

Códice de posicionamiento en los mercados en MQL5 (Parte 1): Aprendizaje bit a bit para Nvidia
 21
 0

Introducción
Hoy, este artículo constituye la edición piloto de una nueva serie a la que daremos el título de "Códice de posicionamiento en los mercados en MQL5". Estos artículos profundizarán en el trading algorítmico automatizado mediante estrategias diseñadas principalmente para acciones y orientadas, en su mayoría, a operar solo con posiciones largas. Nuestra adaptación del concepto "Códice" no solo se basa en el "aprendizaje bit a bit" —un enfoque estructurado para descomponer las señales de los indicadores en patrones discretos—, sino que también incorpora el siempre importante "aprendizaje automático". Los patrones discretos, tal y como hemos visto en la serie anterior, pueden combinarse posteriormente para el entrenamiento y las pruebas supervisadas. El objetivo de este enfoque estratégico es obtener señales fiables de posicionamiento en el mercado mediante el aislamiento y la evaluación rigurosa de patrones de señales definidos individualmente.
En este artículo nos centramos en Nvidia Corporation (NVDA), una empresa bien consolidada, con gran liquidez y muy dinámica, cuya evolución depende en gran medida de los ciclos de innovación tecnológica y de la actividad de fusiones y adquisiciones corporativas. Queremos aprovechar dicha complejidad del mercado y mostrar la posible solidez de combinar el índice de fuerza relativa (RSI) y el oscilador DeMarker en un enfoque disciplinado y táctico que opere exclusivamente con posiciones largas. El periodo de prueba previsto abarca desde agosto de 2021 hasta junio de 2024, como solución alternativa a las limitaciones del Probador de Estrategias de MetaTrader 5, dado que las divisiones de acciones de las empresas no pueden tenerse en cuenta durante las pruebas. En el trading real, la mayoría de los brókeres se encargan de esto, pero el Probador de Estrategias aún no permite gestionarlo. En el caso de NVDA, la empresa más valiosa del mundo, sus dos últimas divisiones de acciones se produjeron muy cerca de nuestras fechas de inicio y fin de la prueba.
Una de nuestras premisas clave en esta serie es que, en los artículos anteriores sobre el asistente de MQL5, los patrones codificados por bits que habíamos presentado parecían funcionar únicamente de forma independiente y no aportaban mejoras al combinarse entre sí mediante el parámetro entero de entrada "patterns-used", que actúa como mapa de bits. Por lo tanto, queremos comprobar de forma exhaustiva si sigue siendo necesario utilizar los patrones de forma estrictamente independiente, según los conocimientos y la experiencia del operador, incluso cuando nos limitamos a un tipo concreto de posición, como al abrir únicamente posiciones largas durante las pruebas. Cuando no exigíamos un tipo concreto de posición, el argumento en contra de combinar varios patrones era que se anularían entre sí prematuramente y, por lo tanto, producirían resultados sobreajustados a los datos de entrenamiento que no se reproducirían en entornos de operativa real.
Por ello, este primer artículo de la serie marca la pauta al analizar 10 patrones de señales y codificar únicamente sus señales de entrada en posiciones largas. Nuestro enfoque, como siempre, es exploratorio. Realizamos pruebas con un patrón de señal cada vez y, como añadido de última hora, hemos incorporado pruebas no solo con todos los patrones, sino también con patrones de señal por pares. Estas pruebas, que realicé cuando el borrador del artículo ya estaba listo y a punto de publicarse, arrojaron resultados distintos de los obtenidos con la opción de combinar simultáneamente cualesquiera de los 10 patrones de señal.
Con este artículo, y esperemos que con muchos más dentro de esta serie, el "Códice de posicionamiento en los mercados" no solo le ofrecerá una guía para descubrir y crear nuevas señales de trading en MQL5, sino que también enriquecerá la interpretación de los algoritmos de trading al plasmar entradas complejas —a menudo oscilatorias— en ideas de código aplicables.
Nvidia Corp. (NVDA)
Esta empresa destaca como un activo fundamental, si no el principal, en las estrategias discrecionales y de negociación, debido a su papel pionero en el sector de los semiconductores, especialmente en lo que se refiere a las GPU destinadas a la computación de alto rendimiento, la inteligencia artificial y los videojuegos. Dado que uno de sus principales clientes, OpenAI, así como sus competidores, se encuentran actualmente en el centro de atención, sus acciones han experimentado una gran volatilidad y una evolución predominantemente alcista, lo que la ha convertido en la empresa más valiosa del mundo.
Los acontecimientos importantes del mercado que han afectado a esta empresa en los últimos cinco años han sido sus dos grandes divisiones de acciones. La primera de ellas tuvo lugar en julio de 2021, cuando llevó a cabo una división de acciones de 4 por 1, lo que redujo temporalmente el precio al 25 % de su valor anterior. La segunda y más reciente división de acciones tuvo lugar en junio de 2024 y fue de 10 por 1. Las divisiones de acciones modifican la percepción del precio de una acción, ya que reducen considerablemente su cotización al tiempo que aumentan el número de acciones. Aquí se hace hincapié en la "percepción", ya que, aunque la mayor parte de la comunidad financiera e incluso los brókeres que ofrecen MetaTrader cuentan con sistemas de ajuste para gestionar estas divisiones de acciones, el Probador de Estrategias de MetaTrader no dispone de ellos. Esto significa que las posiciones abiertas —que, en nuestras pruebas, serían largas— pueden provocar al instante una llamada de margen en la cuenta, dependiendo del nivel de margen existente.
En la mayoría de los brókeres, incluidos los que ofrecen MetaTrader, estas posiciones se cerrarían y se volverían a abrir a los nuevos precios más bajos resultantes de la división de acciones, con un volumen incrementado en proporción a dicha división y sin afectar a los beneficios previos de la posición abierta. Así pues, sería útil poder preconfigurar estas divisiones de acciones en el Probador de Estrategias antes de ejecutar las pruebas para tener en cuenta esta anomalía. Otra solución sería utilizar precios generados por indicadores personalizados a partir de estos activos, sin las discontinuidades causadas por las divisiones de acciones, en sustitución de los precios de los activos afectados. Además de las llamadas de margen durante las pruebas, un problema aún más grave, si la cuenta arrojara resultados rentables, podría ser la interpretación errónea de los niveles clave de soporte y resistencia del precio de una acción.
Como conocemos de antemano las fechas de las divisiones de acciones y es importante mantener la coherencia de los precios a lo largo de las pruebas, el periodo de prueba utilizado en este artículo se ha ajustado para abarcar del 1 de agosto de 2021 al 1 de junio de 2024. Dentro de este periodo de prueba, realizamos el entrenamiento y la optimización desde el 1 de agosto de 2021 hasta el 1 de junio de 2023. Este periodo abarca una parte importante del repunte histórico de NVDA, en particular la dinámica evolución del precio, que incluyó las tendencias iniciales impulsadas por la inteligencia artificial, algunas correcciones y cambios en la microestructura. Esto nos proporciona un entorno relativamente equilibrado para comprobar cómo se comportan nuestros patrones de indicadores en un contexto de acontecimientos de reestructuración empresarial.
Así pues, aunque podríamos crear una instancia de un símbolo personalizado de NVDA sin estas divisiones de acciones, el uso de los datos brutos del bróker en el breve intervalo que hemos elegido debería ofrecer resultados similares, sin "interferencias" ni "sesgos" por nuestra parte, durante un periodo de cotización de la acción comprendido entre dos ajustes corporativos importantes. En los próximos artículos, veremos cómo llevar a cabo algunas de estas pruebas y ajustes relacionados con las divisiones de acciones desde Python. El IDE de Python ofrece varias ventajas, entre ellas la eficiencia de ejecución, que ya hemos mencionado en artículos anteriores, y, de forma más general, una biblioteca más amplia de indicadores y herramientas que aprovecharemos no solo en el entrenamiento, sino también para la selección de indicadores. Aunque hemos "predeterminado" la combinación de indicadores RSI y DeMarker para su uso con NVDA, en los próximos artículos la selección de la combinación de indicadores será más rigurosa.
Indicadores utilizados
Para este artículo en concreto —y no para el siguiente—, hemos elegido de forma arbitraria la combinación de indicadores formada por el oscilador RSI y el oscilador DeMarker. Ambos se utilizan habitualmente en el análisis técnico para hacerse una idea de las condiciones del mercado e identificar señales de negociación. Además, son complementarios. Empecemos con un resumen básico del RSI.
Este oscilador, el RSI, se diseñó para analizar los movimientos recientes de los precios con el fin de evaluar las situaciones de sobrecompra y sobreventa. Sus valores de salida siempre están comprendidos entre 0 y 100. Su objetivo es reflejar el ritmo y la magnitud de las fluctuaciones de los precios, lo que ayuda a los operadores a identificar los cambios en el impulso. La fórmula clásica es:
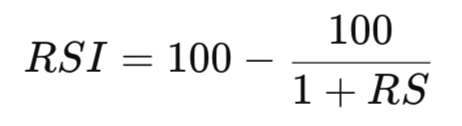
Donde:
La fuerza relativa (RS) es la relación entre la media de los movimientos alcistas del precio y la media de los movimientos bajistas. El periodo de promediado, n, suele ser de 14.
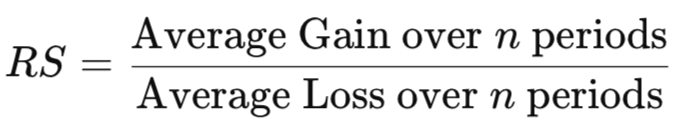
Los pasos para calcularlo consisten, en primer lugar, en obtener las variaciones al alza y a la baja, que a continuación denominaremos Ui y Di.

El cálculo de las medias suavizadas de los dos valores anteriores también puede realizarse utilizando el método de Wilder o la media móvil exponencial. A continuación, los valores de RS y RSI se obtienen simplemente a partir de estos dos valores aplicando las fórmulas anteriores. Los valores del RSI cercanos al umbral de 70 suelen interpretarse como un indicio de sobrecompra o de una mayor probabilidad de que se produzca un cambio de tendencia a la baja en el precio. Por otra parte, las lecturas del indicador en el umbral de 30 indican una situación de sobreventa y una mayor probabilidad de que se produzca un cambio de tendencia al alza. Cabe señalar, a modo de advertencia, que en tendencias muy marcadas el RSI puede permanecer en las zonas extremas durante largos periodos de tiempo, por lo que, al utilizarlo, puede ser una buena idea combinarlo con otro indicador, preferiblemente complementario. Por eso, en este artículo también utilizamos el oscilador DeMarker.
Este oscilador, el DeMarker, se diseñó para obtener una indicación de la demanda subyacente comparando los valores extremos del precio del período actual con los del período anterior. Esto puede resultar útil para detectar tanto los máximos como los mínimos del mercado, de nuevo en situaciones de sobrecompra y sobreventa. La fórmula básica es:
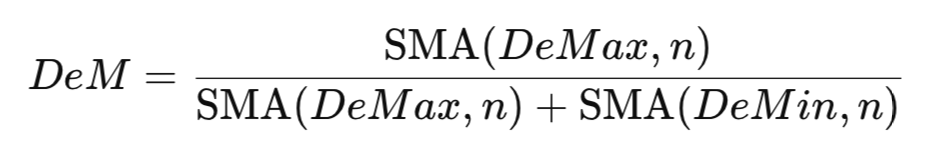
Donde:
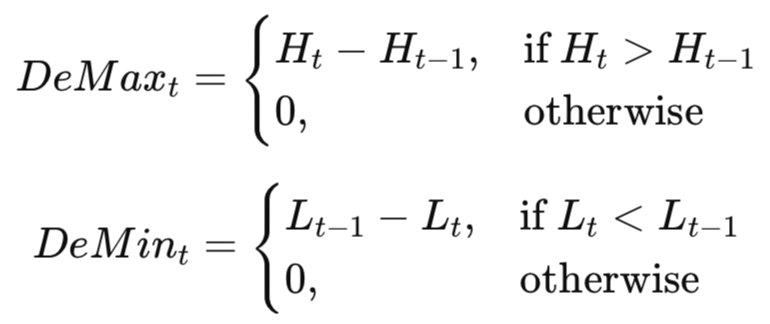
- La SMA es una media móvil simple
- H y L son los precios máximo y mínimo de una serie temporal t.
Este oscilador genera valores comprendidos entre 0 y 1 y, al igual que el RSI, los valores iguales o superiores a 0,7 indican situaciones de sobrecompra, mientras que los iguales o inferiores a 0,3 indican situaciones de sobreventa. No obstante, tanto el RSI como el DeMarker son complementarios.
Si bien el RSI analiza las variaciones de precio en general, el DeMarker se centra en las zonas de precios extremos. Esto puede permitir a los operadores aprovechar tanto las operaciones basadas en el impulso como los cambios de tendencia inminentes. Así pues, este artículo presenta un estudio sobre si estos dos osciladores pueden ayudar a los operadores a desarrollar señales más completas y multidimensionales que detecten los matices del mercado, especialmente teniendo en cuenta que solo se permiten posiciones largas al analizar la evolución del precio de NVDA.
Patrón-0: Divergencia oculta del indicador
Nuestra primera señal se centra en detectar divergencias ocultas al analizar la evolución del precio y los osciladores de impulso. Las lecturas del RSI y del DeMarker se combinan con condiciones relativas a la pendiente para confirmar o refutar cualquier sesgo direccional en los mercados. Al utilizar esta señal, se identifica una divergencia alcista oculta si el precio registra un mínimo más bajo, mientras que el RSI y el DeMarker registran mínimos más altos. Esto se interpreta como un indicio de que existe una fortaleza subyacente a pesar de cierta debilidad aparente. En un gráfico de precios, esto podría verse así.
El precio marca un mínimo más bajo, mientras que tanto el RSI como el DeMarker marcan mínimos más altos (divergencia alcista oculta) y la pendiente del RSI (3) > 0.

Por su parte, la divergencia oculta bajista se produce cuando el precio alcanza un máximo más alto mientras que ambos osciladores registran máximos más bajos, lo que indica una pérdida de impulso aunque el precio muestre cierta fortaleza. Nuestro código fuente MQL para ambas condiciones se muestra a continuación:
//+------------------------------------------------------------------+
//| Check for Pattern 0.                                             |
//1) Price-Indicator Hidden Divergence (slope + deviation)           |
//+------------------------------------------------------------------+
bool CSignalRSI_DeMarker::IsPattern_0(ENUM_POSITION_TYPE T)
{  if(T == POSITION_TYPE_BUY)
   {  return(Low(X() + 1) > Low(X()) && DeMarker(X() + 1) < DeMarker(X()) && DeMarker(X()) < 0.4 && RSI(X() + 1) < RSI(X()) && RSI(X()) < 30.0 && RSI(X()) - RSI(X() + 3) > 0.0);
   }
   else if(T == POSITION_TYPE_SELL)
   {  return(High(X() + 1) < High(X()) && DeMarker(X() + 1) > DeMarker(X()) && DeMarker(X()) > 0.6 && RSI(X() + 1) > RSI(X()) && RSI(X()) > 70.0 && RSI(X()) - RSI(X() + 3) < 0.0);
   }
   return(false);
}
En el código anterior, intentamos aplicar la lógica mencionada comparando los mínimos y máximos del búfer de precios con los respectivos mínimos y máximos de los indicadores a lo largo de una ventana móvil. Calculamos la pendiente del RSI, en un intervalo de 3 barras, como la diferencia o variación del RSI a lo largo de ese intervalo. Esta pendiente sirve como filtro adicional: al exigir que sea mayor que cero para las compras, se garantiza que el impulso esté mejorando. Al analizar las ventas, esta pendiente sería negativa; sin embargo, en este artículo no vamos a analizar ninguna posición de venta. Una prueba forward en la que se utiliza únicamente esta señal, el patrón 0, nos ofrece el siguiente informe:

Nuestra prueba forward con Nvidia en el marco temporal de 4 horas, desde el 1 de junio de 2023 hasta el 1 de junio de 2024, logró convertir el depósito inicial de 10 000 en 11 904,57. O un rendimiento de alrededor del 19 por ciento. Esto corresponde a 39 operaciones. Solo se abrieron posiciones largas, tal y como ya se mencionó en la introducción, y de las 39 entradas, 38 dieron lugar a operaciones con beneficios y solo una a una operación con pérdidas. Esto nos llevó a un factor de beneficio de 15,24, con una ganancia esperada de 50 dólares por operación. Nuestro ratio de Sharpe superó el 8, mientras que la reducción máxima se mantuvo en torno al 4,5 %, lo que equivalía a unos 500 dólares de los 10 000 iniciales. La correlación LR era demasiado perfecta, con un valor de 1,00, teniendo en cuenta que la calidad de nuestro historial de precios era de aproximadamente el 99 por ciento. Esto podría indicar que las entradas estaban bien alineadas con la tendencia de Nvidia. El valor Z superior a 2, con un 95,6 %, podría indicar que nuestras rachas ganadoras tampoco fueron fruto del azar. En resumen, estamos identificando operaciones de continuación tras un retroceso de una forma muy clara. Para comprobar este rendimiento, aunque sea fuera de la muestra, es necesario aplicar este patrón en rachas más bajistas del mercado y analizar en qué medida es capaz de preservar el capital.
Patrón 1: Cambio de signo de la pendiente con confirmación del precio
Nuestra segunda señal, el patrón 1, se basa en cambios incipientes del impulso. Cuando estos cambios se detectan o registran en las pendientes del RSI y del DeMarker y se combinan con la confirmación de la acción del precio mediante una media móvil exponencial, podríamos estar ante una sólida formación alcista. Este patrón puede aparecer de la siguiente manera en un gráfico, cuando se dan las condiciones alcistas.
La pendiente del RSI calculada sobre 5 barras pasa de negativa a positiva, la pendiente del DeMarker calculada también sobre 5 barras es > 0 durante 2 barras consecutivas y el precio cierra por encima de la media móvil exponencial (EMA) de 8 periodos.

La señal de compra se activa cuando la pendiente del RSI, calculada sobre un periodo de 5 barras, pasa de negativa a positiva, lo que podría indicar un cambio del impulso bajista al alcista. La pendiente del DeMarker, calculada también sobre 5 barras, se mantiene positiva durante al menos 2 barras consecutivas, lo que refuerza la idea de que este impulso tiene fuerza. Por último, el precio cierra por encima de la media móvil exponencial (EMA), lo que confirma la continuación del movimiento del precio más allá de cualquier resistencia a corto plazo. Esto se implementa en MQL5 de la siguiente forma:
//+------------------------------------------------------------------+
//| Check for Pattern 1.                                             |
//2) Leading-Indicator Slope Break with Price Confirmation           |
//+------------------------------------------------------------------+
bool CSignalRSI_DeMarker::IsPattern_1(ENUM_POSITION_TYPE T)
{  if(T == POSITION_TYPE_BUY)
   {  return(DeMarker(X()) - DeMarker(X() + 5) > 0.0 && RSI(X() + 1) - RSI(X() + 5 + 1) < 0.0 && RSI(X()) - RSI(X() + 5) > 0.0 && Close(X()) > Cl(X()) && Close(X() + 1) > Cl(X() + 1));
   }
   else if(T == POSITION_TYPE_SELL)
   {  return(DeMarker(X()) - DeMarker(X() + 5) < 0.0 && RSI(X() + 1) - RSI(X() + 5 + 1) > 0.0 && RSI(X()) - RSI(X() + 5) < 0.0 && Close(X()) < Cl(X()) && Close(X() + 1) < Cl(X() + 1));
   }
   return(false);
}
Las condiciones de venta se cumplen cuando la pendiente del RSI pasa de positiva a negativa, lo que indica un impulso bajista, y el DeMarker también presenta una pendiente negativa durante dos barras consecutivas. Los periodos de cálculo de la pendiente, al igual que en el caso alcista, son de 5 barras. En ese caso, el precio también tendría que cerrar por debajo de la media móvil exponencial (EMA) como validación o confirmación definitiva de la hipótesis bajista. Las pruebas forward de este patrón nos proporcionaron el siguiente informe de pruebas:

Las pruebas forward de este patrón básico basado en la pendiente en el gráfico de 4 horas convierten un capital inicial de 10 000 en 12 454, lo que supone una rentabilidad del 24,5 %. Se han realizado 46 operaciones, de las cuales, una vez más, 45 han sido rentables, y solo hemos tenido una operación con pérdidas, lo que supone un porcentaje de operaciones ganadoras superior al 97 %. Con un factor de beneficio de casi 18 y un índice de Sharpe de 8,78, la correlación LR alcanza un valor casi perfecto de 0,99, lo que vuelve a poner de manifiesto una estrecha alineación con la tendencia, en contraposición a resultados fortuitos. La reducción del patrimonio se mantuvo en un nivel aceptable, del 6,2 %, mientras que la del saldo fue aún menor, de solo el 1,19 %. Así pues, en general, el patrón 1 detecta puntos de inflexión a corto plazo mediante confirmaciones de la media móvil exponencial (EMA); sin embargo, dado que estas estadísticas resultan demasiado favorables con solo 46 operaciones y que no se han contemplado medidas de protección como la colocación de órdenes stop-loss o el filtrado por volatilidad, esta prueba forward aún podría considerarse un caso de sobreajuste, a falta de aplicar dichas medidas y realizar pruebas en distintos regímenes de mercado.
Patrón 2: Formaciones M/W con retroceso del precio
Nuestra tercera señal, el patrón 2, busca las formaciones clásicas en M de doble techo y en W de doble suelo tanto en el RSI como en el DeMarker. A continuación, las combina con retrocesos importantes del precio u oscilaciones desde niveles clave anteriores. En esencia, combina la capacidad de los osciladores para identificar cambios de sentido del impulso a partir de máximos o mínimos repetidos con nuevas pruebas del precio en niveles importantes de soporte o resistencia, a fin de confirmar posibles giros. La señal de compra, dado que solo estamos probando operaciones de compra de NVDA, puede presentarse de la siguiente manera en un gráfico:
El RSI forma una W (dos mínimos, con el segundo mayor o igual que el primero) en las últimas 12 barras Y el DeMarker también muestra un patrón en W Y el precio retrocede hasta una resistencia anterior convertida en soporte (máximo de oscilación anterior) y respeta ese nivel.

Formalmente, las condiciones de compra se cumplirían cuando tanto el RSI como el DeMarker generaran patrones en forma de W dentro de sus últimas 12 barras de precios. A continuación, el precio retrocedería hasta un antiguo nivel de resistencia que ahora actúa como soporte, manteniéndose por encima de un máximo de oscilación anterior. Implementamos las comprobaciones de las formaciones M y W, junto con el patrón 2, en MQL5 de la siguiente manera:
//+------------------------------------------------------------------+
//| Detect "M" (double-top) pattern                                  |
//+------------------------------------------------------------------+
bool CSignalRSI_DeMarker::IsM(const vector &v)
{  int n = (int)v.Size();
   if(n < 5)
      return false;
   // Search sequentially for an M: high1 -> valley -> high2
   for(int i = 1; i < n - 3; i++)
   {  if(!LocalMax(v, i)) continue;  // first peak (high1)
      for(int j = i + 1; j < n - 2; j++)
      {  if(!LocalMin(v, j)) continue;  // middle trough
         for(int k = j + 1; k < n - 1; k++)
         {  if(!LocalMax(v, k)) continue;  // second peak (high2)
            double high1 = v[i];
            double valley = v[j];
            double high2 = v[k];
            // Geometric validation:
            // - both peaks should be above the valley
            // - second peak should not be significantly higher than the first (allow tiny tolerance)
            if(high1 > valley && high2 > valley && high2 <= high1 * 1.001)
               return true;
         }
      }
   }
   return false;
}
//+------------------------------------------------------------------+
//| Detect "W" (double-bottom) pattern                               |
//+------------------------------------------------------------------+
bool CSignalRSI_DeMarker::IsW(const vector &v)
{  int n = (int)v.Size();
   if(n < 5)
      return false;
   // Search sequentially for a W: low1 → peak → low2
   for(int i = 1; i < n - 3; i++)
   {  if(!LocalMin(v, i)) continue;  // first trough (low1)
      for(int j = i + 1; j < n - 2; j++)
      {  if(!LocalMax(v, j)) continue;  // middle peak
         for(int k = j + 1; k < n - 1; k++)
         {  if(!LocalMin(v, k)) continue;  // second trough (low2)
            double low1 = v[i];
            double peak = v[j];
            double low2 = v[k];
            // Simple geometric validation:
            // peak must be above both lows,
            // and second low not much lower than the first.
            if(peak > low1 && peak > low2 && low2 >= low1 * 0.999)
               return true;
         }
      }
   }
   return false;
}
//+------------------------------------------------------------------+
//| Check for Pattern 2.                                             |
//3) M/W Formation on Indicator + Price Pullback                     |
//+------------------------------------------------------------------+
bool CSignalRSI_DeMarker::IsPattern_2(ENUM_POSITION_TYPE T)
{  vector _rsi, _demarker;
   _rsi.Init(fmax(5, m_past));
   _demarker.Init(fmax(5, m_past));
   for(int i = 0; i < fmax(5, m_past); i++)
   {  _rsi[i] = RSI(i);
      _demarker[i] = DeMarker(i);
   }
   //Print(__FUNCTION__ + ": rsi, ", _rsi);
   //Print(__FUNCTION__ + ": demarker, ", _demarker);
   //_demarker.CopyIndicatorBuffer(m_demarker.Handle(), X(), 0, fmax(5, m_past)) &&
   if(T == POSITION_TYPE_BUY)
   {  return(IsW(_rsi) &&
             IsW(_demarker) &&
             Close(X()) > Close(X() + 1) && Close(X() + 1) < Close(X() + 2));
   }
   else if(T == POSITION_TYPE_SELL)
   {  return(IsM(_rsi) &&
             IsM(_demarker) &&
             Close(X()) < Close(X() + 1) && Close(X() + 1) > Close(X() + 2));
   }
   return(false);
}
Por el contrario, la señal de venta se define cuando tanto el RSI como el DeMarker registran formaciones en M, indicativas de dobles techos. Al igual que en el caso de la señal alcista, el segundo pico de esta formación debe ser igual o inferior al primero. El precio repuntaría hasta un nivel de soporte reciente, pero no lograría superarlo, de modo que ese nivel pasaría a actuar como resistencia. La prueba forward de esta señal, tras la optimización, nos ofrece el siguiente informe:

Una vez más, nuestra prueba forward, realizada entre el 1 de junio de 2023 y el 1 de junio de 2024 con nuestro tercer patrón de señal, el patrón 2, hace que el depósito inicial de 10 000 aumente hasta algo más de 14 000, lo que supone una ganancia neta de 4 325. Este patrón de señales generó 54 operaciones, de nuevo todas largas, en consonancia con el tema de este artículo, y nos proporcionó un factor de beneficio "indefinido", ya que todas se cerraron con beneficios. Esta estrategia generaba unas ganancias netas de unos 80 dólares por operación, y nuestro índice de Sharpe también se situaba en niveles altísimos, concretamente en 9,23. Curiosamente, la correlación LR no alcanza el valor perfecto de 1,0, probablemente debido a algunos movimientos adversos posteriores del precio, a diferencia de lo que ocurre con el patrón 0. Sin embargo, en la mayoría de los casos, las estructuras M/W no solo identificaban con antelación los agotamientos al final de los movimientos, sino que también acertaban de pleno a la hora de determinar las zonas de continuación en aquellos casos en los que el precio volvía a poner a prueba un nivel determinado antes de continuar su tendencia.
Dicho esto, conviene destacar que estos resultados son, podría decirse, demasiado perfectos como para confiar en ellos ciegamente. No se cerró ninguna posición con pérdidas, a pesar de que las reducciones transitorias del patrimonio alcanzaron un máximo del 8 por ciento. Con 54 operaciones ganadoras consecutivas, el diagnóstico aquí no apunta a una mala estrategia, sino, al igual que en los patrones ya comentados, a una "curva maravillosamente sobreajustada". Para que el patrón 2 resista los mercados erráticos o un cambio hacia un régimen de mercado bajista, conviene implantar controles de riesgo, filtros de volatilidad y una lógica de salida más estricta. Se podría argumentar que el patrón 2 resulta prometedor como herramienta para determinar el momento de las entradas por agotamiento, si se combina con filtros de tendencia de nivel superior más sólidos; sin embargo, dejarlo operar por sí solo sería como buscarse un buen golpe.
Patrón 3: Ruptura de la compresión con divergencia de indicadores
Nuestra siguiente señal, a la que asignamos el índice 3, se centra en detectar fases en las que el precio de NVDA se mueve en un rango estrecho. Esto se caracteriza por rangos de cotización estrechos. El principio fundamental que subyace a este patrón es que las fases del mercado caracterizadas por una volatilidad baja o escasa —en las que el ATR o un indicador de volatilidad adecuado arroja valores modestos— suelen ir seguidas de señales de ruptura o de movimientos direccionales muy fuertes. Por lo tanto, el patrón 3 utiliza la divergencia de los indicadores para confirmar estas rupturas, cuando se producen. En un gráfico, la señal de compra podría aparecer de la siguiente manera:
El precio se ha mantenido dentro de un rango estrecho (ATR bajo / banda estrecha entre máximos y mínimos durante 8 barras) y, a continuación, rompe al alza el máximo del rango con RSI > RSI.mean(20) y DeMarker al alza; si el RSI y el DeMarker han formado mínimos crecientes durante la compresión, el sesgo alcista es más fuerte.

La señal de compra para este patrón se produce cuando el precio se ha mantenido dentro de un rango estrecho durante un número determinado de barras, número que, en nuestro caso, es un parámetro optimizado o ajustado. Consideramos entonces que el precio se mantiene dentro de un rango cuando la diferencia entre los máximos y los mínimos disminuye a lo largo de este periodo ajustable u optimizable. En esta contracción, el RSI y el DeMarker muestran mínimos cada vez más altos y más bajos, respectivamente, lo que indica una divergencia y, por tanto, una mayor probabilidad de acumulación de impulso. La ruptura se confirma cuando el precio supera el máximo anterior y el RSI también se sitúa por encima de su media de 20 períodos o presenta una tendencia alcista a lo largo de un período optimizable. El indicador DeMarker también debería mostrar una tendencia alcista. Además, cuando la divergencia entre los osciladores se acompaña simultáneamente de mínimos cada vez más altos, el escenario alcista de este patrón 3 se refuerza. En MQL5 lo implementamos de la siguiente manera:
//+------------------------------------------------------------------+
//| Check for Pattern 3.                                             |
//4) Compression Breakout with Indicator Divergence                  |
//+------------------------------------------------------------------+
bool CSignalRSI_DeMarker::IsPattern_3(ENUM_POSITION_TYPE T)
{  if(T == POSITION_TYPE_BUY)
   {  return(Hi(X() + m_past + 1) - Lo(X() + m_past + 1) > Hi(X() + 1) - Lo(X() + 1) &&
             Close(X()) > Hi(X()) &&
             RSI(X()) > RSI(X() + m_past) &&
             DeMarker(X()) > DeMarker(X() + 1));
   }
   else if(T == POSITION_TYPE_SELL)
   {  return(Hi(X() + m_past + 1) - Lo(X() + m_past + 1) > Hi(X() + 1) - Lo(X() + 1) &&
             Close(X()) < Lo(X()) &&
             RSI(X()) < RSI(X() + m_past) &&
             DeMarker(X()) < DeMarker(X() + 1));
   }
   return(false);
}
La lógica de la señal de venta es la inversa de la lógica alcista descrita anteriormente, con el precio también moviéndose en un rango estrecho mientras el RSI y el DeMarker descienden. A continuación, se produciría una ruptura del precio por debajo del mínimo del rango anterior. Al igual que en el caso del patrón alcista, el hecho de que el RSI se sitúe por debajo de su media y que el DeMarker muestre una tendencia a la baja respalda la hipótesis de una ruptura a la baja del precio. El patrón 3 es importante porque identifica la calma que precede a la tormenta y tiene como objetivo aprovecharla intensificando la vigilancia ante cualquier ruptura significativa de los precios. Una de las herramientas más importantes que se utilizan en este contexto, como se ha mencionado anteriormente, es la detección de divergencias. Tras realizar una prueba forward de este patrón con la cotización de las acciones de Nvidia Corp entre el 1 de junio de 2023 y el 1 de junio de 2024, en la que se realizaron operaciones basándose exclusivamente en el patrón 3 y sus parámetros optimizados, obtuvimos los siguientes resultados:

El informe anterior del Probador de Estrategias, correspondiente a nuestro cuarto patrón de señal, el patrón 3, mostró un enfoque sólido basado en rupturas para operar con Nvidia, en línea con lo que ya hemos visto. Seguíamos aplicando únicamente la lógica de compra, que coincidía con la tendencia alcista predominante en el sector tecnológico estadounidense durante ese horizonte temporal, al exigir que nuestro patrón confirmara las rupturas con el RSI superando su media mientras el DeMarker subía. En esta prueba forward, el asesor experto realizó 78 operaciones, todas ellas con beneficios, lo que generó un beneficio neto de más de 3.000 a partir de un depósito inicial de 10.000. Esta rentabilidad del 30 %, con un beneficio medio por operación de casi 39 dólares, tuvo un factor de beneficio de 9,63 y una correlación LR de 0,99. La reducción máxima del patrimonio también fue de solo un 5,7 %. Esta impresionante racha de 78 operaciones ganadoras consecutivas demuestra cómo este patrón aprovecha eficazmente la tendencia de NVDA pese a los objetivos de beneficio fijos, lo que, en esencia, implica que las entradas son lo suficientemente precisas como para absorber el ruido dentro de cada barra y que las operaciones aun así cierren con beneficios considerables.
Aunque el patrón 3 destaca por identificar puntos de entrada y salida durante la trayectoria alcista de NVDA, hay aspectos que podrían mejorarse. La reducción máxima fue de casi el 40 % y la mayor pérdida en una sola operación superó los 3.700, dos estadísticas que ponen de relieve los riesgos del patrón 3 ante rupturas fallidas o reversiones bruscas. La capacidad de recuperación del sistema, reflejada en el factor de recuperación y en la regularidad de las operaciones ganadoras, contribuye a compensar estos riesgos, pero sigue siendo necesaria una gestión más eficaz de los stops.
Patrón 4: Fallos de oscilación con confirmación de los osciladores
El patrón con el que concluimos este artículo se basa en el concepto clásico de "swing", popularizado por Larry Williams. Lo adaptamos aquí al RSI y al DeMarker para confirmar los cambios de impulso, sin depender de los niveles umbral habituales. El patrón 4 para una compra podría representarse gráficamente de la siguiente manera:
El RSI forma un fallo de oscilación alcista (el RSI cae por debajo de 30 y repunta por encima de su máximo anterior sin volver a caer por debajo del mínimo) Y el DeMarker > 0,45 y el precio cierra por encima del máximo de oscilación.

La condición de compra se activa cuando el RSI cae por debajo del nivel de sobreventa —un umbral que suele situarse en 30— y, a continuación, repunta por encima de él, superando los máximos anteriores sin retroceder. Un fallo de oscilación alcista. Por su parte, el indicador DeMarker también confirma el impulso al situarse por encima del nivel de 0,45. Además de estas dos lecturas de los osciladores, el precio cerraría por encima del máximo de oscilación anterior, lo que consolidaría la señal alcista. Esto se implementa en MQL5 de la siguiente forma:
//+------------------------------------------------------------------+
//| Check for Pattern 4.                                             |
//5) Failure Swing (Williams-style) on RSI + Dem confirmation        |
//+------------------------------------------------------------------+
bool CSignalRSI_DeMarker::IsPattern_4(ENUM_POSITION_TYPE T)
{  if(T == POSITION_TYPE_BUY)
   {  return((Close(X()) >= Hi(X()) || Close(X()) >= High(X() + 1)) &&
             RSI(X() + 2) < RSI(X() + 1) && RSI(X() + 1) > RSI(X()) && RSI(X()) <= 30.0 &&
             DeMarker(X()) > 0.45);
   }
   else if(T == POSITION_TYPE_SELL)
   {  return((Close(X()) <= Lo(X()) || Close(X()) <= Low(X() + 1)) &&
             RSI(X() + 2) > RSI(X() + 1) && RSI(X() + 1) < RSI(X()) && RSI(X()) >= 70.0 &&
             DeMarker(X()) < 0.55);
   }
   return(false);
}
La condición de venta se da cuando el RSI supera el umbral de sobrecompra —normalmente 70— y, a continuación, desciende por debajo de sus mínimos anteriores sin volver a poner a prueba los máximos previos, lo que constituye, de nuevo, un fallo de oscilación bajista. El DeMarker se mantendría por debajo de 0,55 y el precio cerraría por debajo del mínimo de oscilación anterior, lo que validaría la señal de venta. La prueba forward, realizada tras la optimización y en condiciones similares a las de los cuatro patrones ya analizados, nos proporciona el siguiente informe:

Nuestra quinta señal, el patrón 4, sitúa las entradas con cierta precisión en los movimientos alcistas de Nvidia, lo que nos permite obtener una rentabilidad del 30 %. En la prueba forward se realizaron 57 operaciones, de nuevo todas ganadoras, con un índice de Sharpe de 9,20 y una correlación LR de 0,99. Estos resultados, como ya se ha señalado para los patrones anteriores, podrían depender en exceso del régimen alcista de Nvidia, dado el factor de beneficio indefinido y la reducción del patrimonio cercana a cero. La realización de pruebas de estrés adicionales en regímenes bajistas, probablemente con la incorporación de filtros de volatilidad y algunas medidas de gestión de riesgos, podría ser un requisito previo clave antes de seguir considerando este patrón, al igual que los cuatro anteriores. A continuación se adjunta el código fuente completo, que puede utilizarse con el asistente de MQL5.
Conclusión
A modo de final, esta primera entrega del Códice de posicionamiento en los mercados en MQL5 ha sentado las bases para una exploración estructurada de los patrones de señales de un solo tipo de posición mediante pruebas con Nvidia. Tenemos la intención de realizar pruebas con muchas acciones en esta serie y, por lo tanto, nuestras pruebas con un solo tipo de posición incluirán muchas posiciones largas. En el caso de las acciones de Nvidia, utilizadas en las pruebas de este artículo, el periodo analizado estuvo dominado por un impulso alcista sostenido; ¿significa esto que no tiene sentido probar sistemas que solo operan en largo? Bueno, no. Nuestro uso de asesores expertos de un solo tipo de posición tiene como objetivo aprovechar mejor la operativa con más de un patrón de señal.
Recordemos que, en la serie anterior, uno de los principales inconvenientes del aprendizaje bit a bit era que el rendimiento individual de cada patrón de señal no se mantenía al combinar los patrones, ya que tendían a anularse entre sí, de modo que los prometedores resultados del entrenamiento no eran más que sobreajustes que no podían replicarse con precios fuera de la muestra. Por lo tanto, este enfoque de un solo tipo de posición pretende explorar y aprovechar esta posibilidad; además, en próximos artículos analizaremos también combinaciones de solo dos o solo tres patrones.
| nombre | descripción |
|---|---|
| EMC-1.mq5 | Asesor experto ensamblado cuyo encabezado incluye referencias |
| SignalEMC-1.mqh | Archivo de clase de señal personalizada |
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/articles/20020
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.



