Imperial Dominator
اقرأ هذا المقال بلغة أخرى: Русский | 中文 | Español | Português | 日本語 | Deutsch | 한국어 | Français | Italiano | Türkçe | English | Bahasa Indonesia | ไทย
مجتمعنا: انضم إلى مجتمعنا على MQL5
Imperial Dominator هو مستشار خبير تعليمي صُمّم عمدًا لمحاكاة أساليب التداول التي يستخدمها أحد المستشارين الخبراء الذين يحظون بترويج واسع في سوق MQL5 Market. والهدف منه كشف كيف يمكن لنتائج مبهرة أن تخفي مخاطر جسيمة.
هل تريد معرفة أي مستشار خبير يتصدر تصنيفات MQL5 Market يستخدم هذه الأساليب؟ أرسل إليّ رسالة خاصة.
يمكنك التحقق من كل ما يرد في هذا المقال باستخدام Strategy Tester عبر النسخة التجريبية من المستشار الخبير على Market.
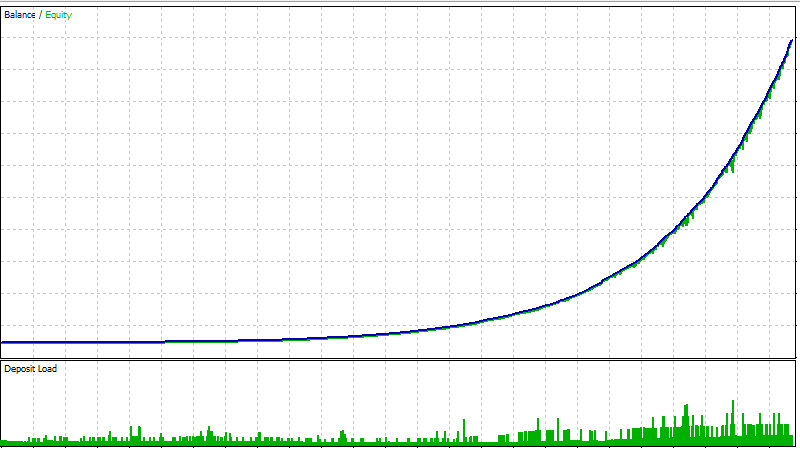
هذا الرسم البياني ناتج عن المستشار الخبير نفسه الذي يتناوله المقال.
التراجعات ضئيلة والمنحنى يرتفع بانتظام.
وهذا بالضبط نوع الرسوم الذي يُعرض عندما يريد شخص بيع شيء ما.
ليس الاختبار هو الذي صنع هذه النتيجة، بل شخص ما.
وسأوضح في هذا المقال كيف يحدث ذلك.
المستشار الخبير متاح، ويمكنك تكرار كل شيء بنفسك.
شرح معلمات إدخال المستشار الخبير
أولًا — ما هذا المستشار الخبير أصلًا؟
Imperial Dominator مستشار خبير بسيط.
مرة واحدة يوميًا، عند الساعة 11:00 (08:00 GMT)، يحدد نطاقًا سعريًا من أعلى وأدنى سعر خلال الساعات الثماني السابقة، ويضع أمري Buy Stop وSell Stop عند طرفي النطاق.
تُقسّم كل إشارة إلى سبعة أوامر متساوية مع Stop Loss وTake Profit ثابتين.
تخضع الصفقات المفتوحة لوقف خسارة متحرك، وتُستخدم الأرباح الجديدة لإغلاق الصفقات القديمة الخاسرة قسرًا.
هذا كل ما في الأمر.
يمكن طلب برمجة كود كهذا في قسم MQL5 Freelance مقابل بضع عشرات من الدولارات.
أما في واجهة Market، فالتسويق وليس الكود هو ما يرفع سعر المستشار من بضع عشرات إلى عدة مئات.
ولكن لماذا أعرض مستشارًا خبيرًا كهذا أصلًا؟
لأننا لن ننظر في هذا المقال إلى النتيجة النهائية وحدها.
سنأخذ المستشار الخبير نفسه ونفحص خطوة بخطوة كيف صُنعت هذه النتيجة الجميلة.
يمكنك تشغيل المستشار في MetaTrader 5 Strategy Tester، وفحص الصفقات الفردية، وتغيير الإعدادات، والتحقق من استنتاجاتي.
لست مضطرًا إلى تصديق كلامي.
تحقق من كل شيء بنفسك.
الطبقة الأولى: النسبة
انظر أولًا إلى الإعدادات.
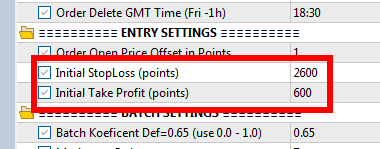
قيمة Take Profit هي 600 نقطة، بينما Stop Loss يساوي 2600 نقطة.
p تعني نقاط السعر.
إذًا النسبة الظاهرة في الإعدادات تقارب 1 إلى 4.3.
في مستشار خبير آخر ستختلف الأرقام، ولكن بنسب متشابهة تبدو مقبولة بالقدر نفسه.
لكن هذه مجرد واجهة عرض.
النظام لا يغلق معظم الصفقات عند هدف Take Profit البالغ 600 نقطة.
النسبة الحقيقية تظهر في الصفقات الفعلية.
انظر إلى صفقة واحدة
شغّل الاختبار المرئي وراقب صفقة واحدة من بدايتها حتى نهايتها.
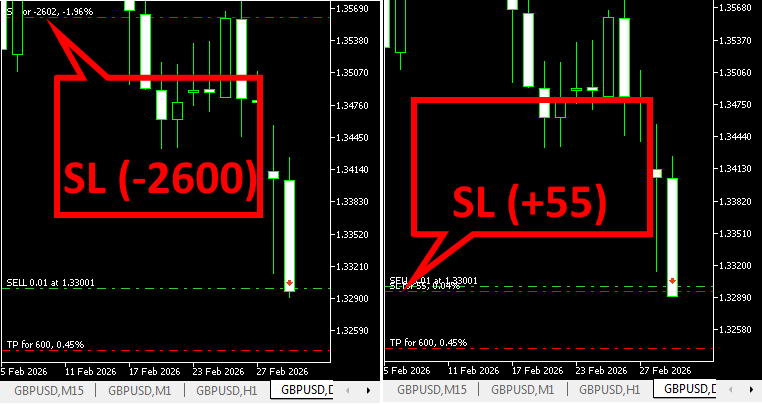
تُفتح الصفقة.
يكون Take Profit عند 600 نقطة، تمامًا كما هو مكتوب في الإعدادات.
يتحرك السعر في الاتجاه المطلوب.
يحرك الوقف المتحرك مستوى Stop Loss ويؤمّن ربحًا بنحو 55 نقطة.
ثم يعود السعر.
تُغلق الصفقة بربح يقارب 55 نقطة.
لم يصل السعر إلى Take Profit البالغ 600 نقطة.
وفي معظم الصفقات لا يصل إليه.
إذًا ما نراه في الإعدادات هو:
600 p مقابل 2600 p.
لكن ما نراه في الصفقة الفعلية هو:
نحو 55 p مقابل 2600 p.
أي ما يقارب 1 إلى 47.
لتعويض خسارة واحدة مقدارها 2600 نقطة بصفقات رابحة مقدار كل منها 55 نقطة، تحتاج إلى نحو 47 صفقة رابحة.
ومن هنا بالتحديد تأتي نسبة الفوز المرتفعة.
أرباح صغيرة كثيرة.
وخسائر كبيرة نادرة.
ولهذا يمكن أن يبدو منحنى رأس المال سلسًا للغاية.
لم يصبح النظام أفضل لمجرد أنه يفوز كثيرًا.
إنه يخسر نادرًا فحسب، لكنه عندما يخسر تكون الخسارة كبيرة.
لن ترى هذه النسبة في نافذة الإعدادات.
ولا يمكنك فهمها بمجرد النظر إلى قيم Take Profit وStop Loss.
تظهر الحقيقة عندما تفحص الصفقات الفردية.
أسمي نظامًا من هذا النوع Loss-Delayed EA، أي مستشارًا يؤجل الخسائر.
فهو لا يمنع الخسارة، بل يؤجل وقوعها إلى أبعد وقت ممكن.
تحقق بنفسك: الصفقات
شغّل المستشار الخبير في الوضع المرئي وراقب عشر صفقات متتالية.
لاحظ موضع Stop Loss بعد بضع دقائق والنتيجة التي تُغلق عندها الصفقة فعليًا.
لا تنظر فقط إلى ما هو مكتوب في الإعدادات.
انظر إلى ما يحدث للصفقة فعلًا.
لا يحتاج المستشار الخبير إلى الاستقرار لسنوات كي يحقق مبيعات جيدة.
بل يحتاج إلى فترة يبدو فيها ممتازًا للغاية.
يستطيع Loss-Delayed EA إنتاج تلك الفترة بحكم تصميمه: معظم الصفقات أرباح صغيرة، بينما تُؤجّل الخسارة الكبيرة.
لهذا فإن سلسلة الانتصارات الطويلة ليست مجرد نتيجة جيدة.
قد تصبح نافذة تسويقية.
تُشغَّل باستمرار حسابات صغيرة بأحجام عقود صغيرة خصيصًا لإشارات MQL5. وما إن تظهر الخسائر حتى يُتخلى عن الحساب ويحل محله حساب جديد.
لكن عندما يُظهر أحدها سلسلة أطول بلا خسائر، يبدأ التسويق المكثف.
في هذه الفترات تُحافَظ على الإشارة لأطول مدة ممكنة لبيع أكبر قدر ممكن. وعندما تتضخم الخسائر، تُحذف الإشارة ببساطة لتفسح المجال لإشارة جديدة تنتظر دورها في الظهور.
الطبقة الثانية: تقسيم الدخول
انظر الآن إلى عملية الدخول نفسها في السجل.
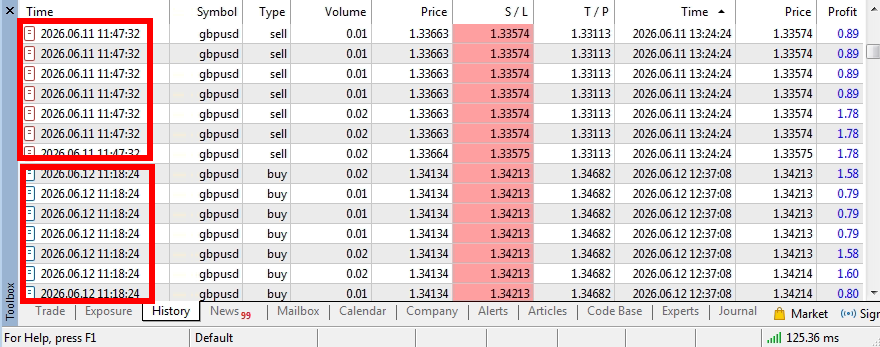
أتذكر أن كل دخول يُقسّم إلى سبعة أجزاء؟
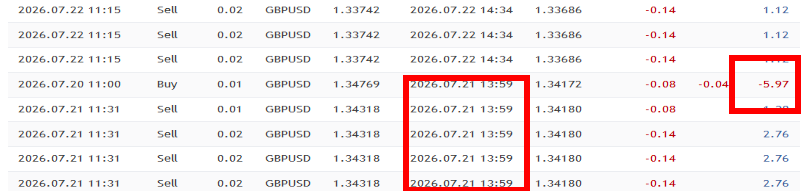
في السجل يبدو الأمر هكذا: سبعة صفوف لها الوقت والسعر نفسيهما.
كأنك اشتريت فطيرة واحدة وقسمتها إلى سبع شرائح.
لم تشترِ سبع فطائر.
ما زالت لديك فطيرة واحدة فقط.
لكن سجل التداول يُظهرها كسبع صفقات منفصلة.
تحقق بنفسك: تقسيم الدخول
افتح Results في Strategy Tester وانظر إلى وقت فتح الصفقات وأسعارها.
إذا تطابقت عدة صفوف، فقد تمثل دخولًا واحدًا موزعًا على عدة مراكز.
يمكنك التحقق من الأمر نفسه في صفحة إشارة MQL5 ضمن قسم Trading History.
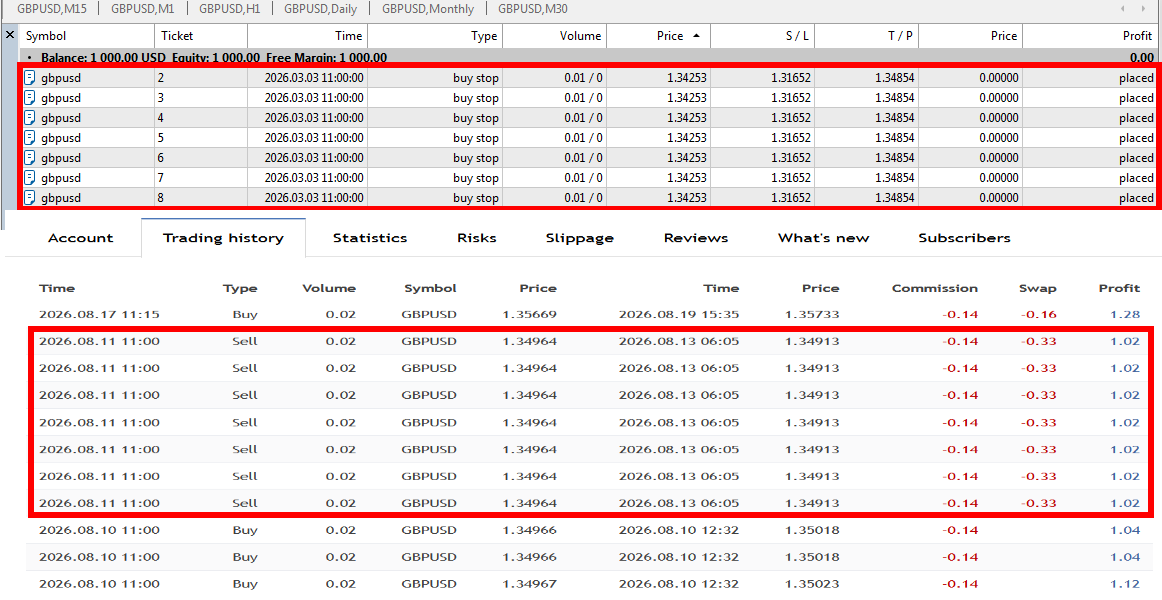
لماذا يهم ذلك؟
لأن سلاسل الأرباح هذه تبدو رائعة في التسويق.
إذا نتج عن دخول واحد سبعة مراكز رابحة، فسيُظهر السجل سبعة انتصارات.
وهذا يصنع صورة أكثر إبهارًا بكثير من دخول واحد بربح مجمّع.
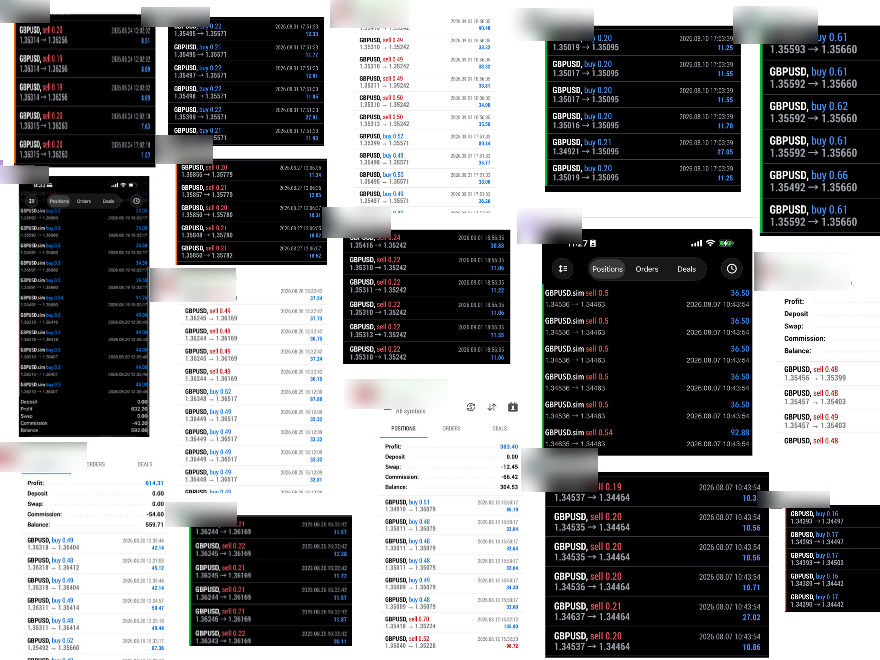
لقد رأيت صورًا مثل هذه من قبل.
صف بعد صف، كلها أرباح، ينشرها المستخدمون أنفسهم. لكن كيف تكشف خدعتهم؟
اطلب دليلًا على أحجام العقود الكبيرة، مثل سجل حساب حقيقي في خدمة إشارات Market أو خدمة إشارات موثوقة أخرى. إذا لم يوجد دليل قابل للتحقق، فلا تصدقه.
كلما بقي المزيد من هذه الأسئلة بلا إجابة، قلّت معلوماتك الفعلية عن طريقة تداول المستشار.
الصورة الجميلة تثبت أن أحدهم صنع صورة جميلة، لكنها لا تثبت أداء المستشار على المدى الطويل.
لكن قبل الحكم على النظام من سلسلة كهذه، انتبه:
كم عدد عمليات الدخول المستقلة فعلًا؟
سبعة مراكز ناتجة عن دخول واحد ليست سبعة انتصارات مستقلة.
مثلًا، قد تمر أربعون يومًا بلا خسارة واحدة.
يبدو ذلك مثيرًا للإعجاب.
لكنه لا يخبرك بالكثير عن النظام.
فقد يكون مجرد مقتطف صغير من تاريخ تداول أطول بكثير.
لماذا يُقسَّم الدخول؟
لهذا التقسيم غرض عملي أيضًا.
يستخدم المستشار الخبير الربح من صفقة أحدث لإغلاق مراكز قديمة خاسرة قبل بلوغ Stop Loss الخاص بها.
يمكنني تسمية هذه الآلية:
«تقنية ذكاء اصطناعي عصبي فريدة ومتطورة»
تبدو التسمية مبهرة.
لكن المبدأ في الواقع بسيط.
إذا حقق المركز الجديد ربحًا، فيمكن استخدامه لتقليص خسارة مركز أقدم.
بحسب الفترة، قد تحسّن هذه الآلية النتيجة أو تضرّ بها. ولذلك لا تضيف قيمة حقيقية إلى الاستراتيجية.
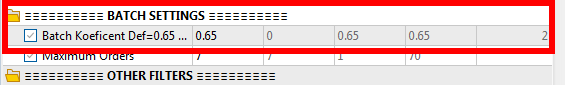
في وضع التحسين داخل المختبر، يمكن تعطيل الآلية بضبط المعامل Batch Coefficient على 0.
قارن النتيجتين.
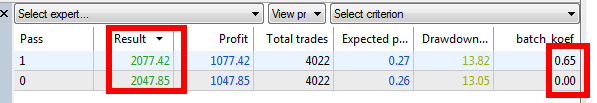
الفارق العملي صغير.
لكن بالنسبة إلى المبتدئ، تبقى بعض الخسائر ظاهرة، فيبدو المستشار أكثر مصداقية من منحنى بلا أي تراجع على الإطلاق.
وهناك نقطة مهمة أخرى تتعلق بهذه التجربة.
أستخدم أيضًا أداة Recovery Booster الخاصة بي على إشارة Imperial Dominator.
وهي ليست مخصصة لهذا النوع من المستشارين فقط، بل أداة مستقلة للتعافي يمكن استخدامها مع استراتيجيات أخرى.
استخدمتها عمدًا مع Imperial Dominator لإبقاء النظام قائمًا مدة أطول واختبار المدة التي يمكن أن يصمد خلالها بمساعدة آلية تعافٍ تحلل سجل التداول.
هذا لا يغيّر طبيعة النظام ولا يُلغي المخاطر. بل قد تؤثر هذه الآلية بشدة في التراجع (DD) عند وقوع عدة خسائر متتالية، كما يظهر بوضوح في إشارتي.
الطبقة الثالثة: الفترة الزمنية
تشرح الطبقتان الأوليان لماذا يمكن أن يبدو المنحنى سلسًا.
لكنهما لا تشرحان لماذا قد لا يظهر فيه أي هبوط كبير أصلًا.
إليك شكل الاختبار نفسه عندما نُظهر أيضًا فترة خسارة واحدة.
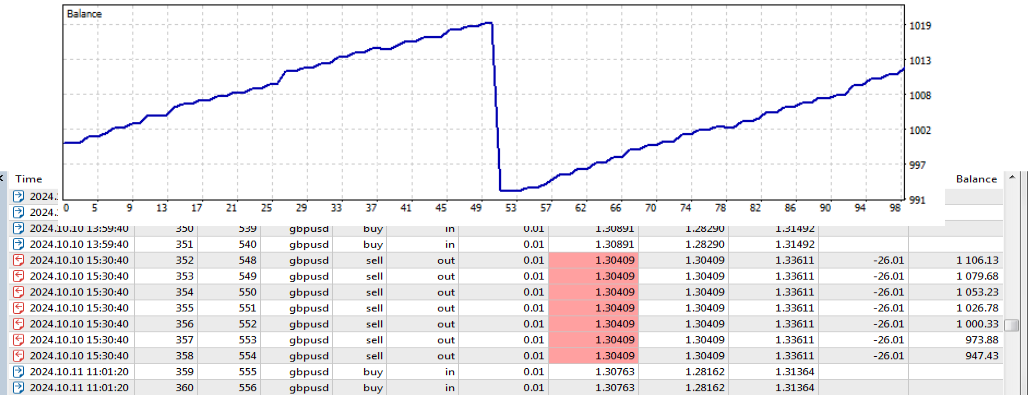
هذه فترة خسارة واحدة فقط.
لنرَ الآن ما يحدث إذا لم يتداول المستشار الخبير في ذلك التاريخ.
يحتوي Imperial Dominator على معامل Skip Days.
وهو يمنع المستشار من فتح أوامر جديدة في التواريخ المحددة.
اضبط القيمة على Skip Days = 241002.
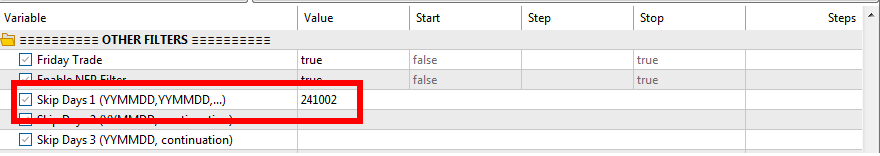
أدخل التاريخ الذي لن يتداول فيه المستشار.
شغّل الاختبار مرة أخرى.
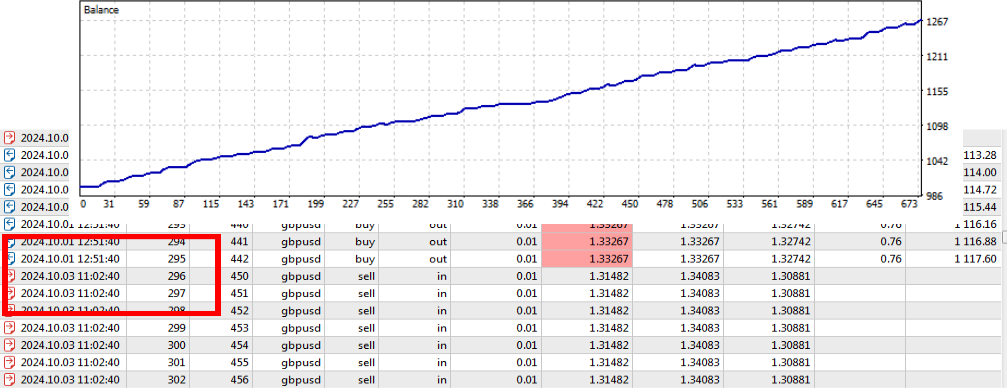
اختفى الهبوط. في 2024.10.02 لم تعد هناك مراكز مفتوحة.
ارتفعت نسبة الصفقات الرابحة.
وانخفض أقصى تراجع، وزاد الربح، وأصبح المنحنى يبدو مثاليًا.
ولا يشير ملخص الاختبار إلى أن ذلك اليوم قد استُبعد.
والآن انظر إلى المدى الذي يمكن بلوغه بهذه الطريقة
حتى الآن أزلنا فترة خسارة واحدة فقط.
سنكرر الأمر الآن مع كل فترة خاسرة.
سنستخدم فترة اختبار تمتد 16 عامًا وحجم عقد ديناميكيًا.
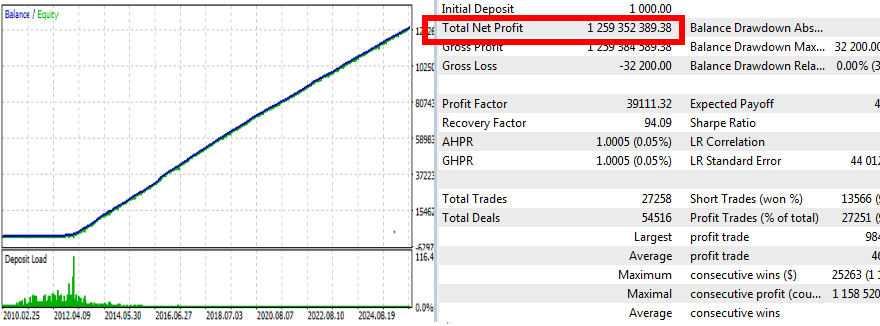
تبدو النتيجة عبثية تمامًا.
أرباح بمئات الملايين.
ليس لأننا اكتشفنا استراتيجية تداول خارقة.
بل لأننا سمحنا للنظام بالتداول بأحجام ديناميكية في الأيام التاريخية التي أعجبتنا نتائجها، وحذفنا الأيام التي لم تعجبنا.
هذه قصة عن مقدار ما يمكن بناؤه من البيانات التاريخية إذا كنت أنت من يختار الأيام التي يُسمح للنظام بأن يخسر فيها.
ابنِ هذه النتيجة بنفسك وانظر!
في هذا المستشار، الأيام السيئة ليست مخفية داخل الكود، بل موجودة في حقل Skip Days.
لكن يمكن تطبيق المبدأ نفسه داخل الكود أيضًا، حيث لا يستطيع المشتري رؤيته.
وبعد خسارة كبيرة، قد تظهر نسخة جديدة على صفحة Market، ويُكتب في قسم What's new الخاص بالتحديث مثلًا:
«تحسين الأداء»
أو
«إصلاح مشكلات طفيفة».
يمكن كتابة أي شيء هناك. التغيير الحقيقي هو التحديث نفسه، لا الكلمات المكتوبة بجانبه. وبعد ذلك يبدو اختبار هذا المستشار مثاليًا من جديد.
إذا كان تاريخ الخسارة مبرمجًا داخل المستشار الخبير، فلن تراه في الإعدادات ولن تستطيع تعطيله.
شرحت في مقالي السابق بمزيد من التفصيل مدى سهولة بناء اختبار تاريخي كهذا من الناحية التقنية:
توقف! الاختبارات التاريخية تكذب. كيف تجعل أي مستشار خبير يبدو «مثاليًا» خلال 5 ثوانٍ
https://www.mql5.com/en/blogs/post/769134
لهذا فإن الاختبار التاريخي المعروض أمامك لا يمثل دائمًا التاريخ الكامل للنظام.
قد يمثل فقط الأيام التي سُمح للنظام بالتداول خلالها.
تحقق بنفسك: اليوم المستبعد
اعثر على يوم خاسر في اختبار مستشارك الخبير.
شغّل الاختبار على الفترة كاملة.
ثم استبعد ذلك التاريخ وأعد تشغيل الاختبار.
قارن النتائج.
يمكن ليوم واحد أن يغيّر مظهر الاختبار التاريخي بأكمله تغييرًا كبيرًا.
ولكن ألا يمكن القيام بذلك بأمانة؟
العمل المنهجي النزيه، من مرشحات واختبارات وتحقق، يستغرق وقتًا.
لكنه لن يساعد هذا النظام.
إذا كانت الخسائر قليلة جدًا، فلن تستطيع استنتاج القاسم المشترك بينها من حفنة حالات.
قد يتوافق المرشح المبني على حالات منفردة قليلة مع الصدفة لا مع نمط حقيقي.
إذا خسر النظام ثلاث مرات فقط خلال عام وحذفنا تلك الأيام الثلاثة، فنحن لم نحسّن الروبوت.
بل حذفنا ببساطة من الإحصاءات الجزء الذي لم يعجبنا.
قد تقع الخسارة التالية في يوم مختلف تمامًا ولسبب مختلف.
يسمى ذلك Rare-Event Overfitting، أي الإفراط في الملاءمة للأحداث النادرة.
كلما أزال المرشح خسائر الماضي بدقة أكبر، ازدادت احتمالية هشاشته.
واحتمال عدم وقوع أي خسارة مستقبلية لمجرد استبعاد أيام الخسارة السابقة يكاد يكون معدومًا.
للمزيد عن الإفراط في تحسين الاختبارات التاريخية وأثره على النتائج خارج فترة الاختبار:
Bailey, D., Borwein, J., Lopez de Prado, M., & Zhu, Q. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458–471.
SSRN — النص الكامل للبحث
طريقة أخرى لإطالة عمر الإشارة الحية وتأجيل ما لا مفر منه
يمكنك ببساطة تقليل عدد الأيام التي يُسمح فيها للمستشار الخبير بالتداول.
مثلًا، قصر التداول على يوم محدد من الأسبوع.
أضف مرشحًا للأخبار.
وامنع التداول خلال ساعات معينة.
قد يبدو كل واحد من هذه المرشحات منطقيًا تمامًا بمفرده.
وقد يكون مفيدًا أيضًا.
لكن ينبغي النظر إليه كذلك من زاوية تسويقية.
كلما قلّت أيام تداول المستشار، قلّت فرص حدوث الخسارة.
وكلما قلّ عدد الخسائر المتبقية في الاختبار، أصبح تحقيق فترة طويلة بلا خسائر أسهل.
وهذا مهم خصوصًا لنظام Loss-Delayed EA: فكلما أمكن تأجيل الخسارة الكبيرة مدة أطول، بدت سلسلة الأرباح السابقة أكثر إبهارًا.
هل تستند المرشحات إلى مبرر منطقي، أم أنها تقلص أيام التداول فحسب ليتمكن التسويق من الحديث مدة أطول عن مدى جودة النظام؟
مثلًا، إذا لم يتداول النظام يوم الجمعة، فهو يتداول أربعة أيام فقط من أصل خمسة أيام عمل.
وهذا يعني أن سلسلة الأرباح نفسها، محسوبة بأيام التداول، تمتد عبر التقويم بنحو 25% أكثر.
لم تصبح السلسلة أفضل، بل أصبحت أبطأ فحسب.
ولكن لماذا تبدو منحنيات صفحات الإشارات الحقيقية سلسة بصورة مثالية في كثير من الأحيان؟
حتى الآن نظرنا إلى ما يمكن فعله بالمستشار الخبير نفسه واختباره التاريخي.
لكن إشارات MQL5 تعرض إحصاءات حساب تداول حقيقي.
لذلك يبرز سؤال منطقي:
إذا كان هذا حسابًا حقيقيًا، فلماذا قد يبدو منحنى رأس المال فيه مثاليًا تقريبًا أيضًا؟
هنا يحدث التلاعب على مستوى آخر، ليس في كود المستشار، بل في طريقة عرض إحصاءات الحساب.
لننظر إلى الحساب نفسه من منظورين مختلفين: Growth وBalance.
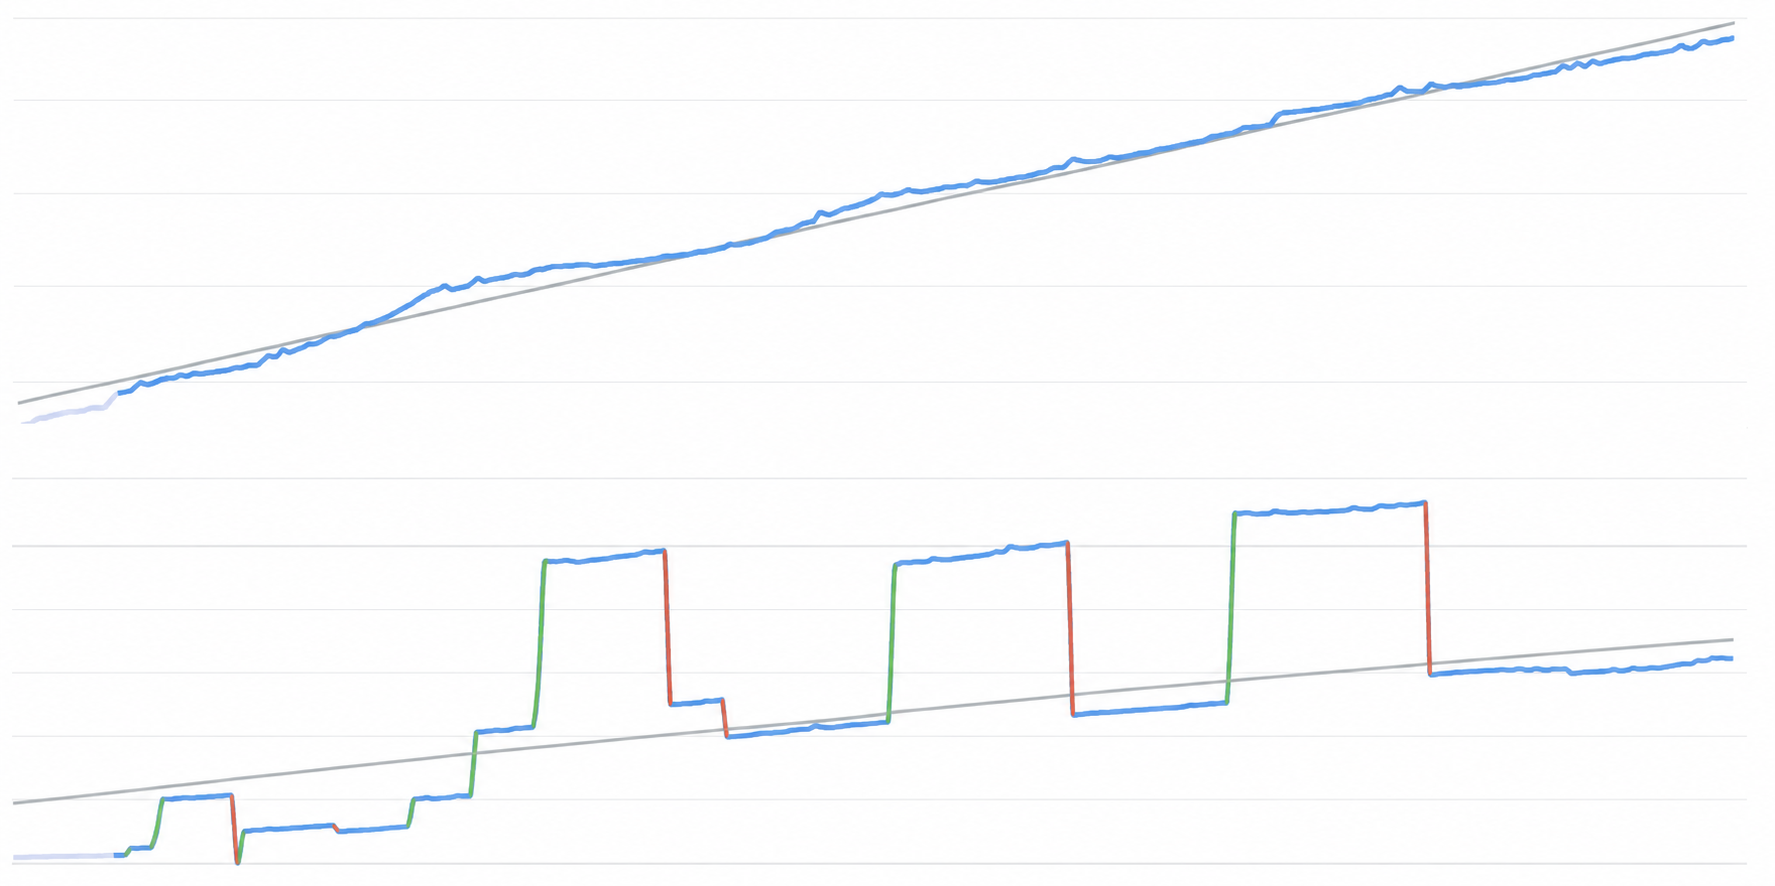
هل ترى الفرق؟
نتيجة التداول لم تتغير.
في عرض Growth يبدو المنحنى صاعدًا بسلاسة، على الرغم من أن الحساب شهد تراجعات خلال الفترة نفسها.
أما في عرض Balance فنرى عدة عمليات إيداع وسحب.
وهذا مستوى مختلف تمامًا من التلاعب.
سنتناول في المقال التالي من POM Education Series كيف يمكن استخدام الإيداعات والسحوبات لتكوين صورة إحصائية أجمل بكثير في إشارات MQL5.
لكنك تعرف بالفعل أن المنحنى الجميل لا يكفي وحده.
بل عليك أن تنظر إلى ما صنع هذا المنحنى تحديدًا.
ما الذي تعرفه الآن؟
أصبحت تعرف:
- كيف يمكن للأرباح الصغيرة والخسارة الكبيرة أن تخلق نسبة فوز مرتفعة جدًا؛
- كيف قد يبدو الدخول الواحد المقسّم إلى عدة مراكز كسلسلة أرباح طويلة؛
- كيف يجعل استبعاد الفترات السيئة الاختبار التاريخي أجمل؛
- كيف يمكن لتقليل أيام التداول أن يمد سلسلة الأرباح عبر التقويم؛
- ولماذا لا يثبت المنحنى الجميل وحده شيئًا.
في المرة المقبلة التي ترى فيها نتيجة مثالية لمستشار خبير، لا تنظر إلى المنحنى وحده.
اسأل نفسك: هل هذا Loss-Delayed EA؟
انظر إلى ما وراءه.
هذه مجرد البداية
هذا هو المقال التعليمي الأول ضمن سلسلة POM Education Series.
أعتزم متابعة السلسلة واستعراض أساليب أخرى يمكن أن تخلق انطباعًا مضللًا عن جودة المستشار الخبير.
إذا كنت لا تريد تفويت المقالات القادمة، فتابع قناة Pulse of Market على MQL5.
إذا وجدت المقال مفيدًا، فشاركه مع الآخرين أيضًا. وإلا فستظل هذه المعلومات محصورة في من عثروا عليها بالفعل.
قناة Pulse of Market: https://www.mql5.com/en/channels/01a02c54cf2bdd01