Imperial Dominator
Lee este artículo en otro idioma:
English | Русский | 中文 | Português | 日本語 | Deutsch | 한국어 | Français | Italiano | Türkçe | العربية | Bahasa Indonesia | ไทย
Nuestra comunidad: Únete al canal de MQL5 en español
Imperial Dominator es un EA educativo creado deliberadamente para reproducir las técnicas de negociación utilizadas por un Expert Advisor muy promocionado en MQL5 Market. Su objetivo es mostrar cómo unos resultados impresionantes pueden ocultar riesgos graves.
¿Quieres saber qué EA de los primeros puestos de MQL5 Market utiliza estas técnicas? Envíame un mensaje privado.
Puedes comprobar todo lo descrito en este artículo en el Probador de Estrategias utilizando la versión de demostración del EA en Market.
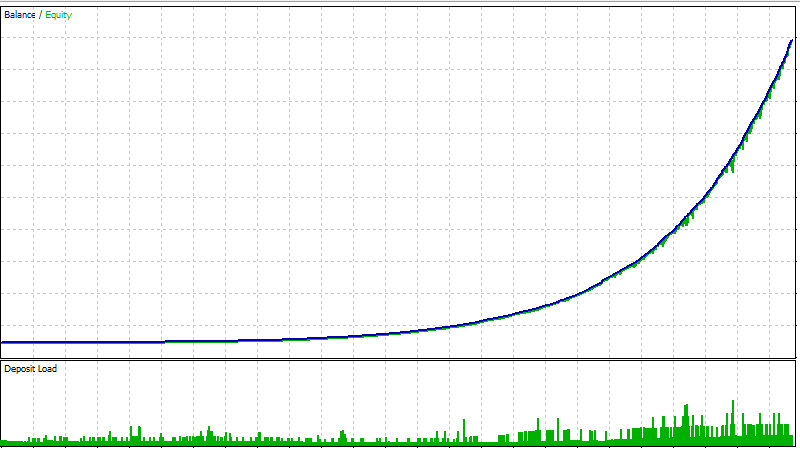
Este gráfico procede del mismo Expert Advisor del que trata el artículo.
Las caídas son mínimas. La curva sube de forma uniforme.
Es exactamente el tipo de gráfico que se muestra cuando alguien quiere vender algo.
El resultado no lo produjo la prueba por sí sola. Lo creó una persona.
Y en este artículo voy a mostrarte cómo se hace.
El Expert Advisor está disponible y puedes repetirlo todo por tu cuenta. EA Input Parameters Explained
Primero: ¿qué es exactamente este EA?
Imperial Dominator es un Expert Advisor sencillo.
Una vez al día, a las 11:00 (08:00 GMT), establece un rango de precios a partir del máximo y el mínimo de las últimas ocho horas y coloca órdenes Buy Stop y Sell Stop en sus extremos.
Cada señal se divide en siete órdenes iguales, con Stop Loss y Take Profit fijos.
Las posiciones abiertas utilizan un Stop Loss dinámico (trailing stop), y las ganancias nuevas se utilizan para cerrar anticipadamente posiciones perdedoras anteriores.
Eso es todo.
Un código así puede encargarse por unas pocas decenas de dólares en MQL5 Freelance.
En el escaparate de Market, es el marketing —no el código— el que eleva el precio del EA de unas decenas a varios cientos de dólares.
Entonces, ¿por qué mostrar un EA como este?
Porque en este artículo no vamos a fijarnos únicamente en el resultado final.
Tomaremos un mismo Expert Advisor y veremos, paso a paso, cómo se construye ese bonito resultado.
Podrás ejecutarlo en el Probador de Estrategias de MetaTrader 5, examinar operaciones concretas, cambiar ajustes y comprobar mis conclusiones.
No tienes por qué creerme sin más.
Compruébalo todo por ti mismo.
Primera capa: la proporción
Mira primero los parámetros.
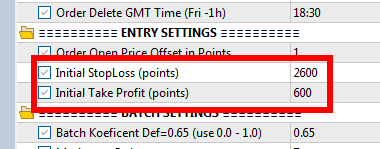
El Take Profit es de 600 p, mientras que el Stop Loss es de 2600 p.
p = puntos de precio.
Por tanto, la proporción que aparece en los parámetros es aproximadamente de 1 a 4,3.
En otro Expert Advisor los números podrían ser distintos, pero con una proporción parecida resultarían igual de aceptables a primera vista.
Sin embargo, esto es solo el escaparate.
El sistema no cierra la mayoría de las operaciones en el Take Profit de 600 puntos.
La proporción real se aprecia en las operaciones.
Observa una operación
Ejecuta una prueba visual y sigue una operación desde su apertura hasta el cierre.
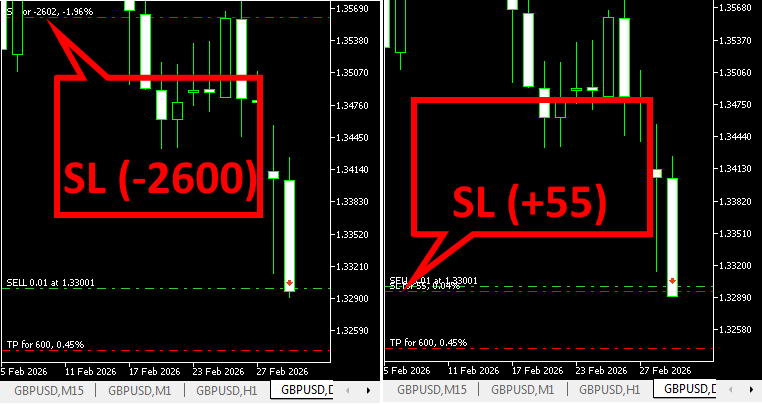
Se abre la posición.
El Take Profit está en 600 p, exactamente como indican los parámetros.
El precio avanza a favor de la posición.
El trailing stop desplaza el Stop Loss y asegura unos 55 puntos de beneficio.
El precio retrocede.
La posición se cierra con unos 55 puntos de beneficio.
No se alcanzó el Take Profit de 600 p.
Y en la mayoría de las operaciones tampoco se alcanza.
Así, en los parámetros vemos:
600 p frente a 2600 p.
Pero en la operación real vemos:
unos 55 p frente a 2600 p.
Es aproximadamente 1 a 47.
Para compensar una pérdida de 2600 puntos con operaciones ganadoras de 55 puntos, necesitas unas 47 ganancias de ese tamaño.
Ahí es precisamente de donde sale la elevada tasa de aciertos.
Muchas ganancias pequeñas.
Pérdidas grandes, pero poco frecuentes.
Y por eso la curva de capital puede parecer tan uniforme.
El sistema no se vuelve mejor simplemente porque acierte a menudo.
Sencillamente pierde pocas veces; y cuando pierde, la pérdida es grande.
Esa proporción no aparece en la ventana de parámetros.
No puedes entenderla mirando solo los valores de Take Profit y Stop Loss.
Se hace evidente cuando examinas las operaciones individuales.
Yo llamaría a un sistema así Loss-Delayed EA, un EA que retrasa las pérdidas.
No es un EA que evite las pérdidas. Es un EA que las aplaza tanto como sea posible.
Compruébalo tú mismo: las operaciones
Ejecuta el Expert Advisor en modo visual y observa diez operaciones consecutivas.
Fíjate dónde queda el Stop Loss después de unos minutos y con qué resultado se cierra realmente la posición.
No mires solo lo que dicen los parámetros.
Mira qué ocurre realmente con la operación.
Un EA no necesita ser estable durante años para venderse bien.
Le basta con un periodo en el que parezca extraordinariamente bueno.
Un Loss-Delayed EA puede producir ese periodo por su propio diseño: la mayoría de las operaciones dejan pequeñas ganancias, mientras que la pérdida grande se aplaza.
Por eso, una larga racha de operaciones ganadoras no es solo un buen resultado.
Puede convertirse en una ventana de marketing.
Se mantienen continuamente cuentas pequeñas con lotes reducidos, específicamente para las señales de MQL5. En cuanto aparecen pérdidas, se descarta esa cuenta y se sustituye por otra.
Pero en cuanto una de ellas muestra una racha prolongada sin pérdidas, comienza una campaña intensa de marketing.
Durante esos periodos, la señal se mantiene activa el mayor tiempo posible para vender todo lo que se pueda. Y cuando las pérdidas se vuelven demasiado grandes, simplemente se elimina para dejar paso a la siguiente, que ya esperaba su momento de protagonismo.
Segunda capa: la entrada dividida
Ahora observa una misma entrada en el historial.
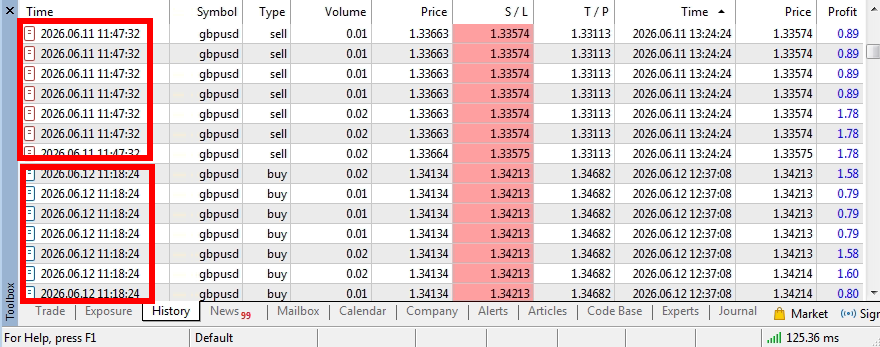
¿Recuerdas que cada entrada se divide en siete partes?
En el historial aparecen siete filas con la misma hora y el mismo precio.
Es como comprar una tarta y cortarla en siete porciones.
No tienes siete tartas.
Sigues teniendo solo una.
Pero en el historial de negociación se muestra como si fueran siete operaciones distintas.
Compruébalo tú mismo: entrada dividida
En el Probador de Estrategias, abre Results y comprueba la hora y el precio de apertura.
Si coinciden varias filas, quizá correspondan a una sola entrada dividida en varias posiciones.
También puedes comprobarlo en la sección Trading History de la página de una señal de MQL5.
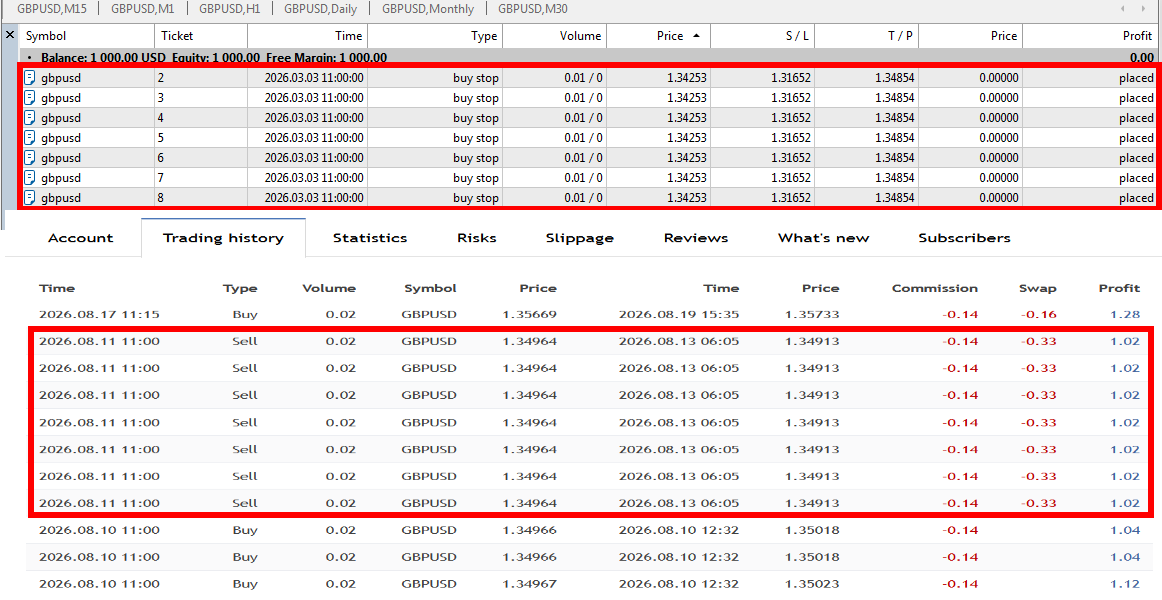
Por qué importa esto
Porque estas rachas ganadoras quedan muy bien en la publicidad.
Si una entrada produce siete posiciones rentables, el historial muestra siete victorias.
Eso crea una impresión mucho más espectacular que una sola entrada con el beneficio combinado.
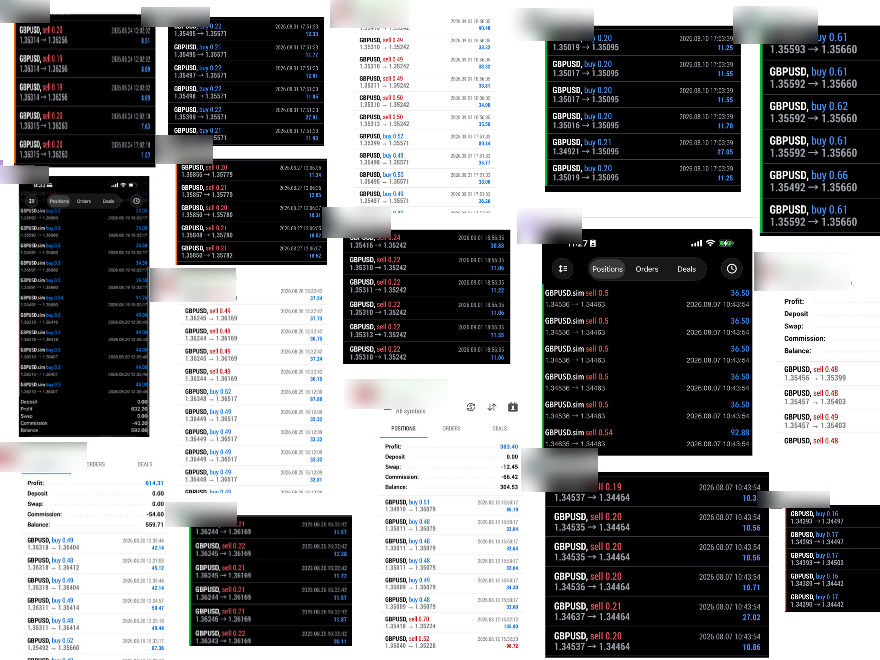
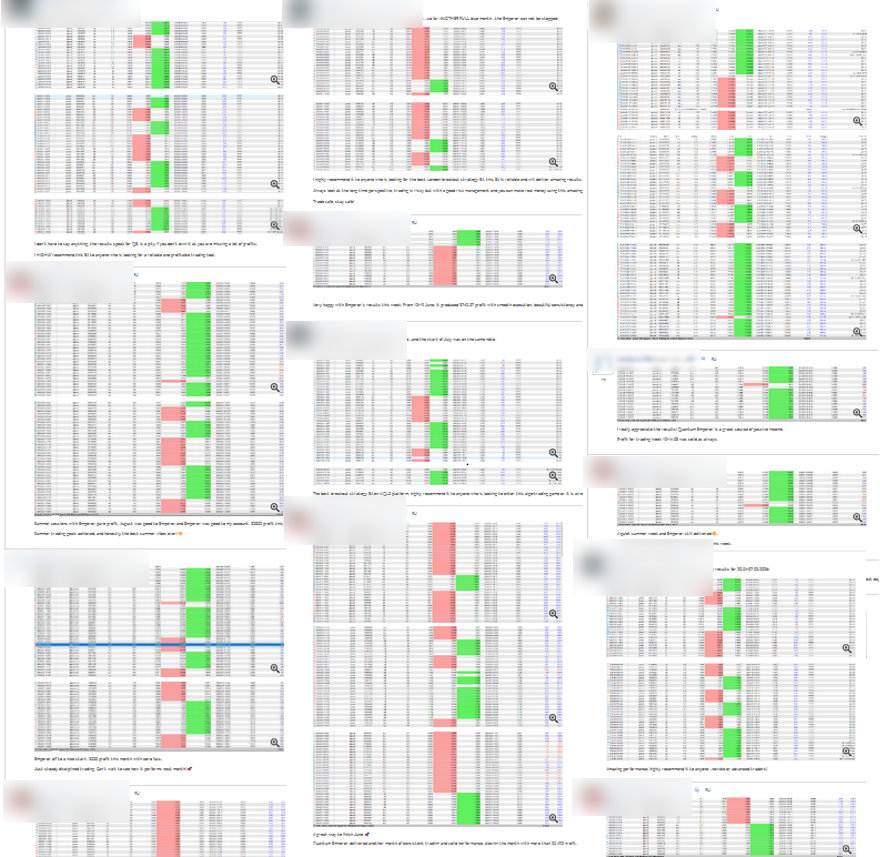
Seguro que has visto capturas como estas.
Fila tras fila, todo son beneficios, publicados por los mismos usuarios. Pero ¿cómo desmontar esa apariencia?
Pide pruebas de las operaciones con lotes grandes; por ejemplo, el historial de una cuenta real en el servicio de señales de Market o en otro servicio de señales fiable. Si no hay pruebas verificables, no te lo creas.
Cuantas más preguntas queden sin respuesta, menos sabrás realmente sobre cómo opera el EA.
Una captura bonita solo demuestra que alguien hizo una captura bonita. No demuestra todavía que el EA rinda bien a largo plazo.
Pero antes de juzgar un sistema por una racha así, presta atención:
¿Cuántas entradas independientes hubo realmente?
Siete posiciones procedentes de una sola entrada no equivalen a siete victorias independientes.
Por ejemplo, puede que no haya ninguna pérdida durante cuarenta días.
Suena impresionante.
Pero sigue sin decir gran cosa sobre el sistema.
Puede ser solo un pequeño fragmento de un historial mucho más extenso.
¿Por qué se divide la entrada?
Esta división también tiene una finalidad práctica.
El Expert Advisor utiliza el beneficio de una operación más reciente para cerrar posiciones antiguas con pérdidas antes de que lleguen a su Stop Loss.
Podría llamar a este mecanismo:
"sophisticated unique Neural AI technique"
Suena impresionante.
En realidad, el principio es sencillo.
Si la nueva posición genera beneficios, estos pueden utilizarse para reducir la pérdida de una posición anterior que va en negativo.
Según el periodo, el mecanismo mejora o empeora el resultado. Por tanto, como parte de la estrategia, no aporta valor.
En el probador, dentro del modo de optimización, el mecanismo se puede desactivar introduciendo un coeficiente de 0 (Batch Coefficient).
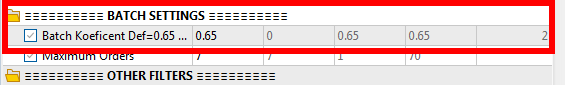
Compara ambos resultados.
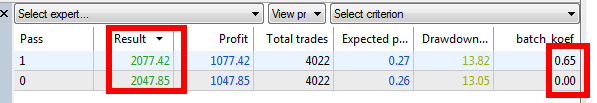
La diferencia práctica es pequeña.
Sin embargo, a ojos de un principiante quedan unas cuantas pérdidas visibles, y el EA parece más creíble que una curva sin ninguna caída.
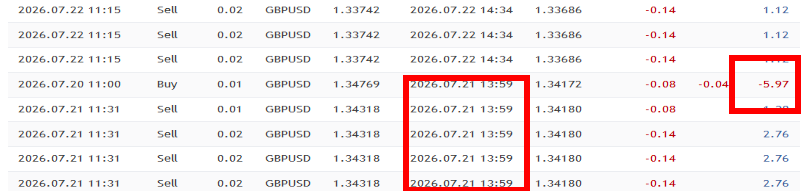
Y otro detalle importante sobre este experimento.
En la señal Imperial Dominator también utilizo mi Recovery Booster.
No sirve únicamente para este tipo de EA: es una herramienta de recuperación independiente que también puede utilizarse con otras estrategias.
En el caso de Imperial Dominator, lo utilicé deliberadamente para mantener vivo el sistema más tiempo y comprobar cuánto puede prolongarse su vida con un mecanismo de recuperación que analiza el historial.
Esto no cambia la naturaleza del sistema ni hace desaparecer el riesgo. Peor aún: ese mecanismo puede afectar seriamente al drawdown (DD) cuando se producen varias pérdidas seguidas (algo muy visible en mi señal).
Tercera capa: el periodo
Las dos primeras capas explican por qué la curva puede parecer uniforme.
Pero no explican por qué puede no mostrar ninguna caída grande.
Así se ve la misma prueba cuando incluimos también un periodo con pérdidas.
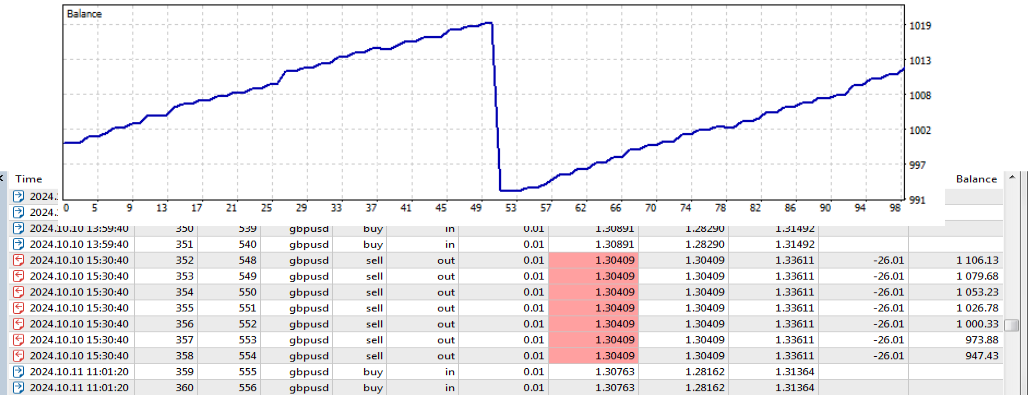
Es solo un periodo con pérdidas.
Ahora veamos qué sucede si el Expert Advisor no opera en esa fecha.
Imperial Dominator dispone del parámetro Skip Days.
Impide que el Expert Advisor abra órdenes nuevas en las fechas indicadas.
Configúralo como Skip Days = 241002.
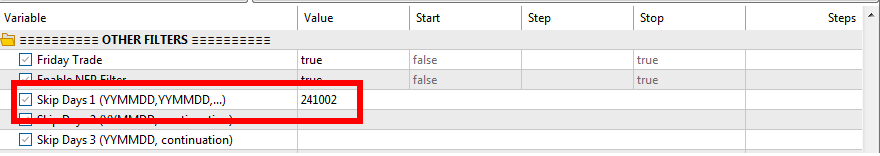
Introduce la fecha en la que el Expert Advisor no podrá operar.
Ejecuta de nuevo la prueba.
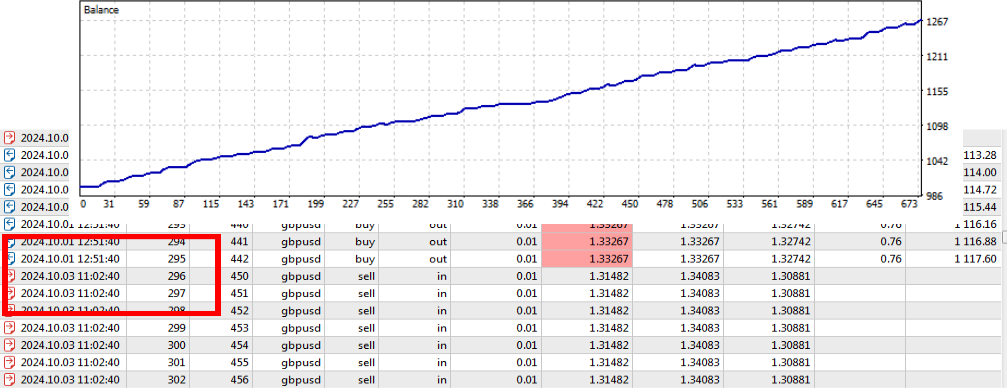
La caída ha desaparecido. El 2024.10.02 ya no hay posiciones abiertas.
La tasa de aciertos ha aumentado.
El drawdown máximo ha disminuido, el beneficio ha crecido y la curva parece perfecta.
Y el resumen de la prueba no da ninguna pista de que se haya omitido ese día.
Y ahora mira hasta dónde se puede llegar
Hasta ahora solo hemos eliminado un periodo perdedor.
Ahora haremos lo mismo con todos los periodos perdedores.
Utilizaremos un periodo de prueba de 16 años y un tamaño de lote dinámico.
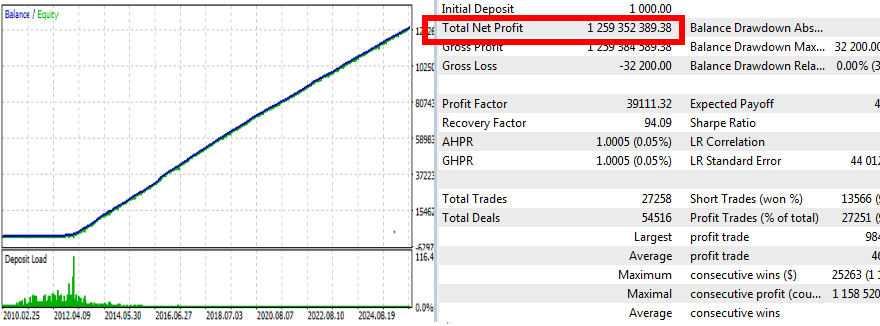
El resultado parece sencillamente absurdo.
Cientos de millones de beneficio.
Y no porque hayamos encontrado una estrategia de trading fantástica.
Simplemente dejamos que el sistema opere con lotes dinámicos en los días históricos cuyos resultados nos gustan, y quitamos los días cuyos resultados no nos gustan.
Esta es una demostración de cuánto se puede construir a partir de datos históricos cuando tú mismo eliges los días en los que permites que el sistema pierda.
¡Constrúyelo tú mismo y compruébalo!
En este EA, los días malos no están ocultos en el código: están en el campo Skip Days.
Pero el mismo principio también puede utilizarse dentro del código, donde el comprador no puede verlo.
Entonces, después de una gran pérdida, puede aparecer una versión nueva en Market y, en la sección What’s new de la actualización, leerse, por ejemplo:
"Improved performance"
o
"Fixed minor issues".
Allí puede escribirse cualquier cosa. Lo que cambia la prueba es la actualización, no las palabras que la acompañan. Después, el backtest de ese EA vuelve a parecer perfecto.
Si la fecha de la pérdida está codificada directamente dentro del Expert Advisor, no puedes verla en los parámetros ni desactivarla.
En mi artículo anterior explico con más detalle lo fácil que es construir técnicamente un backtest como este:
STOP! Backtests Lie. How to Make Any EA Look "Perfect" in 5 Seconds
https://www.mql5.com/en/blogs/post/769134
Por eso, el backtest que te muestran no siempre representa todo el historial del sistema.
Puede ser únicamente el historial de los días en que se permitió operar al sistema.
Compruébalo tú mismo: el día excluido
Encuentra un día con pérdidas en el backtest de tu EA.
Ejecuta la prueba durante todo el periodo.
Luego excluye esa fecha y vuelve a ejecutar la prueba.
Compara los resultados.
Un solo día puede cambiar considerablemente el aspecto de todo el backtest.
Pero ¿no se puede hacer esto de forma honesta?
Un procedimiento honesto —filtros, pruebas y comprobaciones— requiere tiempo.
Pero en este sistema no servirá de ayuda.
Si hay muy pocas pérdidas, no puedes averiguar qué tenían en común a partir de solo unos cuantos casos.
Un filtro construido sobre pocos casos aislados puede ajustarse al azar, no a un patrón real.
Si un sistema tuvo solo tres pérdidas en un año y excluimos esos tres días, no hemos mejorado el robot.
Simplemente hemos eliminado de las estadísticas la parte que no nos gustaba.
La próxima pérdida puede producirse en un día completamente distinto y por otro motivo.
Esto se llama Rare-Event Overfitting, es decir, sobreajuste a eventos poco frecuentes.
Cuanto más exactamente elimine el filtro las pérdidas pasadas, más frágil puede volverse.
La probabilidad de conseguir cero pérdidas en el futuro solo por filtrar las anteriores es prácticamente nula.
Más información sobre la sobreoptimización de backtests y su efecto sobre los resultados fuera del periodo de prueba:
Bailey, D., Borwein, J., Lopez de Prado, M., & Zhu, Q. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458–471.
SSRN — full text of the paper
Otra forma de prolongar la vida de una señal real y aplazar lo inevitable
Puedes reducir simplemente el número de días en los que el Expert Advisor puede operar.
Por ejemplo, limitar la operativa a determinados días de la semana.
Añadir un filtro de noticias.
No permitir operaciones a ciertas horas.
Cada uno de estos filtros puede parecer perfectamente razonable por separado.
Y también pueden ser útiles.
Pero hay que examinarlos también desde la perspectiva del marketing.
Cuantos menos días opere el Expert Advisor, menos oportunidades tendrá de perder.
Y cuantas menos pérdidas queden en la prueba, más fácil será conseguir un periodo largo sin pérdidas.
Esto es especialmente importante en un Loss-Delayed EA: cuanto más tiempo se consiga aplazar la gran pérdida, más impresionante parecerá la racha ganadora anterior.
¿Tienen los filtros una justificación lógica o simplemente reducen los días de operación para que la publicidad pueda seguir presumiendo durante más tiempo de lo bueno que es el sistema?
Por ejemplo, si el sistema no opera los viernes, solo negocia cuatro de cada cinco días laborables.
Eso significa que una misma racha ganadora, medida en días de negociación, se extiende aproximadamente un 25 % más en el calendario.
La racha no ha mejorado. Simplemente transcurre más despacio.
Pero ¿por qué también las curvas de las señales reales suelen parecer tan perfectas?
Hasta ahora hemos examinado lo que se puede hacer con el Expert Advisor y su backtest.
Pero en las señales de MQL5 ya se muestran estadísticas de una cuenta de trading real.
Por tanto, surge una pregunta lógica:
Si es una cuenta real, ¿por qué su curva de capital también puede parecer casi perfecta?
Aquí la manipulación se produce a otro nivel: no en el código del EA, sino en cómo se muestran las estadísticas de la cuenta.
Veamos una misma cuenta en dos vistas (Growth y Balance).
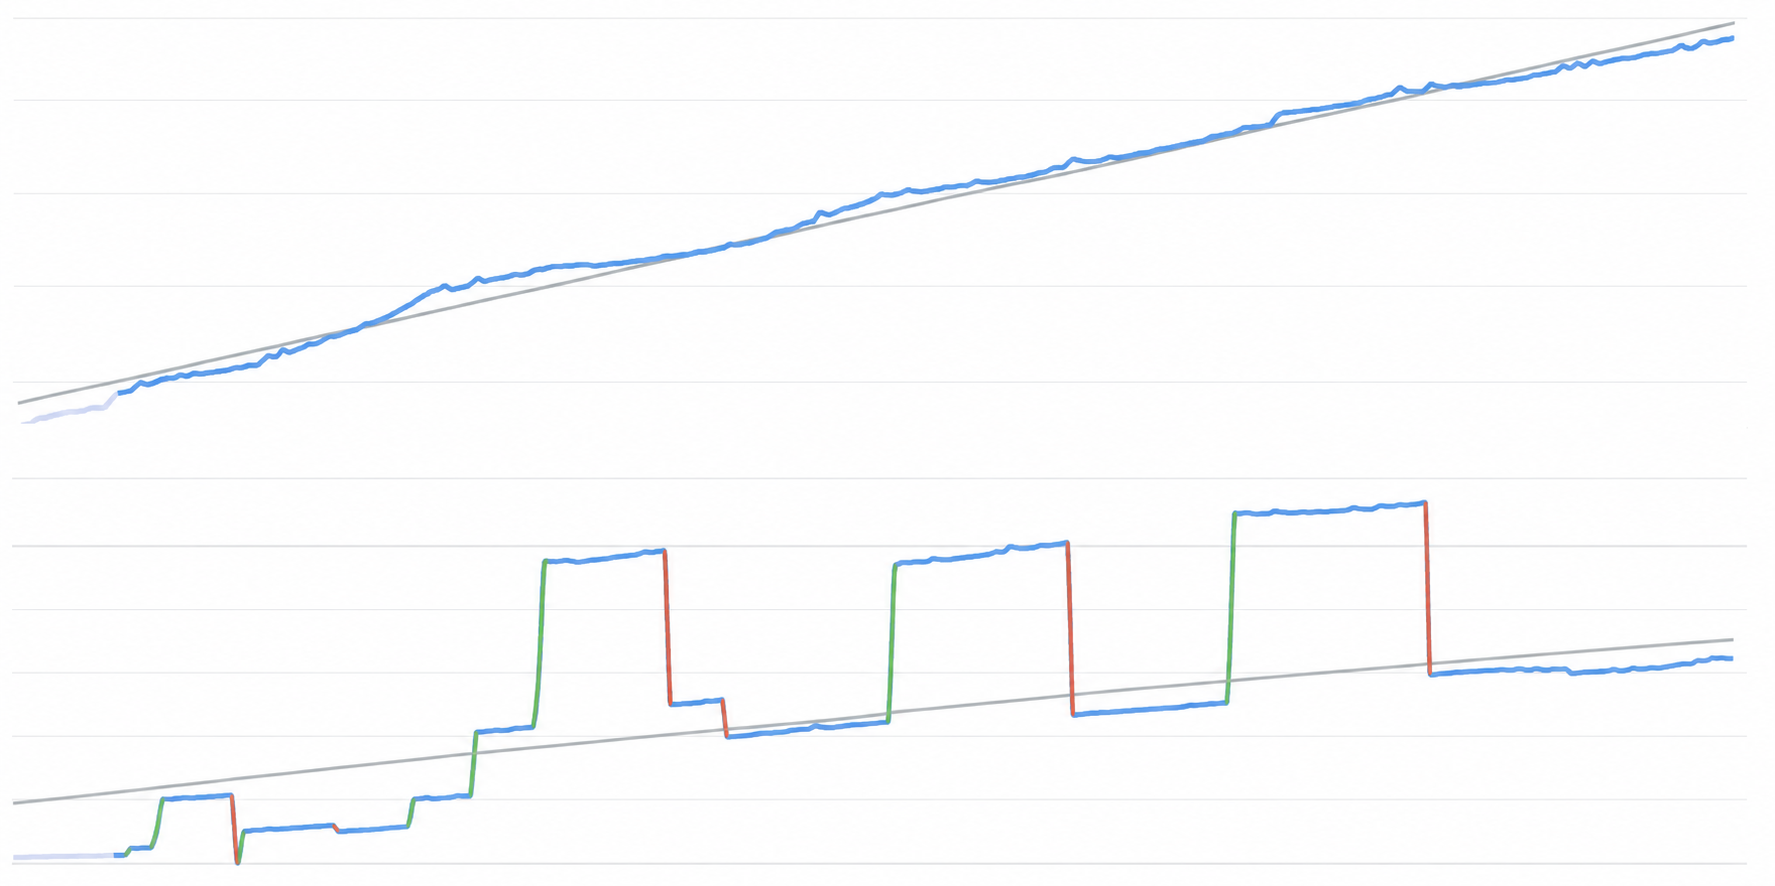
¿Ves la diferencia?
El resultado de la negociación no ha cambiado.
En la vista Growth, la curva parece subir suavemente, aunque la cuenta sufrió drawdowns durante el mismo periodo.
En la vista Balance, vemos varios depósitos y retiradas de fondos.
Y esto ya es una forma de manipulación completamente diferente.
En el próximo artículo de POM Education Series hablaremos de cómo los depósitos y las retiradas pueden utilizarse para construir una imagen estadística mucho más atractiva en las señales de MQL5.
Pero ya sabes que una curva bonita, por sí sola, no basta.
Hay que mirar qué es exactamente lo que ha construido esa curva.
Lo que sabes ahora
Ahora sabes:
- cómo las ganancias pequeñas y una gran pérdida pueden producir una tasa de aciertos altísima;
- cómo una entrada dividida en varias posiciones puede parecer una larga racha ganadora;
- cómo excluir periodos malos embellece un backtest;
- cómo reducir los días de negociación puede alargar una racha ganadora en el calendario;
- y por qué una curva bonita por sí sola no demuestra nada.
La próxima vez que veas un resultado perfecto de un EA, no mires solamente la curva.
Pregúntate: ¿es un Loss-Delayed EA?
Mira qué hay detrás de ella.
Esto no es más que el principio
Este es el primer artículo formativo de POM Education Series.
Tengo previsto continuar la serie y examinar otros métodos con los que se puede crear una impresión engañosa sobre la calidad de un EA.
Si no quieres perderte los próximos artículos, sigue el canal Pulse of Market en MQL5.
Si este artículo te ha resultado útil, compártelo con otros. De lo contrario, este tipo de información siempre queda solo al alcance de quienes ya la encontraron.
Canal Pulse of Market: https://www.mql5.com/en/channels/01a02c54cf2bdd01