Imperial Dominator
Diesen Artikel in einer anderen Sprache lesen:
English | Русский | 中文 | Español | Português | 日本語 | 한국어 | Français | Italiano | Türkçe | العربية | Bahasa Indonesia | ไทย
Unsere Gemeinschaft: Zum deutschen MQL5-Kanal
Imperial Dominator ist ein zu Schulungszwecken entwickelter EA, der gezielt die Handelsmethoden eines stark beworbenen Expert Advisors im MQL5 Market nachbildet. Er soll zeigen, wie beeindruckende Ergebnisse erhebliche Risiken verbergen können.
Möchten Sie wissen, welcher führende EA im MQL5 Market diese Methoden einsetzt? Schreiben Sie mir eine private Nachricht.
Alles, was in diesem Artikel beschrieben wird, können Sie im Strategy Tester mit der Market-Demoversion des EA selbst überprüfen.
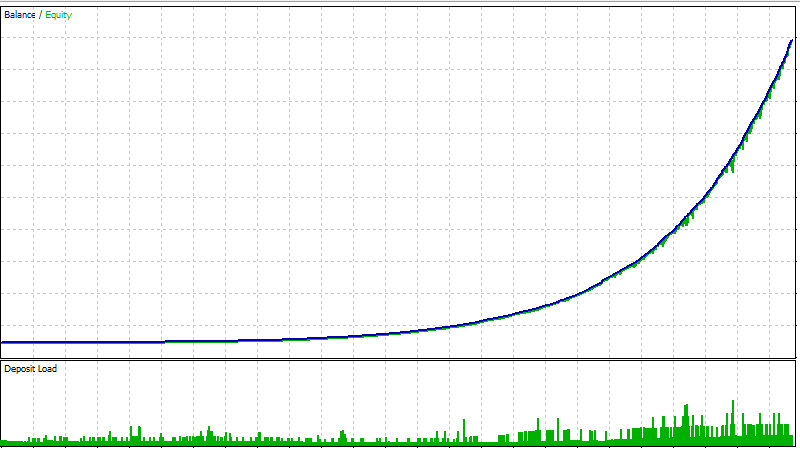
Dieses Diagramm stammt von genau dem Expert Advisor, um den es in diesem Artikel geht.
Die Drawdowns sind minimal. Die Kurve steigt gleichmäßig an.
Genau solche Diagramme werden gezeigt, wenn jemand etwas verkaufen möchte.
Nicht der Test hat dieses Ergebnis hervorgebracht. Ein Mensch hat es getan.
Und in diesem Artikel zeige ich, wie das funktioniert.
Der Expert Advisor ist verfügbar, und Sie können alles selbst nachvollziehen.
EA-Eingabeparameter erklärt
Zunächst: Was ist das überhaupt für ein EA?
Imperial Dominator ist ein einfacher Expert Advisor.
Einmal täglich um 11:00 Uhr (08:00 GMT) bildet er aus dem Hoch und Tief der letzten acht Stunden eine Preisspanne und platziert Buy-Stop- und Sell-Stop-Orders an deren Grenzen.
Jedes Signal wird auf sieben gleich große Orders mit festem Stop Loss und Take Profit aufgeteilt.
Offene Positionen haben einen nachgezogenen Stop Loss (Trailing Stop). Neue Gewinne werden genutzt, um ältere Verlustpositionen vorzeitig zu schließen.
Das ist alles.
Solchen Code kann man im Bereich MQL5 Freelance für einige Dutzend Dollar in Auftrag geben.
Im Market-Schaufenster treibt das Marketing – nicht der Code – den EA-Preis von einigen Dutzend auf mehrere Hundert Dollar.
Aber warum überhaupt einen solchen EA zeigen?
Weil wir uns in diesem Artikel nicht nur das Endergebnis ansehen.
Wir betrachten ein und denselben Expert Advisor und verfolgen Schritt für Schritt, wie dieses schöne Ergebnis entsteht.
Sie können den EA im MetaTrader 5 Strategy Tester ausführen, einzelne Trades untersuchen, Einstellungen ändern und meine Schlussfolgerungen überprüfen.
Sie müssen mir nicht einfach glauben.
Überprüfen Sie alles selbst.
Erste Ebene: das Verhältnis
Sehen Sie sich zunächst die Einstellungen an.
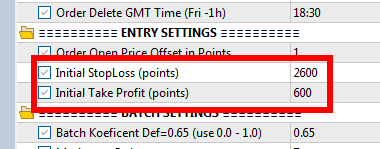
Der Take Profit beträgt 600 p, der Stop Loss dagegen 2600 p.
p = Preispunkte.
Das in den Einstellungen sichtbare Verhältnis beträgt also ungefähr 1 zu 4,3.
Bei einem anderen Expert Advisor können die Zahlen anders sein, bei ähnlichem Verhältnis aber genauso akzeptabel wirken.
Doch das ist nur die Schaufensterdekoration.
Die meisten Trades schließt dieses System nicht beim Take Profit von 600 Punkten.
Das tatsächliche Verhältnis zeigt sich erst in den Trades.
Sehen Sie sich einen einzelnen Trade an
Starten Sie einen visuellen Test und verfolgen Sie einen Trade vom Anfang bis zum Ende.
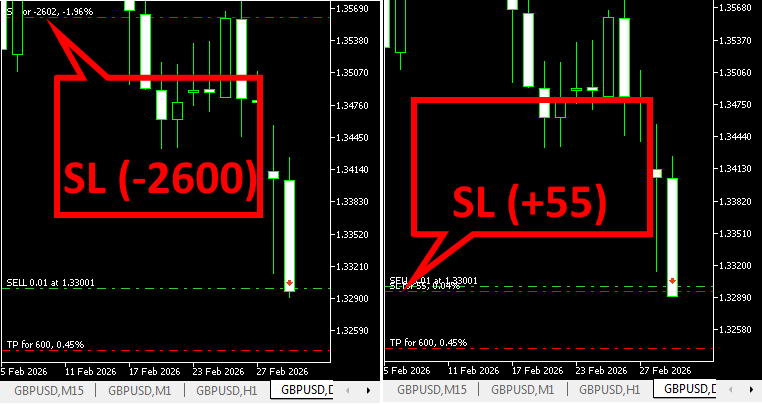
Die Position wird eröffnet.
Der Take Profit liegt bei 600 p – genau wie in den Einstellungen.
Der Kurs bewegt sich in die gewünschte Richtung.
Der Trailing Stop verschiebt den Stop Loss und sichert ungefähr 55 Punkte Gewinn.
Der Kurs kehrt um.
Die Position wird mit etwa 55 Punkten Gewinn geschlossen.
Der Take Profit von 600 p wurde nicht erreicht.
Und bei den meisten Trades wird er nicht erreicht.
In den Einstellungen sehen wir also:
600 p gegenüber 2600 p.
Im tatsächlichen Trade sehen wir dagegen:
etwa 55 p gegenüber 2600 p.
Das entspricht ungefähr 1 zu 47.
Um einen Verlust von 2600 Punkten mit Gewinnen von jeweils 55 Punkten auszugleichen, braucht man ungefähr 47 Gewinntrades.
Genau daher kommt die hohe Trefferquote.
Viele kleine Gewinne.
Seltene große Verluste.
Deshalb kann die Equity-Kurve so glatt aussehen.
Das System ist nicht besser geworden, nur weil es häufig gewinnt.
Es verliert lediglich selten – und wenn es verliert, fällt der Verlust groß aus.
Dieses Verhältnis sehen Sie nicht im Einstellungsfenster.
Sie können es nicht verstehen, indem Sie nur Take-Profit- und Stop-Loss-Werte betrachten.
Es wird sichtbar, wenn Sie einzelne Trades untersuchen.
Ein solches System würde ich einen Loss-Delayed EA nennen.
Das ist kein EA, der Verluste verhindert. Es ist ein EA, der sie möglichst lange hinauszögert.
Selbst überprüfen: Trades
Starten Sie den Expert Advisor im visuellen Modus und verfolgen Sie zehn Trades hintereinander.
Beobachten Sie, wo der Stop Loss nach einigen Minuten liegt und mit welchem Ergebnis die Position tatsächlich geschlossen wird.
Achten Sie nicht nur darauf, was in den Einstellungen steht.
Sehen Sie sich an, was mit dem Trade wirklich passiert.
Ein EA muss nicht jahrelang stabil laufen, um sich gut verkaufen zu lassen.
Er braucht nur einen Zeitraum, in dem er außergewöhnlich gut aussieht.
Ein Loss-Delayed EA kann einen solchen Zeitraum konstruktionsbedingt erzeugen: Die meisten Trades bringen kleine Gewinne, während der große Verlust aufgeschoben wird.
Eine lange Gewinnserie ist daher nicht nur ein gutes Ergebnis.
Sie kann zum Marketingfenster werden.
Kleine Konten mit kleinen Lotgrößen werden eigens für MQL5-Signale kontinuierlich betrieben. Sobald Verluste auftreten, wird das Konto aufgegeben und durch ein neues ersetzt.
Sobald eines dieser Konten jedoch eine längere verlustfreie Serie zeigt, beginnt die aktive Werbung.
In solchen Phasen wird das Signal möglichst lange am Leben gehalten, um möglichst viel zu verkaufen. Werden die Verluste zu groß, löscht man das Signal und macht Platz für das nächste, das bereits auf seinen Auftritt wartet.
Zweite Ebene: aufgeteilter Einstieg
Sehen Sie sich nun denselben Einstieg im Verlauf an.
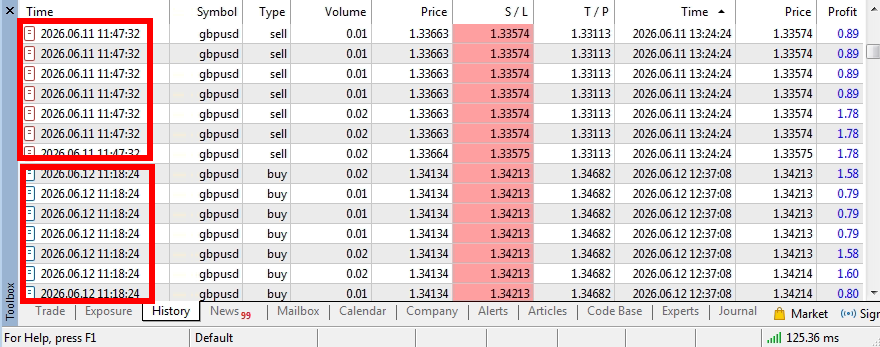
Erinnern Sie sich daran, dass jeder Einstieg in sieben Teile aufgeteilt wird?
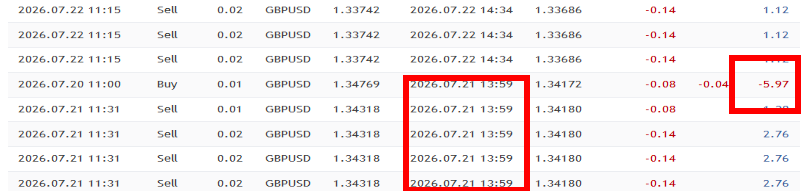
Im Verlauf erscheinen sieben Zeilen mit derselben Uhrzeit und demselben Preis.
Das ist, als würden Sie einen Kuchen kaufen und in sieben Stücke schneiden.
Sie haben nicht sieben Kuchen.
Sie haben immer noch nur einen Kuchen.
In der Handelshistorie sieht es aber wie sieben getrennte Trades aus.
Selbst überprüfen: aufgeteilter Einstieg
Öffnen Sie im Strategy Tester den Bereich Results und achten Sie auf Eröffnungszeit und -preis.
Stimmen mehrere Zeilen überein, kann es sich um einen Einstieg handeln, der in mehrere Positionen aufgeteilt wurde.
Dasselbe können Sie auf einer MQL5-Signalseite im Bereich Trading History prüfen.
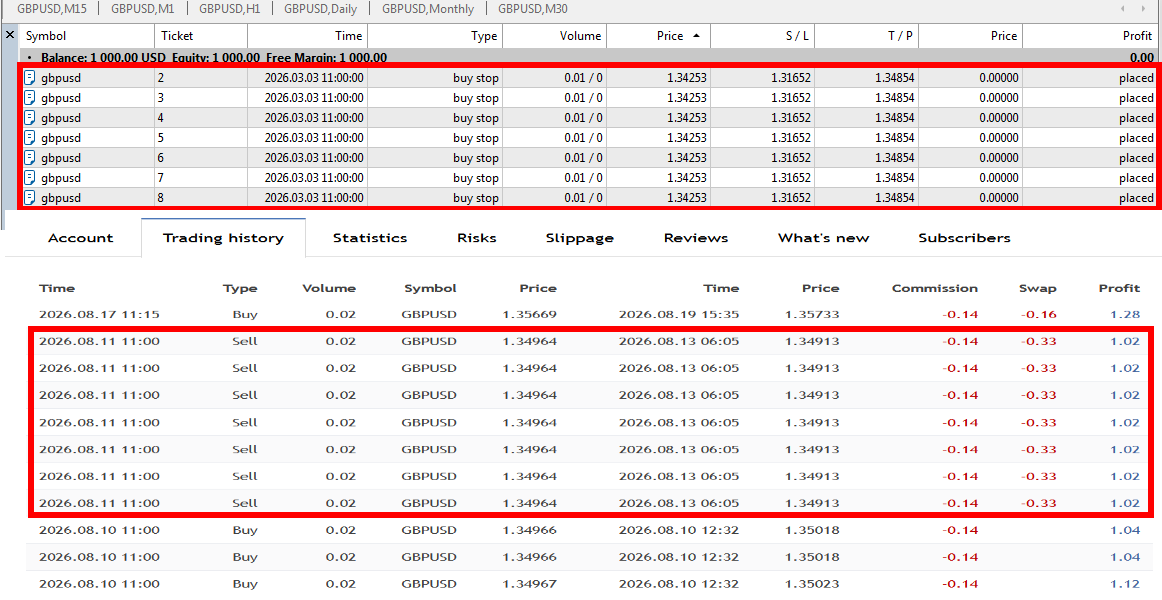
Warum das wichtig ist
Denn solche Gewinnserien machen sich im Marketing ausgesprochen gut.
Wenn ein Einstieg sieben profitable Positionen erzeugt, weist der Verlauf sieben Gewinne aus.
Das wirkt viel eindrucksvoller als ein einzelner Einstieg mit dem zusammengefassten Gewinn.
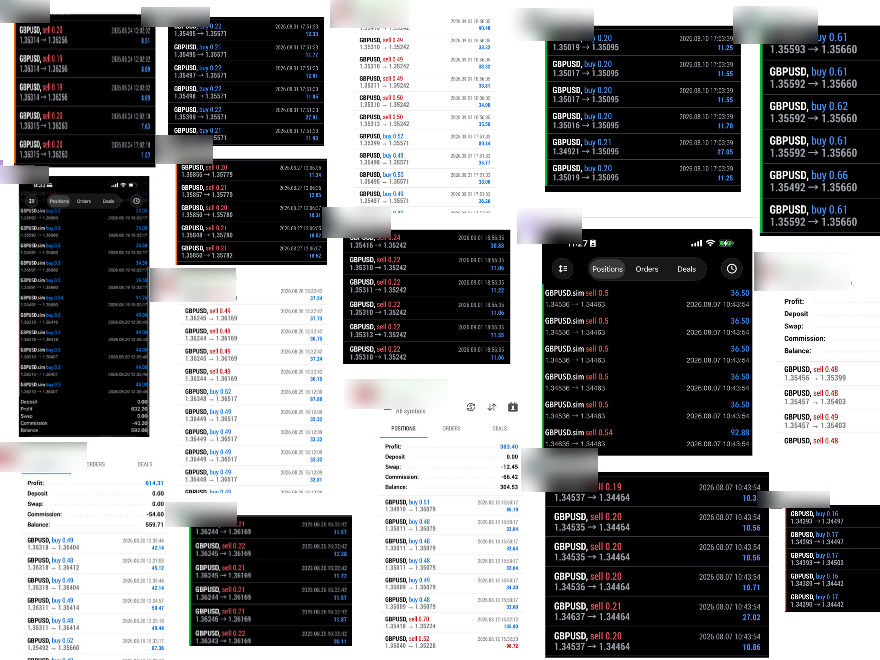
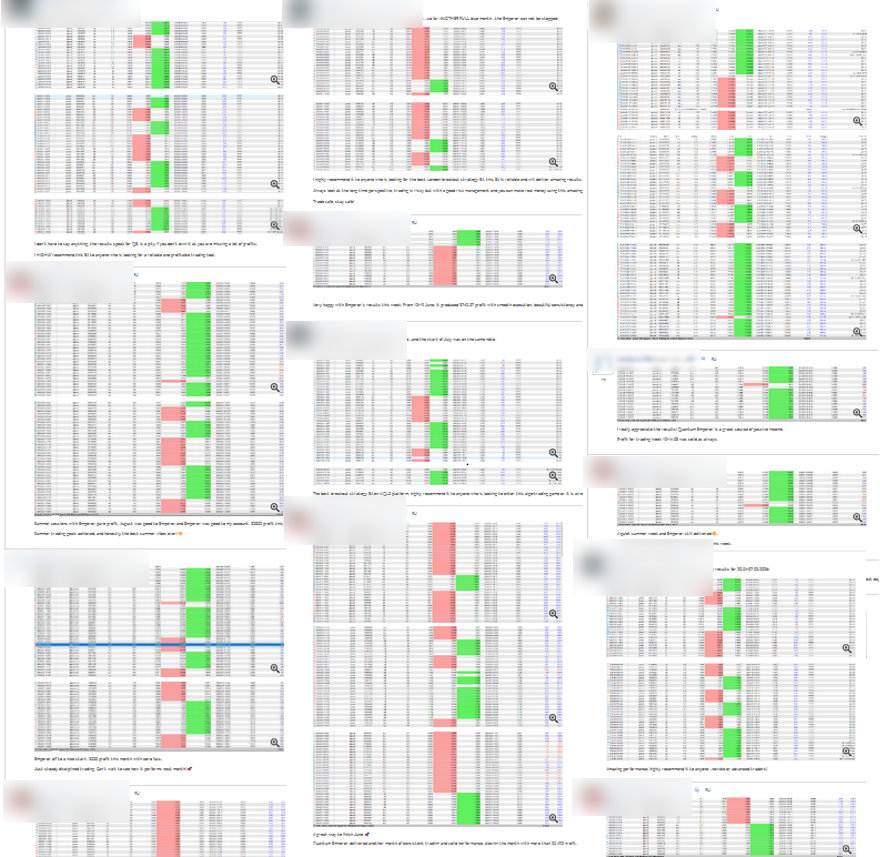
Solche Screenshots haben Sie bestimmt schon gesehen.
Eine Gewinnzeile nach der anderen, immer wieder von denselben Nutzern veröffentlicht. Aber wie entlarvt man diese Behauptungen?
Verlangen Sie Belege für die großen Lotgrößen, etwa den Verlauf eines echten Kontos bei MQL5 Signals oder einem anderen vertrauenswürdigen Signaldienst. Ohne überprüfbare Nachweise sollten Sie den Angaben nicht glauben.
Je mehr dieser Fragen unbeantwortet bleiben, desto weniger wissen Sie darüber, wie der EA wirklich handelt.
Ein hübscher Screenshot beweist nur, dass jemand einen hübschen Screenshot erstellt hat. Er beweist noch keine langfristige EA-Leistung.
Bevor Sie ein System anhand einer solchen Serie beurteilen, achten Sie auf Folgendes:
Wie viele unabhängige Einstiege gab es tatsächlich?
Sieben Positionen aus einem Einstieg sind keine sieben unabhängigen Gewinne.
Zum Beispiel kann es vierzig Tage lang überhaupt keinen Verlust geben.
Das klingt beeindruckend.
Es sagt aber noch immer wenig über das System aus.
Vielleicht ist es nur ein kleiner Ausschnitt aus einer viel längeren Handelshistorie.
Warum wird der Einstieg aufgeteilt?
Die Aufteilung hat auch einen praktischen Zweck.
Der Expert Advisor nutzt Gewinne neuerer Trades, um ältere Verlustpositionen noch vor deren Stop Loss zu schließen.
Ich könnte diesen Mechanismus so nennen:
„sophisticated unique Neural AI technique“
Klingt beeindruckend.
In Wirklichkeit ist das Prinzip einfach.
Wenn die neue Position Gewinn erzielt, kann dieser Gewinn genutzt werden, um den Verlust einer älteren Verlustposition zu verringern.
Je nach Zeitraum verbessert oder verschlechtert der Mechanismus das Ergebnis. Als Bestandteil der Strategie bietet er also keinen Wert.
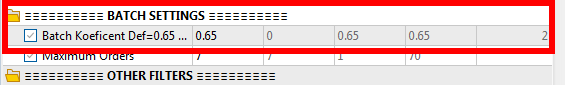
Im Strategy Tester lässt sich der Mechanismus im Optimierungsmodus deaktivieren, indem der Koeffizient auf 0 gesetzt wird (Batch Coefficient).
Vergleichen Sie die beiden Ergebnisse.
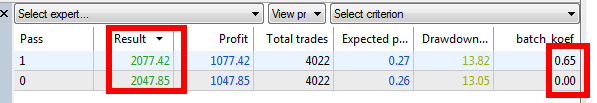
Der Unterschied in der Praxis ist gering.
Für Anfänger bleiben jedoch ein paar sichtbare Verluste übrig – und der EA wirkt glaubwürdiger als eine Kurve ganz ohne Drawdowns.
Noch ein wichtiger Punkt zu diesem Experiment.
Beim Imperial-Dominator-Signal setze ich auch meinen Recovery Booster ein.
Er ist nicht nur für diesen EA-Typ gedacht, sondern ein separates Recovery-Werkzeug, das sich auch mit anderen Strategien verwenden lässt.
Im Fall von Imperial Dominator nutze ich ihn bewusst, um dieses System länger am Leben zu halten und zu untersuchen, wie lange es sich durch einen Recovery-Mechanismus erhalten lässt, der die Handelshistorie analysiert.
Das ändert nichts am Wesen des Systems und beseitigt das Risiko nicht. Schlimmer noch: Ein solcher Mechanismus kann den Drawdown (DD) bei mehreren Verlusten in Folge stark beeinflussen (auf meinem Signal deutlich zu sehen).
Dritte Ebene: der Zeitraum
Die ersten beiden Ebenen erklären, warum die Kurve glatt aussehen kann.
Nicht aber, warum ein großer Einbruch völlig fehlen kann.
So sieht derselbe Test aus, wenn wir auch eine Verlustphase zeigen.
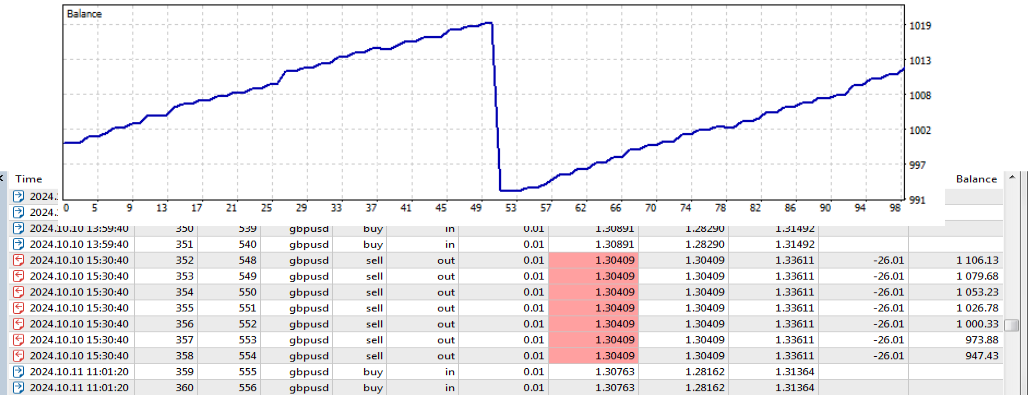
Das ist nur eine einzige Verlustphase.
Sehen wir uns nun an, was passiert, wenn der Expert Advisor an diesem Datum nicht handelt.
Imperial Dominator besitzt den Parameter Skip Days.
Er verhindert, dass der Expert Advisor an bestimmten Tagen neue Orders eröffnet.
Setzen Sie ihn auf Skip Days = 241002.
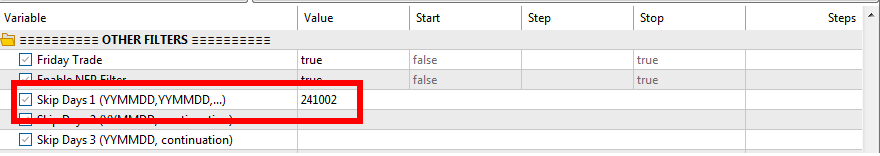
Tragen Sie das Datum ein, an dem der Expert Advisor nicht handeln soll.
Führen Sie den Test erneut aus.
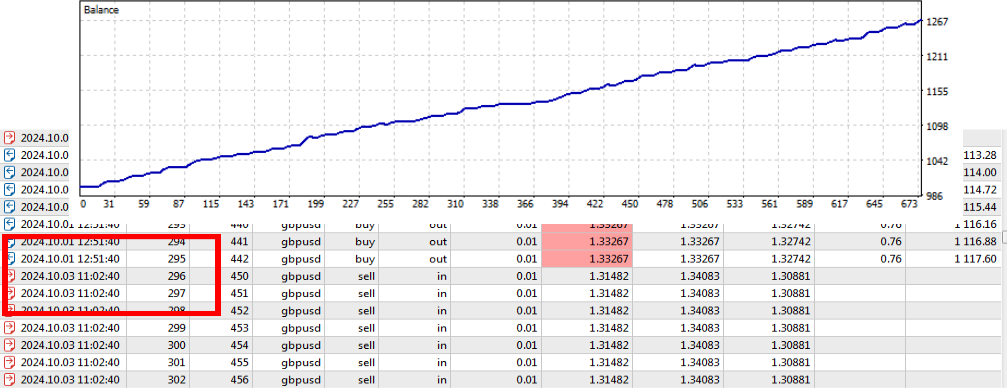
Der Einbruch ist verschwunden. Am 02.10.2024 gibt es keine offenen Positionen mehr.
Die Gewinnquote ist gestiegen.
Der maximale Drawdown ist gesunken, der Gewinn gestiegen und die Kurve sieht perfekt aus.
Und die Testzusammenfassung verrät nicht, dass dieser Tag ausgelassen wurde.
Und jetzt sehen Sie, wie weit man das treiben kann
Bisher haben wir nur eine Verlustphase entfernt.
Jetzt machen wir dasselbe mit jeder Verlustphase.
Wir verwenden einen Testzeitraum von 16 Jahren und eine dynamische Lotgröße.
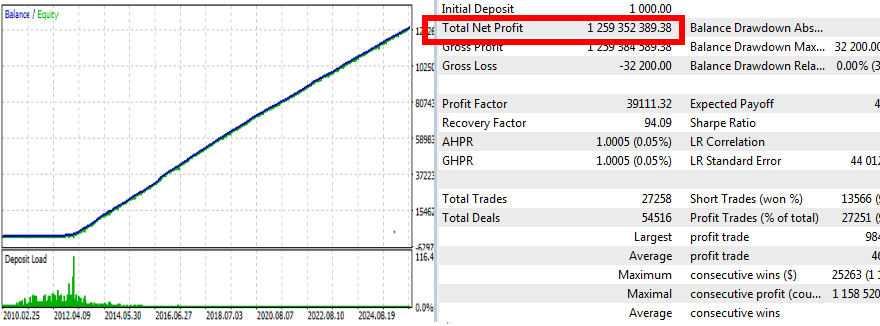
Das Ergebnis wirkt geradezu absurd.
Hunderte Millionen Gewinn.
Nicht etwa, weil wir eine fantastische Handelsstrategie gefunden hätten.
Wir lassen das System lediglich mit dynamischer Lotgröße an den historischen Tagen handeln, an denen uns das Ergebnis gefällt, und streichen die Tage, die uns nicht gefallen.
Dieses Beispiel zeigt, wie viel sich aus historischen Daten konstruieren lässt, wenn man selbst auswählt, an welchen Tagen ein System überhaupt verlieren durfte.
Bauen Sie es selbst nach und sehen Sie hin!
Bei diesem EA sind die schlechten Tage nicht im Code versteckt – sie stehen im Feld Skip Days.
Dasselbe Prinzip lässt sich jedoch auch im Code umsetzen, wo der Käufer es nicht sehen kann.
Nach einem großen Verlust kann dann eine neue Version auf der Market-Seite erscheinen, deren Update-Bereich What’s new beispielsweise Folgendes meldet:
„Improved performance“
oder
„Fixed minor issues“.
Dort kann alles Mögliche stehen. Entscheidend ist das Update selbst, nicht der danebenstehende Text. Danach sieht der Backtest dieses EA wieder perfekt aus.
Ist das Verlustdatum im Expert Advisor fest einprogrammiert, können Sie es weder in den Einstellungen sehen noch deaktivieren.
Wie einfach man einen solchen Backtest technisch erstellt, zeige ich ausführlicher in meinem früheren Artikel:
STOP! Backtests Lie. How to Make Any EA Look „Perfect“ in 5 Seconds
https://www.mql5.com/en/blogs/post/769134
Deshalb zeigt der präsentierte Backtest nicht unbedingt die vollständige Historie des Systems.
Er zeigt womöglich nur die Tage, an denen das System handeln durfte.
Selbst überprüfen: der übersprungene Tag
Suchen Sie einen Verlusttag im Backtest Ihres EA.
Führen Sie den Test über den gesamten Zeitraum aus.
Schließen Sie anschließend dieses Datum aus und starten Sie den Test erneut.
Vergleichen Sie die Ergebnisse.
Schon ein einziger Tag kann das Erscheinungsbild des gesamten Backtests erheblich verändern.
Aber kann man so etwas nicht auch ehrlich machen?
Ein ehrlicher Prozess mit Filtern, Tests und Prüfungen braucht Zeit.
Doch bei diesem System wird er nicht helfen.
Wenn Verluste sehr selten sind, lässt sich aus wenigen Fällen nicht erkennen, was sie gemeinsam hatten.
Ein Filter, der auf einigen wenigen Einzelfällen beruht, kann Zufall statt eines echten Musters erfassen.
Wenn ein System in einem Jahr nur drei Verluste hatte und wir genau diese drei Tage entfernen, haben wir den Roboter nicht verbessert.
Wir haben lediglich den Teil aus der Statistik entfernt, der uns nicht gefiel.
Der nächste Verlust kann an einem völlig anderen Tag und aus einem ganz anderen Grund eintreten.
Das nennt man Rare-Event Overfitting – eine Überanpassung an seltene Ereignisse.
Je präziser ein Filter vergangene Verluste beseitigt, desto anfälliger kann er werden.
Die Wahrscheinlichkeit, durch bloßes Herausfiltern früherer Verlusttage künftig überhaupt keine Verluste mehr zu erleiden, ist praktisch null.
Mehr zur Backtest-Überoptimierung und ihren Auswirkungen auf Ergebnisse außerhalb des Testzeitraums:
Bailey, D., Borwein, J., Lopez de Prado, M., & Zhu, Q. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458–471.
SSRN – Volltext der Veröffentlichung
Eine weitere Möglichkeit, ein Live-Signal länger am Leben zu halten und das Unvermeidliche hinauszuzögern
Man kann einfach die Anzahl der Tage reduzieren, an denen der Expert Advisor handeln darf.
Zum Beispiel den Handel auf einen bestimmten Wochentag beschränken.
Einen Nachrichtenfilter hinzufügen.
Den Handel zu bestimmten Uhrzeiten untersagen.
Jeder dieser Filter kann für sich genommen völlig plausibel wirken.
Und sie können durchaus sinnvoll sein.
Man sollte sie aber auch aus Marketingsicht betrachten.
Je seltener der Expert Advisor handelt, desto weniger Gelegenheiten gibt es für Verluste.
Und je weniger Verluste im Test verbleiben, desto leichter entsteht ein langer Zeitraum ohne Verluste.
Besonders wichtig ist das bei einem Loss-Delayed EA: Je länger sich der große Verlust aufschieben lässt, desto beeindruckender wirkt die vorherige Gewinnserie.
Haben die Filter eine nachvollziehbare Begründung, oder reduzieren sie lediglich die Handelstage, damit das Marketing länger erzählen kann, wie gut das System ist?
Handelt das System beispielsweise freitags nicht, bleiben nur vier von fünf Werktagen.
Dieselbe Gewinnserie, gemessen in Handelstagen, erstreckt sich damit über einen um etwa 25 % längeren Kalenderzeitraum.
Die Serie ist nicht besser geworden. Sie läuft nur langsamer ab.
Warum sehen Kurven echter Signalseiten so oft vollkommen glatt aus?
Bisher haben wir betrachtet, was sich am Expert Advisor selbst und an seinem Backtest verändern lässt.
Bei MQL5-Signalen sehen Sie dagegen bereits die Statistik eines realen Handelskontos.
Daraus ergibt sich eine naheliegende Frage:
Wenn es ein echtes Konto ist, warum kann auch seine Equity-Kurve nahezu perfekt aussehen?
Hier erfolgt die Manipulation auf einer anderen Ebene – nicht im EA-Code, sondern bei der Darstellung der Kontostatistik.
Sehen wir uns dasselbe Konto in zwei Ansichten an (Growth und Balance).
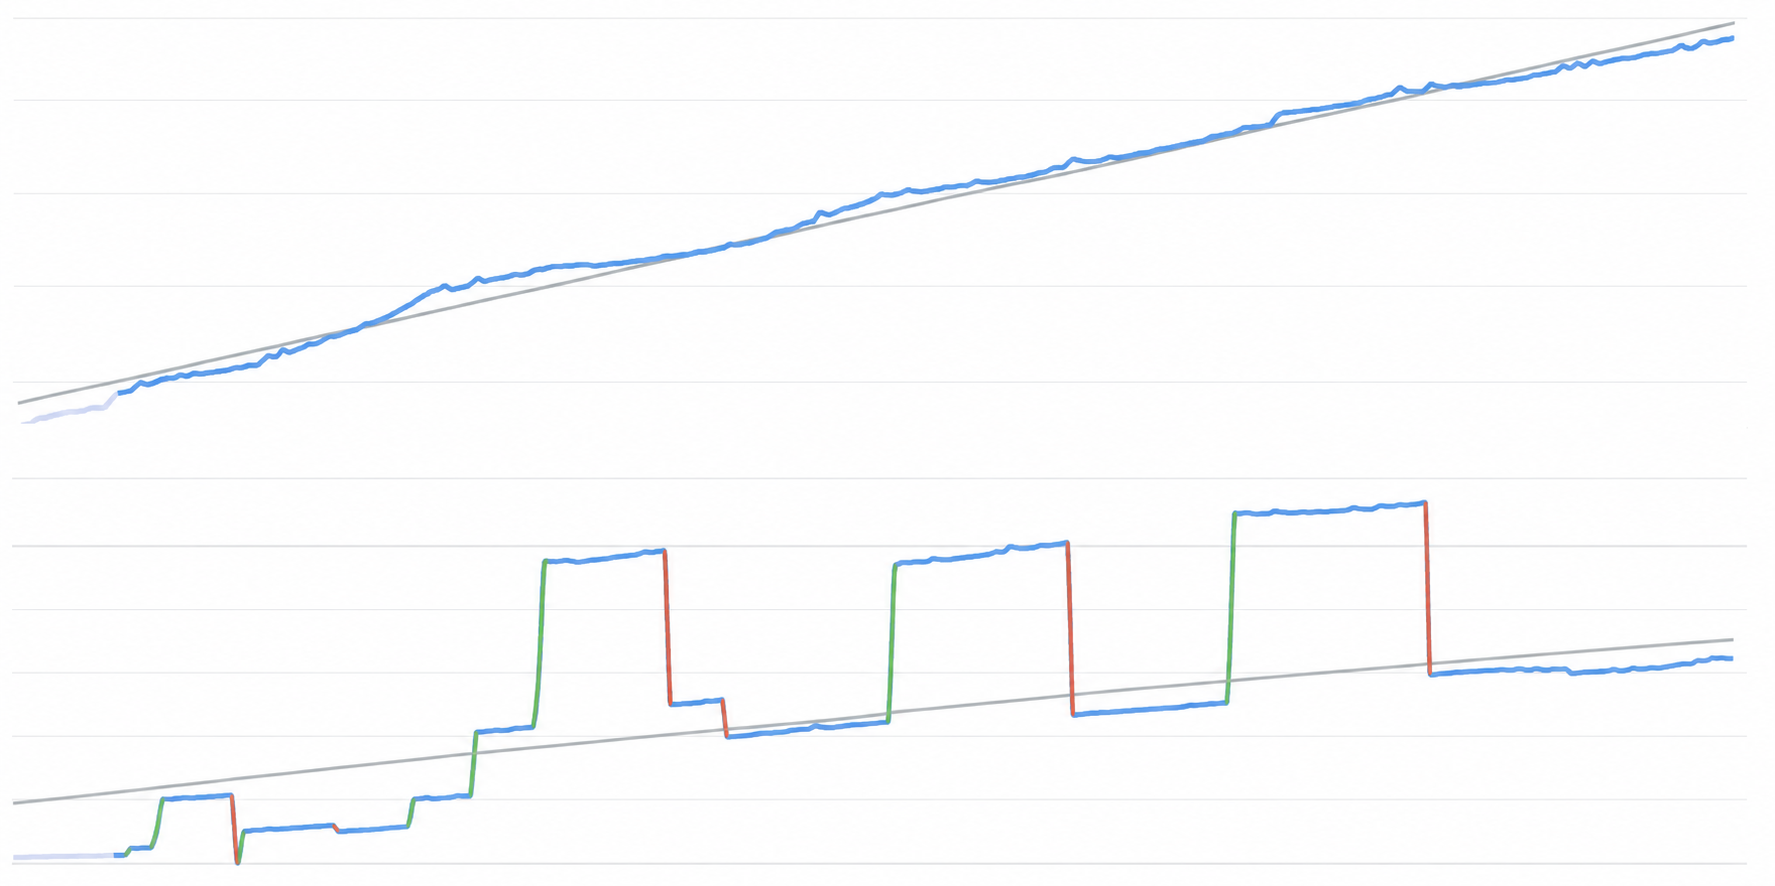
Erkennen Sie den Unterschied?
Das Handelsergebnis hat sich nicht geändert.
In der Ansicht Growth wirkt die Kurve gleichmäßig steigend, obwohl das Konto im selben Zeitraum Drawdowns hatte.
In der Ansicht Balance sehen wir mehrere Ein- und Auszahlungen.
Das ist bereits eine ganz andere Ebene der Manipulation.
Wie Ein- und Auszahlungen genutzt werden können, um in MQL5-Signalen ein viel schöneres statistisches Bild zu erzeugen, besprechen wir im nächsten Artikel der POM Education Series.
Aber Sie wissen schon jetzt, dass eine schöne Kurve allein nicht ausreicht.
Sie müssen untersuchen, wodurch diese Kurve tatsächlich entstanden ist.
Was Sie jetzt wissen
Sie wissen jetzt:
- wie kleine Gewinne und ein großer Verlust eine sehr hohe Gewinnquote erzeugen können;
- wie ein auf mehrere Positionen verteilter Einstieg wie eine lange Gewinnserie aussehen kann;
- wie das Ausklammern schlechter Zeiträume den Backtest schöner macht;
- wie weniger Handelstage eine Gewinnserie über einen längeren Kalenderzeitraum strecken können;
- und warum eine schöne Kurve allein nichts beweist.
Wenn Sie das nächste Mal ein perfektes EA-Ergebnis sehen, betrachten Sie nicht nur die Kurve.
Fragen Sie sich: Ist das ein Loss-Delayed EA?
Sehen Sie nach, was dahintersteckt.
Das ist erst der Anfang
Dies ist der erste Schulungsartikel der POM Education Series.
Ich plane, diese Reihe fortzusetzen und weitere Methoden zu untersuchen, die einen irreführenden Eindruck von der Qualität eines EA vermitteln können.
Wenn Sie die nächsten Artikel nicht verpassen möchten, folgen Sie dem Kanal Pulse of Market auf MQL5.
Wenn dieser Artikel für Sie hilfreich war, teilen Sie ihn mit anderen. Sonst bleibt solches Wissen immer nur bei denen, die es bereits gefunden haben.
Pulse of Market-Kanal: https://www.mql5.com/en/channels/01a02c54cf2bdd01