Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Modifizierter Grid-Hedge EA in MQL5 (Teil IV): Optimierung der einfachen Grid-Strategie (I)
In diesem vierten Teil greifen wir die zuvor entwickelten Simple Hedge und Simple Grid Expert Advisors (EAs) wieder auf. Wir konzentrieren uns darauf, den Simple Grid EA durch mathematische Analysen und einen Brute-Force-Ansatz zu verfeinern, mit dem Ziel, eine optimale Strategie anzuwenden. Dieser Artikel befasst sich eingehend mit der mathematischen Optimierung der Strategie und legt den Grundstein für die künftige Erforschung der kodierungsbasierten Optimierung in späteren Ausgaben.


Erstellen eines täglichen Drawdown-Limits EA in MQL5
Der Artikel beschreibt detailliert, wie die Erstellung eines Expert Advisors (EA) auf der Grundlage des Handelsalgorithmus umgesetzt werden kann. Dies hilft, das System im MQL5 zu automatisieren und die Kontrolle über den Daily Drawdown zu übernehmen.

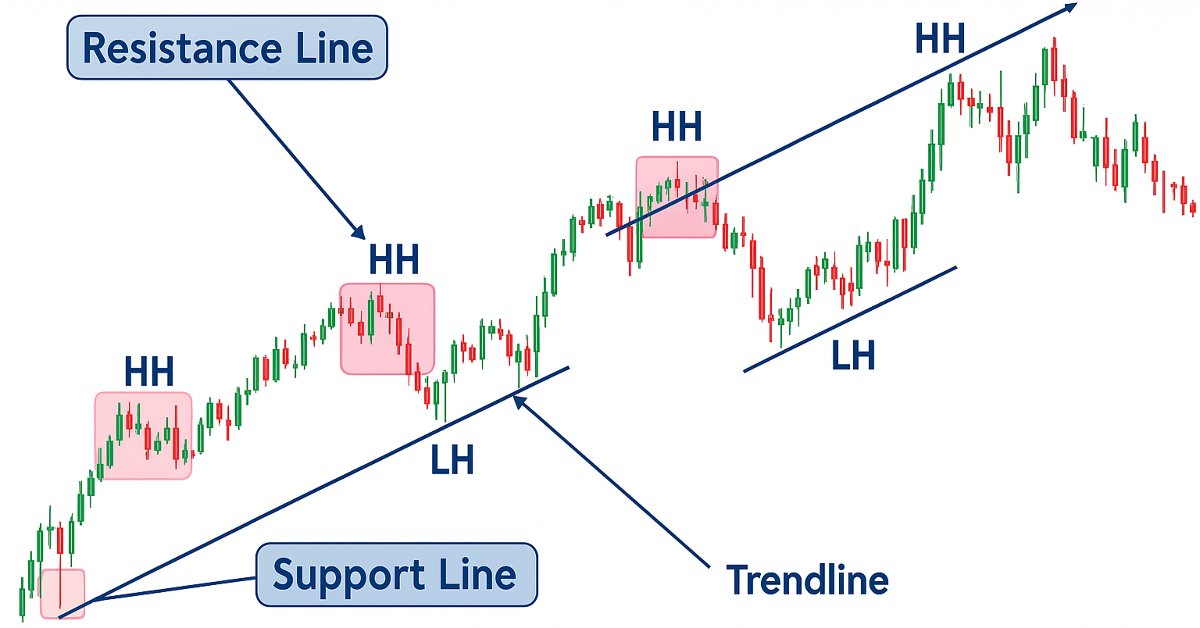
Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 19): ZigZag Analyzer
Jeder, der Preisaktionen handelt, verwendet Trendlinien manuell, um Trends zu bestätigen und potenzielle Wende- oder Fortsetzungsniveaus zu erkennen. In dieser Serie über die Entwicklung eines Preisaktionsanalyse-Toolkits stellen wir ein Tool vor, das sich auf das Zeichnen von schrägen Trendlinien zur einfachen Marktanalyse konzentriert. Dieses Tool vereinfacht den Prozess für Händler, indem es die wichtigsten Trends und Niveaus, die für eine wirksame Bewertung der Preisaktionen unerlässlich sind, klar umreißt.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 14): Hinzufügen des Volumens zum Preis (II)
Heute werden wir unserem EA weitere Ressourcen hinzufügen. Dieser interessante Artikel kann einige neue Ideen und Methoden zur Präsentation von Informationen liefern. Gleichzeitig kann es Ihnen helfen, kleinere Fehler in Ihren Projekten zu beheben.

Vom Neuling zum Experten: Die wesentliche Reise durch den MQL5-Handel
Entfalten Sie Ihr Potenzial! Sie sind von Möglichkeiten umgeben. Entdecken Sie die 3 wichtigsten Geheimnisse, um Ihre MQL5-Reise in Gang zu bringen oder auf die nächste Stufe zu heben. Lassen Sie uns in die Diskussion über Tipps und Tricks für Anfänger und Profis gleichermaßen eintauchen.


Neuronale Netze leicht gemacht (Teil 48): Methoden zur Verringerung der Überschätzung von Q-Funktionswerten
Im vorigen Artikel haben wir die DDPG-Methode vorgestellt, mit der Modelle in einem kontinuierlichen Aktionsraum trainiert werden können. Wie andere Q-Learning-Methoden neigt jedoch auch DDPG dazu, die Werte der Q-Funktion zu überschätzen. Dieses Problem führt häufig dazu, dass ein Agent mit einer suboptimalen Strategie ausgebildet wird. In diesem Artikel werden wir uns einige Ansätze zur Überwindung des genannten Problems ansehen.


Neuronale Netze leicht gemacht (Teil 58): Decision Transformer (DT)
Wir setzen das Studium der Methoden des Reinforcement Learning bzw. des Verstärkungslernens fort. In diesem Artikel werde ich mich auf einen etwas anderen Algorithmus konzentrieren, der die Politik des Agenten im Paradigma der Konstruktion einer Sequenz von Aktionen betrachtet.

Experimente mit neuronalen Netzen (Teil 2): Intelligente Optimierung neuronaler Netze
In diesem Artikel werde ich mit Hilfe von Experimenten und unkonventionellen Ansätzen ein profitables Handelssystem entwickeln und prüfen, ob neuronale Netze für Händler eine Hilfe sein können. Der MetaTrader 5 als ein autarkes Tool für den Einsatz neuronaler Netze im Handel.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 38): Bollinger Bands
Bollinger Bänder sind ein sehr gebräuchlicher Hüllkurven-Indikator, der von vielen Händlern verwendet wird, um Trades manuell zu platzieren und zu schließen. Wir untersuchen diesen Indikator, indem wir möglichst viele der verschiedenen möglichen Signale betrachten, die er erzeugt, und sehen, wie sie in einem von einem Assistenten zusammengestellten Expert Advisor verwendet werden können.

Entwicklung eines Replay Systems — Marktsimulation (Teil 16): Neues System der Klassen
Wir müssen unsere Arbeit besser organisieren. Der Code wächst, und wenn dies nicht jetzt geschieht, wird es unmöglich werden. Lasst uns teilen und erobern. MQL5 erlaubt die Verwendung von Klassen, die bei der Umsetzung dieser Aufgabe helfen, aber dafür müssen wir einige Kenntnisse über Klassen haben. Das, was Anfänger am meisten verwirrt, ist wahrscheinlich die Vererbung. In diesem Artikel werden wir uns ansehen, wie man diese Mechanismen auf praktische und einfache Weise nutzen kann.
Modified Grid-Hedge EA in MQL5 (Part III): Optimizing Simple Hedge Strategy (I)
In this third part, we revisit the Simple Hedge and Simple Grid Expert Advisors (EAs) developed earlier. Our focus shifts to refining the Simple Hedge EA through mathematical analysis and a brute force approach, aiming for optimal strategy usage. This article delves deep into the mathematical optimization of the strategy, setting the stage for future exploration of coding-based optimization in later installments.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 11): System von Kreuzaufträgen
In diesem Artikel werden wir ein System von Kreuzaufträgen (cross order system) erstellen. Es gibt eine Art von Vermögenswerten, die den Händlern das Leben sehr schwer macht - Terminkontrakte. Aber warum machen sie einem das Leben schwer?

Lernen Sie, wie man ein Handelssystem mit Bears Power entwirft
Willkommen zu einem neuen Artikel in unserer Serie über das Lernen, wie man ein Handelssystem durch die beliebtesten technischen Indikator hier ist ein neuer Artikel über das Lernen, wie man ein Handelssystem von Bears Power technischen Indikator zu entwerfen.

Experimente mit neuronalen Netzen (Teil 1): Die Geometrie neu betrachten
In diesem Artikel werde ich mit Hilfe von Experimenten und unkonventionellen Ansätzen ein profitables Handelssystem entwickeln und prüfen, ob neuronale Netze für Trader eine Hilfe sein können.


Techniken des MQL5-Assistenten, die Sie kennen sollten (Teil 02): Kohonen-Karten
Der Händler von heute ist ein Philomath, der fast immer (entweder bewusst oder unbewusst...) nach neuen Ideen sucht, sie ausprobiert, sich entscheidet, sie zu modifizieren oder zu verwerfen; ein explorativer Prozess, der einiges an Sorgfalt kosten sollte. Dies legt eindeutig einen hohen Stellenwert auf die Zeit des Händlers und die Notwendigkeit, Fehler zu vermeiden. Diese Artikelserie wird vorschlagen, dass der MQL5-Assistent eine Hauptstütze für Händler sein sollte. Warum? Denn der Händler spart nicht nur Zeit, indem er seine neuen Ideen mit dem MQL5-Assistenten zusammenstellt, und reduziert Fehler durch doppelte Codierung erheblich. Er ist letztendlich so eingestellt, dass er seine Energie auf die wenigen kritischen Bereiche seiner Handelsphilosophie konzentriert.


Techniken des MQL5-Assistenten, die Sie kennen sollten (Teil 03): Shannonsche Entropie
Der Händler von heute ist ein Philomath, der fast immer (entweder bewusst oder unbewusst...) nach neuen Ideen sucht, sie ausprobiert, sich entscheidet, sie zu modifizieren oder zu verwerfen; ein explorativer Prozess, der einiges an Sorgfalt kosten sollte. Diese Artikelserie wird vorschlagen, dass der MQL5-Assistent eine Hauptstütze für Händler sein sollte.

Automatisieren von Handelsstrategien in MQL5 (Teil 2): Das Breakout System Kumo mit Ichimoku und dem Awesome Oscillator
In diesem Artikel erstellen wir einen Expert Advisor (EA), der die Kumo Breakout-Strategie unter Verwendung des Indikators Ichimoku Kinko Hyo und des Awesome Oscillators automatisiert. Wir gehen durch den Prozess der Initialisierung von Indikator-Handles, der Erkennung von Ausbruchsbedingungen und der Codierung von automatischen Handelsein- und -ausgängen. Zusätzlich implementieren wir Trailing-Stops und die Positionsmanagement-Logik, um die Leistung des EA und seine Anpassungsfähigkeit an die Marktbedingungen zu verbessern.

Kategorientheorie in MQL5 (Teil 22): Ein anderer Blick auf gleitende Durchschnitte
In diesem Artikel versuchen wir, die in dieser Reihe behandelten Konzepte zu vereinfachen, indem wir uns auf einen einzigen Indikator beschränken, der am häufigsten vorkommt und wahrscheinlich am leichtesten zu verstehen ist. Der gleitende Durchschnitt. Dabei betrachten wir die Bedeutung und die möglichen Anwendungen von vertikalen natürlichen Transformationen.

Neuronale Netze leicht gemacht (Teil 53): Aufteilung der Belohnung
Wir haben bereits mehrfach darüber gesprochen, wie wichtig die richtige Wahl der Belohnungsfunktion ist, mit der wir das gewünschte Verhalten des Agenten anregen, indem wir Belohnungen oder Bestrafungen für einzelne Aktionen hinzufügen. Aber die Frage nach der Entschlüsselung unserer Signale durch den Agenten bleibt offen. In diesem Artikel geht es um die Aufteilung der Belohnung im Sinne der Übertragung einzelner Signale an den trainierten Agenten.


Aufbau des Kerzenmodells Trend-Constraint (Teil 4): Anpassen des Anzeigestils für jede Trendwelle
In diesem Artikel werden wir die Möglichkeiten der leistungsstarken MQL5-Sprache beim Zeichnen verschiedener Indikatorstile in Meta Trader 5 untersuchen. Wir werden uns auch mit Skripten beschäftigen und wie sie in unserem Modell verwendet werden können.

Zeitreihen in der Bibliothek DoEasy (Teil 56): Nutzerdefiniertes Indikatorobjekt, das die Daten von Indikatorobjekten aus der Kollektion holt
In dem Artikel wird das Erstellen des nutzerdefinierten Indikatorobjekts für die Verwendung in EAs erklärt. Lassen Sie uns die Bibliotheksklassen leicht verbessern und Methoden hinzufügen, um Daten von Indikatorobjekten in EAs zu erhalten.


William-Gann-Methoden (Teil II): Gann Square Indikator erstellen
Wir werden einen Indikator erstellen, der auf dem Gann‘schen 9er-Quadrat basiert, das durch Quadrieren von Zeit und Preis gebildet wird. Wir werden den Code vorbereiten und den Indikator in der Plattform in verschiedenen Zeitintervallen testen.


Kategorientheorie in MQL5 (Teil 23): Ein anderer Blick auf den doppelten exponentiellen gleitenden Durchschnitt
In diesem Artikel setzen wir unser Thema vom letzten Mal fort, indem wir uns mit alltäglichen Handelsindikatoren befassen, die wir in einem „neuen“ Licht betrachten. Wir befassen uns in diesem Beitrag mit der horizontalen Zusammensetzung natürlicher Transformationen, und der beste Indikator dafür, der das soeben behandelte Thema noch erweitert, ist der doppelte exponentielle gleitende Durchschnitt (DEMA).

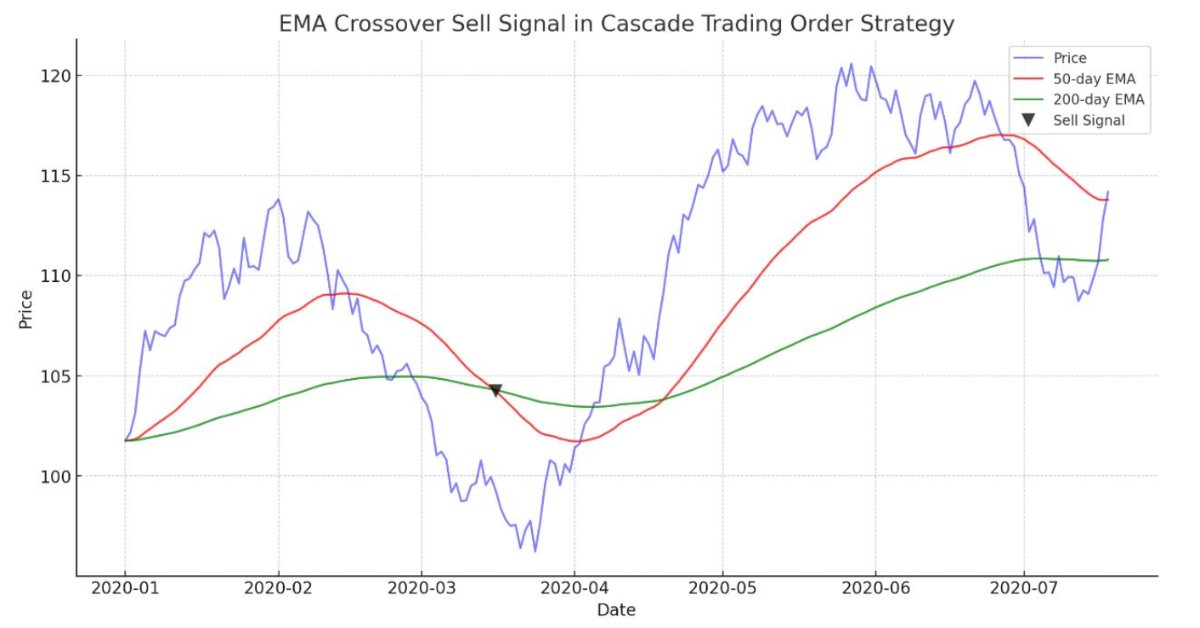
Handelsstrategie kaskadierender Aufträge basierend auf EMA Crossovers für MetaTrader 5
Der Artikel demonstriert einen automatisierten Algorithmus, der auf dem Kreuzen von EMAs für MetaTrader 5 basiert. Detaillierte Informationen zu allen Aspekten der Demonstration eines Expert Advisors in MQL5 und dem Testen in MetaTrader 5 - von der Analyse des Preisbereichsverhaltens bis zum Risikomanagement.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 27): Gleitende Durchschnitte und der Anstellwinkel (Angle of Attack)
Der Anstellwinkel oder engl. „Angle of Attack“ ist eine oft zitierte Kennzahl, deren Steilheit stark mit der Stärke eines vorherrschenden Trends korreliert. Wir sehen uns an, wie es allgemein verwendet und verstanden wird, und untersuchen, ob es Änderungen gibt, die in der Art und Weise, wie es gemessen wird, zum Nutzen eines Handelssystems, das es verwendet, eingeführt werden könnten.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 28): Der Zukunft entgegen (III)
Es gibt noch eine Aufgabe, der unser Auftragssystem nicht gewachsen ist, aber wir werden das ENDLICH verstehen. Der MetaTrader 5 bietet ein Ticketsystem, das die Erstellung und Korrektur von Auftragswerten ermöglicht. Die Idee ist, einen Expert Advisor zu haben, der das gleiche Ticketsystem schneller und effizienter machen würde.


Ihrer eigenes LLM in einen EA integrieren (Teil 5): Handelsstrategie mit LLMs(I) entwickeln und testen – Feinabstimmung
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


Quantitative Analyse in MQL5: Implementierung eines vielversprechenden Algorithmus
Wir werden der Frage nachgehen, was eine quantitative Analyse ist und wie sie von den wichtigsten Akteuren eingesetzt wird. Wir werden einen der Algorithmen für die quantitative Analyse in der Sprache MQL5 erstellen.

Kausalschluss in den Problemen bei Zeitreihenklassifizierungen
In diesem Artikel werden wir uns mit der Theorie des Kausalschlusses unter Verwendung von maschinellem Lernen sowie mit der Implementierung des nutzerdefinierten Ansatzes in Python befassen. Kausalschlüsse und kausales Denken haben ihre Wurzeln in der Philosophie und Psychologie und spielen eine wichtige Rolle für unser Verständnis der Realität.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 6): Automatisieren der Auswahl einer Instanzgruppe
Nach der Optimierung der Handelsstrategie erhalten wir eine Reihe von Parametern. Wir können sie verwenden, um mehrere Instanzen von Handelsstrategien zu erstellen, die in einem EA kombiniert werden. Früher haben wir das manuell gemacht. Hier werden wir versuchen, diesen Prozess zu automatisieren.


Neuronale Netze leicht gemacht (Teil 66): Explorationsprobleme beim Offline-Lernen
Modelle werden offline mit Daten aus einem vorbereiteten Trainingsdatensatz trainiert. Dies bietet zwar gewisse Vorteile, hat aber den Nachteil, dass die Informationen über die Umgebung stark auf die Größe des Trainingsdatensatzes komprimiert werden. Das wiederum schränkt die Möglichkeiten der Erkundung ein. In diesem Artikel wird eine Methode vorgestellt, die es ermöglicht, einen Trainingsdatensatz mit möglichst unterschiedlichen Daten zu füllen.


Datenwissenschaft und maschinelles Lernen (Teil 16): Ein frischer Blick auf die Entscheidungsbäume
Tauchen wir ein in die komplizierte Welt der Entscheidungsbäume in der neuesten Folge unserer Serie über Datenwissenschaft und maschinelles Lernen. Dieser Artikel ist auf Händler zugeschnitten, die nach strategischen Einsichten suchen, und dient als umfassende Zusammenfassung, die die wichtige Rolle von Entscheidungsbäumen bei der Analyse von Markttrends beleuchtet. Wir erforschen die Wurzeln und Äste dieser algorithmischen Bäume und erschließen Sie deren Potenzial zur Verbesserung Ihrer Handelsentscheidungen. Erleben Sie mit uns eine erfrischende Perspektive auf Entscheidungsbäume und entdecken Sie, wie sie Ihnen bei der Navigation durch die Komplexität der Finanzmärkte behilflich sein können.

Automatisieren von Handelsstrategien in MQL5 (Teil 14): Stapelstrategie für den Handel mit statistischen MACD-RSI-Methoden
In diesem Artikel stellen wir die Stapelstrategie des Handels (Trading-Layering) vor, die MACD- und RSI-Indikatoren mit statistischen Methoden kombiniert, um den dynamischen Handel in MQL5 zu automatisieren. Wir untersuchen die Architektur dieses kaskadierenden Ansatzes, erläutern seine Implementierung anhand wichtiger Codesegmente und geben dem Leser eine Anleitung für die Backtests, um die Leistung zu optimieren. Abschließend wird das Potenzial der Strategie hervorgehoben und die Voraussetzungen für weitere Verbesserungen im automatisierten Handel geschaffen.

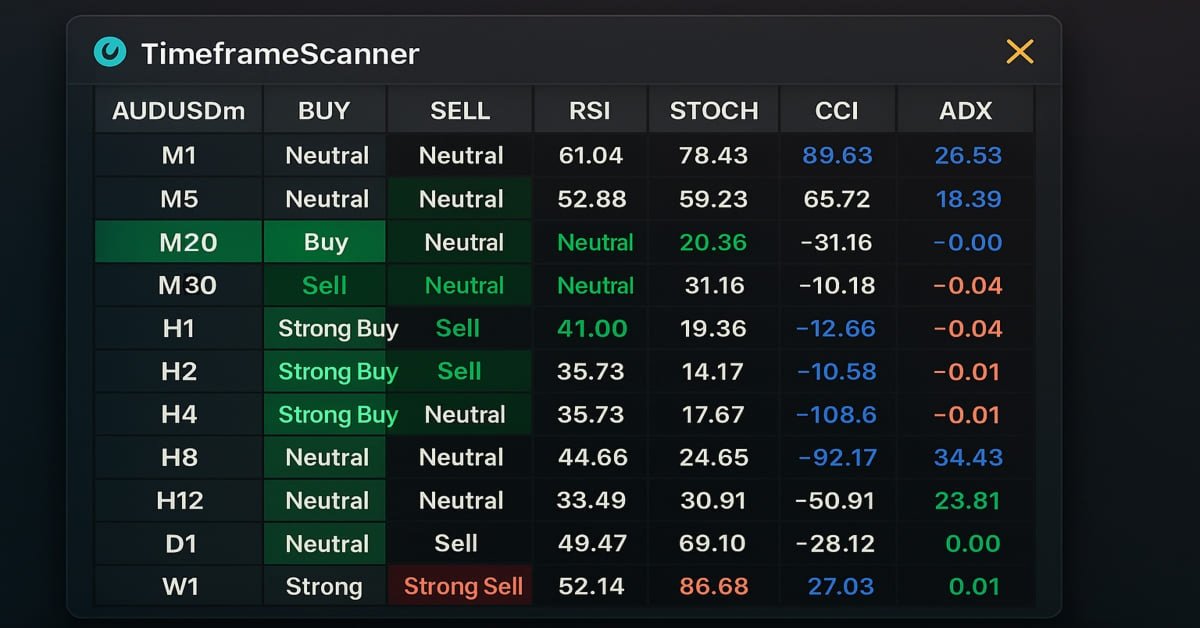
MQL5-Handelswerkzeuge (Teil 3): Aufbau eines Multi-Timeframe Scanner Dashboards für den strategischen Handel
In diesem Artikel bauen wir ein Multi-Timeframe-Scanner-Dashboard in MQL5, um Handelssignale in Echtzeit anzuzeigen. Wir planen eine interaktive Gitterschnittstelle, implementieren Signalberechnungen mit mehreren Indikatoren und fügen eine Schaltfläche zum Schließen hinzu. Der Artikel schließt mit Backtests und strategischen Handelsvorteilen

Neuinterpretation klassischer Strategien in Python: Das Kreuzen von MAs
In diesem Artikel wird die klassische Kreuzungsstrategie von gleitenden Durchschnitten erneut untersucht, um ihre aktuelle Wirksamkeit zu bewerten. Angesichts der langen Zeit, die seit ihrer Einführung vergangen ist, untersuchen wir die potenziellen Verbesserungen, die KI für diese traditionelle Handelsstrategie bringen kann. Durch den Einsatz von KI-Techniken wollen wir fortschrittliche Vorhersagefähigkeiten nutzen, um Einstiegs- und Ausstiegspunkte für den Handel zu optimieren, sich an unterschiedliche Marktbedingungen anzupassen und die Gesamtperformance im Vergleich zu herkömmlichen Ansätzen zu verbessern.

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 71): Verwendung der Muster des MACD und des OBV
Die Oszillatoren Moving-Average-Convergence-Divergence (MACD) und On-Balance-Volume (OBV) sind ein weiteres Paar von Indikatoren, die in Verbindung mit einem MQL5 Expert Advisor verwendet werden können. Wie in dieser Artikelserie üblich, ist diese Paarung komplementär, wobei der MACD die Trends bestätigt, während der OBV das Volumen überprüft. Wie üblich verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu erstellen und zu testen.


Vom Neuling zum Experten: Implementierung von Fibonacci-Strategien im Post-NFP-Handel
Auf den Finanzmärkten bleiben Retracements eine grundlegende Kraft: Kurse neigen dazu, nach Bewegungen jeder Größenordnung zurückzulaufen. Da Form und Tiefe eines Retracements ungewiss sind, stützen sich Händler auf mehrere Fibonacci-Niveaus mit unterschiedlicher Einflusswahrscheinlichkeit. Dieser Beitrag stellt eine verfeinerte Fibonacci-Strategie vor, die ereignisgetriebenes Marktverhalten einbezieht, um nach wichtigen Wirtschaftsnachrichten verlässlichere Ein- und Ausstiege zu finden.

Neuronale Netze leicht gemacht (Teil 24): Verbesserung des Instruments für Transfer Learning
Im vorigen Artikel haben wir ein Tool zum Erstellen und Bearbeiten der Architektur neuronaler Netze entwickelt. Heute werden wir die Arbeit an diesem Instrument fortsetzen. Wir werden versuchen, sie nutzerfreundlicher zu gestalten. Dies mag ein Schritt weg von unserem Thema sein. Aber ist es nicht so, dass ein gut organisierter Arbeitsplatz eine wichtige Rolle bei der Erreichung dieses Ziels spielt?


Risikomanager für den manuellen Handel
In diesem Artikel wird detailliert beschrieben, wie man eine Risikomanager-Klasse für den manuellen Handel von Grund auf schreibt. Diese Klasse kann auch als Basisklasse für die Vererbung durch algorithmische Händler verwendet werden, die automatisierte Programme einsetzen.


Neuronale Netze leicht gemacht (Teil 72): Entwicklungsvorhersage in verrauschten Umgebungen
Die Qualität der Vorhersage zukünftiger Zustände spielt eine wichtige Rolle bei der Methode des Goal-Conditioned Predictive Coding, die wir im vorherigen Artikel besprochen haben. In diesem Artikel möchte ich Ihnen einen Algorithmus vorstellen, der die Vorhersagequalität in stochastischen Umgebungen, wie z. B. den Finanzmärkten, erheblich verbessern kann.