ORB Framework
- 专家
- 版本: 1.0
- 激活: 5

ORB Framework - 开盘区间突破,先测试,再交易
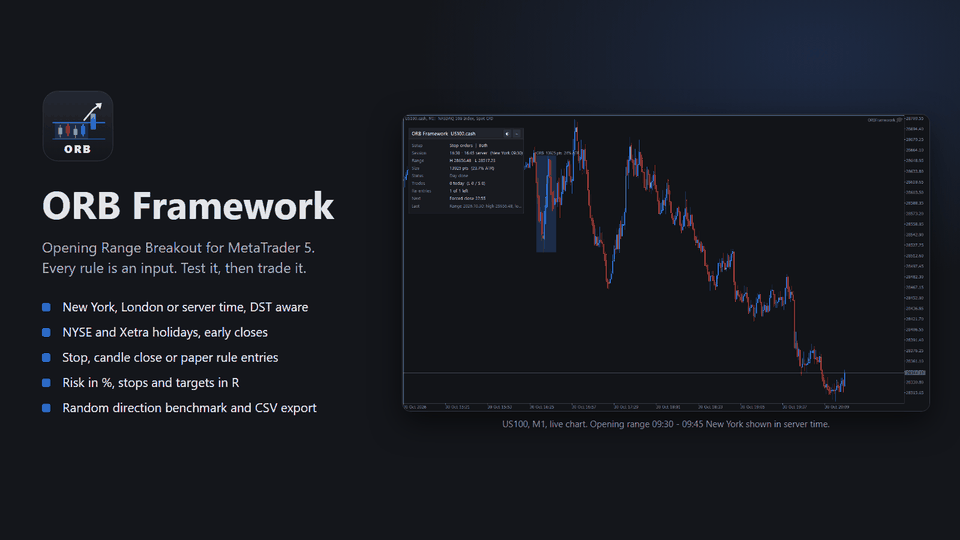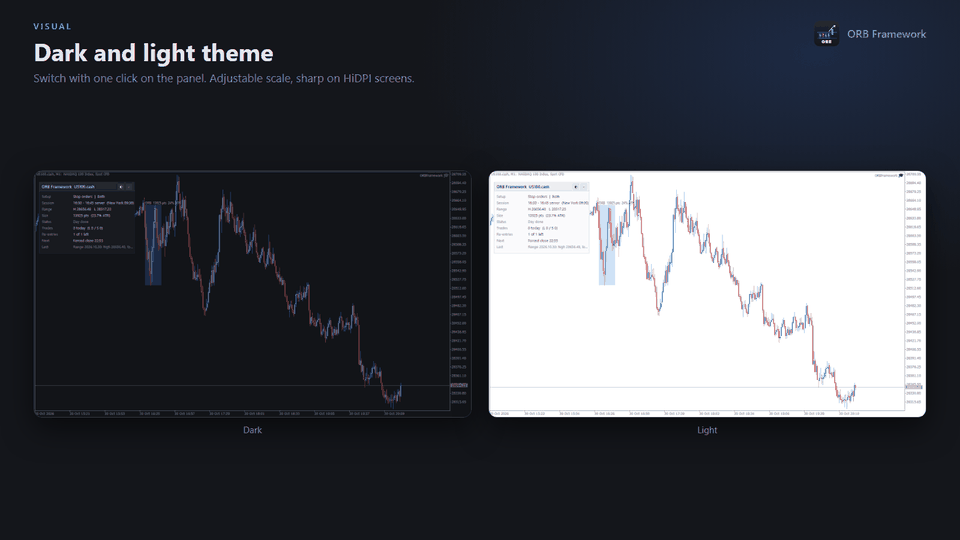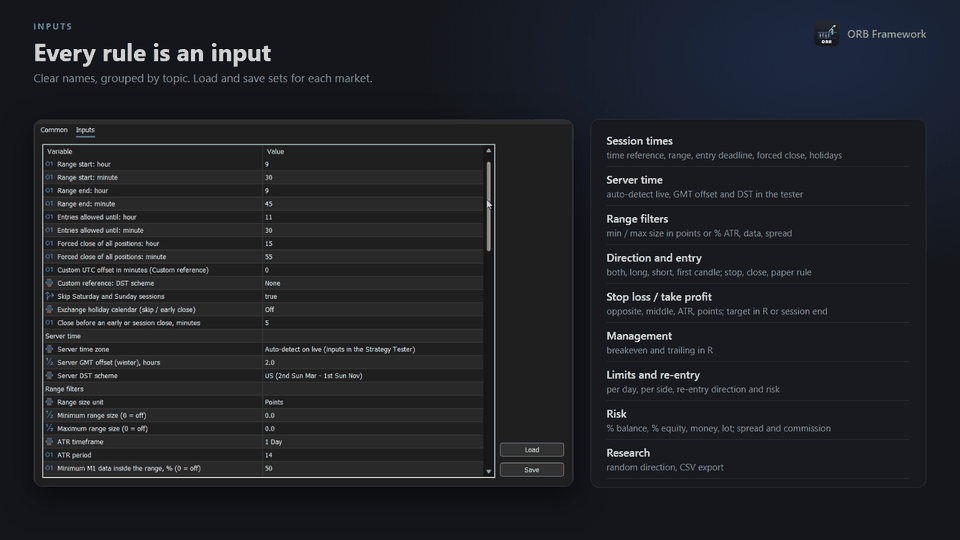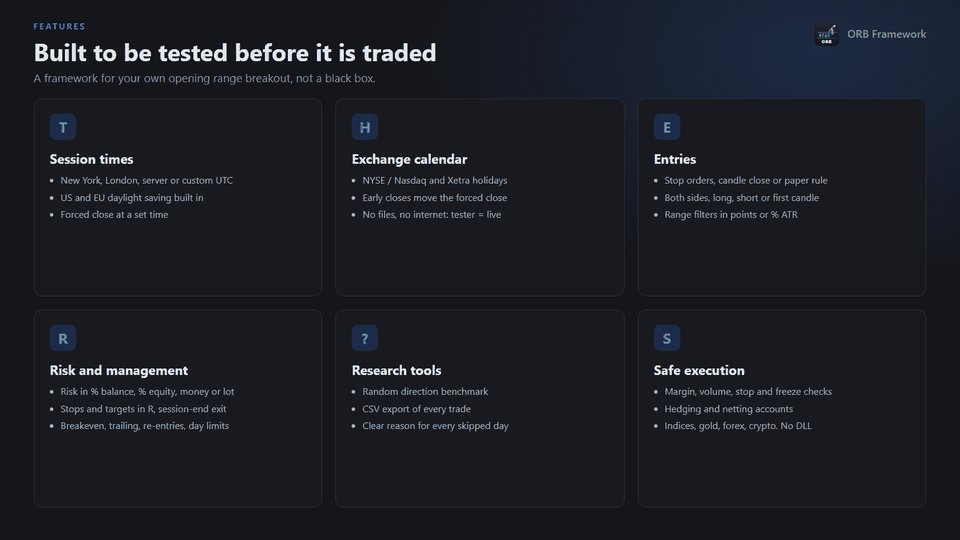
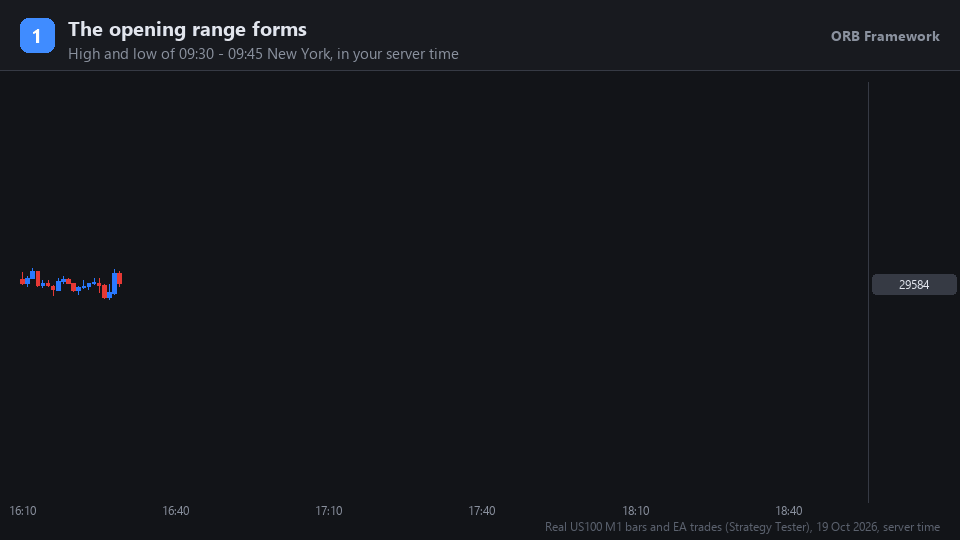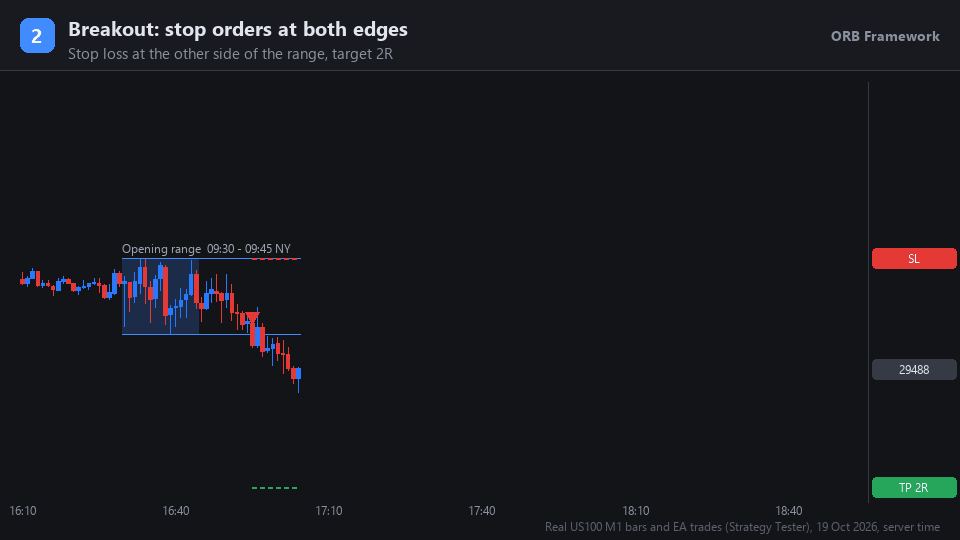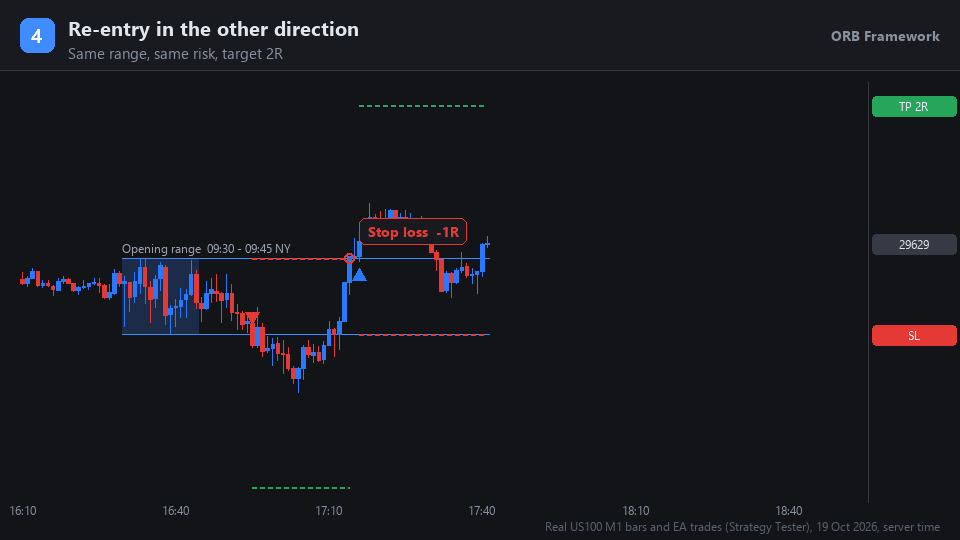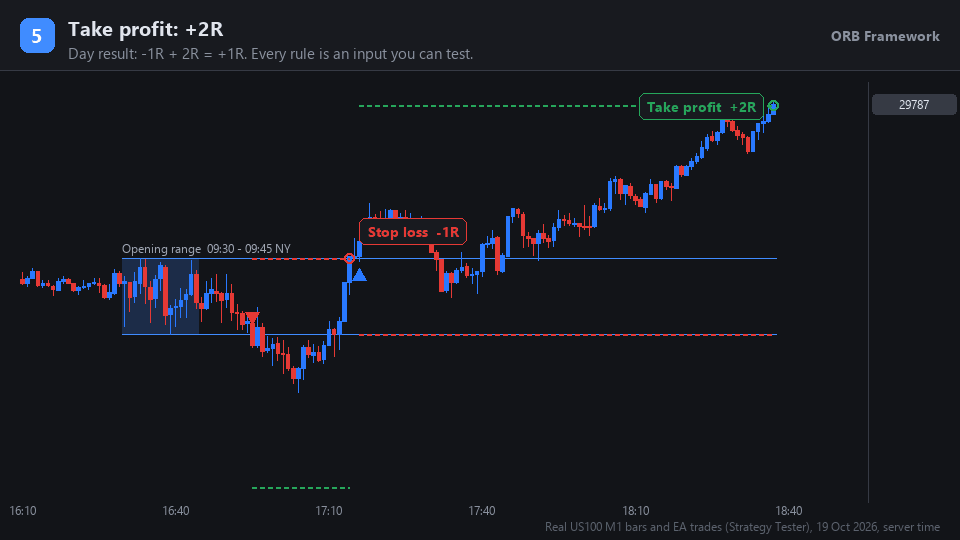
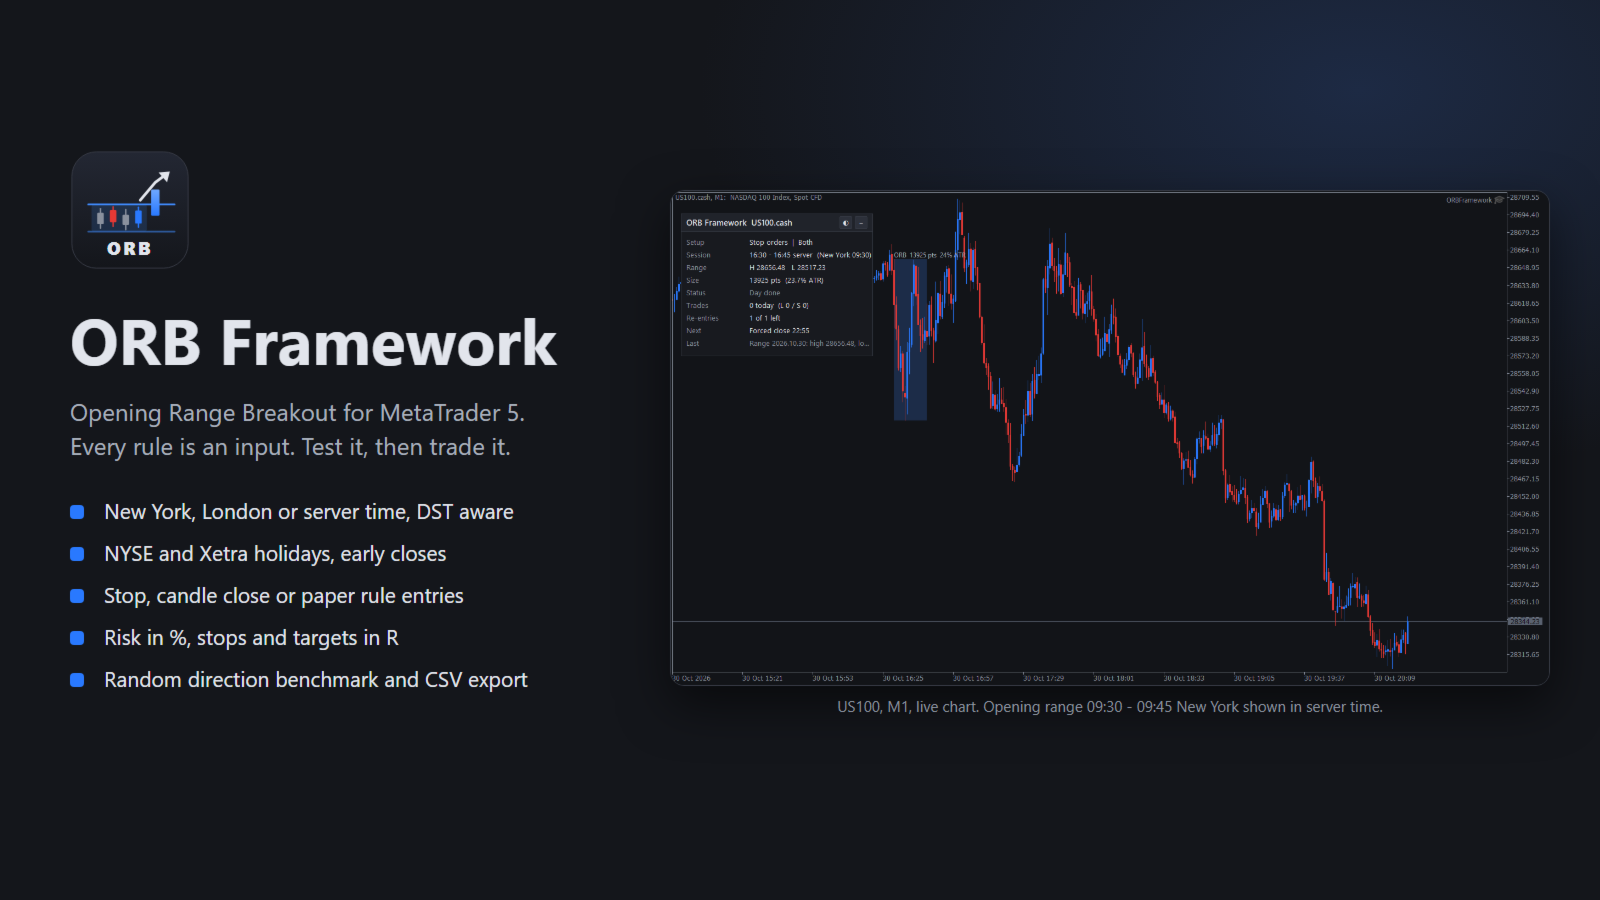
ORB Framework 将开盘区间突破(Opening Range Breakout)策略自动化:它测量交易时段前几分钟的最高价和最低价,然后交易该区间的突破。方法的每个部分都是输入参数,因此您可以重建经典的 ORB 变体,在策略测试器中检验自己的想法,并在实盘中运行完全相同的逻辑。
这是一个框架,而不是黑箱。它不承诺盈利,也没有替您做优化。它为您提供工具,让您诚实地判断开盘区间突破在您的市场和您的经纪商那里是否有效。
始终正确的交易时段
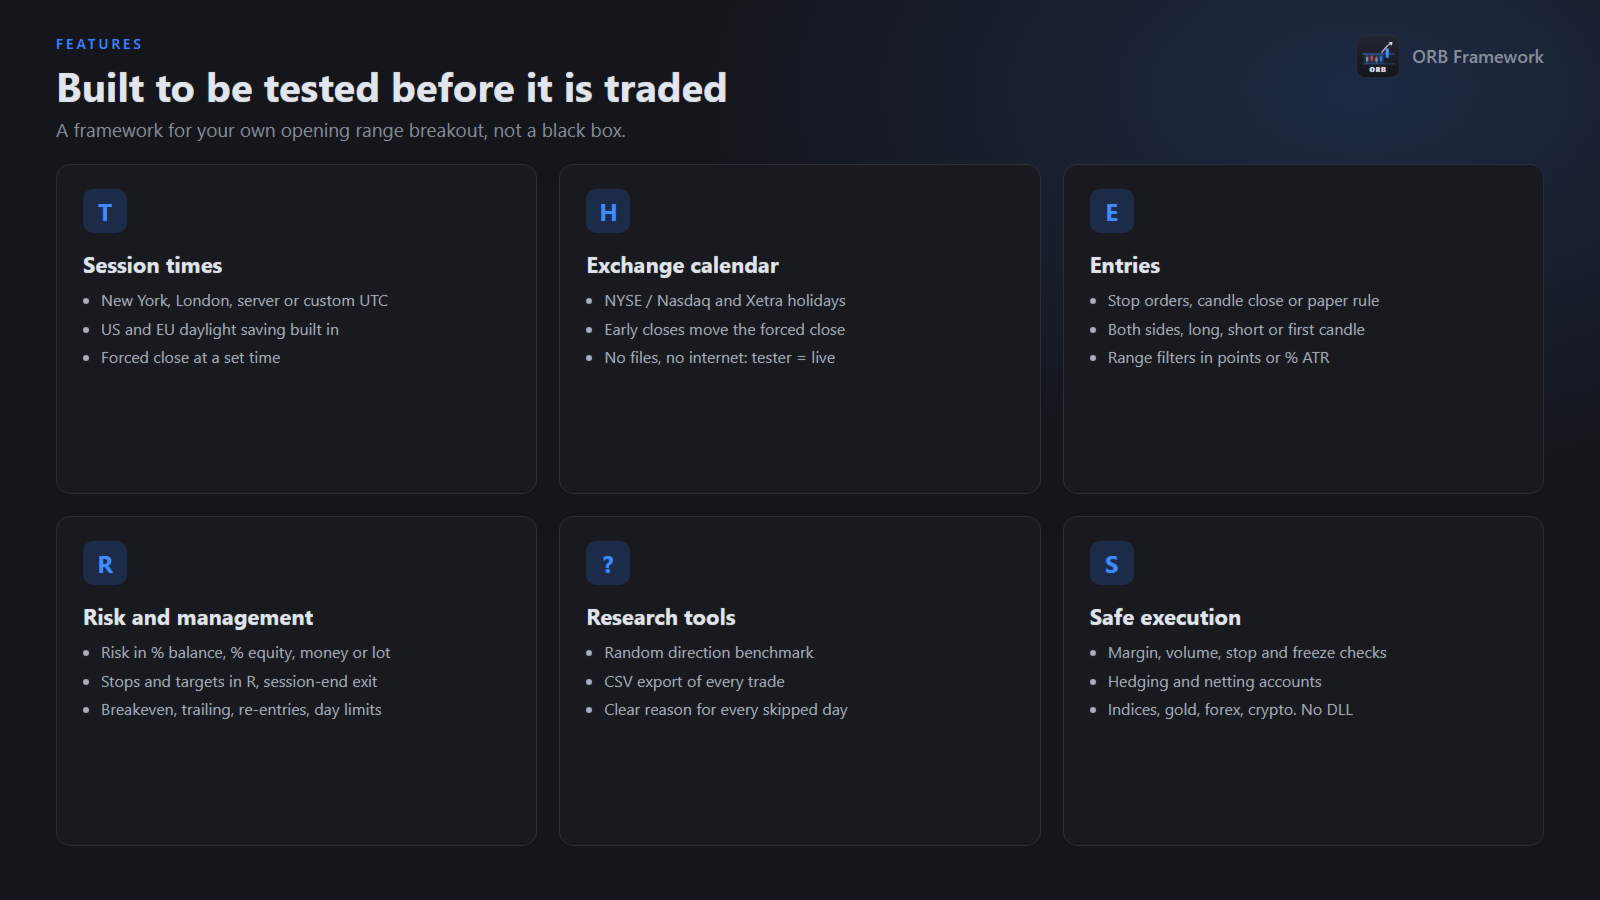
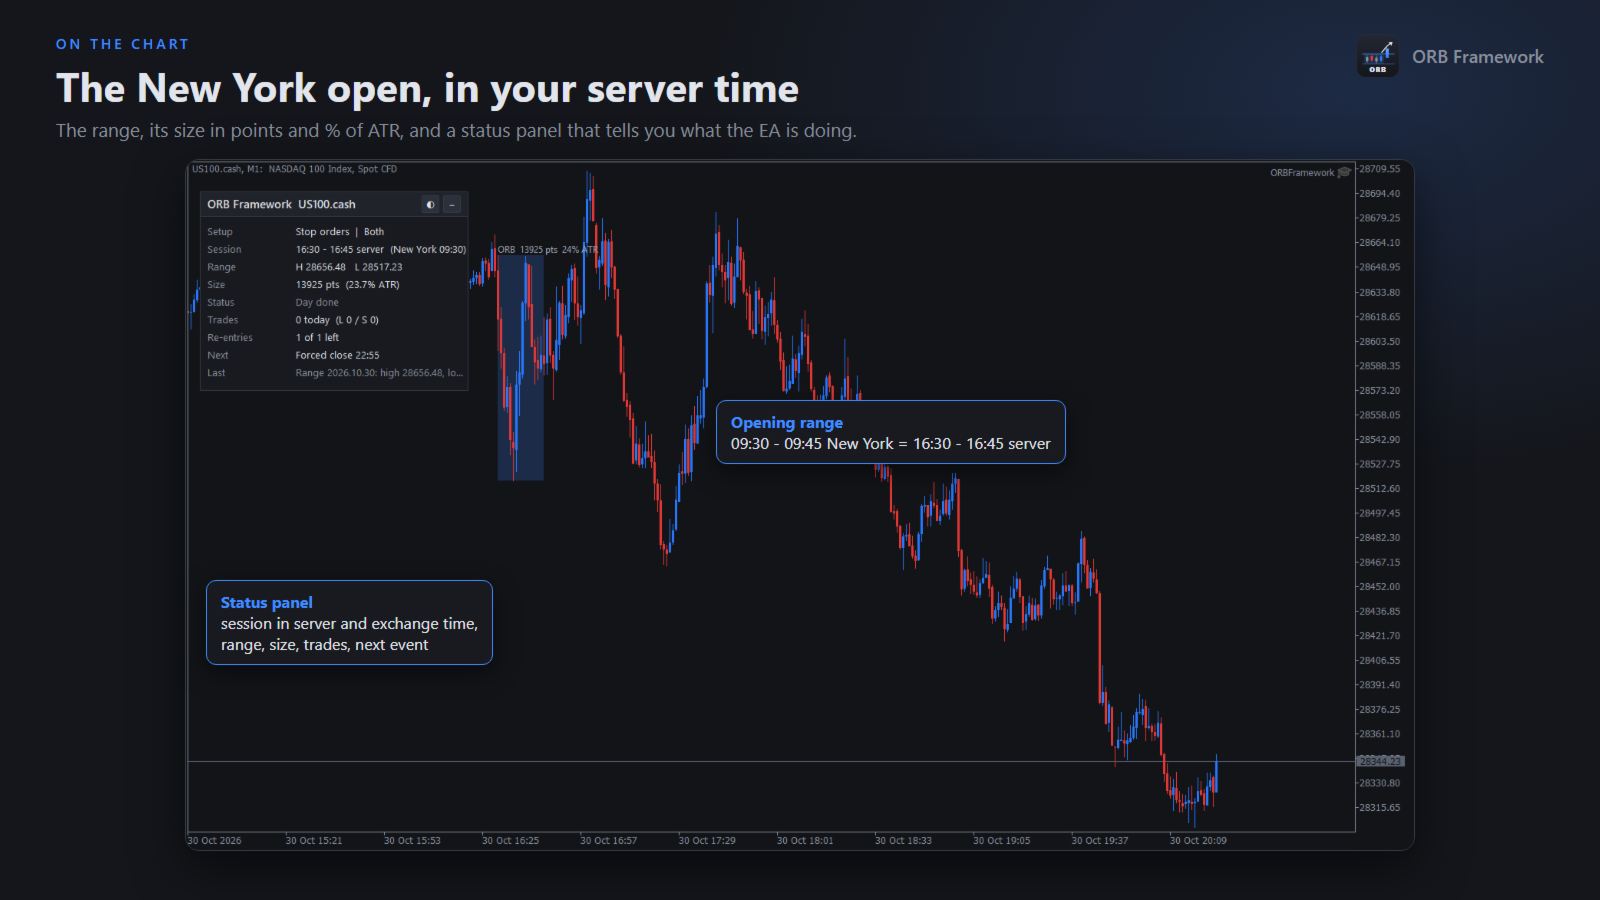
- 可按纽约、伦敦、服务器时间或自定义 UTC 偏移设置交易时段,EA 会自动换算为经纪商的服务器时间。
- 内置美国和欧洲夏令时规则,包括两者切换日期不一致的那几周。
- NYSE / Nasdaq 和 Xetra 交易所假日日历:假日自动跳过,提前收盘(纽约 13:00)时强制平仓时间相应提前。
- 无需日历文件,无需联网:规则已内置,因此策略测试器与实盘图表的行为完全一致。
入场方式
- 在区间边界挂止损单(一单成交即撤销另一单)。
- 在您选择的周期上,K 线收盘于区间之外。
- Paper rule:区间结束后下一根 K 线开盘时按市价入场,方向与区间 K 线一致。
- 方向:双向、只做多、只做空,或按第一根 K 线方向。
- 区间过滤:以点数或 ATR 百分比计算,区间内最少数据量,最大点差。
风险与持仓管理
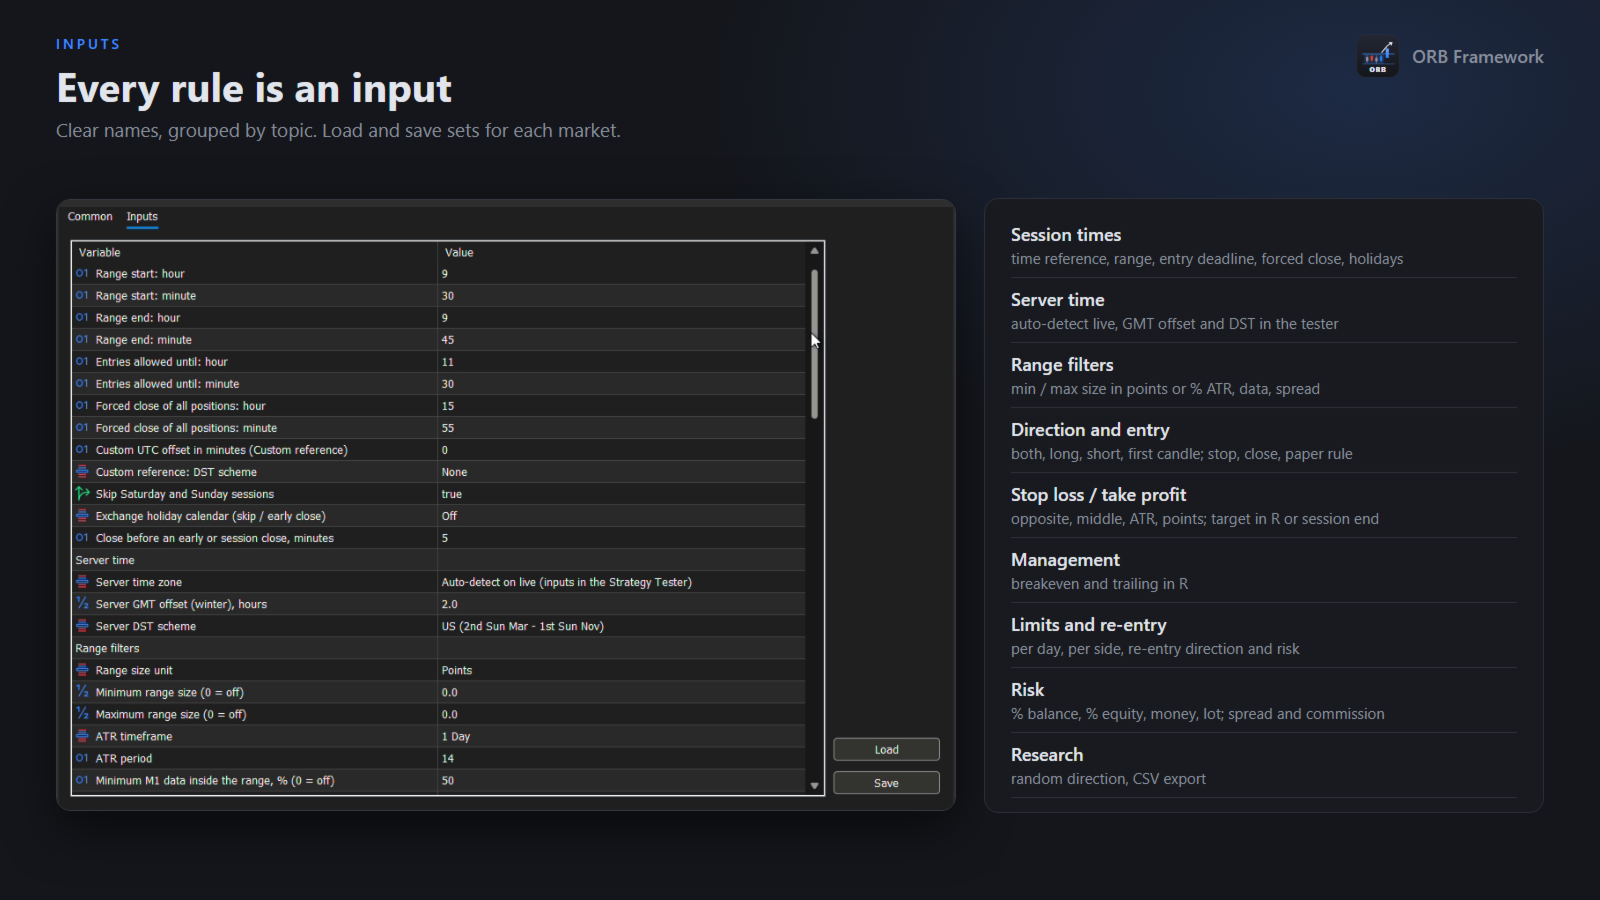
- 每笔风险可按余额百分比、净值百分比、固定金额或固定手数设置。
- 止损位于区间另一侧、区间中点、ATR 倍数或固定点数。
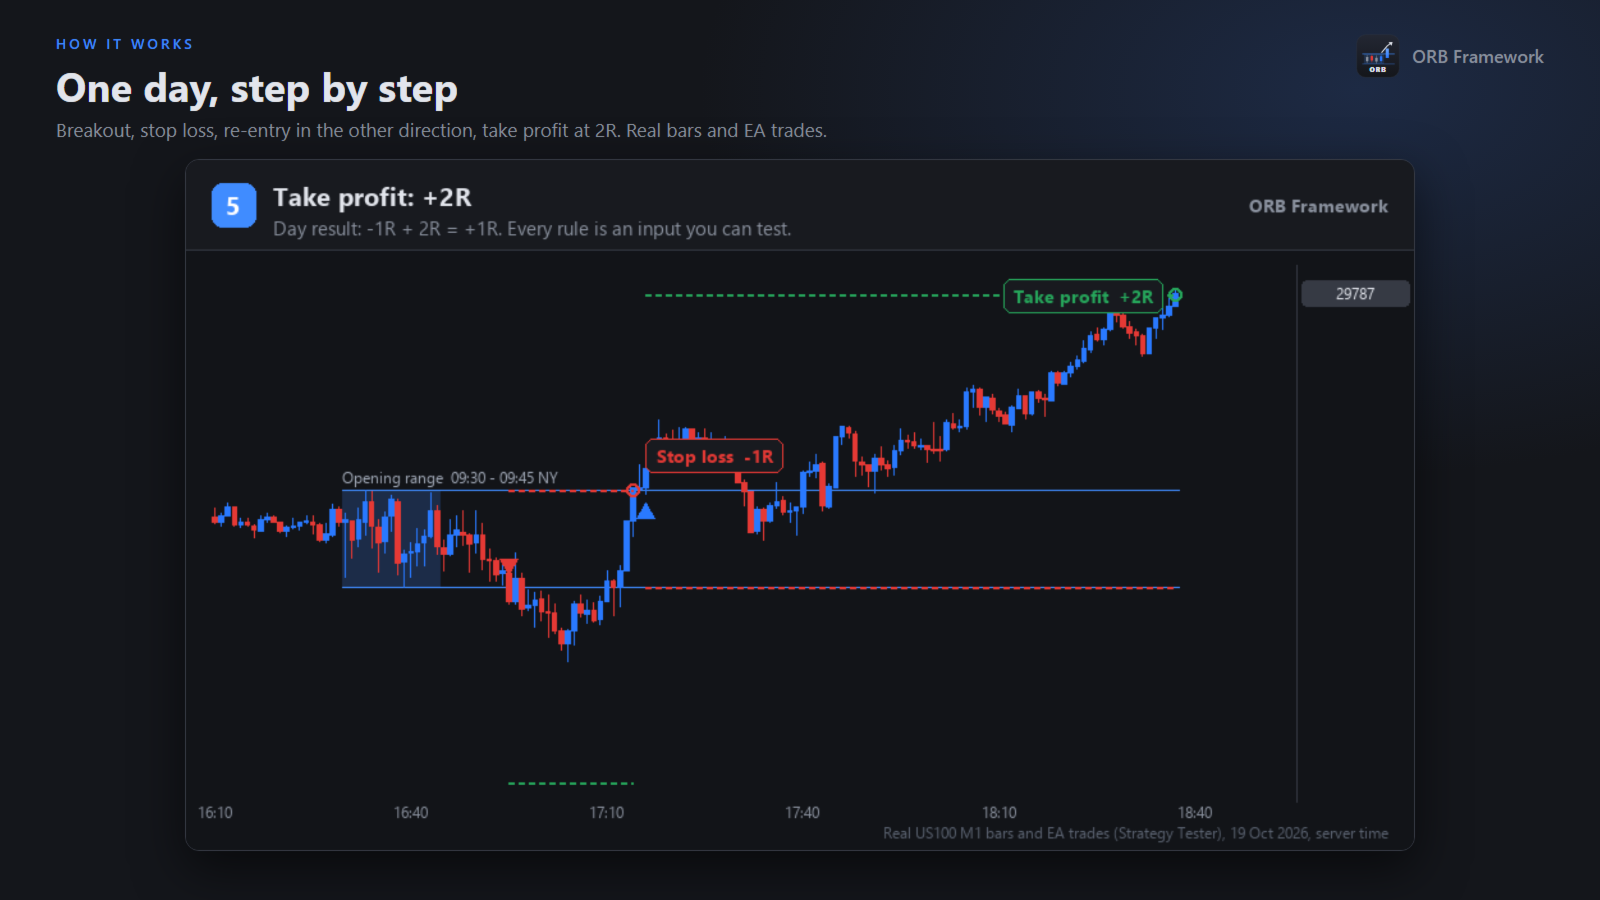
- 以 R 为单位的止盈、时段结束平仓,或两者同时(先到先执行)。
- 以 R 为单位的保本和移动止损。
- 每日限制:总交易数、多单数和空单数;止损后可按同向、反向或双向再次入场。
- 在设定时间、时段结束前或提前收盘前强制平仓。
研究工具
- 随机方向模式:用抛硬币替代方向规则,检验您的规则是否比随机更好。
- 每笔交易导出为 CSV(区间、点差、入场、止损、出场、R 结果),便于您自行统计。
- 日志信息清晰,说明每一个被跳过的交易日和每一笔被拒绝的订单。
图表显示
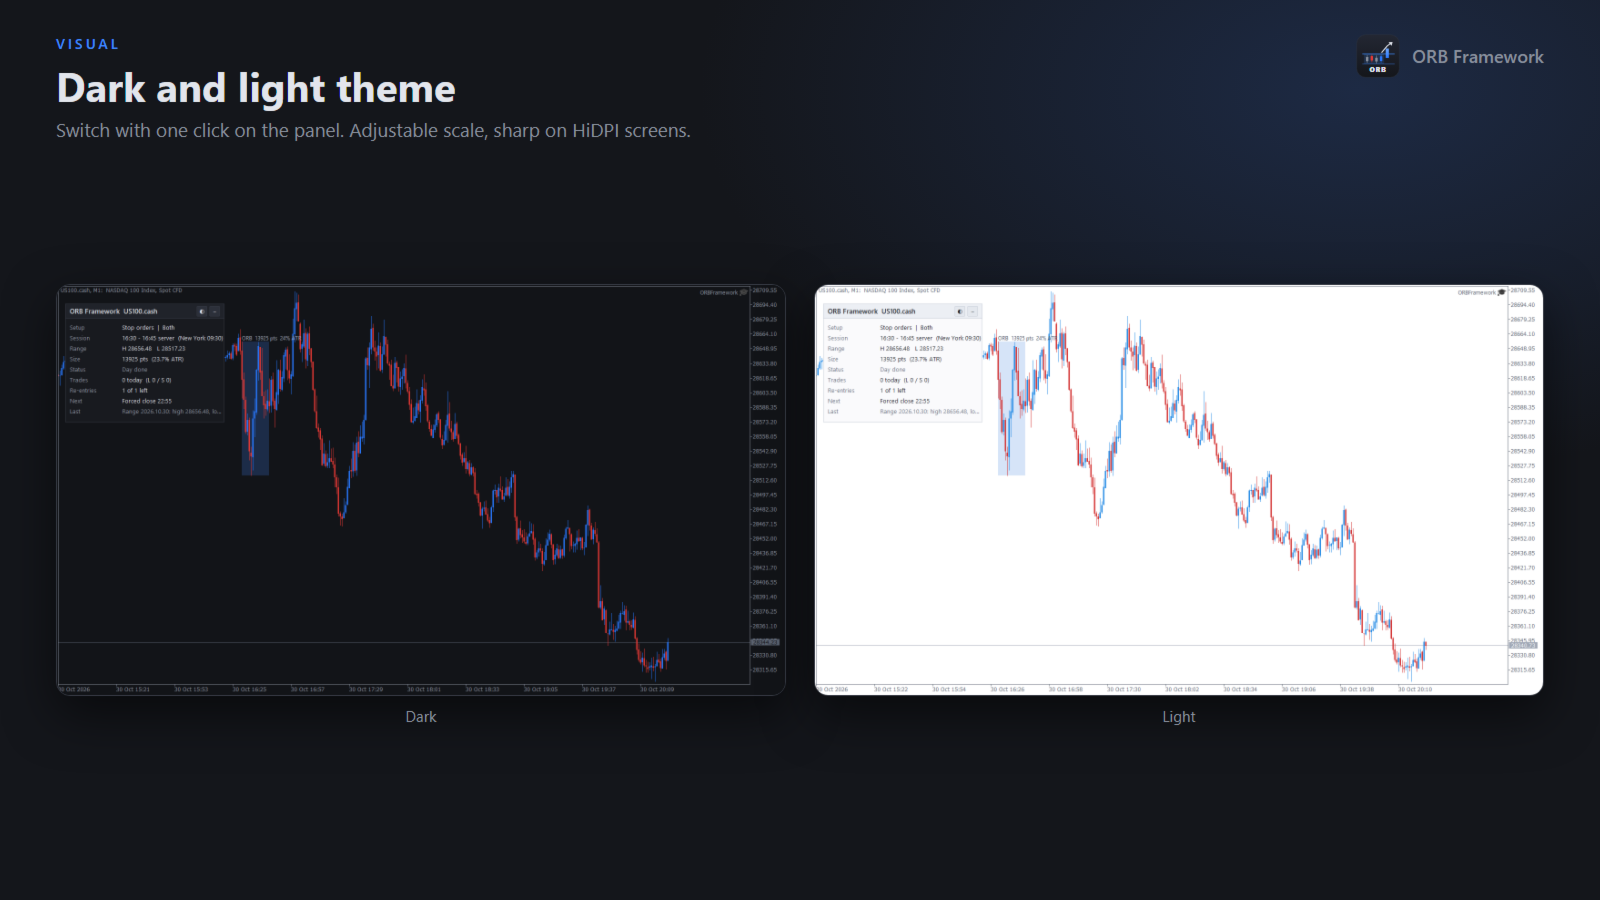
- 状态面板:设置、服务器时间和交易所时间的时段、区间、大小、状态、交易、下一事件。深色和浅色主题,可调缩放,支持 HiDPI。
- 在图表上绘制历史区间以及入场、止损和目标线。
安全执行
- 每次下单前检查成交量限制、可用保证金、止损和冻结水平、成交方式及交易权限。
- 不会发送无效订单,而是以明确的原因跳过当天。
- 支持对冲和净额账户,适用于指数、黄金、外汇和加密货币差价合约。不使用 DLL。
如何开始
1. 将 EA 加载到该品种的任意图表上(周期无关)。
2. 选择时间参考和您市场的交易时段,例如美国指数使用纽约 09:30 - 09:45。
3. 在策略测试器中设置经纪商服务器的 GMT 偏移和夏令时方案。在实盘图表上,服务器时区会自动识别。
4. 使用 "1 minute OHLC" 模式快速比较,最终设置用真实报价(real ticks)确认。
重要提示
回测结果不代表未来收益。开盘区间突破可能在很长一段时间内失效。请使用您自己经纪商的数据进行测试,保留一部分历史数据不参与优化,并先在模拟账户上开始。