ORB Framework
- Experts
- Version: 1.0
- Activations: 5

ORB Framework - Cassure du range d'ouverture, conçu pour être testé avant d'être tradé
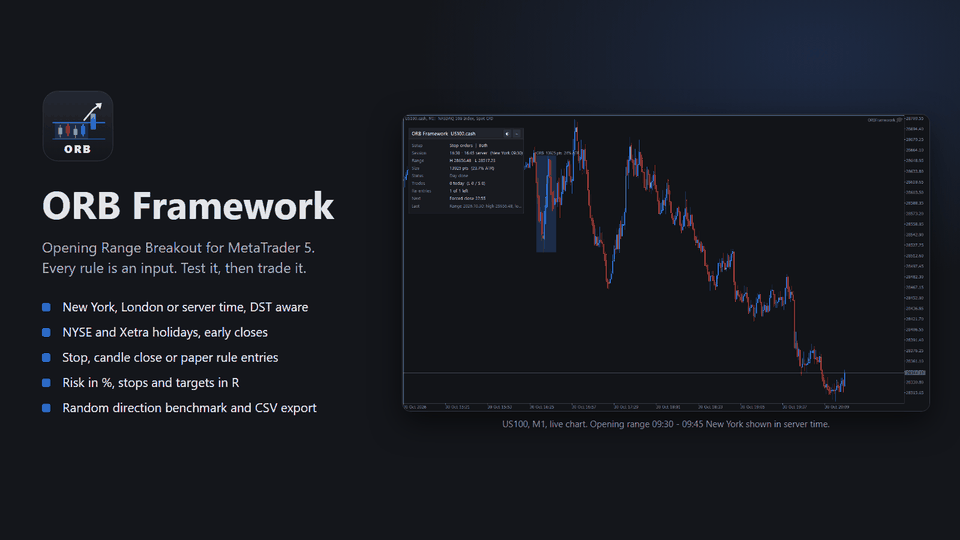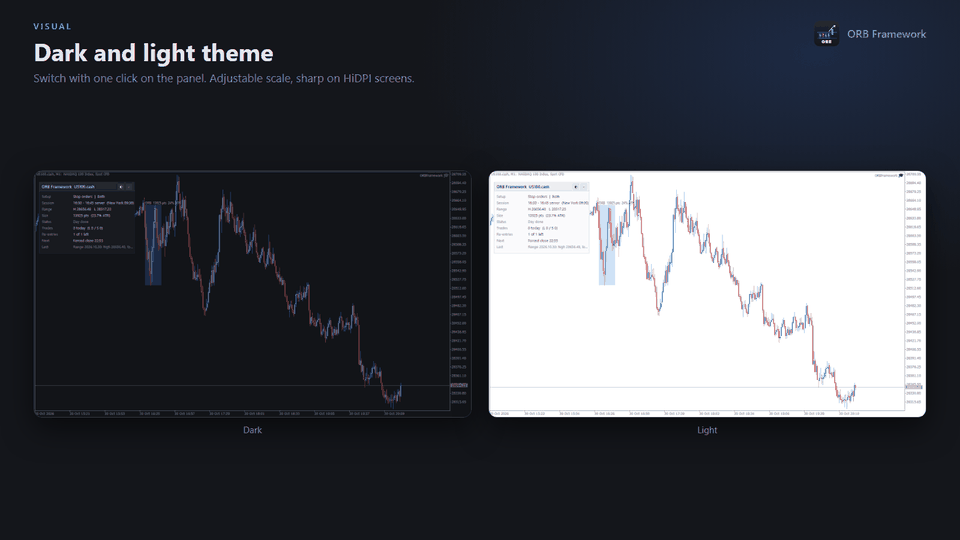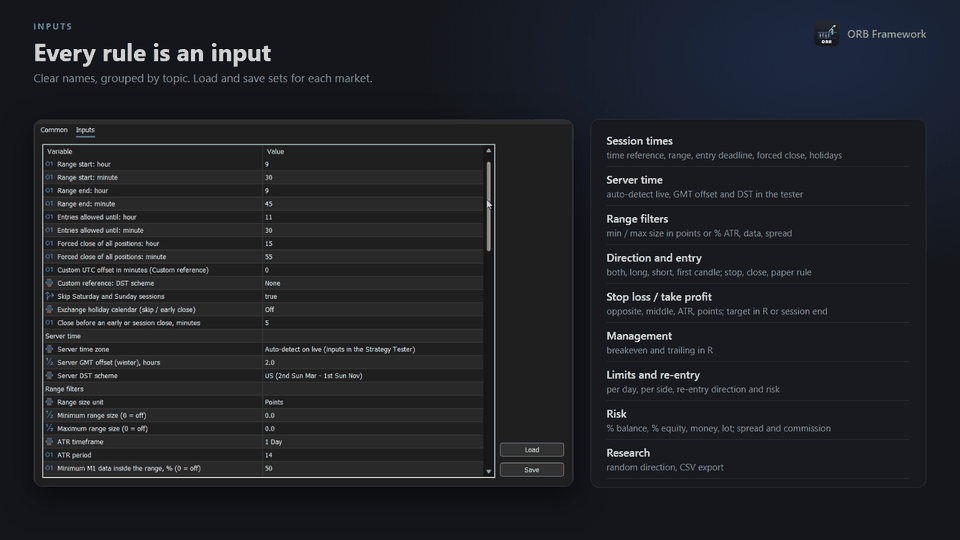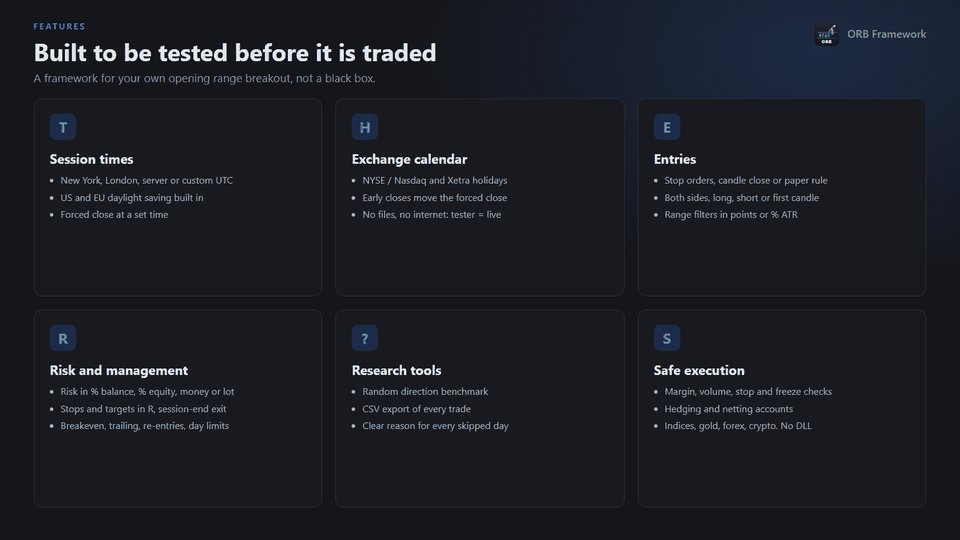
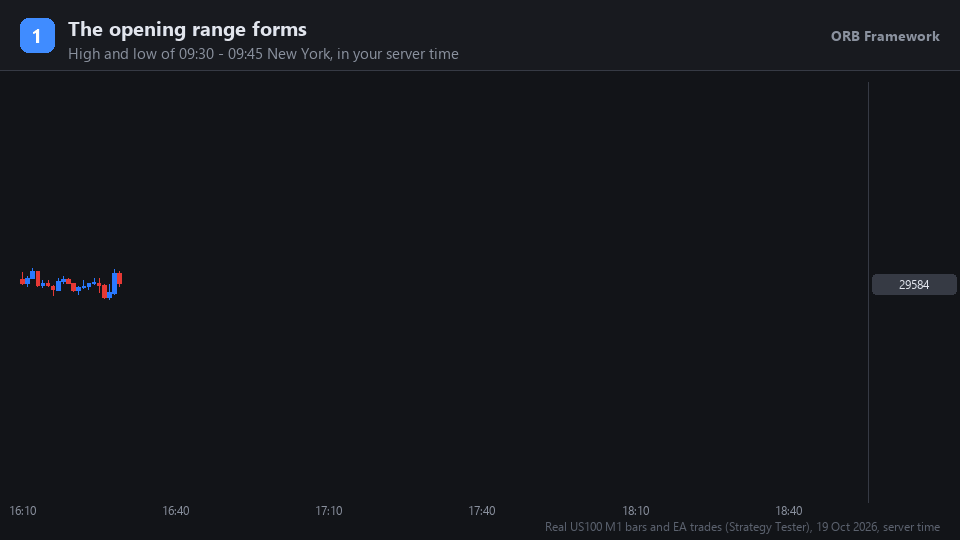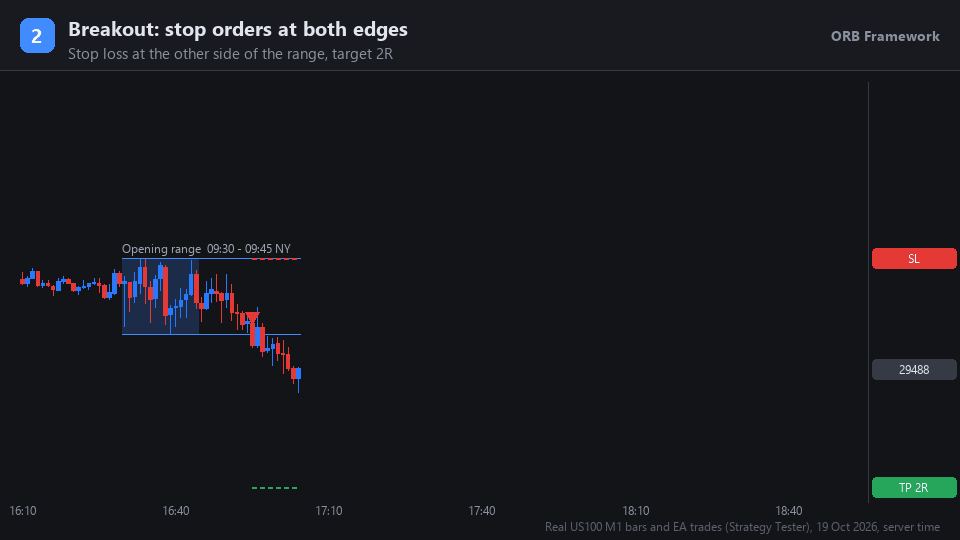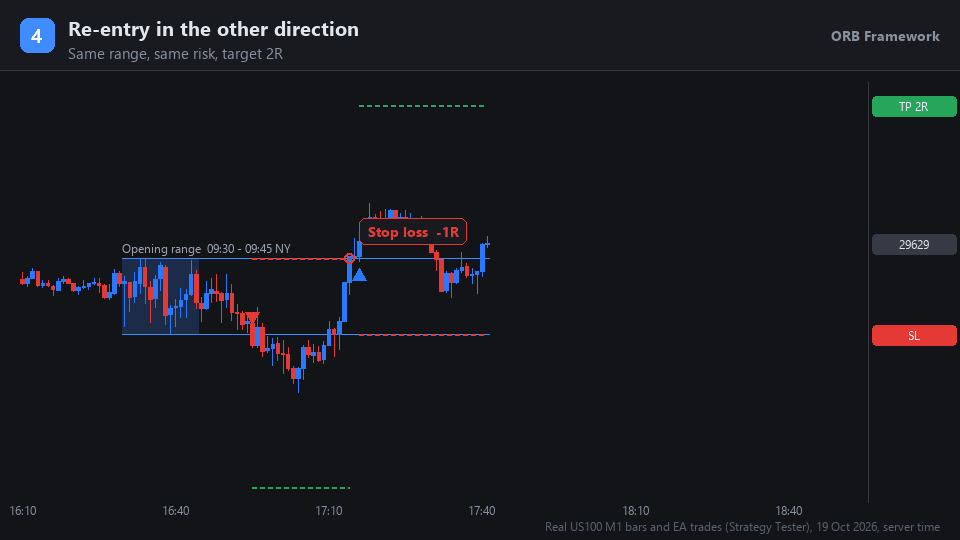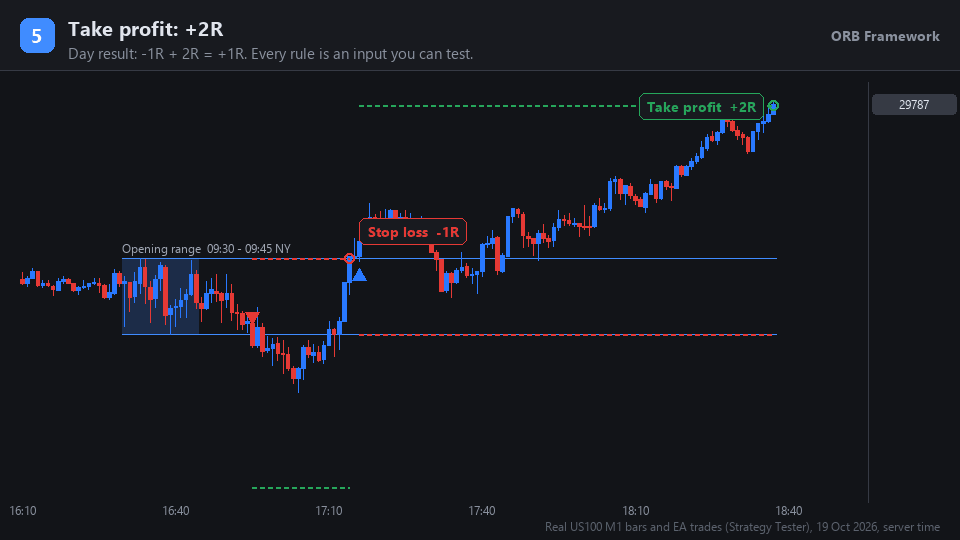
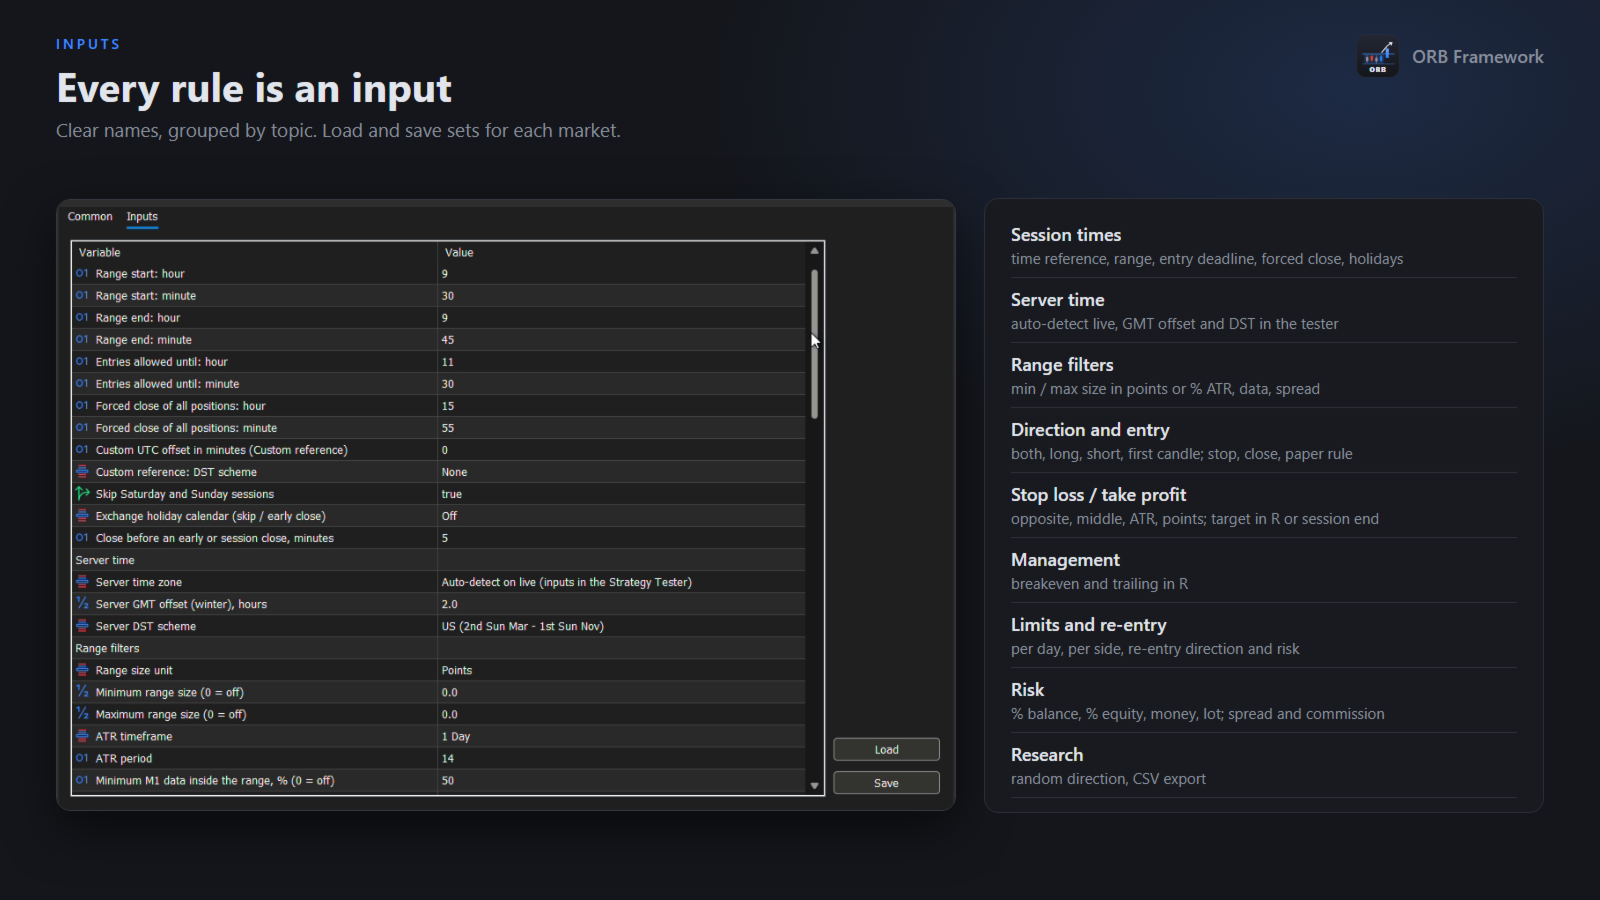
ORB Framework automatise l'Opening Range Breakout : il mesure le plus haut et le plus bas des premières minutes d'une séance, puis trade la cassure de ce range. Chaque partie de la méthode est un paramètre d'entrée. Vous pouvez ainsi reconstruire les variantes classiques de l'ORB, tester votre propre idée dans le Testeur de Stratégie et exécuter exactement la même logique en réel.
C'est un framework, pas une boîte noire. Il ne promet aucun profit et n'est pas optimisé à votre place. Il vous donne les outils pour découvrir, honnêtement, si la cassure du range d'ouverture fonctionne sur votre marché et chez votre courtier.
DES HORAIRES DE SÉANCE TOUJOURS JUSTES
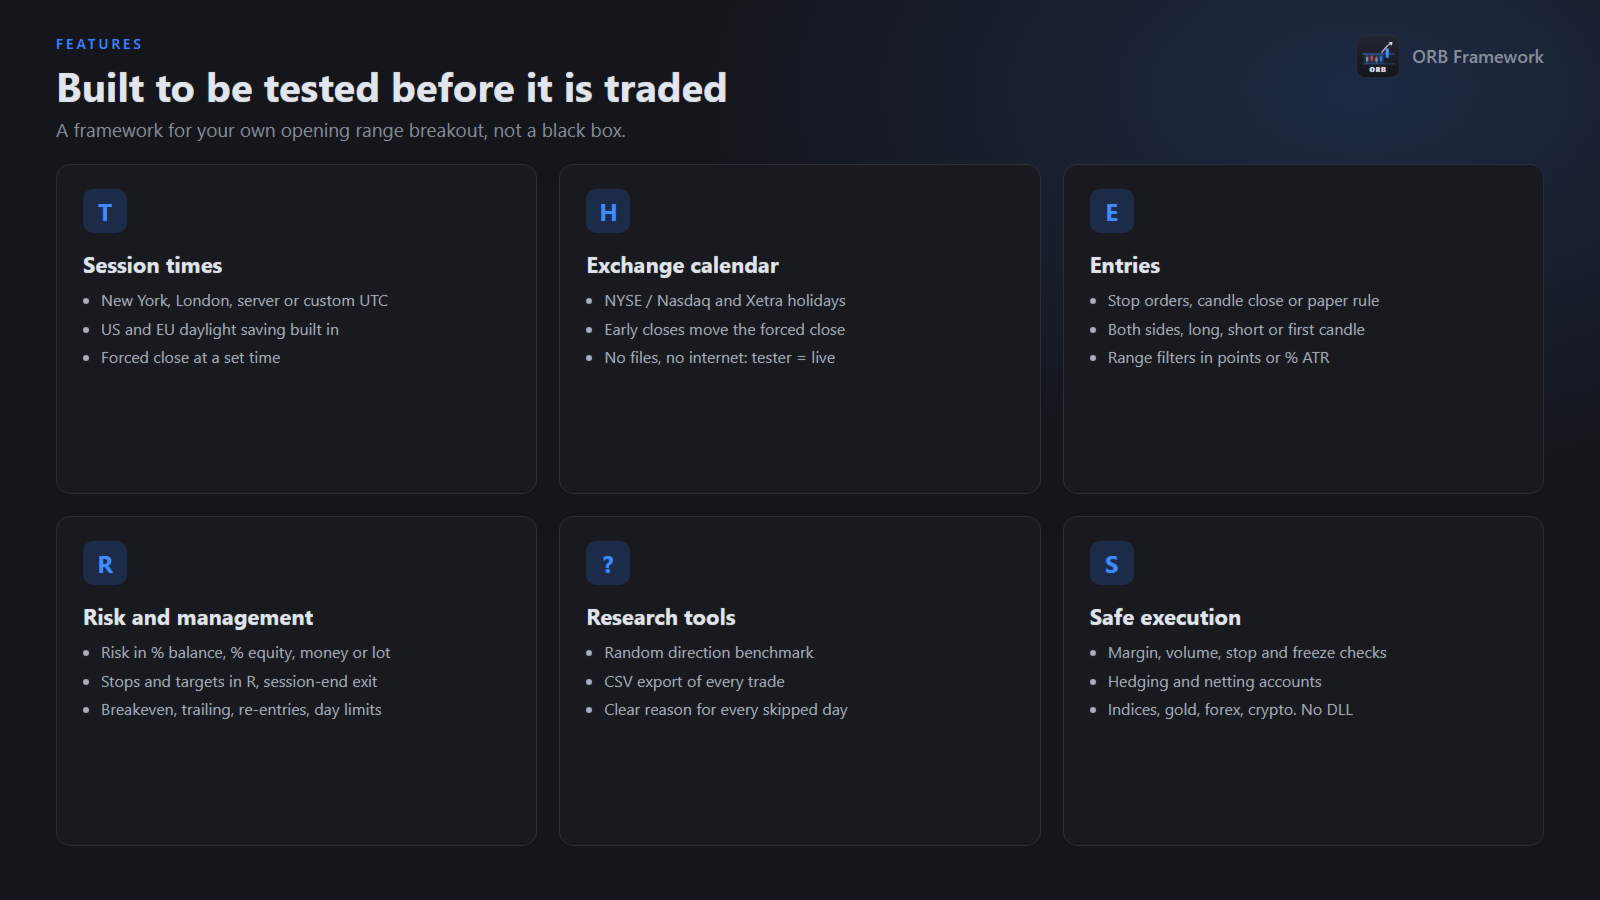
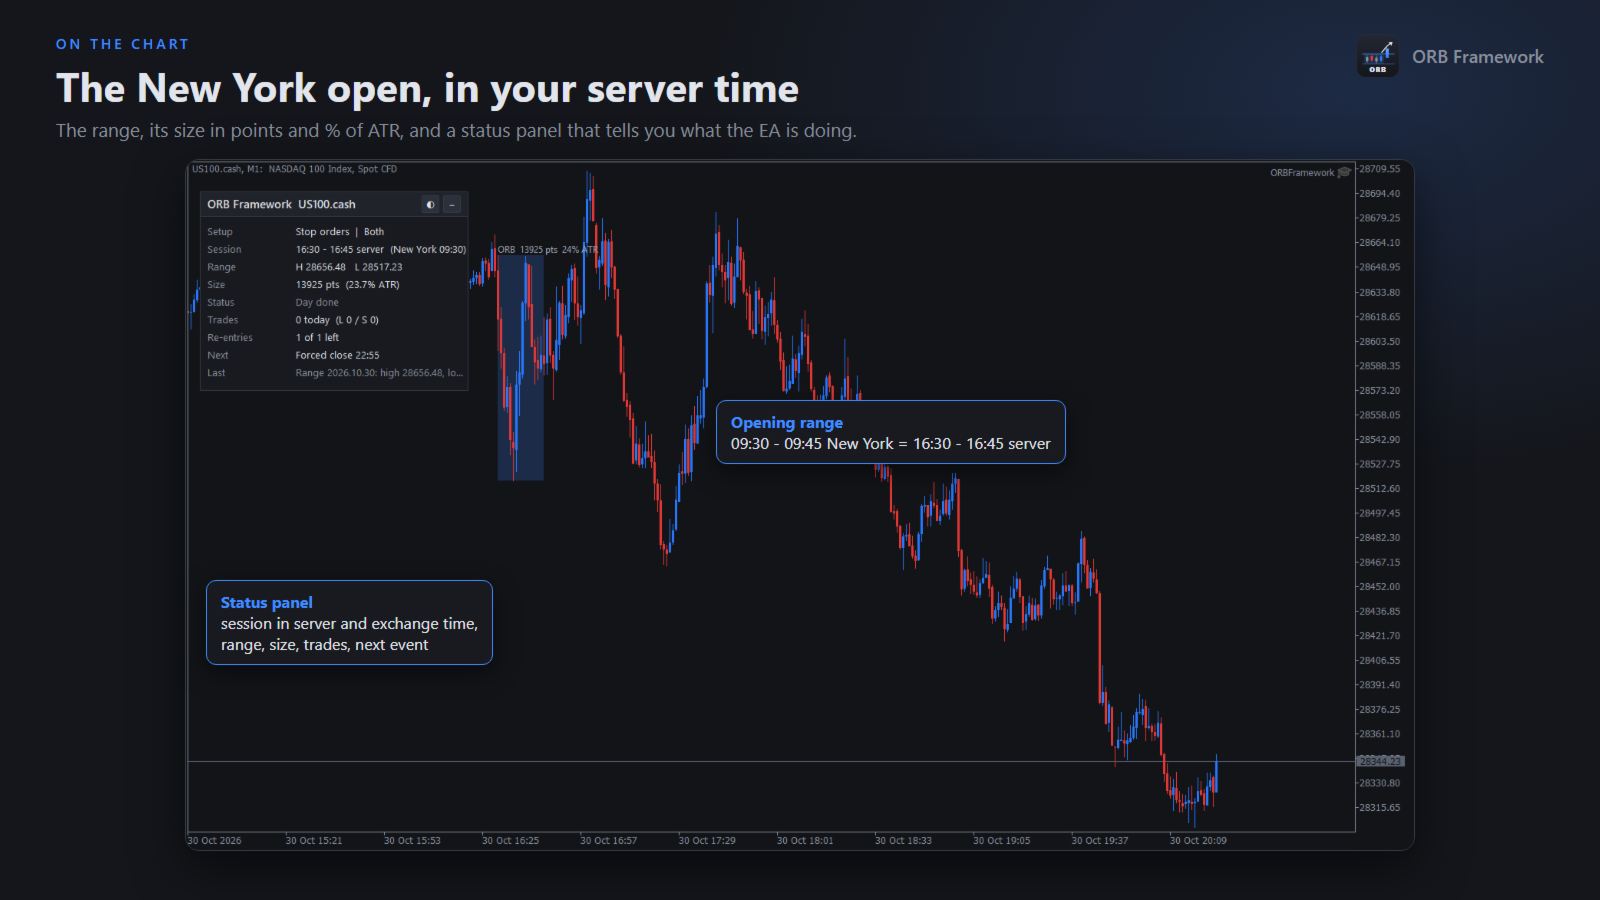
- Définissez la séance en heure de New York, de Londres, du serveur ou avec un décalage UTC personnalisé. L'EA la convertit en heure du serveur de votre courtier.
- L'heure d'été est gérée pour les États-Unis et l'Europe, y compris les semaines où les deux sont décalées.
- Calendrier des jours fériés NYSE / Nasdaq et Xetra : les jours fériés sont ignorés, les clôtures anticipées (13:00 New York) avancent la clôture forcée.
- Aucun fichier de calendrier ni accès internet : les règles sont intégrées, le Testeur et le graphique réel se comportent donc de la même façon.
ENTRÉES
- Ordres stop aux bornes du range (l'un annule l'autre).
- Clôture de bougie au-delà du range, sur l'unité de temps de votre choix.
- Paper rule : entrée au marché à l'ouverture de la bougie qui suit le range, dans le sens de la bougie du range.
- Sens : les deux côtés, achats uniquement, ventes uniquement ou le sens de la première bougie.
- Filtres de range en points ou en % de l'ATR, données minimales dans le range, spread maximal.
RISQUE ET GESTION DES POSITIONS
- Risque par trade en % du solde, % des fonds propres, montant fixe ou lot fixe.
- Stop loss du côté opposé, au milieu du range, en multiple d'ATR ou en points.
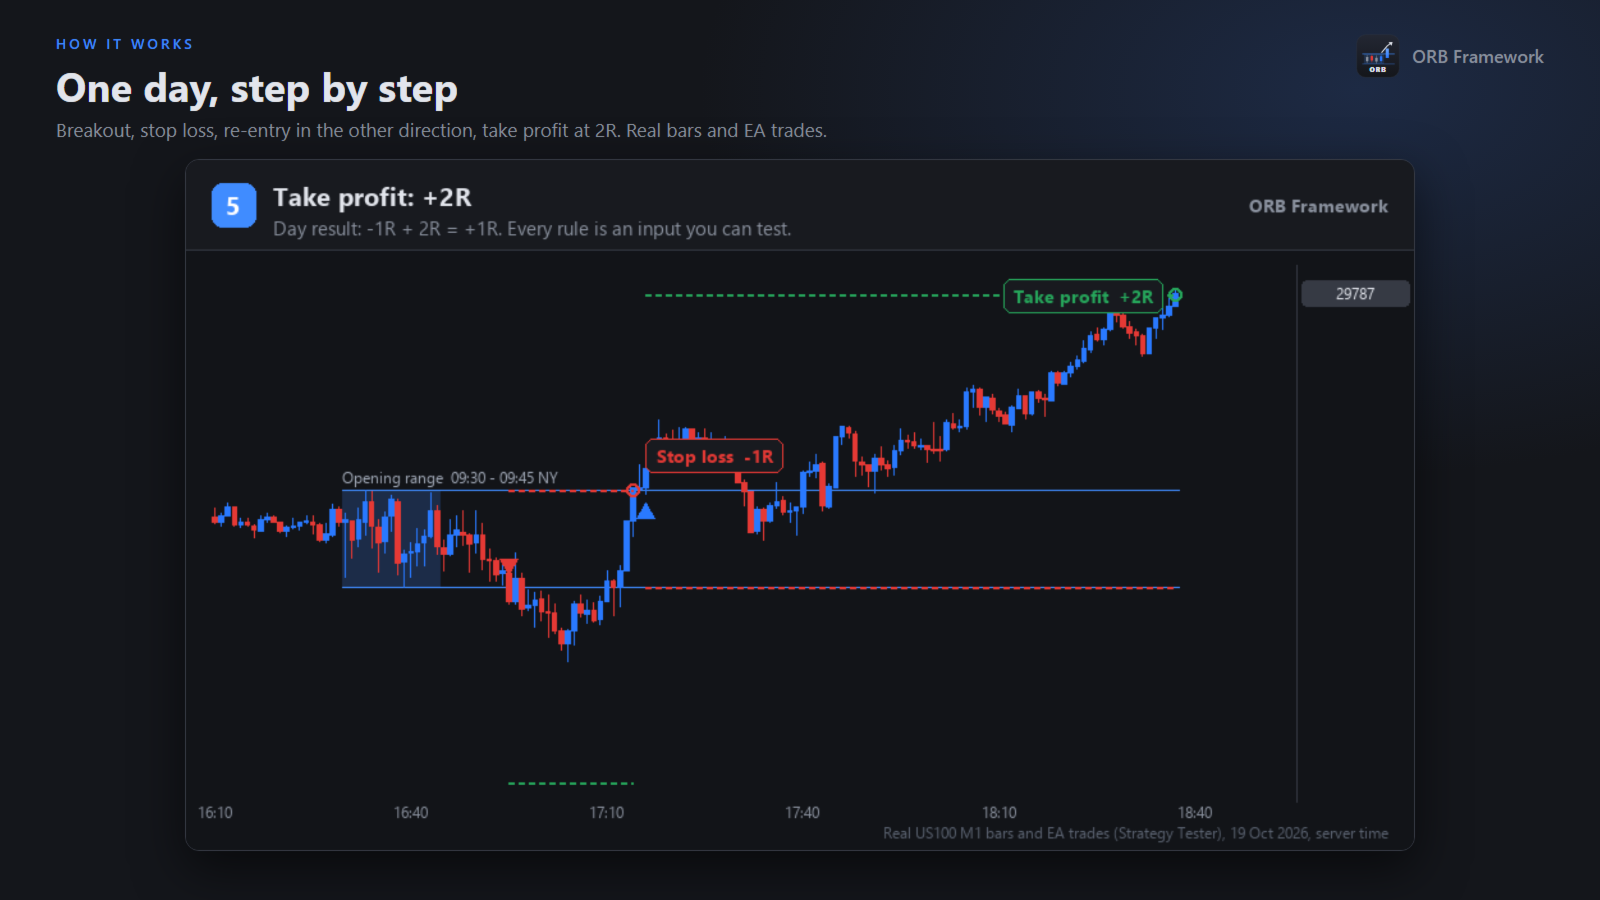
- Take profit en R, clôture en fin de séance, ou les deux (le premier atteint l'emporte).
- Breakeven et stop suiveur en R.
- Limites par jour : trades au total, achats et ventes ; réentrée après un stop dans le même sens, le sens opposé ou les deux.
- Clôture forcée à une heure donnée, avant la fin de séance ou une clôture anticipée.
OUTILS DE RECHERCHE
- Mode direction aléatoire : remplace la règle de direction par un pile ou face, pour vérifier si votre règle apporte quelque chose au-delà du hasard.
- Export CSV de chaque trade (range, spread, entrée, stop, sortie, résultat en R) pour vos propres statistiques.
- Des messages clairs dans le journal expliquent chaque jour ignoré et chaque ordre refusé.
SUR LE GRAPHIQUE
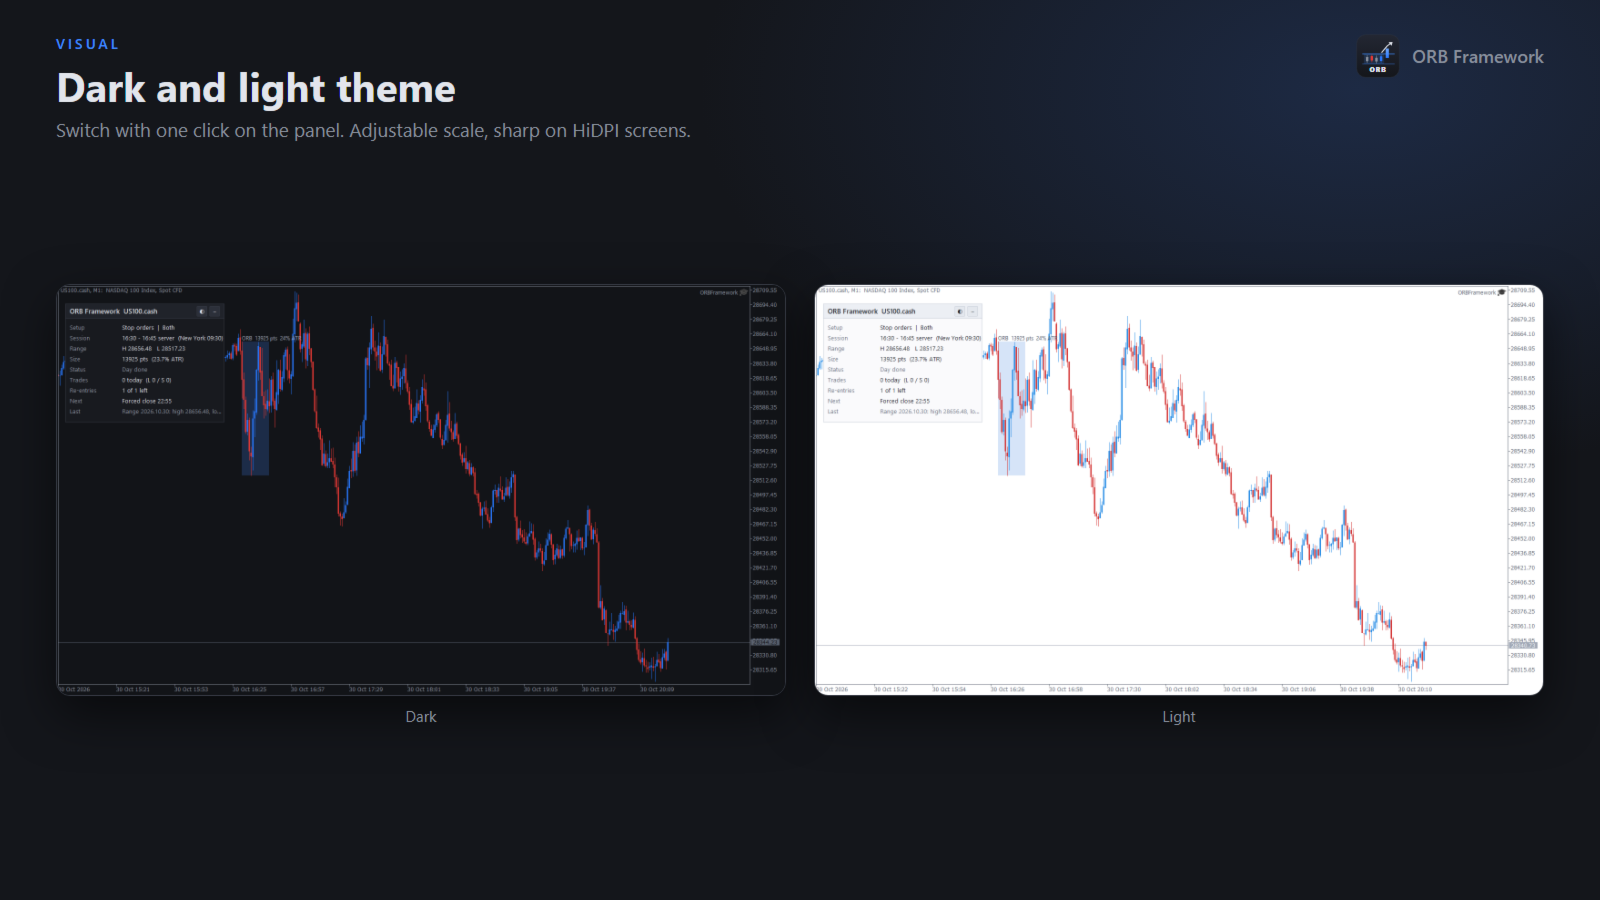
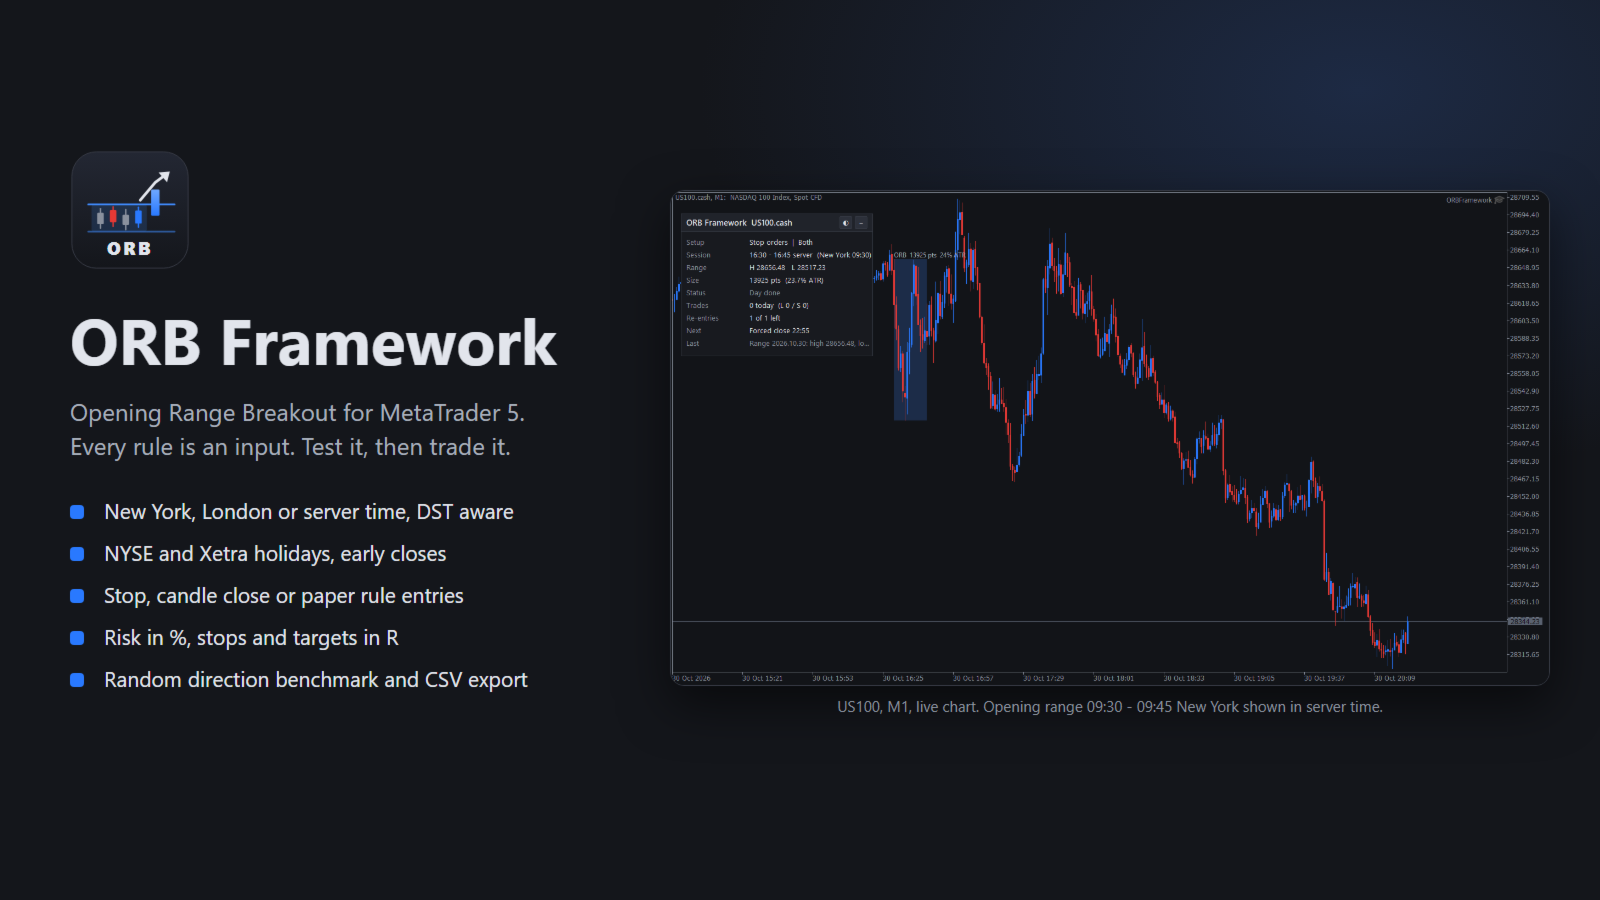
- Panneau d'état : configuration, séance en heure serveur et heure de la bourse, range, taille, statut, trades, prochain événement. Thème sombre et clair, échelle réglable, compatible HiDPI.
- Ranges passés dessinés sur le graphique, avec les lignes d'entrée, de stop et d'objectif.
EXÉCUTION SÛRE
- Vérifie avant chaque ordre les limites de volume, la marge libre, les niveaux de stop et de gel, le mode de remplissage et les autorisations de trading.
- Plutôt que d'envoyer un ordre invalide, le jour est ignoré avec une raison claire.
- Fonctionne sur comptes hedging et netting, sur indices, or, forex et CFD crypto. Sans DLL.
POUR COMMENCER
1. Placez l'EA sur n'importe quel graphique du symbole (l'unité de temps n'a pas d'importance).
2. Choisissez la référence horaire et les horaires de séance de votre marché, par exemple New York 09:30 - 09:45 pour les indices américains.
3. Dans le Testeur de Stratégie, indiquez le décalage GMT du serveur et le schéma d'heure d'été de votre courtier. Sur un graphique réel, le fuseau horaire du serveur est détecté automatiquement.
4. Testez en "1 minute OHLC" pour des comparaisons rapides et confirmez les réglages finaux avec des ticks réels.
IMPORTANT
Les résultats d'un backtest ne garantissent pas les résultats futurs. La cassure du range d'ouverture peut cesser de fonctionner pendant de longues périodes. Testez sur les données de votre propre courtier, gardez une partie de l'historique hors de l'optimisation et commencez sur un compte démo.