ORB Framework
- Experten
- Version: 1.0
- Aktivierungen: 5

ORB Framework - Opening Range Breakout, gebaut, um vor dem Handel getestet zu werden
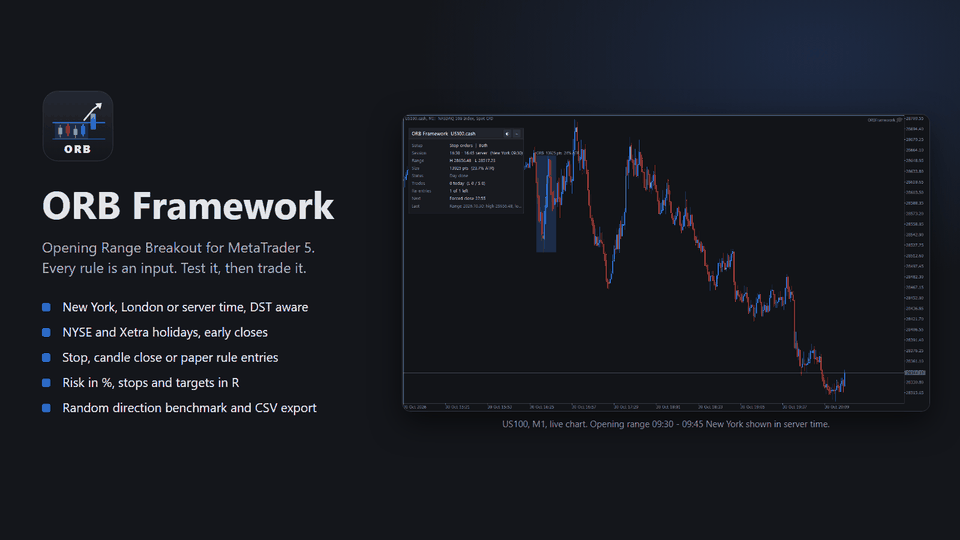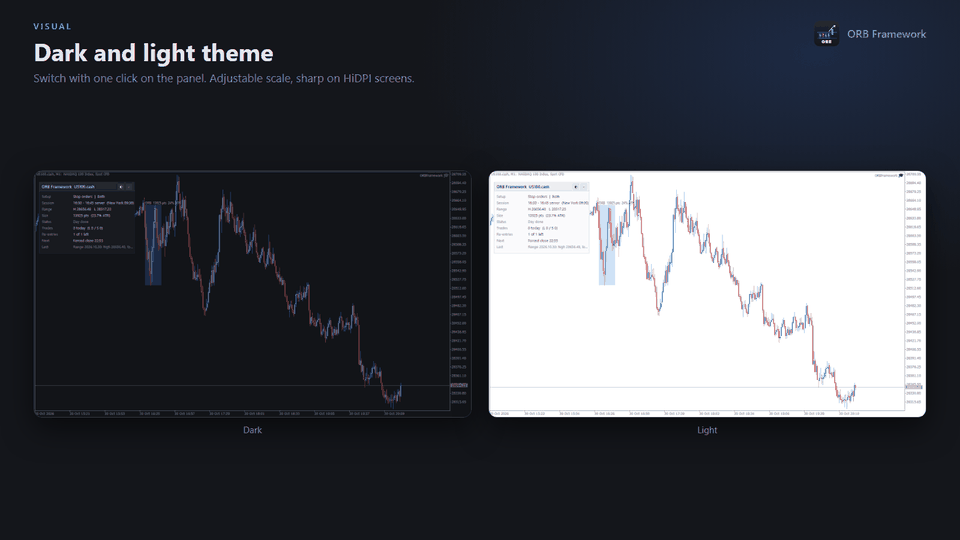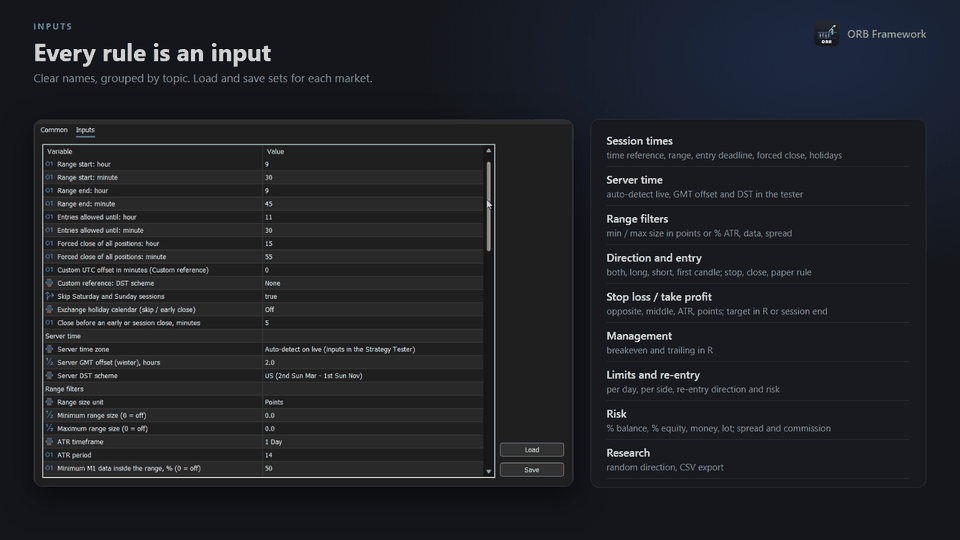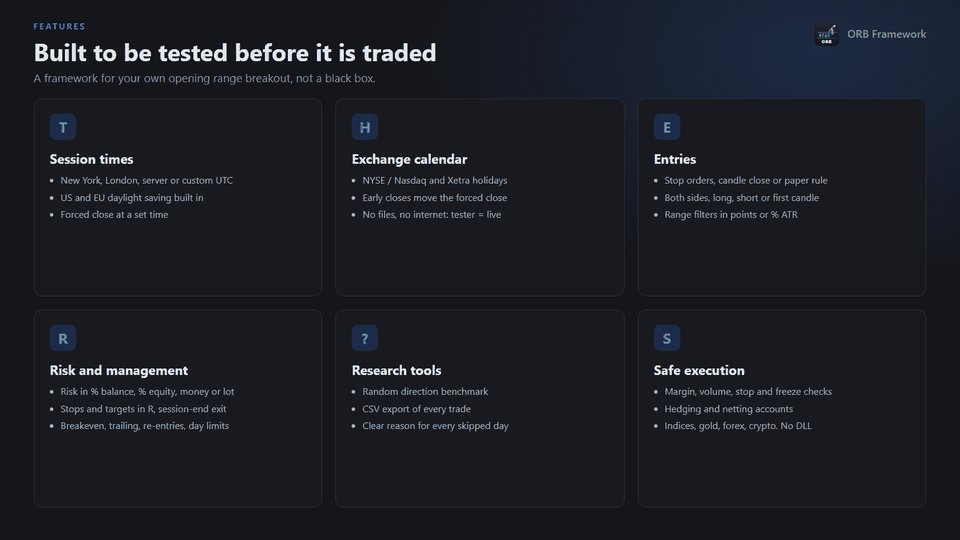
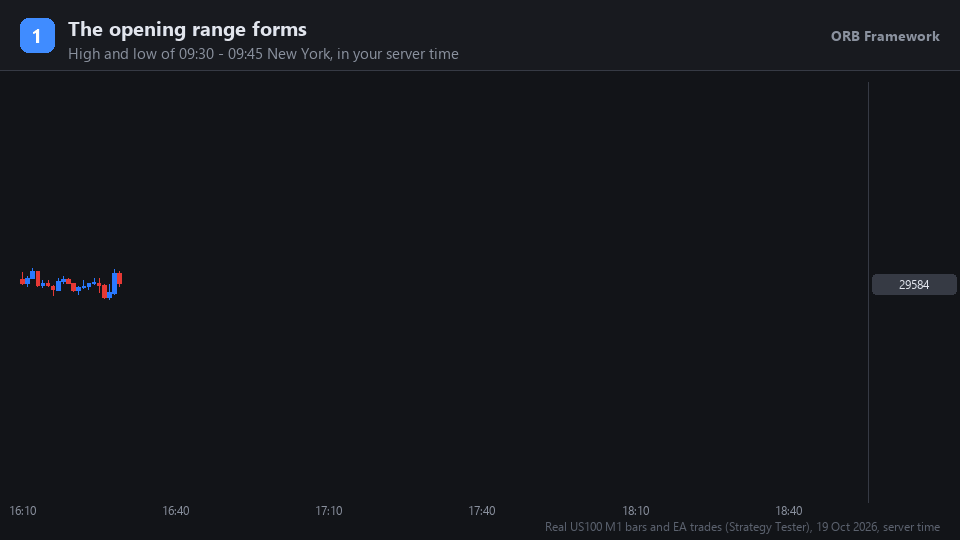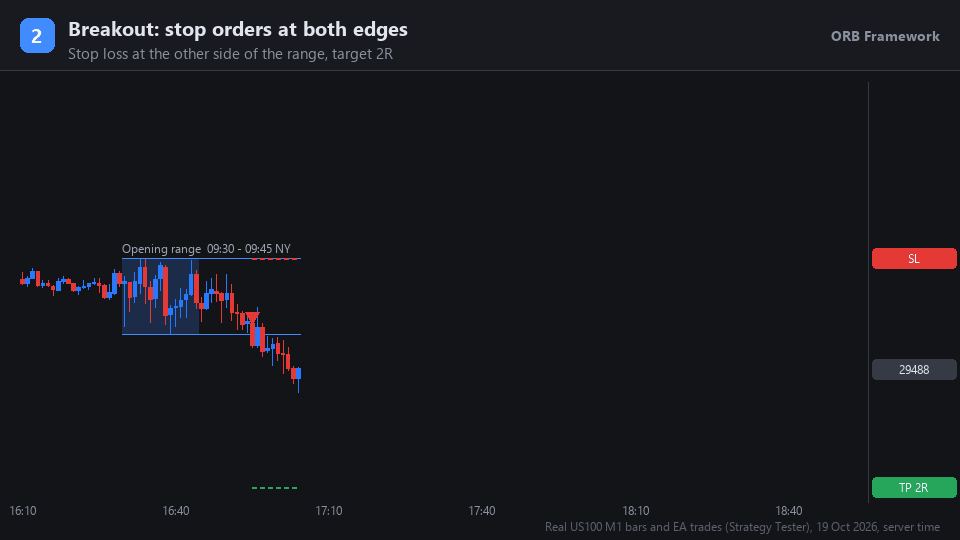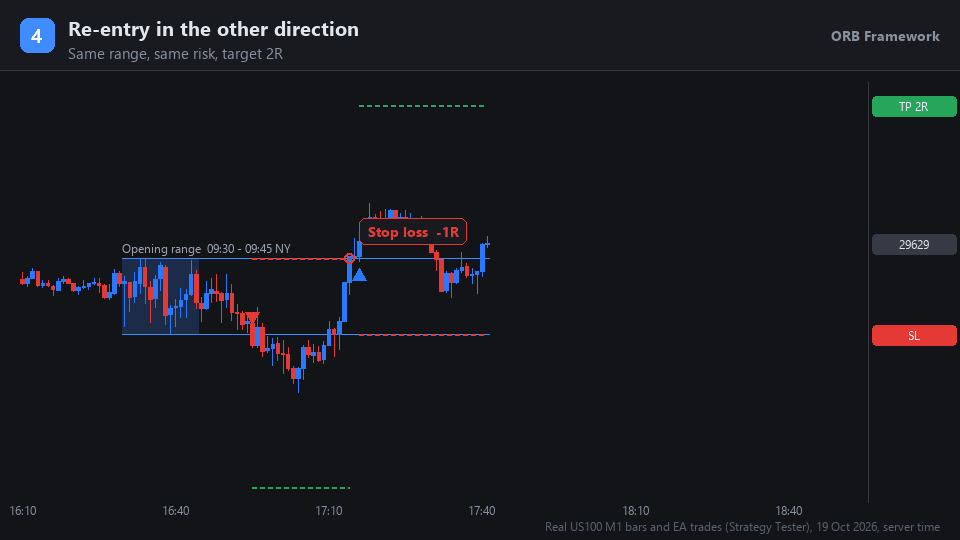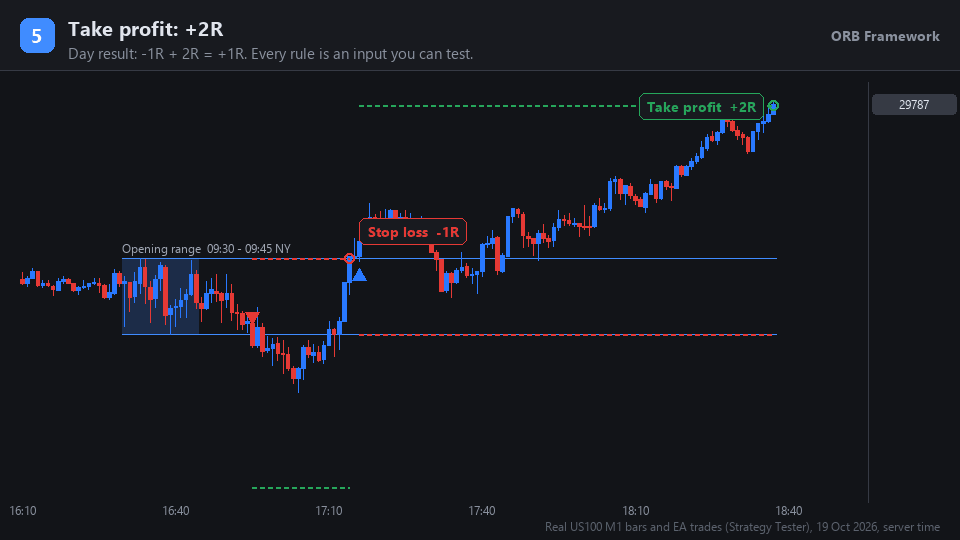
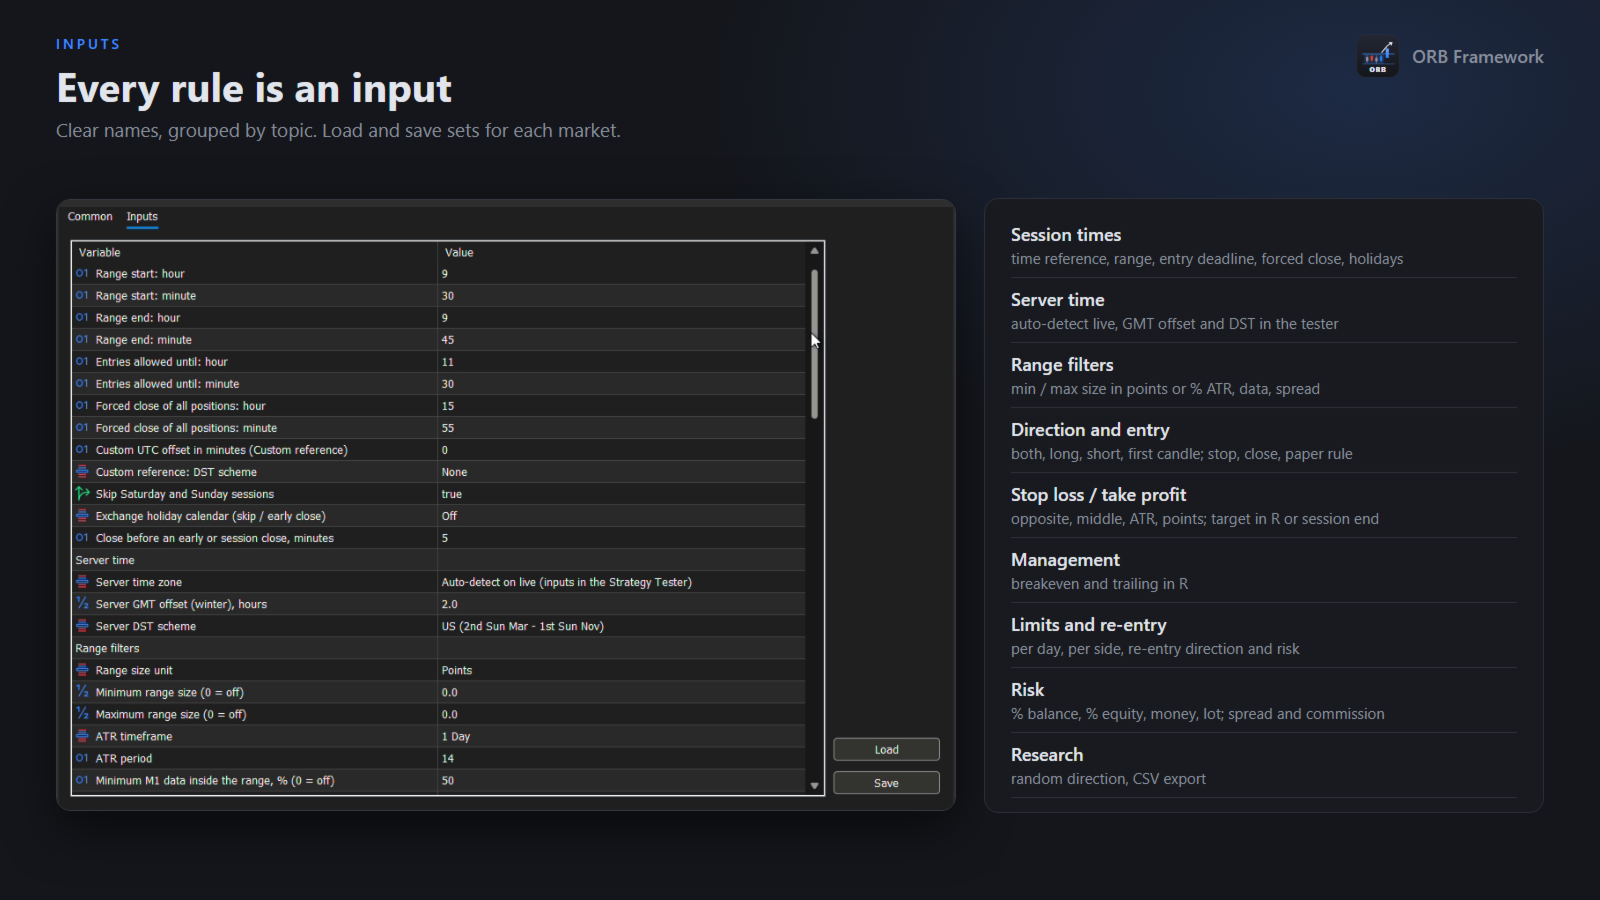
ORB Framework automatisiert den Opening Range Breakout: Es misst Hoch und Tief der ersten Minuten einer Sitzung und handelt den Ausbruch aus dieser Range. Jeder Teil der Methode ist ein Eingabeparameter. So können Sie die klassischen ORB-Varianten nachbauen, Ihre eigene Idee im Strategietester prüfen und live genau dieselbe Logik laufen lassen.
Es ist ein Framework, keine Blackbox. Es verspricht keine Gewinne und ist nicht für Sie optimiert. Es gibt Ihnen die Werkzeuge, um ehrlich herauszufinden, ob ein Opening Range Breakout auf Ihrem Markt und bei Ihrem Broker funktioniert.
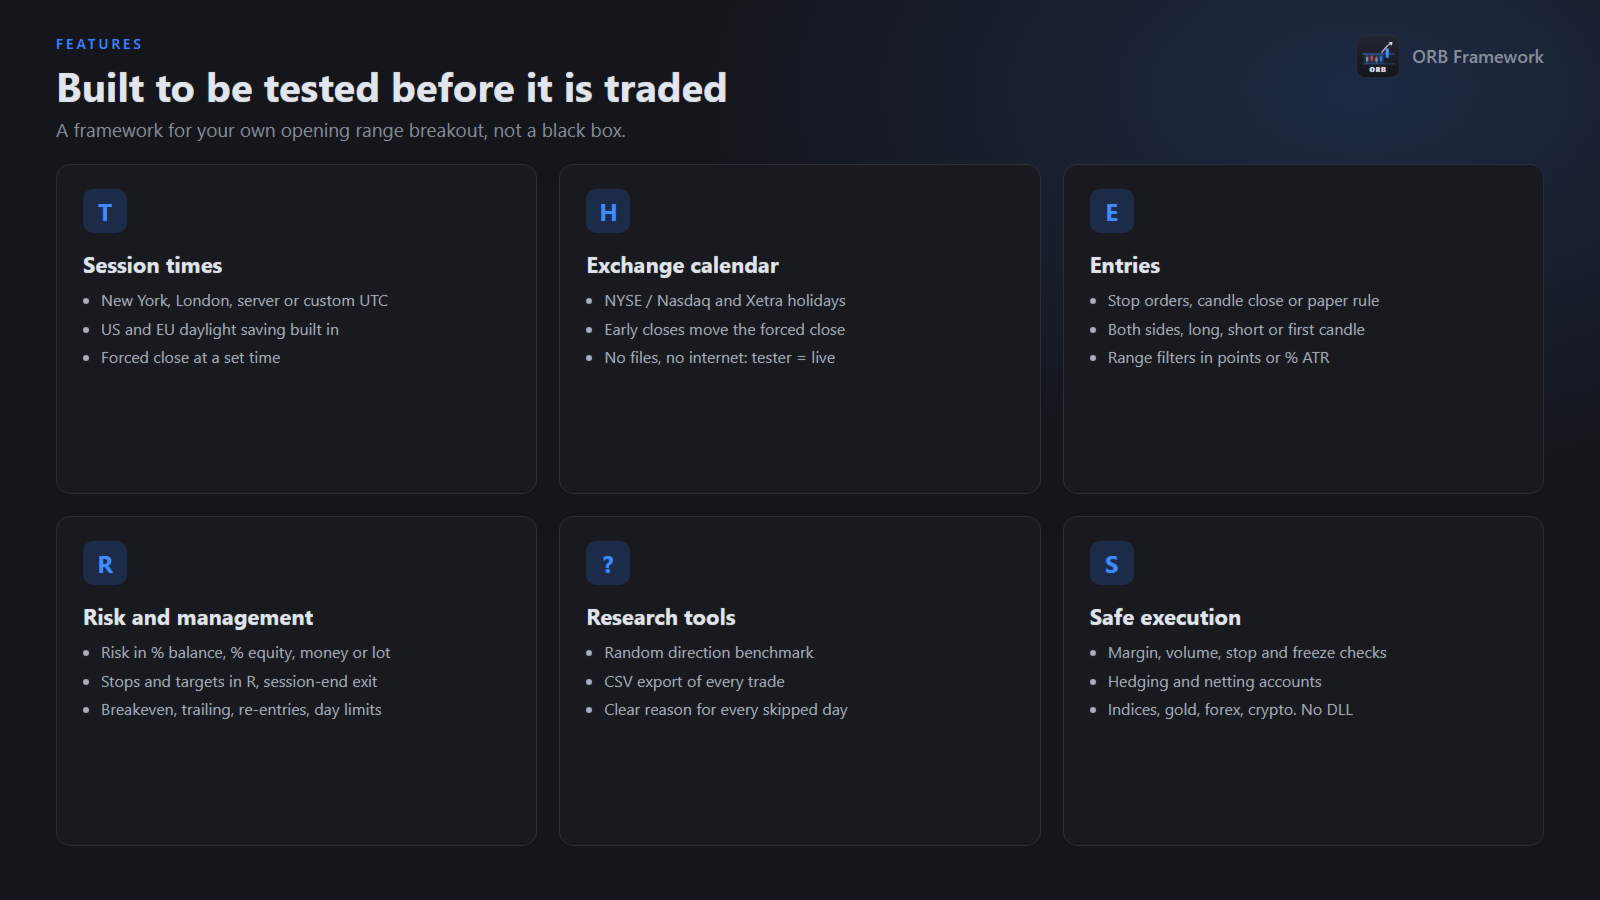
SITZUNGSZEITEN, DIE IMMER STIMMEN
- Legen Sie die Sitzung in New Yorker, Londoner, Server- oder eigener UTC-Zeit fest. Der EA rechnet sie in die Serverzeit Ihres Brokers um.
- Sommerzeit für die USA und Europa ist eingebaut, auch für die Wochen, in denen beide nicht übereinstimmen.
- Börsenfeiertage für NYSE / Nasdaq und Xetra: Feiertage werden übersprungen, verkürzte Handelstage (13:00 New York) verlegen das Zwangsschließen nach vorne.
- Keine Kalenderdateien und kein Internetzugriff: Die Regeln sind eingebaut, daher verhalten sich Strategietester und Live-Chart gleich.
EINSTIEGE
- Stop-Orders an den Range-Grenzen (eine löscht die andere).
- Kerzenschluss außerhalb der Range, auf einem frei wählbaren Zeitrahmen.
- Paper rule: Markteinstieg zur Eröffnung der Kerze nach der Range, in Richtung der Range-Kerze.
- Richtung: beide Seiten, nur Long, nur Short oder die Richtung der ersten Kerze.
- Range-Filter in Punkten oder in % des ATR, Mindestdaten in der Range, maximaler Spread.
RISIKO UND TRADE-MANAGEMENT
- Risiko pro Trade in % vom Kontostand, % vom Eigenkapital, als fester Betrag oder feste Lotgröße.
- Stop Loss an der Gegenseite, in der Mitte der Range, als ATR-Vielfaches oder in Punkten.
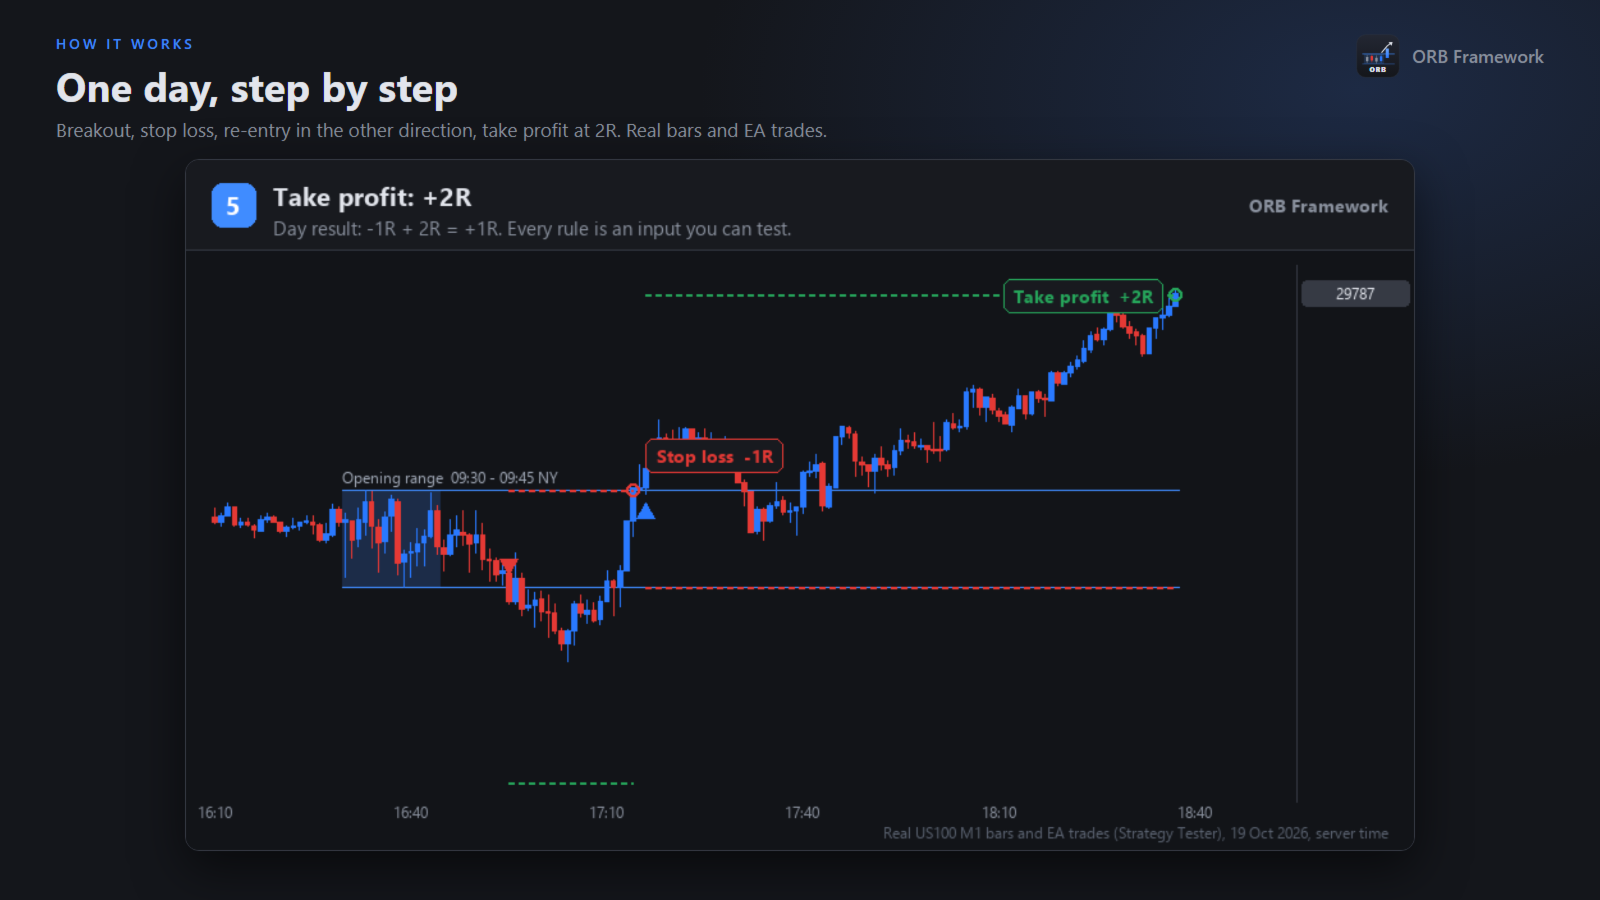
- Take Profit in R, Schließen zum Sitzungsende oder beides (was zuerst eintritt).
- Breakeven und Trailing Stop in R.
- Tageslimits: Trades gesamt, Long und Short; Wiedereinstieg nach einem Stop in gleicher, entgegengesetzter oder beiden Richtungen.
- Zwangsschließen zu einer festen Zeit, vor dem Sitzungsende oder einem verkürzten Handelstag.
RESEARCH-WERKZEUGE
- Zufallsrichtungs-Modus: ersetzt die Richtungsregel durch einen Münzwurf, damit Sie prüfen können, ob Ihre Regel mehr bringt als Zufall.
- CSV-Export jedes Trades (Range, Spread, Einstieg, Stop, Ausstieg, Ergebnis in R) für Ihre eigene Statistik.
- Klare Journal-Meldungen erklären jeden übersprungenen Tag und jede abgelehnte Order.
IM CHART
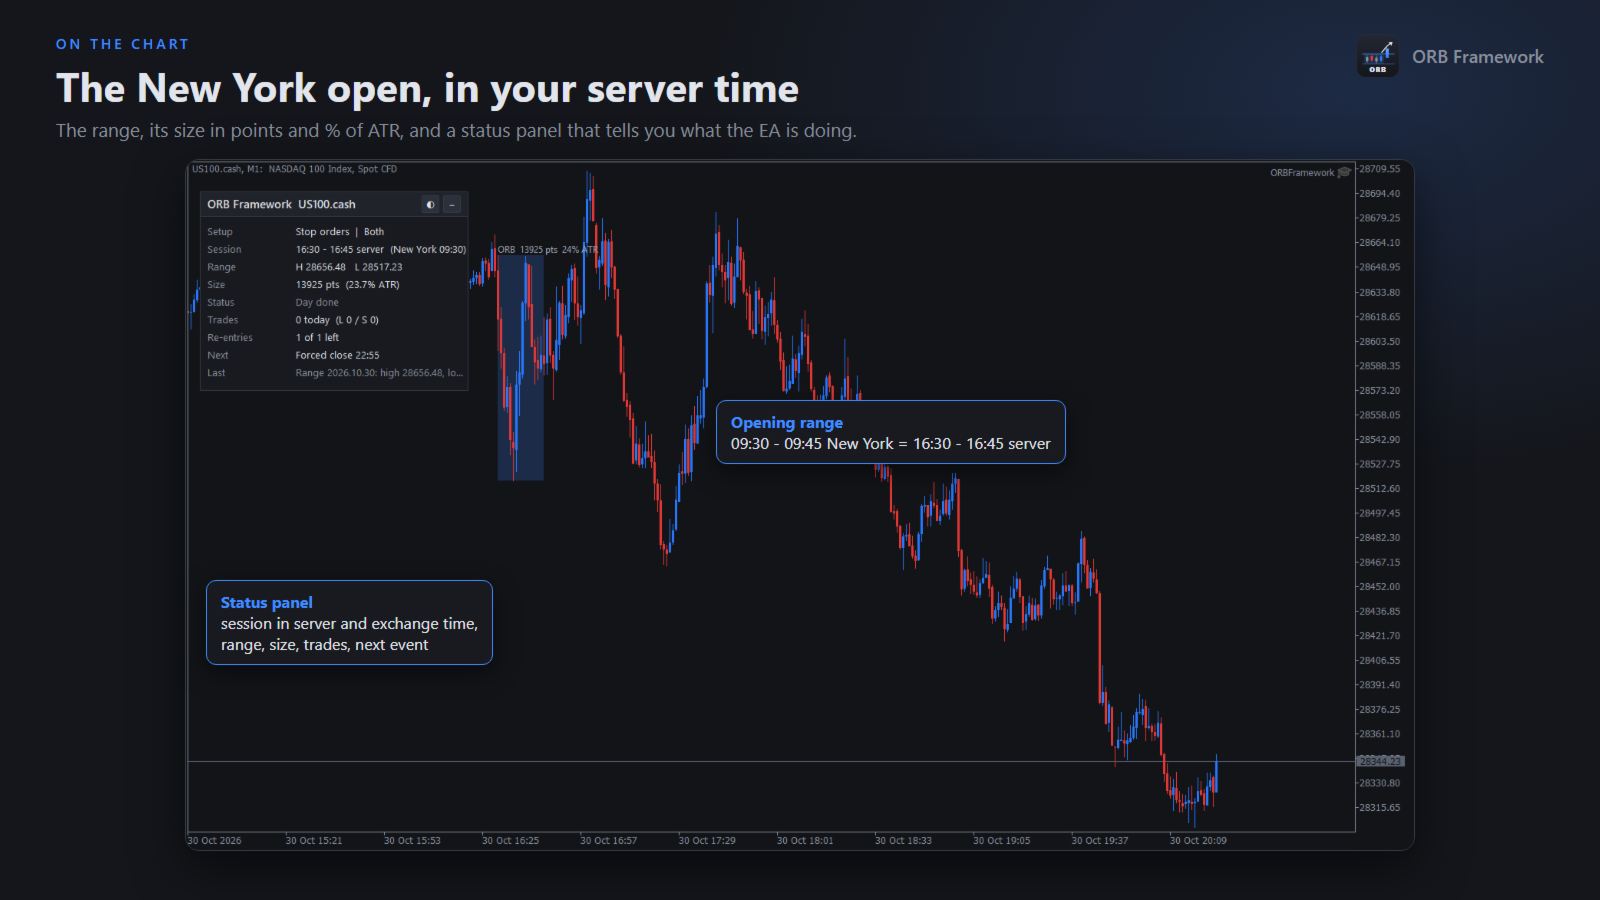
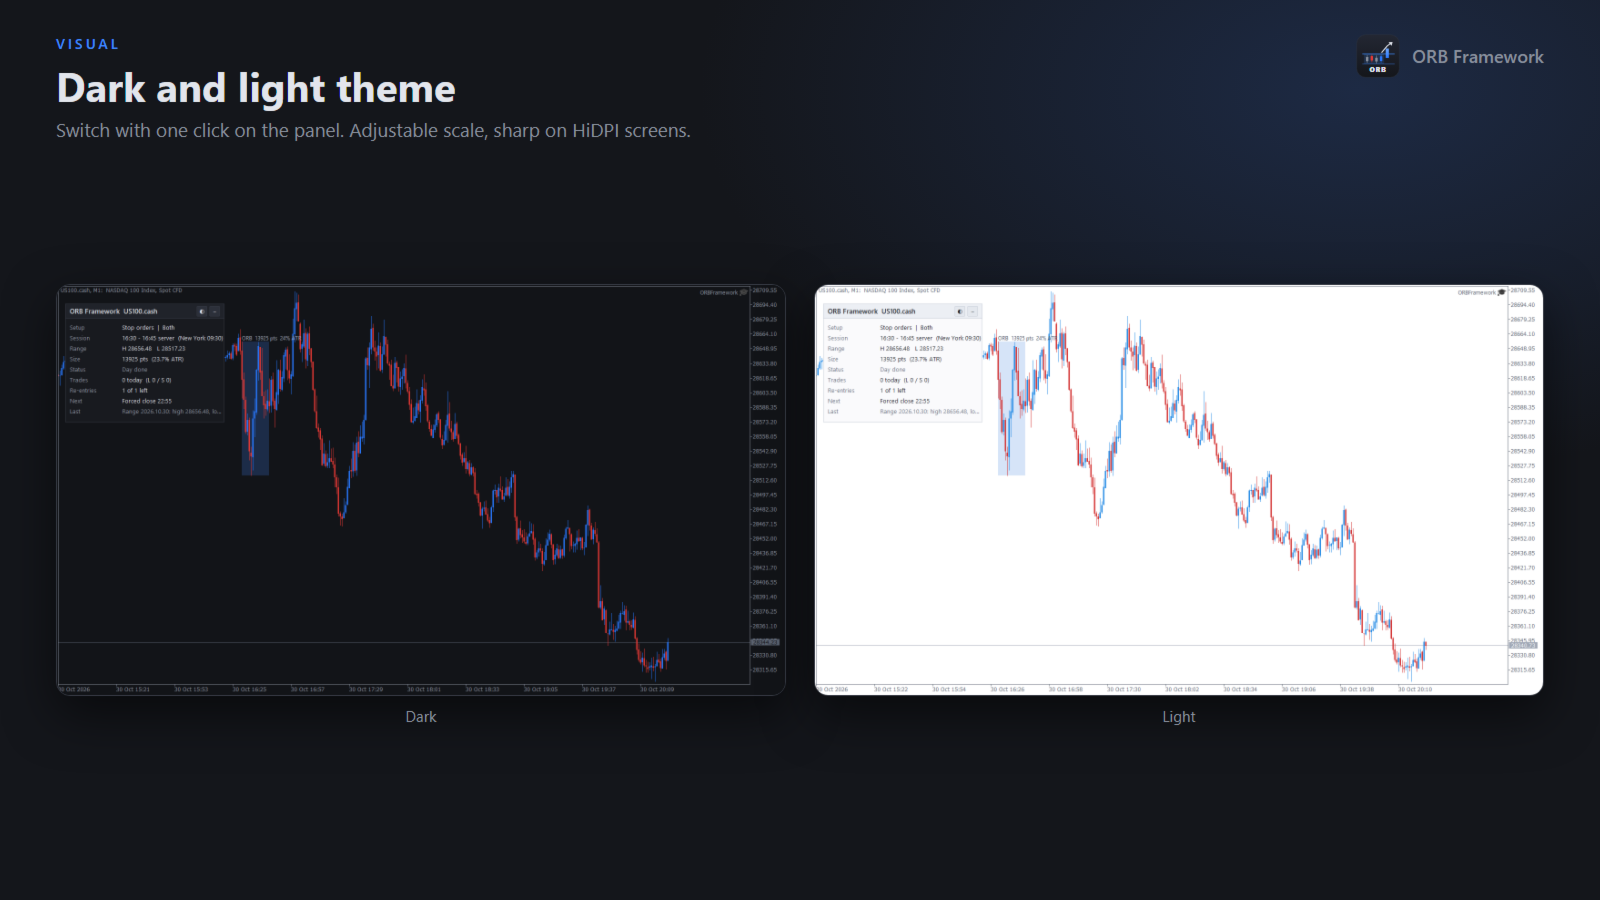
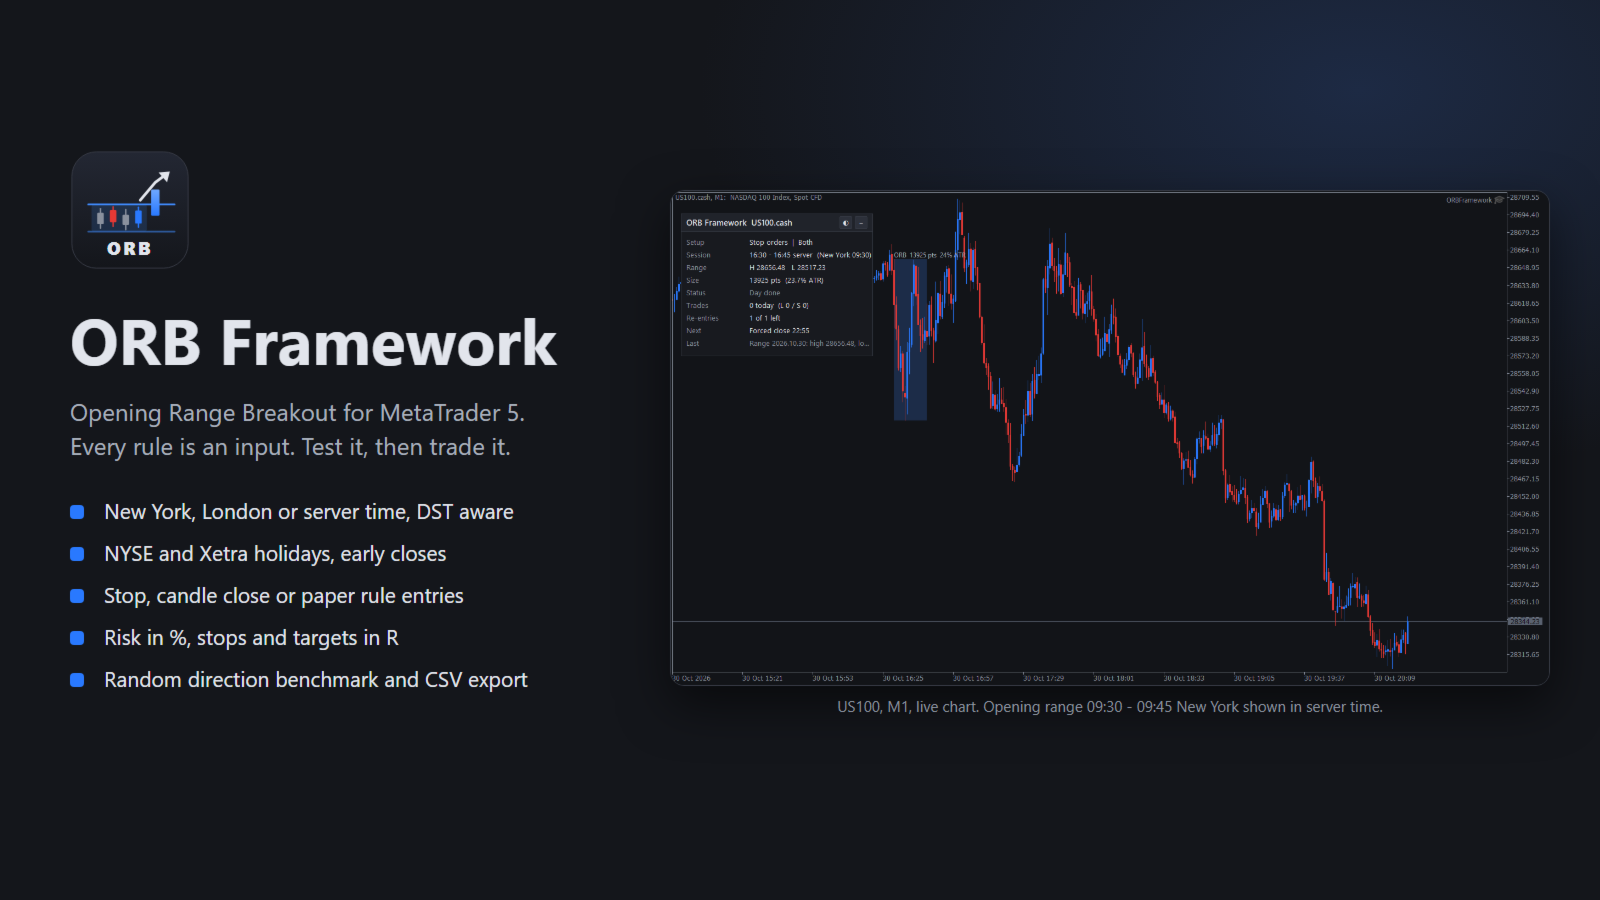
- Statuspanel: Setup, Sitzung in Server- und Börsenzeit, Range, Größe, Status, Trades, nächstes Ereignis. Dunkles und helles Design, einstellbare Skalierung, HiDPI-tauglich.
- Vergangene Ranges im Chart, mit Linien für Einstieg, Stop und Ziel.
SICHERE AUSFÜHRUNG
- Prüft vor jeder Order Volumenlimits, freie Margin, Stop- und Freeze-Level, Füllmodus und Handelsberechtigungen.
- Statt eine ungültige Order zu senden, wird der Tag mit einem klaren Grund übersprungen.
- Funktioniert auf Hedging- und Netting-Konten, mit Indizes, Gold, Forex und Krypto-CFDs. Keine DLL.
SO STARTEN SIE
1. Ziehen Sie den EA auf einen beliebigen Chart des Symbols (der Zeitrahmen spielt keine Rolle).
2. Wählen Sie die Zeitreferenz und die Sitzungszeiten Ihres Marktes, zum Beispiel New York 09:30 - 09:45 für US-Indizes.
3. Stellen Sie im Strategietester den GMT-Versatz und das Sommerzeitschema Ihres Brokers ein. Im Live-Chart wird die Server-Zeitzone automatisch erkannt.
4. Testen Sie mit "1 minute OHLC" für schnelle Vergleiche und bestätigen Sie die endgültigen Einstellungen mit echten Ticks.
WICHTIG
Backtest-Ergebnisse sind kein Versprechen für künftige Ergebnisse. Opening Range Breakouts können lange Zeit nicht funktionieren. Testen Sie mit den Daten Ihres eigenen Brokers, halten Sie einen Teil der Historie aus der Optimierung heraus und beginnen Sie auf einem Demokonto.