ORB Framework
- エキスパート
- バージョン: 1.0
- アクティベーション: 5

ORB Framework - オープニングレンジ・ブレイクアウト、取引する前に検証するために
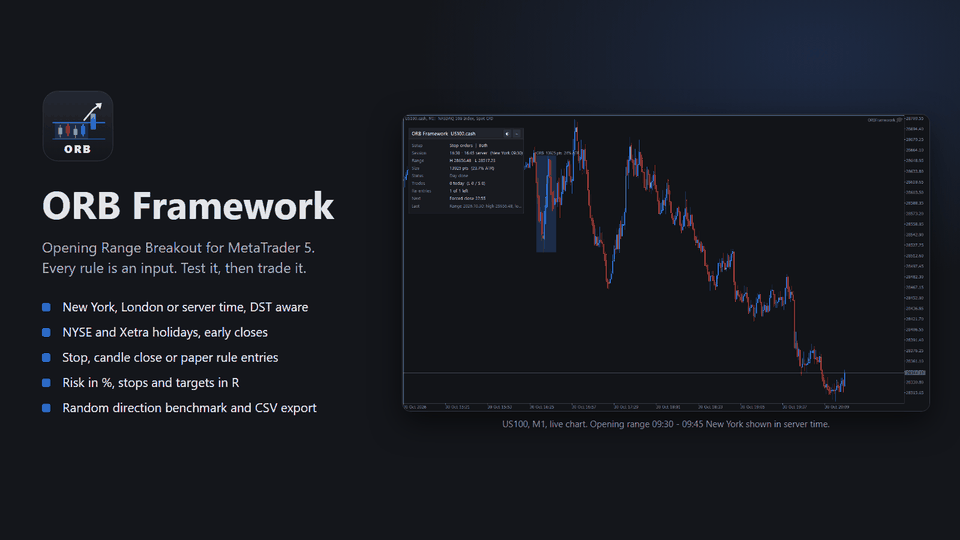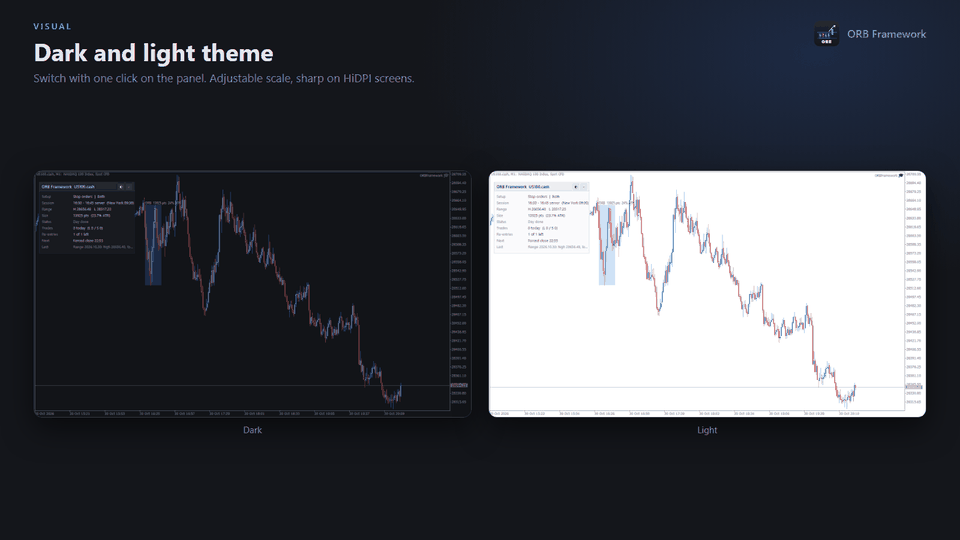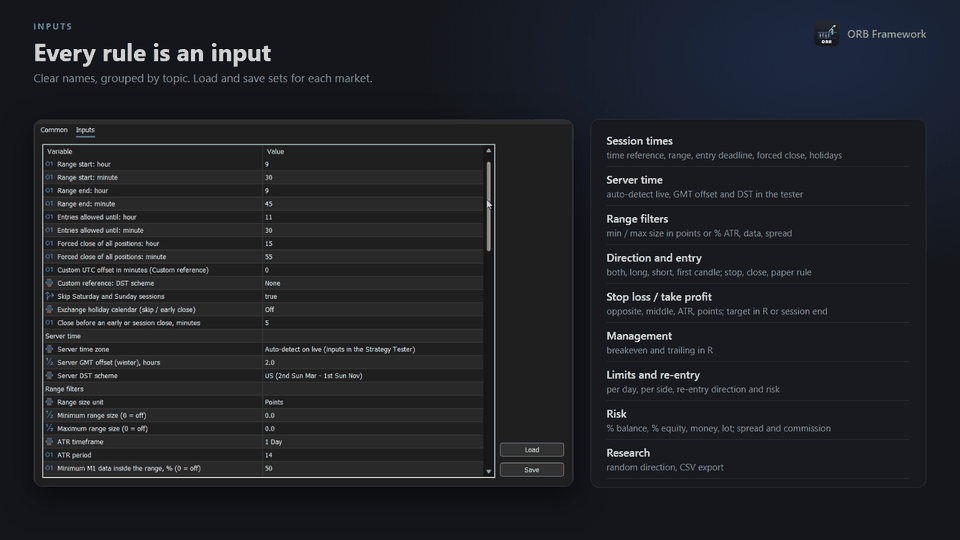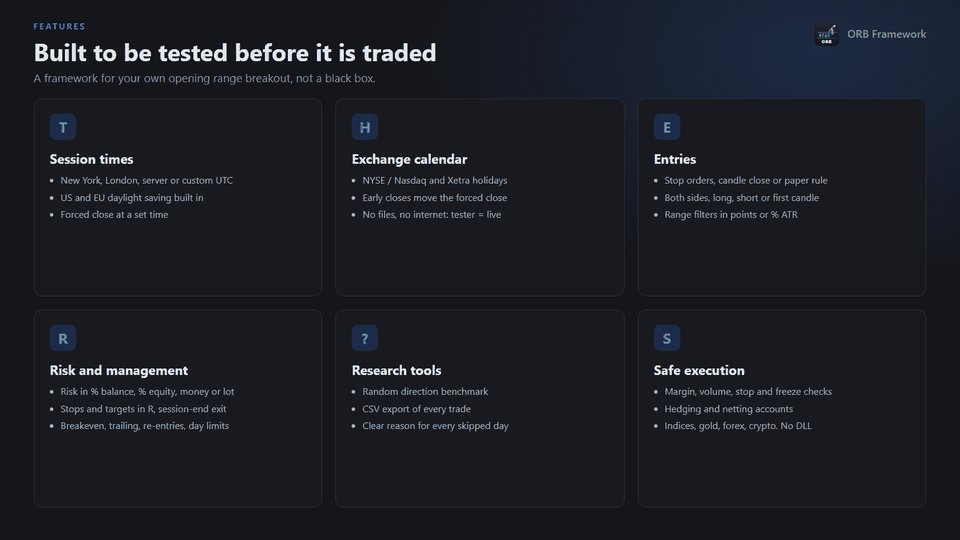
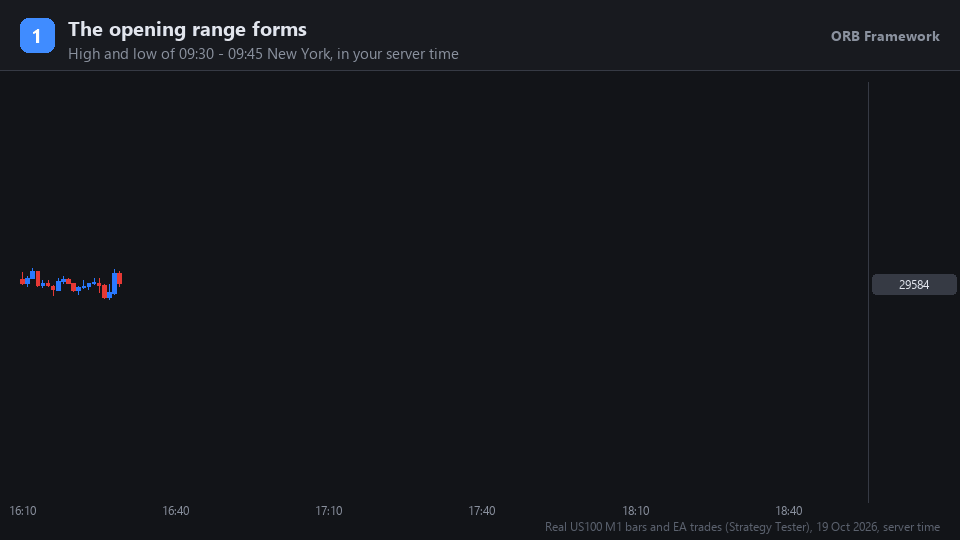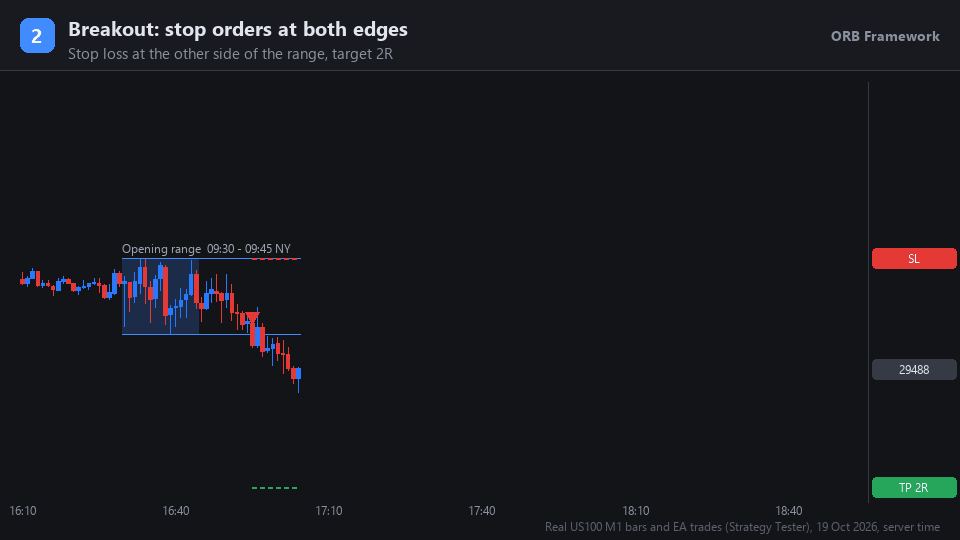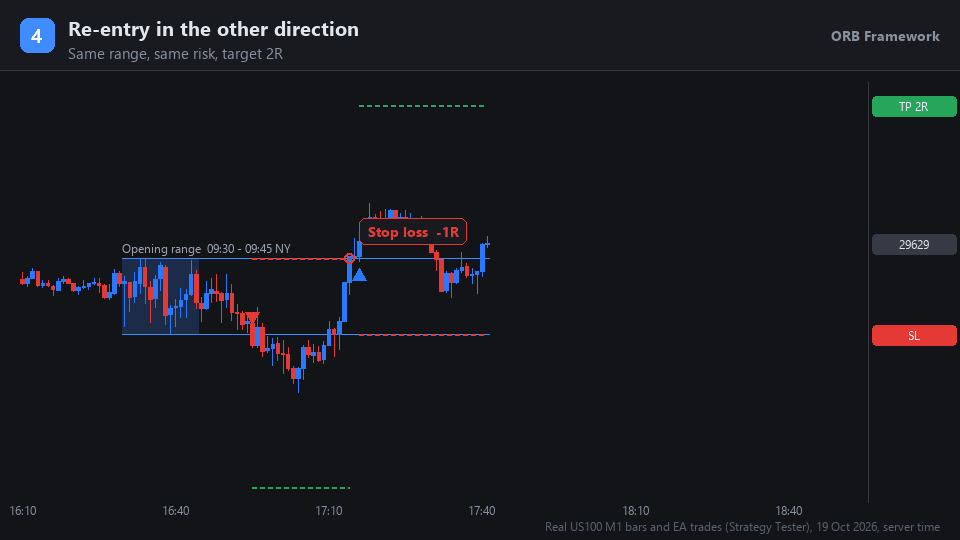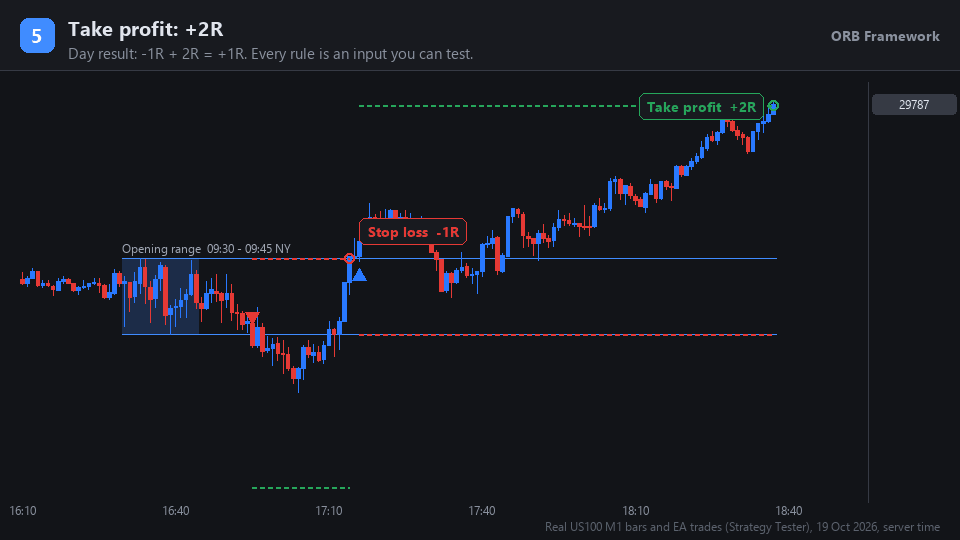
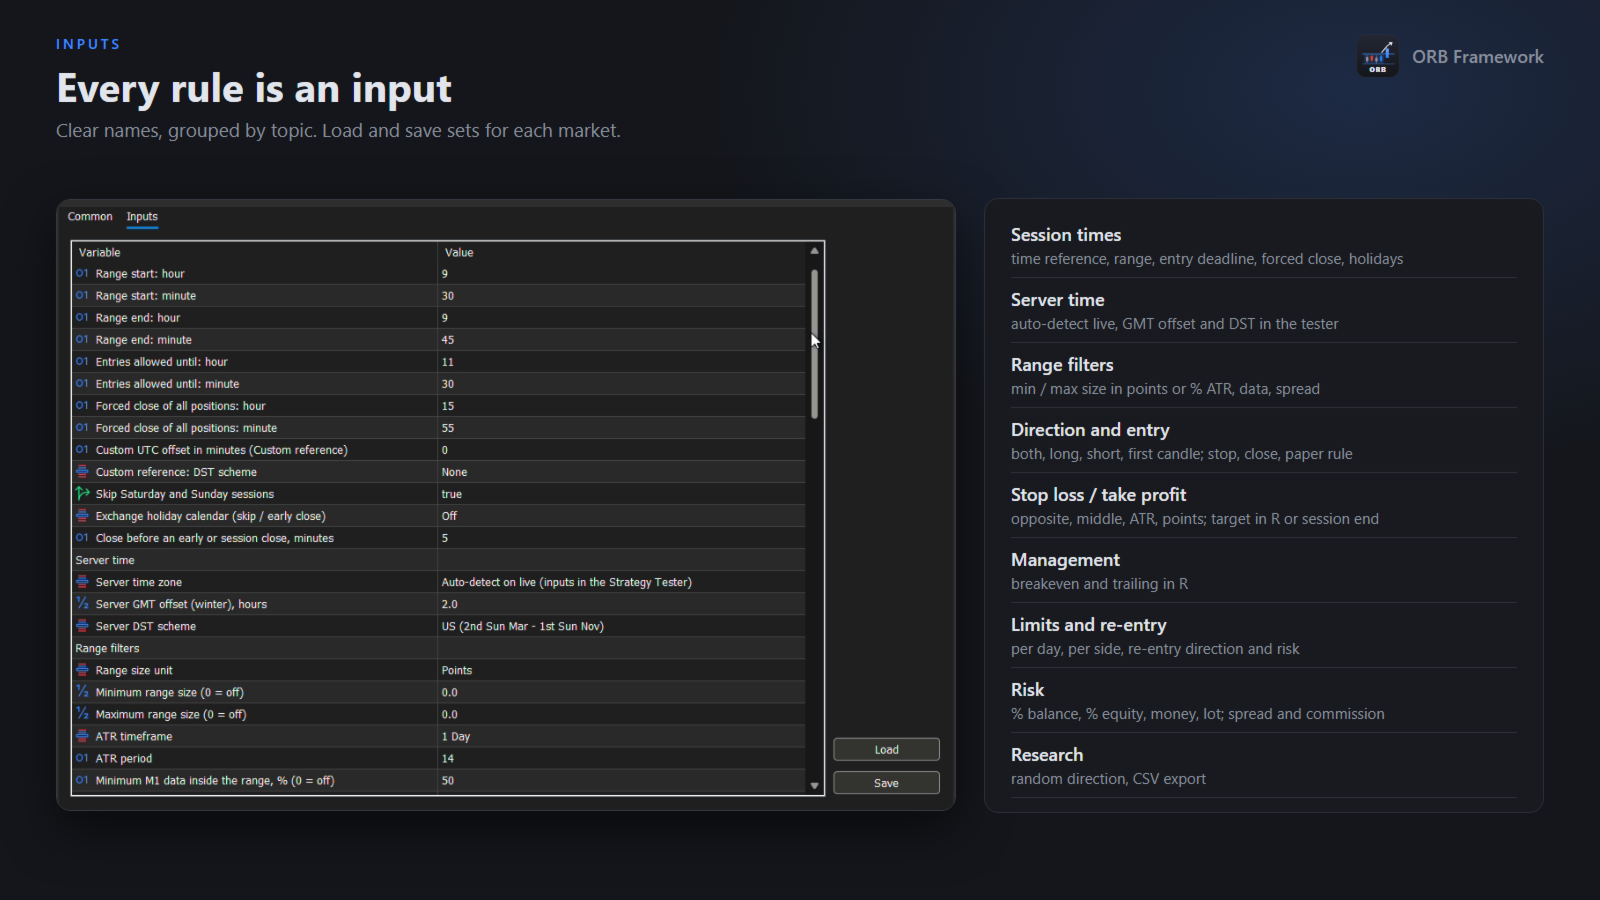
ORB Framework はオープニングレンジ・ブレイクアウト(Opening Range Breakout)を自動化します。セッション最初の数分間の高値と安値を測定し、そのレンジのブレイクアウトで取引します。手法のすべての要素が入力パラメータなので、代表的な ORB のバリエーションを再現し、ストラテジーテスターで自分のアイデアを検証し、まったく同じロジックをリアル口座で動かせます。
これはブラックボックスではなく、フレームワークです。利益を約束するものではなく、あなたの代わりに最適化されたものでもありません。オープニングレンジ・ブレイクアウトがあなたの市場とブローカーで機能するかどうかを、正直に確かめるための道具を提供します。
常に正しいセッション時刻
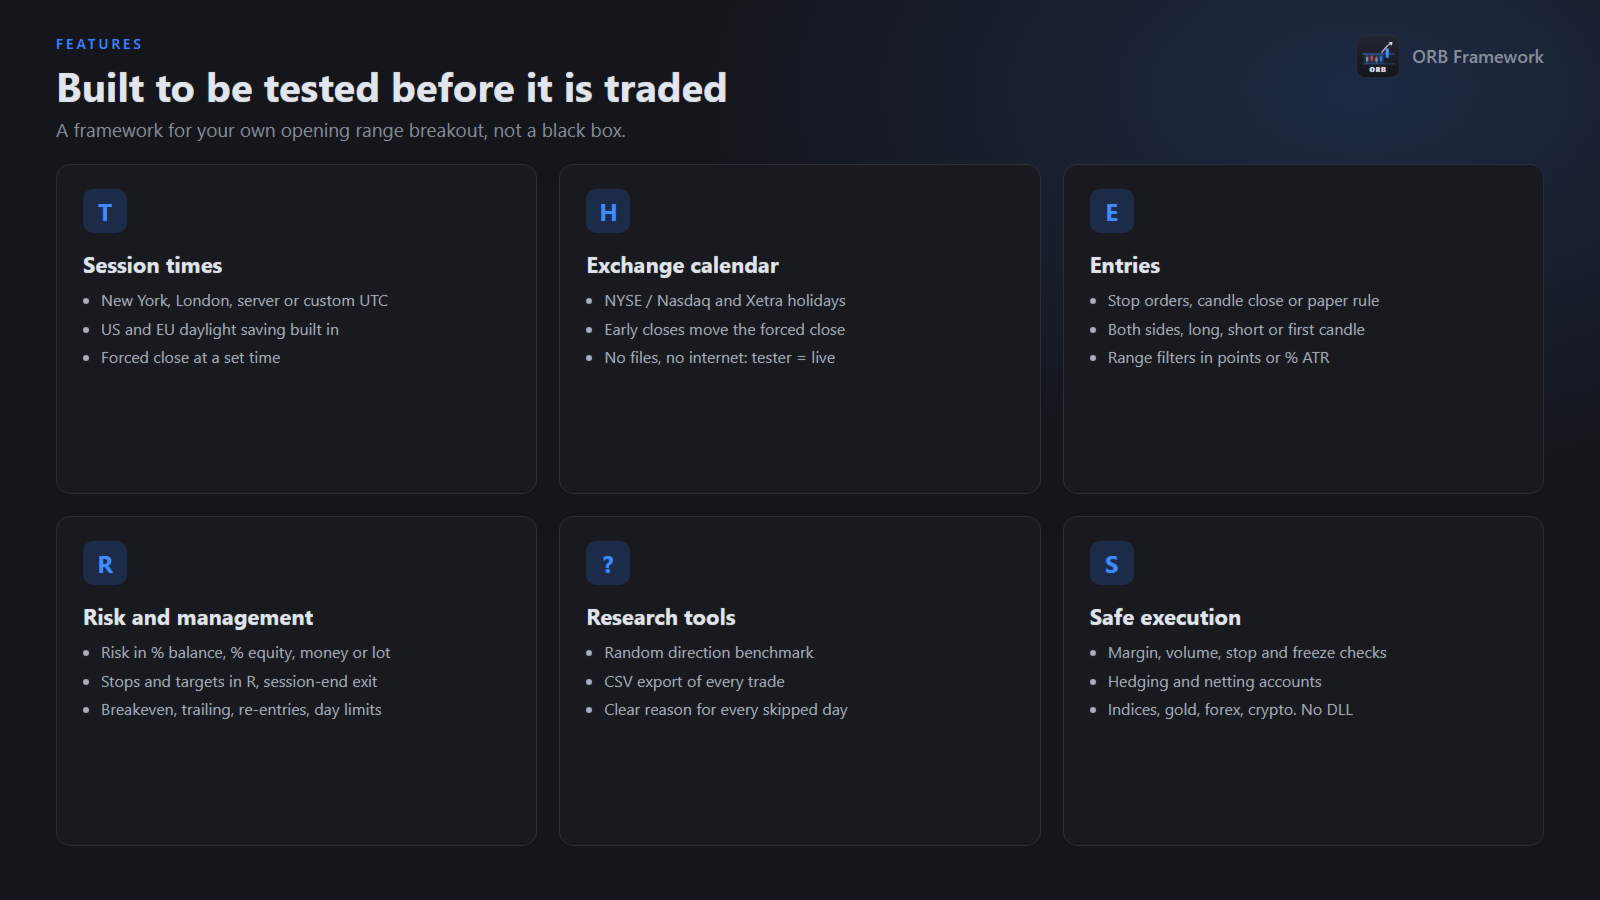
- セッションはニューヨーク時間、ロンドン時間、サーバー時間、または任意の UTC オフセットで設定できます。EA がブローカーのサーバー時間に換算します。
- 米国と欧州のサマータイムに対応し、両者の切り替えがずれる週も正しく扱います。
- NYSE / Nasdaq と Xetra の休場日カレンダー:休場日はスキップし、短縮取引日(ニューヨーク 13:00)は強制決済を前倒しします。
- カレンダーファイルもインターネット接続も不要:ルールは内蔵されているため、ストラテジーテスターとリアルのチャートで同じ動作になります。
エントリー
- レンジの上下限にストップ注文(片方が約定するともう片方は削除)。
- 選択した時間足で、ローソク足がレンジの外で確定した時点。
- Paper rule:レンジ直後のローソク足の始値で、レンジのローソク足の方向に成行エントリー。
- 方向:両方向、買いのみ、売りのみ、または最初のローソク足の方向。
- レンジフィルター(ポイントまたは ATR の %)、レンジ内の最小データ量、最大スプレッド。
リスクとポジション管理
- 1 トレードあたりのリスク:残高の %、有効証拠金の %、固定金額、または固定ロット。
- ストップロス:反対側、レンジの中央、ATR の倍数、または固定ポイント。
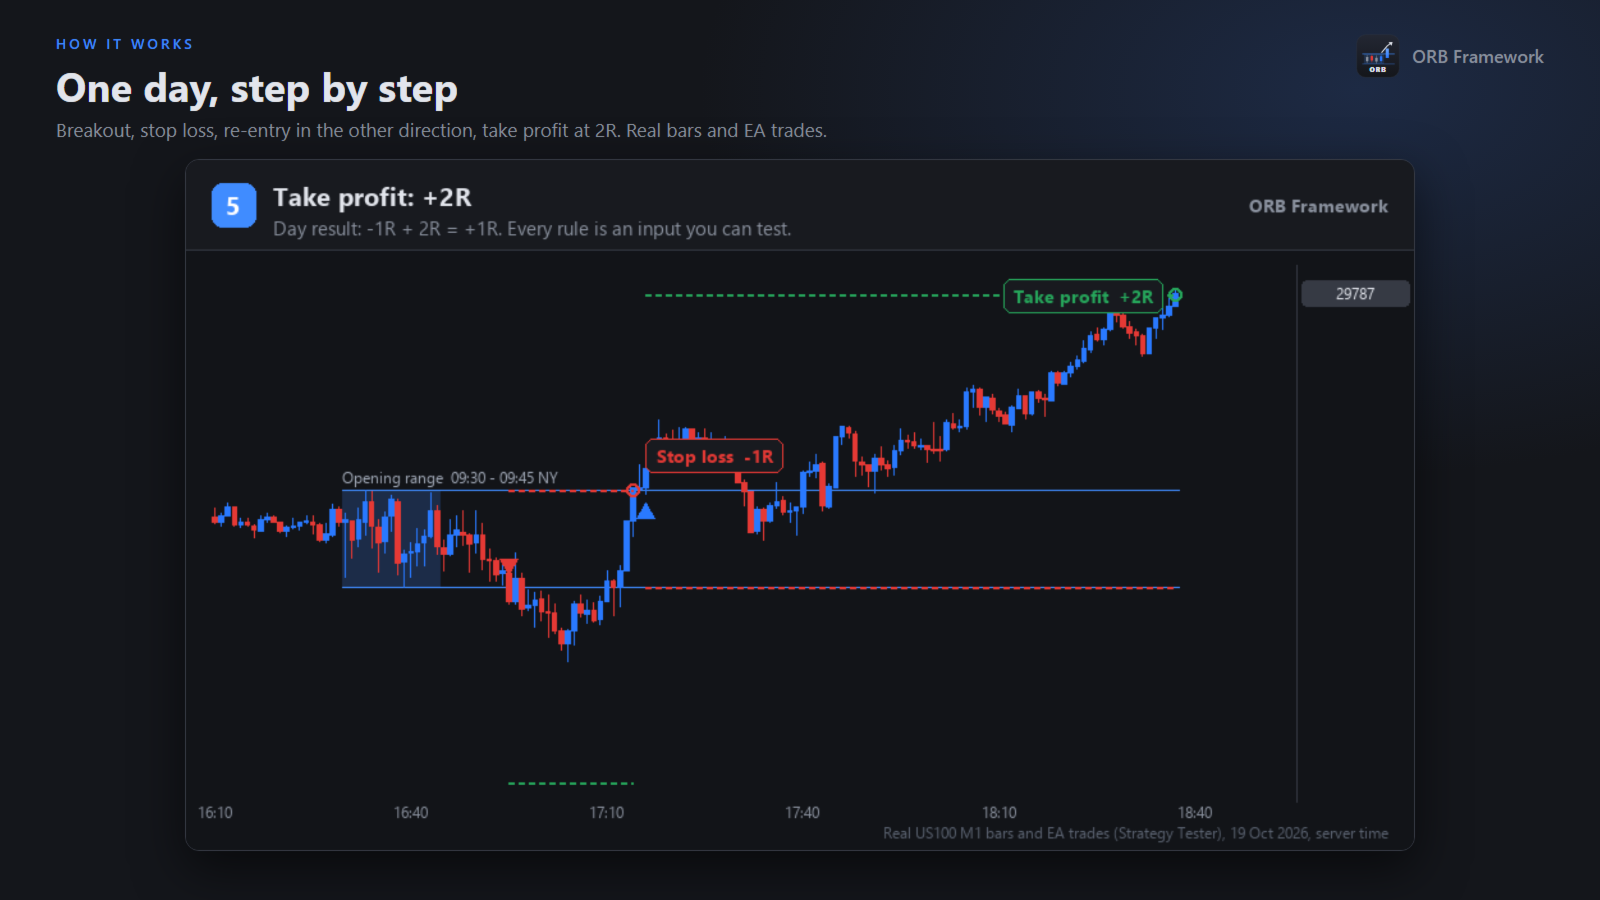
- R 単位の利確、セッション終了時の決済、またはその両方(先に到達した方)。
- R 単位のブレイクイーブンとトレーリングストップ。
- 1 日あたりの上限:合計、買い、売りの取引数。ストップ後の再エントリーは同方向、逆方向、または両方向。
- 指定時刻、セッション終了前、または短縮取引日の終了前に強制決済。
リサーチツール
- ランダム方向モード:方向ルールをコイントスに置き換え、あなたのルールが偶然以上の価値を持つかを確認できます。
- すべての取引を CSV に出力(レンジ、スプレッド、エントリー、ストップ、エグジット、R での結果)し、独自の統計に利用できます。
- 操作ログのわかりやすいメッセージが、スキップした日と拒否された注文の理由をすべて説明します。
チャート表示
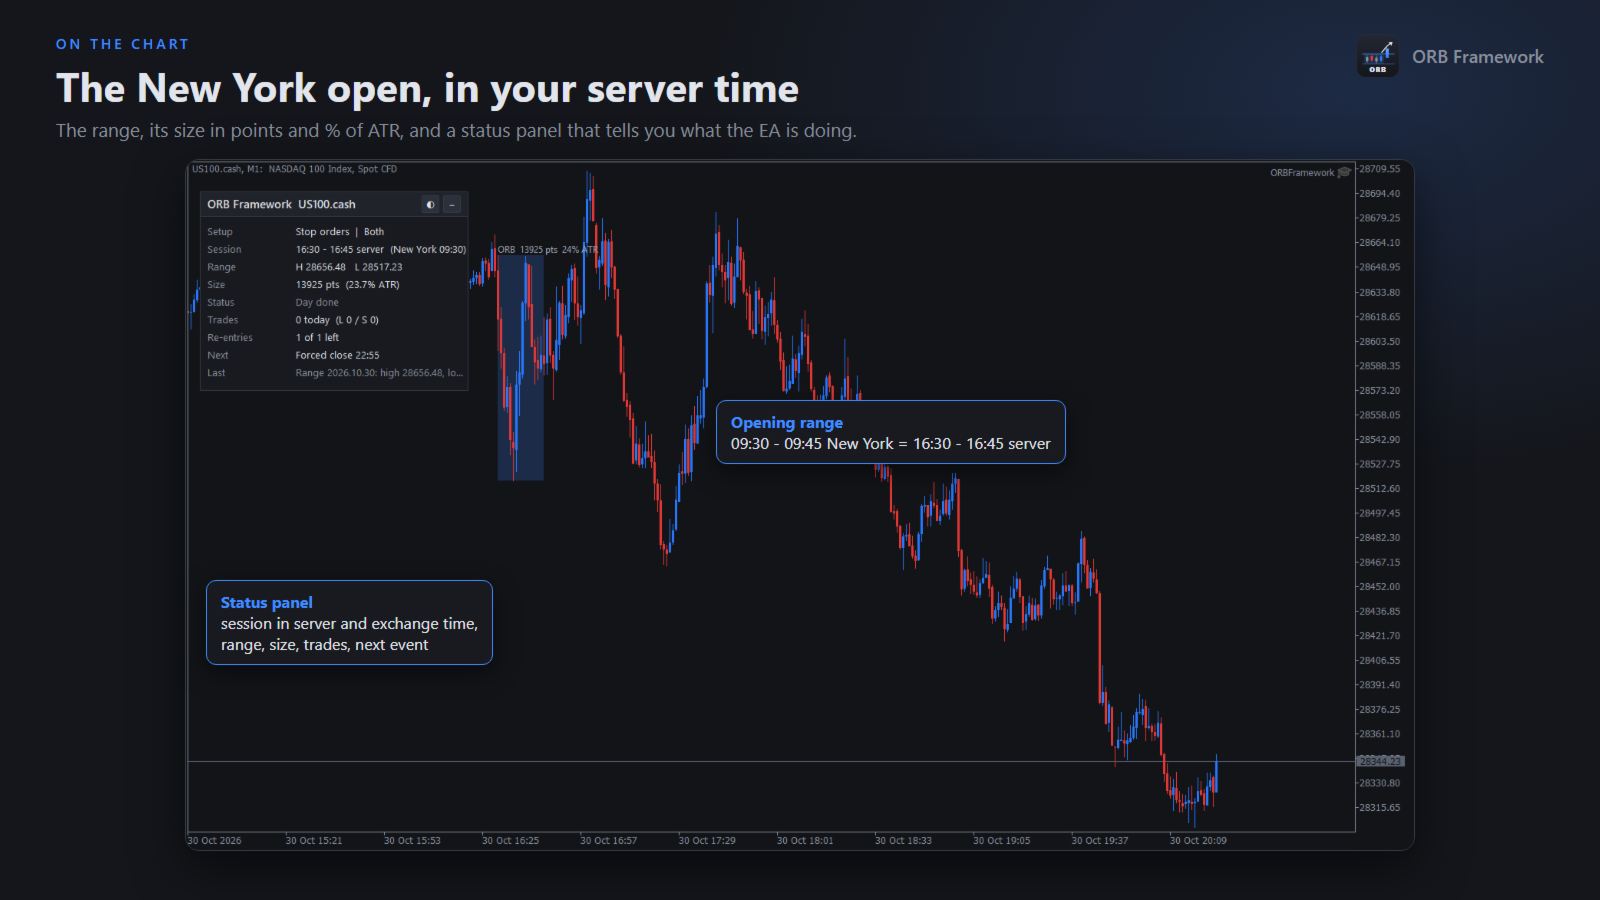
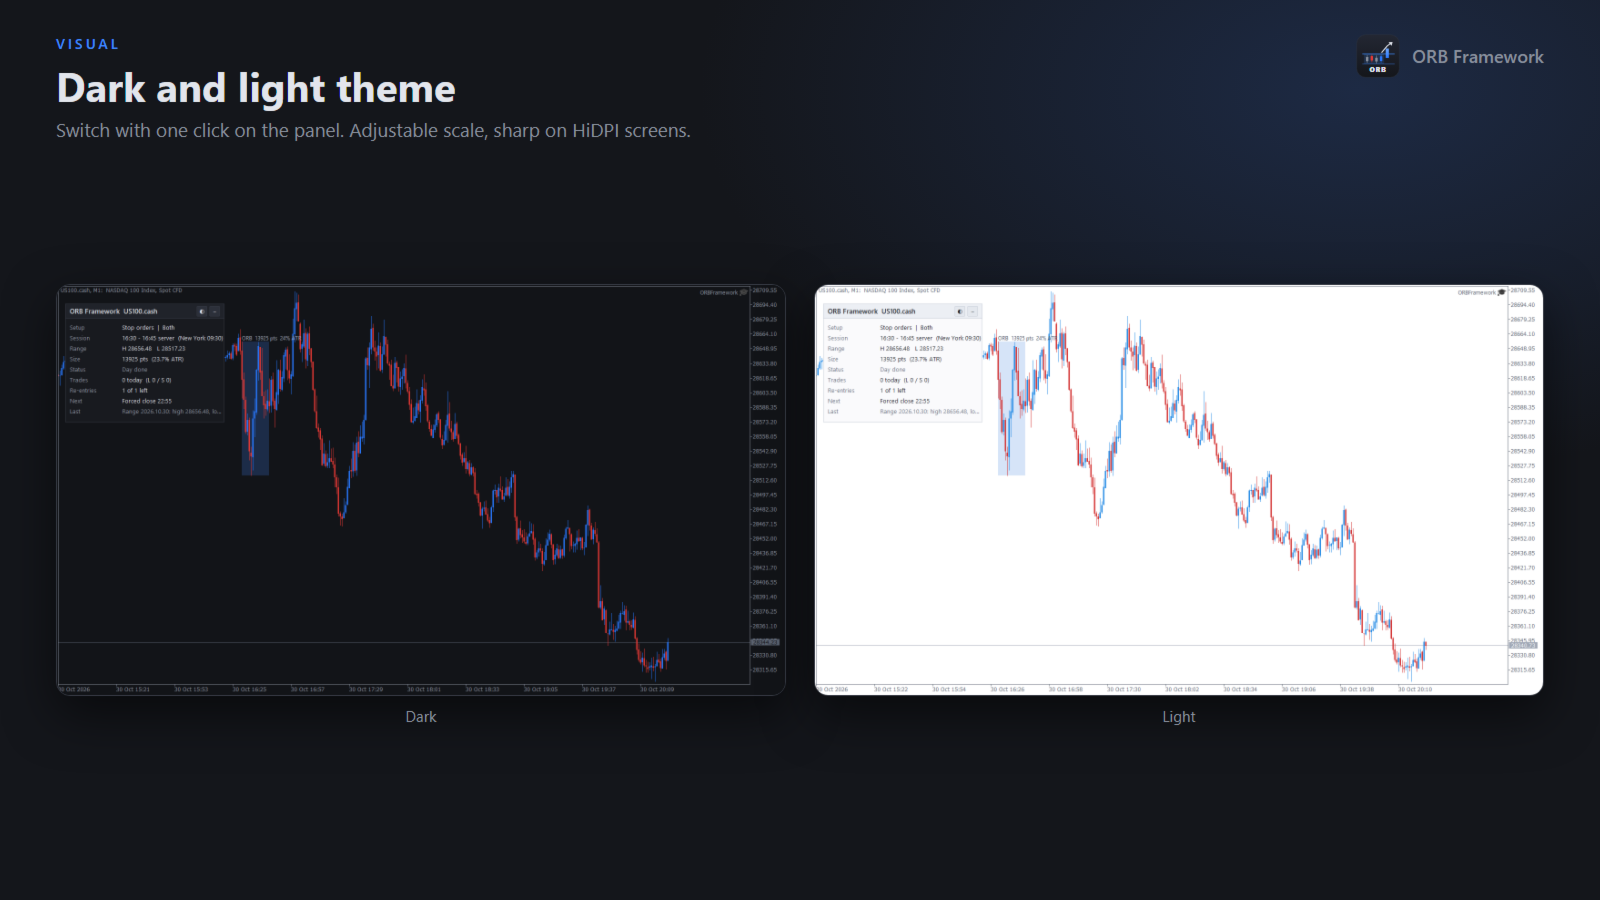
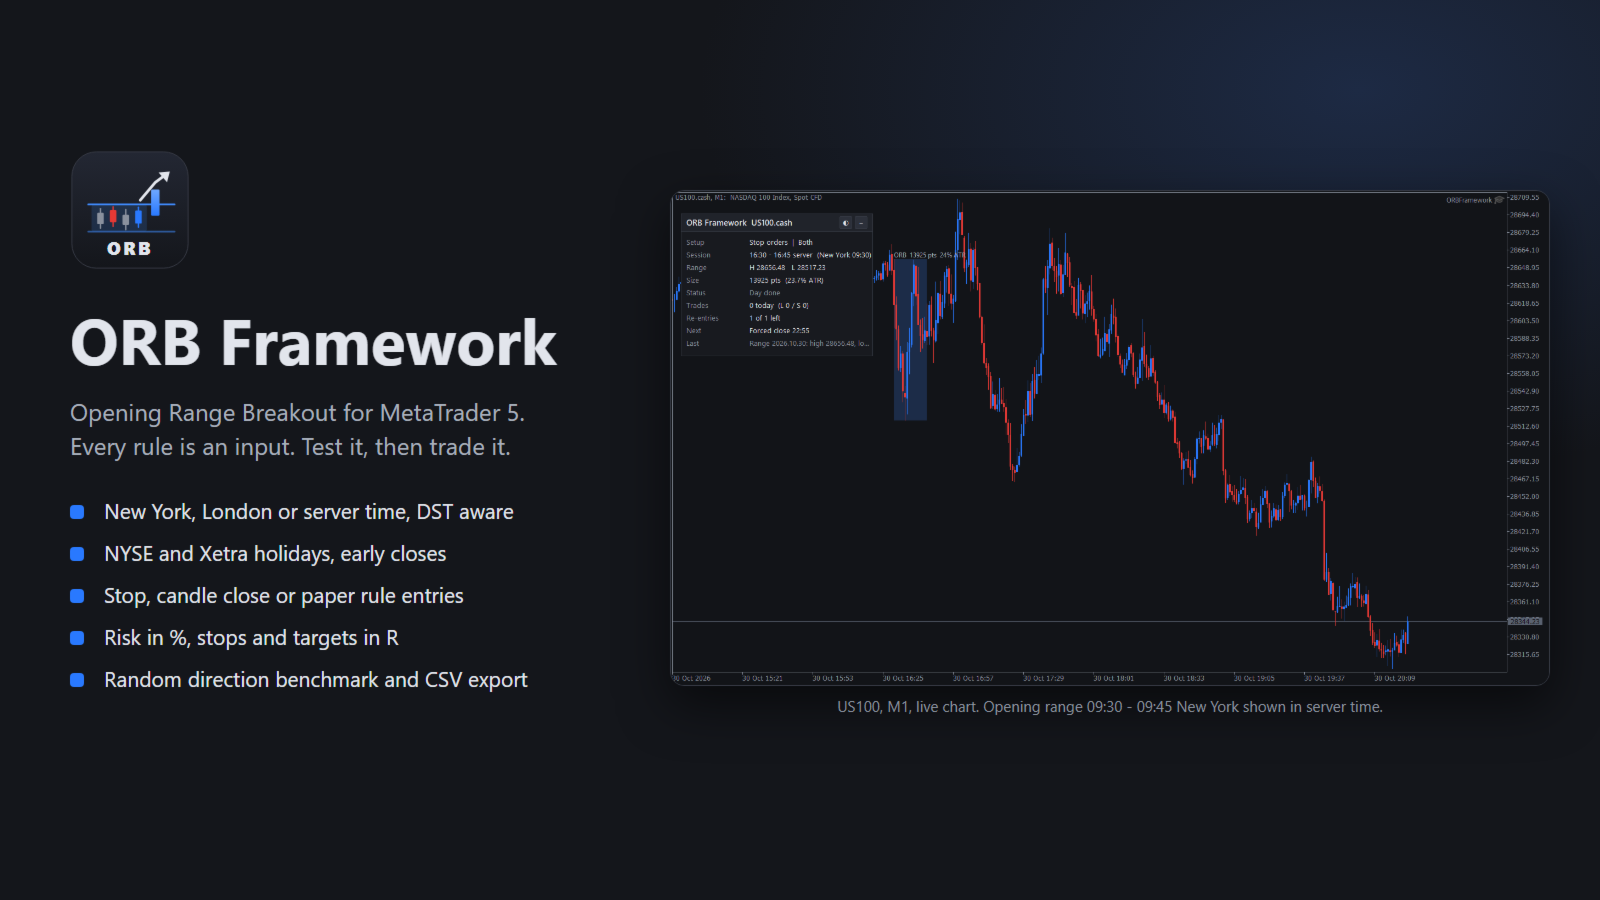
- ステータスパネル:設定、サーバー時間と取引所時間のセッション、レンジ、サイズ、状態、取引、次のイベント。ダーク/ライトテーマ、表示倍率の調整、HiDPI 対応。
- 過去のレンジと、エントリー・ストップ・ターゲットのラインをチャートに描画。
安全な注文執行
- 注文の前に毎回、数量制限、余剰証拠金、ストップレベルとフリーズレベル、約定方式、取引許可を確認します。
- 無効な注文を送る代わりに、理由を明示してその日をスキップします。
- ヘッジ口座とネッティング口座に対応し、指数、ゴールド、FX、暗号資産 CFD で動作します。DLL は使用しません。
始め方
1. 銘柄の任意のチャートに EA を適用します(時間足は関係ありません)。
2. 時間の基準と市場のセッション時刻を選びます。例:米国株価指数ならニューヨーク 09:30 - 09:45。
3. ストラテジーテスターでは、ブローカーのサーバーの GMT オフセットとサマータイム方式を設定します。リアルのチャートではサーバーのタイムゾーンを自動検出します。
4. 素早い比較には "1 minute OHLC" でテストし、最終設定はリアルティックで確認してください。
重要
バックテストの結果は将来の成果を約束するものではありません。オープニングレンジ・ブレイクアウトは長期間機能しないことがあります。ご自身のブローカーのデータでテストし、履歴の一部を最適化から除外し、まずデモ口座で始めてください。