ORB Framework
- Asesores Expertos
- Versión: 1.0
- Activaciones: 5

ORB Framework - Ruptura del rango de apertura, hecho para probarse antes de operarse
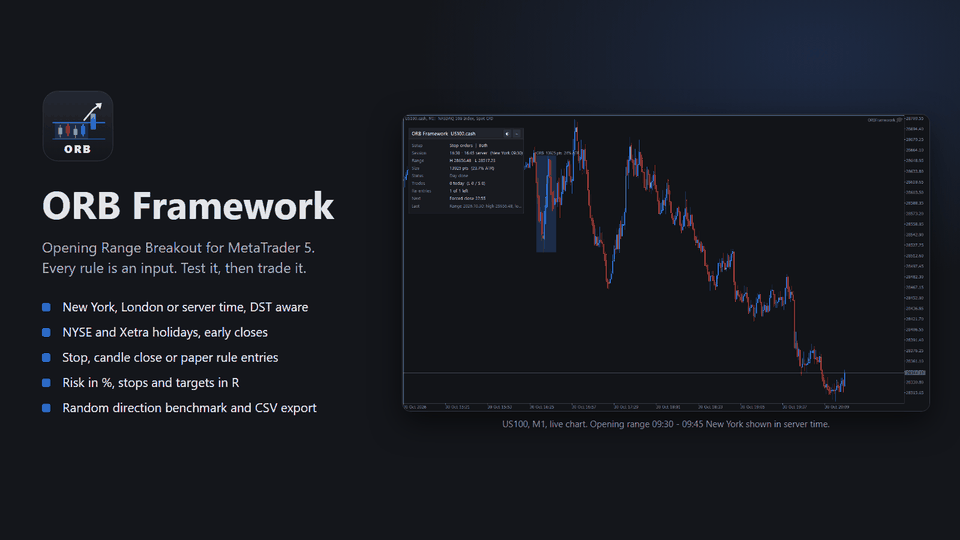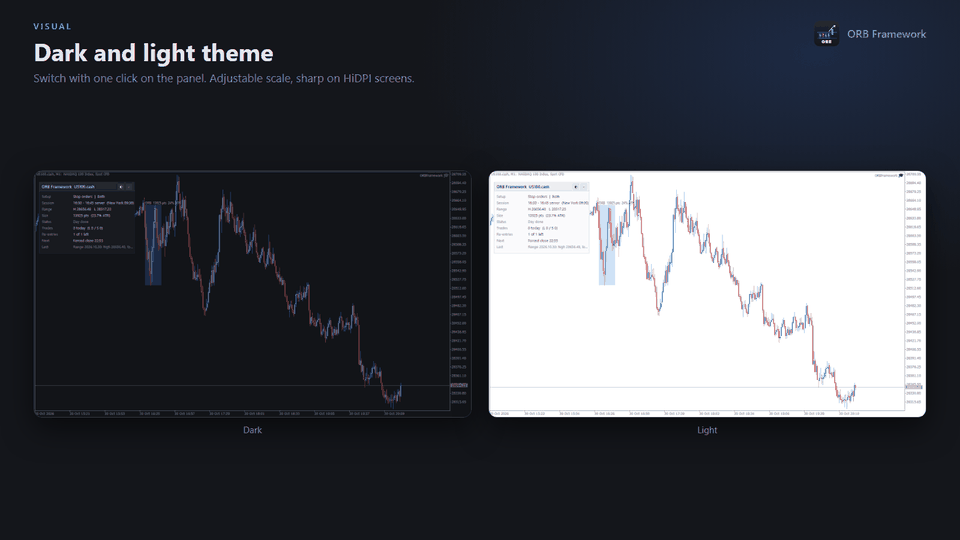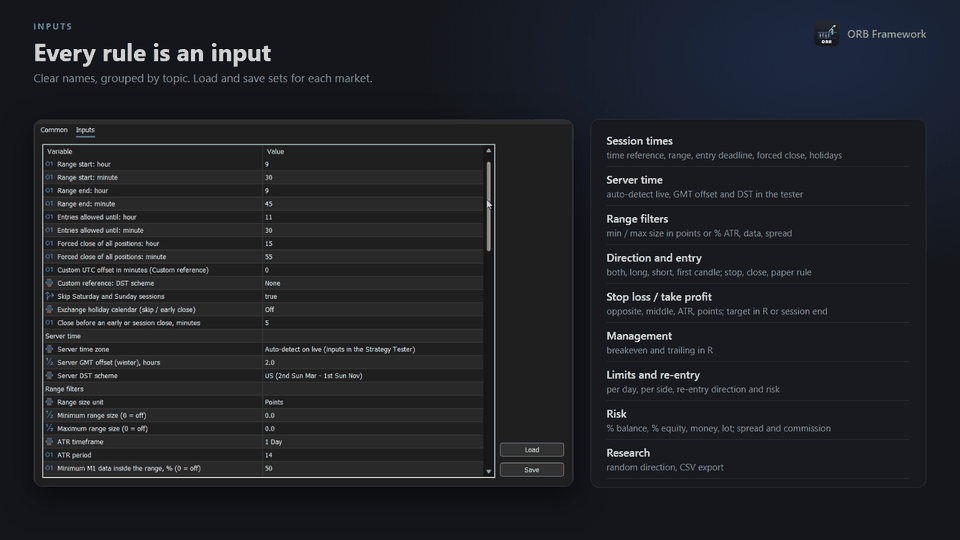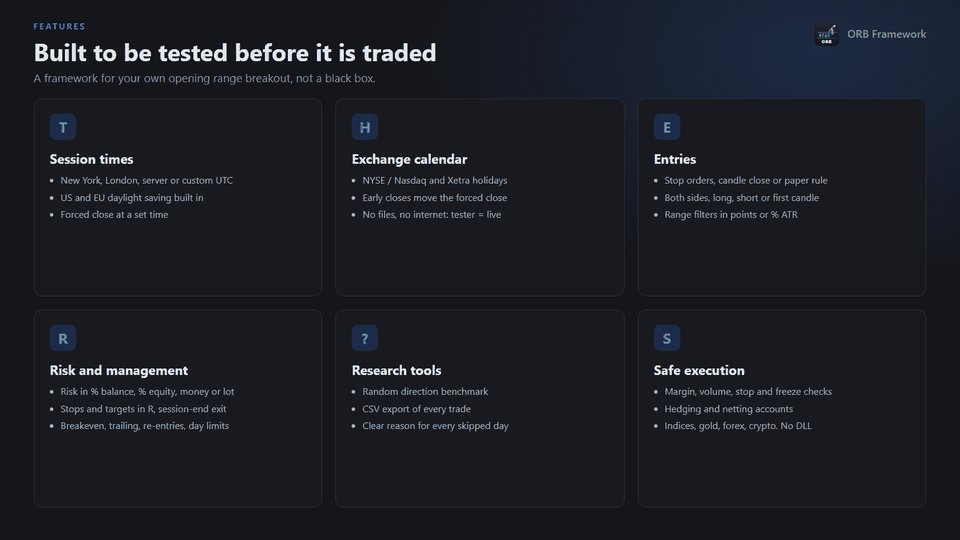
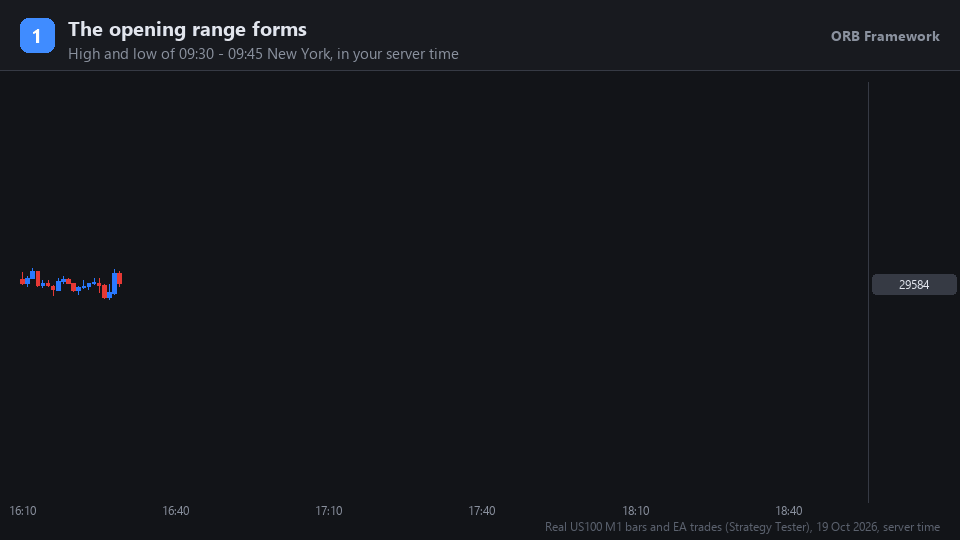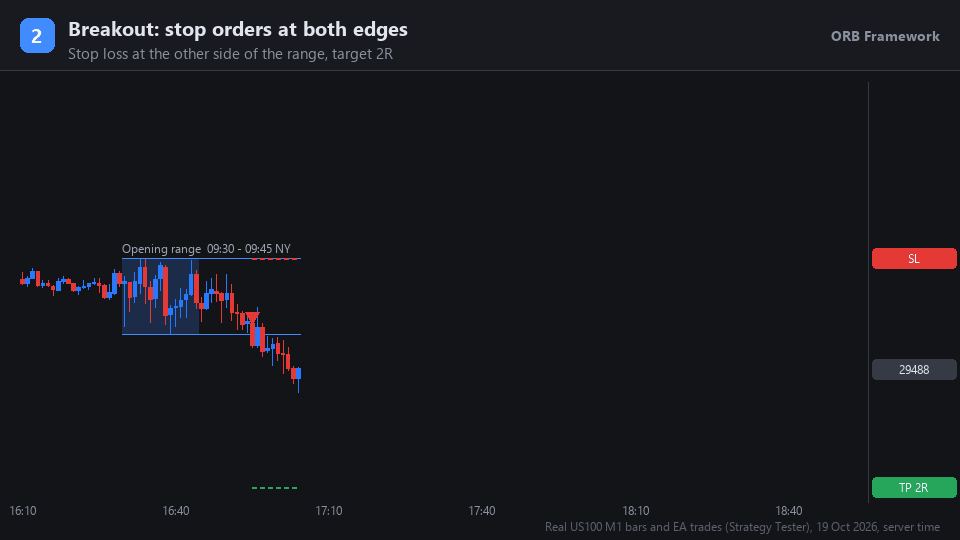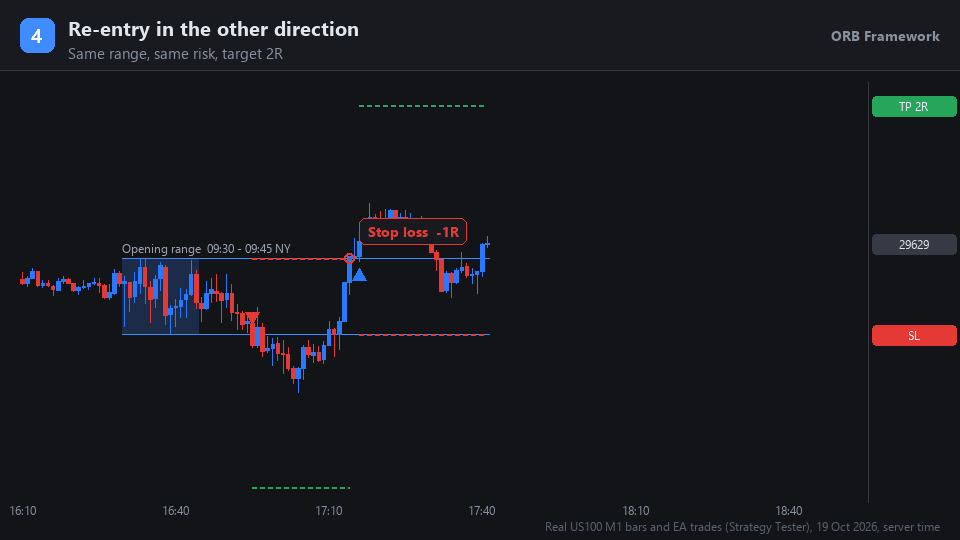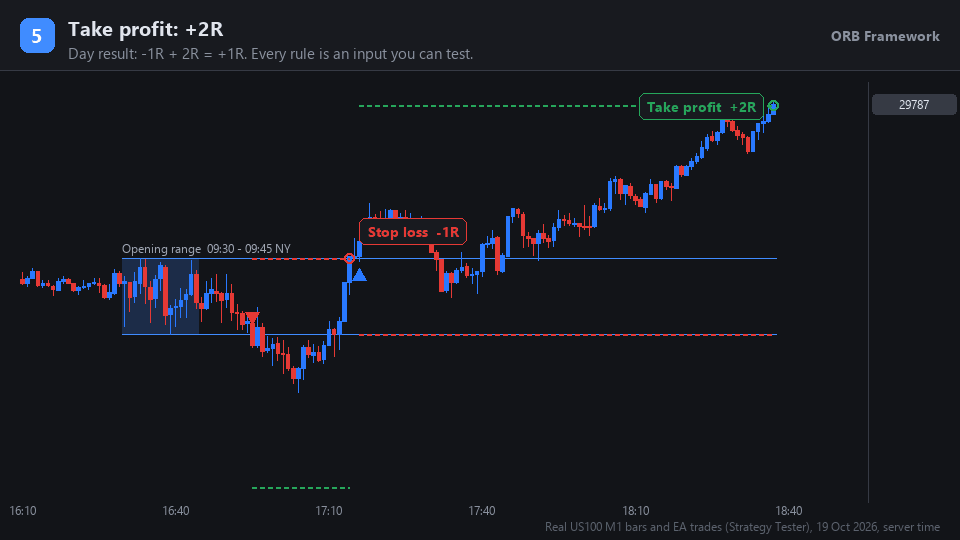
ORB Framework automatiza el Opening Range Breakout: mide el máximo y el mínimo de los primeros minutos de una sesión y opera la ruptura de ese rango. Cada parte del método es un parámetro de entrada, así que puede reconstruir las variantes clásicas del ORB, probar su propia idea en el Probador de Estrategias y ejecutar exactamente la misma lógica en real.
Es un framework, no una caja negra. No promete beneficios y no está optimizado por usted. Le da las herramientas para descubrir, con honestidad, si la ruptura del rango de apertura funciona en su mercado y con su bróker.
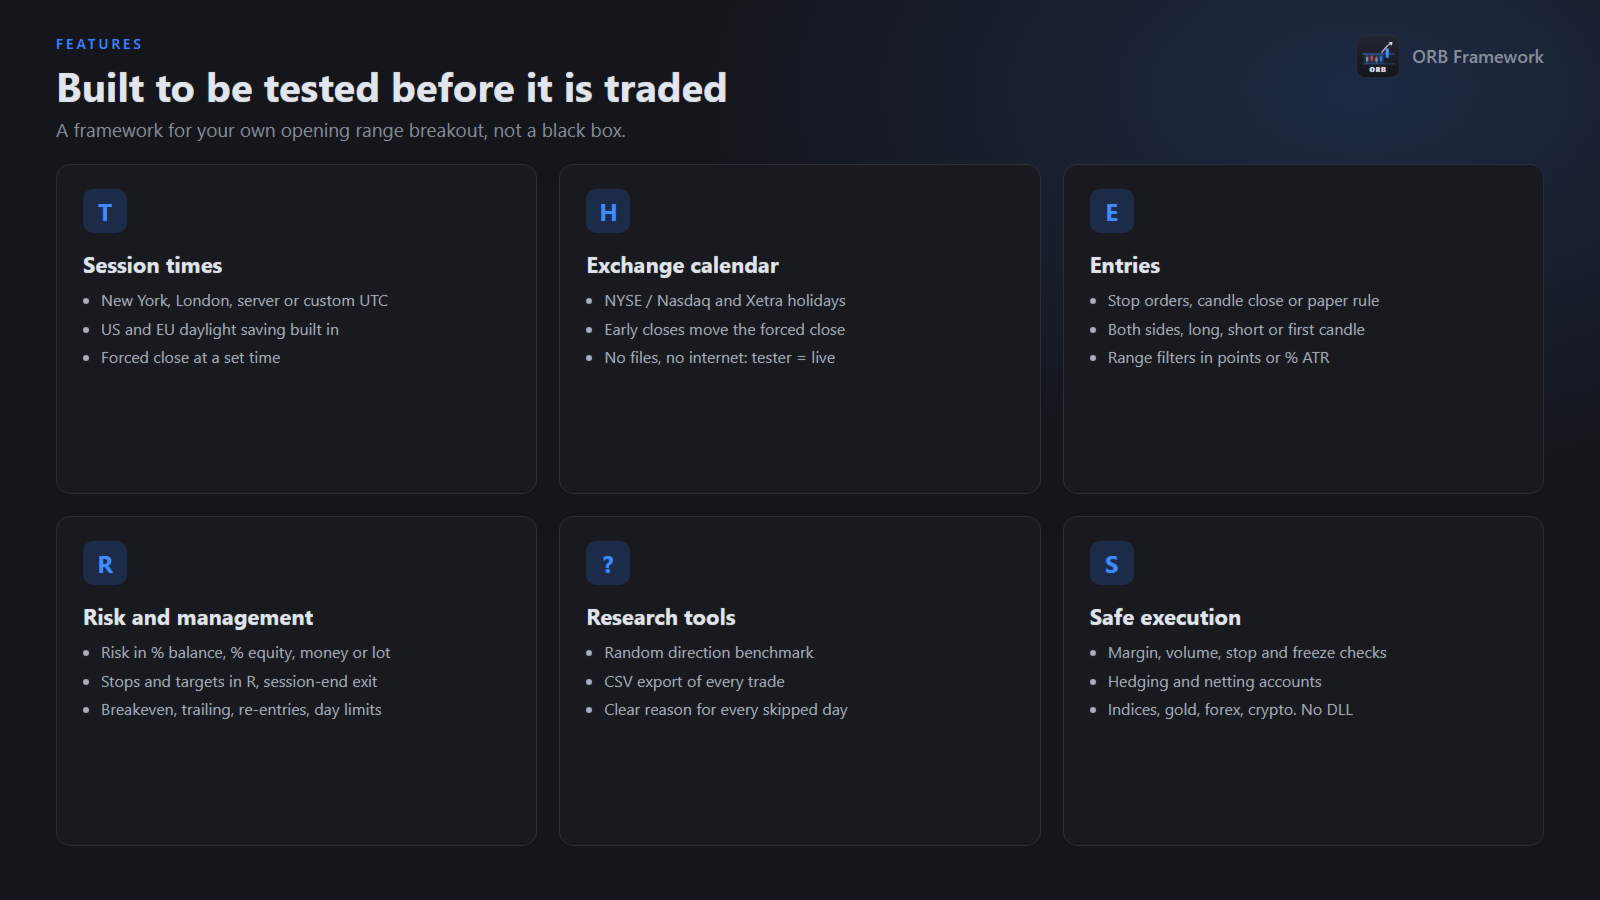
HORARIOS DE SESIÓN SIEMPRE CORRECTOS
- Defina la sesión en hora de Nueva York, Londres, del servidor o con un desfase UTC propio. El EA la convierte a la hora del servidor de su bróker.
- El horario de verano se gestiona para EE. UU. y Europa, incluidas las semanas en que ambos no coinciden.
- Calendario de festivos de NYSE / Nasdaq y Xetra: los festivos se omiten y los cierres anticipados (13:00 Nueva York) adelantan el cierre forzado.
- Sin archivos de calendario ni acceso a internet: las reglas están integradas, así que el Probador y el gráfico real se comportan igual.
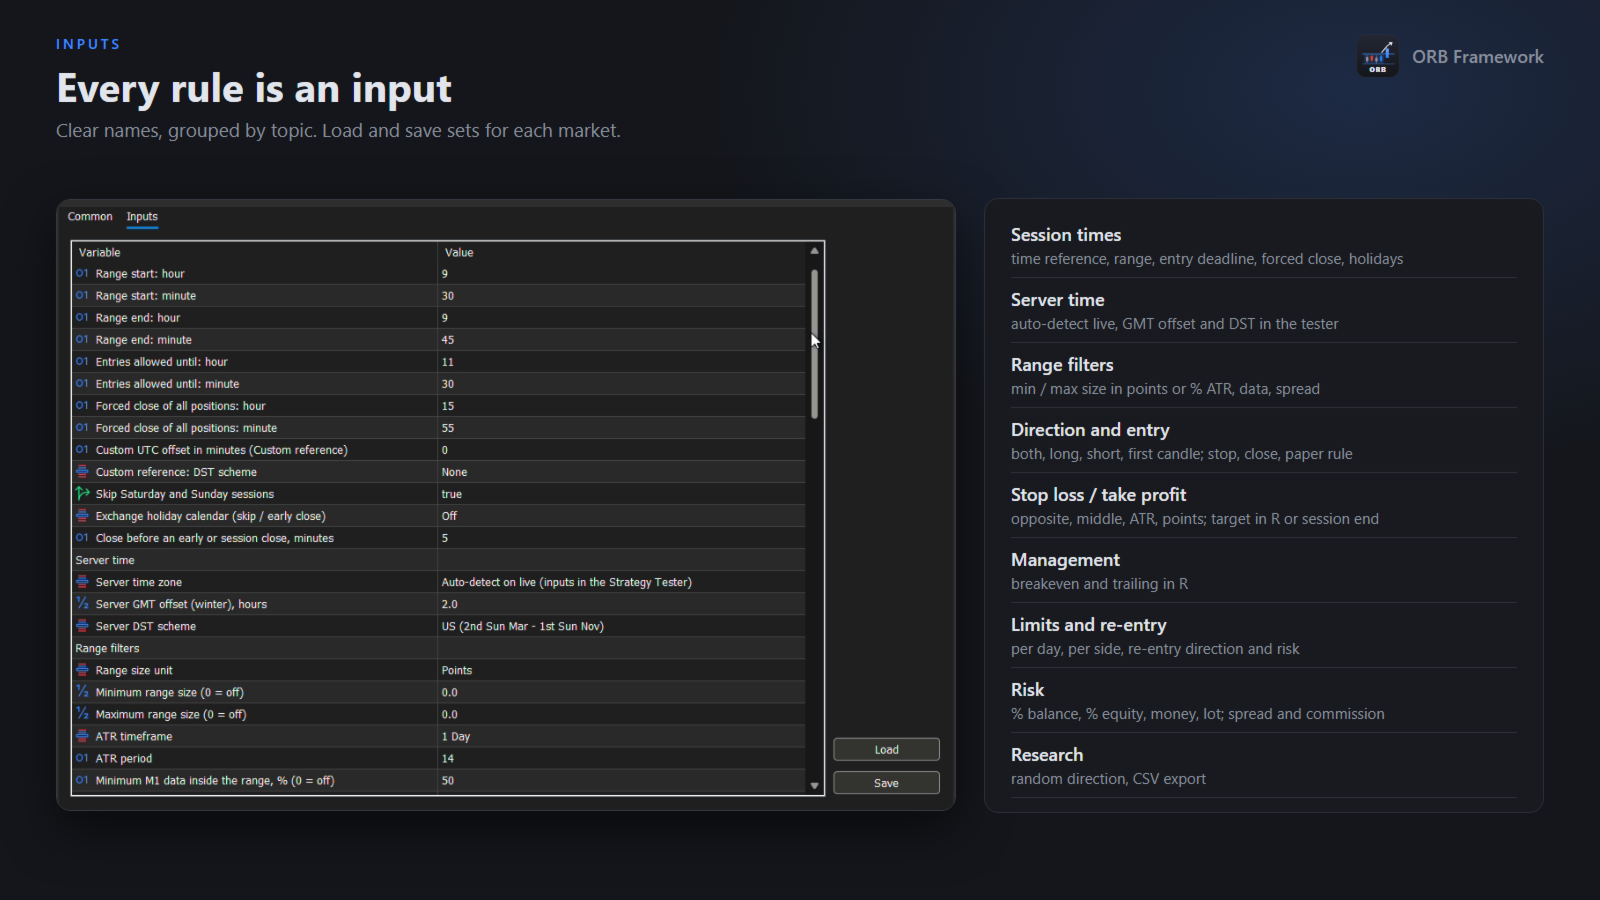
ENTRADAS
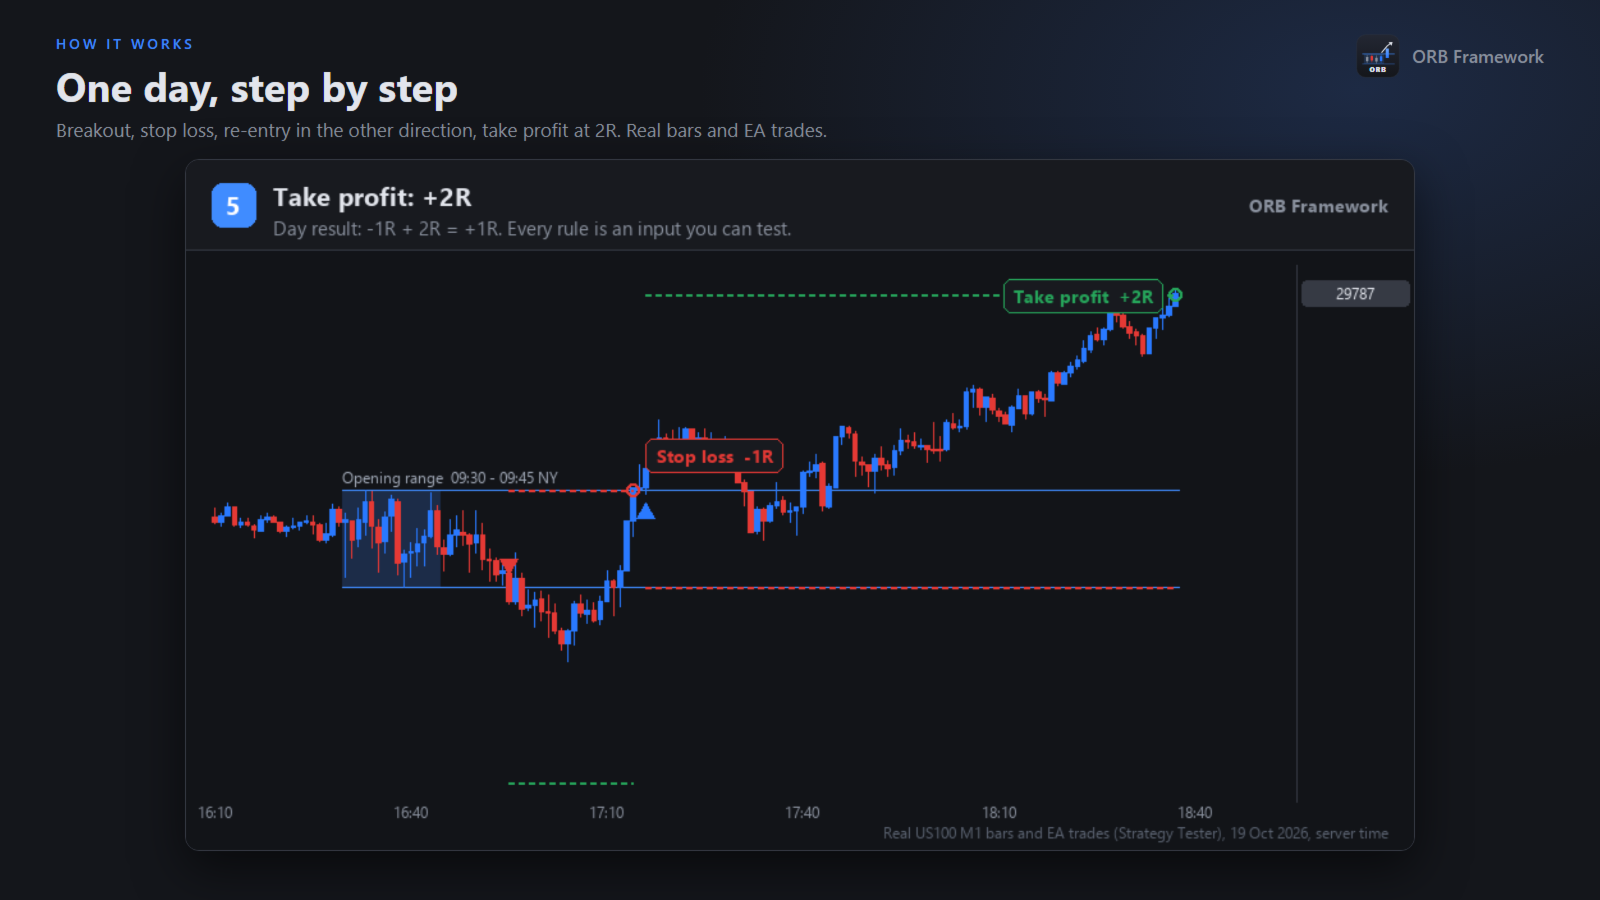
- Órdenes stop en los bordes del rango (una cancela la otra).
- Cierre de vela fuera del rango, en el marco temporal que elija.
- Paper rule: entrada a mercado en la apertura de la vela posterior al rango, en la dirección de la vela del rango.
- Dirección: ambos lados, solo compras, solo ventas o la dirección de la primera vela.
- Filtros de rango en puntos o en % del ATR, datos mínimos dentro del rango, spread máximo.
RIESGO Y GESTIÓN DE OPERACIONES
- Riesgo por operación en % del balance, % del equity, importe fijo o lote fijo.
- Stop loss en el lado opuesto, en el centro del rango, como múltiplo del ATR o en puntos.
- Take profit en R, cierre al final de la sesión o ambos (gana el primero).
- Breakeven y trailing stop en R.
- Límites diarios: operaciones totales, compras y ventas; reentrada tras un stop en la misma dirección, la opuesta o ambas.
- Cierre forzado a una hora fija, antes del final de la sesión o de un cierre anticipado.
HERRAMIENTAS DE INVESTIGACIÓN
- Modo de dirección aleatoria: sustituye la regla de dirección por una moneda al aire, para comprobar si su regla aporta algo más que el azar.
- Exportación a CSV de cada operación (rango, spread, entrada, stop, salida, resultado en R) para sus propias estadísticas.
- Mensajes claros en el diario que explican cada día omitido y cada orden rechazada.
EN EL GRÁFICO
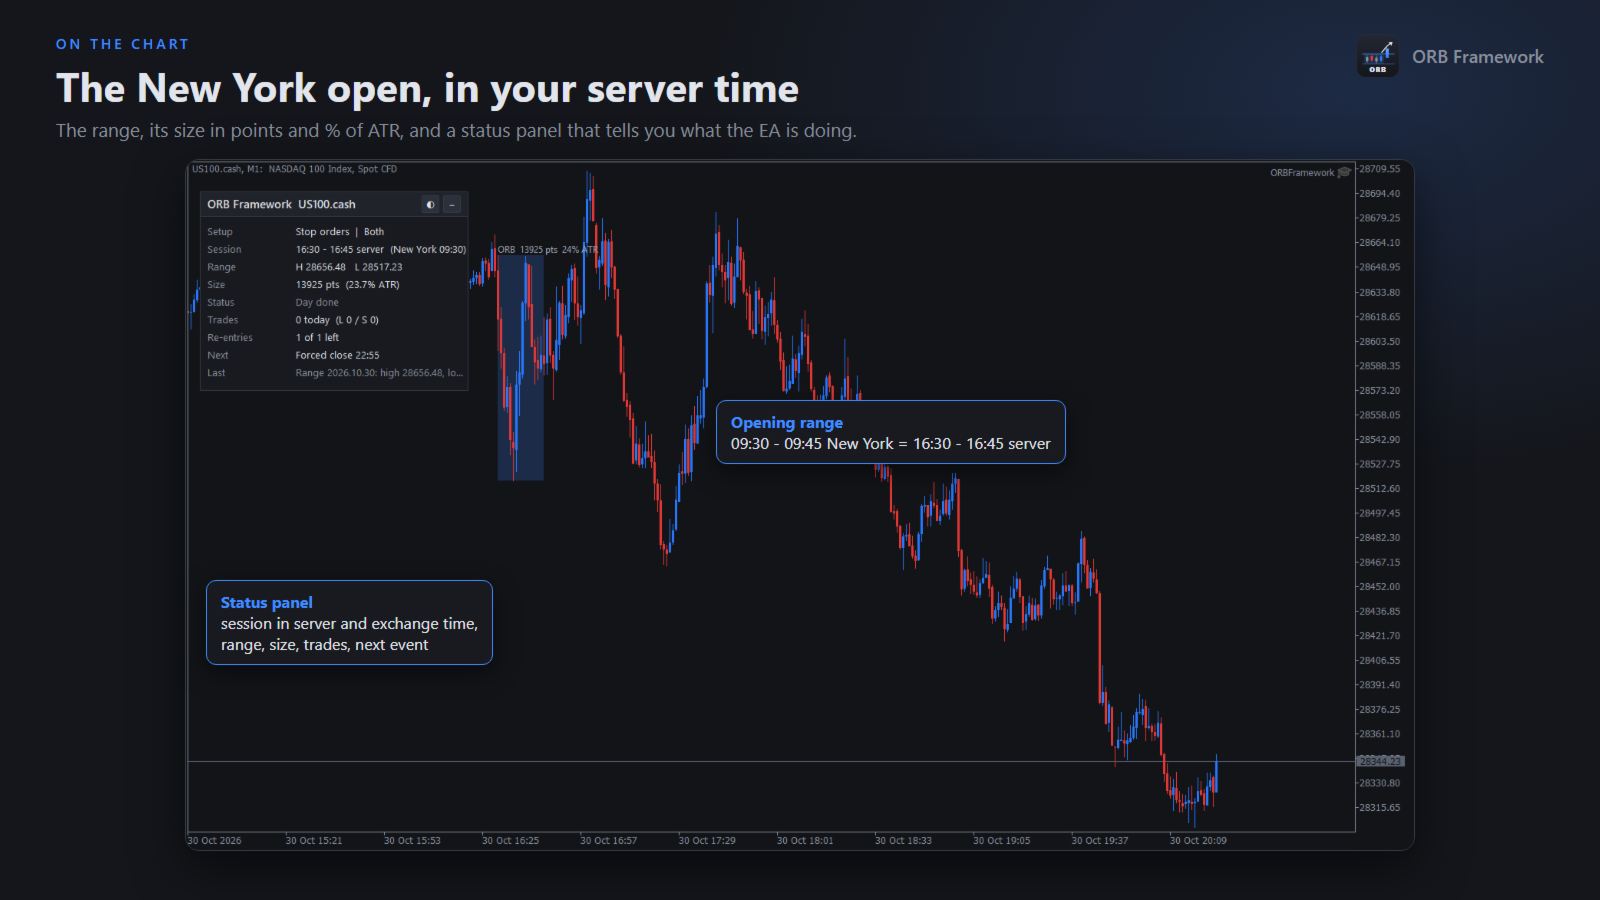
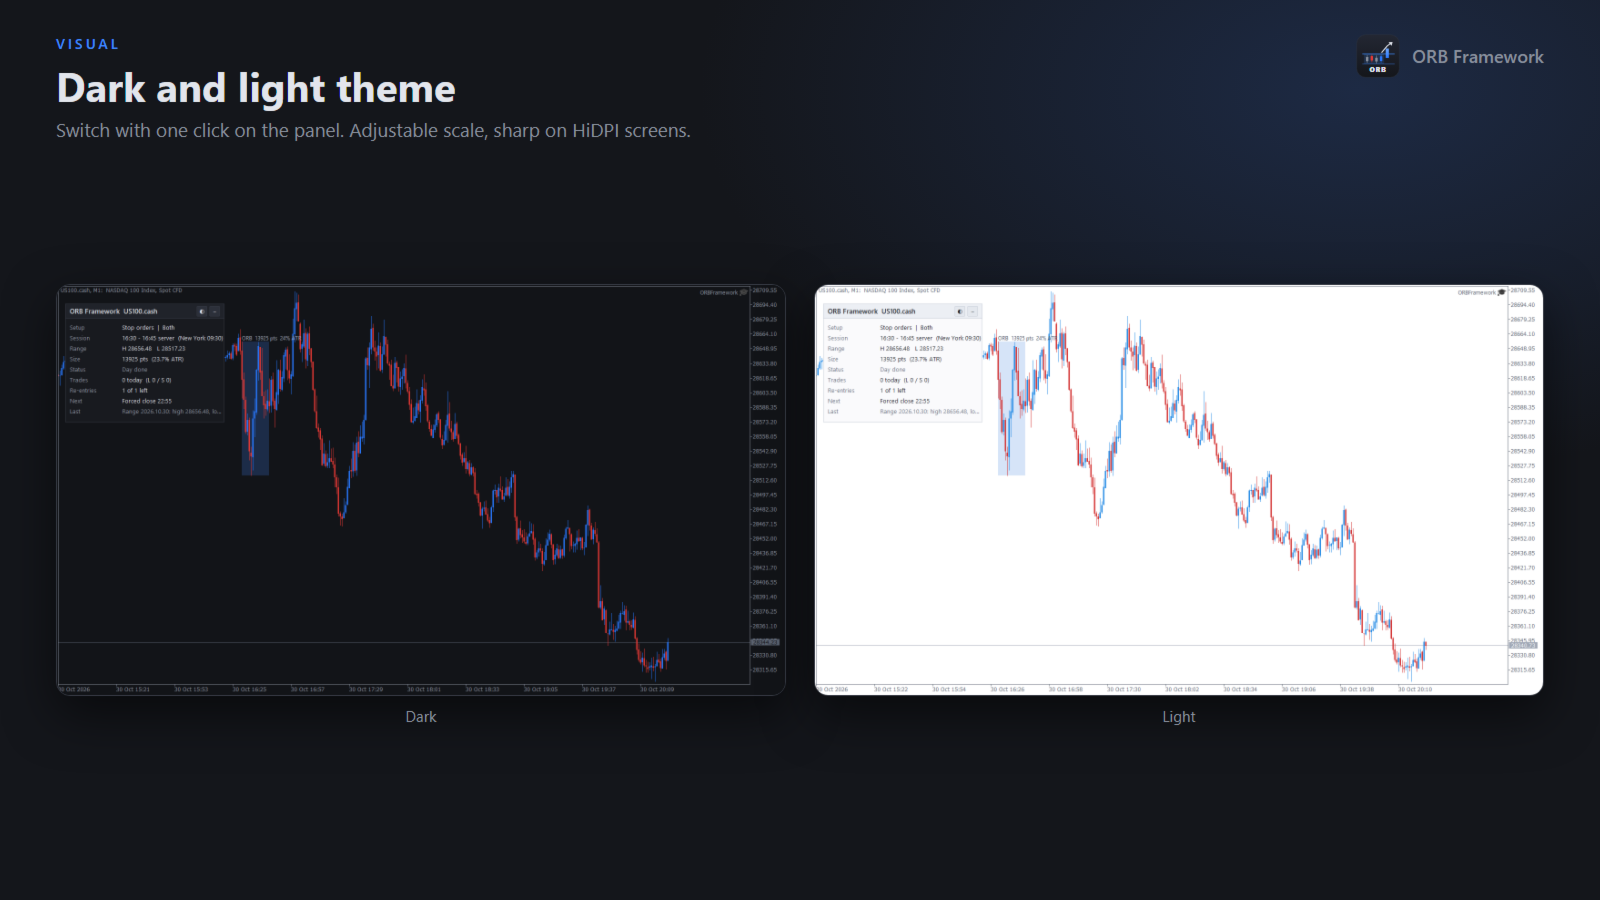
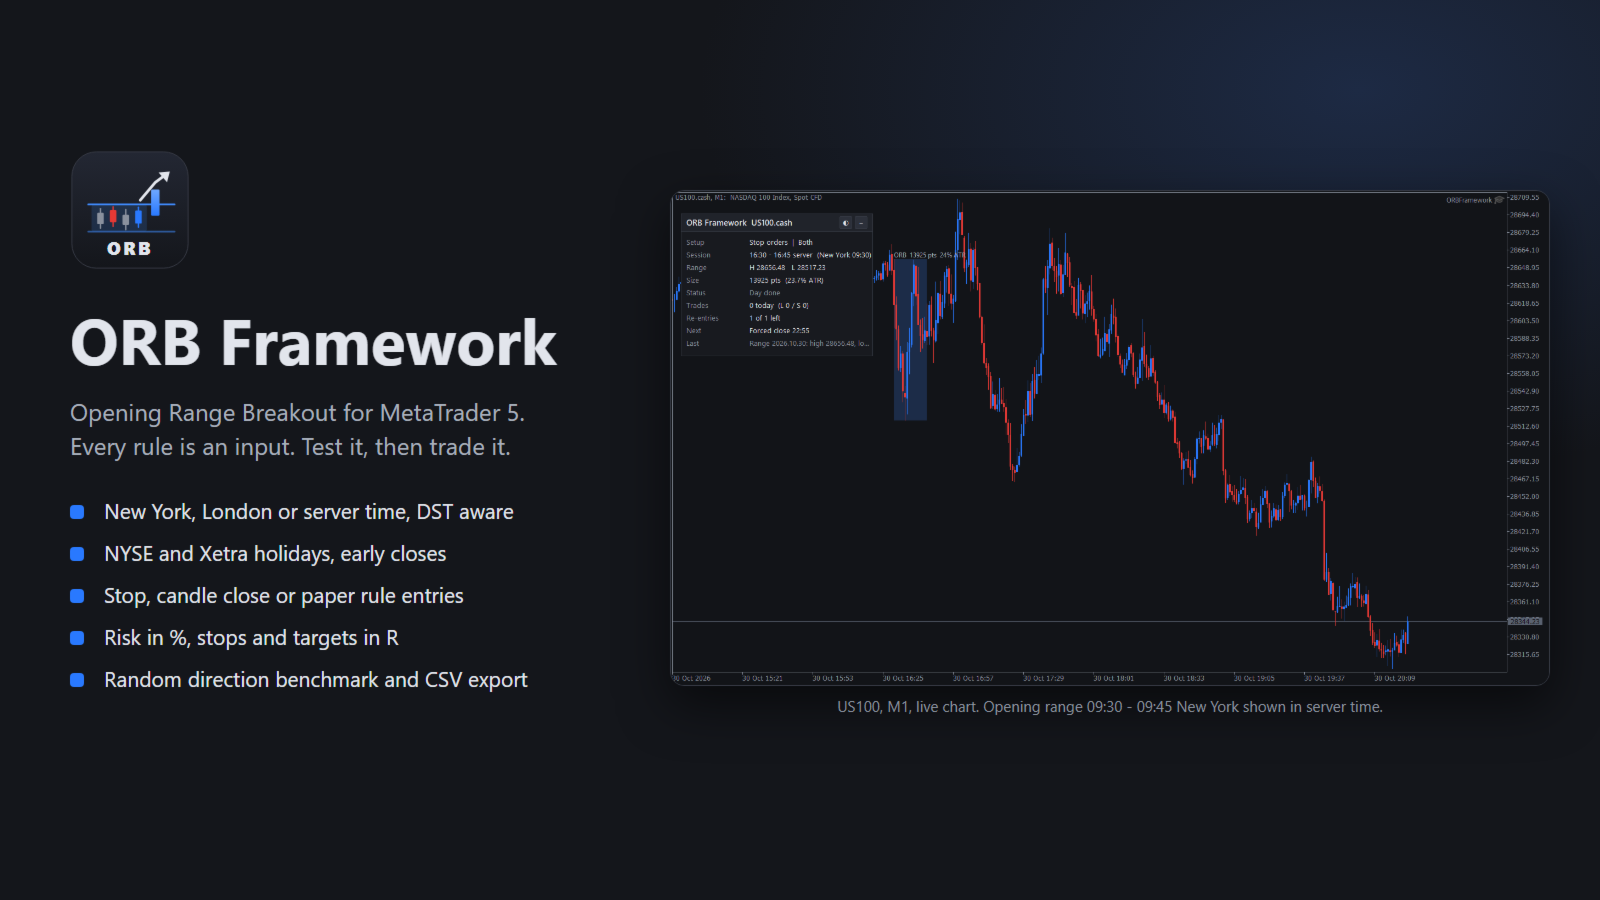
- Panel de estado: configuración, sesión en hora del servidor y de la bolsa, rango, tamaño, estado, operaciones, próximo evento. Tema oscuro y claro, escala ajustable, compatible con HiDPI.
- Rangos anteriores dibujados en el gráfico, con líneas de entrada, stop y objetivo.
EJECUCIÓN SEGURA
- Antes de cada orden comprueba los límites de volumen, el margen libre, los niveles de stop y congelación, el modo de llenado y los permisos de trading.
- En lugar de enviar una orden inválida, el día se omite con un motivo claro.
- Funciona en cuentas hedging y netting, en índices, oro, forex y CFD de criptomonedas. Sin DLL.
CÓMO EMPEZAR
1. Coloque el EA en cualquier gráfico del símbolo (el marco temporal no importa).
2. Elija la referencia horaria y el horario de sesión de su mercado, por ejemplo Nueva York 09:30 - 09:45 para los índices de EE. UU.
3. En el Probador de Estrategias, indique el desfase GMT del servidor y el esquema de horario de verano de su bróker. En un gráfico real la zona horaria del servidor se detecta automáticamente.
4. Pruebe con "1 minute OHLC" para comparaciones rápidas y confirme la configuración final con ticks reales.
IMPORTANTE
Los resultados de un backtest no son una promesa de resultados futuros. La ruptura del rango de apertura puede dejar de funcionar durante largos periodos. Pruebe con los datos de su propio bróker, deje una parte del historial fuera de la optimización y empiece en una cuenta demo.