Trixter SVM
- 专家
-
Andrei Samokhin
 Welcome to my seller page. I develop applications in the fields of AI and machine learning, and I am also passionate about trading systems. My products are based on various machine learning techniques. I research and apply state-of-the-art algorithms for time series analysis and am constantly
- 版本: 1.0
- 激活: 10
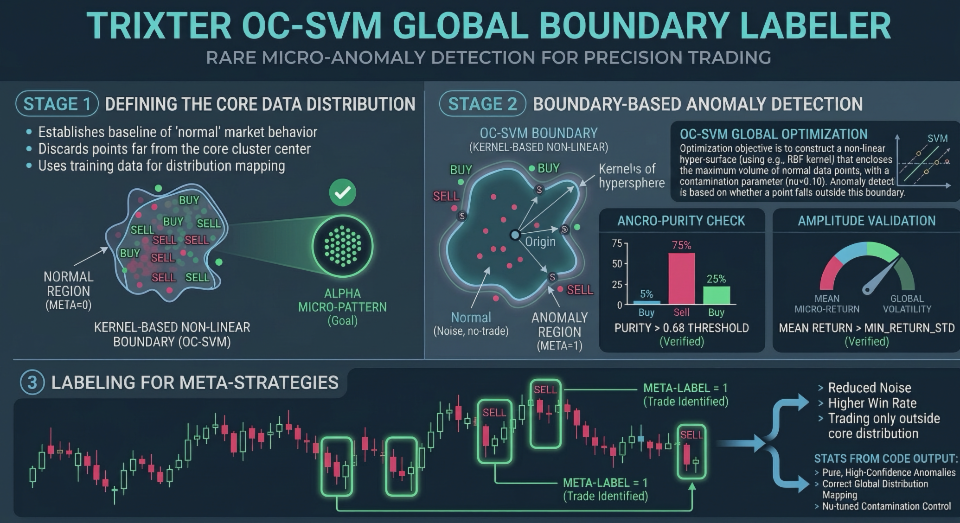
SVM 解决二分类问题:将两个类别分开。但 One-Class SVM 仅在单一类别的数据(“正常”样本)上训练, 并在其周围构建一个边界(变换空间中的超平面),将该区域与其他一切分隔开来。
凡是落在该区域内部的——都被视为正常,凡是落在外部的——都是异常。
工作原理
-
数据被映射到特征空间(通过核函数,例如 RBF)。
-
算法寻找一个离原点尽可能远的超平面,将大多数点与零点分开。
-
参数 ν(nu) 设定:
-
训练样本中异常值比例的上界,
-
支持向量比例的下界。
-
-
落在边界“另一侧”的点被视为异常。
用途
-
异常/离群值检测(欺诈检测、网络入侵、报价中的尖峰)。
-
新颖性检测(novelty detection)——当只有“干净的”正常数据,而需要捕捉偏差时。
-
系统监控——指标偏离正常行为、寻找市场低效之处。
机器人 Trixter SVM 就是采用这种方法构建的。
Trixter SVM 算法借助 Support vector machine(简称 SVM)实现规律搜索。我们基于这样一个假设:黄金市场足够有效,大多数价格 波动构成无法预测的市场噪声。但我们可以识别出黄金图表中的片段(所谓异常),在这些片段中它最具可预测性。因此我 选出了 40% 具有良好可预测性的图表区段。
核心原则
- 在多个时间周期和指标周期上分析黄金波动性。
- 对波动性进行分组以寻找有效模式(从 100 到 3000)。
- 统计检验:高数学期望收益和统计显著性。
- 未通过检验的模式被标记为噪声——在这种情况下不开仓。
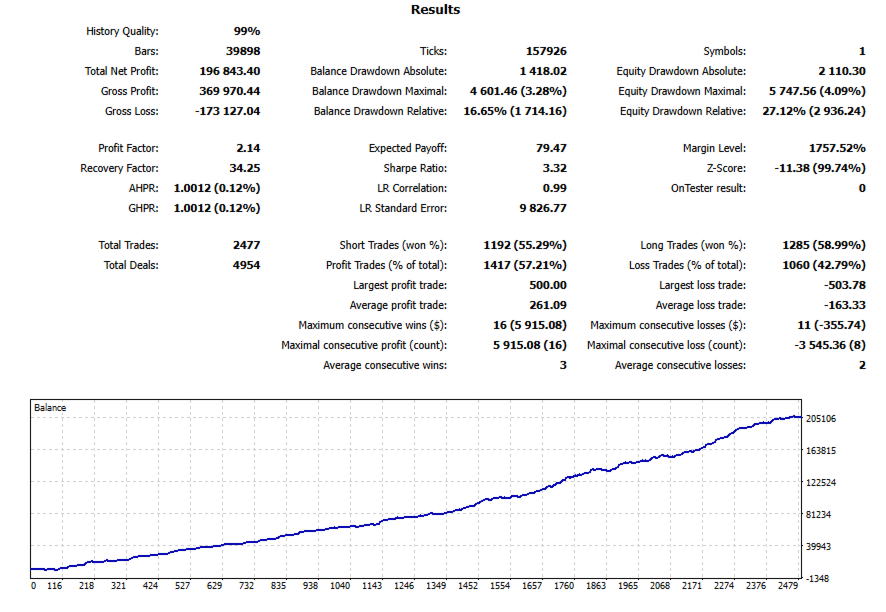
- 在获准进入真实账户前,必须进行为期 2 年的前向测试。
交易逻辑特点
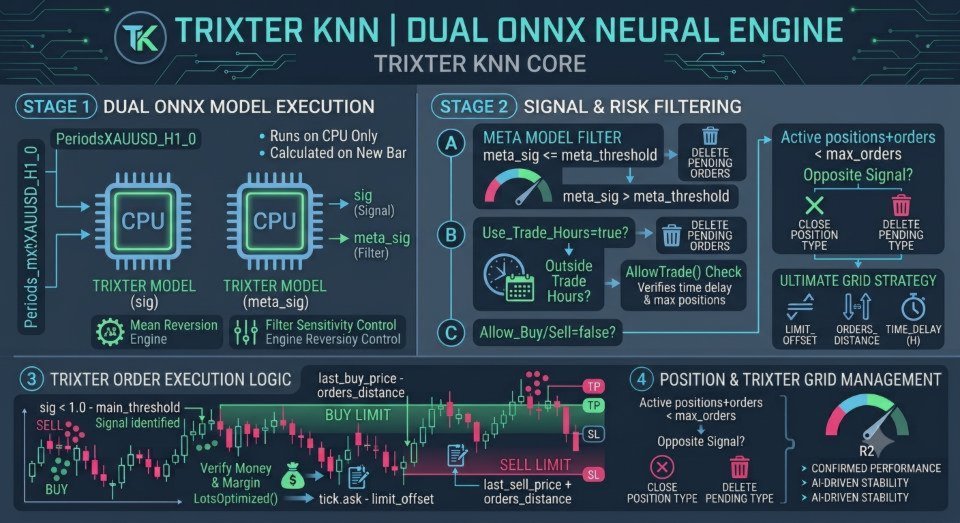
- 以限价单在距价格选定距离处开仓——滑点最小。
- 如果限价单未成交(价格未触及该水平),而信号消失——则删除订单。
- 已开仓位配有止损和止盈,在出现反向信号时按市价平仓。
- 机器人不使用马丁格尔、套利和其他高风险策略。
- 推荐时间周期:从 M5 到 H1。最佳——H1 XAUUSD。
- 提供交易活跃度的灵活设置(参数见下)。
主要设置
- Allow BUY signals、Allow SELL signals ——在对市场方向有信心时允许或禁止买入/卖出。
- Signals sensitivity、Filter sensitivity ——信号敏感度和噪声过滤的阈值。默认值——0.5。可提高到 0.7–0.9 以获得 更干净的信号。
- Filter by trading hours ——限制交易时间。默认——全天候。
资金管理设置
- Distance in points for limit order ——从价格到限价单的距离。默认:250。更小 → 交易更多,更大 → 更保守。
- Max positions + orders number ——同时开仓的最大数量(不加仓摊平)。默认:3。
- 还可配置:开仓之间的延迟、最大点差控制、止损和止盈水平。
重要: 默认设置已配置好。非必要请勿更改。请保存标准 set 文件,以便能够回滚到出厂 参数。
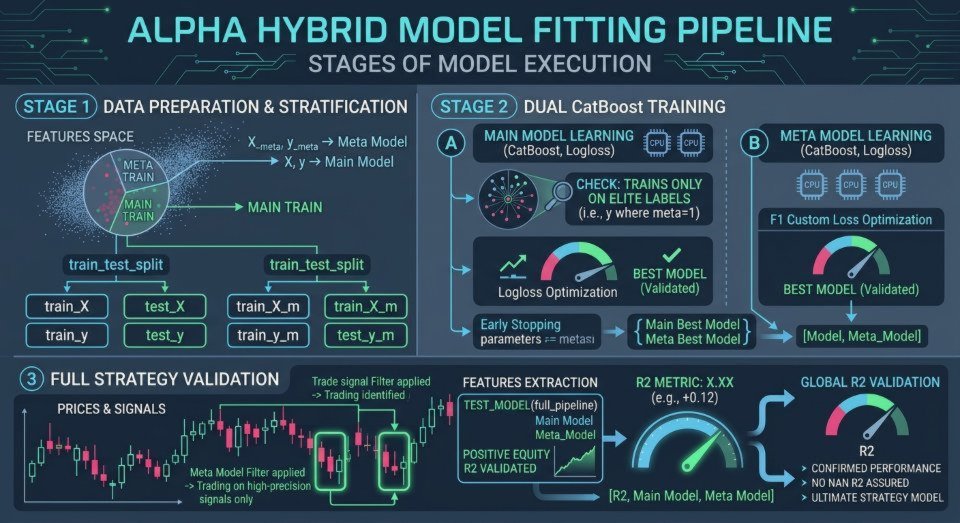
SVM + 两个分类器 → 导出为 ONNX | 前向期:2 年 | 推荐时间周期:H1 XAUUSD