Trixter SVM

  • エキスパート
  • Andrei Samokhin
    Andrei Samokhin
    Welcome to my seller page. I develop applications in the fields of AI and machine learning, and I am also passionate about trading systems. My products are based on various machine learning techniques. I research and apply state-of-the-art algorithms for time series analysis and am constantly
  • バージョン: 1.0
  • アクティベーション: 10

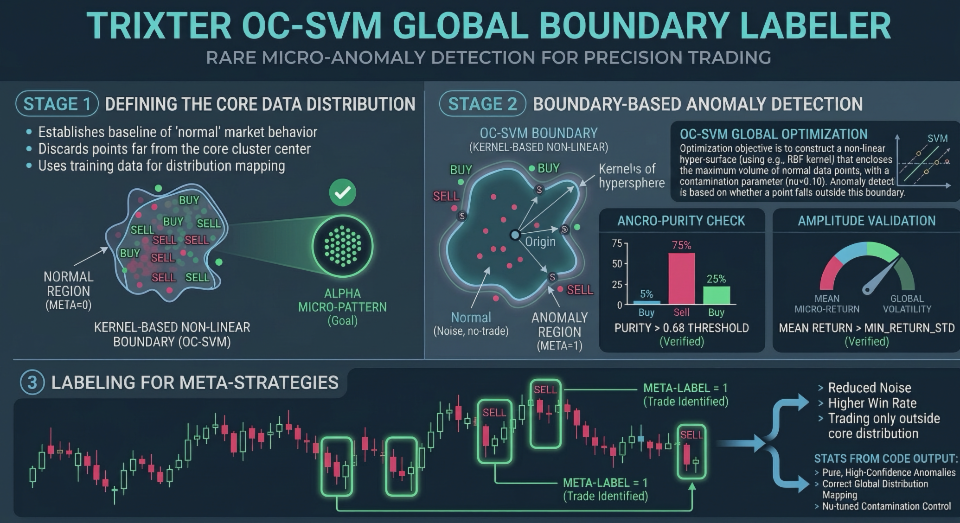
SVMは二値分類問題を解く:2つのクラスを分離する。しかしOne-Class SVMは1つのクラスのデータ(「正常」な例)だけで学習し、 その周囲に境界(変換空間における超平面)を構築して、この領域をそれ以外のすべてから分離する。

領域の内側に入るものはすべて正常とみなされ、外側にあるものはすべて異常である。

仕組み

  1. データは特徴空間に写像される(カーネル、例えばRBFを介して)。

  2. アルゴリズムは、原点からできるだけ遠く、ほとんどの点をゼロから分離する超平面を探す。

  3. パラメータν(ニュー)は次を定める:

    • 訓練サンプルにおける外れ値の割合の上限、

    • サポートベクターの割合の下限。

  4. 境界の「反対側」に来た点は異常とみなされる。

用途

  • 異常/外れ値の検出(不正検知、ネットワーク侵入、相場のスパイク)。

  • 新規性検出(novelty detection) — 「クリーンな」正常データしかなく、逸脱を捉える必要がある場合。

  • システム監視 — メトリクスの正常な挙動からの逸脱、市場の非効率の探索。


ボット Trixter SVMはこのアプローチを用いて構築されている。

Trixter SVMアルゴリズムはSupport vector machine(略してSVM)を用いてパターン探索を実装する。私たちは、金市場は十分に効率的であり、ほとんどの価格 変動は予測不可能な市場ノイズを形成するという前提に立つ。しかし、金のチャートの一部(いわゆる異常)を抽出することができ、そこでは最大限に予測可能である。こうして私 は、よく予測できるチャート区間の40%を選び出した。

主要原則

  • 複数のタイムフレームとインジケータ期間における金のボラティリティの分析。
  • 有効なパターンを見つけるためのボラティリティのグループ化(100から3000まで)。
  • 統計的検証:高い勝率の数学的期待値と統計的有意性。
  • 検証に通らなかったパターンはノイズとしてマークされる — そのような状況では取引は開かれない。
  • リアル口座への許可前に必須の2年間のフォワードテスト。

取引ロジックの特徴

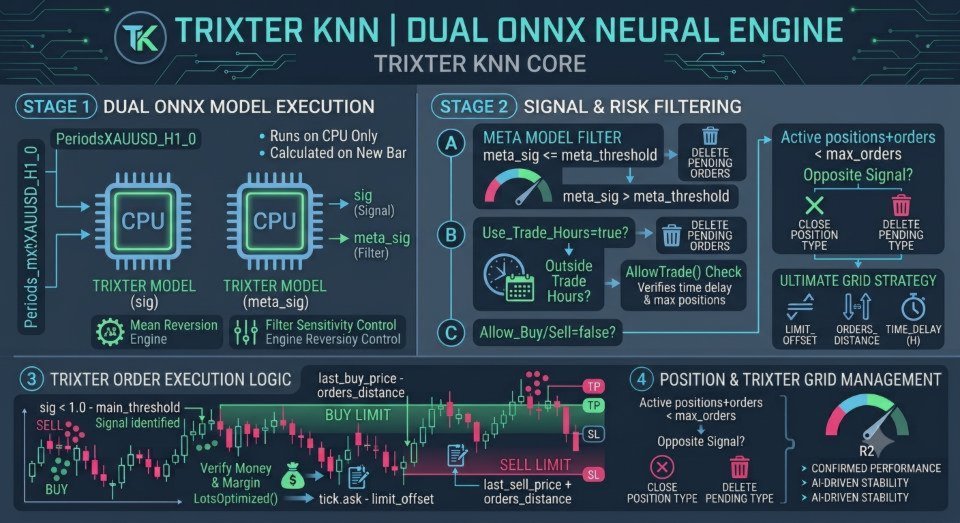
  • 価格から選定した距離に指値注文で取引を開く — スリッページは最小。
  • 指値注文が約定しなかった場合(価格がレベルに触れなかった)、シグナルが消えたら — 注文は削除される。
  • 開かれたポジションはストップロスとテイクプロフィットで管理され、逆シグナルで成行決済される。
  • ロボットはマーチンゲール、アービトラージ、その他の高リスク戦略を使用しない。
  • 推奨タイムフレーム:M5からH1まで。最適 — H1 XAUUSD。
  • 取引活動の柔軟な設定が可能(パラメータは以下)。

主な設定

  • Allow BUY signals、Allow SELL signals — 市場方向への確信がある場合に買い/売りを許可または禁止する。
  • Signals sensitivity、Filter sensitivity — シグナル感度とノイズフィルタリングのしきい値。デフォルト値 — 0.5。よりクリーンなシグナルのため 0.7~0.9まで上げることができる。
  • Filter by trading hours — 取引時間の制限。デフォルト — 24時間。

資金管理設定

  • Distance in points for limit order — 価格から指値注文までの距離。デフォルト:250。小さい → 取引が多い、大きい → より保守的。
  • Max positions + orders number — 同時に開けるポジションの最大数(平均化なし)。デフォルト:3。
  • さらに設定可能:開設間の遅延、最大スプレッドの制御、ストップロスとテイクプロフィットのレベル。
重要: デフォルト設定はすでに構成されている。特別な必要がない限り変更しないでください。工場出荷時のパラメータに戻せるよう、標準のsetファイルを 保存してください。
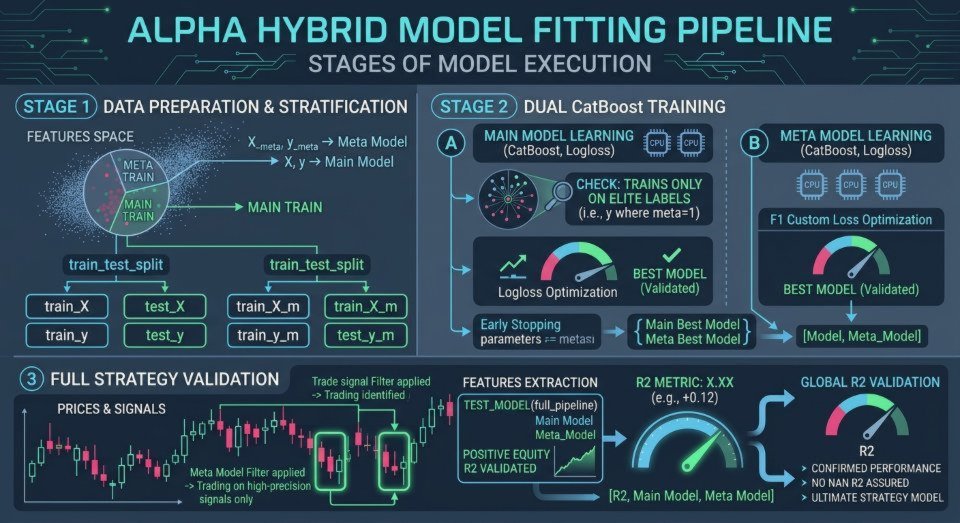
SVM + 2つの分類器 → ONNXへエクスポート  |  フォワード期間:2年  |  推奨タイムフレーム:H1 XAUUSD
作者のその他のプロダクト
Isolation Forest は、 異常(外れ値)検出 のための機械学習アルゴリズムです。 アルゴリズムの概要: ランダム分割: アルゴリズムは、特徴量と閾値をランダムに繰り返し選択してデータを分割します。 各データポイントが個別の「セル」に隔離されるまで (または最大深度に達するまで)続けられます。 隔離深度: 異常値は、他のデータから分離するために より少ない分割回数 で済むため、より迅速に「隔離」されます(密集したクラスターから遠くに位置します)。 森林の構築: 複数のランダム決定木(森林)が作成され、各ポイントについて全木における 平均隔離深度 が計算されます。 異常度スコア: 平均深度が小さいほど、そのポイントが異常である 確率が高い ことを示します(これに基づいて 0から1の異常スコア が構築されます)。 用途: データからの外れ値検出( 不正取引 、機器故障、ネットワーク侵入)。 他のモデル学習前の データクリーニング (ノイズ除去)。 リアルタイムの システム監視 (センサー値)。 主な利点: 高次元空間でも高速かつ効率的に動作し、 ラベル付きデータを必要としない
Trixter KNN Gold — 金のボラティリティ分析に基づくインテリジェントなトレーディングシステムです。 このボットは、近傍法(KNN)に基づくスマートなパターン検索を使用します。見つかったパターンは2つの分類器によって処理され、その後モデルはONNX形式にエクスポートされます。 主要な原則 複数の時間枠とインジケーター期間における金のボラティリティ分析。 効果的なパターン(100から3000)を探すためのボラティリティのグループ化。 統計的検証:高い期待値と統計的有意性。 検証を通過しなかったパターンはノイズとしてマークされ、そのような状況では取引は行われません。 実口座への適用前に、2年間のフォワードテストが必須です。 取引ロジックの特徴 価格から選択した距離に指値注文で取引を開始 — スリッページを最小化。 指値注文が執行されず(価格がレベルにタッチしなかった)、かつシグナルが消えた場合 — 注文は削除されます。 オープンポジションはストップロスおよびテイクプロフィットで管理され、逆シグナルが発生した場合は市場価格で決済されます。 このロボットはマーチンゲール、アービト
決定木 は、「はい/いいえ」の逐次的な質問の原理で動作する教師あり機械学習アルゴリズムです。以下のようなツリー構造を持ちます: 内部ノード — 何らかの特徴のチェック(例:「年齢 > 18?」)。 分岐 — チェックの結果(はい/いいえ)。 葉 — 最終的な決定(答え)。 構築プロセスは、アルゴリズムが各ステップで最も重要な特徴を自動的に見つけ( ジニ係数 や エントロピー などの基準を使用)、純粋な葉を得るか制約に達するまでデータをより均質なグループに分割していきます。 用途は? 決定木は汎用性が高く、主に以下の2種類のタスクで使用されます: 分類 (カテゴリカルな出力): 銀行で顧客を「承認」または「拒否」のカテゴリに分類。 特徴に基づいて動物の種を識別。 金融資産の購入または売却の確率を判断。 回帰 (数値的な出力): 面積と立地に基づいてマンションの価格を予測。 金の価格変動の方向を予測。 主な利点: 透明性と解釈可能性: ニューラルネットワークとは異なり、モデルが特定の決定を下した 理由 を簡単に説明できます(描画して根から葉までの経路を追跡できます)。 データの前処理が不要
当ボットはゴールドのブレイクアウト取引を行う自動売買ソフトです! 主要原則 複数の時間足およびインジケーター周期によるゴールドのボラティリティ分析。 有効なパターンを検出するためのボラティリティのグループ化(100〜3000)。 統計的検証:高い期待値(数学的期待値)と統計的優位性。 検証をクリアできなかったパターンはノイズとして判定され、取引は実行されません。 リアル口座での運用前に、2年間のフォワードテストを義務付け。 ロジックの特徴 価格から指定した距離にストップ注文(逆指値)を設置するブレイクアウト手法。 ストップ注文が約定せず(価格が水準に達せず)、シグナルが消失した場合は注文をキャンセル。 オープンポジションにはストップロス(決済逆指値)とテイクプロフィット(決済指値)が設定され、反対シグナル発生時には成行で決済。 マーチンゲール、アービトラージ、その他のハイリスク手法は一切不使用。 推奨時間足:M5〜H1(最適足:H1 XAUUSD)。 取引アクティビティの柔軟なカスタマイズが可能(パラメーター詳細は以下)。 基本設定 Allow BUY
ローカル外れ値因子(LOF)アルゴリズム   は、グローバルなしきい値では検出できないデータ内の異常を発見するための機械学習手法です。単純な方法とは異なり、LOFは点の直接的な近傍における密度を比較することで   ローカルな   外れ値を探します。 仕組み LOFの基本的な考え方はシンプルです。異常値とは、周囲のオブジェクト密度がその近傍の密度よりも著しく低い点である 。 近傍の選択。   各点について、アルゴリズムは   k   個の最近傍点を見つけます 。 局所密度の計算。   その点が近傍によってどの程度「密に」囲まれているかを計算します 。 近傍との比較。   アルゴリズムは点周辺の密度をその近傍の平均密度と比較します 。 最終スコア。   最終的な   LOF   値は、点周辺の密度が近傍の密度と比較して何倍低いかを示します 。 LOF ≈ 1:点の密度は周囲と同程度(正常)。 LOF >> 1:密度が著しく低い(異常の可能性)。異常のしきい値は通常   > 1.5 とされます。 用途 LOFは、異常が全体的な背景だけでなく個々のデータグループ内に存在する可能性がある問題に広
低リスクで高頻度・高速の取引(HFT)を行いたいですか?それなら、この自動売買ロボットはまさにあなたのためのものです。 精度の高いエントリーと高い期待値により、短いストップロスで確実なポイント幅(ピップス)を獲得します。ストップロスとテイクプロフィットの比率は最大1:10(ストップロスがテイクプロフィットの10分の1)に達し、バックテスト結果によれば、含み損を不必要に抱え込むことなく利益を維持できるスキャルピングロボットです。ポジションが利益になるか損失になるか分からないまま長時間を過ごしたくないトレーダーにとって最適なシステムです。タイトなストップロスは、大きなドローダウンによる口座資金の消失や時間の浪費を避けつつ、シグナルが精度高いものかランダムなものかを見極める「リトマス試験紙」となります。 コア原則 複数のタイムフレームおよびインジケーター期間におけるゴールド(金)のボラティリティ分析。 有効なパターンを特定するためのボラティリティのグループ化(100〜3000パターン)。 統計的検証:高い期待値と高い統計的有意性。 検証に不合格となったパターンはノイズとして分類さ
低リスクで高速かつ高頻度なスキャルピング取引をお探しですか?それなら Trixter Quantum が生み出されたのはまさにあなたのためです。 精確なエントリーと高い数学的期待値により、当ボットはタイトなストップロスを設定しながら、数ピップス単位での大きな価格変動を確実に捉えます。アルゴリズムの中核には 隣接状態(パターン)の局所的量子もつれ解析 (Analysis of local entanglement of adjacent states)を採用しており、市場の隠れた微細構造の変化を瞬時に感知します。ストップロスとテイクプロフィットの比率は最大1:10(ストップロスがテイクプロフィットの10分の1)に達します。バックテストおよび実績テストの結果、このスキャルピングボットは含み損をダラダラと持ち越すことなく、安定した利益を維持することが証明されています。ポジションが決済されるまで長時間ハラハラしながら待ちたくないトレーダーにとって、最適なシステムです。また、タイトなストップロスを設定することはシステムへの厳密なテストでもあり、 Trixter Quantum のシグナルがラ
Elliptic Envelope(楕円包絡線)は、多次元データにおける外れ値(outliers)や異常値を検出するために設計されたパラメトリックな機械学習アルゴリズムです。 この手法は、「正常な」データ(主要サンプル)が多次元正規(ガウス)分布に従うという仮定に基づいています。 動作原理 楕円体の形成: 特徴量空間において、アルゴリズムは点の中心グループの周りに超楕円体を構築します。この楕円体の境界は、共分散行列と特徴量の平均値によって決定されます。 マハラノビス距離の利用: 各点について、分布の中心からのマハラノビス距離が計算されます。この距離は、単なる近接度だけでなく、特徴量間の相関や異なる軸に沿ったデータのばらつきも考慮します。 堅牢性(ロバスト性)の評価(MCD): 外れ値自体が楕円体の中心や形状の推定を歪めるのを防ぐため、最小共分散決定子(Minimum Covariance Determinant, MCD)を使用します。アルゴリズムは、楕円体の「フィッティング」プロセスから極端な値を除外し、共分散行列の行列式を最小化する特定のサイズ(パラメータで指定)のデータサブ
手法 robust covariance (mincovdet) 、または Minimum Covariance Determinant (MCD) は、データ内の外れ値に対して頑健な 共分散行列と平均ベクトルの推定手法です。 手法の考え方 古典的な標本共分散は「汚染」に非常に敏感です。MCD はこの問題を、外れ値を含まない 「クリーンな」部分集合 を見つけ、 それのみに対して標準的な推定値(平均と共分散)を計算することで解決します。 MCD (mincovdet) の用途 1. 多変量外れ値の検出 これが主な用途です。MCD は平均と共分散の頑健な推定値を提供し、それらから マハラノビス 距離 が計算されます。距離が大きい観測値は外れ値としてマークされます。古典的なアプローチとは異なり、推定値自体が外れ値によって「ずれる」ことがないため、それらを 正しく識別できます。 2. 共分散行列の頑健な推定 データが汚染されている場合、通常の標本共分散は大きく歪められます。MCD は安定した 代替手段を提供します — 例えば以下の用途で: 金融におけるポートフォリオ最適化(頑健なリスク推定
フィルタ:
レビューなし
レビューに返信