Nexus Quant Matrix
- Kütüphaneler
- Sürüm: 1.0
- Etkinleştirmeler: 5

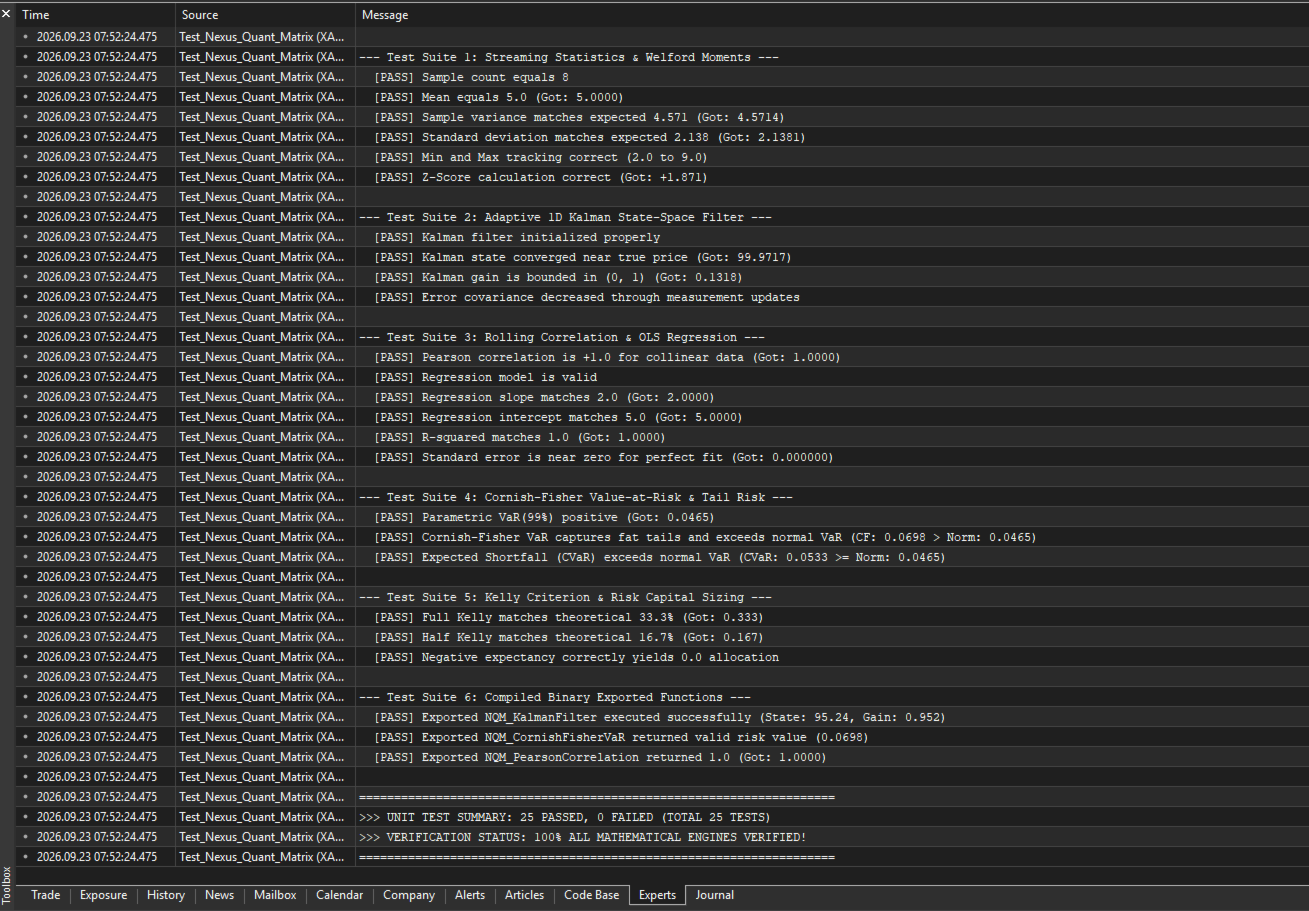
Nexus Quant Matrix, MetaTrader 5 için yerel olarak geliştirilmiş kurumsal düzeyde bir kantitatif hesaplama ve akış istatistiği analiz kütüphanesidir. Kantitatif geliştiriciler, algoritmik koruma fonları ve sistem mimarları için özel olarak üretilen Nexus Quant Matrix; harici DLL, Python veya C++ köprülerine ihtiyaç duymadan doğrudan MQL5 çalışma ortamında yüksek performanslı matematiksel işlem gücü sunar.
O(1) hesaplama karmaşıklığı ile çalışan kütüphane, bellek hizalı dairesel arabellekler (ring buffers) kullanarak yüksek frekanslı veri akışlarını işler ve dinamik bellek yeniden tahsisat gecikmelerini tamamen ortadan kaldırır. Uyarlanabilir 1D Kalman filtreleme, kayan Pearson korelasyonu, OLS doğrusal regresyonu, kalın kuyruk düzeltmeli Cornish-Fisher Riske Maruz Değer (VaR), Beklenen Kayıp (CVaR) ve teminat korumalı Kelly Kriteri pozisyon boyutlandırma sistemlerini içerir.
Temel Fonksiyonel Mimari
-
Akış İstatistiksel Moment Motoru (CStreamingStats) Hareketli ortalama, örneklem varyansı, standart sapma, Fisher-Pearson çarpıklık ve basıklık değerlerini anlık Z-Score normalizasyonu ile sıfır bellek parçalanmasıyla hesaplar.
-
Uyarlanabilir 1D Kalman Gürültü Filtresi (CKalmanFilter1D) Durum uzayı ayrık özyinelemeli filtreleme ile gerçek fiyat yörüngesini mikroyapı gürültüsünden ve spread dalgalanmalarından dinamik gürültü kovaryansı (R) ile ayrıştırır.
-
Kayan Pearson Korelasyonu ve OLS Regresyonu (CRollingCorrelation) İşlem gören varlık ile karşılaştırma ölçütü arasındaki korelasyonu canlı takip eder. Korelasyon katsayısı (r), R^2, eğim (beta) ve standart hatayı dinamik olarak sunar.
-
Cornish-Fisher VaR ve Uç Risk Metrikleri (CRiskMetrics) %90, %95 ve %99 güven düzeylerinde parametrik VaR, normal olmayan dağılımlar için düzeltilmiş Cornish-Fisher VaR, Beklenen Kayıp (CVaR) ve yıllıklandırılmış tarihsel volatilite (HV %) hesaplamaları.
-
Kurumsal Pozisyon Boyutlandırma ve Teminat Koruması (CPositionSizer) Full, Half ve Quarter Kelly kriterleri ile optimal sermaye tahsisi ve Madde 2555 uyarınca OrderCalcMargin() ile Hata 134'ü önleyen önceden teminat doğrulama sistemi.
-
Birleşik Ana Arayüz ve C Uyumlu Dışa Aktarma (CNexusQuantMatrix) Nexus_Quant_Matrix.mqh içindeki nesne yönelimli sınıflar ve Nexus_Quant_Matrix.ex5 içerisindeki dışa aktarılan C tarzı fonksiyonlarla esnek entegrasyon.
-
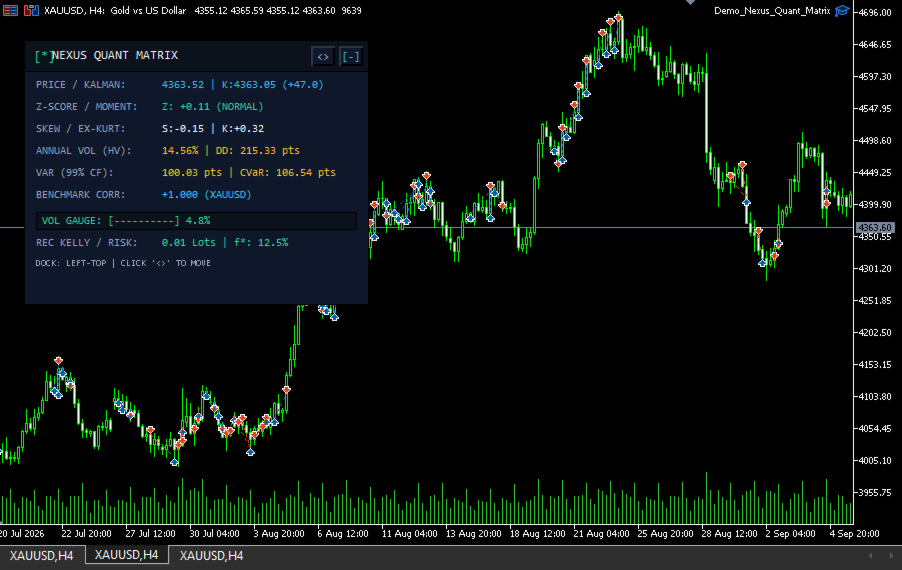
Eşlik Eden Gösterim Uzman Danışmanı (Demo_Nexus_Quant_Matrix) Obsidiyen koyu tema gösterge paneline (HUD) ve katlanabilir kompakt dok moduna sahip kullanıma hazır demo EA içerir.
Teknik Özellikler
- Platform: MetaTrader 5 (MT5)
- Ürün Tipi: Geliştirici Kütüphanesi / Kantitatif Matematik Motoru
- Desteklenen Mimariler: MQL5 OOP Sınıfları (.mqh) ve Derlenmiş Kütüphane (.ex5)
- Harici Bağımlılıklar: Sıfır (100% Yerel MQL5, DLL Yok)
- MQL5 Market Doğrulaması: %100 Başarılı (0 Hata, 0 Uyarı)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}