Nexus Quant Matrix
- 程序库
- 版本: 1.0
- 激活: 5

Nexus Quant Matrix 是专为 MetaTrader 5 原生打造的机构级量化计算与流式统计分析库。专为量化交易开发者、系统化对冲基金与程序化策略架构师设计,无需依赖任何外部 Python、C++ 或 DLL 动态链接库,直接在 MQL5 原生运行环境中提供极速数值计算支持。
该库具备严格的 O(1) 计算复杂度,依托预分配环形缓冲区与 Welford 增量算法原理,彻底消除了动态内存重新分配带来的性能开销。系统整合了自适应一维卡尔曼滤波(Kalman Filter)、滚动双变量皮尔逊相关系数(Pearson Correlation)、最小二乘法线性回归(OLS)、经厚尾修正的 Cornish-Fisher 在险价值(VaR)、预期亏损(CVaR / Expected Shortfall)以及受保证金严格约束的凯利公式(Kelly Criterion)头寸管理。
核心功能架构
-
流式统计矩引擎 (CStreamingStats) 实时计算滑动窗口内的均值、样本方差、标准差、偏度(Skewness)与峰度(Kurtosis),并支持秒级 Z-Score 标准化,零内存碎片。
-
自适应 1D 卡尔曼滤波引擎 (CKalmanFilter1D) 利用状态空间离散递归滤波,从高频微观结构噪音与买卖盘跳动中精准提炼出真实的资产价格轨迹,支持动态测量噪音方差 (R) 调节。
-
滚动皮尔逊相关性与线性回归 (CRollingCorrelation) 实时追踪当前标的与基准资产(如股指期货或宏观代理品种)的相关度,动态输出相关系数 (r)、决定系数 (R^2)、回归斜率 (Beta) 与标准误差。
-
Cornish-Fisher VaR 与尾部风险度量 (CRiskMetrics) 提供 90%、95%、99% 置信度下的参数在险价值(VaR)、修正 Cornish-Fisher VaR、条件在险价值(CVaR)以及年化历史波动率(HV %)。
-
机构级头寸规模与保证金哨兵 (CPositionSizer) 内置全凯利、半凯利与四分之一凯利资本分配算法,并在报单前通过 OrderCalcMargin() 执行严格的 Article 2555 保证金验算,防止 Error 134 报错。
-
统一主控接口与 C 兼容导出层 (CNexusQuantMatrix) 支持在 Nexus_Quant_Matrix.mqh 中以面向对象方式直接调用,同时在 Nexus_Quant_Matrix.ex5 中导出高频 C 风格动态函数。
-
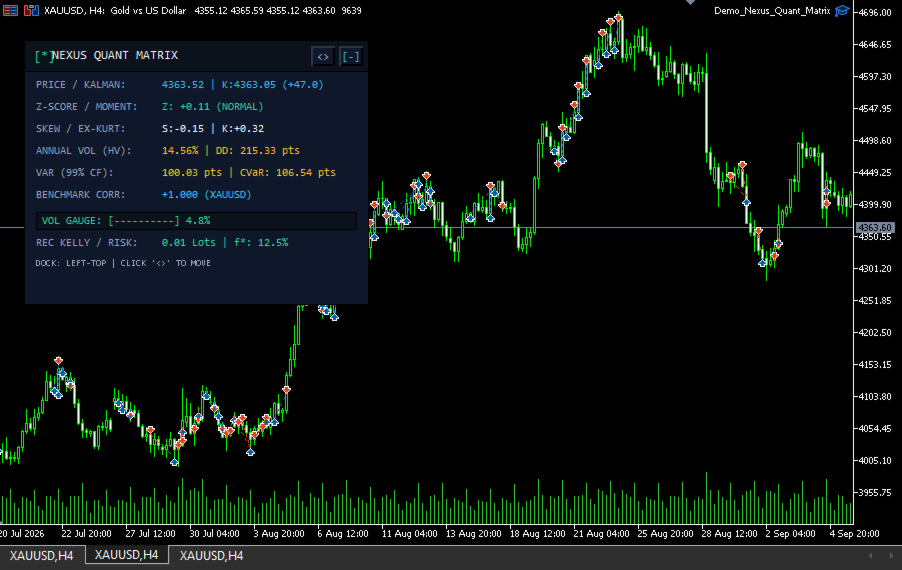
配套演示智能交易系统 (Demo_Nexus_Quant_Matrix) 附带完整的演示 EA,内置深色黑曜石风格的图表 HUD 量化面板,支持实时监控与最小化折叠。
技术指标规格
- 运行平台: MetaTrader 5 (MT5)
- 产品分类: 开发者函数库 / 量化数学引擎
- 支持架构: MQL5 面向对象类库 (.mqh) 与编译二进制 (.ex5)
- 支持资产: 全品类 MT5 资产(外汇、指数、大宗商品、加密货币、个股)
- 外部依赖: 无(100% 原生 MQL5,严禁 DLL)
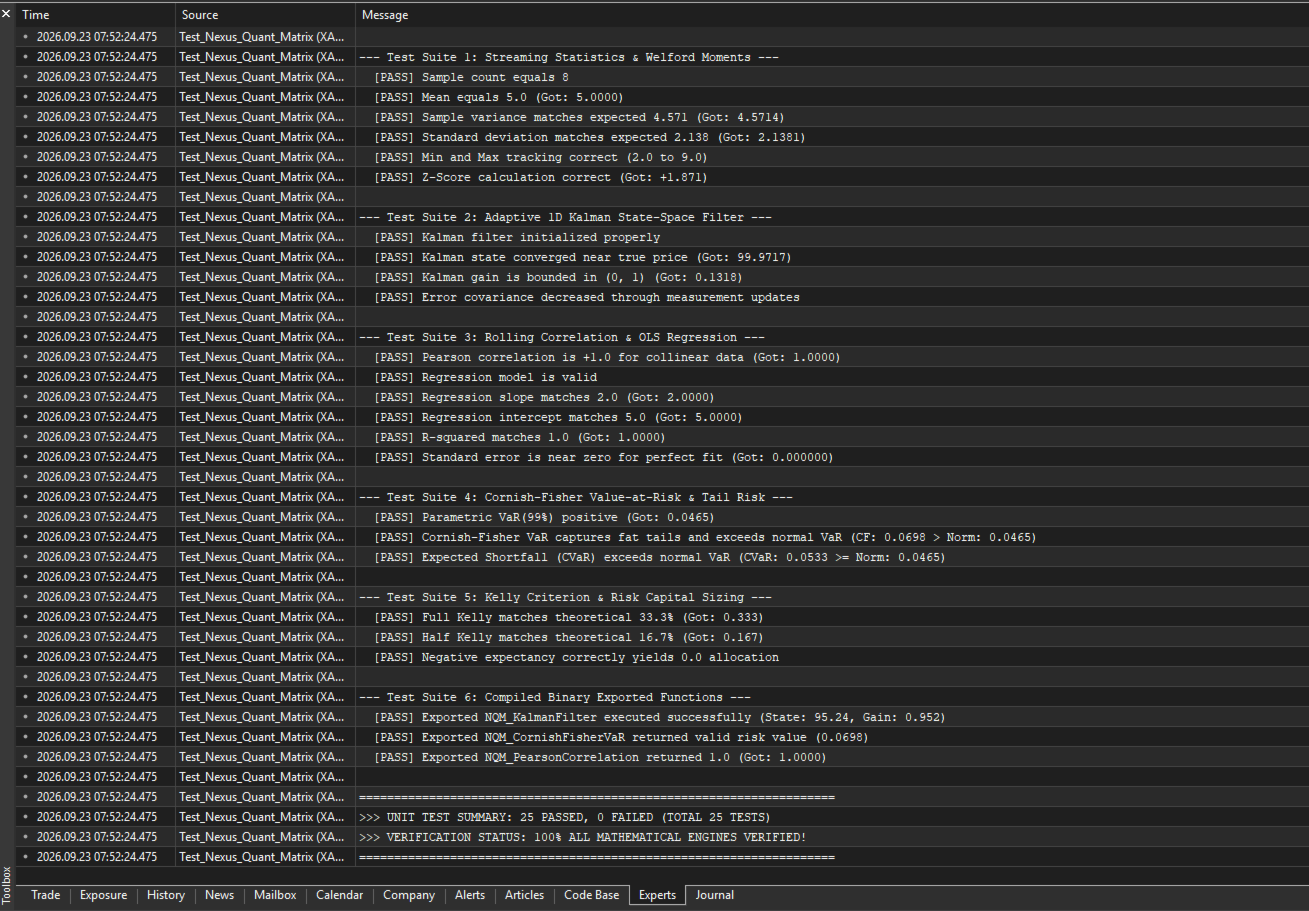
- MQL5 官方验证标准: 100% 通过(0 错误,0 警告)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}