Nexus Quant Matrix
- Библиотеки
-
Syarief Azman Bin Rosli
 Здравствуйте и добро пожаловать в мой официальный профиль MQL5!
Меня зовут Шариф Азман Бин Росли (Syarief Azman Bin Rosli). Я разработчик алгоритмических торговых систем и количественный инженер с более чем десятилетним опытом создания надежных решений для MetaTrader 5 и MetaTrader 4. - Версия: 1.0
- Активации: 5
Nexus Quant Matrix — это библиотека количественных вычислений институционального уровня и потокового статистического анализа, разработанная нативно для платформы MetaTrader 5. Созданная для квант-разработчиков, алгоритмических хедж-фондов и архитекторов торговых систем, библиотека обеспечивает высокопроизводительную математическую обработку непосредственно в среде MQL5 без использования внешних библиотек DLL, Python или мостов C++.
Работая с вычислительной сложностью O(1), библиотека обрабатывает высокочастотные потоки тиков и баров с использованием кольцевых буферов, полностью исключая задержки динамического перераспределения памяти. Nexus Quant Matrix включает адаптивную 1D фильтрацию Калмана, скользящую корреляцию Пирсона, МНК-регрессию (OLS), оценку риска Cornish-Fisher VaR с поправкой на эксцесс и асимметрию, Expected Shortfall (CVaR) и расчет позиций по критерию Келли с обязательной проверкой маржи.
Архитектура и ключевые модули
-
Модуль потоковых статистических моментов (CStreamingStats) Расчет скользящего среднего, выборочной дисперсии, стандартного отклонения, асимметрии Фишера-Пирсона и эксцесса в реальном времени. Обеспечивает мгновенную Z-Score нормализацию тиковых потоков без фрагментации кучи.
-
Адаптивный 1D фильтр Калмана (CKalmanFilter1D) Дискретный рекурсивный фильтр пространства состояний, отсекающий микроструктурный шум и дребезг котировок от истинной ценовой траектории с динамической модуляцией ковариации шума измерений (R).
-
Скользящая корреляция Пирсона и линейная регрессия (CRollingCorrelation) Непрерывный мониторинг корреляции между рабочим инструментом и бенчмарком. Расчет коэффициента корреляции (r), коэффициента детерминации (R^2), наклона (beta), пересечения (alpha) и стандартной ошибки регрессии.
-
Оценка экстремального риска Cornish-Fisher VaR (CRiskMetrics) Расчет параметрического VaR (90%, 95%, 99%), модифицированного Cornish-Fisher VaR с учетом ненормального распределения, а также Expected Shortfall (CVaR) и годовой исторической волатильности (HV %).
-
Модуль распределения капитала и критерий Келли (CPositionSizer) Математический расчет оптимальной доли капитала (f*) в режимах Full-Kelly, Half-Kelly и Quarter-Kelly с защитой маржи через OrderCalcMargin() по правилу Article 2555.
-
Унифицированный интерфейс и функции экспорта (CNexusQuantMatrix) Поддерживает как объектно-ориентированную структуру классов (.mqh), так и экспортируемые функции C-типа в .ex5 (NQM_KalmanFilter, NQM_CornishFisherVaR, NQM_CalculateLotSize).
-
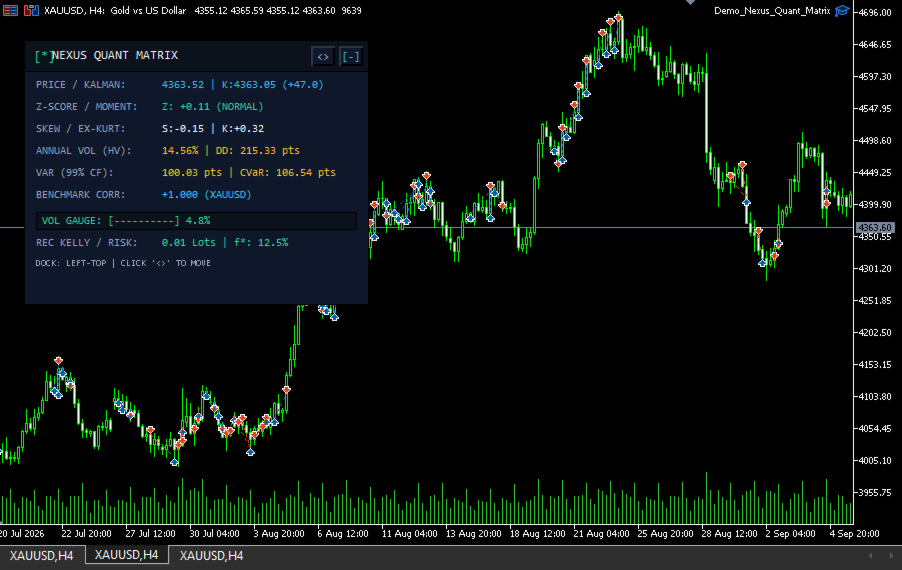
Демонстрационный советник (Demo_Nexus_Quant_Matrix) Готовый демонстрационный советник с интерактивной темной панелью телеметрии на графике и механизмом сворачивания.
Технические характеристики
- Платформа: MetaTrader 5 (MT5)
- Тип продукта: Библиотека разработчика / Квантовый математический движок
- Поддерживаемая архитектура: Классы MQL5 (.mqh) и скомпилированная библиотека (.ex5)
- Зависимости: Отсутствуют (100% нативный MQL5, без DLL)
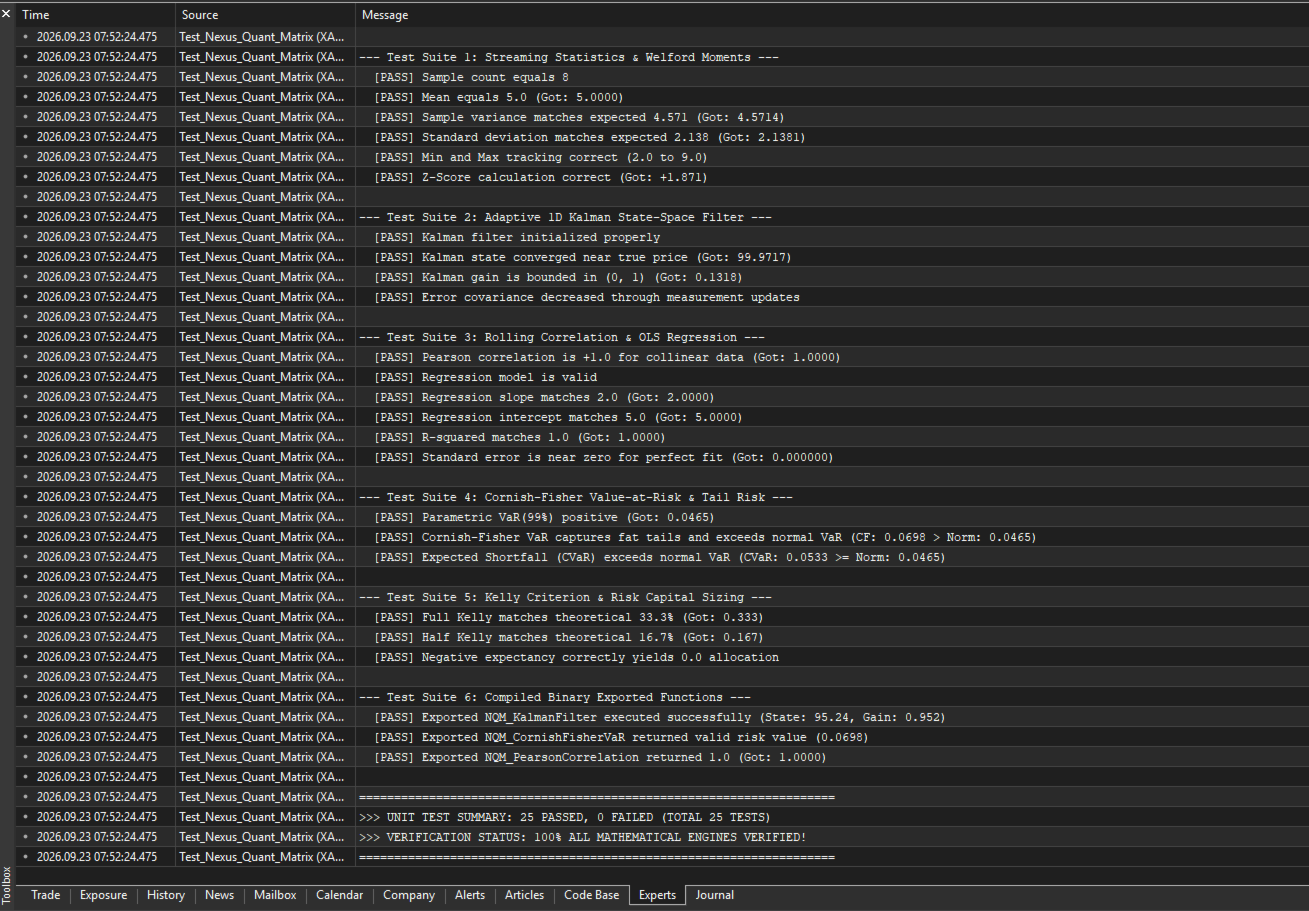
- Соответствие валидатору MQL5: 100% пройдено (0 ошибок, 0 предупреждений)
Integration Example
Direct Compiled Binary Import (#import)
Ideal for MQL5 Market users integrating the compiled Nexus_Quant_Matrix.ex5 library directly into any Expert Advisor or Script without requiring external source headers:
// 1. Direct import from the compiled binary (Nexus_Quant_Matrix.ex5) #import "Nexus_Quant_Matrix.ex5" double NQM_KalmanFilter(double measurement, double q_process, double r_measure, double ¤t_state, double ¤t_covariance, double &kalman_gain); double NQM_CornishFisherVaR(double confidence_level, double mean_return, double std_dev_return, double skewness, double excess_kurtosis); double NQM_CalculateLotSize(string symbol, double risk_percent, double stop_loss_points, double max_margin_utilization); double NQM_KellyFraction(double win_rate, double payoff_ratio, int kelly_mode, double max_fraction_cap); #import // Persistent state tracking variables double g_kalman_state = 0.0; double g_kalman_cov = 1.0; double g_kalman_gain = 0.0; void OnTick() { double price = SymbolInfoDouble(_Symbol, SYMBOL_BID); // 1. Adaptive noise-filtered Kalman price state double filtered_price = NQM_KalmanFilter(price, 0.001, 0.05, g_kalman_state, g_kalman_cov, g_kalman_gain); // 2. Downside tail risk (99% Cornish-Fisher VaR with skew/kurtosis adjustment) double var99 = NQM_CornishFisherVaR(0.99, 0.0, 0.02, -0.50, 3.00); // 3. Margin-verified position sizing (Article 2555 compliant) double safe_lot = NQM_CalculateLotSize(_Symbol, 1.0, 250.0, 30.0); PrintFormat("Kalman: %.5f | VaR(99%%): %.4f | Safe Lot: %.2f", filtered_price, var99, safe_lot); }