Nexus Quant Matrix
- Bibliotecas
-
Syarief Azman Bin Rosli
 Olá e seja bem-vindo ao meu perfil oficial no MQL5!
Sou Syarief Azman Bin Rosli, desenvolvedor de sistemas de trading algorítmico e engenheiro de software quantitativo com mais de uma década de experiência especializada na criação de Expert Advisors para MetaTrader 5 e MetaTrader 4. - Versão: 1.0
- Ativações: 5
Nexus Quant Matrix é uma biblioteca de computação quantitativa e análise estatística de fluxo de dados de nível institucional, desenvolvida nativamente para o MetaTrader 5. Projetada para desenvolvedores quantitativos, fundos sistemáticos e arquitetos de algoritmos, o Nexus Quant Matrix oferece processamento numérico de alta velocidade dentro do ambiente nativo MQL5, sem requerer DLLs externas, Python ou conexões C++.
Operando com complexidade computacional O(1), a biblioteca processa fluxos contínuos de ticks e barras utilizando buffers circulares pré-alocados em memória, eliminando a sobrecarga de realocação dinâmica. Inclui filtragem adaptativa de Kalman 1D, correlação rolante de Pearson, regressão linear OLS, Valor em Risco (VaR) Cornish-Fisher com ajuste de caudas pesadas, Expected Shortfall (CVaR) e dimensionamento de lote pelo Critério de Kelly com verificação rigorosa de margem.
Arquitetura Funcional Principal
-
Mecanismo de Momentos Estatísticos em Tempo Real (CStreamingStats) Calcula média móvel, variância amostral, desvio padrão, assimetria de Fisher-Pearson e curtose em janelas deslizantes com normalização Z-Score instantânea.
-
Filtro de Ruído Adaptativo Kalman 1D (CKalmanFilter1D) Filtro recursivo de espaço de estados que isola a trajetória real do preço contra o ruído de microestrutura e oscilações de spread, com ajuste dinâmico de covariância (R).
-
Correlação Rolante de Pearson e Regressão Linear (CRollingCorrelation) Acompanhamento bivariado em tempo real entre o instrumento e um ativo de referência. Calcula r, R^2, inclinação (beta), intercepto (alpha) e erro padrão.
-
Métricas de Risco Extremo e VaR Cornish-Fisher (CRiskMetrics) Cálculo de VaR paramétrico (90%, 95%, 99%), VaR Cornish-Fisher ajustado para assimetria e curtose não normais, Expected Shortfall (CVaR) e volatilidade histórica anualizada (HV %).
-
Dimensionamento Institucional e Proteção de Margem (CPositionSizer) Alocação ótima de capital pelo Critério de Kelly (Full, Half, Quarter Kelly) com verificação prévia de margem livre através de OrderCalcMargin() (Artigo 2555).
-
Interface Unificada e Funções Exportadas (CNexusQuantMatrix) Acesso através de classes orientadas a objetos em Nexus_Quant_Matrix.mqh e funções dinâmicas exportadas no binário Nexus_Quant_Matrix.ex5.
-
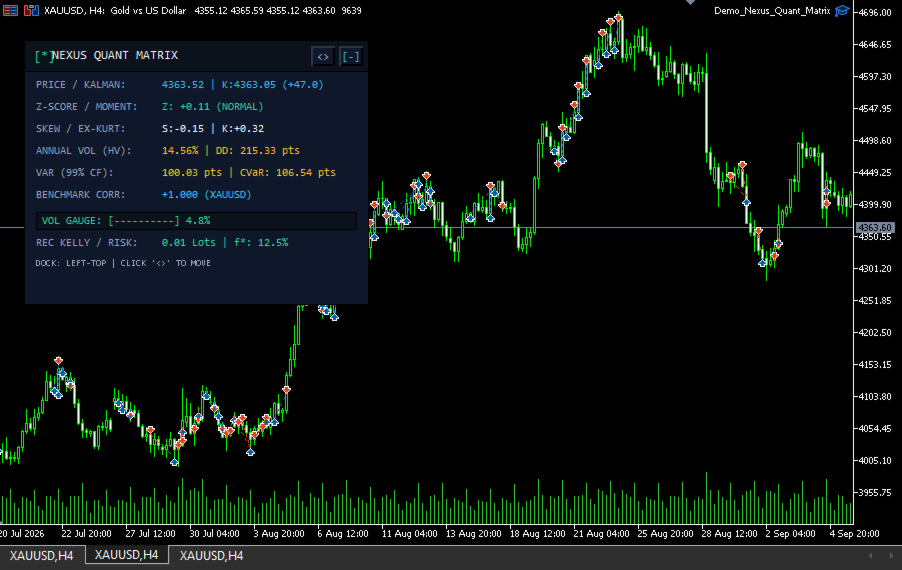
Expert Advisor Demonstrativo (Demo_Nexus_Quant_Matrix) Inclui um EA de demonstração pronto para execução com painel HUD obsidian dark-mode e ancoragem compacta retrátil.
Especificações Técnicas
- Plataforma: MetaTrader 5 (MT5)
- Tipo de Produto: Biblioteca de Desenvolvimento / Motor Matemático Quantitativo
- Formatos: Classes OOP MQL5 (.mqh) e Biblioteca Compilada (.ex5)
- Dependências Externas: Zero (100% Nativo MQL5, Sem DLLs)
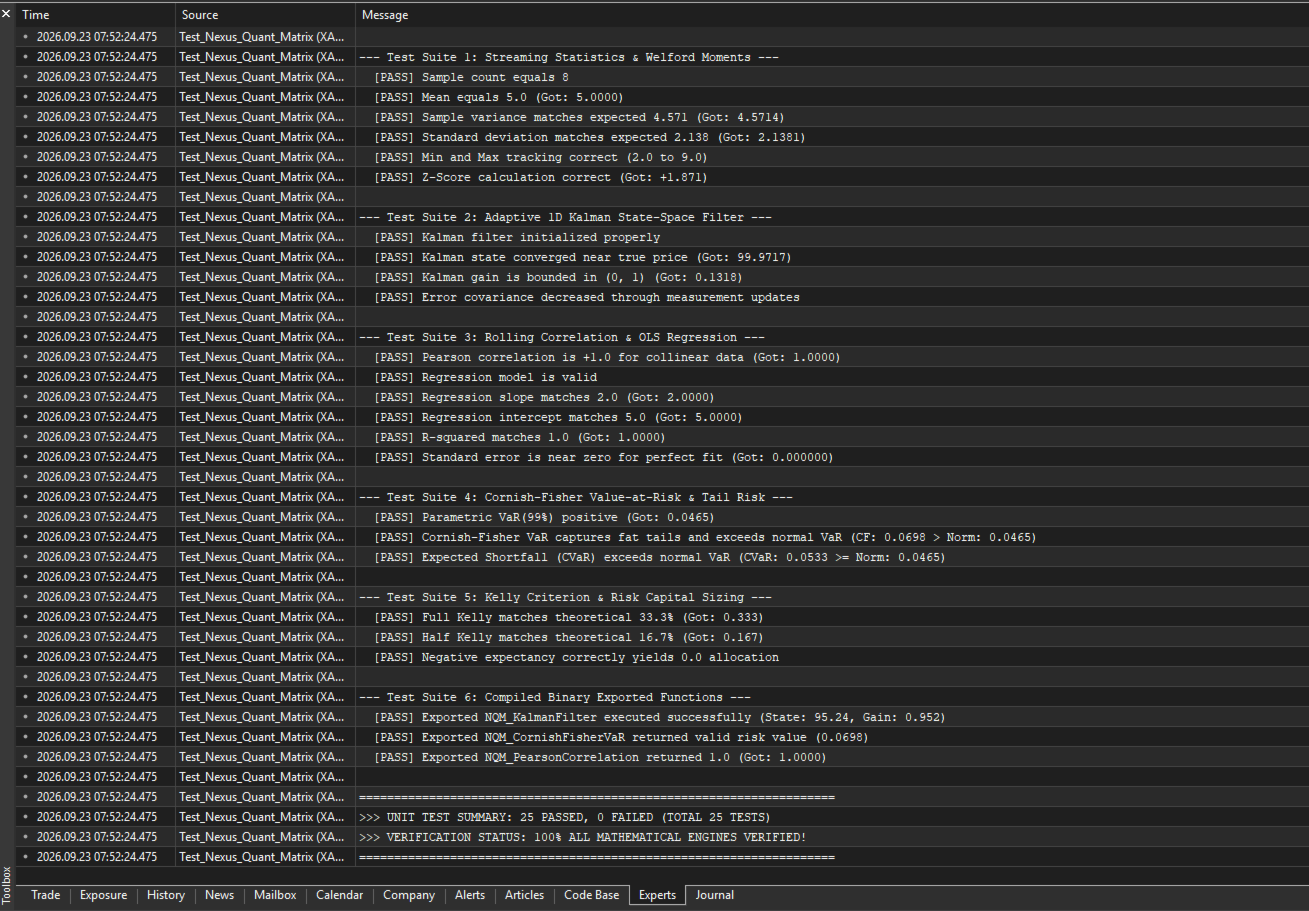
- Validação MQL5 Market: 100% Aprovado (0 Erros, 0 Avisos)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}