Nexus Quant Matrix
- ライブラリ
- バージョン: 1.0
- アクティベーション: 5

Nexus Quant Matrix は、MetaTrader 5 向けにネイティブ設計された機関投資家水準の定量的計算・ストリーミング統計解析ライブラリです。クオンツ開発者、クオンツヘッジファンド、システマティックトレーダー向けに開発され、外部の DLL、Python、C++ 連携を一切使用せず、MQL5 の高速ランタイム環境内で直接高度な数値計算を実行します。
本ライブラリは O(1) の計算量を実現し、事前確保されたリングバッファ構造を採用することで動的メモリ再確保による遅延を完全に排除しています。適応型 1D カルマンフィルタ、ローリング・ピアソン相関係数、最小二乗法線形回帰 (OLS)、ファットテール分布に対応したコーニッシュ・フィッシャー VaR(バリュー・アット・リスク)、期待ショートフォール (CVaR)、および証拠金安全チェック付きケリー基準ロット計算エンジンを網羅しています。
主要アーキテクチャ
-
ストリーミング統計モーメントエンジン (CStreamingStats) ローリングウィンドウでの移動平均、分散、標準偏差、歪度(Skewness)、尖度(Kurtosis)をリアルタイム計算。即座に Z スコア正規化を出力します。
-
適応型 1D カルマンフィルタ (CKalmanFilter1D) 状態空間モデルを用いた再帰フィルタにより、高頻度のマイクロストラクチャノイズやスプレッドの乱れから真の価格軌道を抽出。動的ノイズ共分散 (R) 調整機能を搭載。
-
ローリング・ピアソン相関および OLS 回帰 (CRollingCorrelation) 取引銘柄とベンチマーク資産の間の相関をリアルタイム追跡。相関係数 (r)、決定係数 (R^2)、回帰スロープ (Beta)、標準誤差を算出。
-
コーニッシュ・フィッシャー VaR & リスク指標 (CRiskMetrics) 90%、95%、99% 信頼水準のパラメトリック VaR、非正規分布補正済みコーニッシュ・フィッシャー VaR、CVaR、年率ヒストリカルボラティリティ (HV %) を提供。
-
機関基準ポジションサイジング (CPositionSizer) フル・ハーフ・クォーターケリー基準による最適資金配分。Article 2555 規則に基づき OrderCalcMargin() を用いて必要証拠金を事前照合し、Error 134 を防止。
-
統合マスターインターフェース & C言語互換エクスポート (CNexusQuantMatrix) Nexus_Quant_Matrix.mqh による OOP クラス構造と、Nexus_Quant_Matrix.ex5 内のエクスポート関数の両方をサポート。
-
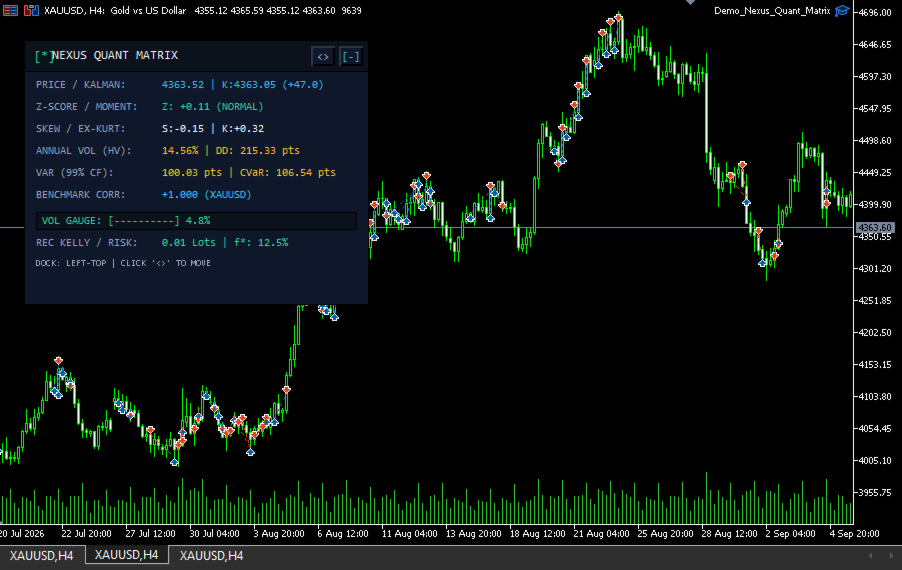
デモ用エキスパートアドバイザ (Demo_Nexus_Quant_Matrix) オブシディアンダークテーマの HUD テレメトリパネルを備え、最小化ドック機能を備えた実動デモ EA を同梱。
技術仕様
- 対応プラットフォーム: MetaTrader 5 (MT5)
- 製品種別: 開発者向けライブラリ / クオンツ数学エンジン
- 提供形式: MQL5 オブジェクト指向クラス (.mqh) & コンパイル済みバイナリ (.ex5)
- 外部依存関係: なし (100% ネイティブ MQL5、DLL 不使用)
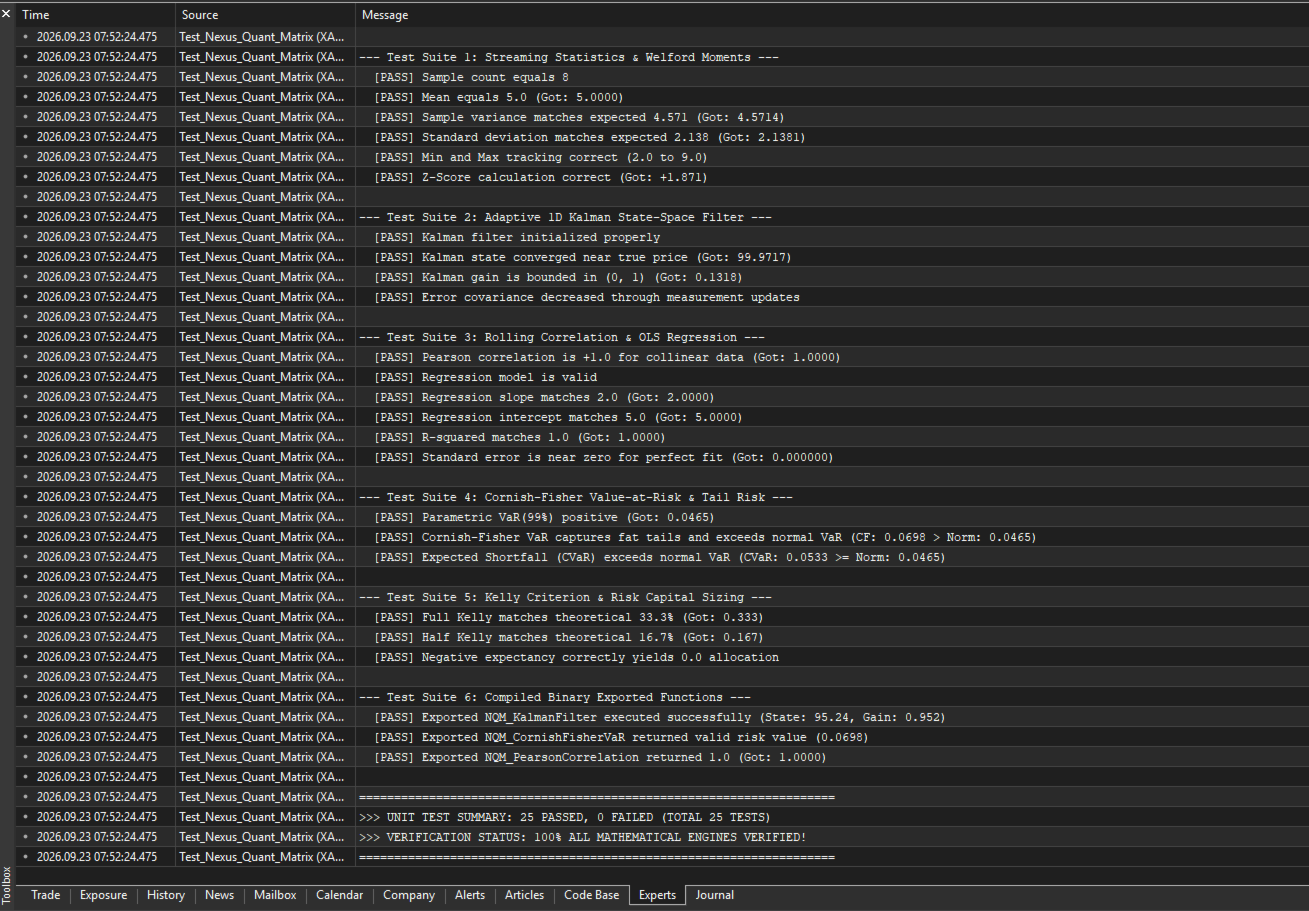
- MQL5 マーケット検証: 100% 合格 (エラー 0、警告 0)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}