Nexus Quant Matrix
- Bibliothèque
-
Syarief Azman Bin Rosli
 Bonjour et bienvenue sur mon profil officiel MQL5 !
Je suis Syarief Azman Bin Rosli, développeur de systèmes de trading algorithmique et ingénieur quantitatif avec plus de dix ans d'expérience spécialisée dans la création de solutions de trading automatisées pour MetaTrader 5 et MetaTrader 4. - Version: 1.0
- Activations: 5
Nexus Quant Matrix est une bibliothèque de calcul quantitatif et d'analyse statistique en flux continu de niveau institutionnel, développée nativement pour MetaTrader 5. Conçue pour les développeurs quantitatifs, les hedge funds systématiques et les concepteurs d'algorithmes, Nexus Quant Matrix assure un traitement numérique à ultra-haute vitesse directement dans l'environnement MQL5 sans nécessiter de bibliothèques dynamiques externes (DLL), de Python ou d'extensions C++.
Fonctionnant avec une complexité algorithmique O(1), la bibliothèque traite les flux haute fréquence de ticks et de barres via des tampons circulaires pré-alloués en mémoire, éliminant tout ralentissement lié aux réallocations dynamiques. Elle intègre un filtre de Kalman 1D adaptatif, une corrélation glissante de Pearson, une régression linéaire MCO (OLS), un modèle Value-at-Risk (VaR) Cornish-Fisher ajusté pour les queues épaisses, l'Expected Shortfall (CVaR) et le dimensionnement de positions selon le Critère de Kelly avec vérification rigoureuse de la marge.
Architecture Fonctionnelle Clé
-
Moteur de Moments Statistiques en Continu (CStreamingStats) Calcul en temps réel de la moyenne mobile, de la variance échantillonnale, de l'écart-type, de l'asymétrie (skewness) et de l'aplatissement (kurtosis) avec normalisation Z-Score instantanée.
-
Filtre de Bruit Adaptatif Kalman 1D (CKalmanFilter1D) Filtre récursif en espace d'état isolant la tendance réelle du marché des bruits de microstructure et des micro-oscillations du spread avec modulation dynamique de covariance (R).
-
Corrélation Glissante de Pearson et Régression OLS (CRollingCorrelation) Suivi bivarié en temps réel entre l'actif négocié et un instrument de référence. Calcule r, R^2, la pente (bêta) et l'erreur standard.
-
Value-at-Risk Cornish-Fisher et Métriques de Risque Extrême (CRiskMetrics) Calcul du VaR paramétrique (90%, 95%, 99%), du VaR Cornish-Fisher corrigé des distributions non-normales, de l'Expected Shortfall (CVaR) et de la volatilité historique annualisée (HV %).
-
Dimensionnement des Positions et Contrôle de Marge (CPositionSizer) Allocation optimale de capital par le Critère de Kelly (Full, Half, Quarter Kelly) avec contrôle préventif de marge via OrderCalcMargin() (Article 2555).
-
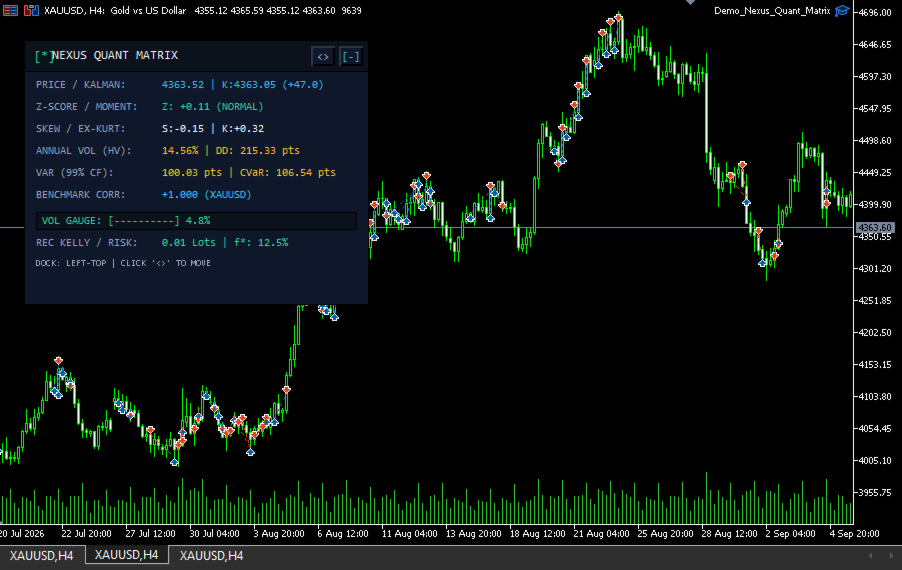
Interface Unifiée et Fonctions Exportées (CNexusQuantMatrix) Accessible par classes orientées objet dans Nexus_Quant_Matrix.mqh et par fonctions C exportées dans le binaire compilé Nexus_Quant_Matrix.ex5.
-
Expert Advisor de Démonstration (Demo_Nexus_Quant_Matrix) Comprend un EA de démonstration opérationnel avec tableau de bord HUD cockpit en mode sombre obsidienne et mode dock rétractable.
Spécifications Techniques
- Plateforme: MetaTrader 5 (MT5)
- Type de Produit: Bibliothèque de Développement / Moteur Mathématique Quantitatif
- Formats: Classes OOP MQL5 (.mqh) et Bibliothèque Compilée (.ex5)
- Dépendances Externes: Aucune (100% Natif MQL5, Sans DLL)
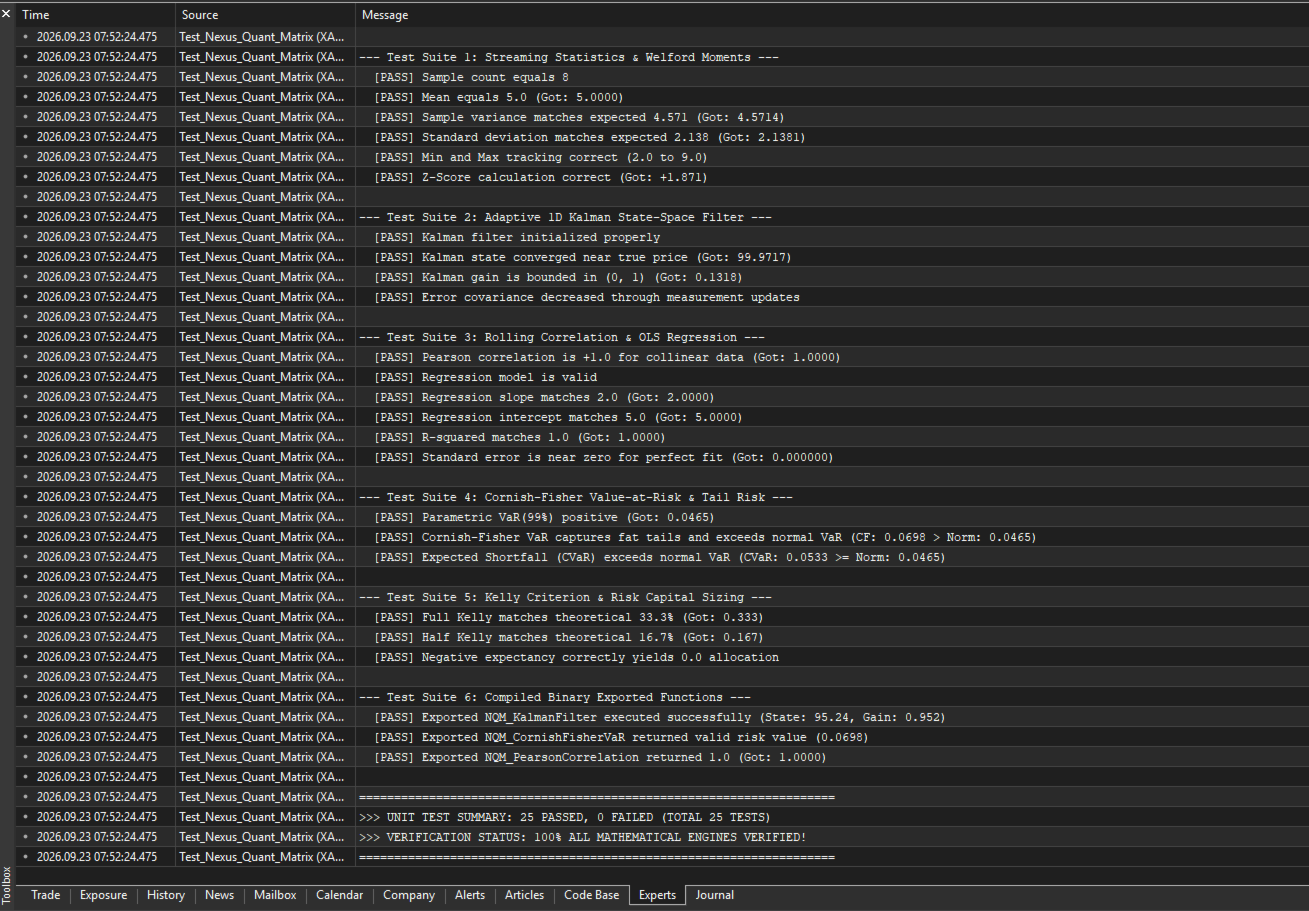
- Validation MQL5 Market: 100% Validé (0 Erreur, 0 Avertissement)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}