Nexus Quant Matrix
- Bibliotheken
-
Syarief Azman Bin Rosli
 Hallo und herzlich willkommen auf meinem offiziellen MQL5-Profil!
Ich bin Syarief Azman Bin Rosli, Entwickler algorithmischer Handelssysteme und Software-Ingenieur mit über zehn Jahren Erfahrung in der Entwicklung robuster automatisierter Handelslösungen für MetaTrader 5 und MetaTrader 4. - Version: 1.0
- Aktivierungen: 5
Nexus Quant Matrix ist eine quantitative Berechnungs- und Streaming-Statistikbibliothek auf institutionellem Niveau, die nativ für MetaTrader 5 entwickelt wurde. Konzipiert für quantitative Entwickler, systematische Hedgefonds und algorithmische Systemarchitekten, ermöglicht Nexus Quant Matrix hochperformante mathematische Berechnungen direkt in der MQL5-Laufzeitumgebung ohne externe DLLs, Python-Bridges oder C++-Abhängigkeiten.
Mit einer algorithmischen Zeitkomplexität von O(1) verarbeitet die Bibliothek hochfrequente Tick- und Bar-Ströme über vorab reservierte Ringpuffer, wodurch dynamische Speicherneuzuweisungen vermieden werden. Sie bietet eine umfassende quantitative Grundlage mit adaptivem 1D-Kalman-Filter, rollierender Pearson-Korrelation, linearer OLS-Regression, Cornish-Fisher Value-at-Risk (VaR) mit Fat-Tail-Korrektur, Expected Shortfall (CVaR) und Kelly-Kriterium-Positionsberechnung mit strenger Margin-Prüfung.
Wesentliche Funktionsarchitektur
-
Streaming-Statistik- und Momenten-Engine (CStreamingStats) Echtzeitberechnung von gleitendem Mittelwert, Varianz, Standardabweichung, Fisher-Pearson-Schiefe und Wölbung (Kurtosis) inklusive verzögerungsfreier Z-Score-Normalisierung.
-
Adaptiver 1D-Kalman-Filter (CKalmanFilter1D) Rekursiver Zustandsraumfilter zur Eliminierung von Mikrostrukturrauschen und Bid-Ask-Schwankungen mit dynamischer Anpassung der Messrausch-Kovarianz (R).
-
Rollierende Pearson-Korrelation & OLS-Regression (CRollingCorrelation) Echtzeit-Korrelationsmessung zwischen Handelsinstrument und Benchmark. Liefert Korrelationskoeffizient (r), Bestimmtheitsmaß (R^2), Steigung (Beta) und Standardfehler.
-
Cornish-Fisher VaR & Extremrisiko-Metriken (CRiskMetrics) Berechnung von parametrischem VaR (90%, 95%, 99%), modifiziertem Cornish-Fisher VaR für nicht-normale Verteilungen, Expected Shortfall (CVaR) sowie annualisierter historischer Volatilität (HV %).
-
Kapitalallokation & Margin-Überprüfung (CPositionSizer) Mathematisches Kelly-Kriterium (Full, Half, Quarter Kelly) mit vorgeschalteter Margin-Prüfung via OrderCalcMargin() gemäß MQL5-Richtlinie Article 2555.
-
Zentrales Framework & C-Exportfunktionen (CNexusQuantMatrix) Flexible Einbindung sowohl als objektorientierte MQL5-Klassen (.mqh) als auch über exportierte C-Funktionen in der kompilierten .ex5-Bibliothek.
-
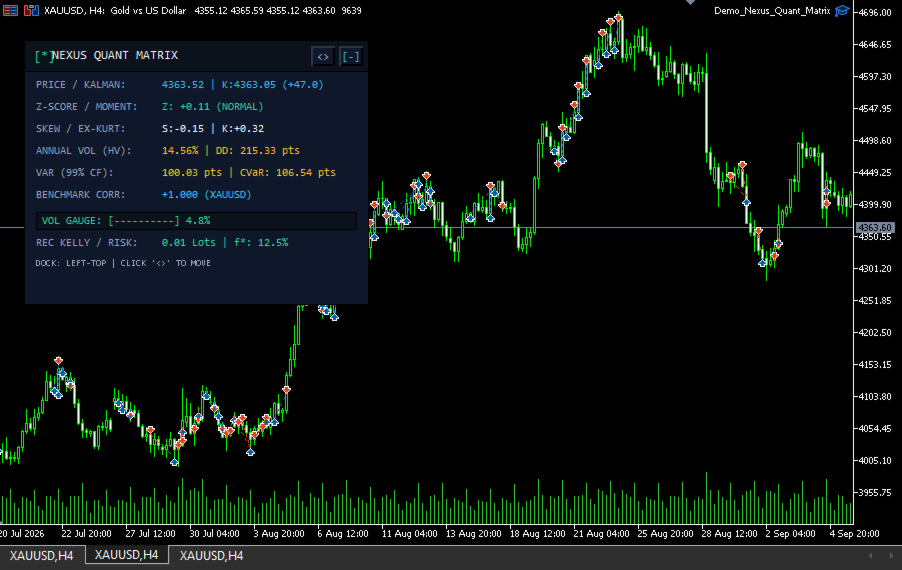
Demonstrations-Expert-Advisor (Demo_Nexus_Quant_Matrix) Enthält einen voll funktionsfähigen Demo-EA mit modernem Obsidian-Dark-Mode-HUD-Panel und Einklappfunktion auf dem Chart.
Technische Spezifikationen
- Plattform: MetaTrader 5 (MT5)
- Produkttyp: Entwicklerbibliothek / Quantitatives Mathematik-Framework
- Unterstützte Architekturen: MQL5 OOP (.mqh) und kompilierte Bibliothek (.ex5)
- Externe Abhängigkeiten: Keine (100% natives MQL5, keine DLLs)
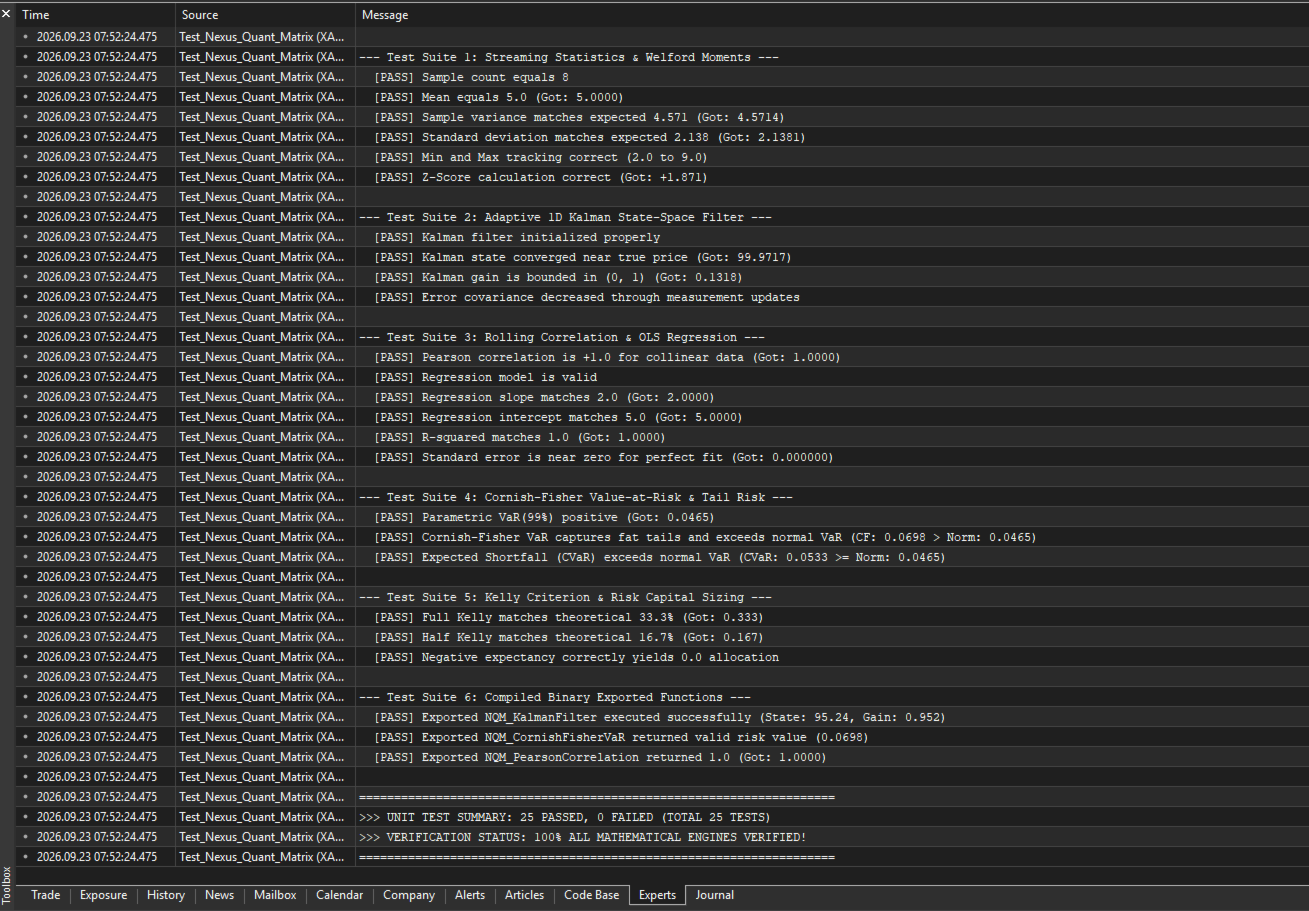
- MQL5 Market Validierung: 100% bestanden (0 Fehler, 0 Warnungen)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}