Nexus Quant Matrix
- librerie
-
Syarief Azman Bin Rosli
 Ciao e benvenuto sul mio profilo ufficiale MQL5!
Sono Syarief Azman Bin Rosli, sviluppatore di sistemi di trading algoritmico e ingegnere software quantitativo con oltre dieci anni di esperienza nello sviluppo di soluzioni automatizzate per MetaTrader 5 e MetaTrader 4. - Versione: 1.0
- Attivazioni: 5
Nexus Quant Matrix è una libreria di calcolo quantitativo e analisi statistica in streaming di livello istituzionale, sviluppata nativamente per MetaTrader 5. Progettata per sviluppatori quantitativi, hedge fund sistematici e architetti di algoritmi, Nexus Quant Matrix garantisce un'elaborazione numerica ad alte prestazioni direttamente nell'ambiente MQL5 senza necessità di DLL esterne, Python o moduli C++.
Operando con complessità computazionale O(1), la libreria gestisce flussi di tick e barre ad alta frequenza attraverso buffer circolari preallocati in memoria, eliminando qualsiasi rallentamento da riallocazione dinamica. Include il filtro di Kalman 1D adattivo, correlazione rotante di Pearson, regressione lineare OLS, Value-at-Risk (VaR) Cornish-Fisher con correzione per code pesanti, Expected Shortfall (CVaR) e dimensionamento dei lotti secondo il Criterio di Kelly con controllo del margine.
Architettura Funzionale Principale
-
Motore di Momenti Statistici in Streaming (CStreamingStats) Calcolo in tempo reale di media mobile, varianza campionaria, deviazione standard, asimmetria (skewness) e curtosi su finestre temporali definite, con normalizzazione Z-Score immediata.
-
Filtro di Rumore Adattivo Kalman 1D (CKalmanFilter1D) Filtro ricorsivo nello spazio degli stati che isola la reale traiettoria del prezzo rispetto al rumore di microstruttura, con modulazione dinamica della covarianza del rumore (R).
-
Correlazione Rotante di Pearson e Regressione OLS (CRollingCorrelation) Monitoraggio continuo tra lo strumento negoziato e un indice di riferimento. Calcola r, R^2, coefficiente angolare (beta) ed errore standard.
-
Value-at-Risk Cornish-Fisher e Rischio Estremo (CRiskMetrics) Calcolo di VaR parametrico (90%, 95%, 99%), VaR Cornish-Fisher corretto per distribuzioni non normali, Expected Shortfall (CVaR) e volatilità storica annualizzata (HV %).
-
Dimensionamento Posizioni e Salvaguardia Margine (CPositionSizer) Allocazione ottimale tramite Criterio di Kelly (Full, Half, Quarter Kelly) con verifica preventiva del margine libero tramite OrderCalcMargin() (Articolo 2555).
-
Interfaccia Unificata e Funzioni C Esportate (CNexusQuantMatrix) Accesso tramite classi orientate agli oggetti in Nexus_Quant_Matrix.mqh e funzioni C esportate nel binario compilato Nexus_Quant_Matrix.ex5.
-
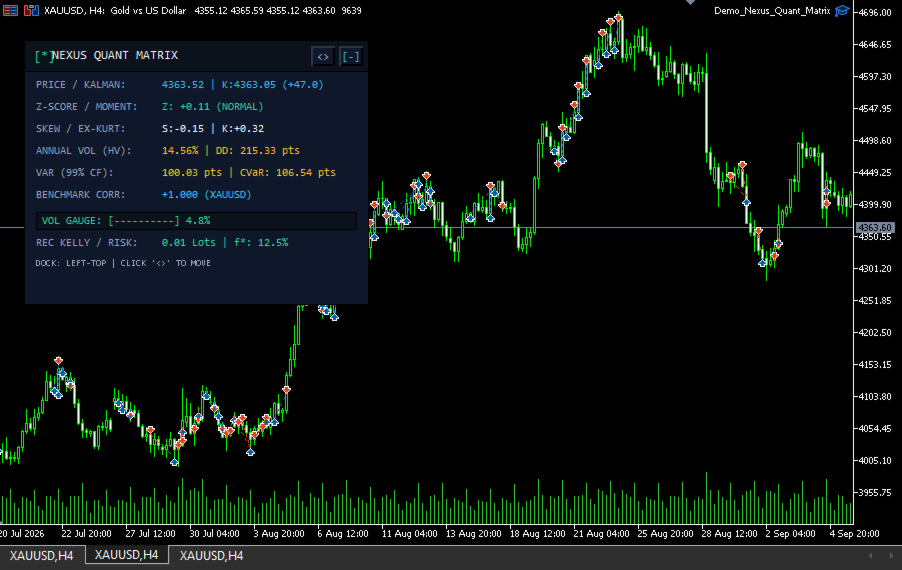
Expert Advisor Dimostrativo (Demo_Nexus_Quant_Matrix) Include un EA dimostrativo completo con pannello HUD in modalità scura ossidiana e dock compatto comprimibile.
Specifiche Tecniche
- Piattaforma: MetaTrader 5 (MT5)
- Tipo di Prodotto: Libreria per Sviluppatori / Motore Matematico Quantitativo
- Formati: Classi OOP MQL5 (.mqh) e Libreria Compilata (.ex5)
- Dipendenze Esterne: Nessuna (100% Nativo MQL5, Senza DLL)
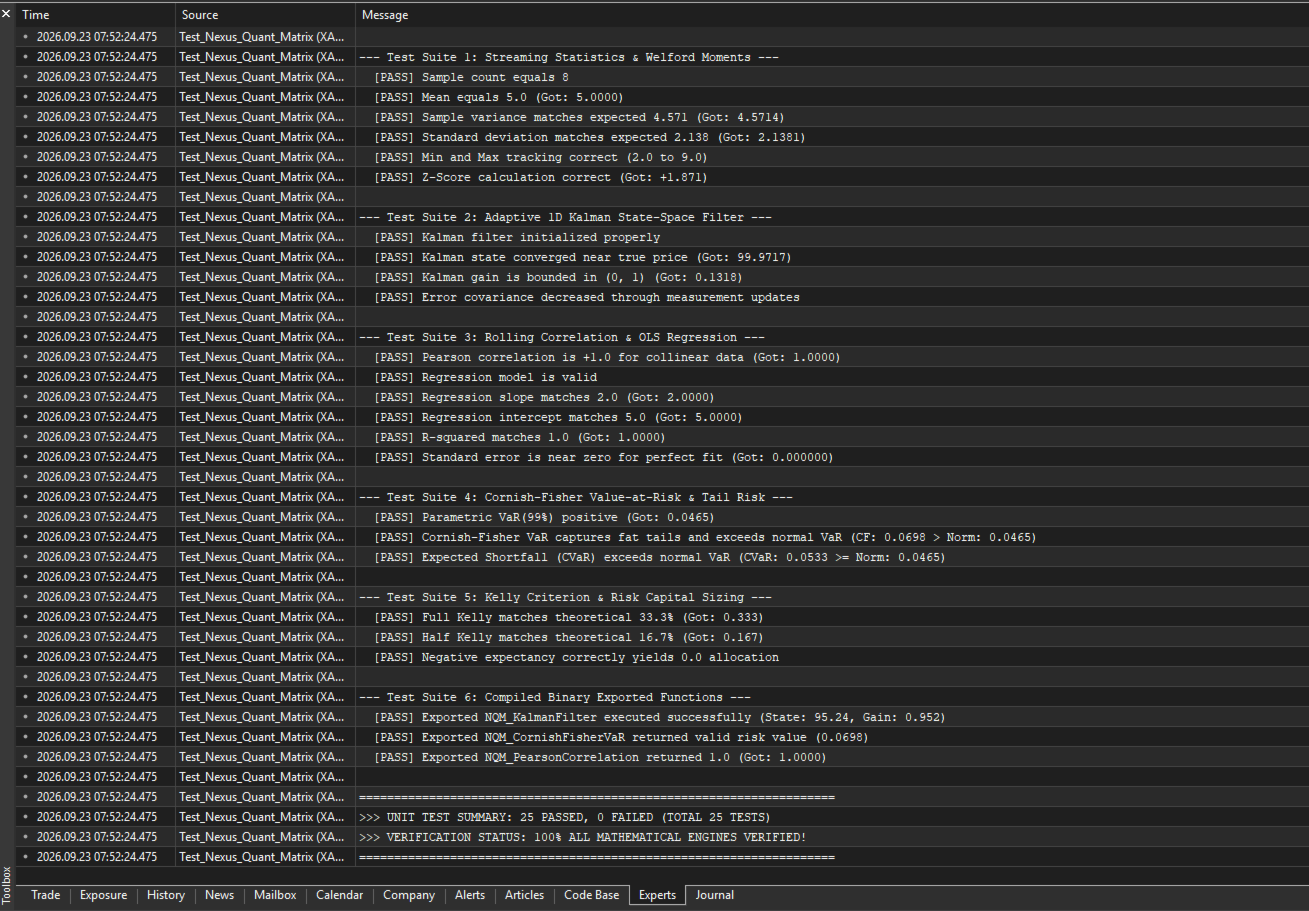
- Validazione MQL5 Market: 100% Superata (0 Errori, 0 Avvisi)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}