Nexus Quant Matrix
- Bibliotecas
-
Syarief Azman Bin Rosli
 ¡Hola y bienvenido a mi perfil oficial en MQL5!
Soy Syarief Azman Bin Rosli, desarrollador de sistemas de trading algorítmico e ingeniero de software cuantitativo con más de una década de experiencia especializada en la creación de soluciones automatizadas para MetaTrader 5 y MetaTrader 4. - Versión: 1.0
- Activaciones: 5
Nexus Quant Matrix es una librería de computación cuantitativa y análisis estadístico en tiempo real de grado institucional, desarrollada nativamente para MetaTrader 5. Concebida para desarrolladores cuantitativos, fondos de cobertura sistemáticos y arquitectos de trading algorítmico, Nexus Quant Matrix proporciona un procesamiento numérico de altísimo rendimiento dentro del entorno nativo de MQL5 sin requerir DLLs externas, Python ni enlaces C++.
Operando con una complejidad computacional O(1), la librería procesa flujos de ticks y barras de alta frecuencia mediante buffers circulares alineados en memoria, eliminando las recargas de asignación dinámica. Ofrece una base cuantitativa integral con filtrado adaptativo de Kalman 1D, correlación rodante de Pearson, regresión lineal OLS, Valor en Riesgo (VaR) Cornish-Fisher corregido para colas pesadas, Expected Shortfall (CVaR) y dimensionamiento de capital según el Criterio de Kelly con verificación de margen.
Arquitectura Funcional Clave
-
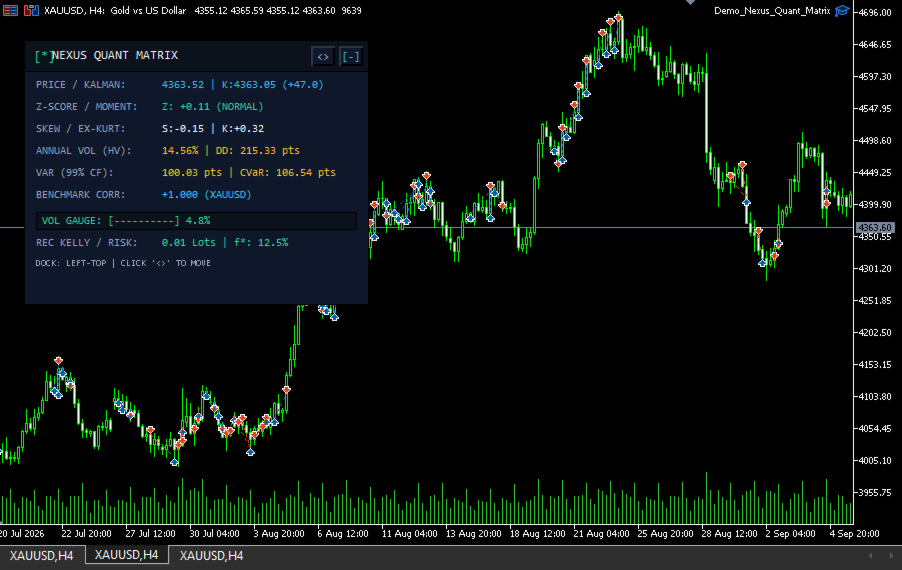
Motor de Momentos Estadísticos Continuos (CStreamingStats) Calcula la media móvil, varianza muestral, desviación estándar, asimetría de Fisher-Pearson y curtosis en tiempo real con normalización Z-Score inmediata.
-
Filtro de Ruido Adaptativo Kalman 1D (CKalmanFilter1D) Filtro recursivo de espacio de estados que aísla la trayectoria real del precio respecto al ruido de microestructura y rebote bid-ask con modulación dinámica de covarianza de ruido (R).
-
Correlación Rodante de Pearson y Regresión OLS (CRollingCorrelation) Monitorización bivariante continua entre el activo operado y un benchmark. Calcula el coeficiente de correlación (r), coeficiente de determinación (R^2), pendiente beta y error estándar.
-
Valor en Riesgo Cornish-Fisher y Métricas Extremas (CRiskMetrics) Cálculo de VaR paramétrico (90%, 95%, 99%), VaR Cornish-Fisher ajustado por asimetría y curtosis no normales, Expected Shortfall (CVaR) y volatilidad histórica anualizada (HV %).
-
Dimensionamiento Institucional y Guardián de Margen (CPositionSizer) Asignación de capital óptima mediante el Criterio de Kelly (f*) con modos Full, Half y Quarter Kelly, incorporando verificación previa de margen con OrderCalcMargin() bajo la regla Article 2555.
-
Interfaz Unificada y Exportación C-Compatible (CNexusQuantMatrix) Proporciona clases orientadas a objetos mediante Nexus_Quant_Matrix.mqh y funciones nativas exportadas en Nexus_Quant_Matrix.ex5 para fácil integración.
-
Asesor Experto de Demostración (Demo_Nexus_Quant_Matrix) Incluye un EA demostrativo listo para operar con un panel HUD en modo oscuro obsidiana y botón de minimización flotante.
Especificaciones Técnicas
- Plataforma: MetaTrader 5 (MT5)
- Tipo de Producto: Librería para Desarrolladores / Motor Matemático Cuantitativo
- Arquitectura Soportada: Clases OOP MQL5 (.mqh) y Librería Compilada (.ex5)
- Dependencias Externas: Ninguna (100% Nativo MQL5, Sin DLLs)
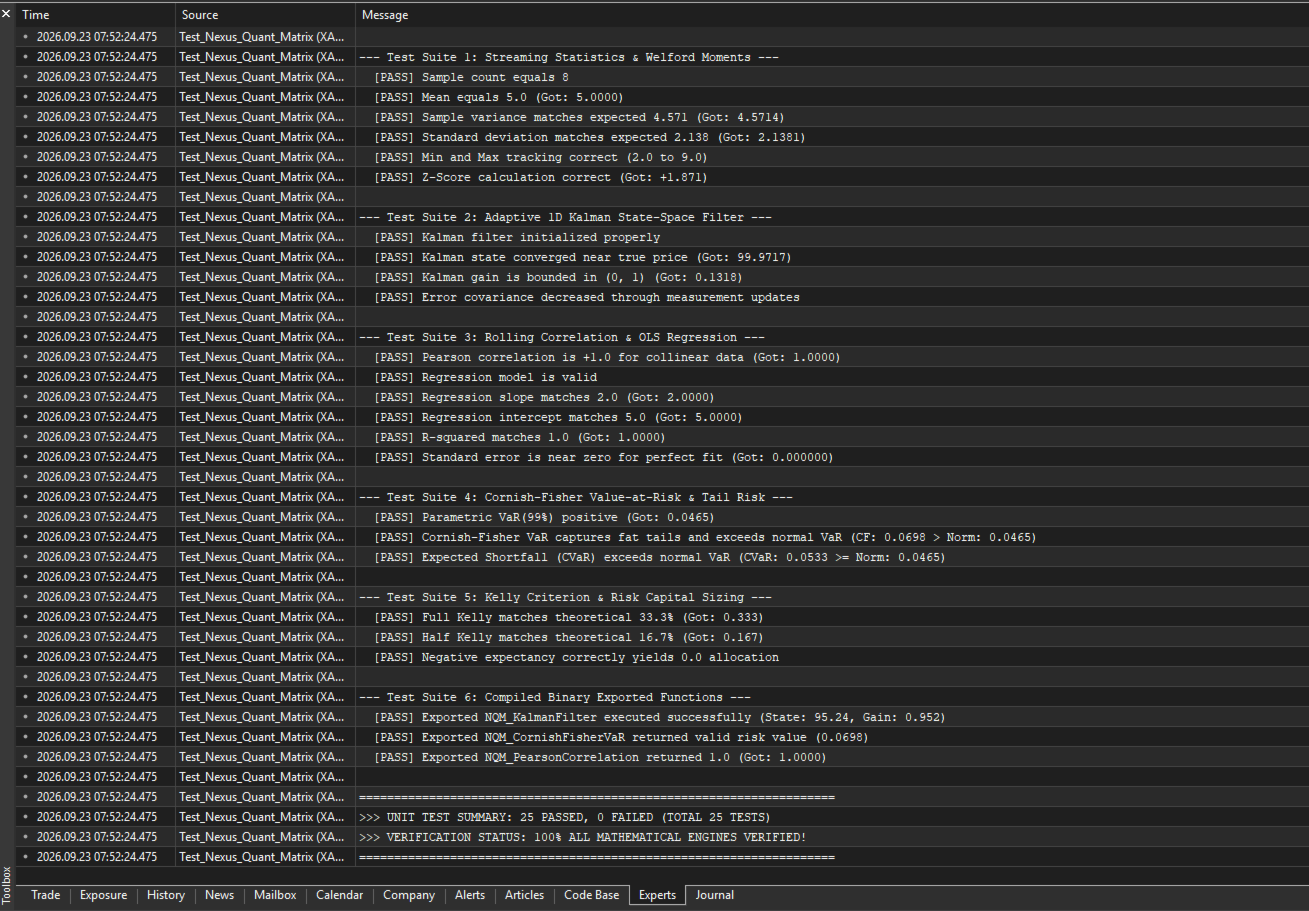
- Validación MQL5 Market: 100% Verificado (0 Errores, 0 Advertencias)
Integration Example
#include <Nexus_Quant_Matrix.mqh>

CNexusQuantMatrix quant(100, 0.001, 0.05);

void OnTick()
{
   double price = SymbolInfoDouble(_Symbol, SYMBOL_BID);
   quant.ProcessPriceTick(price);

   double filtered_price = quant.GetKalmanEstimatedPrice();
   SQuantMoments moments = quant.GetCurrentMoments();
   SQuantRiskSummary risk = quant.GetRiskProfile(0.99);

   PrintFormat("Kalman: %.5f | Z-Score: %+.2f | VaR(99%%): %.4f",
               filtered_price, moments.z_score, risk.cornish_fisher_var);
}