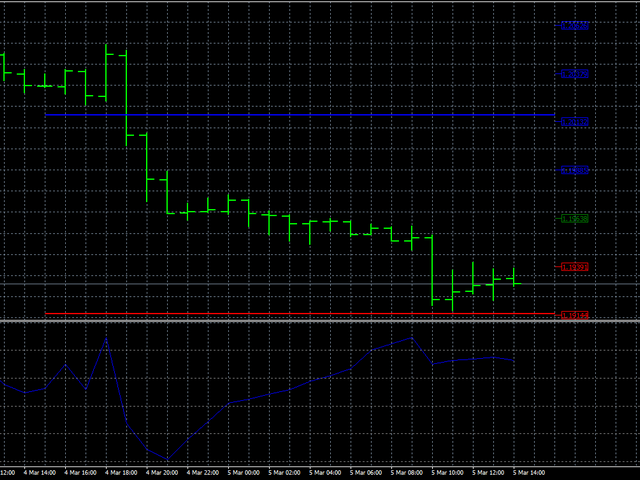
AIS Trade Channel Index MT4
- Индикаторы
- Версия: 4.0
- Обновлено: 5 марта 2021
- Активации: 5

При анализе финансовых временных рядов исследователи чаще всего делают предварительное допущение о том, что цены распределены по нормальному (гауссовскому) закону. Такой подход обусловлен тем, что с помощью нормального распределения можно моделировать большое число реальных процессов. Кроме того, вычисление параметров этого распределения не представляет больших трудностей.
Однако в применении к финансовым рынкам нормальное распределение работает далеко не всегда. Доходности финансовых инструментов зачастую имеют форму, отличающуюся от нормальной. Слишком частые и/или большие выбросы ведут к необходимости использовать распределения с так называемыми «тяжелыми хвостами».
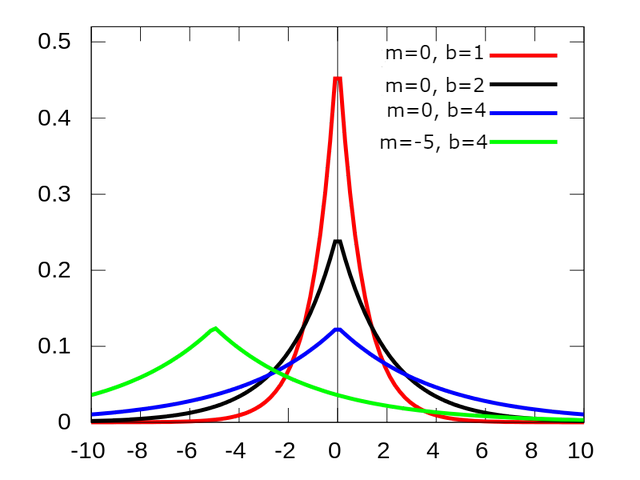
При построении данного индикатора мы будем предполагать, что ценовые уровни подчинены распределению Лапласа. Основное отличие этого распределения заключается в том, что оно допускает гораздо больший разброс значений. Благодаря этому распределение Лапласа дает возможность моделировать движение цены. Кроме того, распределение Лапласа является составным и поэтому может использоваться в ситуациях, когда низкие и высоки значения возникают при разных условиях. Само распределение По внешнему виду оно значительно отличается от нормального. А форма и расположение графика зависит от двух параметров – b и m.
Настройка уровней
Основным достоинством распределения Лапласа является большой диапазон значений аргумента. Так, при использовании нормального распределения основная доля значений попадают в диапазон от –3 до +3. А при использовании распределения Лапласа диапазон расширяется до –5…+5. Таким образом появляется возможность точнее классифицировать изменение цены, и принимать более взвешенные торговые решения. Приблизительная вероятность того, что цена окажется в заданных пределах показана в таблице.
| Диапазон | Вероятность, % | Поддиапазон | Вероятность, % |
|---|---|---|---|
| –1…+1 | 63,2 | 0…1 | 31,6 |
| –2…+2 | 86,5 | 1…2 | 11,6 |
| –3…+3 | 95,0 | 2…3 | 4,3 |
| –4…+4 | 98,2 | 3…4 | 1,6 |
| –5…+5 | 99,3 | 4…5 | 0,6 |
Вообще, вероятность того, что значение индикатора достигнет величины z, можно рассчитать по формуле:
Probability=(1-exp(-|z|))*100%/2
А границы диапазона, которые соответствуют заданной вероятности, можно вычислить следующим образом:
Level=±ln(1-Probability/100), 0≤Probability<100
Для трейдинга можно использовать два типа уровней.
| Тип I | Тип II | ||
| Вероятность | Диапазон | Вероятность | Диапазон |
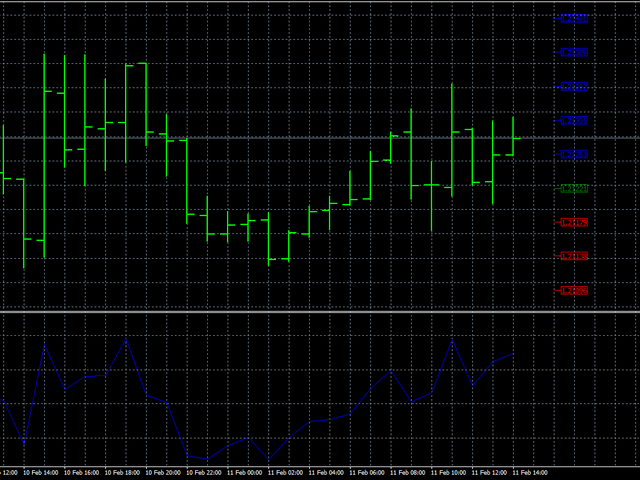
| 1/2 | ±0.693 | 2/3 | ±1.099 |
| 3/4 | ±1.386 | 8/9 | ±2.198 |
| 7/8 | ±2.079 | 26/27 | ±3.297 |
| 15/16 | ±2.772 | 80/81 | ±4.396 |
| 31/32 | ±3.466 | 242/243 | ±5.495 |
Первый тип уровней может быть использован в качестве дополнительного фильтра в составе имеющейся торговой стратегии. Второй тип уровней может использоваться для принятия самостоятельных торговых решений.
Интерпретация результатов
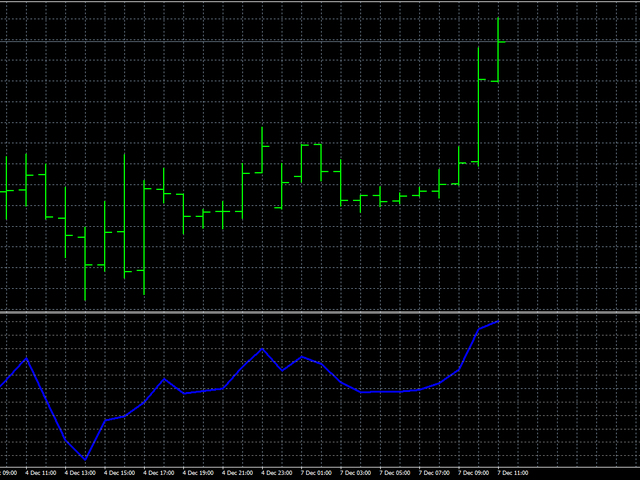
При использовании индикатора в торговле действуют два основных правила:
- открытие позиции Buy при отрицательном значении;
- открытие позиции Sell при положительном значении.
При этом следует помнить – чем дальше индикатор отклонился от нулевой линии, тем выше вероятность успеха.
Настройка индикатора
Для настройки индикатора нужно установить значения уровней (можно использовать как рекомендуемые, так и вычислить их самостоятельно).
Учитывая особенности расчетов, iPeriod должен быть выше 5.
Выбор ценовой константы зависит от торговой стратегии.