Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Моделирование рынка: Position View (XIII)
В этой статье мы рассмотрим, как без особых усилий реализовать индикатор, который показывает, приносит ли позиция убытки или прибыль. Процедура проста и эффективна. Даже без глубоких знаний этот индикатор позволит вам легко распознавать, когда следует закрывать позицию. Так вы избежите неожиданных результатов, поскольку расчёт отражает фактический результат, который дало бы закрытие позиции.


Машинное обучение и Data Science (Часть 47): Прогнозирование рынка с помощью модели DeepAR на Python
В этой статье мы попробуем спрогнозировать движения рынка с помощью достаточно хорошей модели прогнозирования временных рядов под названием DeepAR. Модель представляет собой сочетание глубоких нейронных сетей и авторегрессионных свойств, характерных для таких моделей, как ARIMA и VAR (векторная авторегрессионная модель).


Возможности Мастера MQL5, которые вам нужно знать (Часть 78): Стратегии на основе осцилляторов Gator и A/D для повышения устойчивости на рынке
В статье представлена вторая часть структурированного подхода к торговле с использованием осцилляторов Gator и накопления/распределения. На примере пяти новых паттернов автор показывает, как отфильтровывать ложные движения, выявлять ранние развороты и сопоставлять сигналы на разных таймфреймах. Благодаря понятным примерам кода и результатам тестирования данный материал помогает связать теорию с практикой разработки на MQL5.

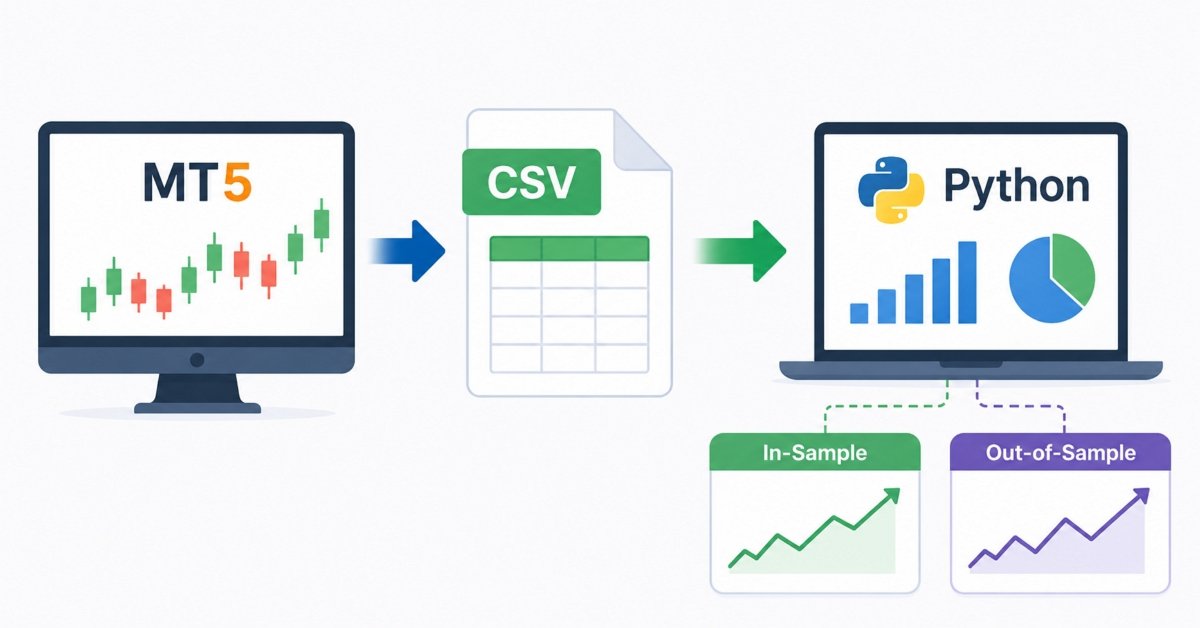
Анализ CSV-данных (Часть 4): Разработка автоматизированного Python-решения для сравнительного анализа и валидации стратегий MQL5
В статье представлен воспроизводимый пайплайн передачи данных из MetaTrader 5 в Python для масштабного исследования индикаторов. Схема экспорта MQL5 фиксирует обязательные столбцы, включая пользовательские счётчики задержки и ложных срабатываний. Базовый модуль выполняет сопоставление результатов с одинаковыми параметрами по инструментам и таймфреймам, а модуль walk-forward-валидации жёстко фиксирует оптимум, найденный на окне InSample, и оценивает его на ранее не виденных данных OutSample OutSample. В результате читатель получает несмещённые метрики устойчивости и автоматизацию, устраняющую смещение из-за ручного отбора.


Мультиброкерский и мультивалютный граф: симуляция арбитражной торговли
Статья описывает воспроизводимый графовый арбитражный сканер для MetaTrader 5 и Python. Шесть M1‑потоков по EURGBP, EURUSD и GBPUSD объединяются во временной мультиграф, где прямые конвертации считаются по Bid, обратные — по 1/Ask, а параллельные источники конкурируют на каждой ноге. Проверяются пять фиксированных циклов, цены синхронизируются по минуте без forward fill, после издержек выбирается один лучший маршрут на минуту для однозначного исторического результата.


Причинный граф как признак машинного обучения
В статье условный граф причинности Грейнджера по 10 валютным парам и трём таймфреймам преобразуется в числовые признаки для CatBoost и MQL5. Абляция сравнивает модели price-only, graph-only и price+graph: графовые признаки почти не работают самостоятельно, но в сочетании с ценой улучшают контекст, режимную фильтрацию и риск. На форварде совместная модель показала более высокий Profit Factor и меньшую просадку.

Кодирование свечных моделей (Часть 3): Частотный анализ односвечных структур
В данной статье представлена схема частотного анализа закодированных свечных паттернов в MQL5. Преобразуя свечи в буквенные символы, можно анализировать историческое движение цен как статистическую последовательность, а не как визуальный график. Используя пару GBPUSD и золото на нескольких таймфреймах, в этом исследовании мы изучаем частоту появления отдельных типов свечей, выявляем доминирующие рыночные структуры и показываем симметрию между бычьими и медвежьими движениями цен. Результаты закладывают количественную основу для обнаружения паттернов и подготавливают почву для анализа многосвечных последовательностей и их прогностического потенциала в алгоритмических торговых системах.


Алгоритм направления потока — Flow Direction Algorithm (FDA)
Подробно разбираем механику FDA и демонстрируем, как центровые и диагональные эффекты первоисточника завышают показатели. Честная реализация фиксирует уровень порядка 39.7% на стенде серии. Модификация FDAm с тяжелохвостым распределением зондов и покоординатным шагом повышает итог до 54.7% и доступна как готовый компонент C_AO для настройки параметров советников.

Анализ CSV-данных (Часть 3): Построение аналитического пайплайна на Python для CSV-экспорта из MetaTrader 5
MetaTrader 5 предоставляет обширные данные о результатах, но ограниченные возможности структурного анализа. В статье показано, как экспортировать результаты из MQL5 в CSV и построить пять визуализаций на Python, раскрывающих согласованность параметров между активами, компромисс между задержкой и шумом, деградацию результатов при walk-forward-валидации, распределение глубины и длительности просадок, а также внутридневные кластеры по часам и дням недели. Единый модуль автоматизации запускает полный пайплайн для каждого нового файла экспорта и обеспечивает воспроизводимую диагностику.


Моделирование рынка: Position View (XVI)
В этой статье мы внесем необходимые изменения, чтобы индикатор позиции отображал финансовый результат. Таким образом, трейдер сможет получить представление о финансовом результате по открытой позиции. Кроме того, я расскажу вам о том, чего многие не знают, даже те, кто давно использует MQL5: как использовать статические переменные для совместного использования памяти и избежать объявления глобальной переменной в основном коде.


Моделирование рынка: Position View (XV)
В этой статье я постараюсь как можно проще объяснить, как можно использовать обмен сообщениями между приложениям. Цель в том, чтобы вы могли создать что-то работоспособное максимально простым и эффективным способом, когда это возможно. Не знаю, удастся ли мне донести идею, лежащую в основе этой концепции, поскольку тому, кто сталкивается с ней впервые, её не так-то просто понять. Кроме того, я воспользуюсь случаем, чтобы показать вам, как изменить систему репликации/моделирования, чтобы вы могли отлаживать советник или любой другой код, который разрабатываете. И всё это — столь же просто и прямо.


Создание HTML-дашборда для Тестера стратегий и анализа проп-фирменных испытаний в MQL5
В этой статье показано, как создать многоразовый модуль оценки проп-фирм для советников MQL5 и экспортировать результаты на HTML-дашборд. Модуль отслеживает баланс и капитал во время тестирования стратегий на исторических данных, имитирует одиночные или скользящие серии испытаний, проверяет целевую прибыль, дневную и общую просадку, а также минимальное количество торговых дней, после чего выводит как итоговый отчет, так и отчет в HTML-формате, который можно открыть в браузере.


Возможности Мастера MQL5, которые вам нужно знать (Часть 89): Использование побитовой векторизации с перцептронными классификаторами
В этой статье представлен пользовательский класс сигнала на языке MQL5 CSignalBitwisePerceptron для сверхлегкой логики входа. Он упаковывает 64 бара в одно значение uint64 с помощью побитовой векторизации и оценивает их перцептроном, который суммирует соответствующие веса лишь для битов, равных 1. Двухуровневая схема – алгоритмическая битовая карта и нейронный порог – сводит к минимуму перебор массивов и сложные вычисления. Читатели получают практический шаблон для сокращения задержек и повышения точности подтверждения входа.


Возможности Мастера MQL5, которые вам нужно знать (Часть 91): Использование списков с пропусками и сети Хопфилда в пользовательском классе трейлинга
В следующем исследовании идей, тестируемых с помощью Мастера MQL5, рассмотрим, могут ли списки с пропусками и сеть Хопфилда сформировать стратегию трейлинга, направленную на защиту прибыли. Как уже отмечалось, управлению трейлинг-стопом в торговых системах часто уделяется меньше внимания, чем сигналам входа или управлению капиталом. Трейлинг-стопы могут сыграть решающую роль, например на трендовых рынках, поэтому данный подход тестируется на GBPJPY.


Моделирование рынка: Position View (XVII)
В предыдущей статье мы сделали так, чтобы индикатор отображал финансовый результат. Однако не всем нравится использовать этот режим отображения. Причины могут различаться от трейдера к трейдеру, хотя в некоторых случаях они кажутся мне вполне разумными и оправданными. Адаптировать код, чтобы предоставить такую возможность, — отнюдь не одна из самых сложных задач. На самом деле это довольно просто. В этой статье мы рассмотрим, как это сделать.


Моделирование рынка: Position View (XX)
В этой статье мы рассмотрим, как изменить код индикатора позиции, чтобы создать своего рода тень, которая позволит нам увидеть, где в данный момент находится цена, всё ещё актуальная на торговом сервере. Этот механизм призван облегчить планирование операций, в ходе которых мы перемещаем уровни стоп-лосса или тейк-профита. Добавление этой функции, то есть ценовых теней, может показаться чрезвычайно сложной задачей. В этой статье я покажу, что реализовать это можно очень просто и на практике.


Возможности Мастера MQL5, которые вам нужно знать (Часть 88): Использование фильтра Блума с пользовательским классом трейлинга
Следующая тема в серии идей, которые можно быстро прототипировать с помощью Мастера MQL5, – пользовательский класс трейлинга, использующий фильтр Блума. Системы трейлинг-стопов – необязательная, но полезная часть любой торговой системы. В этой серии они рассматриваются наряду с традиционными сигналами входа.


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (Объект верхнего уровня)
Представлен объект верхнего уровня CNeuronOMPBOCL для адаптации рыночного представления внутри энкодера. Он объединяет байесовскую остаточную поправку, групповой затвор, раздельные истории Source и Target, оценку Mismatch и KL-ограничение. Разобраны инициализация, режимы работы, числовые проверки, прямой и обратный проходы в MQL5/OpenCL. Реализация разделяет прогноз и последующее обновление параметров и даёт готовый слой для дальнейшей интеграции в модель.


Анализ CSV-данных (Часть 6): Нормализация результатов по нескольким брокерам и сверка CSV между платформами
В статье представлен фреймворк нормализации CSV-данных от нескольких брокеров. Подключаемый файл MQL5 дополняет экспорт брокерскими метаданными. Модуль Python устраняет расхождения схем — различия в разрядности котирования, соглашениях о пунктах, именовании символов, смещениях часовых поясов, моделях учёта комиссии и валютах номинирования счёта и прибыли — и формирует единый канонический набор данных. Сравнительные визуализации распределений проскальзывания и результатов после учёта издержек позволяют надёжно сопоставлять результаты стратегии между разными брокерскими средами без незаметного искажения данных.


Моделирование рынка: Position View (XVIII)
В этой статье я показал, в максимально доступной форме, как можно модифицировать и доработать код, способный решать определённые задачи, при этом минимально изменяя уже существующий код. Мы добавим индикатор объема и одновременно не позволим пользователю или трейдеру удалять объекты, создаваемые индикатором позиции.

Отслеживание динамики счета: Визуализация баланса, средств счета и плавающей прибыли/убытка в MQL5
Создайте пользовательский индикатор для MT5, который обрабатывает всю историю сделок и отрисовывает начальный баланс, текущий баланс, средства счета и плавающую прибыль/убыток в виде непрерывных кривых. Он обновляется на каждом баре, агрегирует позиции по всем символам и исключает внешние зависимости за счет локального кэширования. Используйте его для анализа расхождений между средствами счета и балансом, сопоставления реализованных и нереализованных результатов, анализа того, когда именно вы принимали на себя риск.


Моделирование рынка: В единстве — сила (I)
Мы подходим к финишной прямой. Разработка системы репликации/моделирования почти завершена. Конечно, нам ещё предстоит доделать кое-что, но по сравнению со всем, что мы уже сделали, реализовать оставшееся будет несложно. Однако всё, что будет показано в этой статье, необходимо как следует усвоить и понять. Поэтому я желаю вам приятного чтения и, прежде всего, получить удовольствие от этого последнего этапа пути.


Интеграция MQL5 с пакетами обработки данных (Часть 6): Объединение рыночной обратной связи и адаптации модели
В этой части рассматривается объединение рыночной обратной связи в реальном времени – результатов текущих сделок, изменений волатильности и сдвигов ликвидности – с адаптивным обучением модели. Это сделает торговую систему отзывчивой и способной к постоянному самосовершенствованию.


Моделирование рынка: В единстве — сила (II)
До сих пор приложение, разрабатываемое в рамках этой серии статей, было сосредоточено исключительно на моделировании графической части. Однако, чтобы получить более полную систему, в которой мы сможем протестировать советник в рамках сервиса репликации/моделирования, нам также необходимо смоделировать торговый сервер. Вы заметите, что это моделирование будет включать только самые необходимые элементы. Тем не менее вы, уважаемый читатель, сможете дополнить недостающие части. Поскольку эти дополнительные компоненты не влияют на то, что я хочу показать, у нас уже более чем достаточно для реализации задуманного.


Алгоритм оптимизации на основе приспособленности — Fitness Dependent Optimizer (FDO)
Разбираем FDO — алгоритм, вдохновлённый роением пчёл, но интересный не пчёлами. Формулы просты, но направление шага фиксирует агента на луче к глобально лучшему, сводя поиск к одной степени свободы. Мы воспроизводим канонику, сопоставляем результат с равномерным случайным перебором на том же бюджете вычислений и устраняем дефект минимальной правкой. Прилагаются готовая реализация на MQL5, полный протокол тестов и методика нуль‑модели для оценки пользы итераций.


Возможности Мастера MQL5, которые вам нужно знать (Часть 90): Управление капиталом на основе дерева Фенвика и одномерной CNN в MQL5
В этой статье реализуется дерево Фенвика, или двоичное индексное дерево, для управления капиталом с учетом объема в советнике, собранном Мастером MQL5. Накопленный объем структурируется со сложностью O(log n), после чего применяются четыре режима масштабирования: линейный, консервативный, агрессивный и возврат к среднему. При необходимости эти режимы дополнительно фильтруются легковесной одномерной CNN. Практические тесты сравнивают алгоритм без фильтра и подход с фильтрацией CNN, демонстрируя адаптивное определение размера лота и контроль риска при различной топологии объема.


Интеграция MQL5 с пакетами обработки данных (часть 8): Использование графовых нейронных сетей для выявления зон ликвидности
В этой статье показано, как представить рыночную структуру в MQL5 в виде графа, представив максимумы и минимумы свингов как узлы графа с набором признаков. В статье обучается графовая нейронная сеть для оценки потенциальных зон ликвидности, после чего модель экспортируется в ONNX, а инференс в реальном времени выполняется в советнике. Рассматривается построение пайплайна данных, интеграция модели, визуализация зон на графике и использование сигналов для исполнения сделок по заданным правилам.


Возможности Мастера MQL5, которые вам нужно знать (Часть 98): Использование сигма-точечного фильтра Калмана и капсульной сети в пользовательском классе сигналов
В этой статье представлен пользовательский класс CSignalUKFCapsNet, написанный на MQL5. Этот класс используется с Мастером MQL5 при сборке советника. После выбора в Мастере он определяет сигналы входа советника. При создании этого пользовательского класса были объединены сигма-точечный фильтр Калмана и капсульная нейронная сеть. Алгоритм представлен в четырех режимах работы, а его реализация в виде пользовательского класса для Мастера MQL5 позволяет тестировать различные методы трейлинг-стопа и системы управления капиталом.


Возможности Мастера MQL5, которые вам нужно знать (Часть 93): Использование суффиксного автомата и автокодировщика в пользовательском классе управления капиталом
В этой статье мы переходим к пользовательской реализации класса Мастера MQL5 для управления капиталом. Пользовательский класс CMoneySuffixAE создается путем объединения алгоритма суффиксного автомата и нейронной сети автокодировщика. Как и ранее, это решение можно тестировать с советниками, собранными Мастером MQL5 и настраиваемыми с различными сигналами входа и вариантами трейлинг-стопа.


Возможности Мастера MQL5, которые вам нужно знать (Часть 87): Управление капиталом с масштабированием по волатильности на основе монотонной очереди в MQL5
В этой статье представлен пользовательский класс управления капиталом на языке MQL5, который адаптирует размер позиции к волатильности в реальном времени. Для поиска экстремумов в скользящем окне со сложностью O(N) используется монотонная очередь. Класс применяет обратное масштабирование по волатильности и при необходимости проверяет риск с помощью RBF-сети. Рассмотрим детали реализации метода Optimize и сравним результаты со встроенным классом Size-Optimized, чтобы оценить задержку и преимущества контроля риска.


Интеграция MQL5 с пакетами обработки данных (Часть 7): Построение многоагентных сред для межсимвольного взаимодействия
В статье представлена полная интеграция Python и MQL5 для многоагентной торговли: получение данных из MT5, расчет индикаторов, решения отдельных агентов и взвешенный консенсус, формирующий единое торговое решение. Сигналы сохраняются в JSON-файле, отдаются через Flask и используются советником MQL5 для исполнения сделок с расчетом объема позиции и уровней SL/TP на основе ATR. Маршруты Flask обеспечивают безопасное управление жизненным циклом и мониторинг состояния.


Моделирование рынка: Position View (XIX)
Один из вопросов, который доставлял мне наибольший дискомфорт, заключается в том, что класс C_ElementsTrade содержит код для обращения к позициям. Не воспринимайте это как ошибку, потому что на самом деле это не так. Однако из-за этого некоторые задачи, которые нам предстоит выполнить позже, становятся более рискованными с точки зрения ошибок. Вся работа по реализации индикатора позиции велась с расчетом на его использование в сервисе репликации/моделирования. Однако при запуске в этой среде у нас не будет никакого доступа к реальной позиции. Следовательно, любой вызов библиотеки MQL5, предназначенный для получения данных о позиции, не окажет никакого влияния на код.


Возможности Мастера MQL5, которые вам нужно знать (Часть 92): Использование индексации B-дерева и байесовской нейронной сети в пользовательском классе сигнала
В этой статье представлен очередной пользовательский класс сигнала MQL5 – CSignalBTreeBayesian. Здесь алгоритм сбалансированного дерева объединяется с нейронной сетью, построенной на байесовских принципах, для создания еще одного пользовательского сигнала. Благодаря Мастеру MQL5 его можно тестировать отдельно или вместе с другими сигналами.


Возможности Мастера MQL5, которые вам нужно знать (Часть 96): Использование вейвлетного порогового преобразования и сети LSTM в пользовательском классе управления капиталом
В этой статье рассматривается пользовательский класс Мастера MQL5 для управления капиталом. Пользовательский класс CMoneyWaveletLSTM создается объединением алгоритма вейвлетного порогового преобразования и сети LSTM. Как и в других статьях серии, разработанную модель можно тестировать с советниками, собранными в Мастере MQL5 и настраиваемыми с использованием различных классов трейлинг-стопов и входных сигналов. Как и в предыдущих статьях, в качестве сигнала входа используются встроенный класс Envelopes и класс RSI.


Возможности Мастера MQL5, которые вам нужно знать (Часть 97): Использование выпуклой оболочки и миниатюрной GRU-сети в пользовательском классе трейлинг-стопа
В этой статье рассматривается пользовательский класс Мастера MQL5 для трейлинг-стопов. Пользовательский класс CTrailingConvexHullGRU создается путем объединения алгоритма выпуклой оболочки и GRU-сети. Как и в других статьях серии, разрабатывается модель, которую можно тестировать с советниками, собранными Мастером MQL5, и настраивать с помощью различных классов управления капиталом и сигналов входа. В тестировании используются классы сигналов Envelopes и RSI.


Возможности Мастера MQL5, которые вам нужно знать (Часть 94): Использование выборки из резервуара и линейной регрессии в пользовательском классе трейлинг-стопа
В этой статье мы переходим к пользовательской реализации класса для Мастера MQL5, посвященной трейлинг-стопам. Пользовательский класс CTrailingReservoirLinReg создается путем объединения алгоритма выборки из резервуара и сети линейной регрессии. Как и в других статьях серии, это решение можно тестировать с советниками, собранными Мастером MQL5 и настраиваемыми с различными сигналами входа и классами управления капиталом.


Вероятностный метод главных компонент на MQL5
Рассмотрены классический PCA и его вероятностная формулировка (PPCA). Представлен универсальный класс CPPCA для MQL5 с тремя алгоритмами обучения (EIG, SVD, EM). Выполнено сопоставление результатов со scikit-learn и разобраны подходы к выбору числа главных компонент (Scree Plot, AIC/BIC, кросс-валидация). Показано применение метрики Score (средний логарифм правдоподобия) для обнаружения смены распределения данных.