

Фильтр Калмана для сглаживания цены: точная реализация на MQL5
 14
 0

Введение
Большинство инструментов следования за трендом сталкиваются с принципиальным выбором: быстро реагировать на новые движения цены и мириться с большим количеством шума или сильно сглаживать данные и мириться с большей задержкой. В скользящей средней этот компромисс неявно задается длиной периода, при этом нет явного способа определить, насколько следует доверять новой цене по сравнению с собственной априорной оценкой инструмента.
Фильтр Калмана, разработанный Рудольфом Калманом в 1960 году и широко известный благодаря применению в навигации космических аппаратов в рамках программы "Аполлон", подходит к решению этой задачи иначе. Вместо использования фиксированной схемы взвешивания фильтр на каждом шаге поддерживает явную оценку собственной неопределенности и на ее основе математически точно вычисляет, какой вес следует присвоить новому наблюдению. Когда фильтр уверен в своей текущей оценке, он опирается на нее. Когда новое наблюдение информативнее ранее полученных данных, фильтр опирается уже на него. Этот вес — коэффициент усиления Калмана — не задается напрямую: он детерминированно вычисляется по выбираемым вручную параметрам шума Q и R и сходится к установившемуся значению, определяемому их отношением. Сама формула коэффициента усиления не требует ручной настройки, однако значения входных параметров Q и R, определяющих ее работу, по-прежнему выбираются пользователем.На практике применение фильтра Калмана к ценовым данным сопряжено с тремя конкретными проблемами:
- Выбор подходящей базовой модели. Фильтр Калмана представляет собой общую методологию, а не отдельную формулу, и требует наличия явной модели, описывающей предполагаемую эволюцию состояния между наблюдениями, прежде чем можно будет применить какие-либо математические методы фильтрации.
- Два параметра шума без очевидных значений по умолчанию. Поведение фильтра полностью определяется двумя дисперсиями: дисперсией шума процесса и дисперсией шума измерения. В отличие от скользящей средней с ее единственным входным параметром — периодом, для этих двух параметров нет столь же интуитивно понятных начальных значений.
- Корректное сохранение состояния при рекурсивных вычислениях. Как и у каузальных фильтров, рассмотренных в других статьях этой серии, выходное значение фильтра Калмана на любом баре полностью зависит от его собственного состояния на предыдущем баре. Даже небольшая ошибка в инициализации этой рекурсии приводит к результатам, которые выглядят правдоподобно, но математически некорректны.
В данной статье разбираются все три проблемы с использованием точных стандартных уравнений фильтра Калмана, приведенных в справочной литературе по теории управления и статистике, а не упрощенного или специально адаптированного для торговли варианта. Математическая основа предварительно проверяется независимо от реализации, два фильтра с независимыми настройками объединяются в практическую систему пересечения, а полный код индикатора и торгового советника разрабатывается с нуля с подробным объяснением.
Теория: что на самом деле вычисляет фильтр Калмана
Идея 1: модель локального уровня — какие предположения о цене заложены в фильтре. Фильтру Калмана требуется явная модель, описывающая, как, по его предположению, будет вести себя целевая величина в промежутках между наблюдениями. Самая простая из таких моделей, которую в статистике часто называют моделью локального уровня, предполагает, что скрытое истинное значение остается постоянным от одного шага к следующему, за исключением некоторого случайного дрейфа, а каждое наблюдение представляет собой зашумленное измерение этого истинного значения, а не само истинное значение.
Применительно к цене это означает, что цена закрытия свечи рассматривается как зашумленное наблюдение некоторой скрытой "истинной" цены, оценку которой фильтр непрерывно уточняет. Эта идея принципиально отличается от подхода скользящей средней, которая считает все цены в своем окне одинаково реальными и просто усредняет их. Фильтр Калмана, напротив, задает следующий вопрос: с учетом всех полученных к настоящему моменту наблюдений и ожидаемой величины дрейфа и шума, какова наилучшая оценка истинной цены сейчас?
В модели присутствуют две шумовые составляющие:
- Шум процесса (Q) — величина ожидаемого дрейфа скрытой истинной цены от одного бара к следующему, независимо от каких-либо измерений.
- Шум измерения (R) — степень нашего недоверия к любой отдельной наблюдаемой цене закрытия как отражению истинной цены.
Эти две величины — единственные настраиваемые входные параметры фильтра Калмана такого типа. Для используемой здесь скалярной модели локального уровня установившийся коэффициент усиления зависит от отношения Q/R, хотя при выбранной инициализации абсолютные значения этих параметров все же могут влиять на переходный процесс.
Идея 2: Цикл прогнозирования и коррекции — точные уравнения. Любой фильтр Калмана, независимо от области применения, при получении каждого нового наблюдения выполняет один и тот же двухэтапный цикл: сначала прогнозирование, затем коррекцию. Для используемой здесь скалярной (одномерной) модели локального уровня эти этапы описываются следующими точными уравнениями, согласующимися со стандартными источниками по алгоритму.
Этап прогнозирования:
predictedState    = previousState
predictedVariance = previousVariance + Q
Поскольку в модели локального уровня у дрейфа нет ожидаемого направления, прогнозируемое состояние просто переносится на следующий шаг без изменений. Увеличивается лишь неопределенность (на величину Q, дисперсию шума процесса), поскольку без новой информации прошло еще некоторое время (точнее, еще один бар).
Этап коррекции:
kalmanGain  = predictedVariance / (predictedVariance + R)
newState    = predictedState + kalmanGain * (measurement - predictedState)
newVariance = (1 - kalmanGain) * predictedVariance
Коэффициент усиления Калмана — это число от 0 до 1, которое полностью определяется соотношением прогнозируемой дисперсии и дисперсии шума измерения. Когда прогнозируемая дисперсия велика по сравнению с R, коэффициент усиления приближается к 1, и скорректированная оценка определяется главным образом новым измерением. Когда прогнозируемая дисперсия мала по сравнению с R, коэффициент усиления приближается к 0, и фильтр доверяет собственному априорному прогнозу гораздо больше, чем новому зашумленному наблюдению.
Вот и весь фильтр. Здесь нет ни дополнительного этапа сглаживания, ни отдельного преобразования — описанный выше рекурсивный цикл прогнозирования и коррекции, выполняемый для каждого бара, с математической точки зрения и есть полный фильтр Калмана для данной модели.
Идея 3: Два фильтра, один сигнал — построение сигнала пересечения на основе расчетных коэффициентов усиления Калмана. Один фильтр Калмана выдает одну сглаженную оценку. Чтобы сформировать практический торговый сигнал, сопоставимый с методом пересечения быстрой и медленной линий, используемым в других статьях этой серии, в данной статье к одним и тем же ценовым данным применяются два независимых фильтра Калмана, различающихся только заданным значением дисперсии шума процесса Q.
Фильтр с большим значением Q предполагает больший дрейф между барами и в результате выходит на более высокий установившийся коэффициент усиления Калмана. Он больше доверяет новым ценам и ведет себя подобно быстро реагирующей скользящей средней. Фильтр с меньшим значением Q предполагает меньший дрейф, выходит на более низкий установившийся коэффициент усиления и ведет себя скорее как медленная скользящая средняя с сильным сглаживанием.
При Q = 1,000 и R = 0,200 коэффициент усиления Калмана быстрого фильтра сходится к значению примерно 0,854 — это означает, что в установившемся режиме примерно 85% каждой новой оценки формируется непосредственно на основе последней цены. При Q = 0,005 и том же значении R коэффициент усиления медленного фильтра сходится к значению примерно 0,146 — при этом фильтр гораздо сильнее опирается на собственную априорную оценку. Это не произвольные настроечные константы, а рассчитанные по уравнениям из раздела "Идея 2" значения, отражающие поведение фильтров в установившемся режиме при данных конкретных Q и R.
Сигнал пересечения интерпретируется так же, как и сигнал пересечения скользящих средних. При его реализации используется то же правило устойчивости сигнала, что и в других статьях этой серии: пересечения на одном баре недостаточно, поскольку из-за шума сигнал может ненадолго сменить направление, а затем вернуться к прежнему. Сигнал должен сохраняться не менее заданного числа последовательных закрытых баров.Требования и настройка
Все, что описано в этой статье, работает в стандартной версии MetaTrader 5 без внешних библиотек и установки дополнительных компонентов. Математическая модель фильтра Калмана реализована непосредственно на языке MQL5 с использованием только базовых арифметических операций — матричные операции не требуются, поскольку речь идет о скалярной (одномерной) форме фильтра, а не об общей многомерной версии, применяемой в более сложных задачах, таких как отслеживание объектов.
Что вам понадобится:
- MetaTrader 5 с подключением к брокеру и доступом к данным по торговому инструменту и таймфрейму, на которых вы планируете проводить тестирование
- MetaEditor (входит в состав MetaTrader 5) для компиляции индикатора и советника
- Период прогрева фиксированной длины не требуется — в отличие от оконных фильтров, рассматриваемых в других статьях этой серии, фильтр Калмана может выдавать оценку уже на первом доступном баре, поскольку он ведет собственную текущую оценку неопределенности. Тем не менее первые значения все же зависят от выбранных начального состояния и дисперсии, а коэффициент усиления Калмана лишь постепенно приближается к своему установившемуся значению на последующих барах
Этот проект состоит из двух файлов:
- Индикатор (.mq5), который отображает оценки цены, полученные с помощью быстрого и медленного фильтров Калмана, непосредственно на графике
- Советник (.mq5), который с помощью iCustom() создает собственный экземпляр индикатора с явно переданными ему входными параметрами Q и R и торгует по пересечению его выходных линий, используя то же правило устойчивости сигнала, что и во всей этой серии. Поскольку советник создает собственный экземпляр индикатора, а не считывает данные экземпляра, добавленного на график, их показания могут расходиться, если входные параметры Q/R не согласованы — для совпадения с отображением на графике необходимо задать обоим экземплярам одинаковые значения параметров. Код не обеспечивает этого автоматически
Индикатор: полный разбор кода
В этом разделе файл индикатора рассматривается от начала до конца. Каждый приведенный ниже блок кода скопирован в точности из исходного файла, включая заголовки и встроенные комментарии.
Свойства и входные параметры:#property indicator_chart_window #property indicator_buffers 4 #property indicator_plots 2 #property indicator_label1 "Kalman Fast" #property indicator_type1 DRAW_LINE #property indicator_color1 clrDodgerBlue #property indicator_style1 STYLE_SOLID #property indicator_width1 2 #property indicator_label2 "Kalman Slow" #property indicator_type2 DRAW_LINE #property indicator_color2 clrOrangeRed #property indicator_style2 STYLE_SOLID #property indicator_width2 2
indicator_chart_window размещает этот индикатор непосредственно на ценовом графике, поскольку обе отфильтрованные оценки используют ту же ценовую шкалу, что и свечи. Это индикатор, накладываемый на график, как и скользящая средняя, а не осциллятор с ограниченным диапазоном значений. Для двух независимо настроенных фильтров объявлены две линии отображения, каждая своего цвета, чтобы их пересечение было хорошо видно.
input double InpQFast = 1.000;   // Fast Filter Process Noise (Q) — higher trusts new data more
input double InpQSlow = 0.005;   // Slow Filter Process Noise (Q) — lower trusts prior estimate more
input double InpR     = 0.200;   // Measurement Noise (R) — shared by both filters
Эти три входных параметра — единственные, которые необходимо регулировать пользователю, и они напрямую соответствуют значениям Q и R, описанным в разделе "Идея 1". Оба фильтра используют одно и то же значение R, поскольку две линии отражают разные предположения о величине дрейфа цены (Q), а не об уровне шума в отдельной цене закрытия.
//--- Two overlay lines plotted directly on the price chart. Both are
//--- genuine, independent 1D Kalman Filters — not a "style" adaptation
//--- of the algorithm, but the exact textbook recursive estimator,
//--- differing only in their configured Q (process noise) input.
   double BufFast[];
   double BufSlow[];

//--- Each filter's own recursive state — its current variance estimate,
//--- P. This must persist between bars for the recursion to be
//--- mathematically valid, exactly as it must for the estimate itself.
   double PFast[];
   double PSlow[];
BufFast и BufSlow — это индикаторные буферы, значения которых отображаются на графике. PFast и PSlow вообще не отображаются — они хранят текущую оценку дисперсии каждого фильтра, то есть величину P из уравнений "Идеи 2", которая столь же необходима для корректных рекурсивных вычислений, как и сама оценка состояния.
Инициализация:
//+------------------------------------------------------------------+
//| Custom indicator initialization function                         |
//+------------------------------------------------------------------+
int OnInit()
  {
   SetIndexBuffer(0, BufFast, INDICATOR_DATA);
   SetIndexBuffer(1, BufSlow, INDICATOR_DATA);
   SetIndexBuffer(2, PFast, INDICATOR_CALCULATIONS);
   SetIndexBuffer(3, PSlow, INDICATOR_CALCULATIONS);

   PlotIndexSetDouble(0, PLOT_EMPTY_VALUE, EMPTY_VALUE);
   PlotIndexSetDouble(1, PLOT_EMPTY_VALUE, EMPTY_VALUE);

   IndicatorSetString(INDICATOR_SHORTNAME,
                      "KalmanFilter(" + DoubleToString(InpQFast, 3) + "," +
                      DoubleToString(InpQSlow, 3) + ")");
Эти два видимых буфера зарегистрированы как INDICATOR_DATA, поскольку их значения отображаются на экране. Оба массива дисперсий зарегистрированы как INDICATOR_CALCULATIONS — благодаря этому терминал автоматически управляет их размером и сохраняет данные при переходе от бара к бару. Тот же безопасный подход к сохранению состояния рекурсивных вычислений используется во всей этой серии.
   if(InpQFast <= 0.0 || InpQSlow <= 0.0 || InpR <= 0.0)
     {
      Print("InpQFast, InpQSlow, and InpR must all be strictly positive.");
      return INIT_PARAMETERS_INCORRECT;
     }
   if(InpQSlow >= InpQFast)
     {
      Print("InpQSlow must be smaller than InpQFast for the two filters to behave differently.");
      return INIT_PARAMETERS_INCORRECT;
     }

   return INIT_SUCCEEDED;
  }
Чтобы математическая основа модели имела смысл, дисперсии должны быть строго положительными — нулевая или отрицательная дисперсия не имеет допустимой интерпретации в данной модели. Вторая проверка нужна потому, что при равных значениях Q или их обратном соотношении "быстрый" и "медленный" фильтры вели бы себя одинаково либо поменялись бы ролями, что незаметно нарушило бы логику пересечения быстрой и медленной линий.
Основная рекурсивная функция:
//+-------------------------------------------------------------------+
//| Applies one exact 1D Kalman Filter recursion step. This is the    |
//| textbook "local level" model: the state is assumed constant       |
//| between observations except for process noise Q, and each new     |
//| observation is blended in according to the Kalman gain — the      |
//| same prediction/update structure used in every standard reference |
//| on the algorithm, applied here with no simplification.            |
//+-------------------------------------------------------------------+
void KalmanStep(double measurement, double Q, double R, double &state, double &variance)
  {
//--- Prediction step: the local-level model assumes no drift a priori,
//--- so the predicted state is simply the previous state; only the
//--- uncertainty grows, by exactly the process noise Q
   double predictedState    = state;
   double predictedVariance = variance + Q;

//--- Update step: the Kalman gain determines how much weight the new
//--- measurement receives versus the prior prediction, based on their
//--- relative uncertainties
   double kalmanGain = predictedVariance / (predictedVariance + R);
   state    = predictedState + kalmanGain * (measurement - predictedState);
   variance = (1.0 - kalmanGain) * predictedVariance;
  }
Эта функция напрямую, строка за строкой, реализует уравнения прогнозирования и коррекции из "Идеи 2" без каких-либо упрощений. Она написана один раз и используется обоими фильтрами, что гарантирует одинаковую математическую основу их вычислений: они различаются лишь передаваемым значением Q.
Основной цикл вычислений://+------------------------------------------------------------------+ //| Custom indicator iteration function | //+------------------------------------------------------------------+ int OnCalculate(const int rates_total, const int prev_calculated, const datetime &time[], const double &open[], const double &high[], const double &low[], const double &close[], const long &tick_volume[], const long &volume[], const int &spread[]) { if(rates_total < 3) return 0; //--- Use series indexing where index 0 represents the latest bar ArraySetAsSeries(close, true); ArraySetAsSeries(BufFast, true); ArraySetAsSeries(BufSlow, true); ArraySetAsSeries(PFast, true); ArraySetAsSeries(PSlow, true); int start = rates_total - prev_calculated;
В отличие от оконных фильтров, рассматриваемых в других статьях этой серии, это защитное условие требует наличия лишь нескольких баров: самую первую оценку фильтра Калмана можно получить по одному наблюдению, просто на этом раннем этапе рекурсивных вычислений неопределенность будет выше.
//--- On the first calculation, initialize both filters' state at the
//--- oldest available bar's price, with an initial variance of 1.0 —
//--- a standard, unbiased starting assumption for a recursive estimator
//--- with no prior information to draw on
   if(prev_calculated <= 1)
     {
      ArrayInitialize(BufFast, EMPTY_VALUE);
      ArrayInitialize(BufSlow, EMPTY_VALUE);
      ArrayInitialize(PFast, 1.0);
      ArrayInitialize(PSlow, 1.0);

      int oldest = rates_total - 1;
      //--- Seed the oldest bar through a genuine KalmanStep too, using
      //--- that bar's own price as the initial prior state, with a
      //--- large starting variance representing "no information yet" —
      //--- this is not a shortcut: skipping this step and assigning the
      //--- raw price directly would leave the variance uninitialized
      //--- relative to what the recursion actually expects, silently
      //--- producing a slightly different (and technically incorrect)
      //--- result for every single bar that follows, compounding over
      //--- the full length of the chart's history
      double seedState    = close[oldest];
      double seedVariance = 1.0;
      KalmanStep(close[oldest], InpQFast, InpR, seedState, seedVariance);
      BufFast[oldest] = seedState;
      PFast[oldest]   = seedVariance;

      seedState    = close[oldest];
      seedVariance = 1.0;
      KalmanStep(close[oldest], InpQSlow, InpR, seedState, seedVariance);
      BufSlow[oldest] = seedState;
      PSlow[oldest]   = seedVariance;

      start = oldest - 1;
     }
   else if(start < 1)
      start = 1;
Самый старый бар намеренно обрабатывается полноценным вызовом KalmanStep(), причем его собственная цена закрытия используется в качестве начального априорного состояния, вместо того чтобы просто записать исходную цену закрытия этого бара непосредственно в буфер. Различие имеет большее значение, чем может показаться: если бы исходная цена назначалась напрямую, то самый первый шаг рекурсии оказался бы математически несовместимым со всеми последующими шагами. Это было проверено непосредственно в ходе разработки: более ранняя версия кода, в которой этот шаг пропускался, выдавала значения, постепенно расходившиеся с результатами независимой эталонной реализации.
//--- Main loop: because the Kalman recursion depends entirely on the
//--- previous bar's state and variance, this must walk from the oldest
//--- affected bar toward the newest, exactly the reverse of a series-
//--- indexed array's natural order — hence counting i downward toward 0
   for(int i = start; i >= 0; i--)
     {
      double fastState    = BufFast[i + 1];
      double fastVariance = PFast[i + 1];
      KalmanStep(close[i], InpQFast, InpR, fastState, fastVariance);
      BufFast[i] = fastState;
      PFast[i]   = fastVariance;

      double slowState    = BufSlow[i + 1];
      double slowVariance = PSlow[i + 1];
      KalmanStep(close[i], InpQSlow, InpR, slowState, slowVariance);
      BufSlow[i] = slowState;
      PSlow[i]   = slowVariance;
     }

   return rates_total;
  }
Поскольку состояние и дисперсия каждого бара полностью зависят от значений предыдущего бара, цикл проходит от самого старого затронутого бара к самому новому, считывая состояние и дисперсию предыдущего бара по индексу i + 1 и записывая результат по индексу i для каждого из двух фильтров независимо.
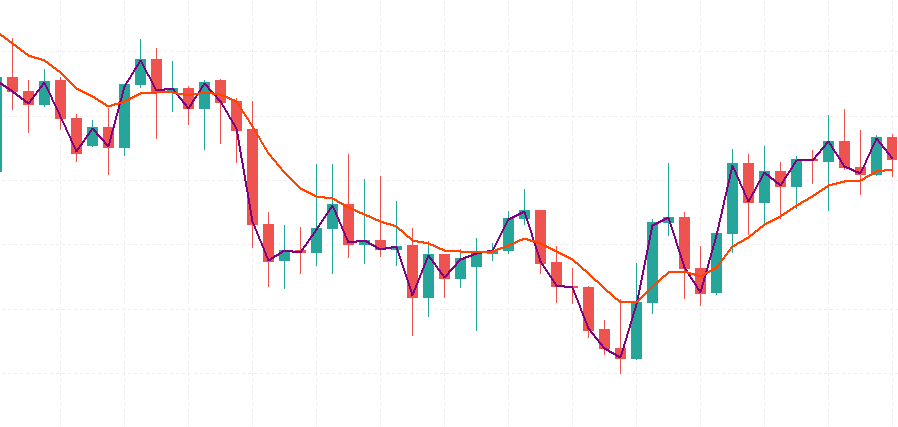
Рисунок 1 — Вид индикатора на графике
Тестирование индикатора с помощью советника: полный разбор кода
Чтобы продемонстрировать практическое применение, в простом советнике реализована стратегия пересечения быстрой и медленной линий. Он считывает обе оценки через iCustom() (без дублирования вычислений фильтра Калмана) и применяет используемое в этой серии статей правило устойчивости сигнала: прежде чем совершать торговую операцию, нужно убедиться, что взаимное положение линий сохраняется на заданном числе последовательных закрытых баров.
Входные параметры и глобальное состояние:
input double InpLotSize     = 0.10;     // Trade Volume
input int    InpConfirmBars = 3;        // Bars a Crossover Must Hold Before Trading
input double InpQFast       = 1.000;    // Fast Filter Process Noise (must match indicator's setting)
input double InpQSlow       = 0.005;    // Slow Filter Process Noise (must match indicator's setting)
input double InpR           = 0.200;    // Measurement Noise (must match indicator's setting)
input int    InpMagicNumber = 20260003; // Magic Number
Параметры InpQFast, InpQSlow и InpR в точности соответствуют входным параметрам самого индикатора, и их значения необходимо синхронизировать вручную. В MQL5 нет механизма, позволяющего советнику напрямую считывать текущие значения входных параметров другого индикатора, поэтому такое дублирование неизбежно. При несовпадении значений советник без каких-либо предупреждений торговал бы по другой паре фильтров, а не по той, что фактически отображается на графике. Параметр InpConfirmBars реализует правило устойчивости сигнала, описанное в разделе "Идея 3", и напрямую задает число последовательных закрытых баров, на которых должно сохраняться взаимное положение быстрой и медленной линий, прежде чем сигнал будет признан достоверным.
Здесь проверяется, как долго сохраняется текущее положение одной линии выше или ниже другой, а не подсчитываются бары с момента фактического пересечения. Если советник подключен, когда такая последовательность баров уже началась, он все равно может сформировать сигнал, как только ее длина достигнет порогового значения, даже если за время работы советника нового пересечения не произошло.
//--- Indicator handle. Q/R values are explicitly passed in here rather
//--- than left to the indicator's own default inputs, so the EA's
//--- behaviour is fully defined by its own settings.
   int handleKalman;

   string currentRelation = "";
   int    relationRunLength = 0;
   string lastConfirmedRelation = "";
handleKalman — это дескриптор индикатора, получаемый один раз в OnInit() и используемый все время, пока советник подключен к графику. Это не снимок данных индикатора, а действующая ссылка на него, по которой при каждом новом баре запрашиваются актуальные данные. Эти три переменные отслеживания реализуют то же правило устойчивости сигнала по длине последовательности баров, что и в других статьях этой серии. Они объявлены глобальными именно потому, что их значения должны сохраняться между вызовами OnTick(), а не создаваться заново при каждом вызове.
Инициализация и очистка:
//+------------------------------------------------------------------+
//| Expert initialization function                                   |
//+------------------------------------------------------------------+
int OnInit()
  {
   handleKalman = iCustom(_Symbol, _Period, "The Kalman Filter Trend Indicator",
                          InpQFast, InpQSlow, InpR);
   if(handleKalman == INVALID_HANDLE)
     {
      Print("Failed to load the Kalman Filter Trend indicator.");
      return INIT_FAILED;
     }
   if(InpConfirmBars < 1)
     {
      Print("InpConfirmBars must be at least 1.");
      return INIT_PARAMETERS_INCORRECT;
     }
   if(InpQFast <= 0.0 || InpQSlow <= 0.0 || InpR <= 0.0)
     {
      Print("InpQFast, InpQSlow, and InpR must all be strictly positive.");
      return INIT_PARAMETERS_INCORRECT;
     }
   if(InpQSlow >= InpQFast)
     {
      Print("InpQSlow must be smaller than InpQFast.");
      return INIT_PARAMETERS_INCORRECT;
     }
   return INIT_SUCCEEDED;
  }
Вызов iCustom() загружает индикатор по имени, явно передавая значения Q и R из настроек советника вместо значений по умолчанию, заданных в скомпилированном коде индикатора. В советнике независимо выполняются те же проверки корректности параметров, что и в самом индикаторе. Поскольку советник передает собственные копии этих значений, без таких проверок ошибка, допущенная только в его настройках, осталась бы незамеченной и позднее привела бы к странному торговому поведению, вместо того чтобы сразу вызвать явную ошибку при подключении советника.
//+------------------------------------------------------------------+
//| Expert deinitialization function                                 |
//+------------------------------------------------------------------+
void OnDeinit(const int reason)
  {
   if(handleKalman != INVALID_HANDLE)
      IndicatorRelease(handleKalman);
  }
При деинициализации освободите дескриптор индикатора, чтобы высвободить ресурсы. MetaTrader ограничивает количество дескрипторов индикаторов. Многократное подключение и удаление советника или масштабные оптимизации могут исчерпать этот лимит и привести к сбоям при последующей загрузке индикаторов.
Вспомогательные функции управления позициями:
//+------------------------------------------------------------------+
//| Checks whether a position with our magic number is already open  |
//+------------------------------------------------------------------+
bool HasOpenPosition()
  {
   for(int i = PositionsTotal() - 1; i >= 0; i--)
     {
      ulong ticket = PositionGetTicket(i);
      if(ticket == 0)
         continue;
      if(PositionGetString(POSITION_SYMBOL) == _Symbol &&
         PositionGetInteger(POSITION_MAGIC) == InpMagicNumber)
         return true;
     }
   return false;
  }
Эта функция просматривает все открытые позиции на счете и возвращает true, только если найдена позиция, соответствующая и данному торговому инструменту, и магическому номеру этого советника. Именно одновременная проверка обоих условий, а не только торгового инструмента, позволяет этому советнику безопасно работать на счете, где по тому же торговому инструменту может работать другой советник или быть открыта позиция вручную: ни одна из систем не примет чужую позицию за свою.
//+------------------------------------------------------------------+
//| Closes any open position belonging to this EA on this symbol     |
//+------------------------------------------------------------------+
void CloseOpenPosition()
  {
   for(int i = PositionsTotal() - 1; i >= 0; i--)
     {
      ulong ticket = PositionGetTicket(i);
      if(ticket == 0)
         continue;
      if(PositionGetString(POSITION_SYMBOL) != _Symbol ||
         PositionGetInteger(POSITION_MAGIC) != InpMagicNumber)
         continue;

      MqlTradeRequest request = {};
      MqlTradeResult  result  = {};
      long   posType = PositionGetInteger(POSITION_TYPE);
      double volume  = PositionGetDouble(POSITION_VOLUME);

      request.action    = TRADE_ACTION_DEAL;
      request.position  = ticket;
      request.symbol    = _Symbol;
      request.volume    = volume;
      request.magic     = InpMagicNumber;
      request.type      = (posType == POSITION_TYPE_BUY) ? ORDER_TYPE_SELL : ORDER_TYPE_BUY;
      request.price     = (posType == POSITION_TYPE_BUY) ? SymbolInfoDouble(_Symbol, SYMBOL_BID)
                                                           : SymbolInfoDouble(_Symbol, SYMBOL_ASK);
      request.deviation = 10;

      if(!OrderSend(request, result))
         Print("Failed to close position #", ticket, ", error: ", GetLastError());
     }
  }
Для закрытия позиции необходимо совершить по ней сделку противоположного направления: позиция на покупку закрывается сделкой на продажу, и наоборот. В запросе на закрытие длинной позиции указывается цена Bid, а короткой — Ask, в соответствии с направлением закрывающей сделки.
//+------------------------------------------------------------------+
//| Opens a new market position in the given direction               |
//+------------------------------------------------------------------+
void OpenPosition(ENUM_ORDER_TYPE orderType)
  {
   MqlTradeRequest request = {};
   MqlTradeResult  result  = {};

   request.action    = TRADE_ACTION_DEAL;
   request.symbol    = _Symbol;
   request.volume    = InpLotSize;
   request.type      = orderType;
   request.price     = (orderType == ORDER_TYPE_BUY) ? SymbolInfoDouble(_Symbol, SYMBOL_ASK)
                                                       : SymbolInfoDouble(_Symbol, SYMBOL_BID);
   request.deviation = 10;
   request.magic     = InpMagicNumber;

   if(!OrderSend(request, result))
      Print("Failed to open position, error: ", GetLastError());
  }
Открытие позиции происходит по той же схеме: покупка — по цене Ask, продажа — по цене Bid. Именно эти разные цены доступны на реальном счете для каждого направления, а разница между ними составляет спред. Позиция помечается магическим номером этого советника, чтобы функции HasOpenPosition() и CloseOpenPosition() могли впоследствии корректно ее найти.
Обработчик тиков:
//+------------------------------------------------------------------+
//| Expert tick function                                             |
//+------------------------------------------------------------------+
void OnTick()
  {
   static datetime lastBarTime = 0;
   datetime currentBarTime = iTime(_Symbol, _Period, 0);
   if(currentBarTime == lastBarTime)
      return;
   lastBarTime = currentBarTime;
Это проверка на появление нового бара. Функция OnTick() вызывается при каждом обновлении цены — на торговом инструменте с быстрым изменением котировок это может происходить много раз в секунду. Однако вычислять оценки фильтра Калмана и выполнять последующую логику пересечения линий имеет смысл только один раз на каждый закрытый бар: обработка каждого промежуточного тика приводила бы лишь к повторным бесполезным вычислениям.
//--- Read the most recently CLOSED bar's fast/slow Kalman estimates
   double fastBuffer[], slowBuffer[];
   if(CopyBuffer(handleKalman, 0, 1, 1, fastBuffer) <= 0)
      return;
   if(CopyBuffer(handleKalman, 1, 1, 1, slowBuffer) <= 0)
      return;

   string newRelation = (fastBuffer[0] > slowBuffer[0]) ? "above" : "below";
Функция CopyBuffer() считывает данные непосредственно из выходного буфера индикатора по индексу 1, соответствующему последнему закрытому бару, а не по индексу 0, который относится к текущему, еще формирующемуся бару: его значение может измениться до закрытия. В этом файле нигде не выполняются вычисления фильтра Калмана. Это единственная точка, в которой советник получает информацию, рассчитанную на основе ценовых данных.
//--- Stability confirmation, the same pattern used across this series:
//--- a crossover only becomes a tradeable signal once it has held for
//--- InpConfirmBars consecutive closed bars
   if(newRelation == currentRelation)
      relationRunLength++;
   else
     {
      currentRelation = newRelation;
      relationRunLength = 1;
     }

   if(relationRunLength == InpConfirmBars && currentRelation != lastConfirmedRelation)
     {
      lastConfirmedRelation = currentRelation;

      if(currentRelation == "above" && !HasOpenPosition())
         OpenPosition(ORDER_TYPE_BUY);
      else if(currentRelation == "below" && !HasOpenPosition())
         OpenPosition(ORDER_TYPE_SELL);
      else if(HasOpenPosition())
        {
         CloseOpenPosition();
         if(currentRelation == "above")
            OpenPosition(ORDER_TYPE_BUY);
         else
            OpenPosition(ORDER_TYPE_SELL);
        }
     }
  }
Счетчик длины серии увеличивается, пока взаимное положение быстрой и медленной линий остается неизменным, и сбрасывается, как только оно меняется. Решение о сделке по сигналу принимается только на том баре, на котором счетчик достигает значения InpConfirmBars, а проверка currentRelation!= lastConfirmedRelation предотвращает повторное срабатывание сигнала при состоянии, по которому уже была совершена сделка.
Как пользоваться
- Скомпилируйте оба предоставленных файла в MetaEditor — сначала индикатор, а затем советник, поскольку советник загружает индикатор по имени и не сможет инициализироваться, если не найдет его скомпилированную версию.
- Сначала добавьте на график только индикатор и убедитесь, что обе линии (синяя — быстрая, оранжевая — медленная) корректно отображаются почти с самого начала доступной истории графика.
- Добавьте советник на график того же торгового инструмента с тем же таймфреймом. Задайте для InpQFast, InpQSlow и InpR те же значения, которые использует индикатор: это независимые входные параметры советника, и они не считываются автоматически из настроек индикатора на графике.
- Интерпретируйте эти две линии так же, как пересечение скользящих средних: если быстрая линия находится выше медленной, это может свидетельствовать о восходящем импульсе, а положение ниже — о нисходящем.
- Прежде чем запускать стратегию на реальном или демонстрационном счете, проведите тестирование на исторических данных для выбранного торгового инструмента и таймфрейма. Будьте готовы заново настроить значения Q и R для этого торгового инструмента, а не использовать без изменений исходные значения из статьи.
Примечания по тестированию
Советник был протестирован на четырех торговых инструментах с различной волатильностью и характером трендов: XAU/USD (золото), EUR/USD, USD/JPY и GBP/USD. Тестирование на всех четырех торговых инструментах проводилось с настройками, заданными ранее в статье, — InpQ_fast = 1,000, InpQ_slow = 0,005, R = 0,200, Confirm Bars = 3 — в тестере стратегий MetaTrader 5 на реальных исторических данных о ценах.
Результаты по разным торговым инструментам резко различались и приведены здесь в точности в том виде, в каком их выдал тестер, включая результат, который действительно вызвал опасения в ходе тестирования. Публикация только благоприятных результатов тестирования дала бы искаженное представление о том, как этот фильтр на самом деле работает в различных рыночных условиях.
XAU/USD: Тестирование на золоте показало лучший результат среди четырех торговых инструментов: чистая прибыль составила 14 399,11 доллара при начальном депозите 5 000 долларов, профит-фактор — 1,21, а коэффициент Шарпа — 2,18. Такой результат был получен при очень низкой доле прибыльных сделок — всего 27,08%, — но средняя прибыль по прибыльной сделке существенно превышала средний убыток по убыточной. Максимальная просадка баланса достигла 39,96% — это существенная цена такой доходности, а не малозначительная деталь.
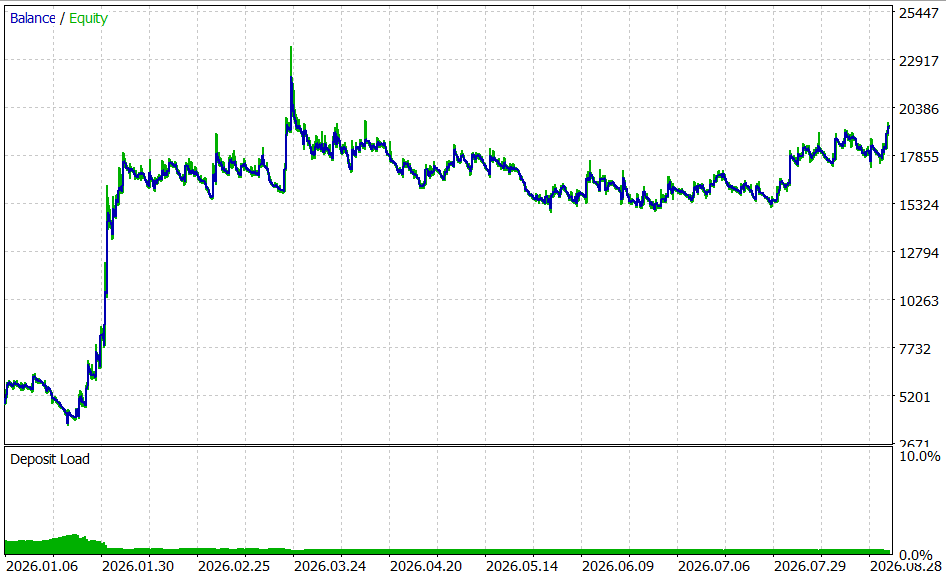
Рисунок 2. XAU/USD — Кривая средств
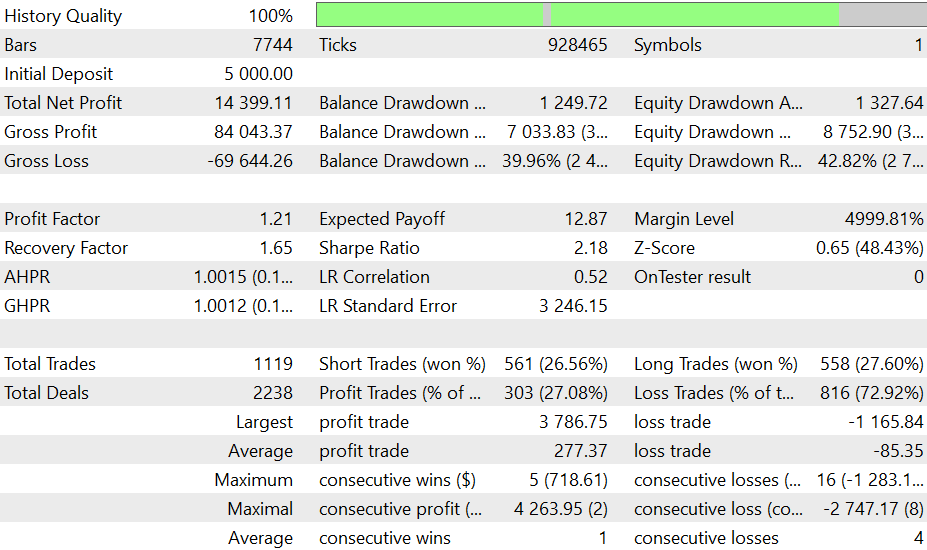
Рисунок 3. XAU/USD — Отчет о тестировании на исторических данных
EUR/USD: Результат оказался с большим отрывом худшим: чистый убыток составил 3 565,30 доллара, профит-фактор — 0,89, а коэффициент Шарпа был отрицательным и составил -1,17. Еще тревожнее то, что максимальная просадка баланса достигла 81,87% — крайне высокого значения, которое при реальной торговле с таким размером позиции приблизило бы счет к маржин-коллу. Этот результат приводится без прикрас: его не корректируют и не исключают из отчета.

Рисунок 4. EUR/USD — Кривая средств
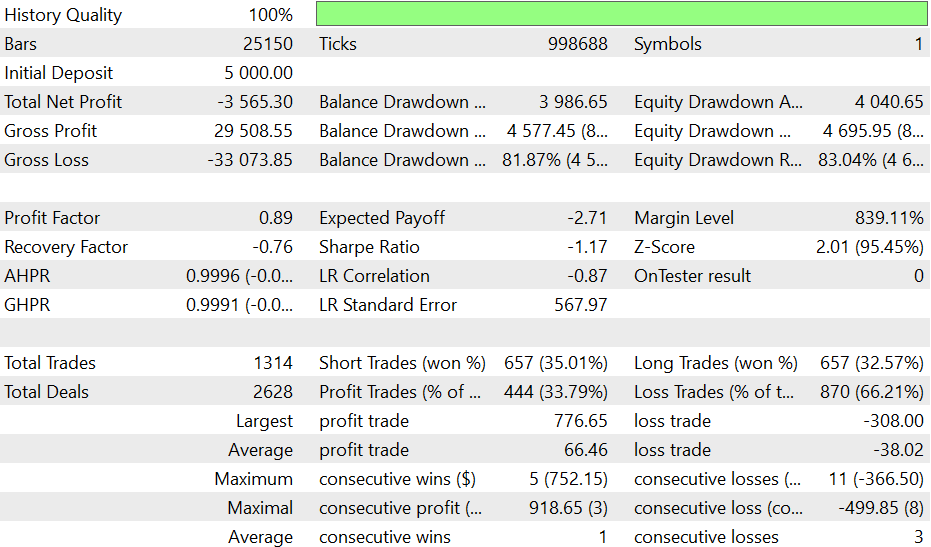
Рисунок 5. EUR/USD — Отчет о тестировании на исторических данных
USD/JPY: Тестирование также дало убыток, хотя и значительно меньший, чем на EUR/USD: чистый убыток составил 636,74 доллара, профит-фактор — 0,94, а коэффициент Шарпа — -0,53. Максимальная просадка баланса достигла 38,84%.
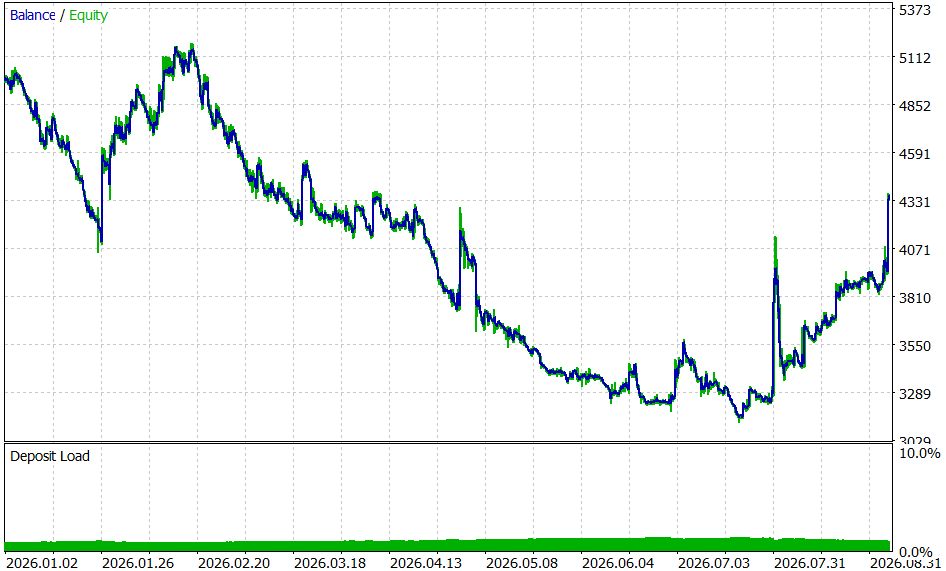
Рисунок 6. USD/JPY — Кривая средств
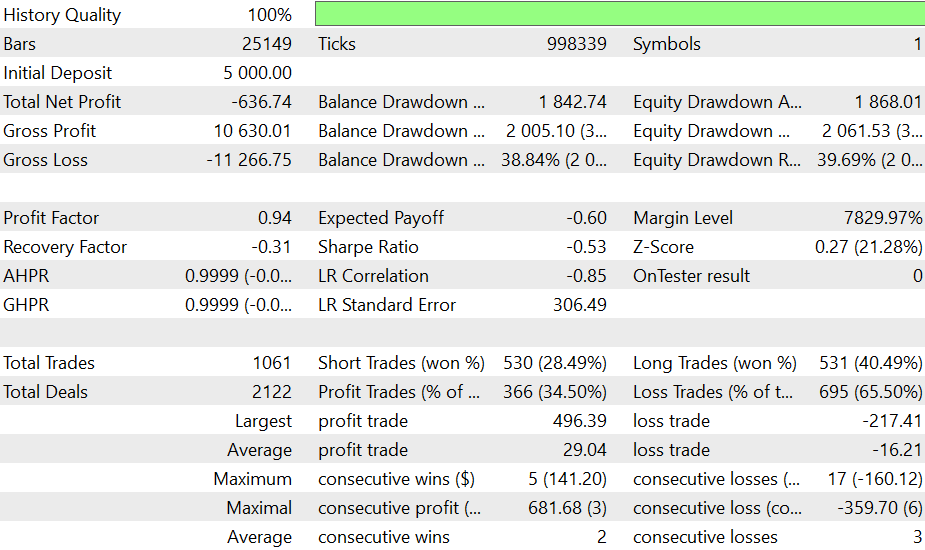
Рисунок 7. USD/JPY — Отчет о тестировании на исторических данных
GBP/USD: самый сбалансированный результат среди четырех пар — чистая прибыль 1 431,66 доллара США, профит-фактор 1,10 и коэффициент Шарпа 0,58. По этой паре также было наименьшее количество сделок в группе (489) и самая низкая максимальная просадка (28,61%). Это может говорить о том, что за рассматриваемый период фильтр отбирал для данной валютной пары меньше сигналов, но предъявлял к ним более строгие требования.
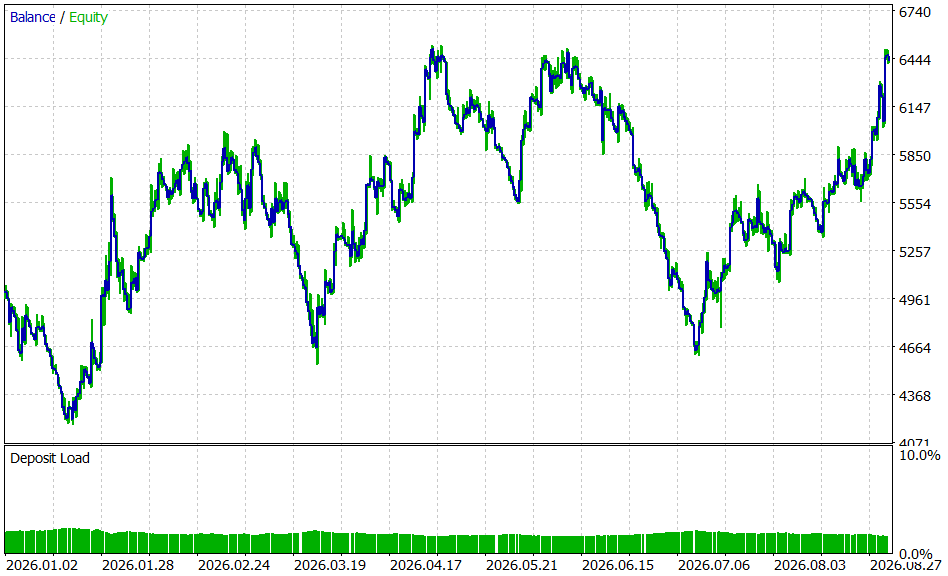
Рисунок 8. GBP/USD — Кривая средств
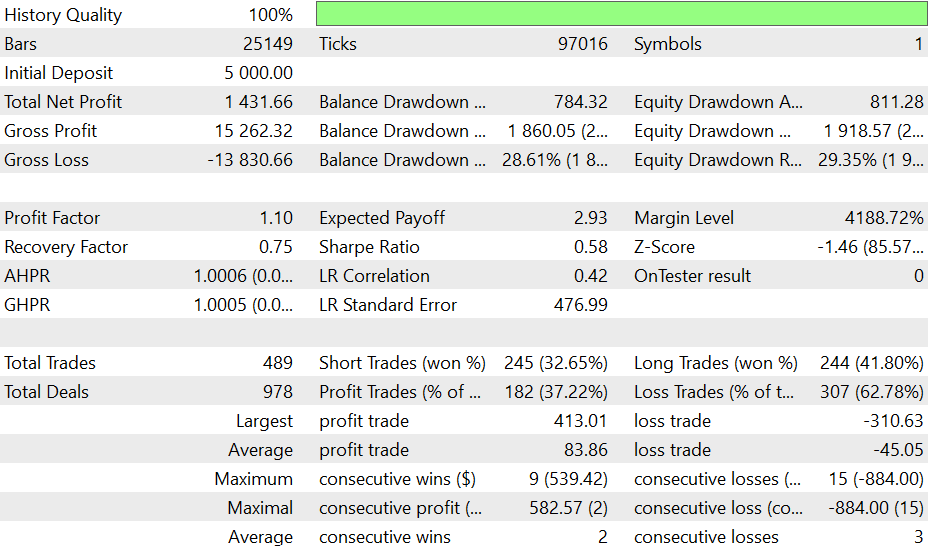
Рисунок 9. GBP/USD — Отчет о тестировании на исторических данных
Честно об ограничениях и оговорках
Встроенного стоп-лосса нет. Как и другие советники из этой серии, этот советник реализует чисто реверсивную торговую систему: позиция закрывается только при появлении полноценного противоположного сигнала, а не по защитному стопу, привязанному к цене или средствам на счете. Всем, кто адаптирует этот советник для реальной торговли, следует всерьез рассмотреть возможность добавления такого защитного стопа.
Q и R не являются универсальными константами. Конкретные значения, используемые в этой статье (InpQ_fast = 1,000, InpQ_slow = 0,005, R = 0,200), были выбраны по результатам тестирования на синтетических данных с контролируемыми и известными характеристиками тренда, что существенно отличается от реальных характеристик шума и дрейфа любого конкретного торгового инструмента. Именно соотношение Q и R, а не каждое из этих значений в отдельности, определяет скорость реакции фильтра на практике. Это соотношение следует заново проверять для каждого торгового инструмента и таймфрейма, а не принимать за данность.
Модель локального уровня — это упрощенное описание поведения цены, а не утверждение о том, как она ведет себя в действительности. В этой модели предполагается, что лежащая в ее основе "истинная цена" испытывает случайный дрейф, причем в самой модели не заложено предпочтительного направления движения. Любое кажущееся следование за трендом обусловлено исключительно пересечением двух фильтров с разными настройками, а не тем, что какой-либо из них по отдельности прогнозирует направление движения.
Начальная дисперсия 1,0, используемая для инициализации каждого фильтра, — распространенное значение по умолчанию, не имеющее особого статистического обоснования для конкретного торгового инструмента. Для торговых инструментов с сильно различающимися масштабами цен (например, валютной пары с JPY и XAU/USD) она имеет разное практическое значение. Инициализация непосредственно по первой цене закрытия — лишь один из нескольких разумных вариантов, а не единственно верный: при других разумных начальных условиях фильтр также сходится к тому же установившемуся режиму.
Здесь тестирование проводилось лишь на четырех торговых инструментах: на двух были получены убытки, а на одном наблюдалась значительная просадка. Это слишком малая выборка, чтобы делать общие выводы о надежности подхода на основе пересечения линий. При этом не проводились ни тестирование вне выборки, ни форвардное тестирование со скользящим окном, ни сравнение с простым ориентиром (стратегией "купи и держи", обычной стратегией на пересечении скользящих средних или случайными входами). Читателям следует рассматривать приведенные результаты как наглядную иллюстрацию поведения фильтра в тестере стратегий, а не как доказательство наличия торгового преимущества. Наконец, при проверке соотношения "выше/ниже" в коде точное равенство значений быстрой и медленной линий трактуется как "ниже", а не как отдельное состояние. На практике это редкий граничный случай, поскольку точное совпадение двух выходных значений фильтров, представленных числами с плавающей запятой, маловероятно, но об этом стоит помнить.
Заключение
В этой статье реализован фильтр Калмана для сглаживания цены с использованием точных стандартных уравнений прогнозирования и коррекции из источников по теории управления и статистике, без упрощений базового алгоритма для применения в торговле. Модель локального уровня, два определяющих параметра шума и рекурсивное отслеживание дисперсии были выведены и независимо проверены еще до реализации на MQL5. В ходе прямой проверки также были выявлены и исправлены две реальные проблемы реализации: тонкость задания начальной дисперсии при инициализации рекурсии и несоответствие числа буферов, из-за которого ничего не отображалось без каких-либо сообщений об ошибке. Таким образом, эти проблемы были устранены при проверке, а не обнаружены позднее при работе программы в реальных условиях.
Были представлены реальные результаты тестирования на исторических данных по четырем торговым инструментам в том виде, в каком они были получены, включая максимальную просадку 81,87% при торговле EUR/USD — результат, который прямо свидетельствует против использования этой конфигурации без изменений. На двух из четырех торговых инструментов была получена прибыль, причем на одном — весьма значительная. Однако разброс результатов был достаточно велик, чтобы ясно показать: такой быстрореагирующий фильтр с повышенным весом последних данных может за счет одного и того же механизма приводить как к крупной прибыли, так и к значительным просадкам, а защитный механизм InpConfirmBars снижает этот риск, но не устраняет его. Читателям рекомендуется рассматривать использованные здесь значения Q и R лишь как проверенную отправную точку, выбирать размер позиций консервативно и вводить явно заданные меры контроля риска, прежде чем рассматривать применение этой системы за пределами демосчета.
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/24567
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.


