Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.


Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 21): Detector de Inversão da Estrutura de Mercado
O Expert Advisor (EA) Market Structure Flip Detector atua como um parceiro atento, monitorando continuamente as mudanças no sentimento do mercado. Utilizando limites baseados no Average True Range (ATR), ele detecta com eficiência as mudanças na estrutura do mercado e identifica cada higher low (HL) e lower high (LH) com marcadores claros. Graças à rápida execução do MQL5 e à flexibilidade de sua API, essa ferramenta realiza análises em tempo real, ajusta a exibição para proporcionar melhor legibilidade e disponibiliza um painel dinâmico para acompanhar a quantidade de flips e os horários/intervalos dos flips. Além disso, notificações sonoras e push personalizáveis garantem que você seja informado sobre sinais importantes, demonstrando como parâmetros simples e funções auxiliares podem transformar movimentos de preço em estratégias acionáveis.


Treinamento de um U-Transformer não linear nos resíduos de um modelo autorregressivo linear
O artigo apresenta um sistema híbrido inovador para previsão de taxas de câmbio, que combina um modelo autorregressivo linear com a arquitetura U-Transformer para análise dos resíduos. O sistema alterna automaticamente entre as fontes de sinais conforme a qualidade de cada uma e inclui uma lógica de negociação completa, com estratégias de averaging/pyramiding. A principal vantagem da abordagem está no fato de a rede neural ser treinada nos resíduos do modelo linear, o que simplifica a tarefa e reduz o risco de sobreajuste. A implementação foi feita integralmente em MQL5 e está pronta para uso em negociação real, com adaptação automática às mudanças nas condições de mercado.


Criação de EAs auto-otimizáveis em MQL5 (Parte 7): Negociação simultânea com indicadores de vários períodos
Nesta série de artigos, analisamos várias maneiras de determinar o melhor período para utilizar nossos indicadores técnicos. Hoje, mostraremos como aplicar a lógica oposta, ou seja, em vez de selecionar um único período considerado o mais adequado, veremos como utilizar de forma eficiente todos os períodos disponíveis. Essa abordagem reduz a quantidade de dados descartados e oferece formas alternativas de aplicar algoritmos de machine learning, indo além da simples previsão de preços.


Do iniciante ao especialista: Criação de um EA de notícias animado em MQL5(V): sistema de lembretes de eventos
Nesta discussão, veremos aprimoramentos adicionais, ao integrarmos uma lógica avançada de alertas para os eventos do calendário econômico exibidos pelo EA "Manchetes de notícias". Esse aprimoramento é decisivo, pois garante que os usuários recebam notificações em tempo hábil pouco antes dos principais eventos programados. Acompanhe esta discussão para saber mais.


Modificação do algoritmo de otimização Dingo: Dingo Optimization Algorithm M (DOAm)
A modificação do algoritmo Dingo proposta pelo autor e apresentada neste artigo elevou consideravelmente o patamar na busca pelo melhor algoritmo de otimização. Será que ainda é possível alcançar resultados superiores?

Desenvolvimento de ferramentas para análise de Price Action (Parte 22): Painel de correlação
Esta ferramenta consiste em um painel de correlações que calcula e exibe, em tempo real, os coeficientes de correlação de vários pares de moedas. Ao mostrar como os pares se movimentam em relação uns aos outros, a ferramenta acrescenta um contexto importante à análise de Price Action e ajuda a compreender melhor as relações entre diferentes mercados. Vamos analisar seus recursos e possíveis aplicações.

Desenvolvimento de ferramentas para análise de Price Action (Parte 23): Indicador de força das moedas
Você sabe o que realmente determina a direção de um par de moedas? A força de cada moeda individualmente. Neste artigo, vamos medir a força de uma moeda analisando todos os pares dos quais ela faz parte. Isso permitirá prever o movimento desses pares com base na força relativa das moedas que os compõem. Continue lendo para saber mais.

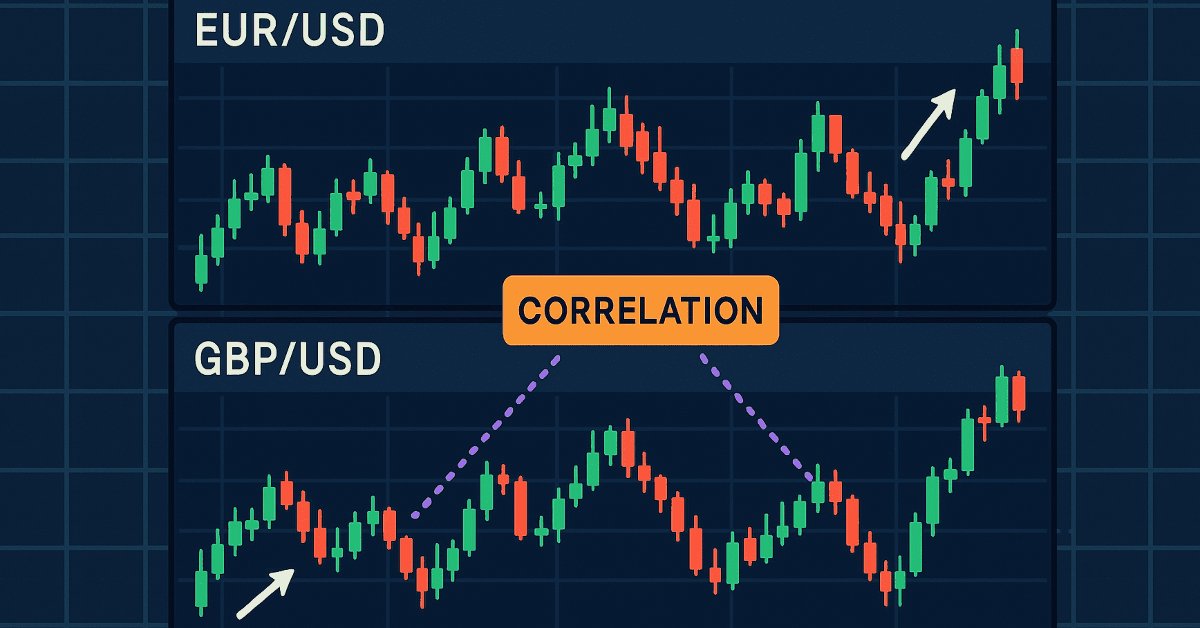
Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 20): Fluxo Externo (IV) — Correlation Pathfinder
O Correlation Pathfinder oferece uma nova abordagem para compreender a dinâmica dos pares de moedas como parte da Série de Desenvolvimento do Kit de Ferramentas de Análise de Price Action. Essa ferramenta automatiza a coleta e a análise de dados, fornecendo insights sobre como pares como EUR/USD e GBP/USD interagem. Aprimore sua estratégia de trading com informações práticas e em tempo real que ajudam você a gerenciar riscos e identificar oportunidades com mais eficiência.


Data Science e ML (Parte 37): Utilizando padrões de Candlestick e IA para superar o mercado
Os padrões de candlestick ajudam os traders a compreender a psicologia do mercado e a identificar tendências nos mercados financeiros, permitindo decisões de negociação mais bem fundamentadas, que podem levar a melhores resultados. Neste artigo, exploraremos como utilizar padrões de candlestick em conjunto com modelos de IA para buscar um desempenho de negociação otimizado.


Métodos de amostragem MCMC - Algoritmo de Metropolis-Hastings
O algoritmo de Metropolis-Hastings é um método fundamental de Monte Carlo via cadeias de Markov (MCMC), amplamente utilizado para aproximar distribuições a posteriori na inferência bayesiana. O artigo apresenta os fundamentos teóricos do algoritmo, a implementação da classe MHSampler em MQL5 e exemplos de aplicação com análise das amostras obtidas.


Análise da influência dos ciclos solares e lunares sobre os preços das moedas
E se os ciclos lunares e os padrões sazonais influenciarem os mercados cambiais? Este artigo mostra como traduzir conceitos astrológicos para a linguagem da matemática e do machine learning. Criei um sistema em Python com 88 atributos baseados em ciclos astronômicos, treinei o CatBoost com 15 anos de dados do EUR/USD e obtive resultados intrigantes. O código é aberto, os métodos podem ser verificados e as conclusões são inesperadas: a sabedoria antiga encontra o gradient boosting.


Machine Learning e Data Science (Parte 38): Aplicação de Transfer Learning nos mercados de câmbio
Os avanços em inteligência artificial que vemos nas notícias, do ChatGPT aos veículos autônomos, não surgem de modelos isolados, mas do conhecimento acumulado e transferido entre diferentes modelos ou domínios mais amplos. Agora, essa mesma abordagem de "treinar uma vez, aplicar em qualquer lugar" pode ser usada para aprimorar nossos modelos de IA voltados à negociação algorítmica. Neste artigo, veremos como aproveitar dados obtidos de diferentes instrumentos para melhorar as previsões por meio de Transfer Learning.

Criação de um painel administrativo de trading em MQL5 (Parte XI): Interface moderna de mensagens na plataforma (I)
Hoje vamos aprimorar a interface de troca de mensagens do painel de comunicação e alinhá-la aos padrões dos aplicativos modernos de comunicação de alto desempenho. Para isso, atualizaremos a classe CommunicationsDialog. Analisaremos todas essas alterações em detalhes e também definiremos os próximos passos para a evolução das interfaces dos nossos programas em MQL5.

Desenvolvimento de ferramentas para análise de Price Action (Parte 29): EA "Boom and Crash Interceptor"
Descubra como o EA Boom & Crash Interceptor transforma seus gráficos em um sistema proativo de alertas, capaz de identificar movimentos explosivos dos preços por meio da análise de velocidade, da detecção de picos de volatilidade, da confirmação de tendência e de filtros de zonas de pivô. Com setas verdes para "Boom" e vermelhas para "Crash", o EA facilita a tomada de decisões ao filtrar o ruído do mercado e ajudar a aproveitar melhor os movimentos bruscos dos preços. Vamos entender como ele funciona e por que essa ferramenta pode se tornar um diferencial importante nas suas operações.


Algoritmo de estrutura cristalina, Crystal Structure Algorithm (CryStAl)
O artigo apresenta duas versões do Algoritmo de Estrutura Cristalina: a original e a modificada. O Crystal Structure Algorithm (CryStAl), publicado em 2021 e inspirado na física das estruturas cristalinas, foi apresentado como uma meta-heurística parameter-free para otimização global. No entanto, os testes revelaram um problema crítico no algoritmo. O artigo também apresenta a versão modificada CryStAlm, que corrige as principais deficiências da versão original.

Desenvolvimento de ferramentas para análise de Price Action (Parte 30): EA CCI Zero Line
O futuro está na automação da análise do movimento dos preços. Neste artigo, combinamos o indicador Dual CCI (Commodity Channel Index, Índice do Canal de Commodities), a estratégia de cruzamento da linha zero (Zero Line Crossover), a EMA e a análise de Price Action para desenvolver uma ferramenta que gera sinais de negociação e define os níveis de stop-loss e take-profit com base no ATR. Leia este artigo para conhecer nossa abordagem ao desenvolvimento do EA CCI Zero Line.


Métodos de amostragem MCMC: algoritmo de amostragem por fatias (Slice Sampling)
Neste artigo, estudamos o método de amostragem por fatias (slice sampling), um algoritmo MCMC adaptativo que ajusta automaticamente os parâmetros de amostragem. Sua eficiência é demonstrada em modelos bayesianos de regressão linear e logística, e os resultados são comparados com métodos frequentistas clássicos.

Aprendizado de Máquina e Data Science (Parte 43): Identificação de padrões ocultos em indicadores com modelos de misturas gaussianas latentes (LGMM)
Você já teve a sensação de que existe algo mais por trás de um gráfico, algum padrão que ainda não conseguiu identificar? Como se houvesse um código secreto que, uma vez decifrado, permitiria saber exatamente para onde os preços estão indo? Apresento o LGMM, uma ferramenta capaz de detectar padrões ocultos no mercado. Esse modelo de aprendizado de máquina ajuda a identificar regularidades que normalmente passam despercebidas.

Ciência de Dados e ML (Parte 42): Previsão de Séries Temporais no Mercado Forex com ARIMA em Python
ARIMA, sigla para Modelo Autorregressivo Integrado de Médias Móveis, é um poderoso modelo estatístico tradicional de previsão de séries temporais. Com a capacidade de identificar picos e flutuações nos dados de uma série temporal, esse modelo pode prever com precisão os próximos valores. Neste artigo, vamos entender o que é o ARIMA, como funciona, como utilizá-lo para prever os próximos preços do mercado com alta precisão e muito mais.


MetaTrader 5 Global Optimizer: Clusterização
Nesta terceira parte, o Global Optimizer deixa de escolher apenas o melhor passe do ISS e passa a identificar regiões paramétricas estáveis. Os resultados são analisados por clusterização, medóides e vizinhança, com suporte de execuções genéticas e possível refinamento local antes da validação OOS. O objetivo é reduzir a dependência de picos isolados e selecionar candidatos mais robustos.


Arbitragem estatística com ações cointegradas (Parte 1): testes de cointegração de Engle-Granger e Johansen
Este artigo apresenta uma introdução acessível aos testes de cointegração mais utilizados, voltada para traders, além de um guia prático para interpretar seus resultados. Os testes de Engle-Granger e Johansen permitem identificar pares ou grupos de ativos com relações estatisticamente significativas e uma dinâmica comum de longo prazo. O teste de Johansen é especialmente útil para carteiras com três ou mais ativos, pois avalia simultaneamente a força dos vetores de cointegração que relacionam todos os instrumentos.


Ciência de Dados e ML (Parte 36): Lidando com Mercados Financeiros Tendenciosos
Os mercados financeiros não são perfeitamente equilibrados. Alguns mercados apresentam tendência de alta, outros apresentam tendência de baixa, enquanto outros apresentam movimento lateral, indicando incerteza quanto à direção. Quando essas informações desbalanceadas são utilizadas para treinar modelos de machine learning, elas podem gerar resultados enganosos, especialmente porque as condições do mercado mudam com frequência. Neste artigo, discutiremos diferentes maneiras de lidar com esse problema.

Desenvolvimento de um Kit de Ferramentas para Análise da Ação do Preço (Parte 25): Rompimento de Fractais com EMA Dupla
A análise da ação do preço é uma abordagem fundamental para identificar oportunidades de negociação lucrativas. No entanto, monitorar manualmente os movimentos e padrões de preços pode ser uma tarefa desafiadora e demorada. Para resolver esse problema, estamos desenvolvendo ferramentas que analisam automaticamente a ação do preço, fornecendo sinais oportunos sempre que possíveis oportunidades são identificadas. Este artigo apresenta uma ferramenta robusta que combina rompimentos de fractais com as EMAs de 14 e 200 períodos para gerar sinais de negociação confiáveis, ajudando os traders a tomar decisões fundamentadas com maior confiança.

Ferramentas de negociação em MQL5 (Parte 4): Aprimorando o painel do scanner multitimeframe com posicionamento dinâmico e recursos de recolhimento e expansão
Neste artigo, vamos aprimorar o painel do scanner multitimeframe em MQL5, adicionando recursos de movimentação e alternância entre modos de exibição. Implementaremos a possibilidade de arrastar o painel pelo gráfico e de recolhê-lo ou expandi-lo para aproveitar melhor o espaço disponível na tela. Também vamos testar esses aprimoramentos para proporcionar mais flexibilidade às operações de negociação.

Desenvolvimento de ferramentas para análise de Price Action (Parte 31): Módulo de reconhecimento de padrões de candles em Python (I): reconhecimento manual
Os padrões de candles são fundamentais para a negociação baseada em Price Action e fornecem sinais valiosos de uma possível reversão do mercado ou da continuação da tendência. Imagine uma ferramenta confiável que monitora continuamente cada nova barra, identifica formações importantes, como padrões de engolfo, martelos, dojis e estrelas, e emite um alerta imediato sempre que detecta um setup operacional relevante. Foi exatamente essa funcionalidade que desenvolvemos. Seja você iniciante ou trader experiente, o sistema fornece alertas em tempo real sobre padrões de candles, permitindo abrir operações com mais confiança e eficiência. Continue a leitura para entender como ele funciona e de que forma pode aprimorar sua estratégia de negociação.

Repensando as estratégias clássicas (Parte 14): Análise de múltiplas estratégias
Neste artigo, continuamos a construção de um ensemble de estratégias de trading, utilizando o otimizador genético do MT5 para ajustar os parâmetros das estratégias. Hoje, analisaremos os dados em Python para verificar se esse tipo de modelo consegue prever melhor qual estratégia terá o melhor desempenho e qual delas operará com maior precisão, além de avaliar se essa abordagem é mais eficaz do que prever diretamente os retornos. Adianto que os testes do aplicativo com esse modelo estatístico revelaram uma queda acentuada no desempenho. O problema está no otimizador genético: infelizmente, ele favorece estratégias correlacionadas. Por isso, vamos reformular a abordagem, mantendo fixos os pesos dos votos e concentrando a otimização nos parâmetros dos indicadores.

Desenvolvimento de ferramentas para análise de Price Action (Parte 32): Módulo de reconhecimento de padrões de candles em Python (II): Reconhecimento com TA-Lib
Neste artigo, deixamos de lado a implementação manual do reconhecimento de padrões de candles em Python e passamos a utilizar a TA-Lib, uma biblioteca capaz de identificar mais de 60 padrões diferentes. Essas formações fornecem informações valiosas sobre possíveis reversões do mercado e a continuação da tendência. Continue a leitura para saber mais.


Ferramentas de trading em MQL5 (Parte 6): Painel holográfico dinâmico com animação pulsante e controles
Neste artigo, vamos criar um painel holográfico dinâmico em MQL5 para monitorar ativos e períodos gráficos por meio do RSI, com alertas de volatilidade e opções de ordenação. Também vamos adicionar animações pulsantes, botões interativos e efeitos holográficos para tornar a ferramenta visualmente atraente e responsiva.

Ferramentas de trading em MQL5 (Parte 5): criação de uma faixa de cotações com rolagem contínua para monitorar símbolos em tempo real
Neste artigo, desenvolveremos uma faixa de cotações com rolagem contínua em MQL5 para monitorar vários instrumentos em tempo real, exibindo preços Bid, spreads e variações percentuais diárias com efeito de rolagem. Implementaremos opções de personalização de fontes, cores e velocidade de rolagem para destacar os movimentos dos preços e as tendências do mercado.

Machine Learning e Data Science (Parte 42): Previsão dos mercados acionários com N-BEATS em Python
N-BEATS é um modelo revolucionário de aprendizado profundo desenvolvido para a previsão de séries temporais. Ele foi criado com o objetivo de superar o desempenho dos modelos clássicos de previsão de séries temporais, como ARIMA, PROPHET, VAR, entre outros. Vamos conhecer esse modelo e explorar suas possibilidades de aplicação na previsão do mercado de ações.

Implementação de módulos práticos de outras linguagens em MQL5 (Parte 03): módulo schedule do Python, recursos avançados do OnTimer
O módulo schedule do Python oferece uma maneira simples de agendar tarefas recorrentes. Embora o MQL5 não tenha um equivalente nativo, neste artigo vamos implementar uma biblioteca semelhante para facilitar a configuração de eventos agendados no MetaTrader 5.


Desenvolvimento de um sistema de trading lucrativo (Parte 1): Abordagem quantitativa
Muitos traders avaliam suas estratégias com base em resultados de curto prazo e acabam abandonando sistemas lucrativos cedo demais. No entanto, a lucratividade no longo prazo depende de uma expectativa matemática positiva, sustentada por uma combinação adequada de Win Rate e relação risco-retorno (Risk-Reward), além de disciplina no dimensionamento das posições. Esses princípios podem ser avaliados por meio de simulações de Monte Carlo em Python, utilizando métricas obtidas em testes com dados históricos para determinar se uma estratégia é robusta ou se corre o risco de fracassar com o tempo.