Gold Aegis Protocol MT4
- Experts
-
Shakir Mehmed
 Ingénieur logiciel et développeur de systèmes de trading algorithmique, spécialisé dans les solutions de trading automatisé pour MetaTrader 5.
- Version: 1.13
- Activations: 10
Ceci est l'édition MetaTrader 4. Elle exécute la même stratégie, les mêmes paramètres et les mêmes sorties que l'édition MetaTrader 5 de Gold Aegis Protocol. Les chiffres de performance sur cette page proviennent des tests à ticks réels MetaTrader 5, qui utilisent des données tick plus fidèles. La version MT4 a été backtestée dans le Strategy Tester MT4 et comparée à ces résultats avant la sortie. Les chiffres du testeur MT4 diffèrent quelque peu, car MT4 utilise son propre timing de ticks et son modèle d'exécution.
La plupart des robots or échouent pour la même raison : ils décident comment sortir alors qu'ils sont déjà en difficulté.
Gold Aegis Protocol inverse cela. Chaque position ouverte porte déjà son stop, sa cible, son calendrier de trailing et son déclencheur de break-even — fixés au moment où l'ordre est armé, dérivés de la même structure qui a justifié le trade. Il n'y a pas de mode de récupération, pas d'averaging down, pas de seconde entrée cachée envoyée pour sauver la première.
C'est toute la philosophie de conception, et c'est pourquoi la colonne drawdown sur cette page est un chiffre plutôt qu'un espoir. Un système qui décide sa sortie sous pression n'a pas de drawdown que vous pouvez citer. Celui-ci en a un.
Le chiffre, et le chiffre à côté
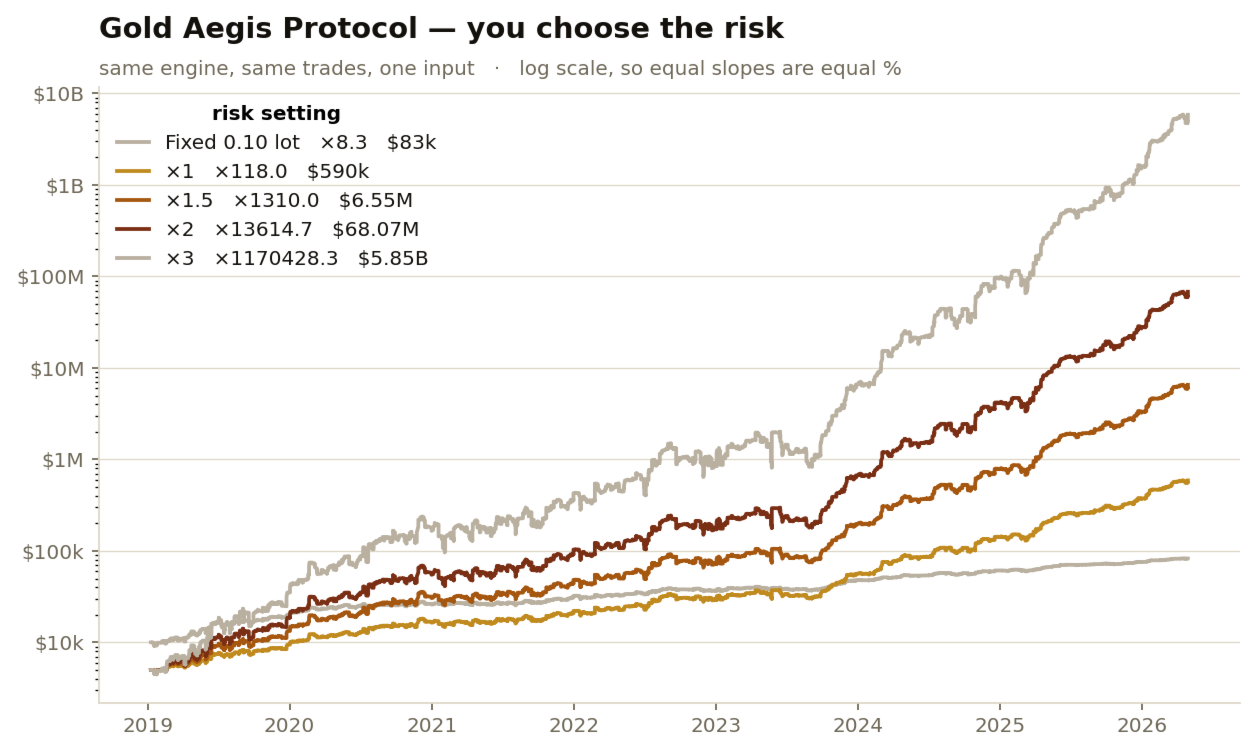
Sur 2019-2026, sur des données tick réelles, le réglage standard a transformé $5,000 en $590,036 — avec un pire drawdown de 26.2% et aucune année perdante.
Tournez le cadran vers le haut et les mêmes trades produisent $68.1 MILLION à partir de $5,000 avec un drawdown de 52.2%. Tournez-le complètement vers le bas — lot fixe 0.10, pas de compounding, chaque année pondérée de la même manière — et il retourne toujours $82,560 sur $10,000 (la course à lot fixe commence à $10,000 plutôt qu'à $5,000 — 0.10 lots sur l'or depuis un compte plus petit mesure la pression de marge, pas la stratégie).
Ce dernier chiffre est celui à peser. C'est le même edge sans l'arithmétique.
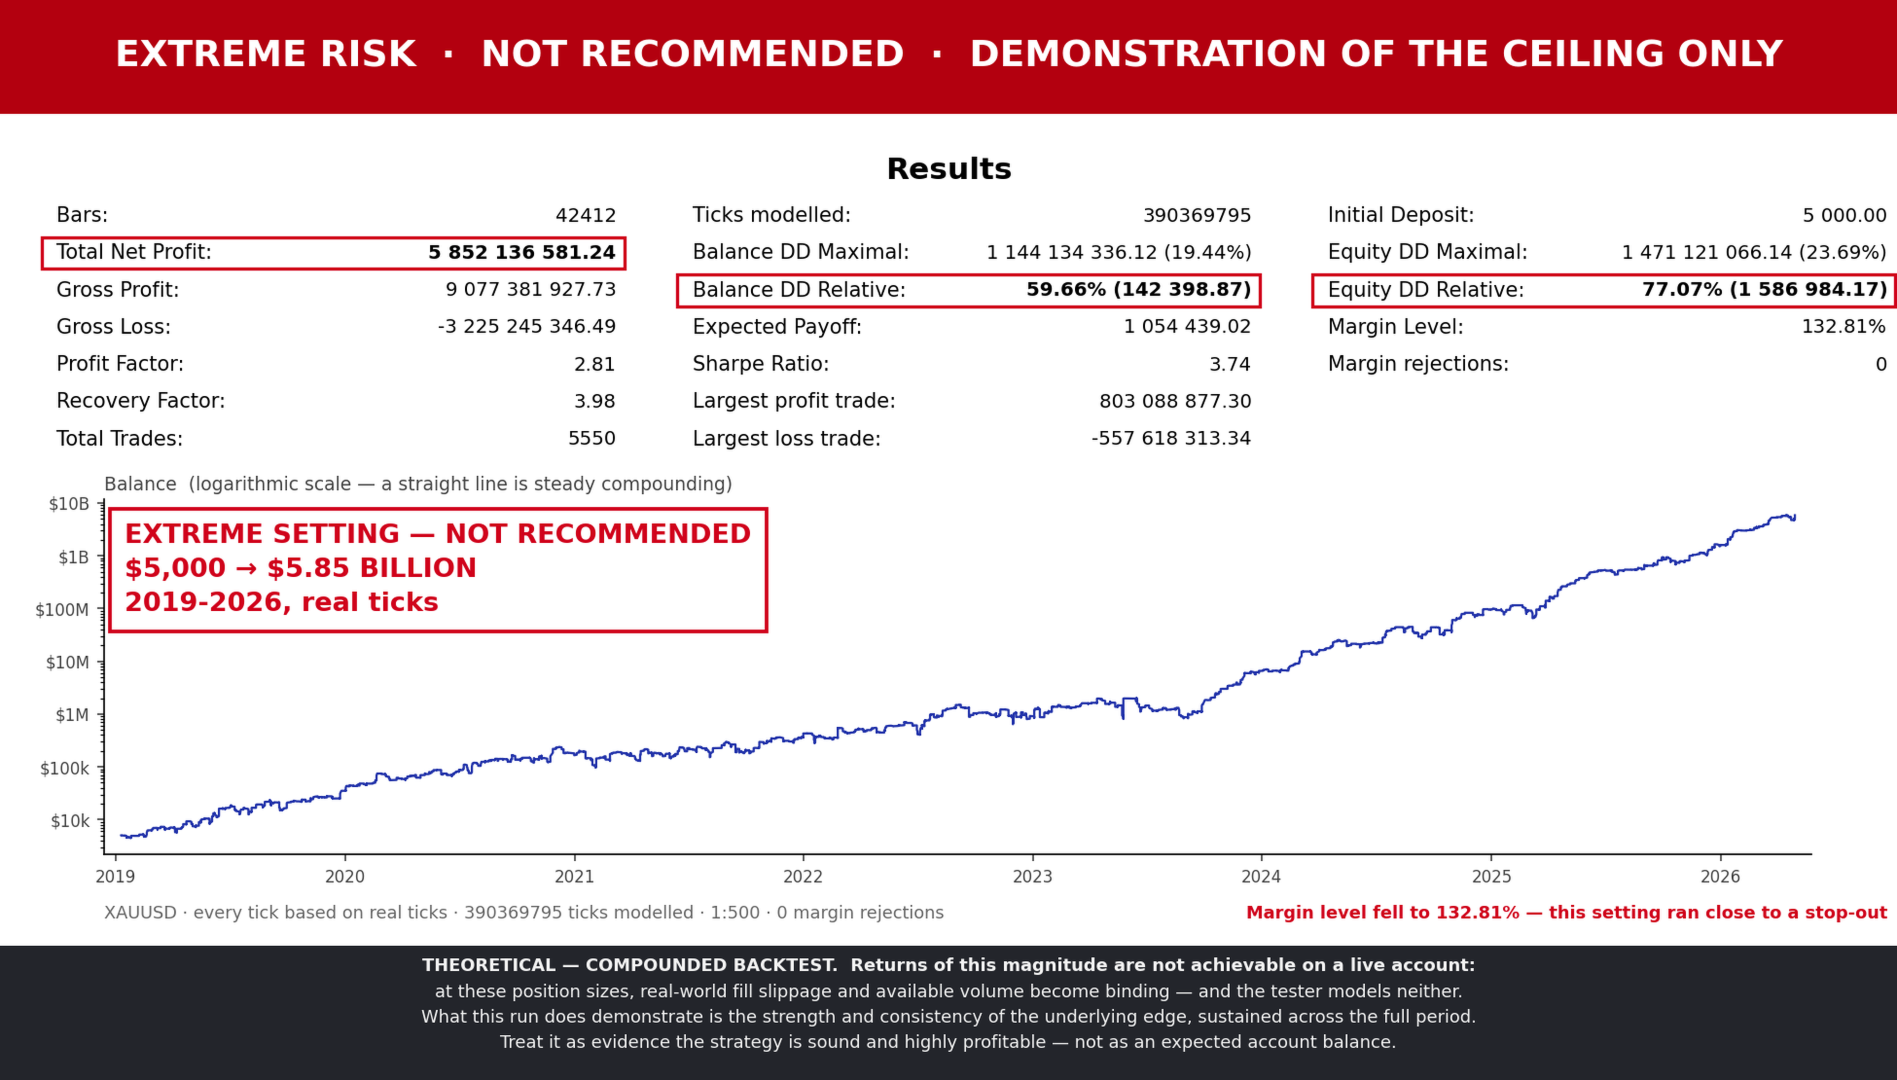
Le cadran va plus loin que cela. Poussé à sa limite mesurée, le même moteur retourne $5.85 BILLION avec un drawdown de 77.1% — un chiffre que cette page publie parce qu'il est réel et refuse de recommander parce qu'il n'est survivable par personne qui devrait le regarder. C'est la dernière capture d'écran de la série et elle porte une bande d'avertissement. Les réglages au-delà ont aussi été exécutés : ils liquident le compte en cours de route pendant le test — le réglage suivant manque d'argent à 60% de la fenêtre et la courbe s'arrête simplement, et ils ne sont pas proposés.
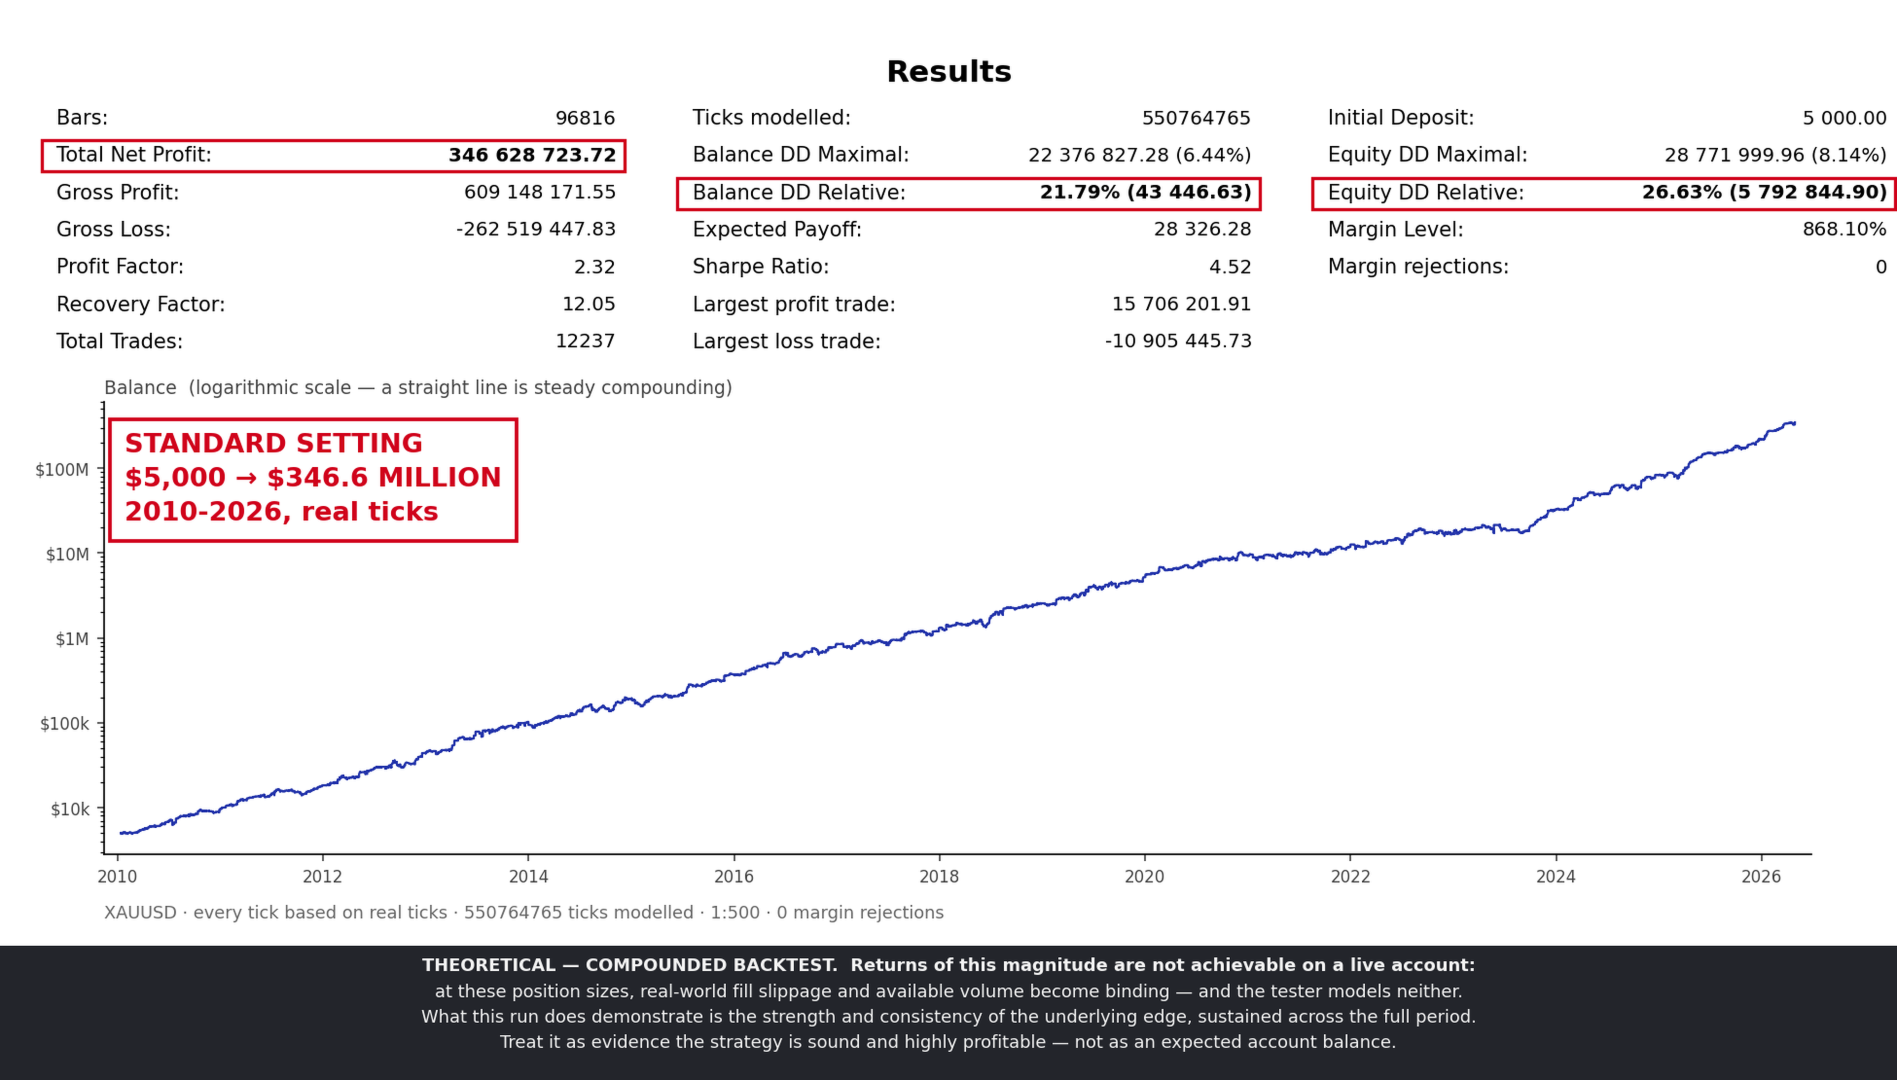
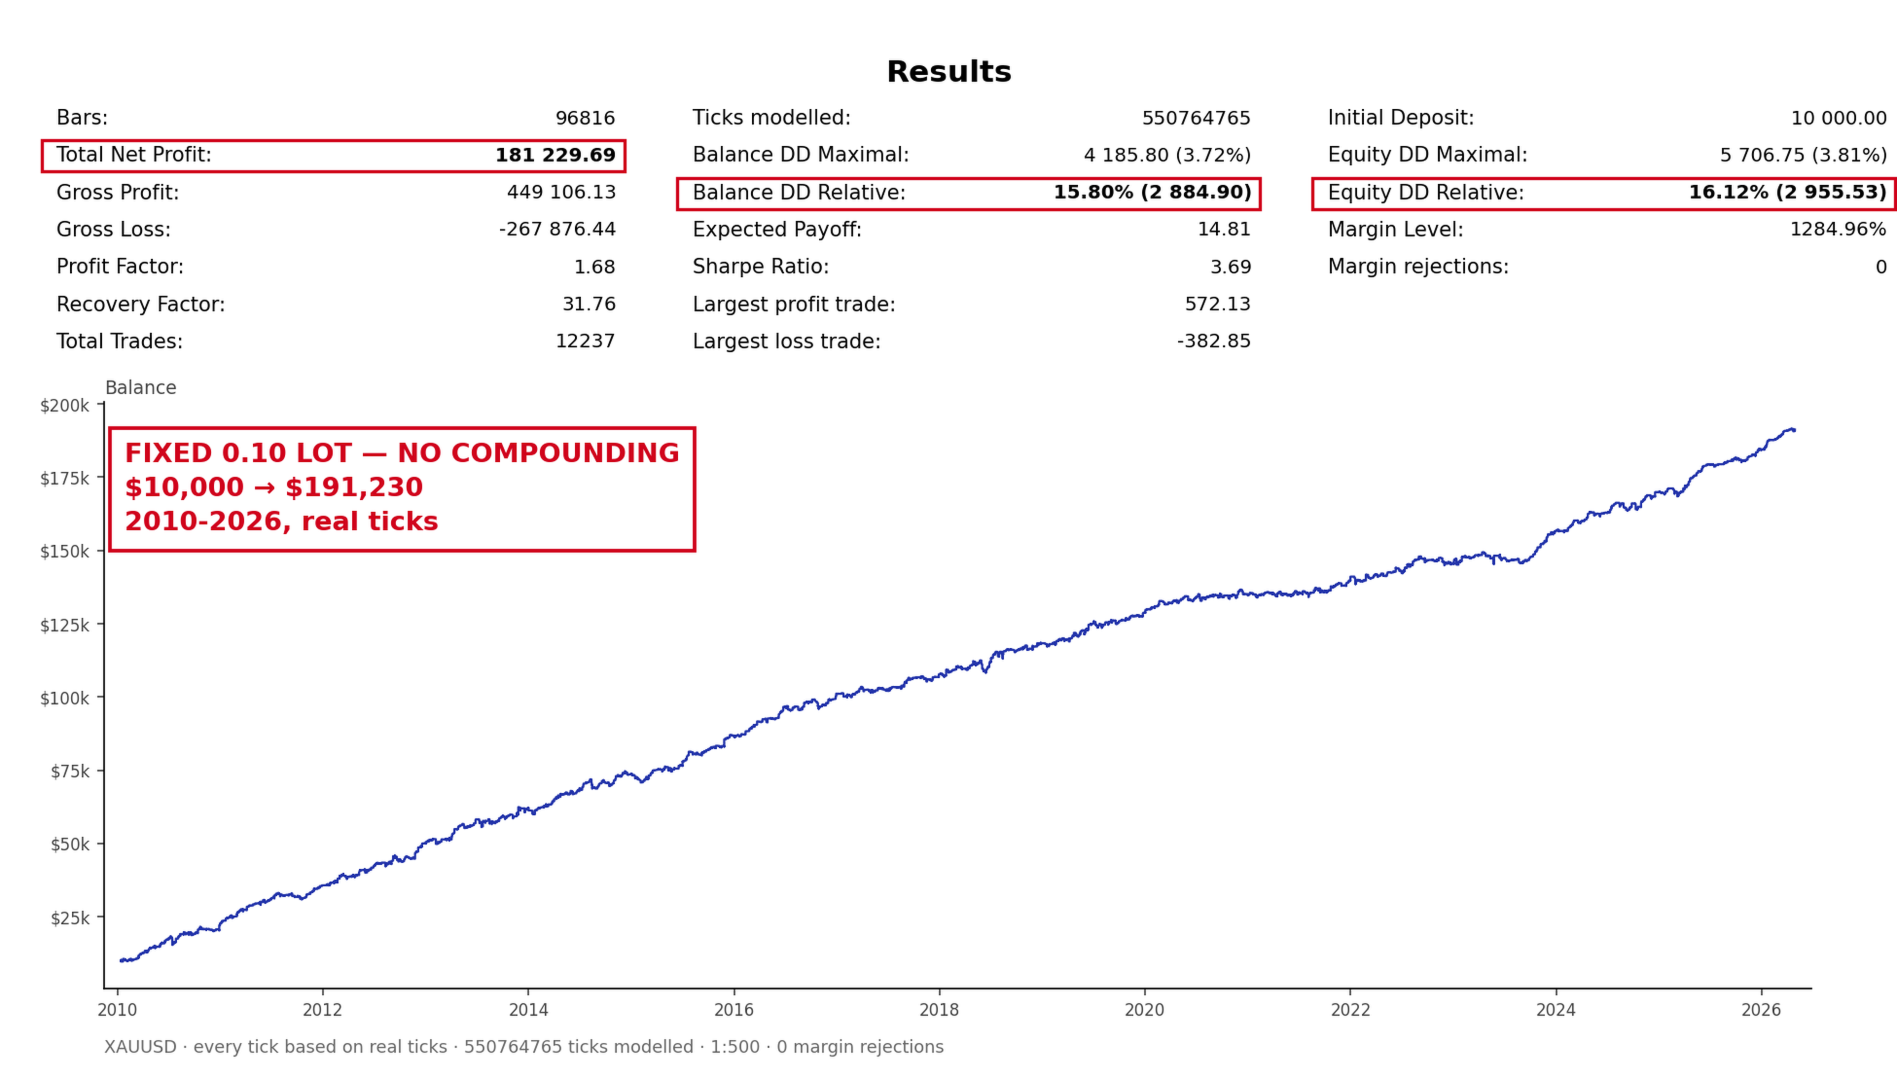
Et ce n'est pas un résultat récent. Exécuté sur 2010-2026 — toute l'histoire moderne de l'or, chacune de ses 17 années positive, sans changer un seul paramètre entre elles — le réglage standard retourne $346.6 MILLION à partir de $5,000 avec un drawdown de 26.6%, et la course à lot fixe retourne $191,230 à partir de $10,000.
Ce qu'il trade
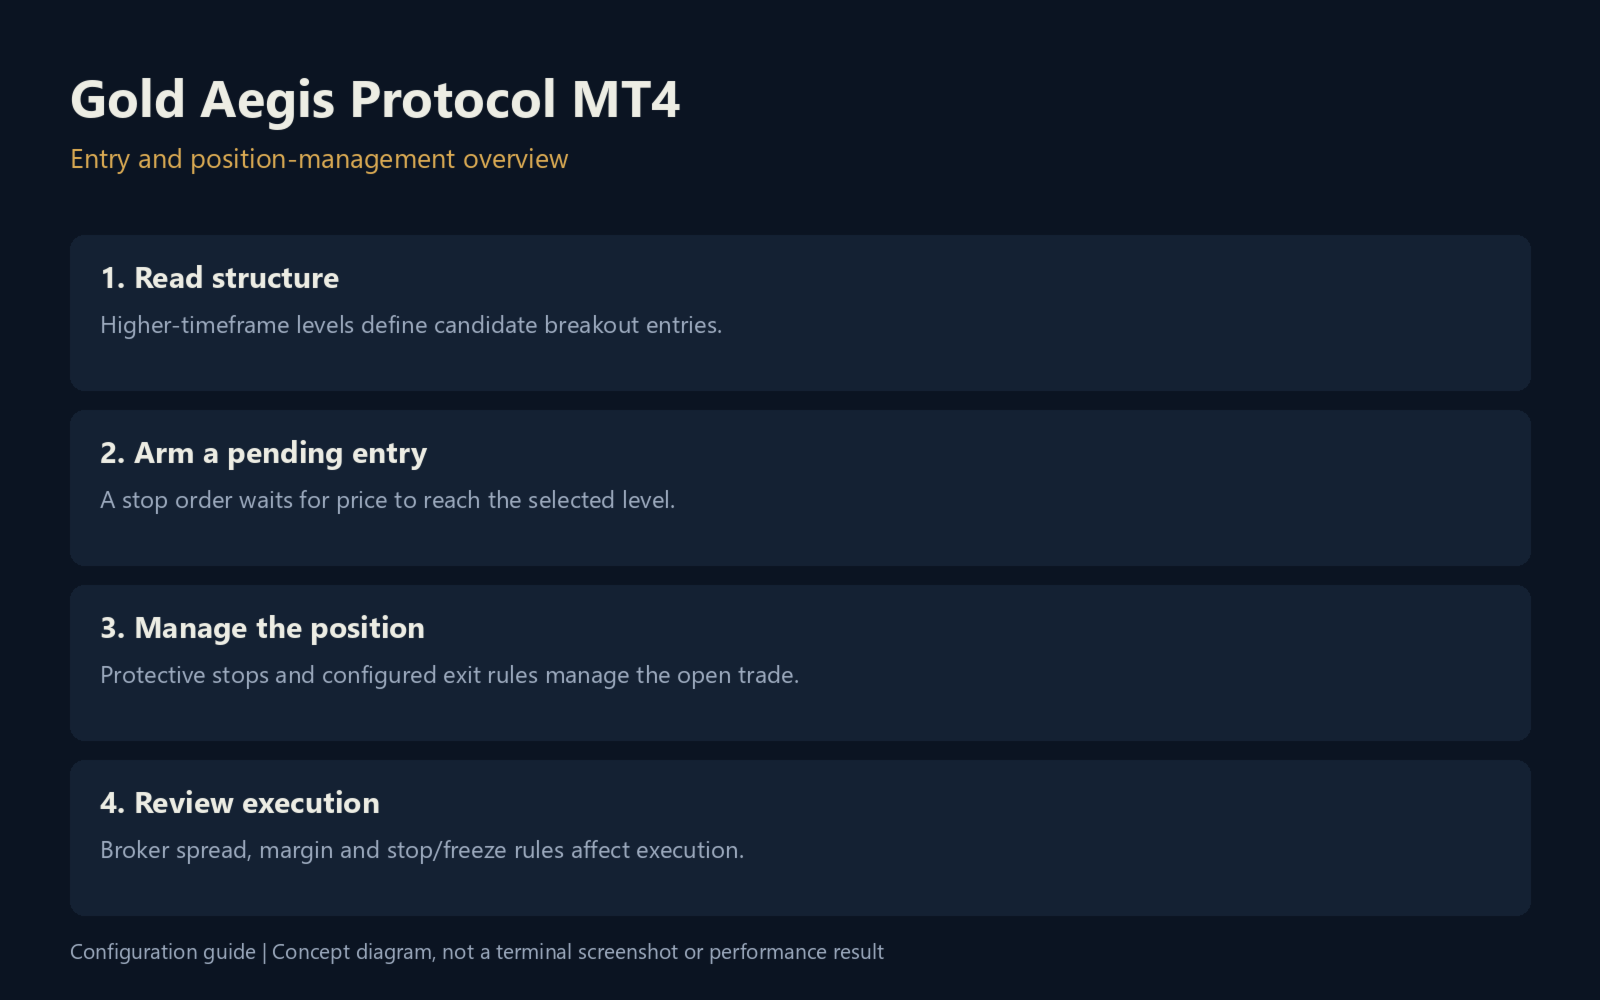
Aegis lit la structure des pivots sur les timeframes supérieurs et place des ordres stop en attente autour des niveaux confirmés. Quand le prix prend le niveau, l'ordre est exécuté. Quand il ne le fait pas, l'ordre expire et rien n'est risqué. Plusieurs structures indépendantes sont suivies en parallèle, chacune avec sa propre géométrie et sa propre tranche de risque, afin qu'une semaine morte dans un régime ne force jamais un trade auquel le système ne croit pas.
Ce qu'il ne fera jamais
Lisez cette liste deux fois, car c'est la partie que la plupart des EA or ne peuvent pas écrire.
- Pas de martingale. La taille de position n'augmente jamais après une perte.
- Pas de grille. Pas d'échelle d'ordres ajoutés contre votre mouvement.
- Pas d'averaging down. Une position perdante n'est jamais agrandie.
- Pas de mode de récupération caché qui triple silencieusement l'exposition pour réparer une mauvaise semaine.
- Pas de positions sans stop-loss. Chaque ordre porte un vrai stop côté broker dès le moment où il est exécuté.
Ces cinq astuces sont la façon dont un robot or fabrique une courbe d'équité lisse et un lancement cinq étoiles, et c'est pourquoi beaucoup d'entre eux finissent en un seul après-midi. Cette gamme refuse toutes ces astuces, ce qui est exactement pourquoi les chiffres de drawdown sur cette page sont honnêtes au point d'être publiés.
Un input. Vous choisissez le risque.
Le même moteur, les mêmes trades, les mêmes entrées et sorties sous chaque ligne. La seule chose qui change est un nombre dans les paramètres. C'est toute l'idée : vous décidez à quel point il travaille dur, et vous pouvez voir à l'avance exactement ce que cette décision coûte.
XAUUSD · ticks réels · 2019-2026 · 1:500
| réglage | dépôt | solde final | CAGR | pire drawdown | profit factor | années perdantes |
|---|---|---|---|---|---|---|
| Lot fixe 0.10 | $10,000 | $82,560 | — | 16.83% | 1.60 | 0 sur 8 |
| Standard (×1) | $5,000 | $590,036 | 92% | 26.18% | 2.33 | 0 sur 8 |
| Croissance (×1.5) | $5,000 | $6.5 MILLION | 166% | 39.35% | 2.61 | 0 sur 8 |
| Agressif (×2) | $5,000 | $68.1 MILLION | 266% | 52.21% | 2.74 | 0 sur 8 |
| Extrême (×3) | $5,000 | $5.85 BILLION | 572% | 77.07% | 2.81 | 0 sur 8 |
XAUUSD · ticks réels · 2010-2026 · 1:500
| réglage | dépôt | solde final | CAGR | pire drawdown | profit factor | années perdantes |
|---|---|---|---|---|---|---|
| Lot fixe 0.10 | $10,000 | $191,230 | — | 16.12% | 1.68 | 0 sur 17 |
| Standard (×1) | $5,000 | $346.6 MILLION | 98% | 26.63% | 2.32 | 0 sur 17 |
| ×2 | $5,000 | $7.31 TRILLION | 264% | 52.29% | 2.55 | 0 sur 17 |
| ×3 | $5,000 | $13.36 TRILLION | 278% | 67.51% | 1.48 | 0 sur 17 |
XAUUSD · ticks réels · 2010-2019 · 1:500
| réglage | dépôt | solde final | CAGR | pire drawdown | profit factor | années perdantes |
|---|---|---|---|---|---|---|
| Lot fixe 0.10 | $10,000 | $118,330 | — | 16.12% | 1.74 | 0 sur 9 |
| Standard (×1) | $5,000 | $2.6 MILLION | 111% | 23.12% | 1.62 | 0 sur 9 |
| Croissance (×1.5) | $5,000 | $58.6 MILLION | 208% | 34.47% | 1.59 | 0 sur 9 |
| Agressif (×2) | $5,000 | $1.18 BILLION | 341% | 45.63% | 1.58 | 0 sur 9 |
| Extrême (×3) | $5,000 | $433.03 BILLION | 796% | 67.51% | 1.56 | 0 sur 9 |
Le drawdown est le pire drawdown d'équité relatif — le trou le plus profond dans lequel le compte a jamais été en pourcentage de son propre pic, positions ouvertes incluses. C'est un chiffre plus sévère que le "maximal drawdown" cité par la plupart des pages, et c'est celui qui décrit ce que vous auriez regardé.
Les lignes à lot fixe n'affichent aucun taux de croissance volontairement. La taille du lot ne change jamais, donc un pourcentage de retour diminue chaque année simplement parce que le solde contre lequel il est mesuré a augmenté — cela ferait paraître le record plus long et meilleur comme étant le plus faible. Ce que ces lignes montrent ici, c'est le profit factor et le nombre d'années perdantes, là où un lot fixe dit la vérité qu'une courbe composée ne peut pas.
"Années perdantes" compte les années calendaires. Les fenêtres récente et historique complète se terminent le 1 mai 2026, donc leur dernière année est un tronçon de quatre mois ; la fenêtre initiale isolée se termine le 1 janvier 2019 et contient neuf années calendaires complètes.
Chaque réglage listé ci-dessus a survécu à toute la fenêtre de test. Ce n'est pas automatique au sommet d'une échelle — poussez le risque assez loin et le compte est liquidé en cours de route, après quoi le testeur rapporte un petit solde soigné, entièrement dénué de sens, attaché à une courbe qui s'arrête simplement. Ces réglages ont été trouvés, mesurés, et ne sont pas proposés.
La colonne drawdown est un chemin. Voici la distribution derrière.
Chaque chiffre de drawdown sur cette page — partout, de n'importe qui — est ce qui s'est passé une fois, sur l'histoire qui s'est passée. L'histoire aurait pu distribuer les mêmes trades dans un ordre différent, et la question honnête n'est pas "jusqu'où est-il allé" mais "jusqu'où pourrait-il raisonnablement aller".
Cela a donc aussi été mesuré. Le registre de trades de chaque réglage a été rééchantillonné 10,000 fois par blocs, ce qui maintient les séries gagnantes et perdantes intactes au lieu de les mélanger dans une fluidité qui n'a jamais existé :
| réglage | drawdown vu ci-dessus | drawdown au 95ème percentile |
|---|---|---|
| Lot fixe 0.10 | 16.83% | ~28% |
| Standard (×1) | 26.18% | ~48% |
| Croissance (×1.5) | 39.35% | ~66% |
| Agressif (×2) | 52.21% | ~81% |
| Extrême (×3) | 77.07% | compte parti |
"Compte parti" n'est pas un artefact d'arrondi. Sur cet échelon, le rééchantillonnage met une perte totale dans les 5% pires des chemins. Le réglage est listé parce qu'il a été mesuré et parce que le cacher serait le choix malhonnête — ce n'est pas un réglage à trader.
Lisez ce tableau avant de choisir un échelon. Le drawdown réalisé sur chaque réglage se situe entre le 15ème et le 25ème percentile de sa propre distribution — ce qui signifie que ce record n'a pas encore eu une véritable mauvaise course, et vous ne devriez pas présumer que vous avez acheté un système qui ne peut pas en avoir une. La colonne de droite est une estimation, mise à l'échelle à partir de ce que le rééchantillonnage mesure sur l'équité des positions ouvertes que votre broker margine réellement ; c'est délibérément la lecture plus sévère des deux.
Et il y a un coût temporel, pas seulement un coût de profondeur. Au réglage Standard, la plus longue période sous un précédent haut a été de 204 jours dans le test. À travers les chemins rééchantillonnés, la médiane est de 229 jours, et 13% d'entre eux passent plus d'une année entière sous l'eau. Un système qui fonctionne exactement comme conçu peut quand même passer une année à sembler ne pas fonctionner. C'est ce qui fait éteindre un système rentable aux gens, et c'est pourquoi c'est imprimé ici plutôt que découvert plus tard.
Cette distribution est incluse parce qu'un chemin historique unique ne définit pas la gamme complète des résultats possibles.
Six réglages. C'est toute l'interface.
Vous achetez un système fini, pas un ensemble de paramètres à optimiser. Les internals sont fixes, testés, et scellés — ce que vous contrôlez est à quel point il travaille dur et comment il s'identifie sur votre compte.
| réglage | ce qu'il fait |
|---|---|
| Niveau de risque | le seul cadran qui vous déplace le long de l'échelle ci-dessus |
| Lot fixe | fixez-le et le modèle de risque est contourné entièrement — taille plate, chaque trade |
| Lot maximum | un plafond dur sur toute position unique, si vous en voulez un |
| Magic number | pour qu'il puisse partager un compte avec vos autres systèmes |
| Commentaire d'ordre | votre propre tag dans l'historique des trades |
| Spread maximum | les trades sont ignorés quand le spread de votre broker est plus large que ceci |
Chaque ligne du tableau ci-dessus est livrée comme un fichier preset prêt à l'emploi. Chaque échelon de l'échelle - y compris celui à lot fixe, et y compris le plafond sous son avertissement - est un .set que vous chargez en un clic, généré à partir de la course exacte dont le drawdown est imprimé à côté. Rien à copier de cette page à la main, et rien que vous deviez deviner.
Il n'y a pas d'optimisation à faire, pas de timeframe à choisir, et pas de fichier set à chercher. Attachez-le à un graphique XAUUSD, chargez le preset pour le risque que vous êtes prêt à porter, et laissez-le tranquille.
Exigences
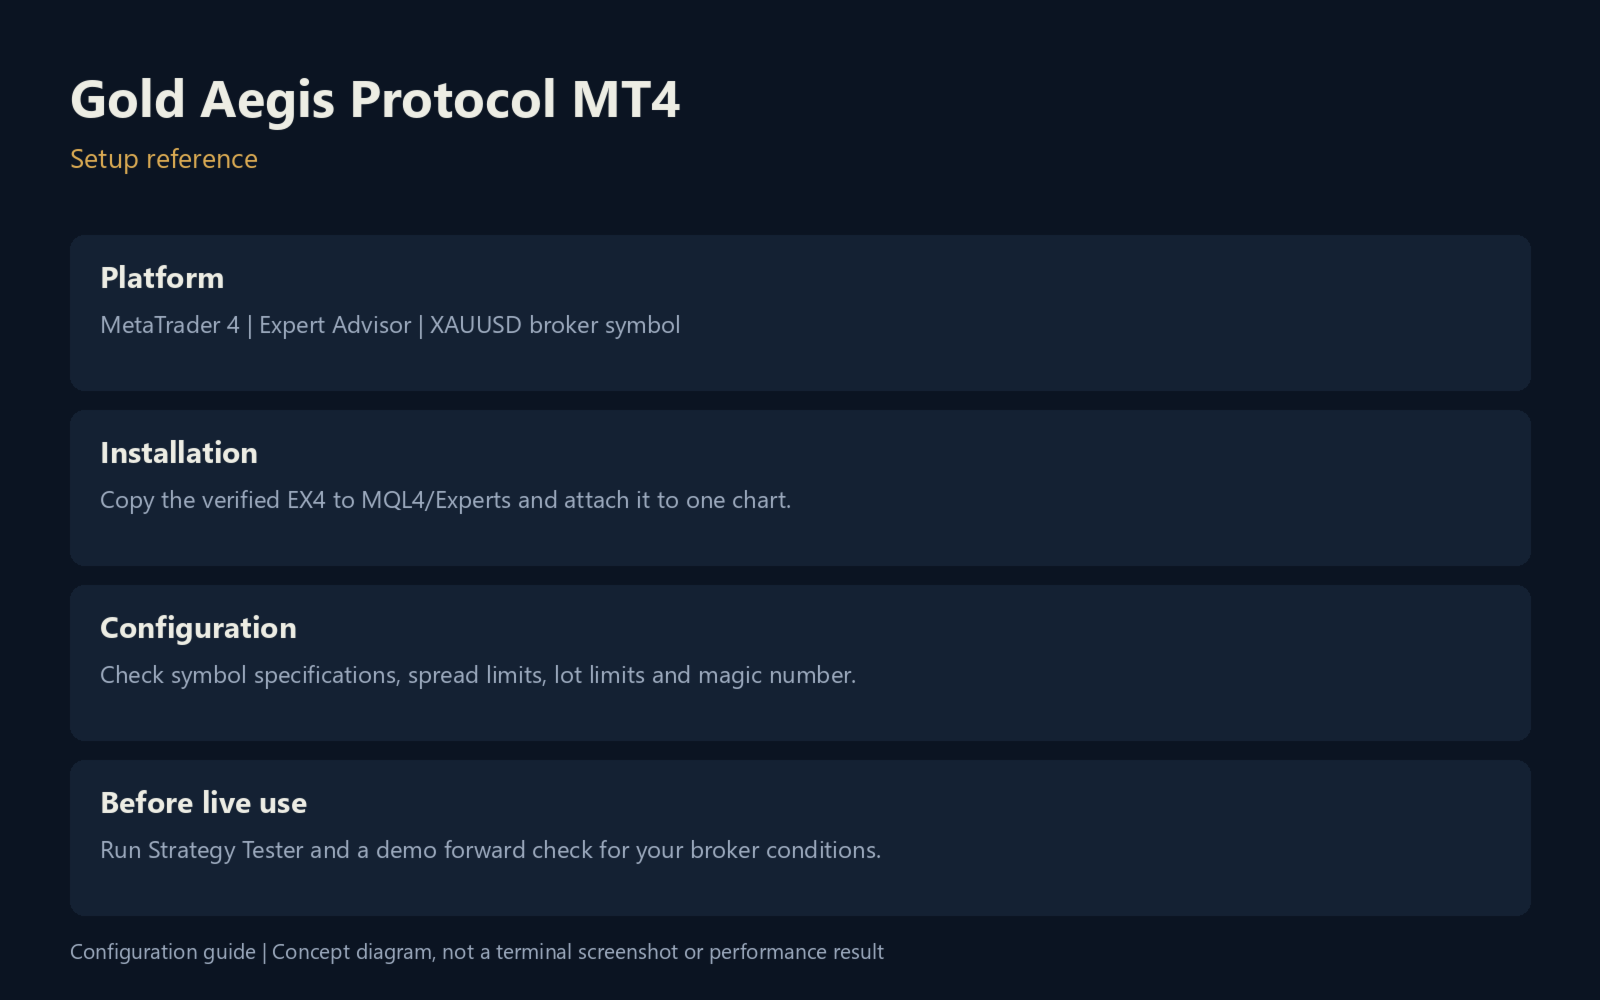
- Symbole : XAUUSD (or). N'importe quel timeframe de graphique — le système utilise le sien.
- Compte : hedging, n'importe quel broker. Un compte raw-spread ou ECN est fortement préféré ; les tests publiés utilisent des données live raw-spread.
- Levier : 1:500 est ce sur quoi les tests ont été exécutés et ce que le modèle de risque suppose. Un levier inférieur restreint les niveaux de risque supérieurs.
- Taille de compte : $600 est le minimum absolu, au niveau de risque le plus bas. $2,000 ou plus est recommandé. Un lot d'or est 100 onces, et même le plus petit lot du broker a besoin de place pour respirer sur un petit compte. Les simulations publiées utilisent $5,000 à 1:500.
- Un VPS est fortement recommandé. Les ordres en attente ont besoin d'un terminal qui est réellement en ligne quand le niveau est pris.
La partie honnête
Les chiffres composés sur cette page sont une démonstration d'edge, pas une promesse de solde de compte. Un backtest compose sans friction — il exécute chaque ordre à la taille que l'arithmétique demande, quelle que soit la grandeur de cette taille. Un compte réel ne le peut pas. Au-delà d'une certaine équité, ces tailles de position dépassent le volume réellement disponible au niveau, et les exécutions que le testeur accorde gratuitement commencent à arriver avec du slippage, qui compose contre le compte exactement de la façon dont le profit compose pour lui.
Lisez donc les plus grands nombres ici pour ce qu'ils établissent réellement : l'edge sous-jacent est fort, et il a tenu sa forme sur toute la période sans qu'un seul paramètre soit changé. Une stratégie qui produit ces chiffres sur papier est une stratégie capable de faire de l'argent sérieux à une taille qu'un compte réel peut réellement trader — ce qui est précisément ce que la ligne à lot fixe montre sur cette page, car cette ligne ne compose pas du tout.
Au-delà de cela, l'habituel et le vrai : ceci est une simulation sur les données historiques d'un broker. Le caractère de l'or change. Les spreads s'élargissent lors des événements. Un compte live ne reproduira pas une simulation trade pour trade, et les performances passées ne prédisent pas les résultats futurs. Tradez à un niveau de risque que vous pouvez réellement supporter.