Prop Swing Combo
- 专家
- 版本: 1.30
- 更新: 2 十一月 2026
- 激活: 5

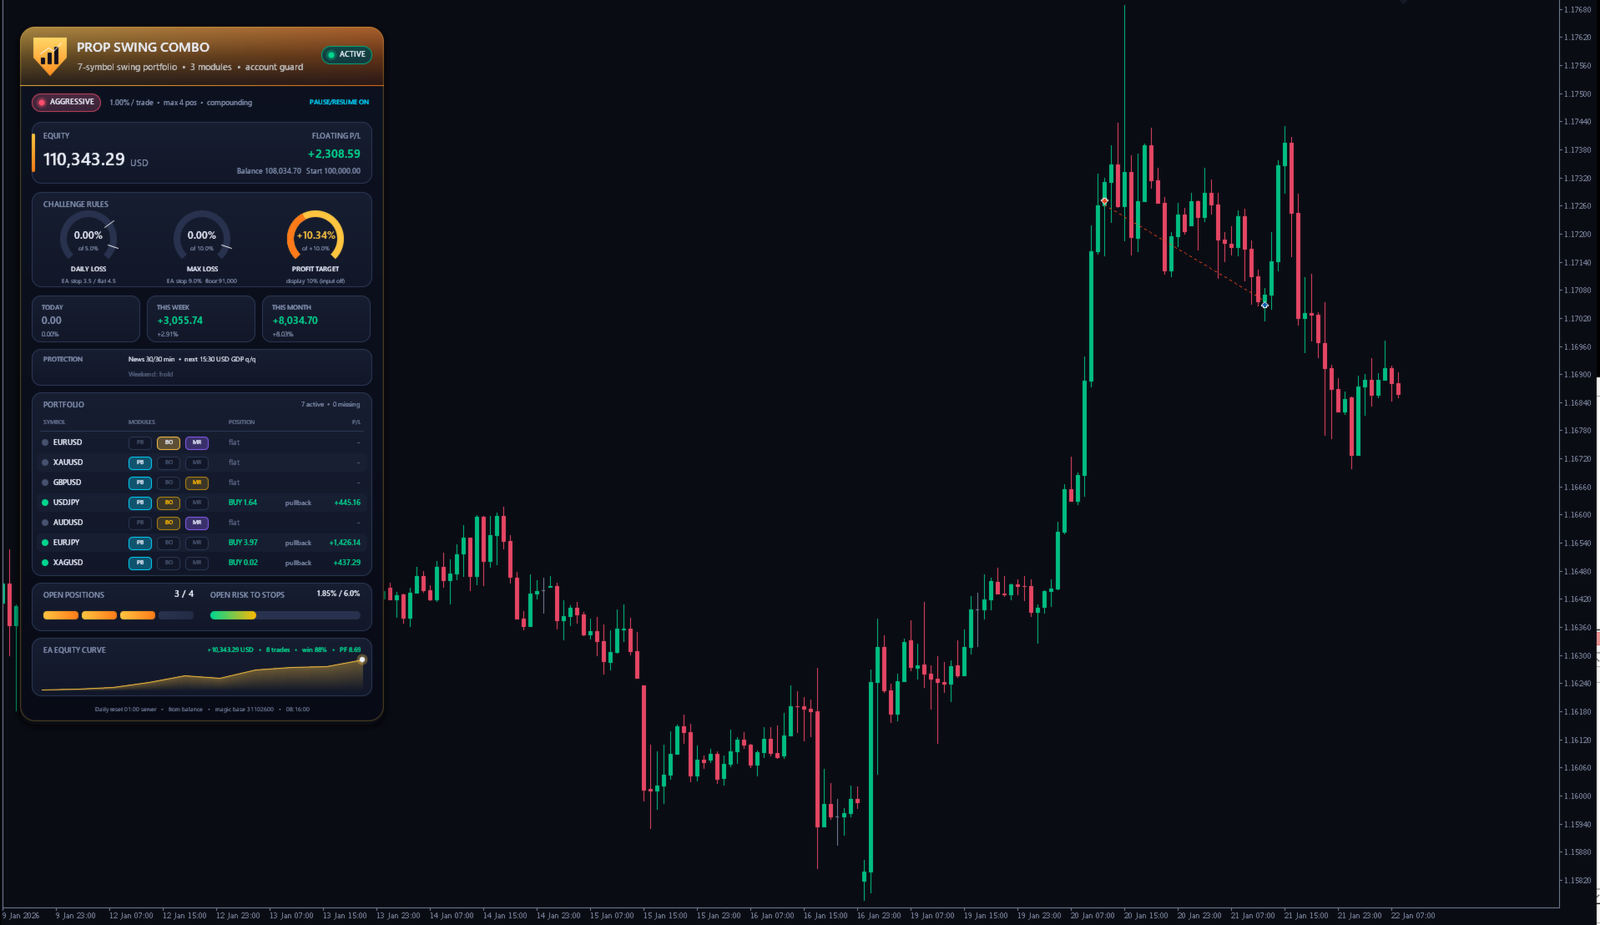
Prop Swing Combo 是一款用于 MetaTrader 5 的自动交易 EA。它在一个图表上交易由 7 个品种组成的组合:EURUSD、GBPUSD、USDJPY、AUDUSD、EURJPY、XAUUSD 和 XAGUSD。它为自营交易公司(prop firm)风格的挑战账户和资金账户而设计,这类账户能否保住取决于每日亏损限制和最大亏损限制。每笔交易都有止损,账户保护会持续检查每日亏损和总亏损。它还提供独立的 Darwinex Zero 模式,适用于按风险稳定性而不是亏损限制来评估的账户。
请先阅读
Prop Swing Combo 不保证您通过任何挑战、获得资金账户或资金分配,也不保证任何盈利。以下所有数据都是基于历史数据的回测。过去的结果不保证未来的结果。本产品与任何自营交易公司、Darwinex 或 Darwinex Zero 均无关联,也未获得其认可。各公司的规则不同并可能变化,请查看您自己账户的最新规则,包括是否允许使用 EA。
推荐条件
只需将 EA 加载到一个图表上。图表的品种和周期无关紧要,因为它会自己交易组合中的所有品种。您的经纪商应提供这 7 个品种。带后缀或前缀的名称,以及用 GOLD 或 SILVER 代替 XAUUSD 或 XAGUSD 的名称,会被自动识别,也可以用输入参数 SymbolOverrides 手动指定名称。请将 StartingBalance 设为您的账户规模,例如 100000。建议使用虚拟专用服务器(VPS),让账户保护持续运行。请先在策略测试器中测试演示版,然后在模拟账户上测试。
交易逻辑
每个品种使用三个模块中的一个或两个,每个品种有自己的设置。趋势回调:用两条指数移动平均线判断更高周期的趋势,当价格回调到两条更快均线构成的区域并再次转向时开仓。趋势突破:收盘价突破最近若干根K线的区间后,顺趋势方向开仓。均值回归:当趋势强度(ADX)较低、价格收在布林带之外且 RSI 处于极端时,向中轨方向开仓,在中轨或达到时间限制时平仓。信号只取自 H1 及更高周期的已收盘K线。每个品种同一时间最多只有一个持仓。
每笔风险与回撤时降低风险
在三个预设中,每笔交易的风险是当前余额的百分比,因此盈利后手数变大,亏损后手数变小。当余额比其最高值低 2% 以上时,风险会逐步降低,在比最高值低 6% 时降到正常风险的 40%,余额恢复后风险回到正常。Custom 模式也可以改用基于初始余额的固定风险,并可在其中修改或关闭降低风险功能。
账户规则保护(Prop 模式)
每日亏损从每日重置时刻的余额开始计算,并包括持仓。每日亏损达到 3.5% 时不再开新仓,达到 4.5% 时平掉所有持仓,在下一次重置后恢复交易。当净值低于初始余额 9%,或低于最高余额 9% 时,平掉所有持仓并停止 EA。每次开仓前,它都会检查再加一个止损连同已有持仓的风险都不会越过这些水平。可选的盈利目标在达到时平掉所有持仓并停止交易。所有水平都可以在输入参数中修改。
暂停与恢复
开启暂停与恢复后,EA 会在后台对每个品种的每个模块继续进行模拟交易。当某个模块最近 20 笔模拟交易的平均结果低于负 0.1 倍风险时,该模块的真实交易暂停,模拟交易恢复后再继续。在测试中,这让 Aggressive 预设的净值在最初几个月更接近初始余额,代价是少了一些盈利,因此 Auto 只为 Aggressive 开启此功能。
Darwinex Zero 模式
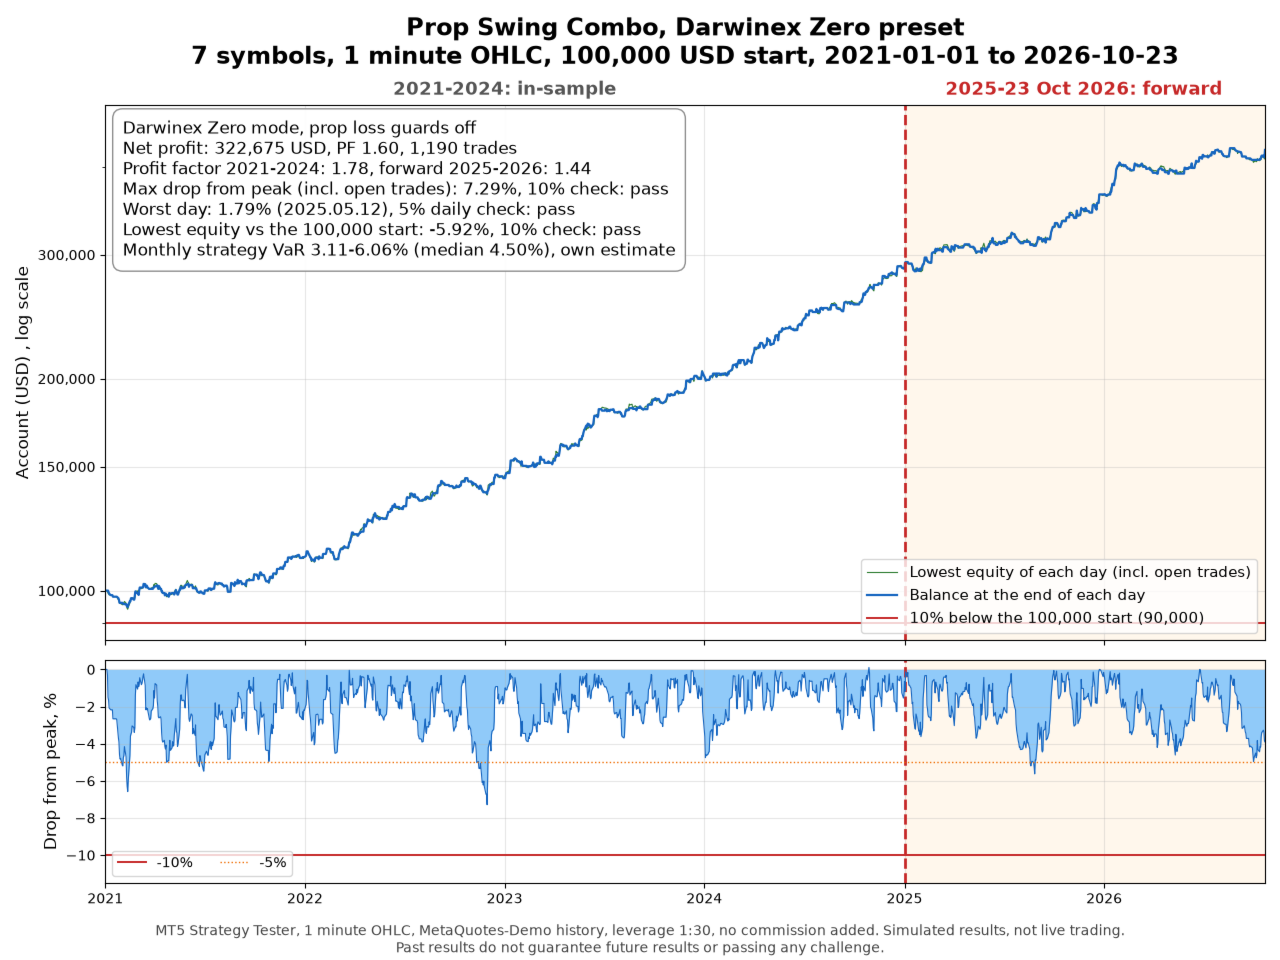
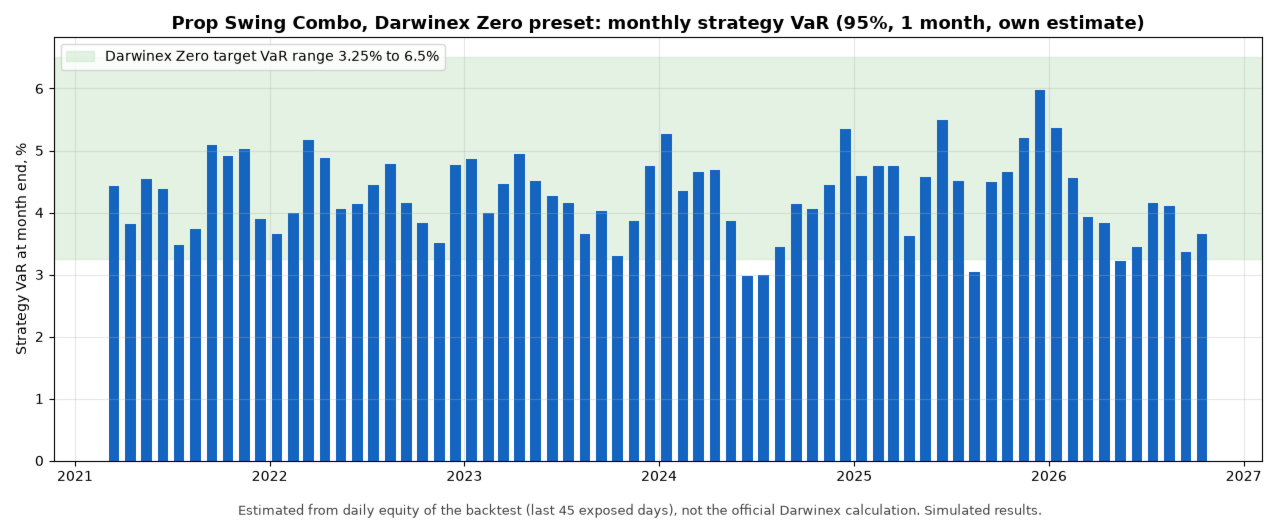
用于 Darwinex Zero 账户时,请将 AccountMode 设为 Darwinex Zero。DARWIN 按策略风险的稳定程度来评价,Darwinex 会把 DARWIN 缩放到自己的风险目标,所以稳定的风险比高收益更重要。在此模式下,Prop 亏损保护默认关闭(DZUseDailyGuard 可重新开启每日保护),每笔风险是当前余额的固定百分比,不做回撤降风险;一个可选上限把每个持仓的日波动(D1 ATR)限制在余额的一定百分比内(预设为 2%,只在波动极大的市场中起作用,因为测试中更紧的上限得到的结果不够稳定);持仓数量和止损处的总风险都有上限;安全止损会在余额从最高点回落到设定幅度时全部平仓。请使用 Darwinex Zero 的标准品种名称,杠杆 1:30 或更低。测试中,Darwinex Zero 预设(每笔风险 0.5%,最多 6 个持仓,杠杆 1:30)盈利 322,675 USD,盈利因子 2021-2024 年为 1.78,2025-2026 年为 1.44,最大回撤 7.29%;在 68 个月末,估算的策略月度 VaR 在 3.11% 到 6.06% 之间(中位数 4.50%),其中 67 个在 3.25% 到 6.5% 的区间内。这是我根据回测每日净值所做的估算,不是 Darwinex 的官方计算,也不代表未来的 D-Score 或资金分配。
Prop Swing Combo 不使用的方法
不使用马丁格尔、网格、对冲、亏损加仓摊平,也不做逐笔 tick 剥头皮。
回测结果(模拟,不是真实交易)
测试数据:MetaQuotes-Demo 历史数据,2021 年 1 月 1 日至 2026 年 10 月 23 日,初始资金 100,000 USD,杠杆 1:100(Darwinex Zero 模式为 1:30),"1 minute OHLC" 模型。自营交易公司服务器上的价格会不同。测试器中没有加入佣金;每个预设都给出了按外汇每手 5 USD、金属每边 0.0007% 估算的佣金。
设置的选择方法:在 2021-2024 年数据上用遗传优化器逐个优化了 10 个品种,每个候选参数在小幅移动时都必须保持稳定。保留 7 个品种,剔除 3 个。2025-2026 年没有用于优化,但在选择品种和风险水平时看过,因此它不是完全独立的测试。另外一些只在 2021-2024 年表现好的策略变体经过测试后被放弃,因为它们在 2025-2026 年失去了大部分优势。
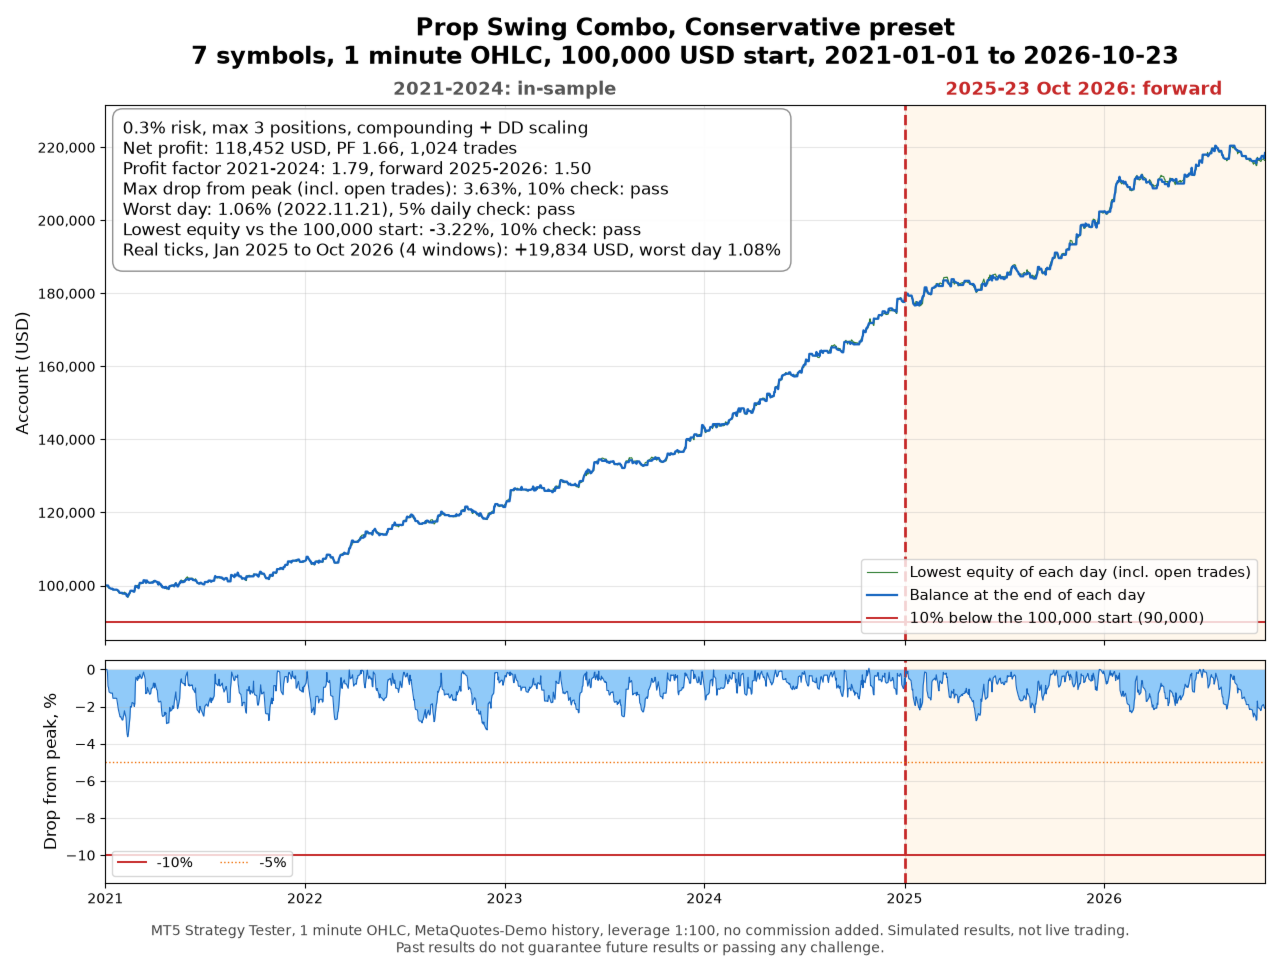
- Conservative,每笔风险 0.3%,最多 3 个持仓:净利润 118,452 USD,盈利因子 2021-2024 年 1.79、2025-2026 年 1.50,从峰值的最大回撤 3.63%,最差一天 1.06%,最低净值比起始低 3.22%,1,024 笔交易,估算佣金 3,868 USD。
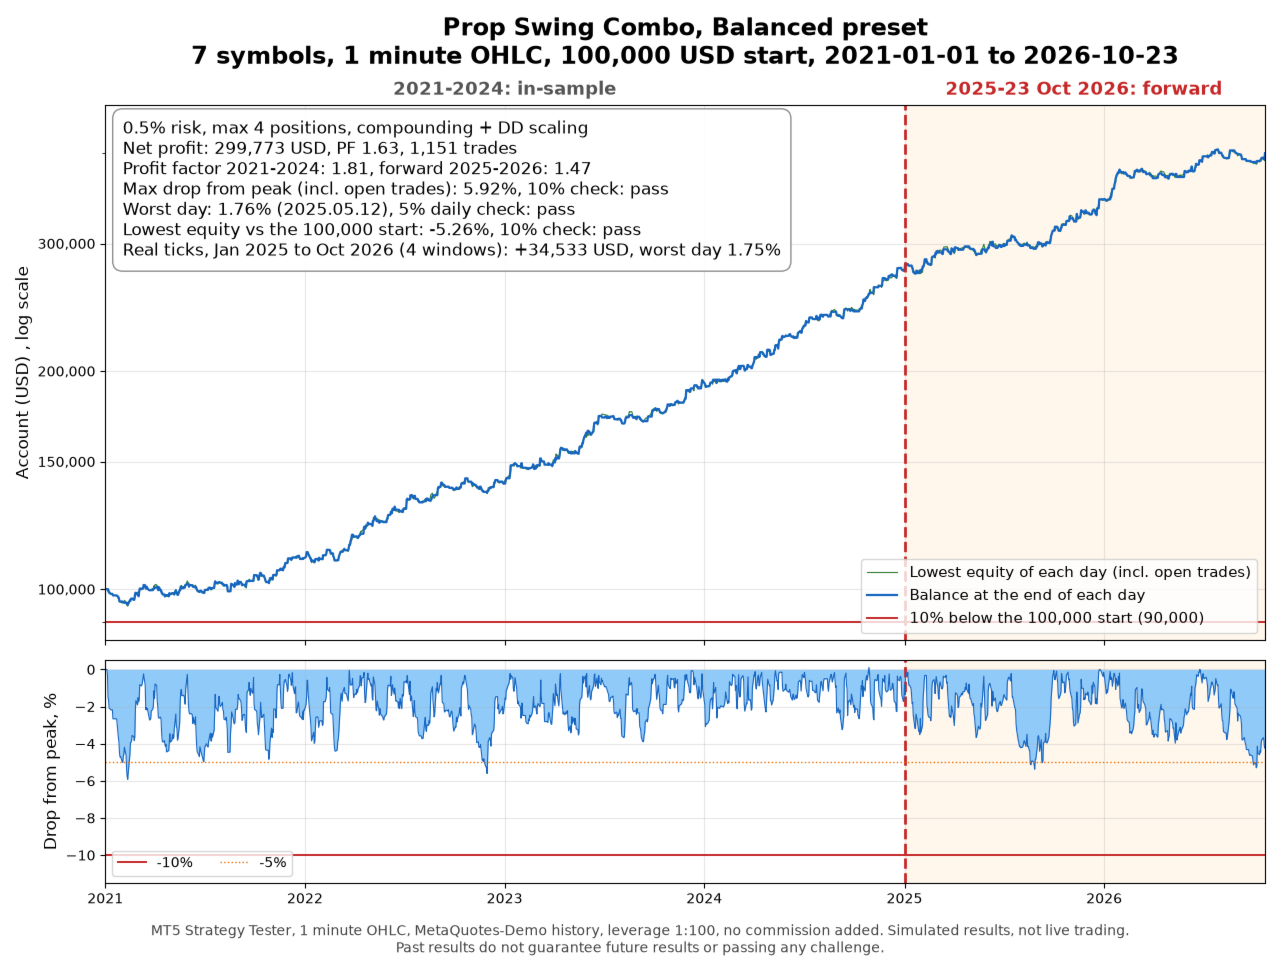
- Balanced,每笔风险 0.5%,最多 4 个持仓:净利润 299,773 USD,盈利因子 2021-2024 年 1.81、2025-2026 年 1.47,从峰值的最大回撤 5.92%,最差一天 1.76%,最低净值比起始低 5.26%,1,151 笔交易,估算佣金 10,093 USD。
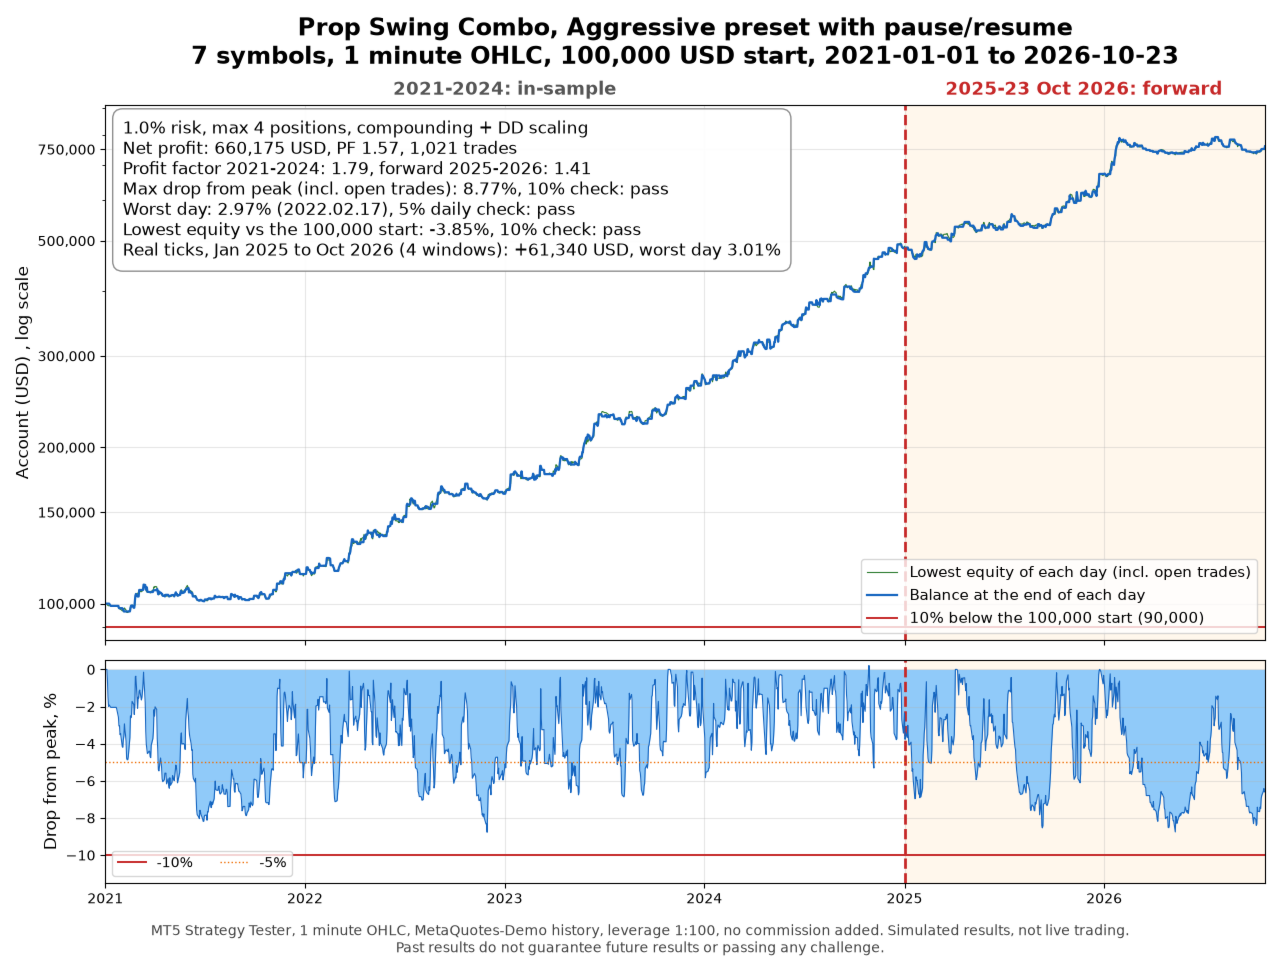
- Aggressive(开启暂停与恢复),每笔风险 1.0%,最多 4 个持仓:净利润 660,175 USD,盈利因子 2021-2024 年 1.79、2025-2026 年 1.41,从峰值的最大回撤 8.77%,最差一天 2.97%,最低净值比起始低 3.85%,1,021 笔交易,估算佣金 23,653 USD。
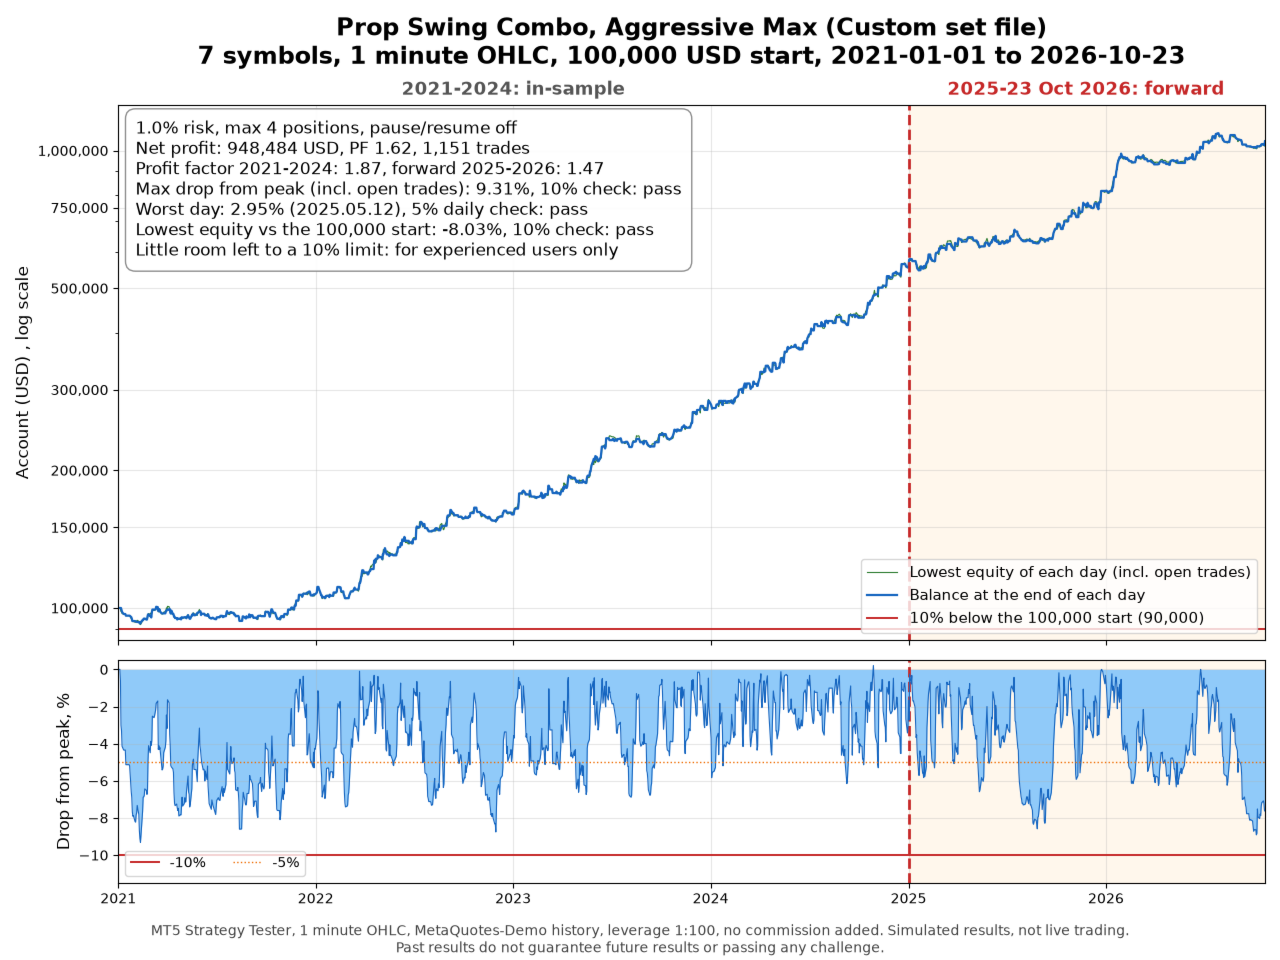
- Aggressive Max(Custom 设置文件,关闭暂停与恢复),每笔风险 1.0%,最多 4 个持仓:净利润 948,484 USD,盈利因子 2021-2024 年 1.87、2025-2026 年 1.47,从峰值的最大回撤 9.31%,最差一天 2.95%,最低净值比起始低 8.03%,1,151 笔交易,估算佣金 32,374 USD。
Aggressive Max 是本次测试中在 10% 限制内找到的最高盈利,但 2021 年其净值曾比起始低 8.03%,余量很小。它不是风险模式之一,只是一个供有经验用户使用的设置文件。
按自然年统计的净利润(USD),2021 年至 2026 年(2026 年截至 10 月 23 日)。Conservative:+6,645、+14,837、+22,465、+33,698、+24,767、+15,601。Balanced:+10,368、+29,469、+54,195、+81,197、+70,040、+49,708。Aggressive:+14,019、+48,769、+112,579、+208,536、+188,474、+84,204。Aggressive Max:+7,090、+52,981、+123,714、+271,801、+260,451、+218,803。
上表中的回撤从包含持仓的最高净值算起。账户保护使用已平仓的最高余额,因此回撤略高于 9% 并不表示保护停止了交易。
由于手数跟随余额,后几年的盈利增长很快。资金账户通常会把盈利提走而不是留在账户中,所以真实账户六年内不会这样复利增长。请把回撤和最差一天看作预设的风险水平,而不要把最终盈利当作预测。
第二项检查中,2025 年 1 月 1 日至 2026 年 10 月 23 日用"基于真实 tick 的每个 tick"模式分四个窗口重新测试,每个窗口都从 100,000 USD 重新开始。同样的窗口中,Conservative 真实 tick 盈利 19,834 USD,1 minute OHLC 为 18,352 USD;Balanced 为 34,533 对 35,372 USD;开启暂停与恢复的 Aggressive 为 61,340 对 57,938 USD,最差一天 3.01%,净值从未比窗口起点低 5.18% 以上。三个预设的所有窗口都保持在每日 5% 和最大 10% 亏损规则之内。
为了看达到目标需要多久,在每个月的第一个交易日模拟一次新的开始;如果净值跌到起点以下 10%,或某一天亏损起点的 5%,则该次开始算失败。+10% 目标的中位用时为 223 天(Conservative)、115 天(Balanced)和 67 天(Aggressive),65 次开始中没有失败。使用 Aggressive 时,有 9 次在 30 天内达到 +10%,28 次在 60 天内达到,所以大多数需要超过一个月。这些预设更适合没有短时间限制的挑战,而不是快速挑战。
截图中的净值曲线标题为 "Prop Swing Combo, Conservative preset"、"Balanced preset"、"Aggressive preset with pause/resume"、"Aggressive Max (Custom set file)" 和 "Darwinex Zero preset",每张都标有 "7 symbols, 1 minute OHLC, 100,000 USD start, 2021-01-01 to 2026-10-23"。虚线表示 2025 年 1 月 1 日,红线表示 10% 的最大亏损。
这些测试有明确的局限。数据不是来自自营交易公司的服务器,您账户的点差、隔夜利息、佣金和滑点会改变结果。设置由优化器选出,所以结果包含一定的偶然性。同一账户上的其他交易不在测试之内,账户保护只计算本 EA 的交易。已经处于亏损中的进行中挑战,余量比新账户更小。
完整的测试方法和设置文件见我的博客文章:https://www.mql5.com/en/blogs/post/778903
输入参数
输入参数名称使用英文,与 EA 中显示的一致。
主要设置:AccountMode(Prop 或 Darwinex Zero),StartingBalance(账户规模,0 表示使用首次加载时的余额并记住),RiskMode(Conservative、Balanced、Aggressive 或 Custom),PauseResume(Auto 只为 Aggressive 开启,On 或 Off),SymbolOverrides(手动品种名称,例如 XAUUSD=GOLD.i;XAGUSD=SILVER),ShowDashboard(图表上的状态面板)。
Custom 风险模式:CustomRiskPct(每笔风险百分比,最高 3),CustomMaxPositions(最大持仓数),CustomMaxPerSymbol,CustomRiskBase(初始余额或当前余额),CustomDDScaleFrom、CustomDDScaleTo 和 CustomDDScaleMin(回撤时降低风险,0 为关闭)。
Darwinex Zero 模式:DZVolPct(每个持仓的日波动占余额的百分比),DZMaxTradeRiskPct(每笔止损处的亏损),DZMaxPositions,DZMaxOpenRiskPct(止损处的总亏损),DZMaxDDPct(从余额最高点起的安全止损,0 为关闭),DZUseDailyGuard。
账户规则保护:DailyStopPct(达到此每日亏损后不再开新仓),DailyFlatPct(达到此每日亏损时平掉所有持仓),DailyReference(重置时每日亏损从余额算起,或从余额与净值中较高者算起),DayResetHour(服务器时间的重置小时,请与您的公司一致),MaxTotalDDPct(达到此亏损时全部平仓并停止),MaxOpenRiskPct(所有持仓的最大总风险),ProfitTargetPct(达到此盈利时全部平仓并停止,0 为关闭)。
小账户:AllowMinLot(当风险百分比算出的手数更小时开最小手数),MinLotMaxRiskPct(仅当该交易的风险不超过此百分比)。预设与测试一致,将 AllowMinLot 设为 false。
高级:PortfolioOverride(自定义组合字符串,留空使用内置组合),MagicBase(魔术号基数),TradeComment(交易注释)。
支持
欢迎在产品评论中或通过 MQL5 私信提出问题和建议。
风险提示
保证金交易外汇和金属具有高风险。止损可以限制单笔交易的亏损,但无法防止亏损,跳空或滑点可能使亏损大于计划。账户保护只在终端运行并保持连接时有效。请先从模拟账户开始。