Prop Swing Combo
- エキスパート
- バージョン: 1.20
- アップデート済み: 1 11月 2026
- アクティベーション: 5

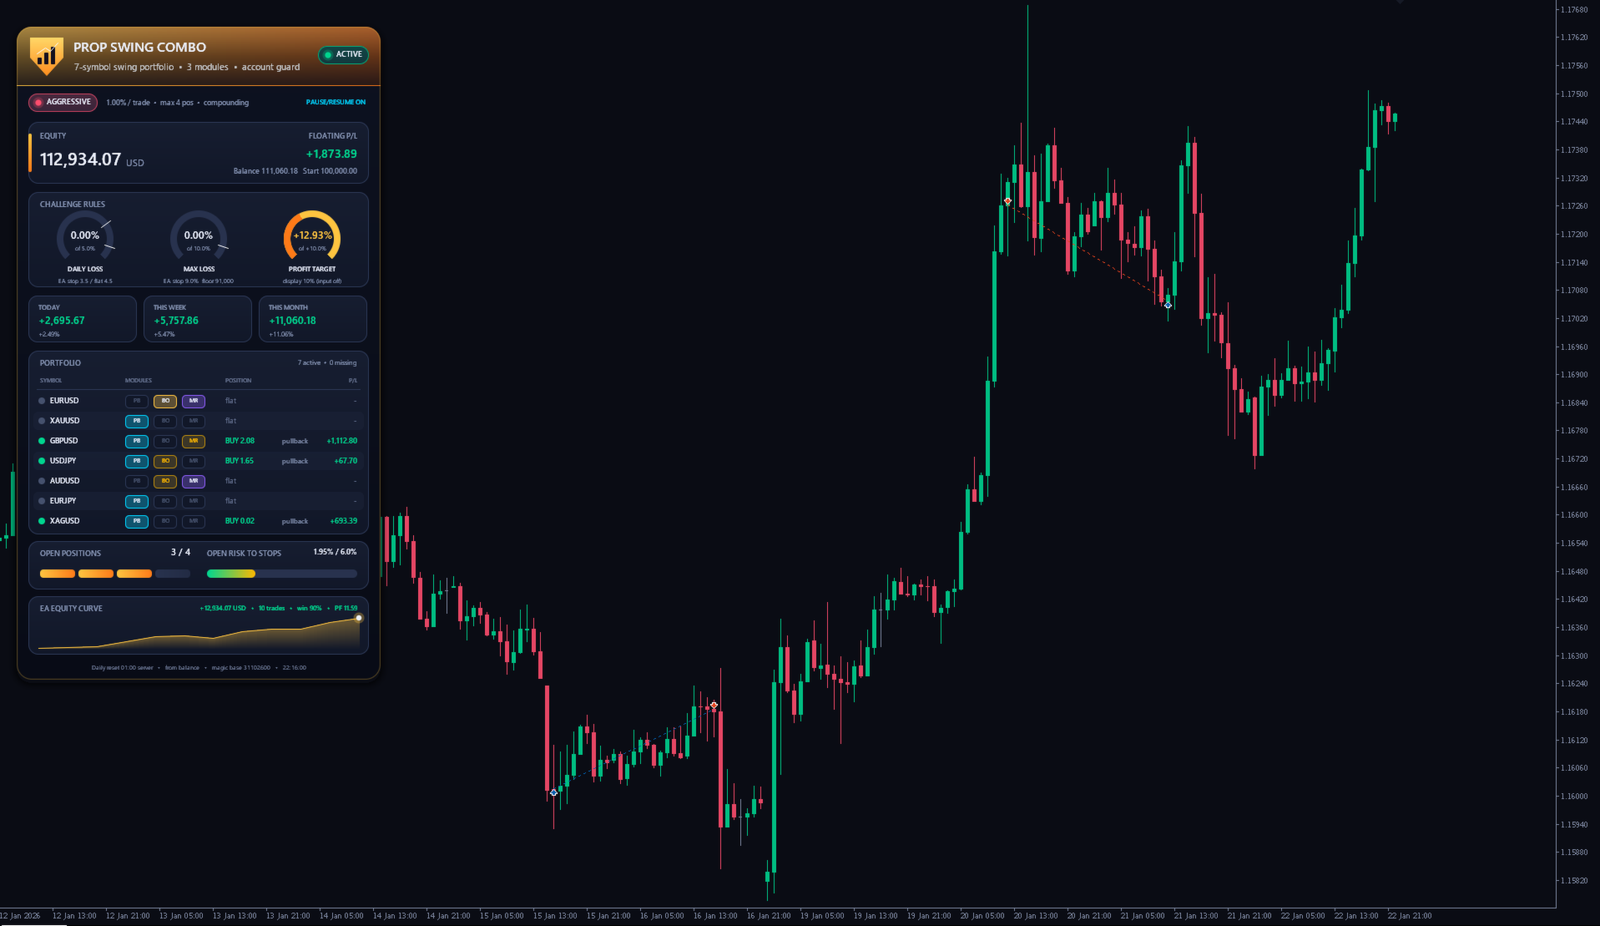
Prop Swing Combo は MetaTrader 5 用の自動売買エキスパートアドバイザー(EA)です。1 つのチャートから 7 銘柄のポートフォリオを取引します:EURUSD、GBPUSD、USDJPY、AUDUSD、EURJPY、XAUUSD、XAGUSD。日次損失制限と最大損失制限で口座の存続が決まる、プロップファーム型のチャレンジ口座と資金提供口座のために作られました。すべての取引にストップロスがあり、口座ガードが日次損失と総損失を常に確認します。また、損失制限ではなくリスクの安定性で評価される口座向けに、独立した Darwinex Zero モードも備えています。
最初にお読みください
Prop Swing Combo は、チャレンジの合格、資金提供口座や資金配分の獲得、利益を保証するものではありません。以下の数値はすべて過去データによるバックテストです。過去の結果は将来の結果を保証しません。本製品はどのプロップファームとも、Darwinex や Darwinex Zero とも提携しておらず、承認も受けておらず、関係もありません。ルールは会社ごとに異なり、変更されることもあります。EA の使用が認められているかを含め、ご自身の口座の最新ルールをご確認ください。
推奨条件
EA は 1 つのチャートだけに設定してください。ポートフォリオの全銘柄を EA 自身が取引するため、チャートの銘柄と時間足は関係ありません。ブローカーが 7 銘柄を提供している必要があります。接尾辞や接頭辞の付いた名前、XAUUSD や XAGUSD の代わりの GOLD や SILVER は自動で見つかり、入力 SymbolOverrides で名前を手動で割り当てることもできます。StartingBalance を口座サイズ(例:100000)に設定してください。口座ガードが動き続けるよう、仮想専用サーバー(VPS)をおすすめします。まずストラテジーテスターでデモ版を試し、次にデモ口座でお試しください。
取引ロジック
各銘柄は 3 つのモジュールのうち 1 つか 2 つを、銘柄ごとの設定で使います。トレンドの押し目:上位時間足のトレンドを 2 本の指数移動平均線で判断し、価格がより速い 2 本の移動平均線のゾーンまで戻って再び反転したときにエントリーします。トレンドのブレイクアウト:直近のバーのレンジを超えて終値が付いた後、トレンド方向にエントリーします。平均回帰:トレンドの強さ(ADX)が低く、価格がボリンジャーバンドの外で終わり、RSI が極端なとき、ミドルバンドに向けてエントリーし、そこで、または時間制限で決済します。シグナルは H1 以上の確定足からのみ取ります。1 銘柄で同時に持つポジションは 1 つまでです。
1 取引あたりのリスクとドローダウン時のリスク縮小
3 つのプリセットでは、1 取引あたりのリスクは現在の残高に対する割合です。そのため利益の後はロットが増え、損失の後は減ります。残高が最高値から 2% を超えて下がると、リスクを段階的に減らし、最高値から 6% 下で通常リスクの 40% まで下げ、残高が回復すると通常に戻します。Custom モードでは代わりに開始残高に基づく固定リスクを使うことができ、縮小の設定を変更またはオフにできます。
口座ルールガード(プロップモード)
日次損失は日次リセット時刻の残高から計算し、保有中のポジションを含みます。日次損失 3.5% で新規取引を止め、4.5% ですべての取引を決済し、次のリセット後に取引を再開します。有効証拠金が開始残高から 9%、または最高残高から 9% 下がると、すべての取引を決済して EA は停止します。各取引の前に、保有中の取引のリスクと合わせて、もう 1 つのストップロスがこれらの水準を超えないことを確認します。任意の利益目標に達すると、すべてを決済して取引を止めます。すべての水準は入力で変更できます。
一時停止と再開
一時停止と再開をオンにすると、EA は全銘柄の全モジュールをバックグラウンドで仮想取引し続けます。あるモジュールの直近 20 回の仮想取引の平均結果がリスクのマイナス 0.1 倍を下回ると、そのモジュールの実取引を一時停止し、仮想取引が回復すると再開します。テストでは、これにより Aggressive プリセットの有効証拠金が最初の数か月で開始残高にかなり近く保たれましたが、利益は少し減りました。そのため Auto は Aggressive でのみオンにします。
Darwinex Zero モード
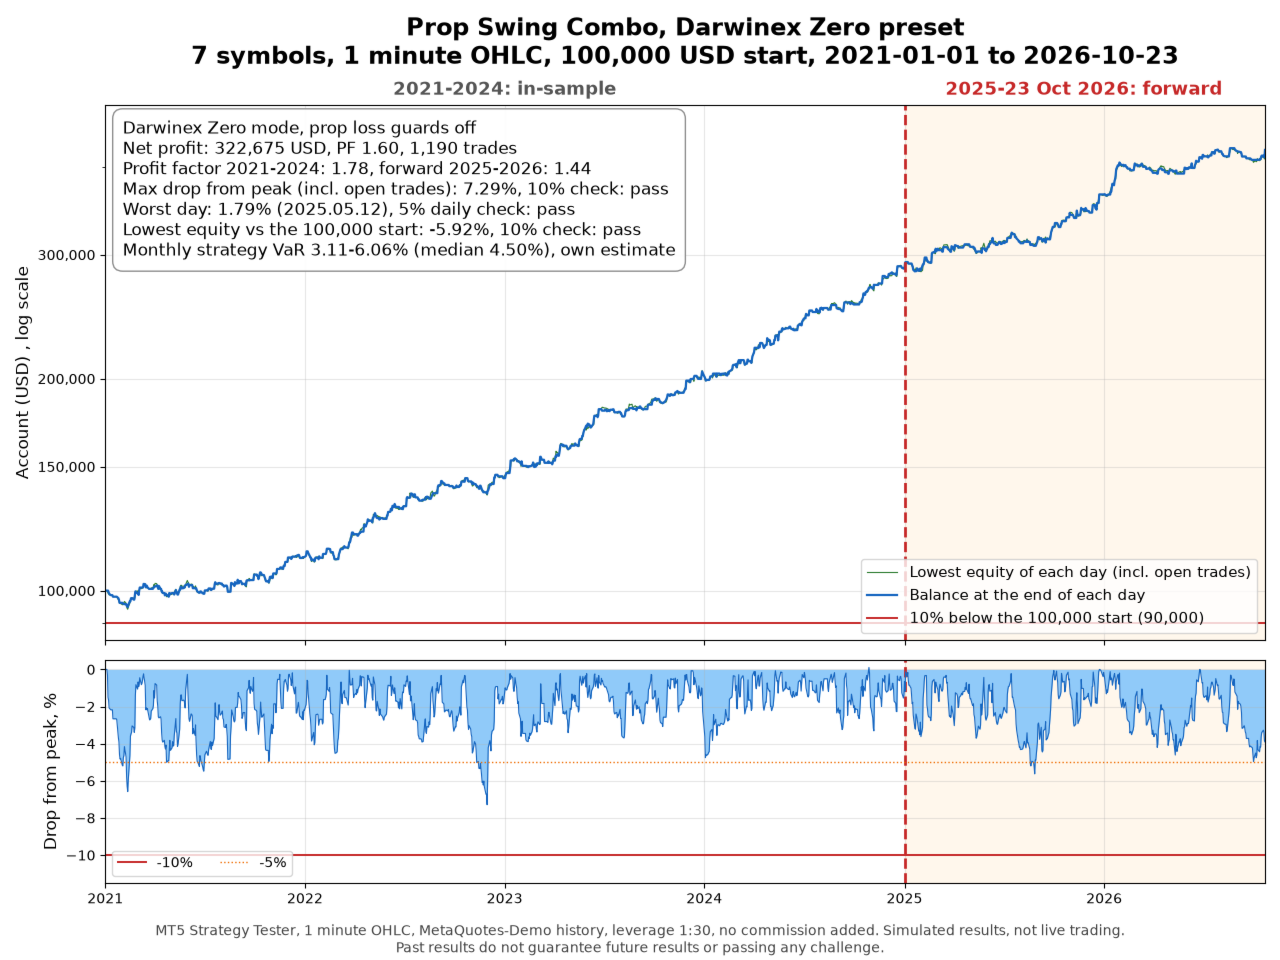
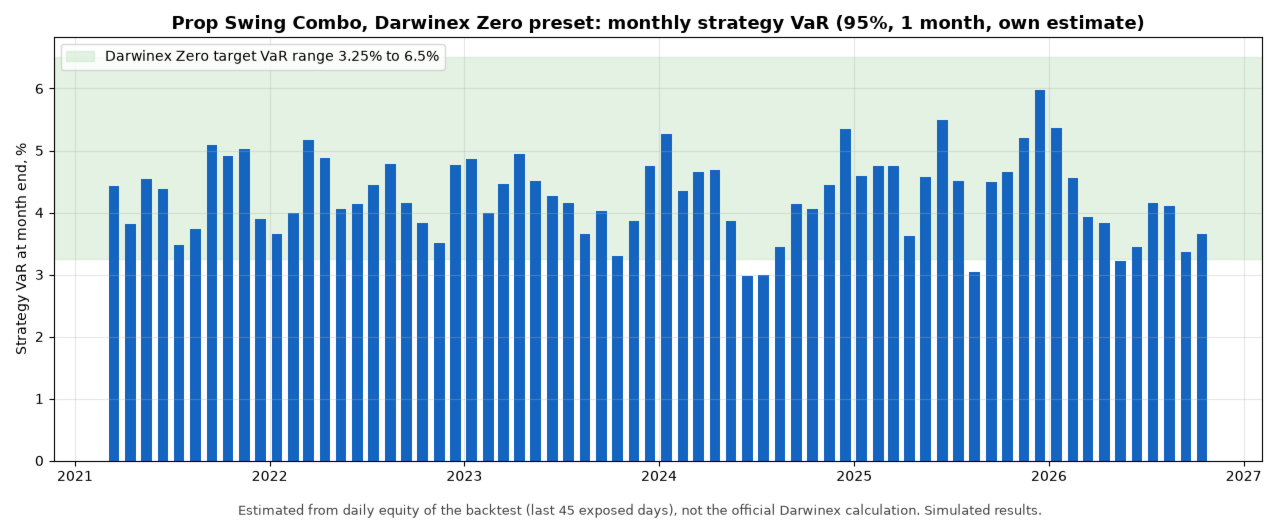
Darwinex Zero 口座では AccountMode を Darwinex Zero に設定してください。DARWIN は戦略のリスクがどれだけ安定しているかで評価され、Darwinex は DARWIN を独自のリスク目標に合わせて調整します。そのため、高いリターンより安定したリスクのほうが重要です。このモードでは、プロップ用の損失ガードは初期設定でオフです(DZUseDailyGuard で日次ガードを再びオンにできます)。1 取引あたりのリスクはドローダウン時の縮小なしで現在残高の固定割合です。任意の上限で各ポジションの日次ボラティリティ(D1 ATR)を残高に対する割合で制限します(プリセットは 2% に設定しており、非常に変動の大きい相場でのみ働きます。テストでは、より厳しい上限のほうが結果の安定性が低かったためです)。保有ポジション数とストップまでの合計リスクにも上限があり、安全停止は残高の最高値から設定した幅だけ下がるとすべてを決済します。Darwinex Zero のシンプルな銘柄名と、1:30 以下のレバレッジを使ってください。テストでは Darwinex Zero プリセット(1 取引 0.5% リスク、最大 6 ポジション、レバレッジ 1:30)の純利益は 322,675 USD、プロフィットファクターは 2021年から2024年 1.78、2025年から2026年 1.44、最大ドローダウン 7.29% でした。68 回の月末で推定した戦略の月次 VaR は 3.11% から 6.06%(中央値 4.50%)で、そのうち 67 回が 3.25% から 6.5% の範囲内でした。これはバックテストの日次有効証拠金から私が推定したもので、Darwinex の公式計算ではなく、将来の D-Score や資金配分について何も示しません。
Prop Swing Combo が使わないもの
マーチンゲール、グリッド、両建て、ナンピン、ティックスキャルピングは使いません。
バックテスト結果(シミュレーションであり、実取引ではありません)
テストデータ:MetaQuotes-Demo の履歴、2021年1月1日から2026年10月23日、初回入金 100,000 USD、レバレッジ 1:100(Darwinex Zero モードは 1:30)、"1 minute OHLC" モデル。プロップファームのサーバーの価格とは異なります。テスターでは手数料を加えていません。各プリセットに、通貨は 1 ロットあたり 5 USD、金属は片道 0.0007% の推定手数料を示しています。
設定の選び方:10 銘柄を 2021年から2024年のデータで遺伝的最適化により 1 つずつ最適化し、各候補は入力を少し動かしても安定していることを条件にしました。7 銘柄を残し、3 銘柄を外しました。2025年から2026年は最適化に使っていませんが、銘柄とリスク水準を選ぶときに見ているため、完全に独立したテストではありません。2021年から2024年だけで良く見えた追加の戦略バリエーションも試しましたが、2025年から2026年に優位性の大半を失ったため採用しませんでした。
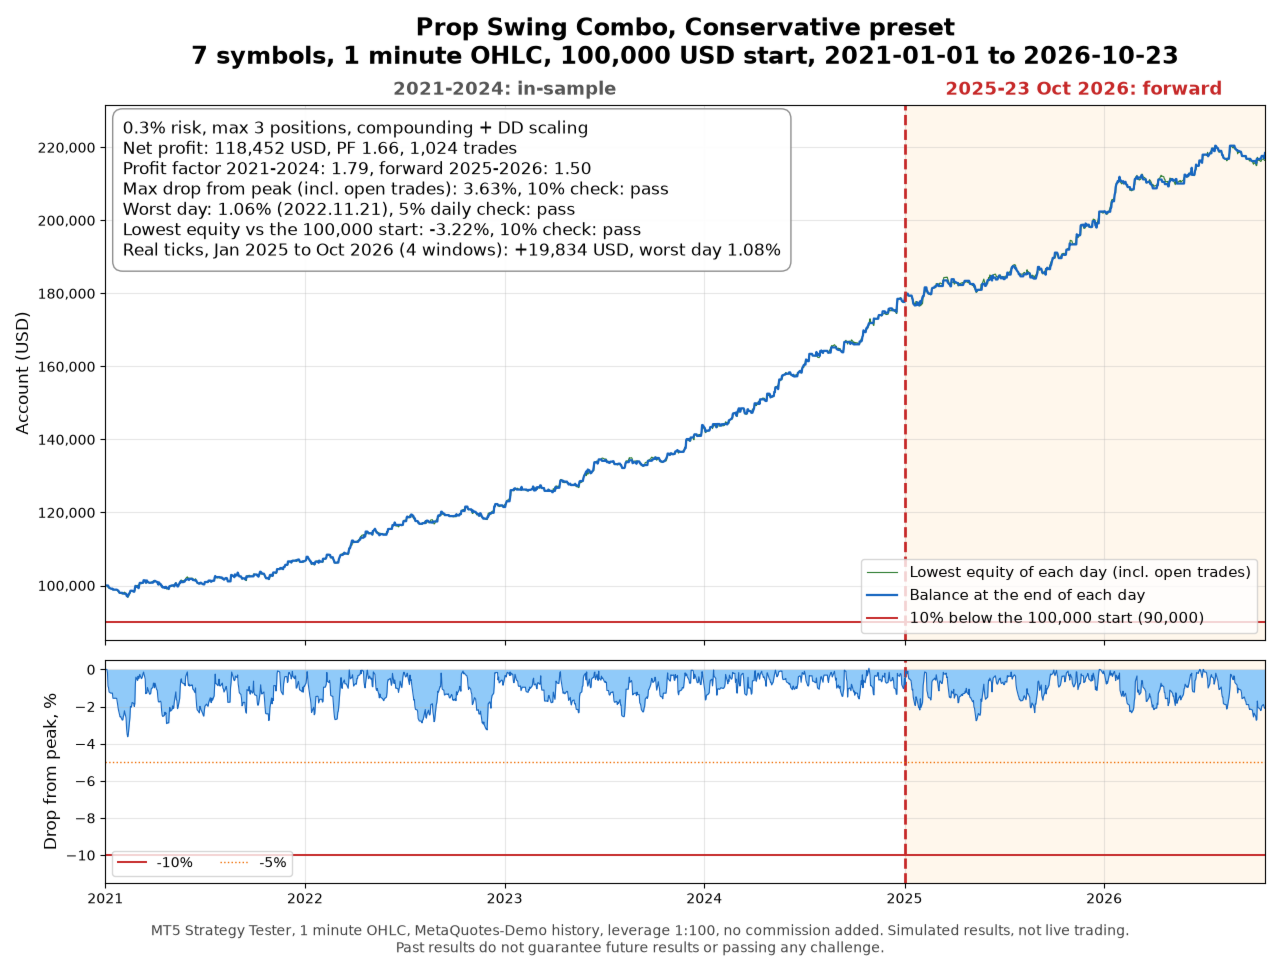
- Conservative、1 取引 0.3% リスク、最大 3 ポジション:純利益 118,452 USD、プロフィットファクター 2021年から2024年 1.79、2025年から2026年 1.50、最高値からの最大ドローダウン 3.63%、最悪の日 1.06%、最低有効証拠金は開始から 3.22% 下、取引数 1,024、推定手数料 3,868 USD。
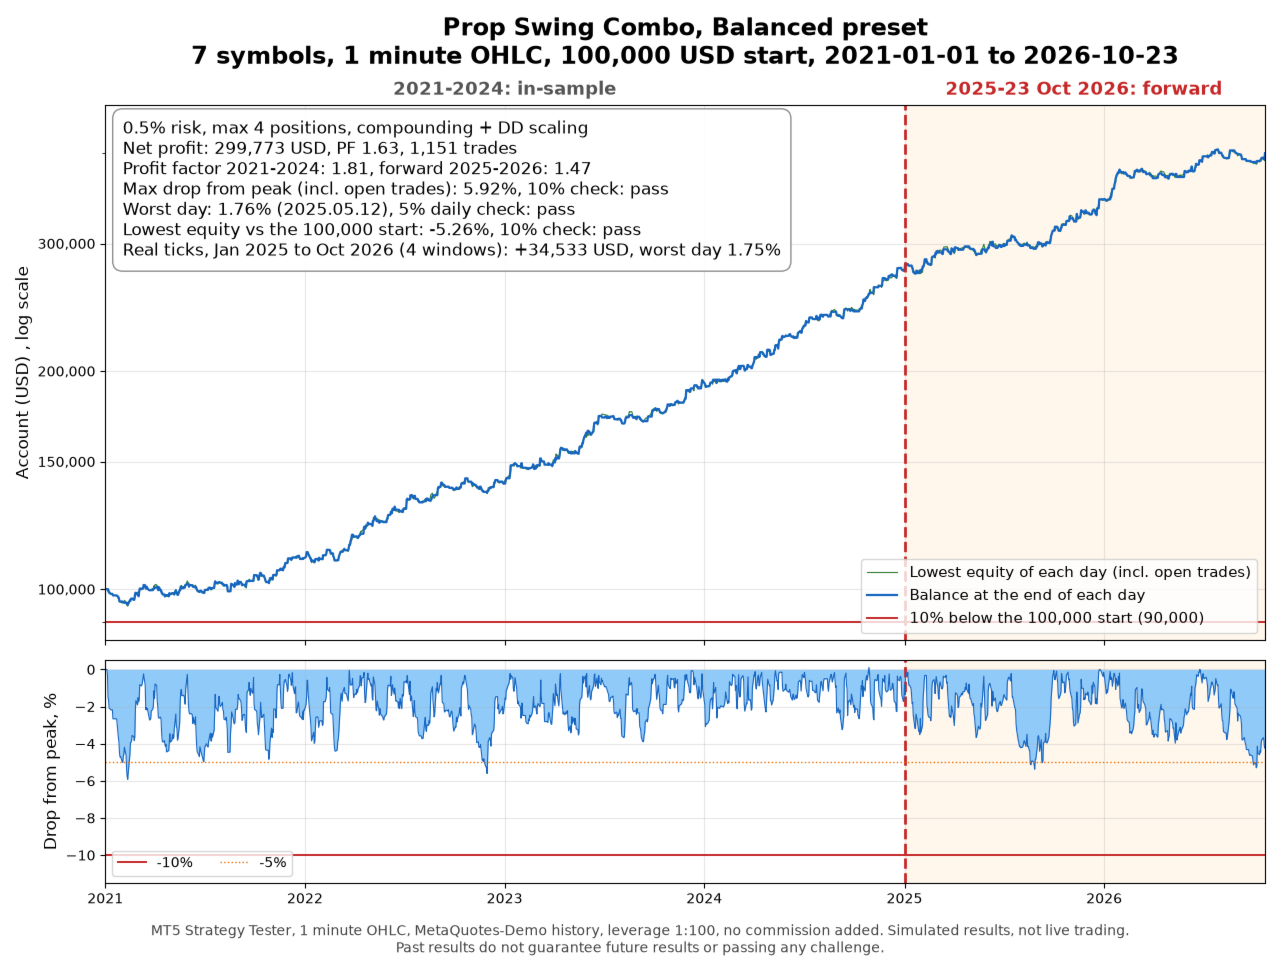
- Balanced、1 取引 0.5% リスク、最大 4 ポジション:純利益 299,773 USD、プロフィットファクター 2021年から2024年 1.81、2025年から2026年 1.47、最高値からの最大ドローダウン 5.92%、最悪の日 1.76%、最低有効証拠金は開始から 5.26% 下、取引数 1,151、推定手数料 10,093 USD。
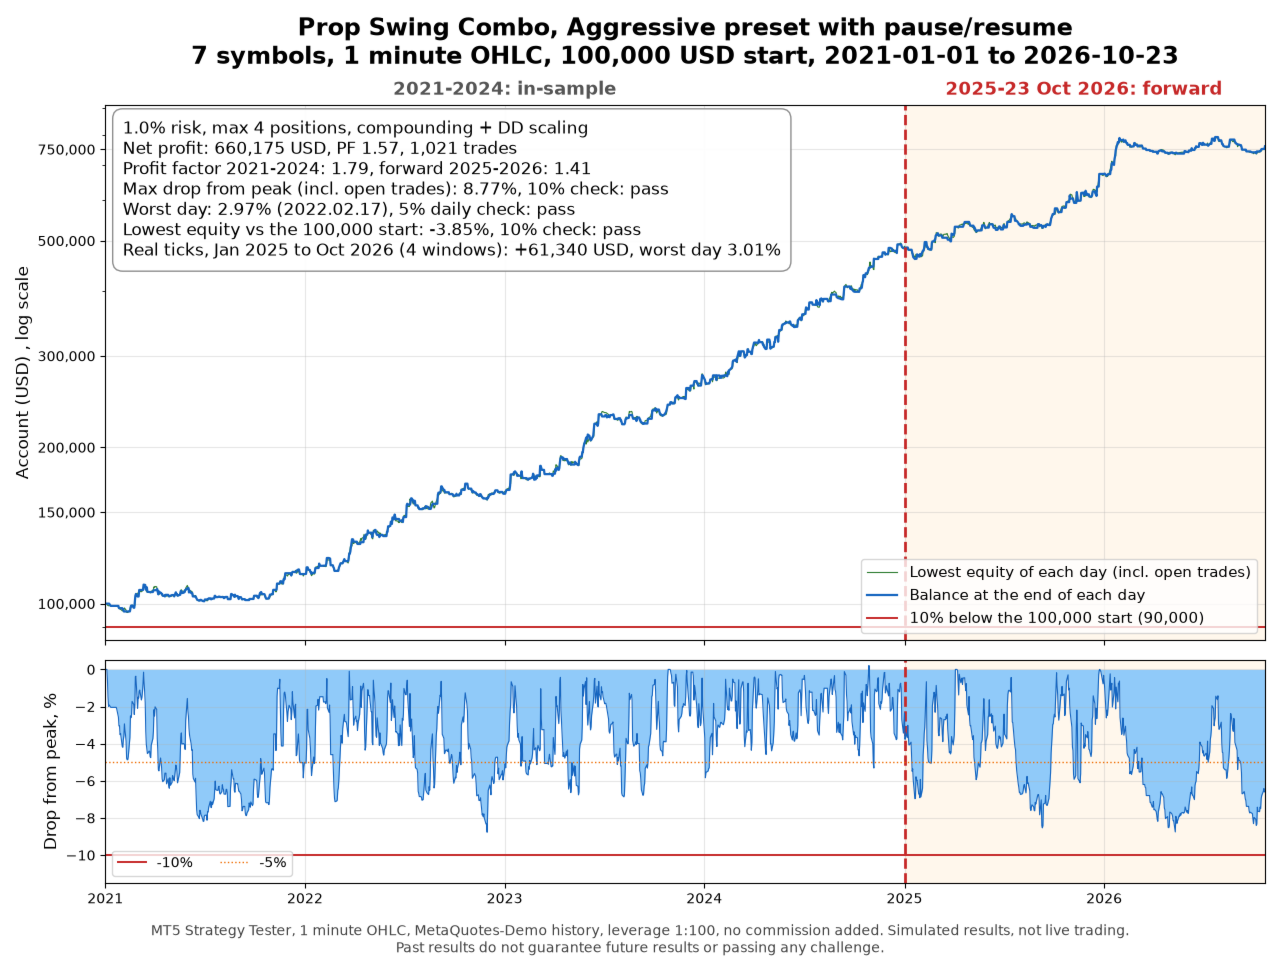
- Aggressive(一時停止と再開あり)、1 取引 1.0% リスク、最大 4 ポジション:純利益 660,175 USD、プロフィットファクター 2021年から2024年 1.79、2025年から2026年 1.41、最高値からの最大ドローダウン 8.77%、最悪の日 2.97%、最低有効証拠金は開始から 3.85% 下、取引数 1,021、推定手数料 23,653 USD。
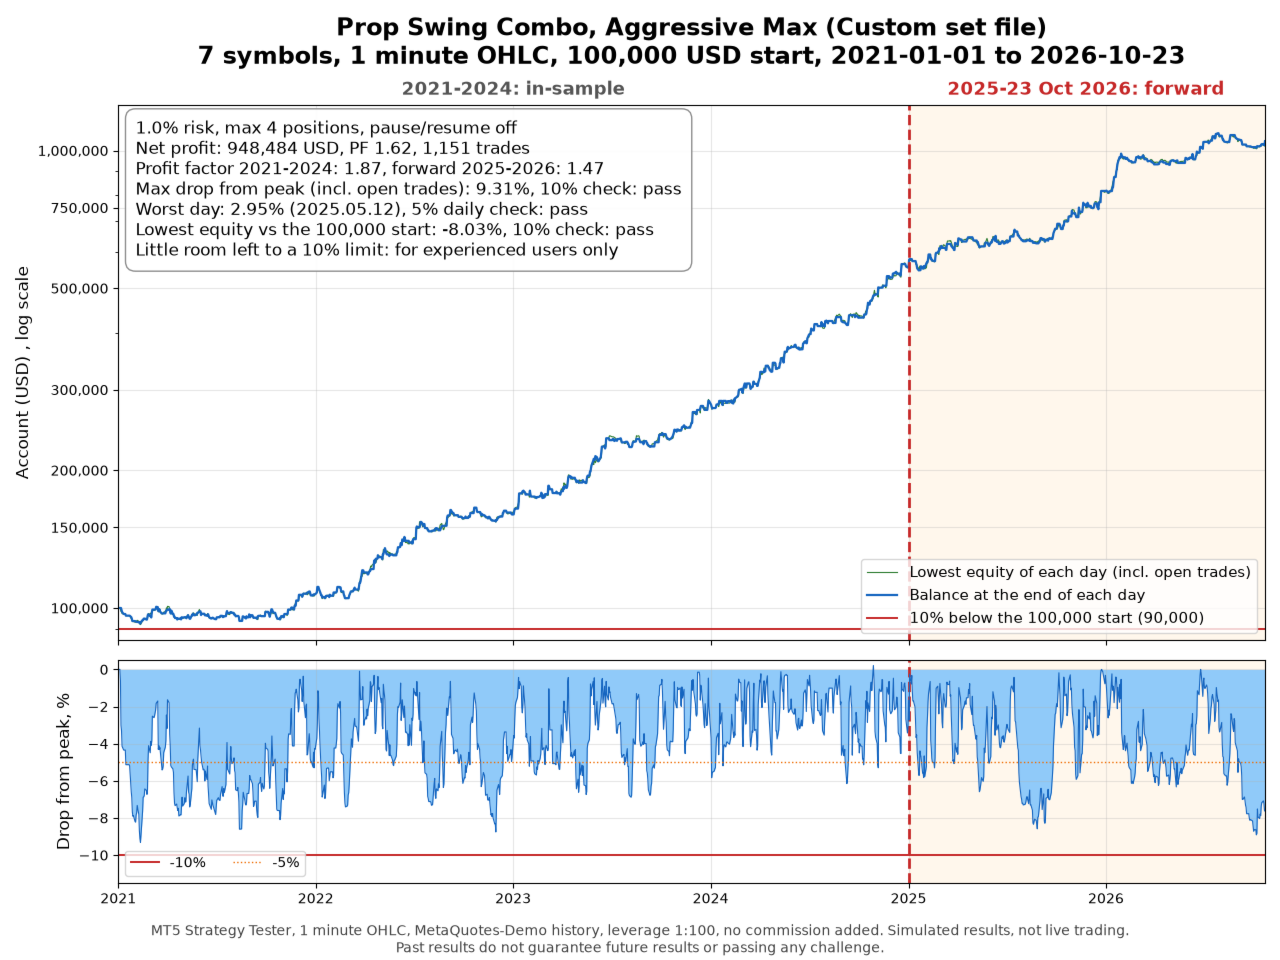
- Aggressive Max(Custom の set ファイル、一時停止と再開なし)、1 取引 1.0% リスク、最大 4 ポジション:純利益 948,484 USD、プロフィットファクター 2021年から2024年 1.87、2025年から2026年 1.47、最高値からの最大ドローダウン 9.31%、最悪の日 2.95%、最低有効証拠金は開始から 8.03% 下、取引数 1,151、推定手数料 32,374 USD。
Aggressive Max は、このテストで 10% の制限内に収まった中で最も高い利益ですが、2021年に有効証拠金が開始から 8.03% 下がっており、余裕はわずかです。リスクモードの 1 つではなく、経験のある方向けの set ファイルにすぎません。
暦年ごとの純利益(USD)、2021年から2026年(2026年は10月23日まで)。Conservative:+6,645、+14,837、+22,465、+33,698、+24,767、+15,601。Balanced:+10,368、+29,469、+54,195、+81,197、+70,040、+49,708。Aggressive:+14,019、+48,769、+112,579、+208,536、+188,474、+84,204。Aggressive Max:+7,090、+52,981、+123,714、+271,801、+260,451、+218,803。
この一覧のドローダウンは、保有中の取引を含む最高有効証拠金から測っています。口座ガードは決済済みの最高残高を使うため、9% をわずかに超えるドローダウンはガードが取引を止めたことを意味しません。
ロットが残高に合わせて増えるため、後半の年ほど利益が速く増えます。資金提供口座では通常、利益は口座に残さず出金されるため、実際の口座が 6 年間このように複利で増えることはありません。ドローダウンと最悪の日はプリセットのリスク水準として読み、最終利益は予測として読まないでください。
2 つ目の確認として、2025年1月1日から2026年10月23日を "実ティックに基づいたすべてのティック" で 4 つの期間に分けて再テストし、各期間を 100,000 USD から新たに開始しました。同じ期間で、Conservative は実ティックで 19,834 USD(1 minute OHLC では 18,352 USD)、Balanced は 34,533 USD(35,372 USD)、一時停止と再開ありの Aggressive は 61,340 USD(57,938 USD)で、最悪の日は 3.01%、有効証拠金が期間の開始から 5.18% を超えて下がることはありませんでした。3 つのプリセットのすべての期間が、日次 5%、最大 10% の損失ルール内に収まりました。
目標までの期間を見るため、毎月最初の取引日に新しい開始をシミュレーションしました。有効証拠金が開始から 10% 下がるか、1 日で開始の 5% を失うと失敗としました。+10% の目標に達するまでの中央値は 223 日(Conservative)、115 日(Balanced)、67 日(Aggressive)で、65 回の開始のうち失敗はありませんでした。Aggressive では 30 日以内に +10% に達したのが 9 回、60 日以内が 28 回で、多くの開始は 1 か月以上かかります。プリセットは短い期限のある速いチャレンジより、期限の短くないチャレンジに向いています。
スクリーンショットの資産曲線には "Prop Swing Combo, Conservative preset"、"Balanced preset"、"Aggressive preset with pause/resume"、"Aggressive Max (Custom set file)"、"Darwinex Zero preset" というタイトルがあり、それぞれに "7 symbols, 1 minute OHLC, 100,000 USD start, 2021-01-01 to 2026-10-23" と記載されています。破線は 2025年1月1日、赤い線は 10% の最大損失を示します。
これらのテストには明確な限界があります。データはプロップファームのサーバーのものではなく、お使いの口座のスプレッド、スワップ、手数料、スリッページによって結果は変わります。設定は最適化で選ばれたため、結果には偶然の要素が含まれます。同じ口座の他の取引はテストに含まれず、口座ガードはこの EA の取引だけを数えます。すでに損失が出ている進行中のチャレンジは、新しい口座より余裕が少なくなります。
テスト方法の詳細と set ファイルはブログ記事にあります:https://www.mql5.com/en/blogs/post/778903
入力パラメータ
入力名は EA に表示されるとおり英語で記載しています。
主な設定:AccountMode(Prop または Darwinex Zero)、StartingBalance(口座サイズ。0 は最初に設定したときの残高を使い、記憶します)、RiskMode(Conservative、Balanced、Aggressive、Custom)、PauseResume(Auto は Aggressive でのみオン、On、Off)、SymbolOverrides(手動の銘柄名、例:XAUUSD=GOLD.i;XAGUSD=SILVER)、ShowDashboard(チャート上の状態パネル)。
Custom リスクモード:CustomRiskPct(1 取引あたりのリスク、% で最大 3)、CustomMaxPositions(最大保有ポジション数)、CustomMaxPerSymbol、CustomRiskBase(開始残高または現在残高)、CustomDDScaleFrom、CustomDDScaleTo、CustomDDScaleMin(ドローダウン時のリスク縮小、0 でオフ)。
Darwinex Zero モード:DZVolPct(ポジションごとの日次ボラティリティ、残高に対する %)、DZMaxTradeRiskPct(1 取引あたりのストップでの損失)、DZMaxPositions、DZMaxOpenRiskPct(ストップまでの合計損失)、DZMaxDDPct(残高の最高値からの安全停止、0 でオフ)、DZUseDailyGuard。
口座ルールガード:DailyStopPct(この日次損失から新規取引なし)、DailyFlatPct(この日次損失ですべて決済)、DailyReference(リセット時の残高から、または残高と有効証拠金の高いほうから日次損失を計算)、DayResetHour(サーバー時間でのリセット時刻。ご利用の会社に合わせてください)、MaxTotalDDPct(この損失ですべて決済して停止)、MaxOpenRiskPct(全保有取引の最大合計リスク)、ProfitTargetPct(この利益ですべて決済して停止、0 でオフ)。
小口口座:AllowMinLot(リスク割合で計算したロットが最小ロットより小さいとき最小ロットで建てる)、MinLotMaxRiskPct(その取引のリスクがこの割合以下の場合のみ)。プリセットはテストと同じく AllowMinLot を false にしています。
詳細設定:PortfolioOverride(独自のポートフォリオ文字列。空欄で内蔵ポートフォリオ)、MagicBase(マジックナンバーの基数)、TradeComment(取引コメント)。
サポート
ご質問やご提案は、製品のコメント欄または MQL5 のプライベートメッセージでお寄せください。
リスクに関する注意
通貨と金属の証拠金取引には高いリスクがあります。ストップロスは 1 回の取引の損失を限定しますが、損失を防ぐことはできず、窓開けやスリッページで損失が想定より大きくなることがあります。口座ガードはターミナルが起動して接続している間だけ働きます。まずデモ口座から始めてください。