Prop Swing Combo
- Experts
-
Abdullah Uygar Tuna
 알고리즘 트레이딩, 퀀트 분석 및 실용적인 MetaTrader 5 도구 개발에 주력하는 IT 전문가입니다.
Strategy Ledger와 Strategy Ledger Pro의 개발자입니다. 두 제품은 복잡한 거래 내역을 명확한 성과 인사이트와 자산 곡선 분석으로 전환해 주는 인기 있는 읽기 전용 MT5 분석 대시보드입니다. - 버전: 1.20
- 업데이트됨: 1 11월 2026
- 활성화: 5
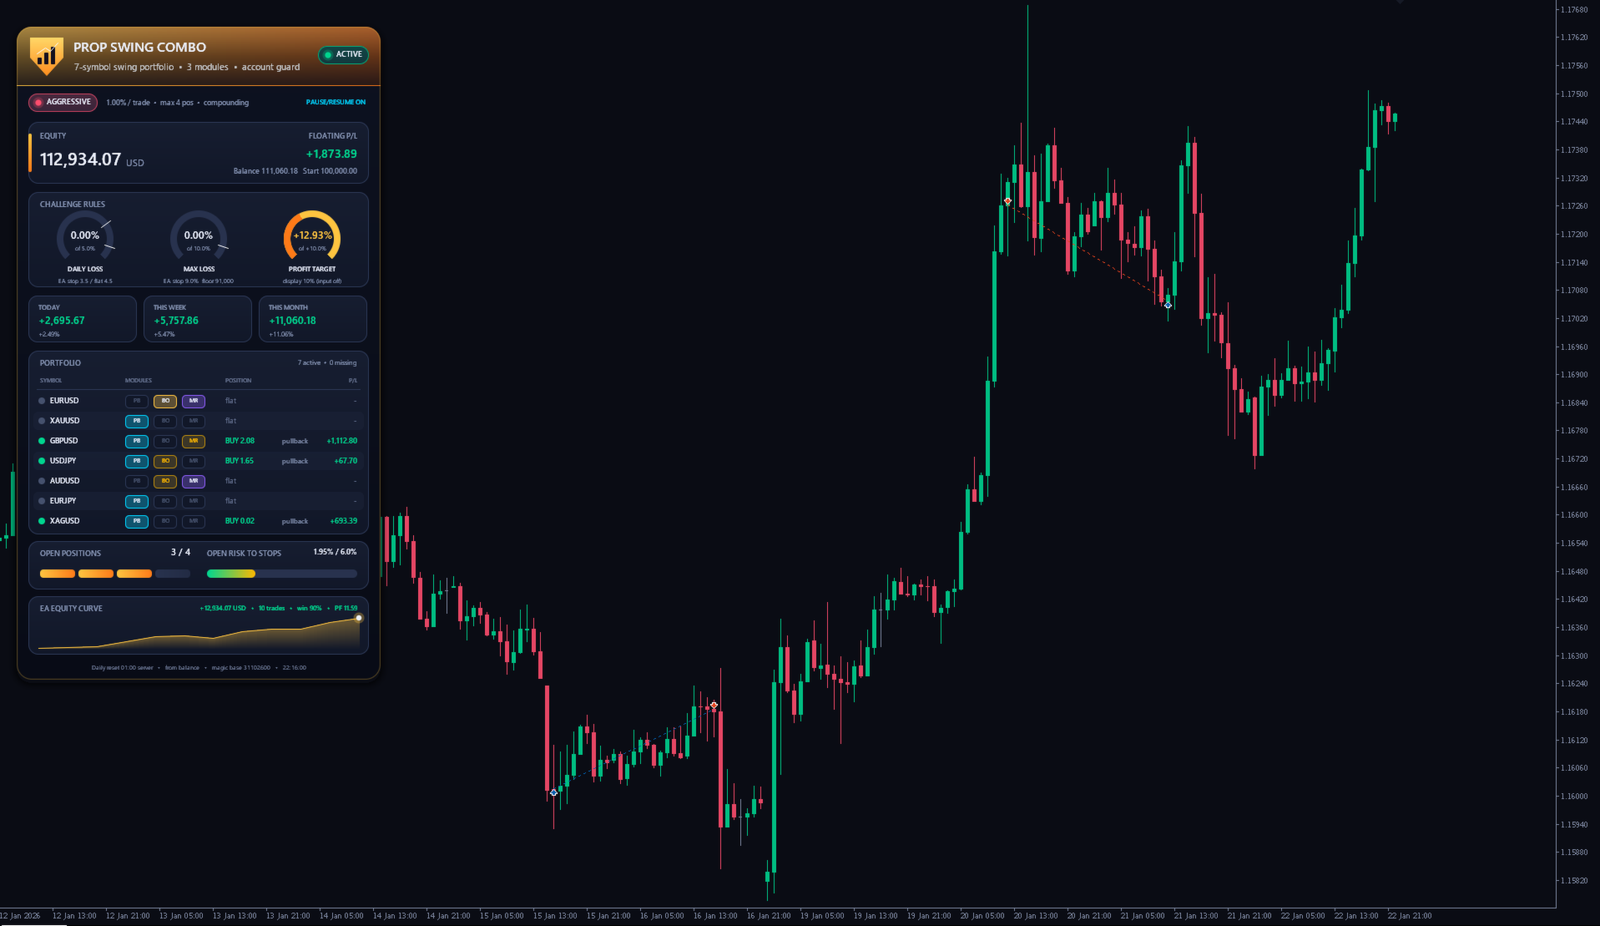
Prop Swing Combo는 MetaTrader 5용 자동매매 전문가 어드바이저(EA)입니다. 하나의 차트에서 7개 종목 포트폴리오를 거래합니다: EURUSD, GBPUSD, USDJPY, AUDUSD, EURJPY, XAUUSD, XAGUSD. 일일 손실 한도와 최대 손실 한도가 계좌의 존속을 결정하는 프랍 펌 방식의 챌린지 계좌와 펀딩 계좌를 위해 만들어졌습니다. 모든 거래에는 손절매가 있으며, 계좌 보호 기능이 일일 손실과 총 손실을 항상 확인합니다. 또한 손실 한도가 아니라 리스크의 안정성으로 평가되는 계좌를 위한 별도의 Darwinex Zero 모드도 있습니다.
먼저 읽어 주세요
Prop Swing Combo는 챌린지 통과, 펀딩 계좌나 자금 배분 획득, 수익을 보장하지 않습니다. 아래의 모든 수치는 과거 데이터에 대한 백테스트입니다. 과거 결과는 미래 결과를 보장하지 않습니다. 이 제품은 어떤 프랍 펌, Darwinex 또는 Darwinex Zero와도 제휴하거나 승인을 받거나 관련되어 있지 않습니다. 규칙은 회사마다 다르고 바뀔 수 있으므로, EA 사용 허용 여부를 포함해 본인 계좌의 현재 규칙을 확인해 주세요.
권장 조건
EA는 하나의 차트에만 적용하세요. EA가 포트폴리오의 모든 종목을 직접 거래하므로 차트의 종목과 시간 프레임은 상관없습니다. 브로커가 7개 종목을 제공해야 합니다. 접미사나 접두사가 붙은 이름, XAUUSD나 XAGUSD 대신 쓰는 GOLD나 SILVER는 자동으로 찾으며, 입력값 SymbolOverrides로 이름을 직접 지정할 수도 있습니다. StartingBalance를 계좌 규모(예: 100000)로 설정하세요. 계좌 보호가 계속 작동하도록 가상 사설 서버(VPS)를 권장합니다. 먼저 전략 테스터에서 데모 버전을 시험한 다음 데모 계좌에서 시험해 주세요.
거래 로직
각 종목은 세 모듈 중 하나 또는 두 개를 종목별 설정으로 사용합니다. 추세 되돌림: 상위 시간 프레임의 추세를 두 개의 지수이동평균으로 판단하고, 가격이 더 빠른 두 이동평균의 구간으로 되돌아왔다가 다시 방향을 바꿀 때 진입합니다. 추세 돌파: 최근 봉들의 범위를 넘어 종가가 형성된 뒤 추세 방향으로 진입합니다. 평균 회귀: 추세 강도(ADX)가 낮고 가격이 볼린저 밴드 밖에서 마감하며 RSI가 극단일 때 중심선 쪽으로 진입하고, 중심선에서 또는 시간 제한 후 청산합니다. 신호는 H1 이상 시간 프레임의 마감된 봉에서만 받습니다. 종목당 동시에 열린 포지션은 최대 1개입니다.
거래당 리스크와 손실 구간의 리스크 축소
세 가지 프리셋에서 거래당 리스크는 현재 잔고의 비율이므로, 수익 후에는 랏이 커지고 손실 후에는 작아집니다. 잔고가 최고치보다 2% 넘게 내려가면 리스크를 단계적으로 줄여 최고치 대비 6% 아래에서 정상 리스크의 40%까지 낮추고, 잔고가 회복되면 정상으로 되돌립니다. Custom 모드에서는 대신 시작 잔고 기준의 고정 리스크를 쓸 수 있고, 축소 설정을 바꾸거나 끌 수 있습니다.
계좌 규칙 보호 (프랍 모드)
일일 손실은 일일 초기화 시각의 잔고에서 계산하며 보유 중인 거래를 포함합니다. 일일 손실 3.5%에서 신규 거래를 열지 않고, 4.5%에서 모든 거래를 청산하며, 다음 초기화 후 거래를 재개합니다. 평가금이 시작 잔고보다 9%, 또는 최고 잔고보다 9% 낮아지면 모든 거래를 청산하고 EA가 멈춥니다. 각 거래 전에 이미 열린 거래의 리스크와 함께 손절매 하나가 더 이 수준을 넘을 수 없는지 확인합니다. 선택형 수익 목표에 도달하면 모두 청산하고 거래를 멈춥니다. 모든 수준은 입력값에서 바꿀 수 있습니다.
일시 정지와 재개
일시 정지와 재개를 켜면 EA는 모든 종목의 모든 모듈을 백그라운드에서 가상으로 계속 거래합니다. 한 모듈의 최근 가상 거래 20건의 평균 결과가 리스크의 마이너스 0.1배 아래로 떨어지면 그 모듈의 실제 거래를 일시 정지하고, 가상 거래가 회복되면 재개합니다. 테스트에서 이 기능은 Aggressive 프리셋의 평가금을 처음 몇 달 동안 시작 잔고에 훨씬 가깝게 유지했지만 수익은 조금 줄었습니다. 그래서 Auto는 Aggressive에서만 이 기능을 켭니다.
Darwinex Zero 모드
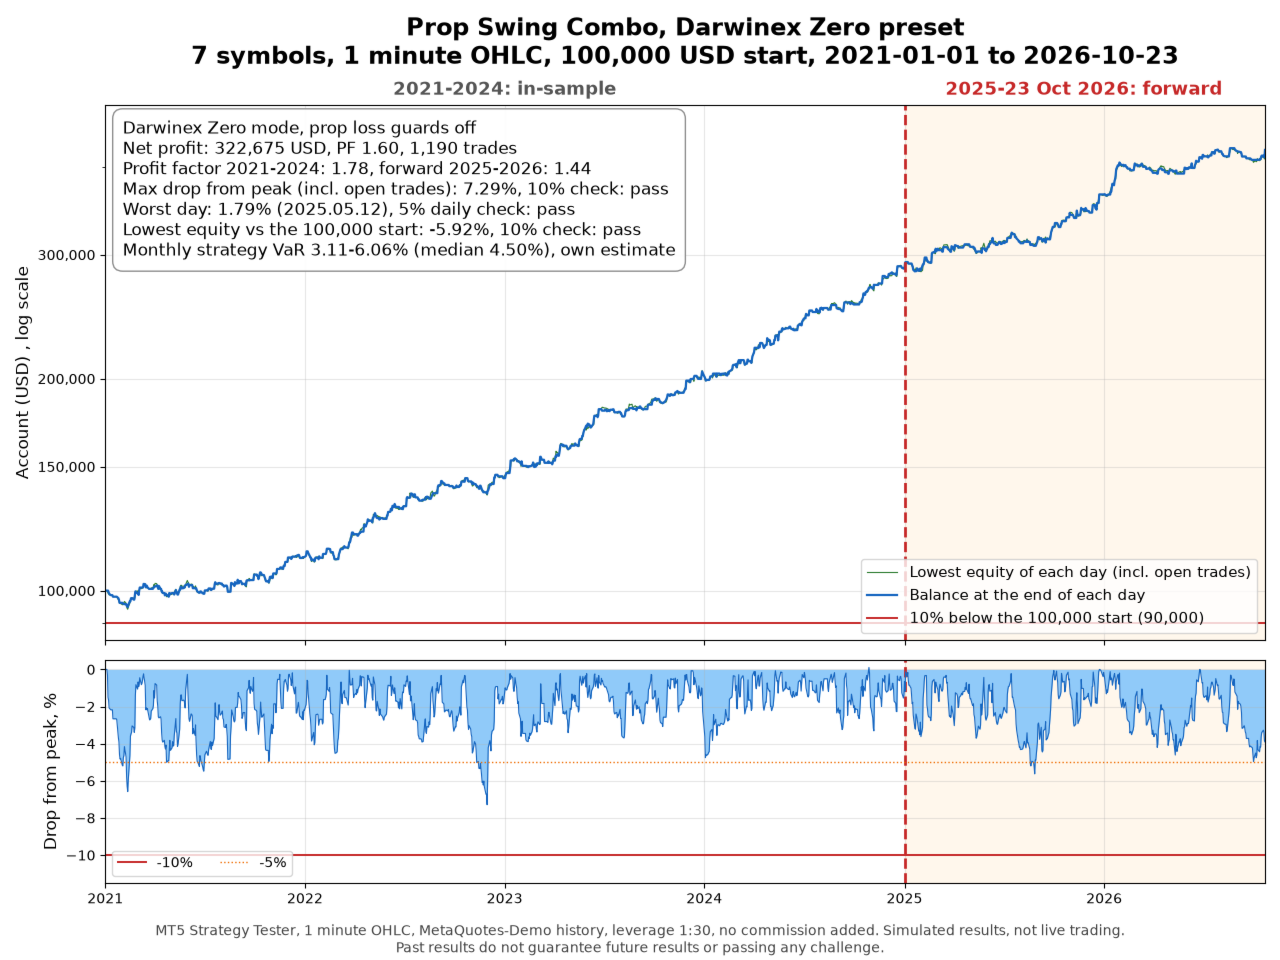
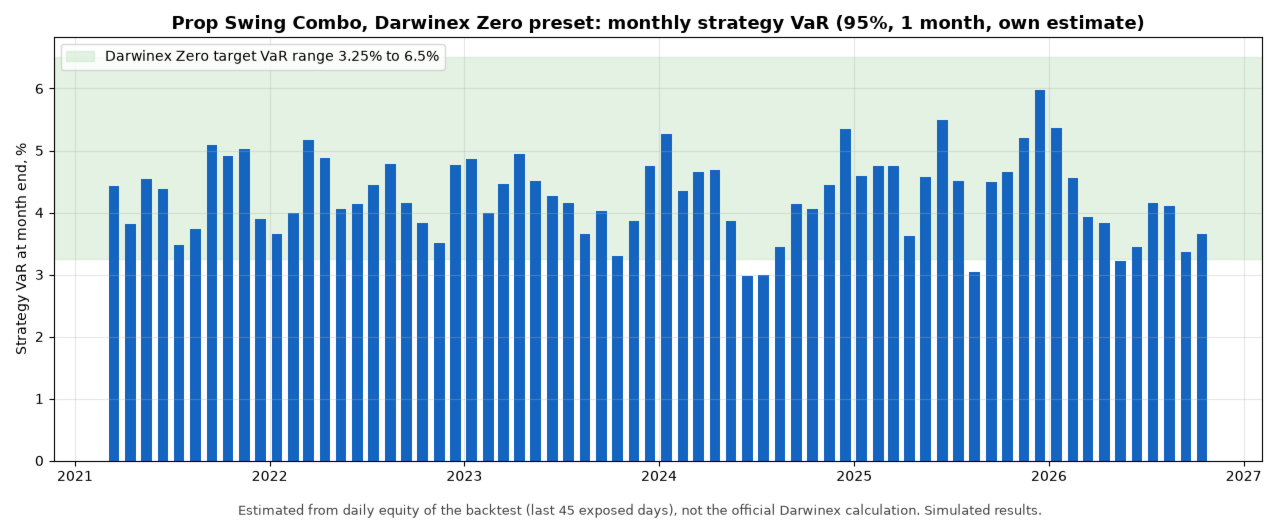
Darwinex Zero 계좌에서는 AccountMode를 Darwinex Zero로 설정하세요. DARWIN은 전략 리스크가 얼마나 안정적인지로 평가되며, Darwinex는 DARWIN을 자체 리스크 목표에 맞춰 조정합니다. 따라서 높은 수익보다 일정한 리스크가 더 중요합니다. 이 모드에서는 프랍용 손실 보호가 기본적으로 꺼져 있고(DZUseDailyGuard로 일일 보호를 다시 켤 수 있습니다), 거래당 리스크는 손실 구간 축소 없이 현재 잔고의 고정 비율입니다. 선택형 상한이 각 포지션의 일일 변동성(D1 ATR)을 잔고 대비 비율로 제한합니다(프리셋은 2%로 설정해 변동성이 매우 큰 시장에서만 작동합니다. 테스트에서 더 좁은 상한은 결과의 안정성이 낮았기 때문입니다). 열린 포지션 수와 손절까지의 총 리스크에도 상한이 있으며, 안전 정지는 잔고 최고치에서 설정한 만큼 하락하면 모두 청산합니다. Darwinex Zero의 기본 종목 이름과 1:30 이하의 레버리지를 사용하세요. 테스트에서 Darwinex Zero 프리셋(거래당 0.5% 리스크, 최대 6개 포지션, 레버리지 1:30)은 322,675 USD의 수익을 냈고, 수익 팩터는 2021~2024년 1.78, 2025~2026년 1.44, 최대 낙폭은 7.29%였습니다. 68개 월말 기준으로 추정한 전략의 월간 VaR은 3.11%에서 6.06%(중앙값 4.50%)였고, 그중 67개가 3.25%~6.5% 범위 안에 있었습니다. 이는 백테스트의 일일 평가금으로 제가 직접 추정한 값이며 Darwinex의 공식 계산이 아니고, 향후 D-Score나 자금 배분에 대해 아무것도 말해 주지 않습니다.
Prop Swing Combo가 사용하지 않는 것
마틴게일, 그리드, 헤징, 물타기, 틱 스캘핑을 사용하지 않습니다.
백테스트 결과 (시뮬레이션이며 실거래가 아닙니다)
테스트 데이터: MetaQuotes-Demo 히스토리, 2021년 1월 1일부터 2026년 10월 23일까지, 초기 입금 100,000 USD, 레버리지 1:100(Darwinex Zero 모드 1:30), "1 minute OHLC" 모델. 프랍 펌 서버의 가격은 다를 수 있습니다. 테스터에서는 수수료를 넣지 않았으며, 각 프리셋에 통화 1랏당 5 USD, 금속 편도 0.0007% 기준의 추정 수수료를 표시했습니다.
설정 선택 방법: 10개 종목을 2021~2024년 데이터로 유전 알고리즘 최적화기를 사용해 하나씩 최적화했고, 각 후보는 입력값을 조금 움직여도 안정적이어야 했습니다. 7개 종목을 남기고 3개를 제외했습니다. 2025~2026년은 최적화에 쓰지 않았지만 종목과 리스크 수준을 고를 때 참고했으므로 완전히 독립적인 테스트는 아닙니다. 2021~2024년에만 좋아 보인 추가 전략 변형도 시험했지만, 2025~2026년에 우위의 대부분을 잃어 채택하지 않았습니다.
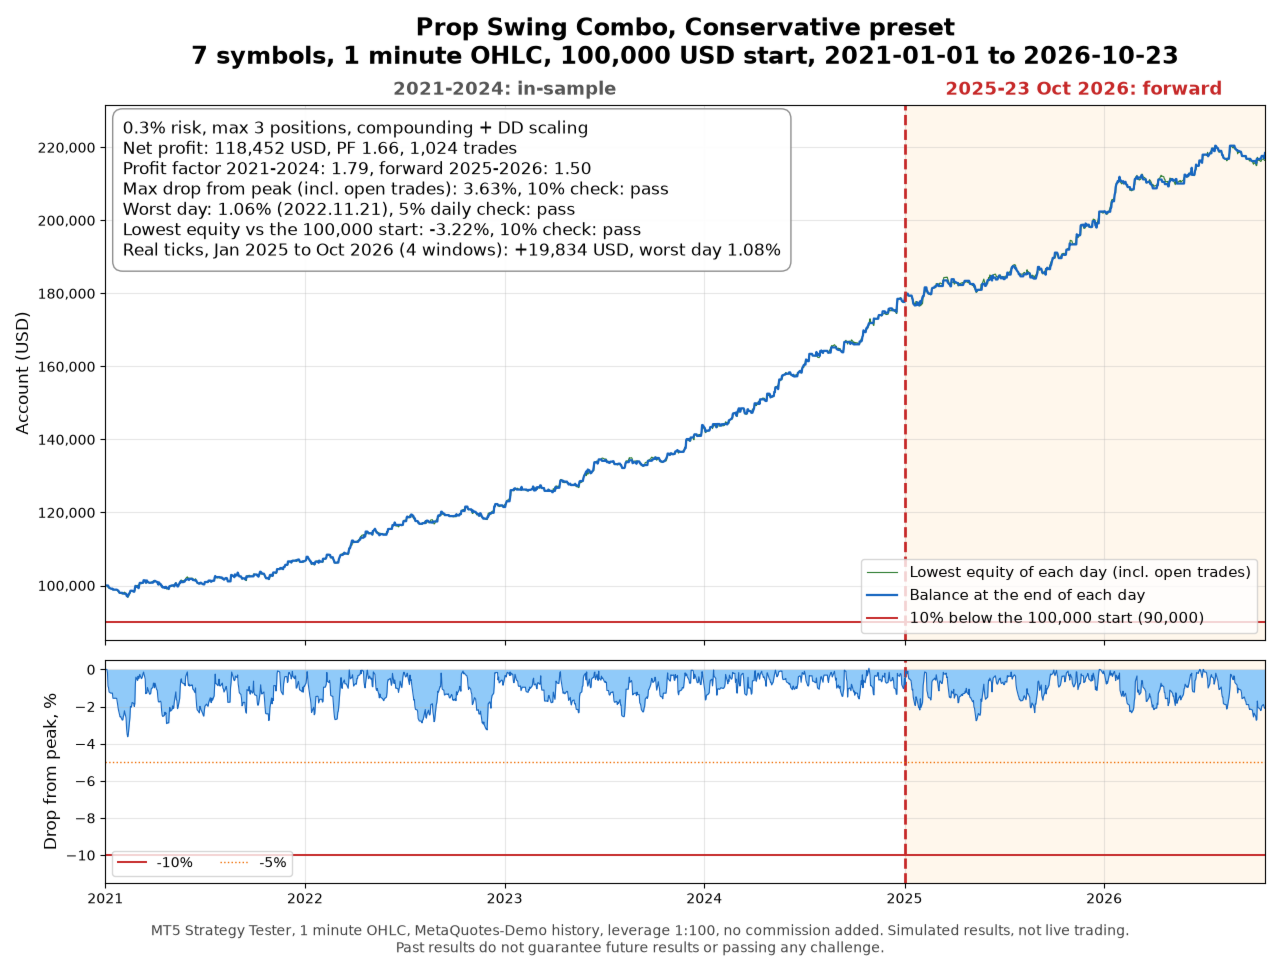
- Conservative, 거래당 0.3% 리스크, 최대 3개 포지션: 순수익 118,452 USD, 수익 팩터 2021~2024년 1.79, 2025~2026년 1.50, 최고치 대비 최대 낙폭 3.63%, 최악의 날 1.06%, 최저 평가금은 시작보다 3.22% 아래, 거래 1,024건, 추정 수수료 3,868 USD.
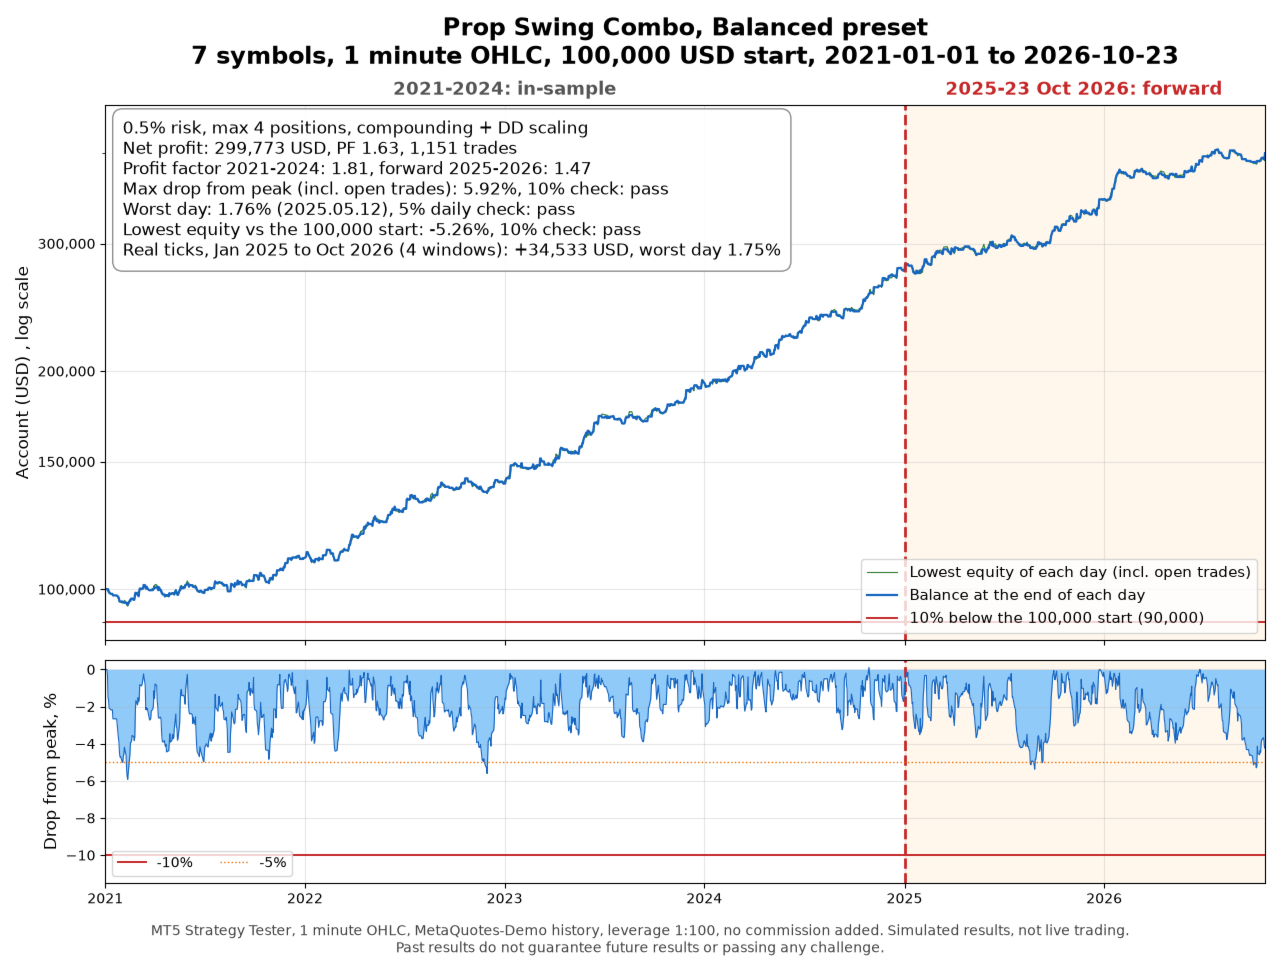
- Balanced, 거래당 0.5% 리스크, 최대 4개 포지션: 순수익 299,773 USD, 수익 팩터 2021~2024년 1.81, 2025~2026년 1.47, 최고치 대비 최대 낙폭 5.92%, 최악의 날 1.76%, 최저 평가금은 시작보다 5.26% 아래, 거래 1,151건, 추정 수수료 10,093 USD.
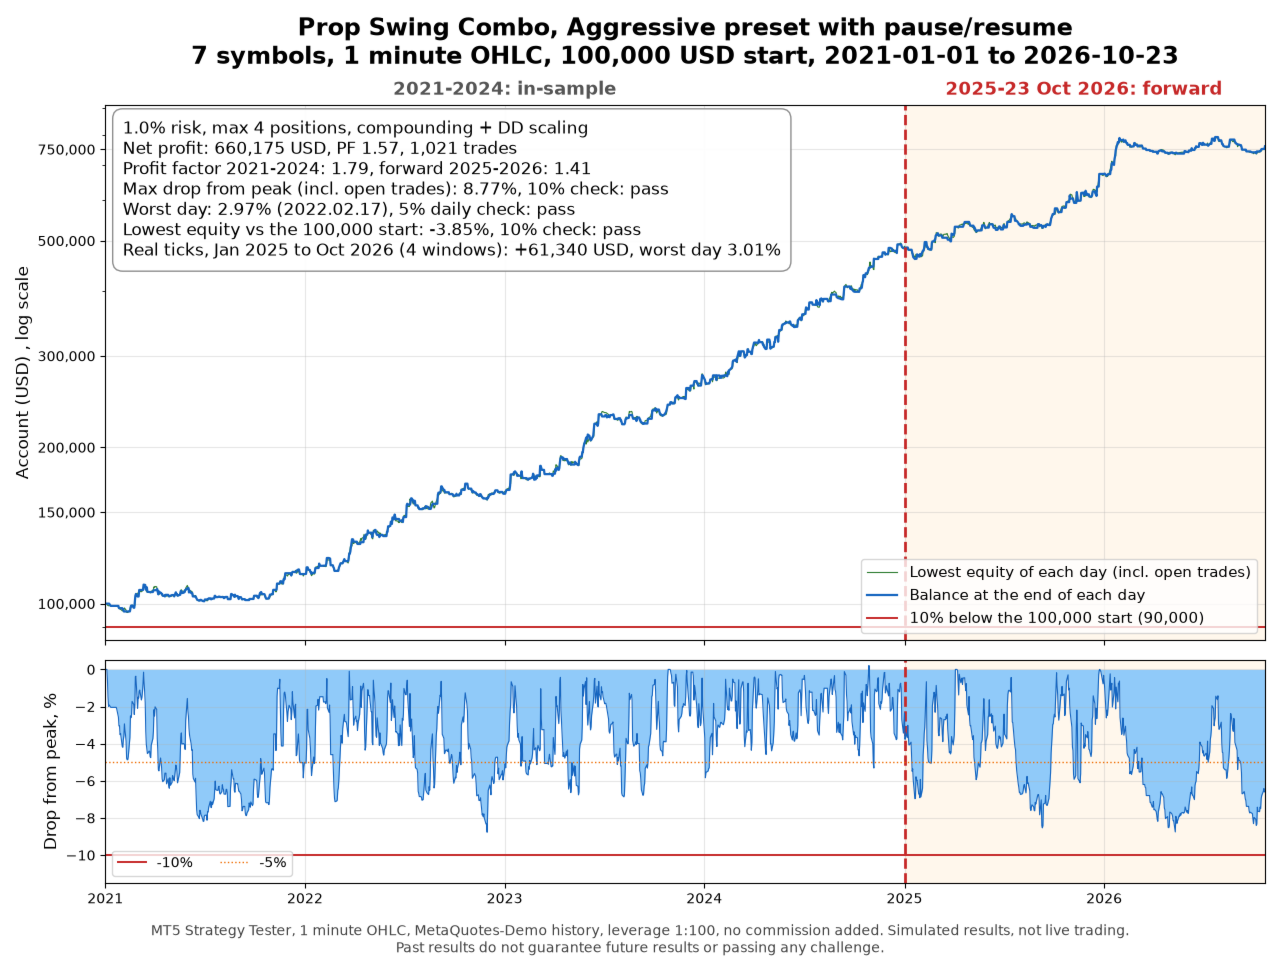
- Aggressive(일시 정지와 재개 사용), 거래당 1.0% 리스크, 최대 4개 포지션: 순수익 660,175 USD, 수익 팩터 2021~2024년 1.79, 2025~2026년 1.41, 최고치 대비 최대 낙폭 8.77%, 최악의 날 2.97%, 최저 평가금은 시작보다 3.85% 아래, 거래 1,021건, 추정 수수료 23,653 USD.
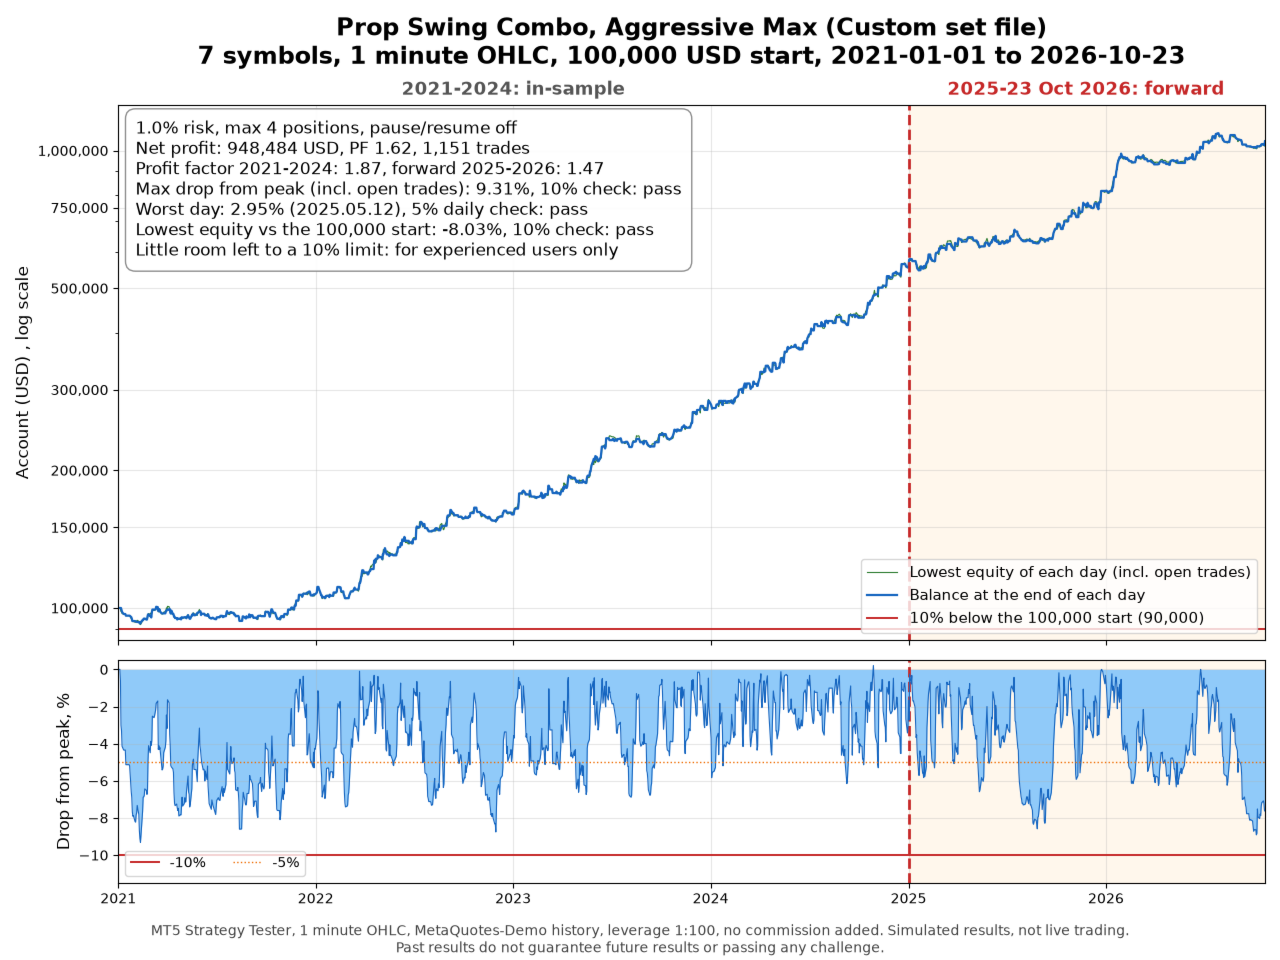
- Aggressive Max(Custom set 파일, 일시 정지와 재개 끔), 거래당 1.0% 리스크, 최대 4개 포지션: 순수익 948,484 USD, 수익 팩터 2021~2024년 1.87, 2025~2026년 1.47, 최고치 대비 최대 낙폭 9.31%, 최악의 날 2.95%, 최저 평가금은 시작보다 8.03% 아래, 거래 1,151건, 추정 수수료 32,374 USD.
Aggressive Max는 이 테스트에서 10% 한도 안에 머문 가장 높은 수익이지만, 2021년에 평가금이 시작보다 8.03% 낮았으므로 여유가 거의 없습니다. 리스크 모드 중 하나가 아니라 경험 있는 사용자를 위한 set 파일일 뿐입니다.
연도별 순수익(USD), 2021~2026년(2026년은 10월 23일까지). Conservative: +6,645, +14,837, +22,465, +33,698, +24,767, +15,601. Balanced: +10,368, +29,469, +54,195, +81,197, +70,040, +49,708. Aggressive: +14,019, +48,769, +112,579, +208,536, +188,474, +84,204. Aggressive Max: +7,090, +52,981, +123,714, +271,801, +260,451, +218,803.
이 목록의 낙폭은 열린 거래를 포함한 최고 평가금에서 측정합니다. 계좌 보호는 청산된 최고 잔고를 사용하므로, 9%를 약간 넘는 낙폭이 보호 기능이 거래를 멈췄다는 뜻은 아닙니다.
랏이 잔고를 따라가므로 후반 연도에 수익이 빠르게 커집니다. 펀딩 계좌는 보통 수익을 계좌에 남기지 않고 출금하므로, 실제 계좌가 6년 동안 이렇게 복리로 커지지는 않습니다. 낙폭과 최악의 날은 프리셋의 리스크 수준으로 보시고, 최종 수익을 예측으로 보지 마세요.
두 번째 확인으로 2025년 1월 1일부터 2026년 10월 23일까지를 "실제 틱 기반 모든 틱" 모드로 네 구간으로 나누어 다시 테스트했고, 각 구간은 100,000 USD에서 새로 시작했습니다. 같은 구간에서 Conservative는 실제 틱으로 19,834 USD(1 minute OHLC 18,352 USD), Balanced는 34,533 USD(35,372 USD), 일시 정지와 재개를 쓴 Aggressive는 61,340 USD(57,938 USD)를 기록했으며, 최악의 날은 3.01%, 평가금은 구간 시작보다 5.18% 넘게 내려간 적이 없습니다. 세 프리셋의 모든 구간이 일일 5%, 최대 10% 손실 규칙 안에 머물렀습니다.
목표까지 걸리는 시간을 보기 위해 매월 첫 거래일에 새로운 시작을 시뮬레이션했습니다. 평가금이 시작보다 10% 내려가거나 하루에 시작 금액의 5%를 잃으면 실패로 보았습니다. +10% 목표에 도달한 기간의 중앙값은 223일(Conservative), 115일(Balanced), 67일(Aggressive)이었고, 65번의 시작 중 실패는 없었습니다. Aggressive에서는 9번이 30일 안에, 28번이 60일 안에 +10%에 도달했으므로 대부분은 한 달 이상 걸립니다. 이 프리셋은 짧은 기한이 있는 빠른 챌린지보다 기한이 짧지 않은 챌린지에 더 적합합니다.
스크린샷의 자산 곡선 제목은 "Prop Swing Combo, Conservative preset", "Balanced preset", "Aggressive preset with pause/resume", "Aggressive Max (Custom set file)", "Darwinex Zero preset"이며, 각각 "7 symbols, 1 minute OHLC, 100,000 USD start, 2021-01-01 to 2026-10-23"이 표시되어 있습니다. 점선은 2025년 1월 1일, 빨간 선은 10% 최대 손실을 나타냅니다.
이 테스트에는 분명한 한계가 있습니다. 데이터는 프랍 펌 서버의 것이 아니며, 계좌의 스프레드, 스왑, 수수료, 슬리피지에 따라 결과가 달라집니다. 설정은 최적화기가 골랐으므로 결과에는 우연의 요소가 있습니다. 같은 계좌의 다른 거래는 테스트에 포함되지 않으며, 계좌 보호는 이 EA의 거래만 셉니다. 이미 손실 중인 진행 중 챌린지는 새 계좌보다 여유가 적습니다.
전체 테스트 방법과 set 파일은 제 블로그 글에 있습니다: https://www.mql5.com/en/blogs/post/778903
입력 매개변수
입력값 이름은 EA에 표시되는 그대로 영어로 적었습니다.
주요 설정: AccountMode(Prop 또는 Darwinex Zero), StartingBalance(계좌 규모, 0은 처음 적용할 때의 잔고를 사용하고 기억), RiskMode(Conservative, Balanced, Aggressive 또는 Custom), PauseResume(Auto는 Aggressive에서만 켬, On 또는 Off), SymbolOverrides(수동 종목 이름, 예: XAUUSD=GOLD.i;XAGUSD=SILVER), ShowDashboard(차트의 상태 패널).
Custom 리스크 모드: CustomRiskPct(거래당 리스크 %, 최대 3), CustomMaxPositions(최대 보유 포지션 수), CustomMaxPerSymbol, CustomRiskBase(시작 잔고 또는 현재 잔고), CustomDDScaleFrom, CustomDDScaleTo, CustomDDScaleMin(손실 구간 리스크 축소, 0은 끔).
Darwinex Zero 모드: DZVolPct(포지션당 일일 변동성, 잔고 대비 %), DZMaxTradeRiskPct(거래당 손절 시 손실), DZMaxPositions, DZMaxOpenRiskPct(손절까지의 총 손실), DZMaxDDPct(잔고 최고치 기준 안전 정지, 0은 끔), DZUseDailyGuard.
계좌 규칙 보호: DailyStopPct(이 일일 손실부터 신규 거래 없음), DailyFlatPct(이 일일 손실에서 모든 거래 청산), DailyReference(초기화 시 잔고, 또는 잔고와 평가금 중 큰 값에서 일일 손실 계산), DayResetHour(서버 시간 기준 초기화 시각, 회사에 맞추세요), MaxTotalDDPct(이 손실에서 모두 청산하고 정지), MaxOpenRiskPct(모든 열린 거래의 최대 총 리스크), ProfitTargetPct(이 수익에서 모두 청산하고 정지, 0은 끔).
소액 계좌: AllowMinLot(리스크 비율로 계산한 랏이 더 작을 때 최소 랏으로 진입), MinLotMaxRiskPct(그 거래의 리스크가 이 비율 이하일 때만). 프리셋은 테스트와 같이 AllowMinLot을 false로 설정합니다.
고급: PortfolioOverride(사용자 포트폴리오 문자열, 비우면 내장 포트폴리오), MagicBase(매직 넘버 기준값), TradeComment(거래 코멘트).
지원
질문과 제안은 제품 댓글이나 MQL5 개인 메시지로 보내 주세요.
리스크 안내
통화와 금속의 증거금 거래는 높은 리스크를 수반합니다. 손절매는 한 거래의 손실을 제한하지만 손실을 막을 수는 없으며, 갭이나 슬리피지로 손실이 계획보다 커질 수 있습니다. 계좌 보호는 터미널이 실행되고 연결되어 있는 동안에만 작동합니다. 데모 계좌로 시작하세요.