 MetaTrader 5
 Советники
 Индикаторы
 Скрипты
 Библиотеки
 Хранилище
Смотри, как бесплатно скачать роботов
Ищи нас в Twitter!
Ставь лайки и следи за новостями
Ставь лайки и следи за новостями
Интересный скрипт?
Поставь на него ссылку - пусть другие тоже оценят
Поставь на него ссылку - пусть другие тоже оценят
Понравился скрипт?
Оцени его работу в терминале MetaTrader 5
Оцени его работу в терминале MetaTrader 5

Класс для построения ER с использованием кольцевого буфера - индикатор для MetaTrader 5
Konstantin Gruzdev

Инженер-исследователь. Программирую с 1982г. С 2001г. пишу программы для компаний, работающих на фондовом и валютном рынках. С MetaTrader работаю с 2006г. C 2010 активный участник MQL5.Community.
Мой основной творческий вклад в MQL5-кодинг и сообщество:
Мой основной творческий вклад в MQL5-кодинг и сообщество:
- Просмотров:
- 2721
- Рейтинг:
- Опубликован:
- Обновлен:
-
 Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация ВходВы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь -
 Нужен робот или индикатор на основе этого кода? Закажите его на бирже фрилансеров
Перейти на биржу
Описание
Класс CEROnRingBuffer предназначен для расчета технического индикатора Коэффициент Эффективности (Efficiency Ratio, ER), который применяется в расчетах Адаптивной Скользящей Средней (Adaptive Moving Average, AMA), с использованием алгоритма кольцевого буфера.
Декларация
class CEROnRingBuffer : public CArrayRing
Заголовок
#include <IncOnRingBuffer\CEROnRingBuffer.mqh>Файл класса CEROnRingBuffer.mqh нужно поместить в папку IncOnRingBuffer, которую необходимо создать в MQL5\Include\. К описанию прикреплены два файла с примерами, которые используют класс из этой папки. Файл с классом кольцевого буфера тоже должен быть в этой папке.
Методы класса
//--- метод инициализации:
bool Init(                                  // возвращает false при ошибке, при успехе - true
   int            period        = 34,       // период расчета ER
   int            size_buffer   = 256,      // размер кольцевого буфера, количество хранимых данных
   bool           as_series     = false     // true, если таймсерия, false - обычная индексация входных данных
   );
//--- метод расчета на основе таймсерии или индикаторного буфера:
int MainOnArray(                  // возвращает количество обработанных элементов
   const int     rates_total,     // размер массива array[]
   const int     prev_calculated, // обработано элементов на предыдущем вызове
   const double &array[]          // массив входных значений
   );
//--- метод расчета на основе отдельных последовательных элементов массива
double MainOnValue(              // возвращает значение ER для заданного элемента
   const int    rates_total,     // размер массива
   const int    prev_calculated, // обработано элементов массива
   const int    begin,           // откуда начинаются значимые данные массива
   const double value,           // значение элемента массива
   const int    index            // индекс элемента
   );
//--- методы доступа к дынным:
int    BarsRequired();   // Возвращает необходимое количество баров для построения индикатора
string Name()            // Возвращает имя индикатора
int    Period()          // Возвращает период расчета ER
int    Size();           // Возвращает размер кольцевого буфера
Получать рассчитанные данные индикатора из кольцевого буфера можно как из обычного массива. Например:
//--- класс с методами расчета индикатора ER:
#include <IncOnRingBuffer\CEROnRingBuffer.mqh>
CEROnRingBuffer er;

...

//+------------------------------------------------------------------+
//| Custom indicator iteration function                              |
//+------------------------------------------------------------------+
int OnCalculate(const int    rates_total,
                const int    prev_calculated,
                const int    begin,
                const double &price[])
  {
//--- расчет индикатора на основе ценовой таймсерии:
   er.MainOnArray(rates_total,prev_calculated,price);

...

//--- используем данные из кольцевого буфера "er",
//    например, скопируем данные в индикаторные буфера:
   for(int i=start;i<rates_total;i++)
     {
      ER_Buffer[i]   = er[rates_total-1-i];          // линия индикатора
     }
//--- return value of prev_calculated for next call:
   return(rates_total);
  }
Обратите внимание, что индексация в кольцевом буфере как в таймсерии.
Примеры
- Файл Test_ER_OnArrayRB.mq5 - рассчитывает индикатор на основе ценовой таймсерии. Демонстрируется применение метода MainOnArray()
- Файл Test_ER_OnValueRB.mq5 демонстрирует использование метода MainOnValue(). Сначала рассчитывается и строится индикатор ER. Затем на основе кольцевого буфера этого индикатора строится еще один ER.
Результат работы Test_ER_OnArrayRB.mq5 с размером кольцевого буфера в 256 элементов При написании кода использовались наработки MetaQuotes Software Corp., Integer и GODZILLA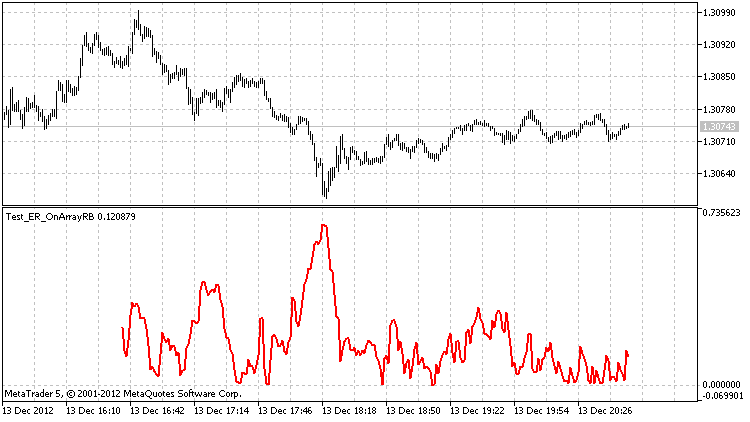
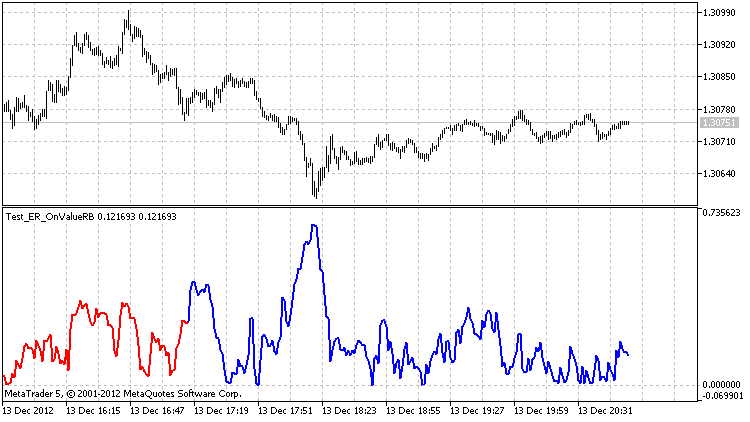
Результат работы Test_ER_OnValueRB.mq5 с размером кольцевого буфера в 256 элементов
MultiTrend_Signal_KVN
Индикатор известного трейдера Корякина
PriceVSwma
Вариация на тему нетривиальной, линейной комбинации из стохастических осцилляторов
WcciPatterns
Индикатор Woodies CCI Paterns
RD-TrendTrigger
Осциллятор с использованием T3 усреднения из журнала Technical Analysis of Stocks and Commodities (Dec. 2004).