Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Выборочные методы MCMC: Алгоритм выборки по уровням (Slice sampling)
В этой статье исследуется метод выборки по уровням (slice sampling) — адаптивный алгоритм MCMC, который самостоятельно регулирует параметры сэмплирования. Его эффективность продемонстрирована на моделях байесовской линейной и логистической регрессии, а результаты сравниваются с классическими частотными методами.


Неопределенность как модель (Часть 3): Математическая статистика — как извлекать знания из данных
В данной части цикла разбираются механизмы Закона больших чисел (ЗБЧ) и Центральной предельной теоремы (ЦПТ) как теоретической основы для понимания рыночных закономерностей. Описывается инструментарий описательной статистики и методы нахождения точечных и интервальных оценок параметров распределений. Особое внимание уделено методологии проверки статистических гипотез, позволяющей объективно отделять истинные рыночные аномалии от случайного шума. Каждое теоретическое построение сопровождено практическим примером в приложении, что позволяет закрепить материал на конкретных данных.


Архитектура машинного обучения для MetaTrader 5 (Часть 10): Определение размера позиции в финансовом машинном обучении
Фиксированные доли и сырые вероятности неверно распределяют риск при перекрывающихся метках и провоцируют чрезмерную торговлю. В статье представлены четыре метода определения размера позиции, совместимые с AFML: вероятностный (z-score → CDF, усреднение активных сигналов, дискретизация), на основе прогнозной цены (sigmoid/power с калибровкой w и лимитной ценой), бюджетно-ограниченный (только направление) и резервный (mixture-CDF через EF3M). На выходе получается знаковый, ограниченный ряд позиций с описанными условиями применения.


Встраивание торговой дисциплины в код (Часть 5): Контроль соблюдения риск-ограничений на уровне счёта в MQL5
Мы представляем модуль контроля рисков на MQL5, который обеспечивает последовательное соблюдение правил риска на уровне счета. Он непрерывно сканирует позиции из любых источников, проверяет уровни стоп-лосса и тейк-профита, риск-экспозицию на основе эквити и целевое соотношение R:R, а также автоматически корректирует отклонения, устанавливая уровни или корректируя объем. В результате получается единый риск-профиль для ручных и автоматизированных сделок, с поддержкой визуальной обратной связи на графике и режимного управления.


Нейронные сети на практике: Практика ведет к совершенству
В сегодняшней статье мы рассмотрим, как простое изменение кода, позволяющее сделать нейрон немного более специализированным, может значительно ускорить этап обучения. Ведь, как только нейрон или нейронная сеть (как мы увидим позже) будет обучена, работа, которую она выполняет, станет намного быстрее. Мы также расскажем о проблеме, которая существует, но о которой мало кто говорит.

Искусство ведения логов (Часть 6): Сохранение логов в базу данных
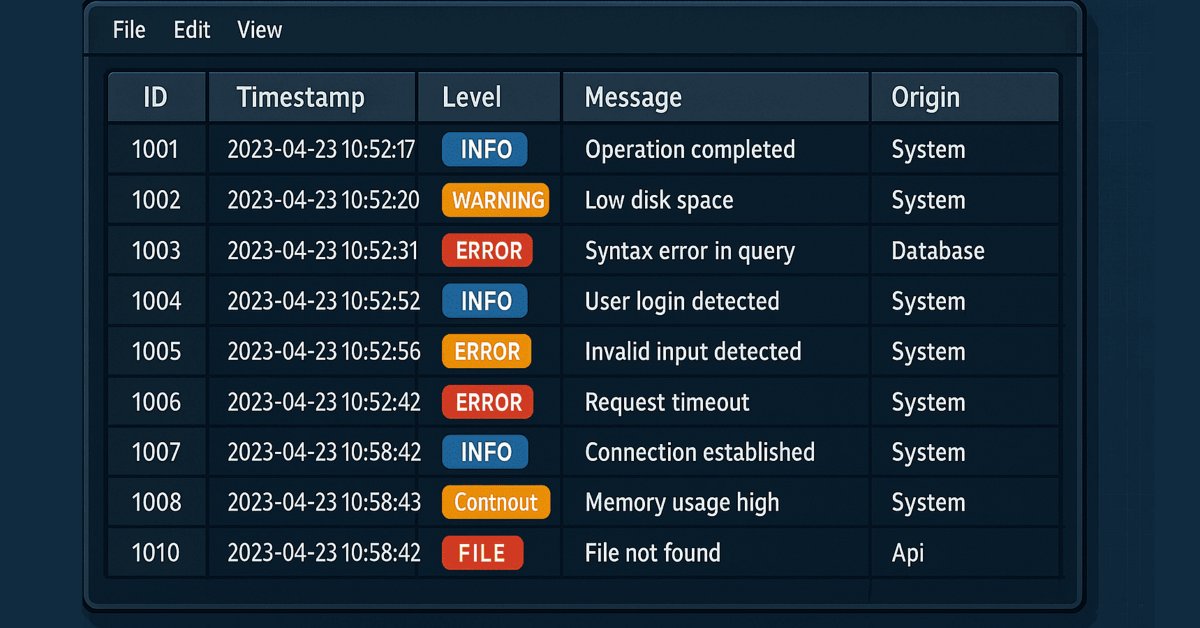
В статье рассматривается использование баз данных для структурированного и масштабируемого хранения журналов событий. В ней рассматриваются основные понятия, ключевые операции, настройка и реализация обработчика баз данных на языке MQL5. В заключение, подтверждаются полученные результаты и подчеркиваются преимущества описанного подхода для оптимизации и эффективного мониторинга.


Автоматизация классических рыночных методов в MQL5 (Часть 1): Накопление и распределение по Вайкоффу
В статье описывается советник MQL5, автоматизирующий обнаружение накопления и распределения по Вайкоффу с помощью конечного автомата. Перед открытием позиций в точках LPS или LPSY он подтверждает последовательности spring–SOS и upthrust–SOW, используя относительный тиковый объём в качестве критерия подтверждения. Читатель познакомится с моделью состояний, критериями обнаружения, организацией кода и процедурой тестирования в MetaTrader 5.


Торговые инструменты на MQL5 (Часть 17): Изучение векторных скругленных прямоугольников и треугольников
В этой статье мы рассматриваем векторные методы для рисования скругленных прямоугольников и треугольников в MQL5 с использованием canvas и суперсэмплирования для сглаживания изображения. Мы реализуем заливку методом сканирования строк, геометрические предварительные вычисления для дуг и касательных, а также рисование границ для создания плавных, настраиваемых фигур. Такой подход закладывает основу для современных элементов пользовательского интерфейса в будущих торговых инструментах, поддерживающего входные параметры для установки размеров, радиусов, рамок и прозрачности.


Создание торговой панели администратора на MQL5 (Часть IX): Организация кода (IV). Класс для панели управления торговлей
Обновляем панель управления торговлей (TradeManagementPanel), используемую в нашем советнике New_Admin_Panel. В новой версии будем использовать встроенные классы и получим более удобный интерфейс управления сделками. В частности, добавим кнопки для открытия позиций, а также элементы для управления открытыми сделками и отложенными ордерами. Кроме того, в панели будет встроенная система управления рисками, чтобы устанавливать значения стоп-лосса и тейк-профита непосредственно через ее интерфейс. В целом обновление улучшает организацию самого кода, что важно для таких больших программ, а также упрощает доступ к инструментам управления ордерами — в определенных моментах это будет сделать проще, чем через интерфейс терминала.


Опубликуйте код статьи в MQL5 Algo Forge за 10 минут: пошаговый гайд
Статья — пошаговое руководство по переносу кода из публикации в полноценный проект MQL5 Algo Forge. Вы настроите окружение и авторизацию в MetaEditor, создадите проект в Shared Projects, выберете тип, разложите файлы, добавите README.md, проверите кодировку и сборку, зафиксируете изменения в Git и откроете репозиторий публично. Материал помогает выстроить рабочую структуру и сохранить историю версий для удобства читателей.

Отправка запросов в Connexus (Часть 6): Создание HTTP-запроса и ответа
В этой шестой статье из серии о библиотеке Connexus мы сосредоточимся на полном HTTP-запросе, рассмотрев каждый компонент, из которого состоит запрос. Мы создадим класс, представляющий запрос в целом, который поможет нам объединить ранее созданные классы.


Создание самооптимизирующихся советников на MQL5 (Часть 16): Идентификация линейных систем на основе обучения с учителем
Идентификация линейной системы может быть объединена с процессом обучения корректировке ошибки в алгоритме обучения с учителем. Это позволяет нам создавать приложения, основанные на методах статистического моделирования, не наследуя при этом уязвимость, связанную с ограничительными допущениями модели. Классические алгоритмы обучения с учителем имеют ряд ограничений, которые можно устранить, объединив эти модели с регулятором обратной связи, способным корректировать модель с учетом текущей рыночной конъюнктуры.


Разработка системы репликации (Часть 77): Новый Chart Trade (IV)
В этой статье мы расскажем о некоторых деталях и мерах предосторожности, которые следует учитывать при создании протокола связи. Это довольно простые и понятные вещи, так что мы не будем слишком углубляться в эту статью. Но чтобы понять, что произойдет у получателя, нужно разобраться в содержании статьи.


Статистический арбитраж на основе коинтегрированных акций (Часть 7): Система оценки 2
В данной статье описываются два дополнительных критерия оценки, используемых при отборе корзин акций для торговли в стратегиях возврата к среднему, а точнее — в статистическом арбитраже на основе коинтеграции. Данная статья дополняет предыдущую публикацию, в которой были представлены показатели ликвидности и силы векторов коинтеграции, а также стратегические критерии — временной интервал и период ретроспективы, — за счет включения показателей стабильности векторов коинтеграции и времени возврата к среднему значению (полупериод). В статье приведены результаты бэктеста с применением новых фильтров с комментариями, а также предоставлены файлы, необходимые для его воспроизведения.


Неопределённость как модель (Часть 7): Стохастические регрессоры
Материал — практическое руководство по множественной регрессии со стохастическими факторами в алготрейдинге с акцентом на эндогенность. Показаны EDA/CDA-приёмы, тест Дарбина—Ву—Хаусмана и двухэтапный МНК для получения состоятельных коэффициентов. Все расчёты реализованы в MQL5 и проверены на внутридневной волатильности EURUSD. Читатель получит рабочий конвейер для выявления эндогенности и корректной спецификации моделей.


Разработка системы репликации (Часть 62): Нажатие кнопки воспроизведения в сервисе (III)
В данной статье мы начнем решать проблему переизбытка тиков, которые могут влиять на работу приложения при использовании реальных данных. Данный переизбыток часто мешает правильному отсчету времени, необходимому для построения минутного бара в соответствующем окне.


Неопределенность как модель (Часть 4): Случайные процессы — динамика неопределённости
Статья вводит понятия и инструменты работы со случайными процессами в трейдинге: определения, характеристики, автокорреляционные функции и практическую классификацию. Рассматриваются белый шум, случайное блуждание, процессы Винера и Пуассона, а также марковские цепи и мартингалы. MQL5-скрипты демонстрируют генерацию реализаций и позволяют смоделировать эквити, подчёркивая математические ограничения стратегий.

Знакомство с языком MQL5 (Часть 28): Освоение API и функции WebRequest в языке MQL5 (II)
В этой статье вы научитесь получать ценовые данные с внешних платформ с помощью API и функции WebRequest на языке MQL5. Вы узнаете, как структурируются URL, как форматируются ответы API, как преобразовать серверные данные в читаемые строки, а также как находить конкретные значения в ответах JSON и получать их оттуда.


Архитектура машинного обучения для MetaTrader 5 (Часть 13): Реализация расчета размера позиции в MQL5
Мы создаем набор инструментов промышленного уровня для расчета размера позиции в MQL5: утилиты, фрагменты кода и пользовательские функции, которые повторяют исходные реализации на Python. Методы охватывают преобразование вероятности в размер позиции с коррекцией перекрытия, динамический расчет размера позиции по прогнозной цене (калиброванные сигмоидальная и степенная функции с лимитной ценой), бюджетирование на основе текущей занятости портфеля и резервный метод расчета размера позиции на основе модели смеси (EF3M). Результат — размер позиции со знаком в диапазоне [−1, ..., 1] плюс диагностика, которую можно напрямую подключить к логике ордеров.


Переосмысливаем классические стратегии (Часть 21): Разработка комбинированной стратегии на основе полос Боллинджера и RSI
В этой статье рассматривается разработка комбинированной алгоритмической торговой стратегии для рынка EURUSD. Эта стратегия сочетает в себе полосы Боллинджера и индикатор относительной силы (RSI). Исходные стратегии, основанные на правилах, давали высококачественные сигналы, но страдали от низкой частоты сделок и ограниченной прибыльностью. Мы проанализировали несколько итераций стратегии, выявив недостатки в нашем понимании рынка, повышенный уровень шума и пониженную эффективность работы стратегии. Благодаря надлежащему использованию алгоритмов статистического обучения, переносу цели моделирования на технические индикаторы, правильному масштабированию и сочетанию прогнозов машинного обучения с классическими правилами торговли, конечная стратегия позволила значительно повысить прибыльность и частоту сделок при сохранении приемлемого качества сигнала.


Архитектура машинного обучения в MetaTrader 5 (Часть 6): Проектирование системы кэширования промышленного уровня
Устали смотреть на индикаторы выполнения вместо того, чтобы тестировать торговые стратегии? Традиционное кэширование не подходит для финансового машинного обучения, что приводит к потере результатов вычислений и вынуждает вас к повторному запуску, что вызывает раздражение. Мы разработали сложную архитектуру кэширования, учитывающую специфику финансовых данных — временные зависимости, сложные структуры данных и постоянную угрозу смещения look-ahead. Наша трёхслойная система обеспечивает значительное повышение скорости, автоматически отбрасывая устаревшие результаты и предотвращая утечку ценных данных. Хватит ждать результатов расчетов — начинайте действовать в темпе, которого требуют рынки.


Создание самооптимизирующихся советников на MQL5 (Часть 7): Одновременная торговля на нескольких периодах
В этой серии статей мы рассмотрели несколько различных способов определения наилучшего периода для использования наших технических индикаторов. Сегодня мы покажем, как применить противоположную логику, то есть, вместо выбора единственного наиболее подходящего периода, мы покажем, как эффективно использовать все доступные периоды. Такой подход сокращает объем отбрасываемых данных и предлагает альтернативные варианты использования алгоритмов машинного обучения, выходящие за рамки обычного прогнозирования цен.

Создание самооптимизирующихся советников на MQL5 (Часть 13): Введение в теорию управления с использованием факторизации матриц
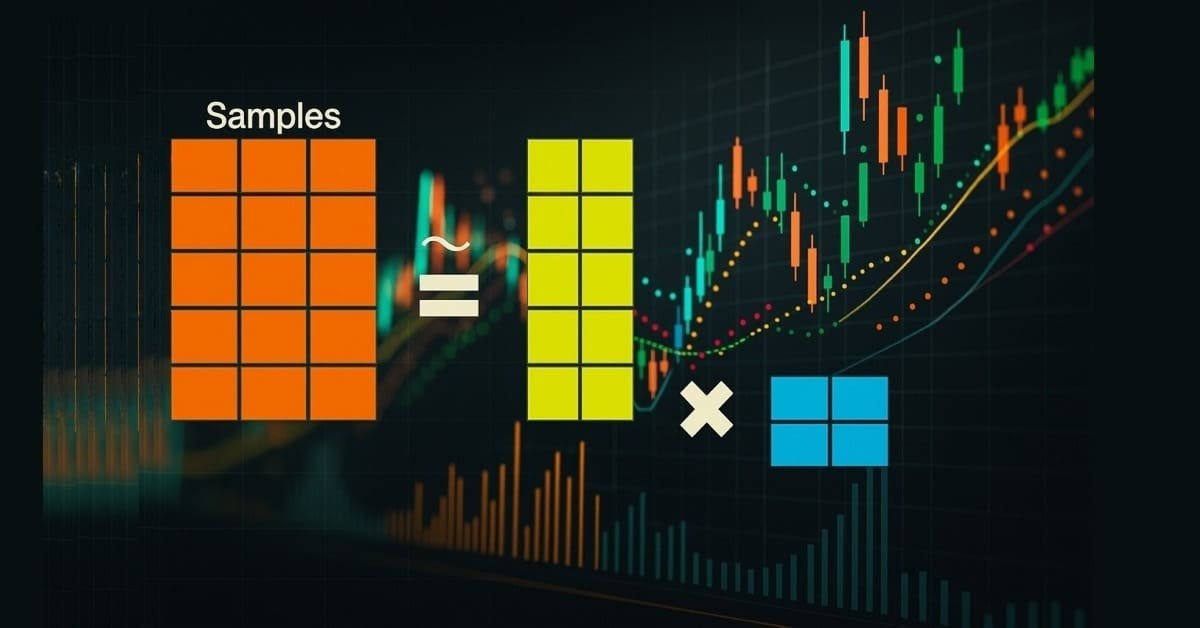
Финансовые рынки непредсказуемы, и торговые стратегии, которые в прошлом казались прибыльными, зачастую терпят крах в реальных рыночных условиях. Это происходит потому, что большинство стратегий после внедрения остаются неизменными и не могут адаптироваться или извлекать уроки из своих ошибок. Заимствуя идеи из теории управления, мы можем использовать контроллеры с обратной связью, чтобы наблюдать за тем, как наши стратегии взаимодействуют с рынками, и корректировать их поведение с целью обеспечения прибыльности. Наши результаты показывают, что добавление контроллера с обратной связью к простой стратегии скользящего среднего позволило увеличить прибыль, снизить риск и повысить эффективность, что свидетельствует о значительном потенциале данного подхода для применения в торговле.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (Основные компоненты)
В статье продолжается перенос подходов фреймворка MDL в область решения задач финансовых рынков. Рассмотрены модули унифицированной токенизации разнородных данных, доменно-ориентированного внимание и Feature Self-Iteration, позволяющий эффективнее работать с историей признаков. Особое внимание уделено архитектурным решениям, снижающим вычислительную нагрузку и сохраняющим рыночный контекст в процессе анализа.

От начального до среднего уровня: Struct (VI)
В данной статье мы рассмотрим, как можно приступить к реализации базы общего структурного кода. Цель - снизить нагрузку при программировании и использовать весь потенциал самого языка программирования, в данном случае MQL5.


Разработка инструментария для анализа Price Action (Часть 61): Структурные пробои наклонных трендовых линий с подтверждением по трем свингам
Представлен инструмент для анализа пробоев наклонных трендовых линий, который использует проверку по трем свингам для генерации объективных сигналов Price Action. Система автоматизирует выявление свингов, построение трендовых линий и подтверждение пробоев, используя логику пересечения цены с линией, чтобы снизить шум и стандартизировать исполнение сигналов. В статье изложены правила стратегии, показана реализация на языке MQL5 и рассмотрены результаты тестирования; инструмент предназначен для анализа и подтверждения сигналов, а не для автоматической торговли.


Моделирование рынка (Часть 18): Первые шаги на SQL (I)
Неважно, какую программу SQL мы будем использовать: MySQL, SQL Server, SQLite, OpenSQL или другую. У всех есть что-то общее, а этот общий элемент — язык SQL. Даже если мы не собираемся использовать WorkBench, можно манипулировать или работать с базой данных непосредственно в MetaEditor или через MQL5 для выполнения действий в MetaTrader 5, но для этого вам понадобятся знания SQL. Итак, здесь мы выучим, как минимум, основы.


Создание самооптимизирующихся советников на MQL5 (Часть 8): Анализ нескольких стратегий (3) — Политика взвешенного голосования
В этой статье исследуется, как определение оптимального количества стратегий в ансамбле может стать сложной задачей, которую проще решить с помощью генетического оптимизатора MetaTrader 5. Сеть MQL5 Cloud также используется как ключевой ресурс для ускорения бэктестинга и оптимизации. В целом, наше обсуждение здесь подготавливает почву для разработки статистических моделей, позволяющих оценивать и улучшать торговые стратегии на основе результатов работы нашего первоначального ансамбля.


Торговые инструменты на MQL5 (Часть 19): Создание интерактивной палитры инструментов графической разметки
В этой статье мы создадим интерактивную палитру инструментов в MQL5 для рисования графиков с возможностью перетаскивания, изменения размера панелей и переключения тем. Мы добавим кнопки для таких инструментов, как перекрестие, линии трендов, прямые, прямоугольники, числа Фибоначчи, текст и стрелки, обрабатывающих события мыши для активации и получения указаний. Эта система улучшает анализ торговли благодаря настраиваемому пользовательскому интерфейсу, поддерживающему взаимодействие с графиками в режиме реального времени

Заголовок в Connexus (Часть 3): Освоение использования HTTP-заголовков для запросов
Продолжаем разработку библиотеки Connexus. В этой главе мы исследуем концепцию заголовков в протоколе HTTP, объясняя, что это такое, для чего они предназначены и как их использовать в запросах. Мы рассмотрим основные заголовки, используемые при взаимодействии с API, а также покажем практические примеры того, как настроить их в библиотеке.


Автоматизация торговых стратегий с помощью MQL5 (Часть 47): Торговая система Nick Rypock Trailing Reverse (NRTR) с поддержкой хеджирования
В этой статье мы разрабатываем торговую систему Nick Rypock Trailing Reverse (NRTR) на языке MQL5, которая использует сигналы разворота на основе канала и позволяет открывать позиции по тренду с поддержкой хеджирования для покупок и продаж. Мы добавим функции управления рисками: автоматический расчет лота на основе средств счета или баланса, фиксированные или динамические уровни стоп-лосса и тейк-профита с использованием множителей ATR, а также ограничения по числу позиций.


Переосмысливаем классические стратегии (Часть 16): Стратегия пробоя двойных полос Боллинджера
Эта статья знакомит читателя с переосмысленной версией классической стратегии пробоев полос Боллинджера. В ней определены ключевые недостатки первоначального подхода, такие как его хорошо известная подверженность ложным пробоям. Цель статьи - представить возможное решение: торговую стратегию двойных полос Боллинджера (Double Bollinger Band). Этот относительно малоизвестный подход устраняет слабые места классической версии и предлагает более динамичный взгляд на финансовые рынки. Он помогает преодолеть старые ограничения, определенные первоначальными правилами, предлагая трейдерам более устойчивую и адаптивную систему.

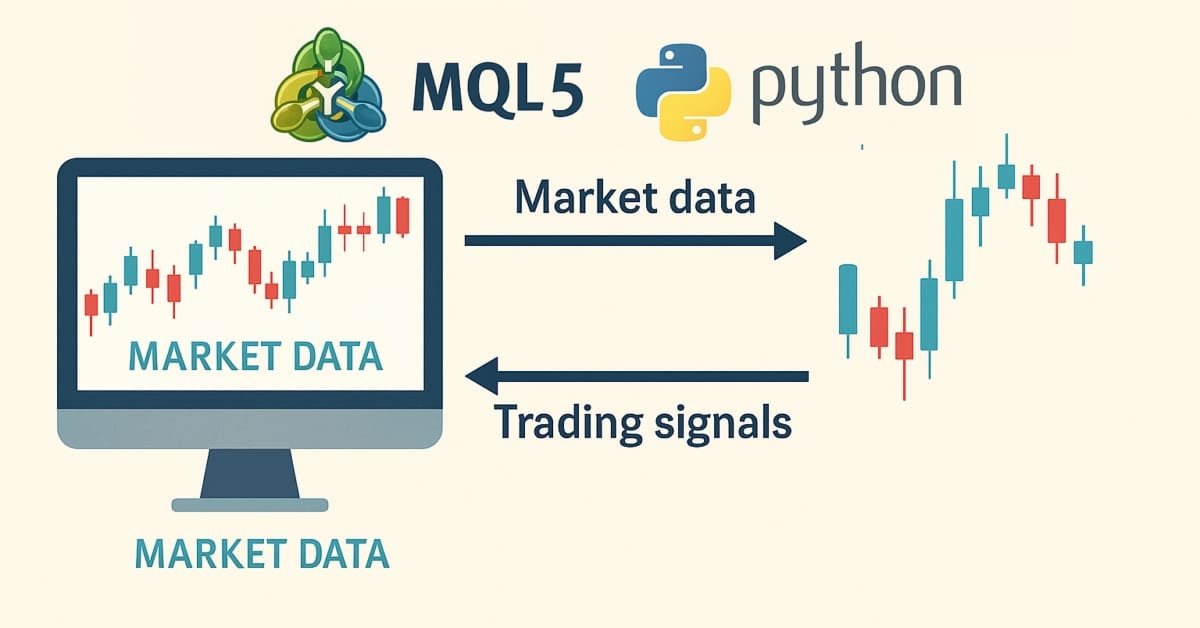
Разработка инструментария для анализа Price Action (Часть 35): Обучение и развертывание прогнозных моделей
Исторические данные – вовсе не "мусор", а основа любого надежного рыночного анализа. В этой статье мы шаг за шагом пройдем путь от сбора истории до ее использования для обучения прогностической модели, а затем – до развертывания этой модели для прогнозирования цен в реальном времени. Давайте разберемся, как это сделать.


Разработка динамического мультивалютного советника (Часть 7): Карта межпарных корреляций для фильтрации сделок в реальном времени
В этой части мы встроим в мультисимвольный советник матрицу корреляций в реальном времени, чтобы избежать избыточных сделок и накопления риска. За счет динамического измерения межпарных связей советник будет отфильтровывать входы, конфликтующие с текущей экспозицией, тем самым улучшая баланс портфеля, снижая системный риск и повышая общее качество сделок.


Оптимизатор конкурирующего роя — Competitive Swarm Optimizer (CSO)
В данной статье рассматривается Competitive Swarm Optimizer — алгоритм роевой оптимизации, в основе которого лежит предельно простая идея: агенты случайным образом разбиваются на пары, проигравший учится у победителя и притягивается к центру роя. Помимо разбора CSO, в статье представлена модернизация тестового стенда: визуализация работы алгоритмов переведена в 3D - мерное пространство, что позволяет наглядно наблюдать движение популяции на поверхности тестовой функции.


От начального до среднего уровня: Объекты (III)
В сегодняшней статье мы рассмотрим, как можно реализовать очень привлекательную и интересную систему взаимодействия, особенно для тех, кто только начинает практиковаться в программировании на MQL5. В этом нет ничего принципиально нового. Благодаря моему подходу к теме будет гораздо проще понять всё, поскольку мы увидим на практике, как разрабатывается структурное программирование с довольно интересной целью.

Возможности Мастера MQL5, которые вам нужно знать (Часть 63): Использование паттернов каналов Демарка и конвертов
Осциллятор Демарка (DeMarker Oscillator) и конверты (Envelopes) — это инструменты, определяющие импульс и уровни поддержки/сопротивления, которые можно использовать в паре при разработке советника. Поэтому мы рассматриваем каждый паттерн отдельно, чтобы определить, что может быть полезным, а чего потенциально следует избегать. Как всегда, мы используем советник, собранный в Мастере, вместе с функциями паттернов, встроенными в класс сигналов советника (Expert Signal).


Возможности Мастера MQL5, которые вам нужно знать (Часть 64): Использование паттернов каналов Демарка и конвертов с ядром белого шума
Осциллятор Демарка (DeMarker Oscillator) и конверты (Envelopes) — это инструменты, определяющие импульс и уровни поддержки/сопротивления, которые можно использовать в паре при разработке советника. В предыдущей статье были представлены эти два индикатора. Здесь же мы добавим к ним машинное обучение. Мы используем рекуррентную нейронную сеть, которая применяет ядро белого шума (white-noise kernel) для обработки векторизованных сигналов от этих двух индикаторов. Это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Преодоление ограничений машинного обучения (Часть 8): Непараметрический выбор стратегии
В этой статье показано, как настроить модель "черного ящика" для автоматического выявления сильных торговых стратегий, используя подход, основанный на данных. Используя взаимную информацию для определения приоритетов наиболее удобных для изучения сигналов, мы можем создавать более интеллектуальные и адаптивные модели, превосходящие традиционные методы. Читатели также научатся избегать распространенные подводные камни, такие как чрезмерное доверие к показателям поверхностного уровня, а вместо этого разрабатывать стратегии, основанные на значимой статистической информации.


Торговые инструменты на MQL5 (Часть 16): Улучшенное сглаживание методом суперсэмплинга (SSAA) и рендеринг в высоком разрешении
Мы добавляем сглаживание на основе суперсэмплинга и рендеринг высокого разрешения на панель Canvas на MQL5, а затем понижаем дискретизацию до целевого размера. В статье реализованы закругленные прямоугольные заливки и границы, закругленные треугольные стрелки и пользовательская полоса прокрутки с темой оформления для статистических и текстовых панелей. Эти инструменты помогут вам создать более плавные и разборчивые компоненты пользовательского интерфейса в MetaTrader 5.