Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


TradeMux как Quant Backbone: Подключение институциональных Python-пайплайнов к разным терминалам и брокерам
Статья описывает TradeMux как мост между Python-пайплайном и терминалом MetaTrader 5 для чистой передачи торговых решений без дублирования логики. Разобрана production-архитектура из четырёх слоёв и полный Python execution service: подключение, чтение счёта и позиций, генерация сигналов (включая CatBoost), предторговый риск-контроль, kill_switch и supervisor. Практическая польза — кросс-брокерная нормализация (RoboForex, IC Markets, Alpari, OANDA) и масштабирование от одного счёта к мультисчётному broadcast без изменения торговой логики.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Основные компоненты)
В статье продолжается реализация фреймворка STCA средствами MQL5. Оригинальные оптимизации Self-Attention перенесены в архитектуру FlashAttention-2 и адаптированы под финансовые данные. Особое внимание уделено аккумулированию и распределению градиентов между потоками рабочей группы для анализа длинных временных рядов и многоголового внимания.


Алгоритм бактериальной эволюции — Bacterial Evolutionary Algorithm (BEA)
Статья посвящена бактериальному эволюционному алгоритму Нава — Фурухаси (BEA) и его двум ключевым операторам: посегментной бактериальной мутации для локальной оптимизации и горизонтальному переносу генов для обмена удачными фрагментами решений. Мы реализуем BEA в каркасе C_AO как конечный автомат под фиксированный бюджет оценок, тестируем на Hilly, Forest и Megacity и поясняем терминологическую развилку с моделью Нумаоки.

Клиент в Connexus (Часть 7): Добавление клиентского уровня
В настоящей статье мы продолжаем разработку библиотеки Connexus. В настоящей главе мы создаем класс CHttpClient, отвечающий за отправку запроса и получение ордера. Мы также рассматриваем концепцию моков (mocks), отделяя библиотеку от функции WebRequest, что обеспечивает большую гибкость для пользователей.

Упрощение работы с базами данных в MQL5 (Часть 1): Введение в базы данных и SQL
Мы рассмотрим, как работать с базами данных в MQL5, используя встроенные функции языка. Мы рассмотрим все аспекты, от создания, вставки, обновления и удаления таблиц до импорта и экспорта данных, и все это с примерами кода. Данный материал служит прочной основой для понимания внутренних механизмов доступа к данным, подготавливая почву для обсуждения ORM (Object-Relational Mapping, объектно-реляционное отображение), где мы создадим его на языке MQL5.


Преодоление ограничений машинного обучения (Часть 4): Как уменьшить неустранимую ошибку с помощью нескольких горизонтов прогноза
Машинное обучение часто рассматривается через призму статистики или линейной алгебры, но в этой статье особое внимание уделяется геометрической перспективе предсказаний моделей. В ней демонстрируется, что модели на самом деле не приближают цель к действительности, а скорее переносят ее в новую систему координат, создавая неизбежное смещение, которое приводит к неустранимой ошибке. В статье предполагается, что многоступенчатые прогнозы, сравнивающие прогнозы модели на разных горизонтах, предлагают более эффективный подход, чем прямые сравнения с целевым показателем. Применяя этот метод к торговой модели, авторы статьи демонстрируют значительное повышение прибыльности и точности без изменения базовой модели.


Разработка инструментария для анализа Price Action (Часть 58): Модуль анализа сжатия диапазона и классификации зрелости
В продолжение предыдущей статьи, где был представлен модуль классификации состояния рынка, в этой части мы сосредоточимся на реализации основной логики выявления и оценки зон сжатия. В статье представлена система обнаружения сжатия диапазона и оценки зрелости на языке MQL5, которая анализирует зоны рыночной консолидации, опираясь только на динамику цены.

Создание самооптимизирующихся советников на MQL5 (Часть 10): Факторизация матриц
Факторизация — это математический процесс, используемый для получения представления о свойствах данных. Когда мы применяем факторизацию к большим наборам рыночных данных — организованных в строки и столбцы — мы можем выявлять закономерности и характеристики рынка. Факторизация является мощным инструментом, и в этой статье показано, как использовать её в терминале MetaTrader 5 через API MQL5, чтобы получить более глубокое понимание рыночных данных.


Автоматизация торговых стратегий на MQL5 (Часть 28): Создание гармонического паттерна "Летучая мышь" на основе Price Action с визуальной обратной связью
В этой статье мы разработаем систему распознавания гармонических паттернов "Летучая мышь" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Летучая мышь" с использованием пивотных точек и коэффициентов Фибоначчи, запускает сделки с точными уровнями входа, стоп-лосса и тейк-профита. Система также визуализирует паттерны с помощью графических объектов.


Кодекс рыночных состояний в MQL5 (Часть 1): Побитовое обучение на примере Nvidia
Мы начинаем новую серию статей, которая развивает наши предыдущие наработки, изложенные в серии о MQL5 Wizard, и продвигает их дальше по мере усиления нашего подхода к системной торговле и тестированию стратегий. В этой новой серии мы сосредоточимся на советниках, запрограммированных на удержание только одного типа позиций — преимущественно длинных. Сосредоточение на одном направлении торговли может упростить анализ, снизить сложность стратегии и дать важные наблюдения, особенно при работе с активами за пределами Forex. Поэтому в этой серии мы исследуем, эффективен ли такой подход для акций и других невалютных активов, где long-only-системы часто хорошо согласуются с подходом smart money и стратегиями институциональных участников.


Создание пользовательских индикаторов в MQL5 (Часть 9): Футпринт-график с отслеживанием объёма по ценовым уровням
В этой статье мы создадим в MQL5 индикатор футпринта, который агрегирует потиковый объём по дискретизированным ценовым уровням и поддерживает режимы отображения Bid vs Ask (bid против ask) и Delta (дельта). Наложение на базе Canvas отрисовывает текст объёма с цветовым масштабированием, выравнивает его по свечам и обновляется на каждом тике. Вы узнаете, как сортировать ценовые уровни, нормализовать максимальные значения для цветового отображения и выполнять быструю перерисовку при масштабировании, прокрутке и изменении размера графика, чтобы анализировать распределение объёма и преобладание агрессивных покупателей или продавцов внутри каждого бара.


Моделирование рынка (Часть 20): Первые шаги на SQL (III)
Хотя мы можем выполнять операции с базой данных, содержащей около 10 записей, но материал усваивается гораздо лучше, когда мы работаем с файлом, который содержит более 15 тысяч записей. То есть, если бы мы попытались создать такое вручную, то эта задача была бы огромной. Однако трудно найти такую базу данных, даже для учебных целей, доступную для скачивания. Но на самом деле нам не нужно к этому прибегать, мы можем использовать MetaTrader 5 для создания базы данных для себя. В сегодняшней статье мы рассмотрим, как это сделать.


Моделирование рынка: Первые шаги на SQL в MQL5 (V)
В предыдущей статье я показал, как следовало действовать для добавления механизма запросов. Это было нужно для того, чтобы внутри кода MQL5 вы могли полноценно использовать SQL и получать результаты при выполнении команды SQL SELECT FROM. Но осталось рассказать последнюю функцию, которую нам необходимо реализовать. Это функция DatabaseReadBind. И, поскольку для правильного понимания требуется чуть более развернутое объяснение, было решено сделать это не в той предыдущей статье, а в сегодняшней. Итак, поскольку тема будет довольно объемной, перейдём сразу к следующему разделу.


Двумерные копулы в MQL5 (Часть 1): Реализация гауссовой копулы и t-копулы Стьюдента для моделирования зависимостей
Это первая часть серии статей, посвящённых реализации двумерных копул в MQL5. В статье представлен код, реализующий гауссову копулу и t-копулу Стьюдента. Также рассматриваются основы статистических копул и связанные с ними темы. Код основан на Python-пакете ArbitrageLab от Hudson and Thames.


Статистический арбитраж на основе коинтегрированных акций (Часть 9): Бэктестирование обновлений весов портфеля
В данной статье описывается использование файлов CSV для тестирования на исторических данных обновлений весов портфеля в стратегии, основанной на возврате к среднему значению и использующей статистический арбитраж на основе коинтегрированных акций. Это включает в себя как заполнение базы данных результатами сравнения собственных векторов в скользящих окнах (RWEC), так и сравнение отчетов по бэктесту. В то же время в статье подробно описывается роль каждого параметра RWEC и его влияние на общий результат бэктеста, а также показывается, как сравнение относительного просадки может помочь нам в дальнейшей оптимизации этих параметров.


Мастер-класс по созданию пользовательских индикаторов (Часть 1): Разработка индикатора Supertrend на MQL5
Создайте индикатор Supertrend без перерисовки на языке MQL5 для MetaTrader 5 с нуля. Используются хэндл iATR и CopyBuffer для получения волатильности, буферы привязываются через SetIndexBuffer, а графические построения (DRAWCOLORCANDLES и две полосы, отображаемые линиями) настраиваются через PlotIndexSetInteger. Логика обновляется только на закрытых барах и использует EMPTY_VALUE для скрытия неактивных полос, при этом используются входные параметры atrPeriod и atrMultiplier. Получается аккуратный индикатор, накладываемый поверх графика, готовый для использования в советниках, с документированными буферами для стратегий и сигналов.


Моделирование рынка (Часть 24): Первые шаги на SQL (VII)
В предыдущей статье мы завершили необходимое введение в тему SQL. И то, что мы хотели показать и объяснить о SQL, на мой взгляд, мы разъяснили должным образом. Так было сделано для того, чтобы каждый, кто придет посмотреть на строящуюся систему репликации/моделирования, мог хотя бы получить представление о том, что там может происходить. Дело в том, что нет смысла программировать вещи, с которыми SQL справляется идеально.


Автоматизация торговых стратегий в MQL5 (Часть 30): Создание гармонического паттерна AB=CD на основе Price Action с визуализацией
В этой статье мы разрабатываем советник распознавания паттернов AB=CD на языке MQL5, который определяет бычьи и медвежьи гармонические паттерны AB=CD с использованием точек разворота и уровней Фибоначчи, открывая сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов.


Знакомство с языком MQL5 (Часть 30): Освоение API и функции WebRequest в языке MQL5 (IV)
Ознакомьтесь с пошаговым руководством, которое упрощает извлечение, преобразование и организацию свечных данных из ответов API в среде MQL5. Это руководство отлично подходит новичкам, которые хотят улучшить навыки программирования и научиться эффективно управлять рыночными данными.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Global Dictionary)
Представлена реализация основного модуля GDformer — Global Dictionary-based Cross-Attention — для анализа финансовых временных рядов в среде MQL5/OpenCL. Описаны глобальный словарь паттернов, многоголовое кросс-внимание, ветка сходства с обучаемыми прототипами и разреженный SoftMax без повторной нормализации. Показано, как получать устойчивое контекстное представление рыночного состояния для последующего использования в торговой инфраструктуре.


Интеграция MQL5 с пакетами обработки данных (Часть 5): Адаптивное обучение и гибкость
В этой части основное внимание уделяется созданию гибкой, адаптивной торговой модели, обученной на исторических данных XAUUSD. Мы подготовим ее к экспорту в ONNX и потенциальной интеграции в системы реальной торговли.


Преодоление ограничений машинного обучения (Часть 3): Новый взгляд на неустранимую ошибку
В этой статье мы по-новому взглянем на скрытый, геометрический источник ошибок, который незаметно формирует каждое предсказание, сделанное вашими моделями. Переосмысливая то, как мы оцениваем и применяем прогнозы машинного обучения в трейдинге, мы показываем, как эта упущенная из виду перспектива может способствовать принятию более взвешенных решений, повышению доходности и более разумному способу работы с моделями, которые, как нам казалось, мы уже понимаем.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Модули прогнозирования и планирования)
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.


От начального до среднего уровня: Объекты (II)
В сегодняшней статье мы рассмотрим, как простым способом управлять некоторыми свойствами объектов с помощью кода. Мы также рассмотрим, как с помощью специального приложения можно разместить более одного объекта на одном графике. Кроме того, мы начнём разбираться в важности присвоения краткого названия любому индикатору, который мы собираемся внедрить.


От начального до среднего уровня: Словно мыльные пузыри
В этой статье будет объяснен очень простой и легкий для понимания механизм, целью которого является сортировка любого массива. В ней мы увидим, что полученный результат не всегда соответствует ожиданиям, поэтому для достижения нужных показателей потребуется адаптировать саму реализацию.


Архитектура машинного обучения для MetaTrader 5 (Часть 7): От разрозненных экспериментов к воспроизводимым результатам
В последней части этой серии мы выходим за рамки отдельных методов машинного обучения и переходим к проблеме “исследовательского хаоса”, с которым сталкиваются многие количественные трейдеры. Эта статья посвящена переходу от разрозненных экспериментов в Jupyter Notebook к продуманному пайплайну промышленного уровня, обеспечивающему воспроизводимость, отслеживаемость и эффективность.

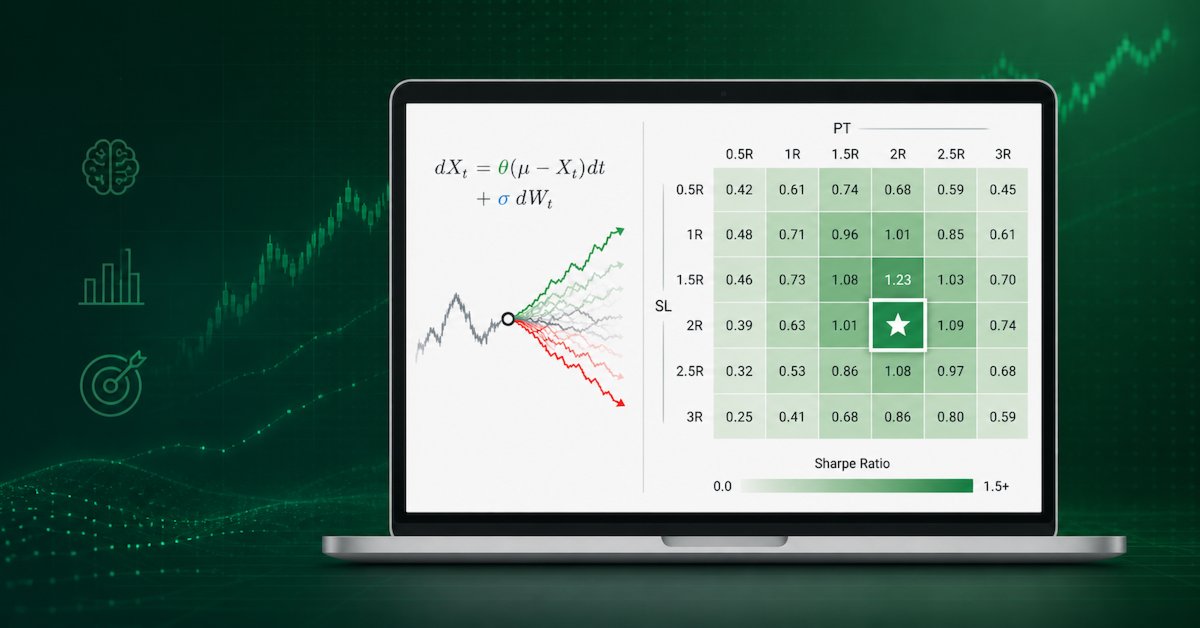
Архитектура машинного обучения для MetaTrader 5 (Часть 15): Как калибровать уровни тейк-профита и стоп-лосса по синтетическим данным
В статье применяется оптимальное торговое правило из главы 13 AFML для задания уровней тейк-профита и стоп-лосса без внутривыборочной калибровки. Мы моделируем P&L после входа дискретным процессом Орнштейна–Уленбека, выполняем поиск по 100 000 траекториям и используем Python, multiprocessing и параллельное ядро Numba с декоратором @njit (в 242 раза быстрее). Результат — оптимальная пара (PT, SL) для трех спецификаций прогноза с учетом дневного лимита убытков, установленного проп-фирмой.


Разработка инструментария для анализа Price Action (Часть 47): Отслеживание торговых сессий Forex и пробоев в MetaTrader 5
Глобальные рыночные сессии задают ритм торгового дня, и понимание того, как они пересекаются, важно для выбора моментов входа и выхода. В этой статье мы создадим интерактивного советника для визуализации торговых сессий, который наглядно показывает часы работы мировых рынков прямо на графике. Советник автоматически строит цветные прямоугольники для сессий Азии, Токио, Лондона и Нью-Йорка, обновляя их в реальном времени по мере открытия и закрытия каждой сессии. В нем есть кнопки-переключатели на графике, динамическая информационная панель и бегущая строка с сообщениями о текущем состоянии и пробоях. Протестированный на разных брокерах, этот советник сочетает точность и удобную визуальную подачу, помогая видеть переходы волатильности, выявлять пробои между сессиями и сохранять визуальную связь с динамикой мирового рынка.


Знакомство с языком MQL5 (Часть 41): Руководство для начинающих по работе с файлами в MQL5 (III)
Узнайте, как читать CSV-файл в MQL5 и упорядочивать содержащиеся в нем торговые данные в динамических массивах. В этой статье пошагово показано, как подсчитать элементы файла, сохранить все данные в едином массиве и разнести каждый столбец по отдельным массивам, заложив основу для более продвинутого анализа и визуализации торговой эффективности.


Создание профессиональной торговой системы на базе Heikin Ashi (Часть 2): Разработка советника
В этой статье объясняется, как разработать профессиональный советник (EA) на MQL5 на основе Heikin Ashi. Вы узнаете, как настроить входные параметры, перечисления, индикаторы, глобальные переменные и реализовать основную торговую логику. Вы также сможете выполнить бэктест на золоте, чтобы проверить свою работу.


Рыночные секреты Ларри Уильямса (Часть 4): Автоматизация краткосрочных свинговых максимумов и минимумов в MQL5
Освойте автоматизацию краткосрочных свинговых паттернов Ларри Уильямса с помощью MQL5. В этом руководстве мы разработаем полностью настраиваемого советника (Expert Advisor, EA), использующего неслучайные рыночные структуры. Мы рассмотрим, как интегрировать надежное управление рисками и гибкую логику выхода, создав прочную основу для системной разработки и бэктестирования торговых стратегий.


Рыночные секреты Ларри Уильямса (Часть 10): Автоматизация паттернов разворота Smash Day
Мы реализуем разворотные паттерны Smash Day Ларри Уильямса в MQL5, создавая советник на основе правил с динамическим управлением риском, логикой подтверждения пробоя и исполнением по принципу «одна сделка за раз». Читатели смогут провести бэктест, воспроизвести результаты и изучить влияние параметров с помощью тестера стратегий MetaTrader 5 и предоставленного исходного кода.


Алгоритм оптимизации кита-белухи — Beluga Whale Optimization (BWO)
Кандидат в нашу рейтинговую таблицу — Beluga Whale Optimization, метаэвристика, построенная на трёх моделях поведения кита-белухи: парном плавании, охоте с полётом Леви и обновлении популяции через падение кита. По ходу реализации обнаружилось, что алгоритм не столько оптимизирует, сколько считывает геометрию тестового стенда, разбираем механизм этого и собираем честную перспективную модификацию BWOm.


Теория графов: Применение поиска в глубину (DFS) в торговых системах
В этой статье метод поиска в глубину применяется к структуре рынка путем моделирования максимумов и минимумов свингов в виде узлов графа и отслеживания одного структурного пути настолько глубоко, насколько остаются валидными соответствующие условия. Когда ключевой свинг пробит, алгоритм возвращается назад и исследует альтернативную ветвь. Читатели получают практический фреймворк для формализации структурной направленности и проверки того, соответствует ли текущий путь таким целям, как пулы ликвидности или зоны спроса и предложения.
Алгоритм оптимизации кита-белухи — Beluga Whale Optimization (BWO)
Кандидат в нашу рейтинговую таблицу — Beluga Whale Optimization, метаэвристика, построенная на трёх моделях поведения кита-белухи: парном плавании, охоте с полётом Леви и обновлении популяции через падение кита. По ходу реализации обнаружилось, что алгоритм не столько оптимизирует, сколько считывает геометрию тестового стенда, разбираем механизм этого и собираем честную перспективную модификацию BWOm.


Моделирование рынка (Часть 21): Первые шаги на SQL (IV)
Многие из вас, возможно, обладают гораздо большим опытом в области работы с базами данных, чем я, и, следовательно, имеют другое мнение. Поскольку было необходимо дать объяснение, почему базы данных создаются именно так, как они создаются, и нужно объяснить, почему SQL имеет именно такой формат и, прежде всего, почему появились первичные ключи и внешние ключи, поэтому пришлось оставить некоторые вещи немного абстрактными.


Автоматизация торговых стратегий на MQL5 (Часть 43): Адаптивная стратегия на основе канала линейной регрессии
В этой статье мы реализуем в MQL5 адаптивную систему на основе канала линейной регрессии. Она автоматически рассчитывает линию регрессии и канал стандартного отклонения за заданный пользователем период, активируется только тогда, когда абсолютное значение наклона превышает минимальный порог, что подтверждает наличие выраженного тренда, а также динамически перестраивает или продлевает канал, когда цена выходит за его границы на настраиваемую долю ширины.


Разработка самовосстанавливающегося советника в MQL5 (Часть 1): Архитектура постоянного хранения состояния сделки
В этой статье показано, как построить базовую архитектуру постоянного хранения состояния для самовосстанавливающегося советника в MQL5 с использованием SQLite. Читатели узнают, как создать слой постоянного хранения состояния сделок, устойчивый к перезапускам терминала, выключениям и непредвиденным сбоям. В статье рассматривается интеграция SQLite в MetaTrader 5, управление жизненным циклом базы данных, структуры постоянно сохраняемого состояния сделки и восстановление рабочего состояния во время выполнения с использованием практических реализаций в MQL5.


Моделирование рынка (Часть 19): Первые шаги на SQL (II)
Как мы объясняли в первой статье о SQL, нет смысла тратить время на программирование процедур для выполнения того, что уже включено в SQL. Однако, если не знать самых основ, вы не сможете ничего сделать с помощью SQL, чтобы воспользоваться всеми преимуществами, которые предлагает этот инструмент. Поэтому в данной статье мы рассмотрим, как выполнять основные задачи в базах данных.


Моделирование рынка (Часть 23): Первые шаги на SQL (VI)
В этой статье мы рассмотрим, как выполнить визуализацию и, следовательно, поймем, как структурирована база данных. Это было сделано с помощью анализа внутренней структуры базы данных. Хотя подобные вещи могут показаться излишними, они вполне оправданы, если мы действительно намерены стать администраторами баз данных. Да, есть люди, которые зарабатывают на жизнь, поддерживая и создавая базы данных.