Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Изучение Стандартной библиотеки MQL5 (Часть 3): Советник на основе канала стандартного отклонения
В этом обсуждении мы будем разрабатывать советник, используя классы CTrade и CChartObjectStdDevChannel, и применим несколько фильтров для повышения потенциальной прибыльности. На этом этапе мы применим на практике то, что обсуждали ранее. Кроме того, я представлю еще один простой подход, который поможет вам лучше понять стандартную библиотеку MQL5 и лежащую в ее основе кодовую базу. Присоединяйтесь, чтобы посмотреть, как эти идеи работают на практике.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 8): Доработка интерфейса с анимацией, метриками времени и инструментами управления ответами
В этой статье мы дорабатываем торговую систему с ИИ на языке MQL5: добавляем в интерфейс анимацию загрузки для этапов подготовки запроса и ожидания ответа (или "размышления"), а также выводим в ответах метрики времени для более наглядной обратной связи. Добавляются инструменты управления ответами: кнопки повторной генерации для повторного обращения к ИИ и возможность экспортировать последний ответ в файл, что делает взаимодействие с системой проще и удобнее.


От начального до среднего уровня: Очереди, списки и деревья (III)
В этой статье мы сделаем следующий шаг в понимании того, что такое связный список и как он работает. Хотя содержание данной статьи может показаться довольно сложным и запутанным для новичков, я постараюсь объяснить его максимально доступным языком. Это поможет вам понять, почему и когда следует использовать связные списки.


Свинговые экстремумы и откаты в MQL5 (Часть 1): Разработка мультитаймфреймового индикатора
В этой статье мы автоматизируем систему на основе индикатора свинговых экстремумов и откатов, преобразующую необработанное ценовое движение младшего таймфрейма (LTF) в структурированную карту намерений рынка и точно определяющую свинговые максимумы, свинговые минимумы и коррекционные фазы в реальном времени. Благодаря программному отслеживанию микроструктурных сдвигов система позволяет выявлять возможные развороты до их полного развития, превращая шум в практически применимую информацию.


Анализ CSV-данных (Часть 5): Потоковая передача CSV-данных в реальном времени из активных сессий MetaTrader 5
В статье описывается фреймворк экспорта данных в реальном времени для MetaTrader 5, построенный на основе слабо связанной трёхуровневой архитектуры. Компонент MQL5 пакетирует записи по барам и тикам с помощью буфера записи и ежедневно выполняет ротацию CSV-файлов; демон Python читает поток дописываемых данных в режиме tail, отображает панель мониторинга в реальном времени и отмечает превышения порогов аномалий. Демонстрационный индикатор показывает точки интеграции, обеспечивая мониторинг в реальном времени, прозрачность и прослеживаемость во время торговых сессий.


Моделирование рынка: Position View (XIII)
В этой статье мы рассмотрим, как без особых усилий реализовать индикатор, который показывает, приносит ли позиция убытки или прибыль. Процедура проста и эффективна. Даже без глубоких знаний этот индикатор позволит вам легко распознавать, когда следует закрывать позицию. Так вы избежите неожиданных результатов, поскольку расчёт отражает фактический результат, который дало бы закрытие позиции.


Можно ли запустить DOOM в MetaTrader 5: DLL, рендеринг и ввод через MQL5?
В этой статье показано, как запустить DOOM в MetaTrader 5, интегрировав нативную DLL Windows с советником MQL5. Мы рассмотрим сборку DLL, рендеринг буфера кадра в реальном времени с помощью ResourceCreate, обработку ввода с клавиатуры с обходным решением для отпускания клавиши через GetAsyncKeyState, а также запуск игрового цикла в фоновом потоке. Эти методы напрямую применимы к пользовательской визуализации, мостам к внешним данным и надёжной интеграции MQL5 с нативным кодом.


Нейросети в трейдинге: Долговременная память торговых сценариев (Объект верхнего уровня)
В статье показано, как двухуровневая RAG-память включается в процесс выбора торгового действия через объект CNeuronVLADriverRAGMPI. Механизм сопоставляет текущие предпочтения Актёра с историческими действиями и их результативностью, ограничивает влияние слабых аналогий с помощью Null Scenario и формирует остаточную контекстную поправку. Такой подход позволяет учитывать положительный и отрицательный опыт, сохраняя приоритет текущего состояния рынка.


Изучение стандартной библиотеки MQL5 (Часть 8): Ведение журнала сделок гибридной системы с помощью CFileTxt
В этой статье мы рассмотрим классы модуля File Operations стандартной библиотеки MQL5 для создания надежного модуля отчетности, который автоматически генерирует CSV-файлы, готовые для использования в Excel. В процессе работы мы четко разграничим сделки, выполненные вручную, и ордера, выполненные алгоритмом, закладывая основу для надежной и поддающейся аудиту отчетности по сделкам.


Свинговые экстремумы и откаты в MQL5 (Часть 2): Автоматизация стратегии с помощью советника
Индикатор свинговых экстремумов и откатов (Swing Extremes and Pullbacks) основан на рыночной структуре младшего таймфрейма и затем согласовывается со старшим таймфреймом. Он выявляет свинговые экстремумы, в которых цена становится статистически уязвимой к развороту. Он визуализирует зоны перерастяжения и отката, позволяя заранее оценить поведение цены при возврате к среднему.


Кооперация бионических алгоритмов — Co-Operation of Biology Related Algorithms (COBRA)
В статье реализована кооперативная метаэвристика COBRA во фреймворке C_AO: шесть популяционных методов (PSO, WPS, FFA, CSA, BA, FSS) работают в одной популяции при фиксированном бюджете обращений к целевой функции и экспериментально выясняем, на чём на самом деле держится кооперация. В комплекте — расширяемый класс для сборки собственных кооперативных портфелей из любых алгоритмов серии.


От начального до среднего уровня: Классы (II)
Эта статья призвана быть как можно более дидактичной, поскольку тема, которую мы будем рассматривать, сама по себе нередко вызывает немалую путаницу. Поэтому, уважаемый читатель, постарайтесь применить на практике то, что здесь объясняется. Если у вас возникнут какие-либо вопросы, обязательно оставляйте комментарии, ведь понять деструкторы — задача не из самых простых.


Династический алгоритм — Dynastic Optimization Algorithm (DOA)
В статье реализован и разобран Dynastic Optimization Algorithm в рамках фреймворка C_AO на MQL5. Мы воспроизводим каноническую модель, закрываем неописанные в первоисточниках места и тестируем алгоритм на стенде с фиксированным бюджетом и ростом размерности. Показана причина деградации каноники и предложена модификация оператора с разреженной мутацией. Читатель получит рабочий класс и рекомендации по настройке для задач с дискретными параметрами.


Встраивание торговой дисциплины в код (Часть 6): Построение единого фреймворка дисциплины на MQL5
В статье представлен унифицированный фреймворк обеспечения дисциплины на MQL5, которая объединяет модули белого списка символов, торговых часов и новостных фильтров, а также ежедневных лимитов сделок в рамках файла CDisciplineEngine.mqh. Объясняется централизованная проверка сделок и синхронизация состояний, выполняемые совместно дашбордом графиков и советником-принудителем. Читатели узнают, как авторизовывать ордера через единый шлюз, отслеживать разрешения в реальном времени и автоматически обеспечивать соблюдение правил на уровне всего терминала.

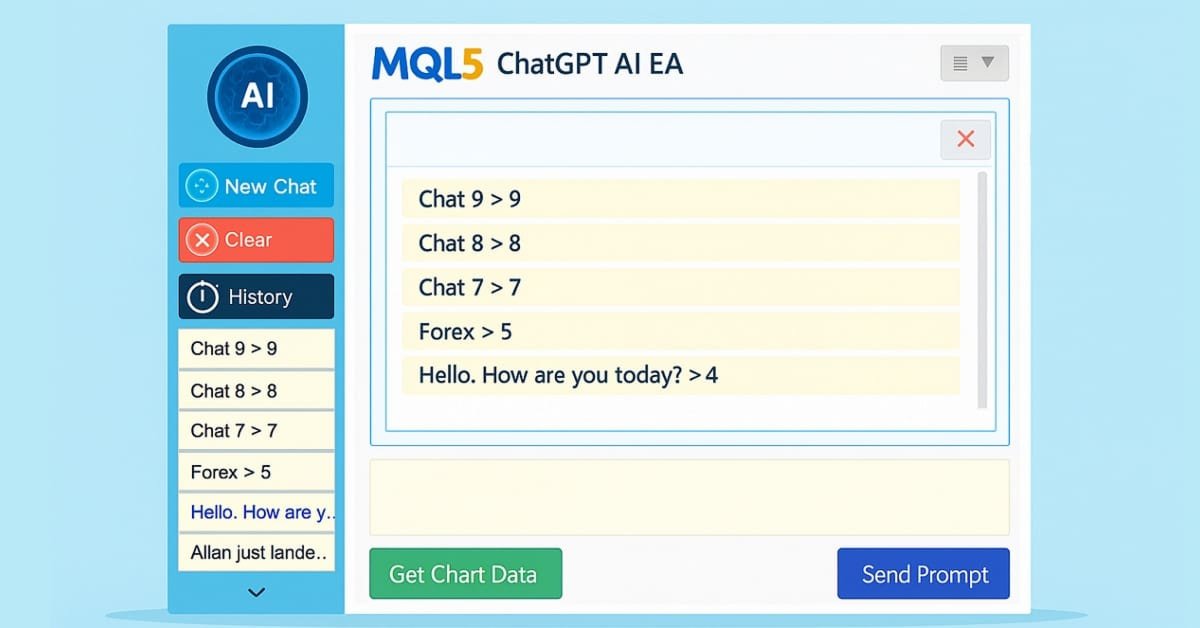
Создание торговых систем с искусственным интеллектом на MQL5 (Часть 5): Сворачиваемая боковая панель и всплывающие окна истории чатов
В части 5 серии о торговых системах с ИИ в MQL5 мы дополняем советник с интеграцией ChatGPT сворачиваемой боковой панелью. Малое и большое всплывающие окна истории упрощают и делают более плавным выбор чатов, при этом сохраняются обработка многострочного ввода, постоянное зашифрованное хранение чатов между сеансами и генерация ИИ торговых сигналов по данным графика.


База данных — это просто (Часть 1): Легковесный ORM-фреймворк для MQL5 на базе SQLite
В данной статье представлен структурированный подход к управлению данными SQLite в MQL5 с помощью ORM-слоя для MetaTrader 5. В нем представлены базовые классы для моделирования сущностей и доступа к базе данных, fluent API для CRUD, хуки рефлексии для OnGet/OnSet, а также макросы для быстрого определения моделей. В практических примерах кода показано создание таблиц, привязка полей, вставка, обновление, выборка и удаление записей. Разработчики получают готовые к повторному использованию типобезопасные компоненты, которые сводят к минимуму однотипный SQL-код.


Разработка инструментария для анализа Price Action (Часть 64): Синхронизация вручную построенных трендовых линий с автоматическим мониторингом
Мониторинг построенных вручную трендовых линий требует постоянного наблюдения за графиком, поэтому легко пропустить важные взаимодействия цены с ними. В этой статье разрабатывается советник для мониторинга трендовых линий, который синхронизирует построенные вручную трендовые линии с логикой автоматического мониторинга на MQL5 и генерирует алерты, когда цена приближается к отслеживаемой линии, касается ее или пробивает ее.


Автоматизация торговых стратегий на MQL5 (Часть 34): Система пробоя линии тренда с оценкой качества аппроксимации по коэффициенту R2
В этой статье мы разработаем на MQL5 систему пробоя линии тренда, которая определяет линии поддержки и сопротивления по свинговым точкам (локальным экстремумам). Надежность линий будет оцениваться по коэффициенту детерминации R², а также по ограничениям на угол наклона. После проверки система сможет автоматически открывать сделки на пробое. Мы будем находить локальные максимумы и минимумы в пределах заданной глубины анализа, строить линии тренда с минимально допустимым количеством касаний и оценивать их надежность по коэффициенту детерминации R² и углу наклона.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 7): Дальнейшая модульная реорганизация и автоматизация торговли
В этой статье мы повышаем модульность торговой системы с ИИ, выделяя компоненты интерфейса в отдельный подключаемый файл. Система автоматизирует исполнение сделок по сигналам, сгенерированным ИИ. Она разбирает JSON-ответы с директивами BUY/SELL/NONE и уровнями входа, SL и TP, отображает на графике паттерны, такие как поглощение или дивергенции, с помощью стрелок, линий и меток, а также при необходимости автоматически проверяет сигналы на новых барах.


Встраивание торговой дисциплины в код (Часть 7): Автоматизация защиты эквити с помощью логики управления
Автоматизированные торговые системы часто уделяют большое внимание генерации сигналов, пренебрегая механизмами, необходимыми для защиты капитала в периоды стресса. В данной статье представлен фреймворк управления эквити в MQL5, который отслеживает условия просадки, оценивает нагрузку на эквити и динамически управляет торговой активностью с помощью модели управления рисками, основанной на состояниях. Объединяя анализ просадки, логику охлаждения, авторизацию сделок и ограничения на исполнение, эта структура демонстрирует, как торговая дисциплина может быть непосредственно встроена в код с использованием модульной и расширяемой архитектуры.


Возможности Мастера MQL5, которые вам нужно знать (Часть 86): Ускорение доступа к данным с помощью разреженной таблицы в пользовательском классе трейлинга
В этой статье мы перерабатываем ранее опубликованные материалы о тестировании торговых стратегий с помощью Мастера MQL5, уделяя больше внимания качеству, очистке и обработке входных данных. В предыдущих статьях мы рассмотрели множество пользовательских классов сигналов, пригодных для использования в Мастере MQL5. Теперь перейдем к пользовательскому классу трейлинга, поскольку выход из позиции также является важной частью любой торговой системы. Основная тема этой статьи – эффективность работы с данными и запросы диапазона со сложностью O(1). В качестве основных технологий используются MQL5, SQLite и Python с Polars; алгоритм – разреженная таблица, а в качестве фильтра валидации используется индикатор ATR.


Создание и использование Скиллов для создания артефактов MQL
В статье показано, как использовать концепцию Скиллов в MetaTrader 5 для генерации MQL5‑скриптов с помощью встроенного AI Assistant и Model Context Protocol. Разбираем структуру файла Скилла SKILL.md, условие активации по тегу Artifact, проверку ТЗ, входных параметров и выбор шаблона. Результат — воспроизводимый процесс и единый стиль артефактов при меньших трудозатратах.


От начального до среднего уровня: Перегрузка операторов (I)
В этой статье мы начнём изучать, как реализуется так называемая перегрузка операторов. Сначала мы рассмотрим, что лежит в основе этой реализации. Кроме того, мы убедимся, что всё не всегда так сложно, как кажется.


Возможности Мастера MQL5, которые вам нужно знать (Часть 79): Использование осцилляторов Gator и A/D в обучении с учителем
В предыдущей статье мы завершили рассмотрение сочетания осцилляторов Gator и накопления/распределения при их обычном использовании на основе генерируемых ими необработанных сигналов. Эти индикаторы дополняют друг друга: Gator служит индикатором тренда, а осциллятор накопления/распределения – индикатором объема. Теперь мы продолжим эту тему и рассмотрим, как обучение с учителем может улучшить некоторые из ранее изученных сигнальных паттернов. В нашем подходе к обучению с учителем используется сверточная нейронная сеть (CNN), в которой ядерная регрессия и сходство по скалярному произведению применяются для выбора размеров ядер и количества каналов. Как всегда, мы реализуем это в пользовательском файле класса сигнала, который взаимодействует с Мастером MQL5 при сборке советника.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 6): Реализация поиска и удаления чатов
В части 6 серии о торговых системах с ИИ на MQL5 мы добавляем в советник с интеграцией ChatGPT функции удаления чатов. Интерактивные кнопки удаления появятся на боковой панели, в малом и большом окнах истории, а также в новом окне поиска. Это поможет эффективно упорядочивать и управлять чатами, которые сохраняются между сеансами в зашифрованном виде, при этом поддерживая генерацию ИИ торговых сигналов по данным графика.


Знакомство с языком MQL5 (Часть 43): Руководство для начинающих по работе с файлами в MQL5 (V)
В статье объясняется, как использовать структуры MQL5 вместе с бинарными файлами, чтобы сохранять параметры советника между запусками. В статье рассматриваются определение структур, доступ к их членам и различие между простыми и сложными структурами, а затем запись и чтение структур целиком с помощью FileWriteStruct и FileReadStruct в режиме FILE_BIN. Вы узнаете о безопасных подходах к работе с данными фиксированного размера и о том, как общее хранилище (FILE_COMMON) позволяет использовать одни и те же данные между сеансами и терминалами.

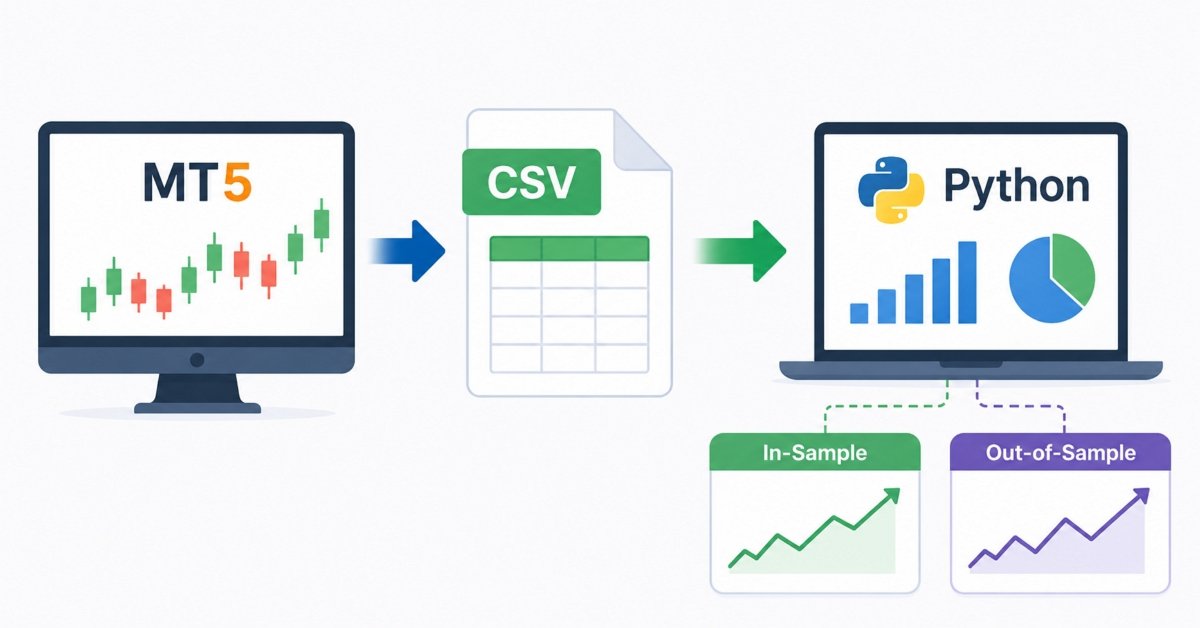
Анализ CSV-данных (Часть 4): Разработка автоматизированного Python-решения для сравнительного анализа и валидации стратегий MQL5
В статье представлен воспроизводимый пайплайн передачи данных из MetaTrader 5 в Python для масштабного исследования индикаторов. Схема экспорта MQL5 фиксирует обязательные столбцы, включая пользовательские счётчики задержки и ложных срабатываний. Базовый модуль выполняет сопоставление результатов с одинаковыми параметрами по инструментам и таймфреймам, а модуль walk-forward-валидации жёстко фиксирует оптимум, найденный на окне InSample, и оценивает его на ранее не виденных данных OutSample OutSample. В результате читатель получает несмещённые метрики устойчивости и автоматизацию, устраняющую смещение из-за ручного отбора.

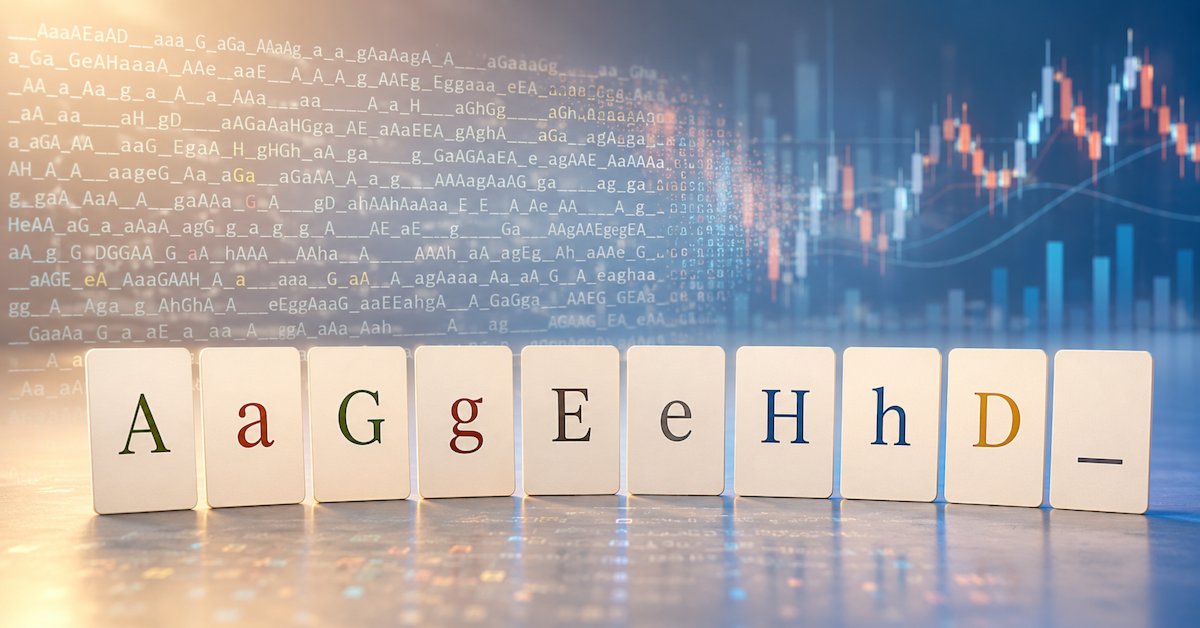
Кодирование свечных моделей (Часть 3): Частотный анализ односвечных структур
В данной статье представлена схема частотного анализа закодированных свечных паттернов в MQL5. Преобразуя свечи в буквенные символы, можно анализировать историческое движение цен как статистическую последовательность, а не как визуальный график. Используя пару GBPUSD и золото на нескольких таймфреймах, в этом исследовании мы изучаем частоту появления отдельных типов свечей, выявляем доминирующие рыночные структуры и показываем симметрию между бычьими и медвежьими движениями цен. Результаты закладывают количественную основу для обнаружения паттернов и подготавливают почву для анализа многосвечных последовательностей и их прогностического потенциала в алгоритмических торговых системах.


Причинный граф как признак машинного обучения
В статье условный граф причинности Грейнджера по 10 валютным парам и трём таймфреймам преобразуется в числовые признаки для CatBoost и MQL5. Абляция сравнивает модели price-only, graph-only и price+graph: графовые признаки почти не работают самостоятельно, но в сочетании с ценой улучшают контекст, режимную фильтрацию и риск. На форварде совместная модель показала более высокий Profit Factor и меньшую просадку.


Моделирование рынка: Position View (XVI)
В этой статье мы внесем необходимые изменения, чтобы индикатор позиции отображал финансовый результат. Таким образом, трейдер сможет получить представление о финансовом результате по открытой позиции. Кроме того, я расскажу вам о том, чего многие не знают, даже те, кто давно использует MQL5: как использовать статические переменные для совместного использования памяти и избежать объявления глобальной переменной в основном коде.

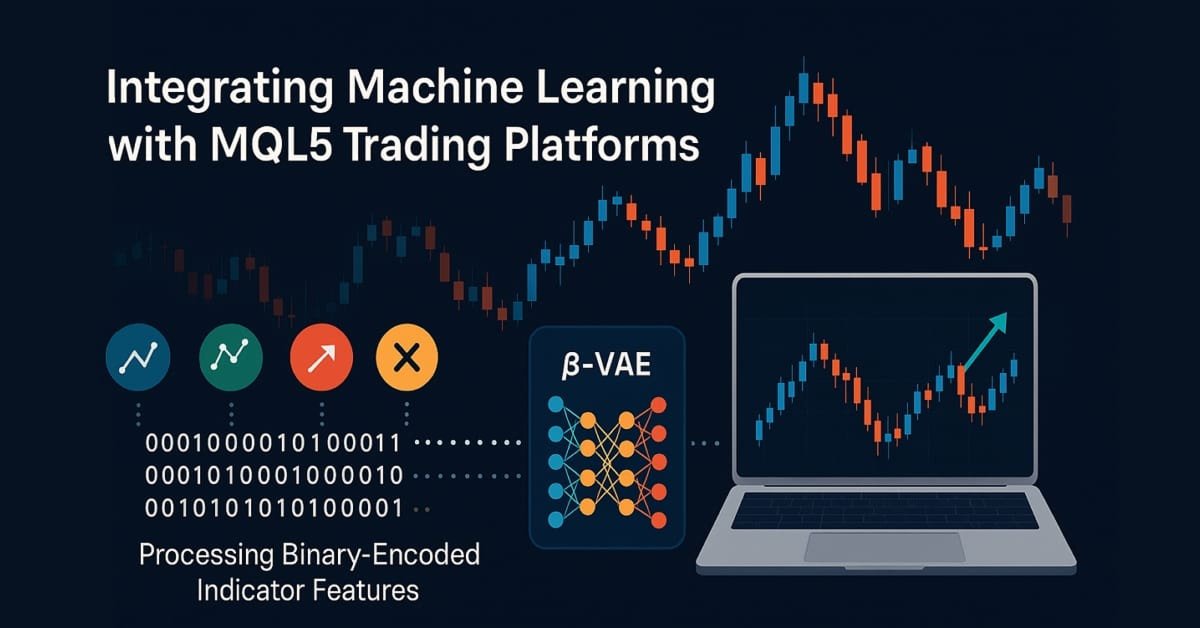
Возможности Мастера MQL5, которые вам нужно знать (Часть 81): Использование паттернов Ишимоку и ADX Уайлдера в обучении на основе β-VAE-инференса
Эта статья продолжает часть 80, в которой мы рассмотрели сочетание индикаторов Ишимоку и ADX в рамках обучения с подкреплением. Теперь перейдем к обучению на основе инференса. Как уже отмечалось, Ишимоку и ADX дополняют друг друга. Однако мы вновь обратимся к выводам предыдущей статьи об использовании пайплайнов. Для обучения на основе инференса применяем β-вариант вариационного автокодировщика (Variational Auto Encoder, VAE). Также используем пользовательский класс сигнала, предназначенный для интеграции с Мастером MQL5.


Изучение Стандартной библиотеки MQL5 (Часть 4): Создание библиотеки пользовательских сигналов
Сегодня мы используем стандартную библиотеку MQL5 для создания пользовательских классов сигналов и позволяем мастеру MQL5 собрать для нас профессиональный советник. Такой подход упрощает разработку, позволяя даже начинающим программистам создавать надежные советники без глубоких знаний в области программирования, сосредоточившись на настройке параметров и оптимизации стратегии. Давайте шаг за шагом разберем этот процесс.


Возможности Мастера MQL5, которые вам нужно знать (Часть 80): Использование паттернов Ишимоку и ADX Уайлдера в обучении с подкреплением TD3
Эта статья продолжает тему части 74, где мы рассматривали сочетание Ишимоку и ADX в рамках обучения с учителем, перенося фокус на обучение с подкреплением. Индикаторы Ишимоку и ADX дополняют друг друга: первый помогает строить карту уровней поддержки и сопротивления, а второй – определять силу тренда. В этой статье мы рассмотрим, как можно использовать алгоритм Twin Delayed Deep Deterministic Policy Gradient (TD3) с этим набором индикаторов. Как и в предыдущих частях серии, реализация выполняется в пользовательском классе сигнала, предназначенном для интеграции с Мастером MQL5, что упрощает сборку советника.


Возможности Мастера MQL5, которые вам нужно знать (Часть 78): Стратегии на основе осцилляторов Gator и A/D для повышения устойчивости на рынке
В статье представлена вторая часть структурированного подхода к торговле с использованием осцилляторов Gator и накопления/распределения. На примере пяти новых паттернов автор показывает, как отфильтровывать ложные движения, выявлять ранние развороты и сопоставлять сигналы на разных таймфреймах. Благодаря понятным примерам кода и результатам тестирования данный материал помогает связать теорию с практикой разработки на MQL5.


Разработка инструментария для анализа Price Action (Часть 74): Создание советника MQL5 на основе буферов индикатора
В этой статье реализован советник MQL5, который подключается к индикатору гэпов выходного дня через iCustom() и CopyBuffer() и считывает шесть буферов с сигналами на покупку и продажу, а также уровнями SL/TP. Он проверяет требования брокера к минимальному расстоянию до стоп-уровней, обрабатывает подтверждение закрытым баром и контролирует дублирование сигналов, а также исполняет ордера с настраиваемым магическим числом. Советник также включает механику переноса стоп-лосса при достижении срединного уровня между входом и тейк-профитом, а также процедуру тестирования на исторических данных, позволяющую проверить поведение и адаптировать параметры под вашу конфигурацию.


Алгоритм направления потока — Flow Direction Algorithm (FDA)
Подробно разбираем механику FDA и демонстрируем, как центровые и диагональные эффекты первоисточника завышают показатели. Честная реализация фиксирует уровень порядка 39.7% на стенде серии. Модификация FDAm с тяжелохвостым распределением зондов и покоординатным шагом повышает итог до 54.7% и доступна как готовый компонент C_AO для настройки параметров советников.

Анализ CSV-данных (Часть 3): Построение аналитического пайплайна на Python для CSV-экспорта из MetaTrader 5
MetaTrader 5 предоставляет обширные данные о результатах, но ограниченные возможности структурного анализа. В статье показано, как экспортировать результаты из MQL5 в CSV и построить пять визуализаций на Python, раскрывающих согласованность параметров между активами, компромисс между задержкой и шумом, деградацию результатов при walk-forward-валидации, распределение глубины и длительности просадок, а также внутридневные кластеры по часам и дням недели. Единый модуль автоматизации запускает полный пайплайн для каждого нового файла экспорта и обеспечивает воспроизводимую диагностику.


Моделирование рынка: Position View (XX)
В этой статье мы рассмотрим, как изменить код индикатора позиции, чтобы создать своего рода тень, которая позволит нам увидеть, где в данный момент находится цена, всё ещё актуальная на торговом сервере. Этот механизм призван облегчить планирование операций, в ходе которых мы перемещаем уровни стоп-лосса или тейк-профита. Добавление этой функции, то есть ценовых теней, может показаться чрезвычайно сложной задачей. В этой статье я покажу, что реализовать это можно очень просто и на практике.


Пайплайны Codex: от Python до MQL5 для выбора индикаторов — анализ ETF XLF по нескольким кварталам с применением машинного обучения
Мы продолжаем рассматривать, как можно выстроить пайплайн выбора индикаторов при работе с «нетипичным» активом в MetaTrader. MetaTrader 5 в первую очередь используется для торговли на рынке Форекс, и это оправданно с учётом доступной ликвидности; однако аргументы в пользу торговли за пределами этой «зоны комфорта» становятся всё более убедительными — не только благодаря стремительному росту таких платформ, как Robinhood, но и из-за неустанного стремления большинства трейдеров получить преимущество. В этой статье мы рассматриваем ETF XLF, а также завершаем наш обновлённый пайплайн простым MLP.


Моделирование рынка: Position View (XV)
В этой статье я постараюсь как можно проще объяснить, как можно использовать обмен сообщениями между приложениям. Цель в том, чтобы вы могли создать что-то работоспособное максимально простым и эффективным способом, когда это возможно. Не знаю, удастся ли мне донести идею, лежащую в основе этой концепции, поскольку тому, кто сталкивается с ней впервые, её не так-то просто понять. Кроме того, я воспользуюсь случаем, чтобы показать вам, как изменить систему репликации/моделирования, чтобы вы могли отлаживать советник или любой другой код, который разрабатываете. И всё это — столь же просто и прямо.