Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Herramientas de trading de MQL5 (Parte 7): Panel informativo para el seguimiento de posiciones en múltiples símbolos y de la cuenta
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.


Asesor experto de Forex basado en la red neuronal N-BEATS
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.


Tablas en el paradigma MVC en MQL5: integramos el componente Model en el componente View
En este artículo crearemos la primera versión del control TableControl (TableView). Se tratará de una tabla estática sencilla, creada a partir de los datos de entrada definidos por dos arrays: un array de datos y un array de encabezados de columnas.s


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 34): Conversión de datos brutos del mercado en modelos predictivos mediante un pipeline avanzado de ingesta
¿Alguna vez te has perdido un repunte repentino del mercado o te ha pillado desprevenido cuando ocurrió uno? La mejor manera de anticiparse a los eventos en tiempo real es aprender de los patrones históricos. Con el objetivo de entrenar un modelo de aprendizaje automático, este artículo comienza mostrándole cómo crear un script en MetaTrader 5 que procese datos históricos y los envíe a Python para su almacenamiento, sentando así las bases de su sistema de detección de picos. Sigue leyendo para ver cada paso en acción.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (SAGDFN)
En este artículo presentamos en detalle la arquitectura de SAGDFN, un framework moderno capaz de transformar el enfoque del procesamiento de datos espaciotemporales. Conserva la información clave incluso en grafos complejos y, al mismo tiempo, reduce los costos computacionales.


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Final)
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Componentes principales)
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 10): Factorización de matrices
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.


De novato a experto: EA de informes — Configuración del flujo de trabajo
Los brókeres suelen proporcionar informes de cuentas de trading a intervalos regulares, según un calendario predefinido. Estas empresas, a través de sus tecnologías API, tienen acceso a la actividad de su cuenta y al historial de operaciones, lo que les permite generar informes de rendimiento en su nombre. Del mismo modo, la terminal MetaTrader 5 almacena registros detallados de su actividad de trading, que pueden aprovecharse mediante MQL5 para crear informes totalmente personalizados y definir métodos personalizados de envío.

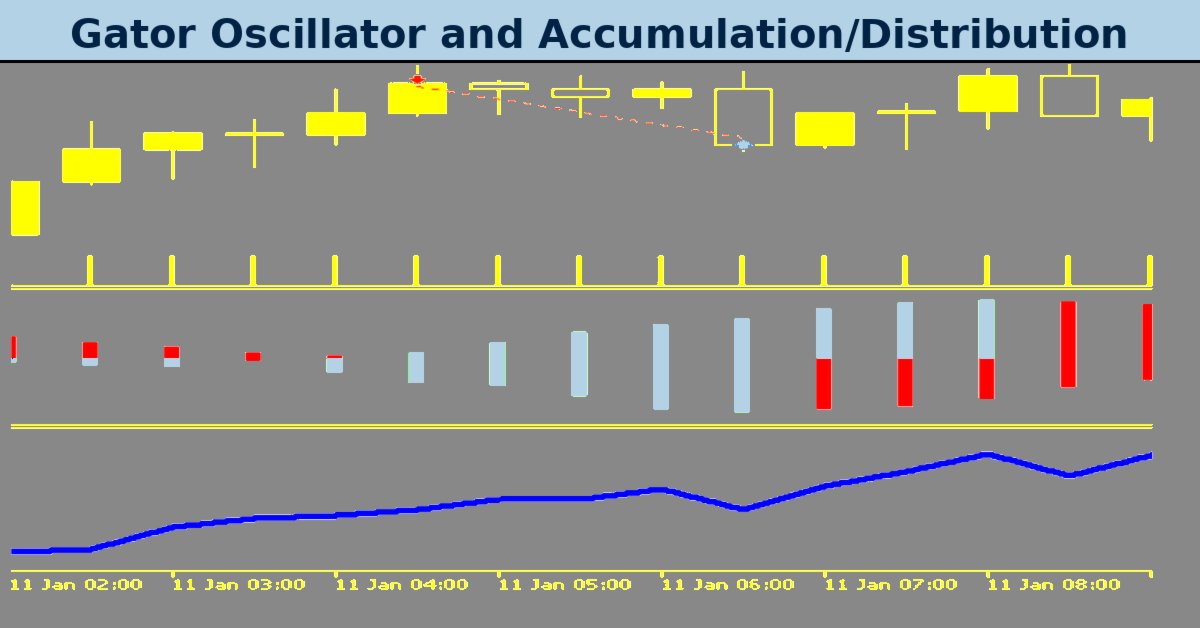
Características del Wizard MQL5 que debe conocer (Parte 77): Uso del oscilador Gator y del oscilador de acumulación/distribución
El oscilador Gator de Bill Williams y el oscilador de acumulación/distribución constituyen otro binomio de indicadores que podría utilizarse de forma armoniosa en un asesor experto de MQL5. Utilizamos el oscilador Gator por su capacidad para corroborar fases de tendencia, mientras que el A/D se utiliza para proporcionar confirmación de las tendencias mediante comprobaciones del volumen. Al explorar esta combinación de indicadores, como siempre, utilizamos el Asistente de MQL5 para montar y poner a prueba una estrategia basada en ambos.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 03): Módulo schedule de Python, una versión mejorada del evento OnTimer
El módulo schedule de Python ofrece una forma sencilla de programar tareas repetitivas. Aunque MQL5 carece de una funcionalidad equivalente integrada, en este artículo implementaremos una biblioteca similar para facilitar la configuración de eventos temporizados en MetaTrader 5.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 33): Herramienta de teoría del rango de velas
Mejora tu análisis del mercado con el paquete «Candle-Range Theory» para MetaTrader 5, una solución totalmente nativa de MQL5 que convierte barras de precio en bruto en información de volatilidad en tiempo real. La biblioteca CRangePattern, de tamaño reducido, compara el rango real de cada vela con un ATR adaptativo y la clasifica en el instante en que cierra; a continuación, el indicador CRT muestra esas clasificaciones en el gráfico mediante rectángulos nítidos y flechas codificadas por color que revelan consolidaciones cada vez más estrechas, rupturas explosivas y envolvimientos completos del rango en el momento en que se producen.


Análisis de la dinámica horaria de los símbolos de trading y de sus spreads en MetaTrader 5
El indicador de índice de estacionalidad ProSpread con media móvil, como herramienta de análisis técnico que identifica patrones estacionales en el movimiento del precio, analiza el comportamiento del precio en determinadas horas de negociación, puede usarse tanto con un único instrumento como con el spread entre dos activos, y visualiza la probabilidad estadística de movimientos direccionales.


Redes neuronales en el trading: entrenamiento de metaparámetros basado en la heterogeneidad (HimNet)
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.


Herramientas de trading de MQL5 (Parte 6): Panel de control holográfico dinámico con animaciones de pulso y controles interactivos
En este artículo, creamos un panel de control holográfico dinámico en MQL5 para monitorizar símbolos y marcos temporales con RSI, alertas de volatilidad y opciones de ordenación. Añadimos animaciones de pulso, botones interactivos y efectos holográficos para que la herramienta sea visualmente atractiva y responda con agilidad.


Entrenamiento de un U-Transformer no lineal sobre los residuos de un modelo autorregresivo lineal
El artículo presenta un innovador sistema híbrido para la predicción de tipos de cambio que combina un modelo autorregresivo lineal con la arquitectura U-Transformer para el análisis de los residuos. El sistema alterna automáticamente entre las fuentes de señales en función de su calidad e incorpora una lógica de negociación completa con estrategias de averaging (promediación de posiciones) y pyramiding (piramidación de posiciones). La ventaja clave de este enfoque radica en que la red neuronal se entrena a partir de los residuos del modelo lineal, lo que simplifica la tarea y reduce el riesgo de sobreajuste. La implementación se ha realizado íntegramente en MQL5 y está lista para su uso en transacciones reales, con adaptación automática a las condiciones cambiantes del mercado.


Redes neuronales en el trading: Modelo de consultas temporales (Final)
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (Final)
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.


Superando las limitaciones del aprendizaje automático (Parte 2): Falta de reproducibilidad
El artículo analiza por qué los resultados de las operaciones pueden diferir significativamente entre distintos brókeres, incluso utilizando la misma estrategia y el mismo símbolo financiero, debido a la descentralización de los precios y a las discrepancias en los datos. Este artículo ayuda a los desarrolladores de MQL5 a comprender por qué sus productos pueden recibir opiniones mixtas en el Market de MQL5, e insta a los desarrolladores a adaptar sus estrategias a los brókers específicos para garantizar resultados transparentes y reproducibles. Esto podría convertirse en una práctica recomendada importante y específica del sector, que beneficiaría a nuestra comunidad si se adoptara de forma generalizada.


Redes neuronales en el trading: Extracción eficaz de características para una clasificación precisa (Implementación de objetos)
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.

Automatización de estrategias de trading en MQL5 (Parte 24): Sistema de ruptura de la sesión de Londres con gestión del riesgo y stops dinámicos
En este artículo, desarrollamos un sistema de ruptura de la sesión de Londres que identifica rupturas del rango previo a la apertura de Londres y coloca órdenes pendientes con direcciones de trading y parámetros de riesgo personalizables. Incorporamos funciones como órdenes de stop dinámico, ratios riesgo-beneficio, límites máximos de pérdidas y un panel de control para la monitorización y gestión en tiempo real.

Características del Wizard MQL5 que debe conocer (Parte 76): Uso de los patrones del Awesome Oscillator y los canales Envelopes con aprendizaje supervisado
Damos continuidad a nuestro último artículo, en el que presentamos el binomio de indicadores formado por el Awesome Oscillator y el canal de envolvente Envelopes, analizando cómo se podría mejorar esta combinación mediante el aprendizaje supervisado. El Awesome Oscillator y las envolventes constituyen una combinación complementaria para detectar tendencias e identificar niveles de soporte y resistencia. Nuestro enfoque de aprendizaje supervisado consiste en una red neuronal convolucional (CNN) que utiliza el núcleo de producto escalar con atención entre tiempos (Cross-Time-Attention) para ajustar el tamaño de sus núcleos y canales. Como es habitual, esto se lleva a cabo en un archivo de clase de señal personalizado que funciona con el asistente de MQL5 para crear un asesor experto.

Aprendizaje automático y Data Science (Parte 46): Pronóstico de los mercados bursátiles con N-BEATS en Python
N-BEATS es un modelo revolucionario de aprendizaje profundo diseñado para la previsión de series temporales. Fue lanzado para superar los modelos clásicos de pronóstico de series temporales como ARIMA, PROPHET, VAR, etc. En este artículo vamos a analizar este modelo y a utilizarlo para predecir el mercado bursátil.

Reimaginando las estrategias clásicas en MQL5 (Parte 14): Análisis de múltiples estrategias
En este artículo, continuamos nuestro análisis sobre cómo crear un conjunto de estrategias de trading y utilizar el optimizador genético de MT5 para ajustar los parámetros de las estrategias. Hoy hemos analizado los datos en Python, demostrando que nuestro modelo podía predecir mejor qué estrategia obtendría mejores resultados, logrando una mayor precisión que al pronosticar directamente la rentabilidad del mercado. Sin embargo, cuando probamos nuestra aplicación con sus modelos estadísticos, nuestros niveles de rendimiento se desplomaron. Posteriormente descubrimos que, lamentablemente, el optimizador genético favorecía estrategias muy correlacionadas, lo que nos llevó a revisar nuestro método para mantener fijas las ponderaciones de los votos y centrar la optimización en los ajustes de los indicadores.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 32): Motor de reconocimiento de velas japonesas en Python (II) — Detección con TA-Lib
En este artículo, hemos pasado de codificar manualmente la detección de patrones de velas japonesas en Python a aprovechar TA-Lib, una biblioteca que reconoce más de sesenta patrones distintos. Estas formaciones ofrecen información valiosa sobre posibles cambios de tendencia en el mercado y continuaciones de tendencias. Sigue leyendo para obtener más información.

Herramientas de trading de MQL5 (Parte 5): Creación de una cinta de cotizaciones deslizante para el seguimiento en tiempo real de símbolos
En este artículo, desarrollamos una cinta de cotizaciones deslizante en MQL5 para monitorizar varios símbolos en tiempo real, mostrando los precio Bid (oferta), los spreads y las variaciones porcentuales diarias mediante efectos de desplazamiento. Implementamos fuentes, colores y velocidades de desplazamiento personalizables para resaltar eficazmente los movimientos y las tendencias de los precios.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 9): Cruce de dos medias móviles
Este artículo describe el diseño de una estrategia de cruce de medias móviles dobles que utiliza señales de un marco temporal superior (D1) para orientar las entradas en un marco temporal inferior (M15), calculándose los niveles de stop-loss a partir de un marco temporal de riesgo intermedio (H4). Introduce constantes del sistema, enumeraciones personalizadas y la lógica para los modos de seguimiento de tendencias y de retorno a la media, al tiempo que hace hincapié en la modularidad y en la optimización futura mediante un algoritmo genético. Este enfoque permite establecer condiciones flexibles de entrada y salida, con el objetivo de reducir el retraso de la señal y mejorar la sincronización de las operaciones, alineando las entradas en los marcos temporales más cortos con las tendencias de los marcos temporales más largos.

Características del Wizard MQL5 que debe conocer (Parte 75): Uso del Awesome Oscillator y Envelopes
El «Awesome Oscillator» de Bill Williams y el canal de envolventes son una combinación que podría utilizarse de forma complementaria dentro de un asesor experto de MQL5. Utilizamos el Awesome Oscillator por su capacidad para detectar tendencias, mientras que el canal de envolventes se incorpora para definir nuestros niveles de soporte y resistencia. Al explorar esta combinación de indicadores, utilizamos el asistente MQL5 para construir y probar cualquier potencial que estos dos puedan tener.


Algoritmo de optimización basado en los sueños — Dream Optimization Algorithm (DOA)
Un algoritmo de optimización poblacional inspirado en un fenómeno controvertido y poco estudiado: el fenómeno de los sueños humanos. Grupos de agentes con distintas «memorias», modulación cosenoidal del movimiento y una distribución de fases inusual de 99/1: descubra cómo estas características influyen en la eficacia de la optimización de sus estrategias de trading.


Redes neuronales en el trading: Modelo de consultas temporales (TQNet)
El framework TQNet abre nuevas posibilidades en el modelado y la previsión de series temporales financieras, combinando modularidad, flexibilidad y un alto rendimiento. En el artículo se expone la posibilidad de implementar mecanismos complejos para trabajar con correlaciones globales, incluyendo métodos avanzados de inicialización de parámetros.


Algoritmo del duelista — Duelist Algorithm
¿Y si nuestras estrategias de trading pudieran aprender unas de otras, como auténticos luchadores? Duelist Algorithm es un nuevo método de optimización en el que los parámetros de los sistemas de trading se enfrentan literalmente en duelos por el derecho a ser considerados los mejores.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 02): Desarrollo de la biblioteca REQUESTS inspirada en requests de Python
En este artículo, implementamos un un módulo similar a requests, como el que ofrece Python para facilitar el envío y la recepción de solicitudes web en MetaTrader 5 utilizando MQL5.


Redes neuronales en el trading: descomposición en lugar de escalado (Final)
Le proponemos familiarizarse con el algoritmo para descomponer una serie temporal en capas semánticas y construir a partir de ellas un modelo eficiente. Mostramos paso a paso la arquitectura, la implementación práctica en MQL5/OpenCL y las pruebas reales sobre datos históricos de mercado.

Herramientas de trading de MQL5 (Parte 4): Mejorando el panel del escáner multitemporal con posicionamiento dinámico y funciones de alternancia
En este artículo, actualizamos el panel de control del escáner multitemporal MQL5 con funciones de arrastre y alternancia. Hemos habilitado la opción de arrastrar el panel de control y una opción para minimizar/maximizar que permite un mejor uso de la pantalla. Implementamos y probamos estas mejoras para lograr una mayor flexibilidad operativa en el trading.


Redes neuronales en el trading: descomposición en lugar de escalado — Construcción de módulos
En este artículo continuamos la familiarización práctica con SSCNN: una solución arquitectónica de nueva generación capaz de trabajar con series temporales fragmentadas. En lugar de un escalado indiscriminado: modularidad inteligente, atención al detalle y normalización selectiva. Paso a paso, creamos bloques computacionales en el entorno MQL5 y sentamos las bases para un análisis predictivo fiable.


Implementación de un circuito cuántico para Quantum Reservoir Computing (QRC)
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 31): Motor de reconocimiento de velas japonesas en Python (I) — Detección manual
Los patrones de velas japonesas son fundamentales para el trading basado en la evolución de los precios, ya que ofrecen información valiosa sobre posibles reversiones o continuaciones del mercado. Imagina una herramienta fiable que supervise continuamente cada nueva barra de precios, identifique formaciones clave como los patrones envolvente, martillo, doji y estrella, y te avise de inmediato cuando detecte una oportunidad de negociación significativa. Esta es precisamente la funcionalidad que hemos desarrollado. Tanto si eres nuevo en el mundo del trading como si eres un profesional con experiencia, este sistema ofrece alertas en tiempo real sobre patrones de velas japonesas, lo que te permite centrarte en ejecutar operaciones con mayor confianza y eficiencia. Sigue leyendo para descubrir cómo funciona y cómo puede mejorar tu estrategia de trading.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 8): Análisis de múltiples estrategias (3) — Política de votación ponderada
Este artículo analiza por qué determinar el número óptimo de estrategias en un conjunto puede ser una tarea compleja y cómo el optimizador genético de MetaTrader 5 facilita su resolución. MQL5 Cloud también se utiliza como recurso clave para acelerar las pruebas retrospectivas y la optimización. En síntesis, nuestro análisis aquí sienta las bases para desarrollar modelos estadísticos que permitan evaluar y mejorar las estrategias de negociación a partir de nuestros resultados iniciales del conjunto de estrategias.


Robot de trading basado en redes neuronales sobre la moderna arquitectura Mamba con modelo selectivo de espacio de estados (SSM)
El artículo analiza la revolucionaria arquitectura de red neuronal Mamba/SSM para la predicción de series temporales financieras. Se presenta una implementación completa en MQL5 de una alternativa moderna a la arquitectura del Transformer con una complejidad lineal O(N) en lugar de cuadrática O(N²). Se analizan en detalle los modelos selectivos de espacio de estados (Selective State Space Models, SSM), las optimizaciones conscientes del hardware, las técnicas de segmentación en parches (patching) y los métodos avanzados de entrenamiento con AdamW. Se incluyen los resultados prácticos de las pruebas, que mostraron un aumento de la precisión del 62 % al 71 %, junto con una reducción del tiempo de entrenamiento de 45 a 8 minutos. Se presenta un asesor experto listo para usar, con autoaprendizaje y gestión adaptativa del riesgo, para MetaTrader 5.