Artikel mit Beispielen für das Programmieren von Handelsrobotern in MQL5

Expert Advisors gehören zum Höhepunkt des Programmierens und sind das gewünschte Ziel jeden Entwicklers im Bereich des automatischen Handels. Sie können auch einen eigenen Handelsroboter schreiben, wenn Sie die Artikel dieser Kategorie lesen und beschriebene Schritte durchführen. Sie werden lernen, wie automatische Handelssysteme erstellt und getestet werden.
Die Artikel lehren, nicht nur in MQL5 zu programmieren, sondern auch jegliche Handelsideen und Techniken umzusetzen. Sie erfahren, wie man Trailing-Stops programmiert, Geld verwaltet, Indikatorwerte erhält und vieles mehr.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 5): Die Bollinger Bänder mit dem Keltner-Kanal — Indikatoren Signal
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor oder Handelsroboter, der handeln kann (z.B. Aufträge eröffnen, schließen und verwalten, Trailing Stop Loss und Trailing Profit) für mehr als ein Symbolpaar aus nur einem Symbolchart. In diesem Artikel werden wir Signale von zwei Indikatoren verwenden, in diesem Fall Bollinger Bänder® und dem Keltner Kanal.

Preise in der DoEasy-Bibliothek (Teil 61): Kollektion der Tickserien eines Symbols
Da ein Programm bei seiner Arbeit verschiedene Symbole verwenden kann, sollte für jedes dieser Symbole eine eigene Liste erstellt werden. In diesem Artikel werde ich solche Listen zu einer Tickdatenkollektion zusammenfassen. In der Tat wird dies eine reguläre Liste sein, die auf der Klasse des dynamischen Arrays von Zeigern auf Instanzen der Klasse CObject und ihrer Nachkommen der Standardbibliothek basiert.

Neuronale Netze leicht gemacht (Teil 31): Evolutionäre Algorithmen
Im vorangegangenen Artikel haben wir uns mit nicht-gradientenbasierten Optimierungsmethoden befasst. Wir haben uns mit dem genetischen Algorithmus vertraut gemacht. Heute werden wir dieses Thema fortsetzen und eine andere Klasse von evolutionären Algorithmen besprechen.

Neuronale Netze leicht gemacht (Teil 67): Nutzung früherer Erfahrungen zur Lösung neuer Aufgaben
In diesem Artikel werden weitere Methoden zur Sammlung von Daten in einem Trainingssatz erörtert. Es liegt auf der Hand, dass der Lernprozess eine ständige Interaktion mit der Umgebung erfordert. Die Situationen können jedoch unterschiedlich sein.
Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 4): Triangulärer gleitender Durchschnitt — Indikatorensignale
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor oder Handelsroboter, der mehr als nur ein Symbolpaar von dessen Symbolchart handeln kann (Aufträge öffnen, schließen und verwalten oder zum Beispiel Trailing Stop Loss und Trailing Profit). Dieses Mal werden wir nur 1 Indikator verwenden, nämlich den Triangulären gleitenden Durchschnitt in Multi-Timeframes oder Single-Timeframes.

Nicht-lineare Indikatoren
In diesem Artikel werde ich versuchen, einige Möglichkeiten zur Erstellung nichtlinearer Indikatoren und deren Verwendung im Handel zu besprechen. In der MetaTrader-Handelsplattform gibt es eine ganze Reihe von Indikatoren, die nicht-lineare Ansätze verwenden.

Neuronale Netze leicht gemacht (Teil 22): Unüberwachtes Lernen von rekurrenten Modellen
Wir untersuchen weiterhin Modelle und Algorithmen für unüberwachtes Lernen. Diesmal schlage ich vor, dass wir die Eigenschaften von AutoAutoencodern bei der Anwendung auf das Training rekurrenter Modelle diskutieren.


Neuronale Netze leicht gemacht (Teil 58): Decision Transformer (DT)
Wir setzen das Studium der Methoden des Reinforcement Learning bzw. des Verstärkungslernens fort. In diesem Artikel werde ich mich auf einen etwas anderen Algorithmus konzentrieren, der die Politik des Agenten im Paradigma der Konstruktion einer Sequenz von Aktionen betrachtet.

Andere Klassen in der Bibliothek DoEasy (Teil 71): Ereignisse der Kollektion von Chartobjekten
In diesem Artikel werde ich die Funktionalität für die Verfolgung einiger Ereignisse von Chartobjekten erstellen — Hinzufügen/Entfernen von Symbolcharts und Chart-Unterfenstern, sowie Hinzufügen/Entfernen/Ändern von Indikatoren in Chart-Fenstern.

Experimente mit neuronalen Netzen (Teil 7): Übergabe von Indikatoren
Beispiele für die Übergabe von Indikatoren an ein Perzeptron. Der Artikel beschreibt allgemeine Konzepte und stellt den einfachsten fertigen Expert Advisor vor, gefolgt von den Ergebnissen seiner Optimierung und seines Vorwärtstests.

Einführung in MQL5 (Teil 5): Eine Anleitung für Anfänger zu den Array-Funktionen in MQL5
Entdecken Sie die Welt der MQL5-Arrays in Teil 5, der sich an absolute Anfänger richtet. Dieser Artikel vereinfacht komplexe Kodierungskonzepte und legt dabei den Schwerpunkt auf Klarheit und Einbeziehung aller Beteiligten. Werden Sie Teil unserer Gemeinschaft von Lernenden, in der Fragen willkommen sind und Wissen geteilt wird!


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 13): Times and Trade (II)
Heute werden wir den zweiten Teil des Systems Times & Trade (Zeiten und Handel) zur Marktanalyse aufbauen. Im vorangegangenen Artikel „Times & Trade (I)“ haben wir eine alternative Chartorganisation besprochen, die es erlauben würde, einen Indikator für die schnellstmögliche Interpretation der am Markt getätigten Geschäfte zu haben.

Neuronale Netze leicht gemacht (Teil 23): Aufbau eines Tools für Transfer Learning
In dieser Artikelserie haben wir bereits mehr als einmal über Transfer Learning berichtet. In diesem Artikel schlage ich vor, diese Lücke zu schließen und einen genaueren Blick auf Transfer Learning zu werfen.

Zeitreihen in der Bibliothek DoEasy (Teil 57): Das Datenobjekt der Indikatorpuffer
Wir entwickeln in diesem Artikel ein Objekt, das alle Daten eines Puffers für einen Indikator enthalten wird. Solche Objekte werden für die Speicherung serieller Daten von Indikatorpuffern benötigt. Mit ihrer Hilfe wird es möglich sein, Pufferdaten beliebiger Indikatoren zu sortieren und zu vergleichen, sowie andere ähnliche Daten miteinander zu vergleichen.


Erstellen eines täglichen Drawdown-Limits EA in MQL5
Der Artikel beschreibt detailliert, wie die Erstellung eines Expert Advisors (EA) auf der Grundlage des Handelsalgorithmus umgesetzt werden kann. Dies hilft, das System im MQL5 zu automatisieren und die Kontrolle über den Daily Drawdown zu übernehmen.


Erstellen eines automatisch arbeitenden EA (Teil 13): Automatisierung (V)
Wissen Sie, was ein Flussdiagramm ist? Können Sie es verwenden? Glauben Sie, dass Flussdiagramme etwas für Anfänger sind? Ich schlage vor, dass wir mit diesem neuen Artikel fortfahren und lernen, wie man mit Flussdiagrammen arbeitet.

Experimente mit neuronalen Netzen (Teil 2): Intelligente Optimierung neuronaler Netze
In diesem Artikel werde ich mit Hilfe von Experimenten und unkonventionellen Ansätzen ein profitables Handelssystem entwickeln und prüfen, ob neuronale Netze für Händler eine Hilfe sein können. Der MetaTrader 5 als ein autarkes Tool für den Einsatz neuronaler Netze im Handel.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 9): Ein konzeptioneller Sprung (II)
In diesem Artikel platzieren wir einen Handelschart in einem schwebenden Fenster. Im vorherigen Teil haben wir ein Basissystem erstellt, das die Verwendung von Vorlagen innerhalb eines schwebenden Fensters ermöglicht.

Neuronale Netze leicht gemacht (Teil 34): Vollständig parametrisierte Quantilfunktion
Wir untersuchen weiterhin verteilte Q-Learning-Algorithmen. In früheren Artikeln haben wir verteilte und Quantil-Q-Learning-Algorithmen besprochen. Im ersten Algorithmus haben wir die Wahrscheinlichkeiten für bestimmte Wertebereiche trainiert. Im zweiten Algorithmus haben wir Bereiche mit einer bestimmten Wahrscheinlichkeit trainiert. In beiden Fällen haben wir a priori Wissen über eine Verteilung verwendet und eine andere trainiert. In diesem Artikel wenden wir uns einem Algorithmus zu, der es dem Modell ermöglicht, für beide Verteilungen trainiert zu werden.


Neuronale Netze leicht gemacht (Teil 48): Methoden zur Verringerung der Überschätzung von Q-Funktionswerten
Im vorigen Artikel haben wir die DDPG-Methode vorgestellt, mit der Modelle in einem kontinuierlichen Aktionsraum trainiert werden können. Wie andere Q-Learning-Methoden neigt jedoch auch DDPG dazu, die Werte der Q-Funktion zu überschätzen. Dieses Problem führt häufig dazu, dass ein Agent mit einer suboptimalen Strategie ausgebildet wird. In diesem Artikel werden wir uns einige Ansätze zur Überwindung des genannten Problems ansehen.

Neuronale Netze leicht gemacht (Teil 39): Go-Explore, ein anderer Ansatz zur Erkundung
Wir setzen die Untersuchung der Umgebung in Modellen des verstärkten Lernens fort. Und in diesem Artikel werden wir uns einen weiteren Algorithmus ansehen – Go-Explore. Er ermöglicht es Ihnen, die Umgebung in der Phase der Modellbildung effektiv zu erkunden.

Neuronale Netze leicht gemacht (Teil 41): Hierarchische Modelle
Der Artikel beschreibt hierarchische Trainingsmodelle, die einen effektiven Ansatz für die Lösung komplexer maschineller Lernprobleme bieten. Hierarchische Modelle bestehen aus mehreren Ebenen, von denen jede für verschiedene Aspekte der Aufgabe zuständig ist.


Neuronale Netze leicht gemacht (Teil 72): Entwicklungsvorhersage in verrauschten Umgebungen
Die Qualität der Vorhersage zukünftiger Zustände spielt eine wichtige Rolle bei der Methode des Goal-Conditioned Predictive Coding, die wir im vorherigen Artikel besprochen haben. In diesem Artikel möchte ich Ihnen einen Algorithmus vorstellen, der die Vorhersagequalität in stochastischen Umgebungen, wie z. B. den Finanzmärkten, erheblich verbessern kann.


Einführung in MQL5 (Teil 6): Eine Anleitung für Anfänger zu den Array-Funktionen in MQL5 (II)
Begeben Sie sich auf die nächste Phase unserer MQL5-Reise. In diesem aufschlussreichen und einsteigerfreundlichen Artikel werden wir die übrigen Array-Funktionen näher beleuchten und komplexe Konzepte entmystifizieren, damit Sie effiziente Handelsstrategien entwickeln können. Wir werden ArrayPrint, ArrayInsert, ArraySize, ArrayRange, ArrarRemove, ArraySwap, ArrayReverse und ArraySort besprechen. Erweitern Sie Ihre Kenntnisse im algorithmischen Handel mit diesen wichtigen Array-Funktionen. Begleiten Sie uns auf dem Weg zur MQL5-Meisterschaft!


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 12): Times and Trade (I)
Heute werden wir „Times and Trade“ (Zeiten und Handel) mit einer schnellen Interpretation erstellen, um den Auftragsfluss zu lesen. Es ist der erste Teil, in dem wir das System aufbauen werden. Im nächsten Artikel vervollständigen wir das System mit den fehlenden Informationen. Um diese neue Funktionsweisen zu implementieren, müssen wir dem Code unseres Expert Advisors mehrere neue Dinge hinzufügen.


Aufbau des Kerzenmodells Trend-Constraint (Teil 4): Anpassen des Anzeigestils für jede Trendwelle
In diesem Artikel werden wir die Möglichkeiten der leistungsstarken MQL5-Sprache beim Zeichnen verschiedener Indikatorstile in Meta Trader 5 untersuchen. Wir werden uns auch mit Skripten beschäftigen und wie sie in unserem Modell verwendet werden können.

Vom Neuling zum Experten: Umfassende Fehlersuche in MQL5
Die Problemlösung kann eine prägnante Routine für die Beherrschung komplexer Fertigkeiten, wie die Programmierung in MQL5, schaffen. Dieser Ansatz ermöglicht es Ihnen, sich auf die Lösung von Problemen zu konzentrieren und gleichzeitig Ihre Fähigkeiten zu entwickeln. Je mehr Probleme Sie lösen, desto mehr fortgeschrittenes Fachwissen erwerben Sie. Ich persönlich glaube, dass die Fehlersuche der effektivste Weg ist, das Programmieren zu beherrschen. Heute werden wir den Prozess der Codebereinigung durchgehen und die besten Techniken besprechen, um ein unordentliches Programm in ein sauberes, funktionales Programm zu verwandeln. Lesen Sie diesen Artikel und gewinnen Sie wertvolle Erkenntnisse.


Neuronale Netze leicht gemacht (Teil 46): Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen)
In diesem Artikel werfen wir einen Blick auf einen weiteren Ansatz des Reinforcement Learning. Es wird als Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen) bezeichnet. Bei diesem Ansatz wird ein Agent darauf trainiert, verschiedene Ziele in bestimmten Szenarien zu erreichen.

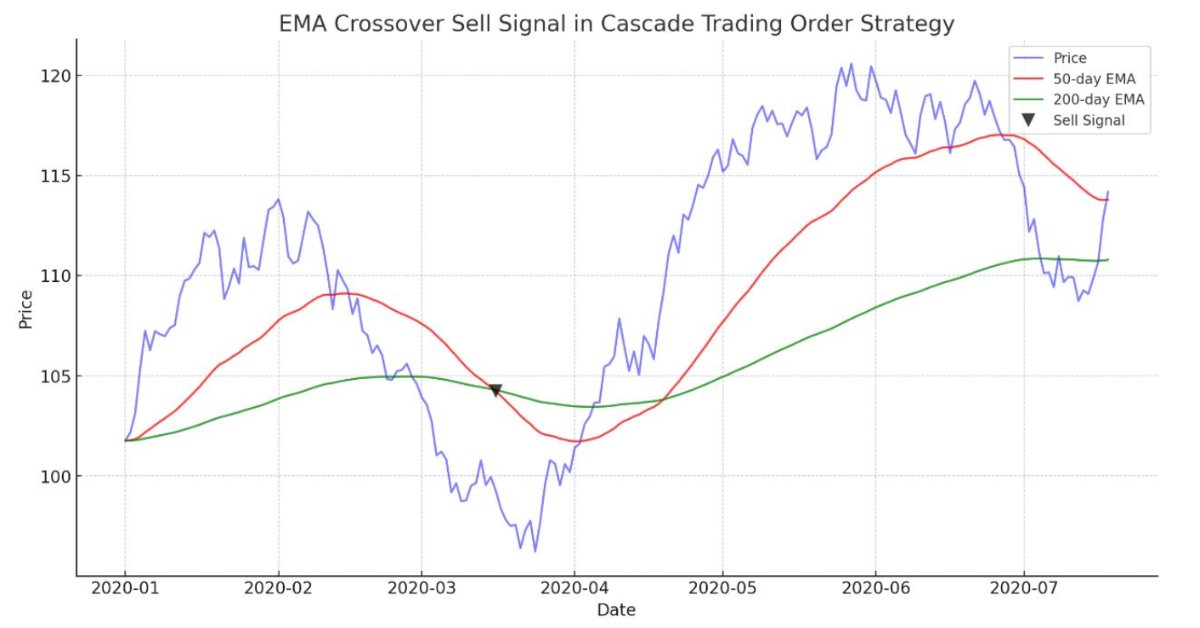
Handelsstrategie kaskadierender Aufträge basierend auf EMA Crossovers für MetaTrader 5
Der Artikel demonstriert einen automatisierten Algorithmus, der auf dem Kreuzen von EMAs für MetaTrader 5 basiert. Detaillierte Informationen zu allen Aspekten der Demonstration eines Expert Advisors in MQL5 und dem Testen in MetaTrader 5 - von der Analyse des Preisbereichsverhaltens bis zum Risikomanagement.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 11): System von Kreuzaufträgen
In diesem Artikel werden wir ein System von Kreuzaufträgen (cross order system) erstellen. Es gibt eine Art von Vermögenswerten, die den Händlern das Leben sehr schwer macht - Terminkontrakte. Aber warum machen sie einem das Leben schwer?

Neuronale Netze leicht gemacht (Teil 53): Aufteilung der Belohnung
Wir haben bereits mehrfach darüber gesprochen, wie wichtig die richtige Wahl der Belohnungsfunktion ist, mit der wir das gewünschte Verhalten des Agenten anregen, indem wir Belohnungen oder Bestrafungen für einzelne Aktionen hinzufügen. Aber die Frage nach der Entschlüsselung unserer Signale durch den Agenten bleibt offen. In diesem Artikel geht es um die Aufteilung der Belohnung im Sinne der Übertragung einzelner Signale an den trainierten Agenten.


Risikomanager für den manuellen Handel
In diesem Artikel wird detailliert beschrieben, wie man eine Risikomanager-Klasse für den manuellen Handel von Grund auf schreibt. Diese Klasse kann auch als Basisklasse für die Vererbung durch algorithmische Händler verwendet werden, die automatisierte Programme einsetzen.

Praktische Entwicklung von Handelsstrategien
In diesem Artikel werden wir versuchen, unsere eigene Handelsstrategie zu entwickeln. Jede Handelsstrategie muss auf einer Art statistischem Vorteil beruhen. Außerdem sollte dieser Vorteil noch lange Zeit bestehen.

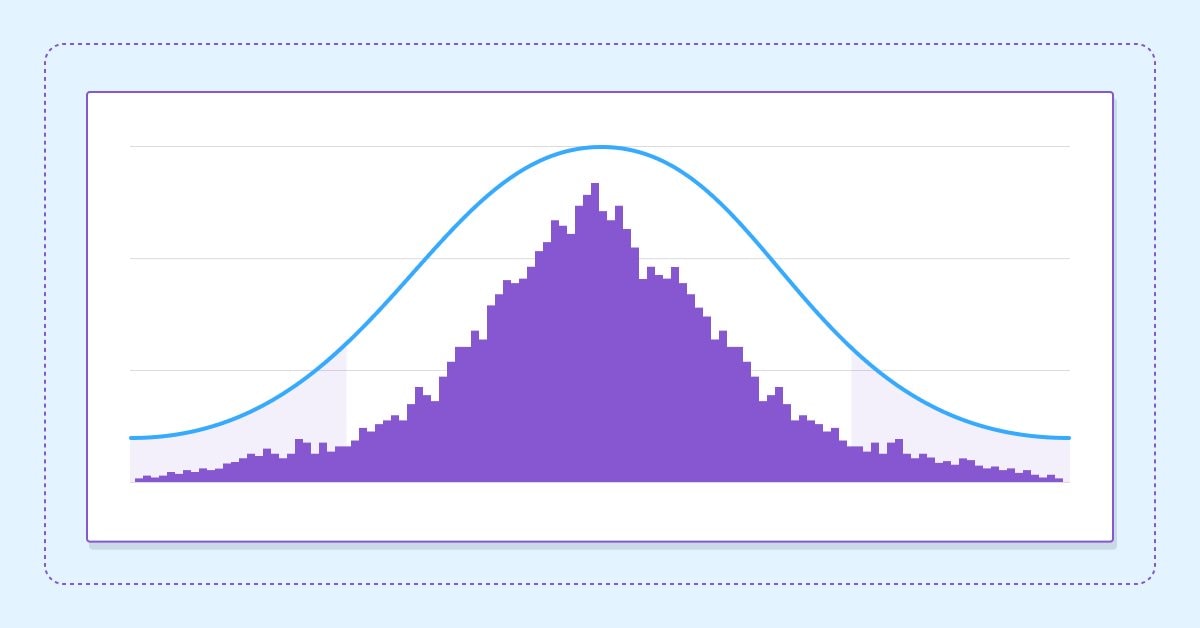
Schätzung der zukünftigen Leistung mit Konfidenzintervallen
In diesem Artikel befassen wir uns mit der Anwendung von Bootstrapping-Techniken (Bootstrapping: am eigenen Schopf aus dem Sumpf ziehen) als Mittel zur Schätzung der künftigen Leistung einer automatisierten Strategie.

Automatisieren von Handelsstrategien in MQL5 (Teil 2): Das Breakout System Kumo mit Ichimoku und dem Awesome Oscillator
In diesem Artikel erstellen wir einen Expert Advisor (EA), der die Kumo Breakout-Strategie unter Verwendung des Indikators Ichimoku Kinko Hyo und des Awesome Oscillators automatisiert. Wir gehen durch den Prozess der Initialisierung von Indikator-Handles, der Erkennung von Ausbruchsbedingungen und der Codierung von automatischen Handelsein- und -ausgängen. Zusätzlich implementieren wir Trailing-Stops und die Positionsmanagement-Logik, um die Leistung des EA und seine Anpassungsfähigkeit an die Marktbedingungen zu verbessern.


Neuronale Netze leicht gemacht (Teil 66): Explorationsprobleme beim Offline-Lernen
Modelle werden offline mit Daten aus einem vorbereiteten Trainingsdatensatz trainiert. Dies bietet zwar gewisse Vorteile, hat aber den Nachteil, dass die Informationen über die Umgebung stark auf die Größe des Trainingsdatensatzes komprimiert werden. Das wiederum schränkt die Möglichkeiten der Erkundung ein. In diesem Artikel wird eine Methode vorgestellt, die es ermöglicht, einen Trainingsdatensatz mit möglichst unterschiedlichen Daten zu füllen.


Neuronale Netze sind einfach (Teil 59): Dichotomy of Control (DoC)
Im vorigen Artikel haben wir uns mit dem Decision Transformer vertraut gemacht. Das komplexe stochastische Umfeld des Devisenmarktes erlaubte es uns jedoch nicht, das Potenzial der vorgestellten Methode voll auszuschöpfen. In diesem Artikel werde ich einen Algorithmus vorstellen, der die Leistung von Algorithmen in stochastischen Umgebungen verbessern soll.

Zeitreihen in der Bibliothek DoEasy (Teil 56): Nutzerdefiniertes Indikatorobjekt, das die Daten von Indikatorobjekten aus der Kollektion holt
In dem Artikel wird das Erstellen des nutzerdefinierten Indikatorobjekts für die Verwendung in EAs erklärt. Lassen Sie uns die Bibliotheksklassen leicht verbessern und Methoden hinzufügen, um Daten von Indikatorobjekten in EAs zu erhalten.


Automatisieren von Handelsstrategien in MQL5 (Teil 41): Candle Range Theory (CRT) – Akkumulation, Manipulation, Distribution (AMD)
In diesem Artikel entwickeln wir das Handelssystem der Candle Range Theory (CRT, Theorie des Kerzenbereichs) in MQL5, das Akkumulationsbereiche auf einem bestimmten Zeitrahmen identifiziert, Durchbrüche mit Manipulationstiefenfilterung erkennt und Umkehrungen für Einstiegsgeschäfte in der Distributionsphase bestätigt. Das System unterstützt dynamische oder statische Stop-Loss- und Take-Profit-Berechnungen auf der Grundlage von Risiko-Ertrags-Verhältnissen, optionale Trailing-Stops und Positionslimits pro Richtung für ein kontrolliertes Risikomanagement.

Entwicklung eines Qualitätsfaktors für Expert Advisors
In diesem Artikel sehen wir uns an, wie Sie eine Qualitätsbewertung entwickeln, die Ihr Expert Advisor im Strategietester anzeigen kann. Wir werden uns zwei bekannte Berechnungsmethoden ansehen – Van Tharp und Sunny Harris.