Faultline H4
- 专家
-
Tigran Papyan
 自 2015 年起成为 MQL5.community 会员。我编写基于规则的智能交易系统,策略参数都编译进程序里,因此您运行的版本就是被测试过的那个版本。止损和止盈在入场时设定,此后不再移动;每张图表同一时间只持有一个仓位;不使用马丁格尔,不使用网格,不加仓摊低成本,没有亏损追回模式。
每个产品页面都写明了重现其已公布表格所需的全部策略测试器设置,并明确说明那些结果都是样本内结果。免费演示版运行的是同一个文件,因此在购买之前就可以对这些说法逐一核实。我会回复产品页的评论。 - 版本: 1.13
- 更新: 2 八月 2026
- 激活: 10
本智能交易系统做什么
Faultline H4 在 28 个外汇货币对上交易近期支撑位或阻力位的突破,全部由一个文件完成。 每个货币对都带有各自经过验证的设置。每一笔交易在开仓时都设置固定的止损和止盈,之后 不再移动。
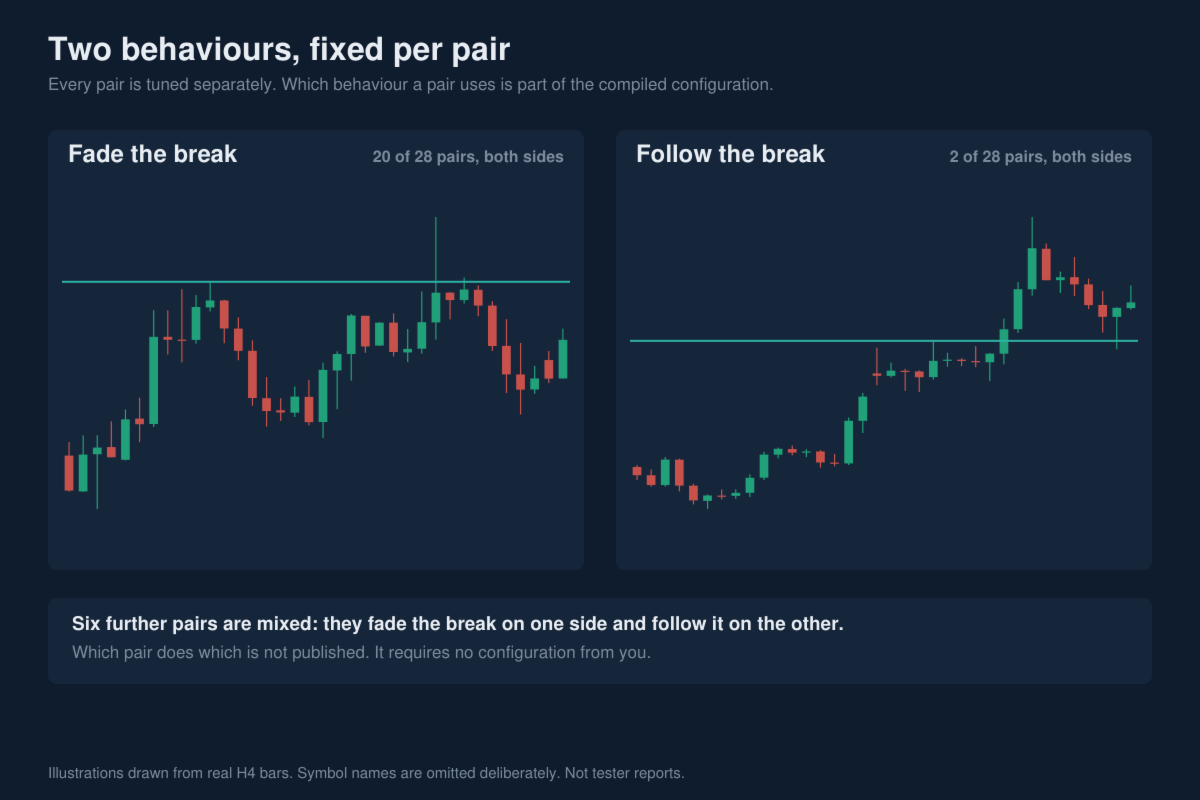
智能交易系统启动时会读取图表品种,并载入该货币对自己的配置:自己的关口回溯周期、 自己的止损倍数和盈亏比、自己的过滤条件、自己的交易时段、自己的魔术号。它不是同一套 参数复制 28 次。28 个货币对中,20 个反向交易突破,2 个顺势交易突破,6 个在一个方向 上反向、在另一个方向上顺势,因为这是各货币对自身的验证结果所支持的做法。建议使用的 周期为 H4。
风险特征,放在最前面说
这是一套每笔交易都带止损的系统,账户净值会有真实的起伏。在下文所述的 28 项单品种 测试中,最大回撤从 9.1% 到 35.1% 不等,平均 21.3%,其中 9 个货币对的回撤超过 24%。 这些测试使用的是出厂默认的每笔交易 3% 风险。
本产品的任何设计都不以产生平滑的资金曲线为目标,本页任何内容都不应被理解为在暗示会 有平滑的资金曲线。它提供的是您可以自己验证的机械化纪律,以及覆盖 28 个市场的广度。 如果这样幅度的回撤对您来说不可接受,请调低 RiskPercent 参数,或者不要购买本产品。
在花钱之前,您可以自行验证以上全部内容
本页面的免费演示按钮不收取任何费用,也不需要账户。它在 MetaTrader 5 策略测试器中运行同一个文件,使用您自己经纪商的历史数据,可测试 28 个货币对中的任意一个,覆盖同样的 2022 至 2026 区间,可设置任意风险值,次数不限。演示版仅在策略测试器中运行,不会在真实账户或模拟账户上交易。该按钮会打开您的终端。
下方表格每一行所依据的确切测试器设置,列在"如何复现这些结果"一节中,您可以运行同样的测试并进行比较。
有三件事演示版在几分钟内就能验证,而任何截图都无法证明。每笔已平仓交易的止损和止盈,与开仓时设定的数值完全一致,因为它们从不被移动。每张图表同一时间只持有一个仓位。交易列表中任何位置都没有加仓摊平、对亏损交易的二次入场,也没有任何回本序列。
一笔交易是如何开仓的
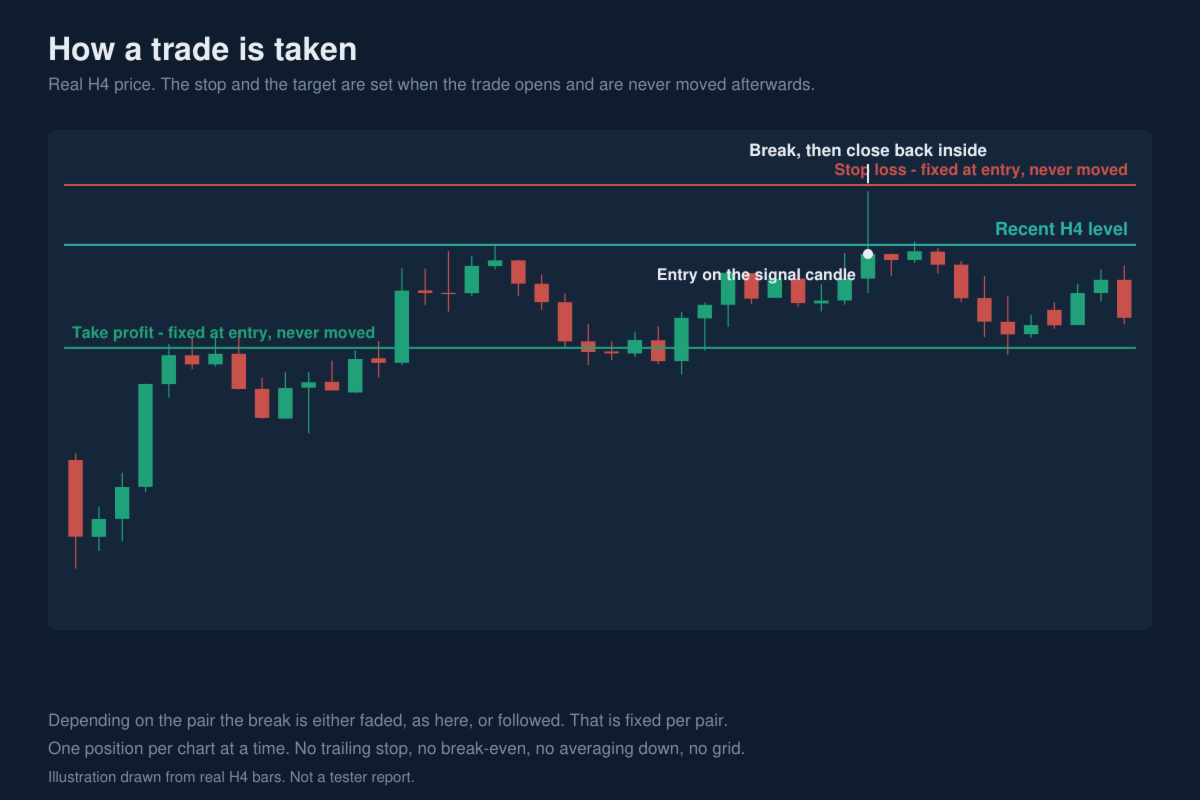
智能交易系统只在已完成的 K 线上工作。每出现一根新的 H4 K 线,它会在该货币对自己的 回溯周期内找出近期的一个波段高点和一个波段低点,并检查上一根 K 线是否突破了其中 之一。
接下来由该货币对自己的配置决定发生什么。在配置为反向交易突破的货币对上,一根刺穿了 关口、收盘又回到关口之内的 K 线是反转信号,进场方向与突破方向相反。在配置为顺势交易 突破的货币对上,一根收盘在关口之外的 K 线是延续信号,进场方向与突破方向相同。有 6 个 货币对在多头交易上使用一种行为,在空头交易上使用另一种行为。
无论适用哪一种,候选信号还必须通过该货币对自己的入场过滤条件,订单才会被发出。这些 过滤条件按货币对分别设定,属于已编译的配置:各货币对之间并不相同,也并非每个货币对 都使用同一组。它们不可调整,也不出现在输入参数中。
出现在 00:00 这根 K 线上的信号会被暂存,推迟一小时后再进场,以避开许多经纪商在每日 转仓时点上放大的点差。
每张图表在同一时间只持有一个仓位。该图表上有仓位未平时,该图表上出现的新信号不会被 执行。
一笔交易是如何平仓的
订单在开仓时就附带了止损和止盈。止损放置在该货币对的平均真实波幅 (Average True Range) 的某个倍数处,止盈放置在相对入场价的一个固定盈亏比处。
两者在交易存续期内都不会被修改。没有移动止损,不会把止损移到开仓价,没有部分平仓, 没有加仓摊低成本,也没有基于时间的离场。程序中任何地方都没有修改持仓的调用,这一点 您可以在免费的策略测试器演示版中自行确认。一笔交易的结束方式只有两种:触及止损,或者 触及止盈。
仓位大小根据账户余额和该笔交易到止损的距离计算,因此无论是哪个货币对、止损有多宽, 每笔交易所承担的资金比例都力求是相同的。
本智能交易系统不做什么
不使用马丁格尔。一笔亏损的交易不会加大下一笔交易的手数。
不使用网格,不使用篮子,不逆势加仓摊低成本,没有亏损追回模式。代码中只有一条下单 路径。
没有移动止损,不把止损移到开仓价,没有部分平仓。入场时设定的止损和止盈,就是这笔 交易最终了结时的止损和止盈。
同一张图表内不做对冲。每张图表同一时间只有一个仓位,且只有一个方向。
不调用 DLL,不发起任何网络请求,不使用外部授权系统,不写入文件。唯一引用的是 MetaTrader 标准交易库。
不做套利,不做 tick 级剥头皮,不依赖异常低的网络延迟。入场判断在每一根已完成的 H4 K 线上进行一次。
这 28 个货币对
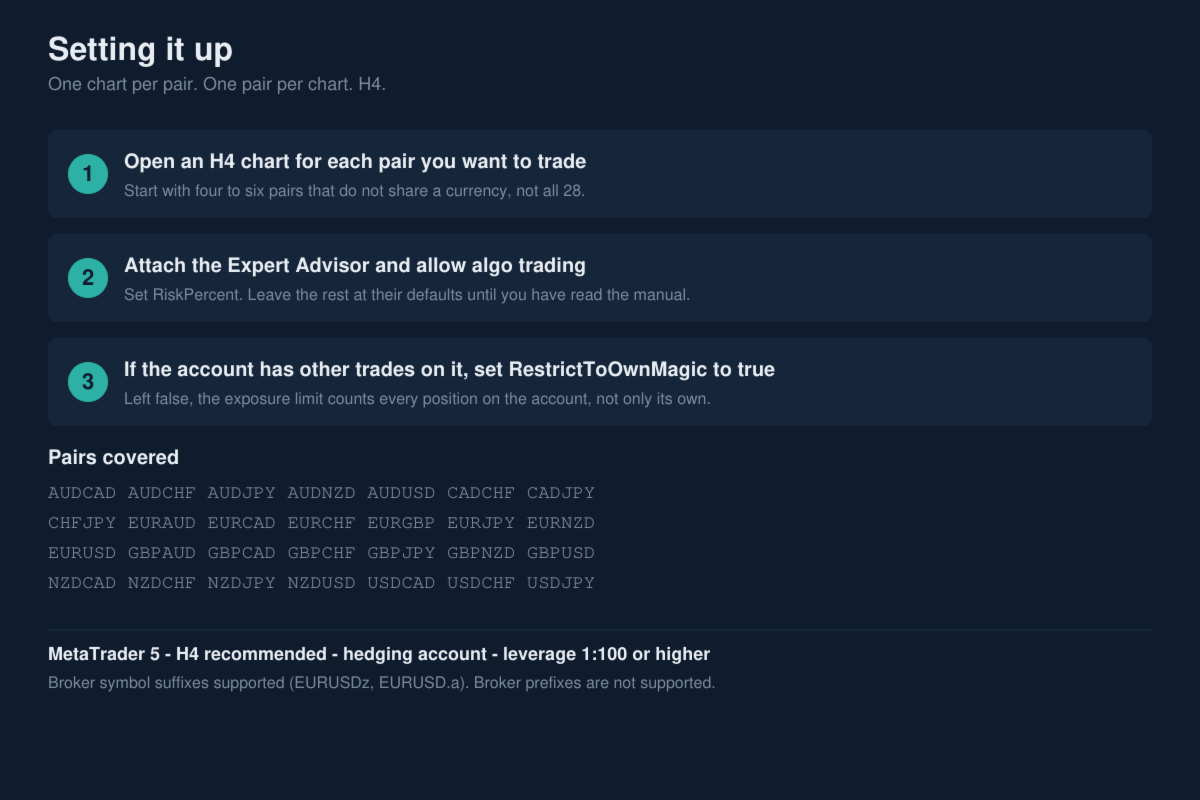
AUDCAD, AUDCHF, AUDJPY, AUDNZD, AUDUSD, CADCHF, CADJPY, CHFJPY, EURAUD, EURCAD, EURCHF, EURGBP, EURJPY, EURNZD, EURUSD, GBPAUD, GBPCAD, GBPCHF, GBPJPY, GBPNZD, GBPUSD, NZDCAD, NZDCHF, NZDJPY, NZDUSD, USDCAD, USDCHF, USDJPY.
把同一个文件挂载到您想交易的每一个货币对的 H4 图表上即可。您不必把 28 个全部 运行起来。
20 个货币对在两个方向上都反向交易突破。2 个货币对在两个方向上都顺势交易突破。 6 个货币对为混合模式:一个方向反向、另一个方向顺势。
具体哪个货币对属于哪一类,属于本产品已编译的配置,不逐对公开。
如果您把本智能交易系统挂载到上述以外的任何品种上,它仍然会运行,使用的是由这 28 个 已调优货币对推导出的一组中位数参数,并且所有可选过滤条件都处于关闭状态。发生这种 情况时它会在终端日志里打印一条提示。那组中位数参数没有在任何特定品种上测试过,也 不构成交易该品种的建议。
账户层面的敞口控制
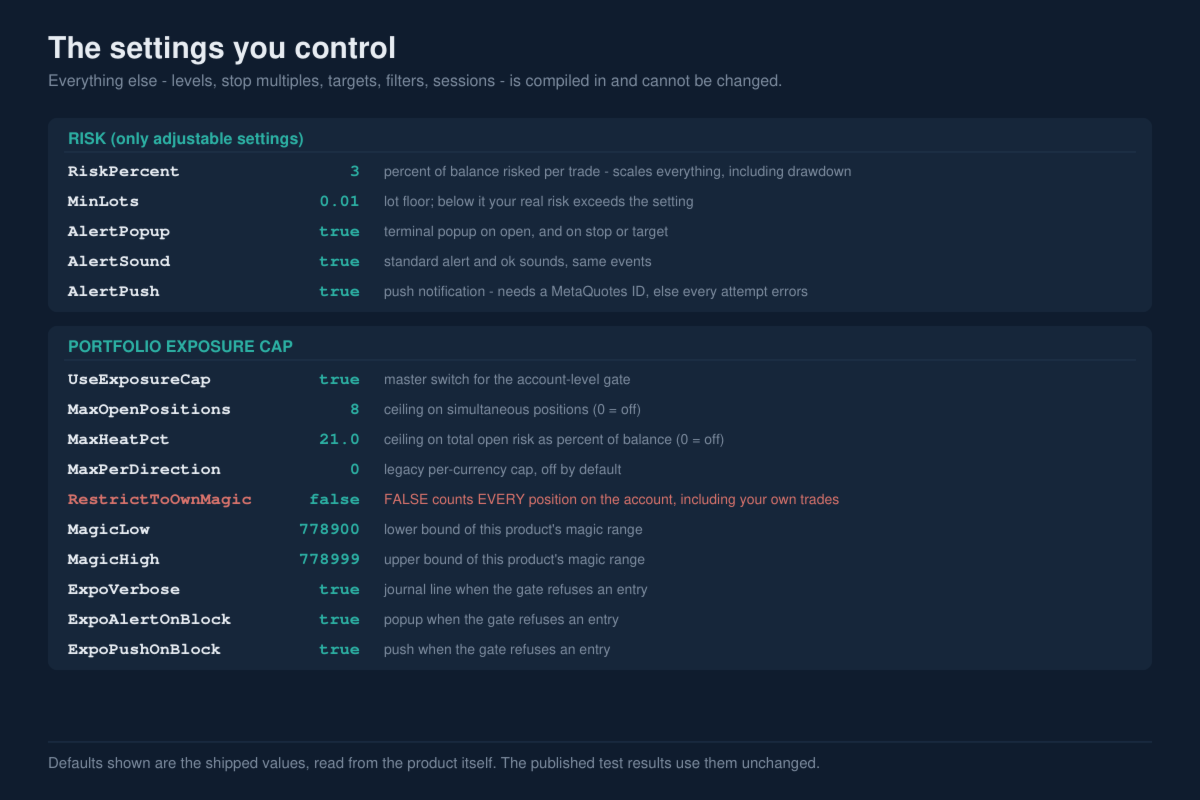
当多张图表同时运行本智能交易系统时,它们通过一个共享的门控相互协调。如果账户上已经 持有 MaxOpenPositions 个仓位(默认 8),或者所有未平仓位的总风险将超过余额的 MaxHeatPct(默认 21%),新的进场就会被拒绝。风险是按每个未平仓位实际的止损距离 计算的,不是按某个名义数字,因此即使开仓之后余额发生了变化,计算仍然是正确的。
关于这个门控,有两件事必须直说。
第一,出厂默认的 RestrictToOwnMagic 为 false,此时门控会统计账户上的每一个仓位, 包括您自己的手动交易,以及您运行的任何其他智能交易系统所开的仓位。如果您本人也在 同一个账户上交易,请把 RestrictToOwnMagic 设为 true,这样门控就只统计本智能交易 系统自己的仓位。设置章节会再次说明这一点。
第二,这个门控在单品种回测中是不起作用的。单品种测试永远不会同时持有超过一个仓位, 所以仓位数量上限和风险总量上限都不可能被触及。因此下面的结果完全没有体现这个门控的 影响。
回测结果
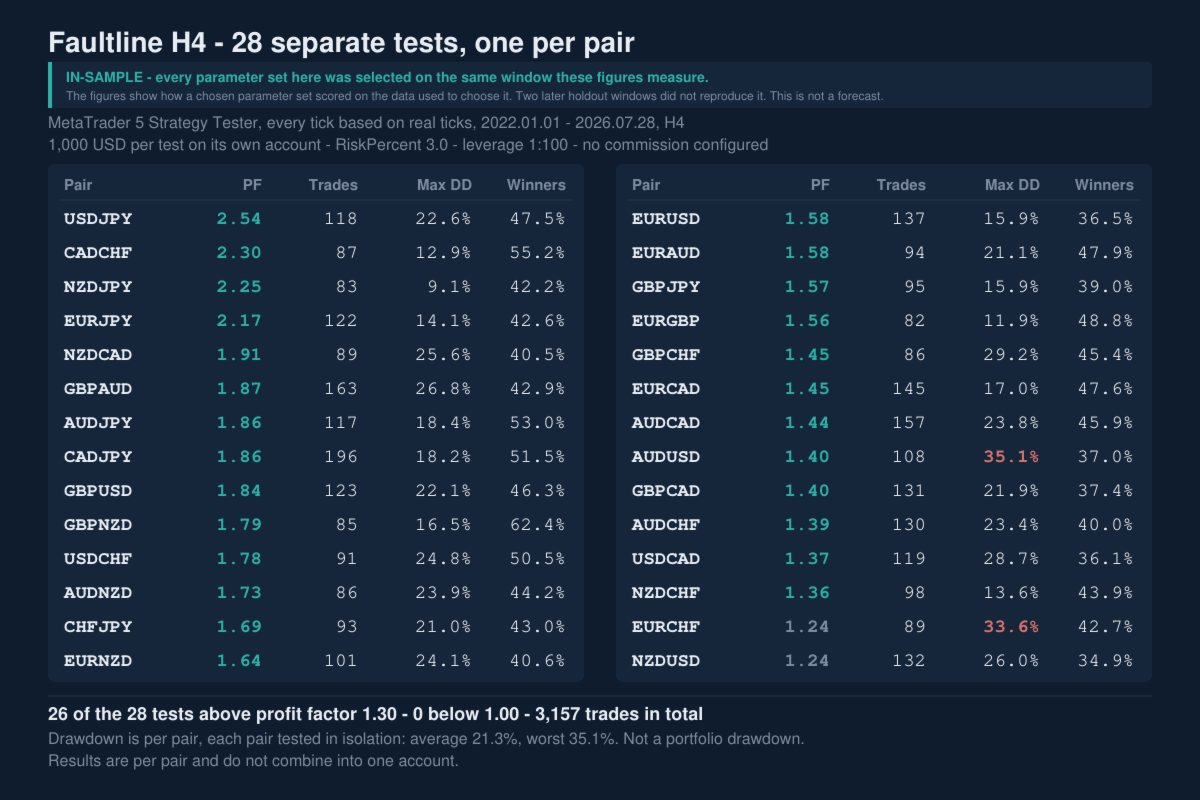
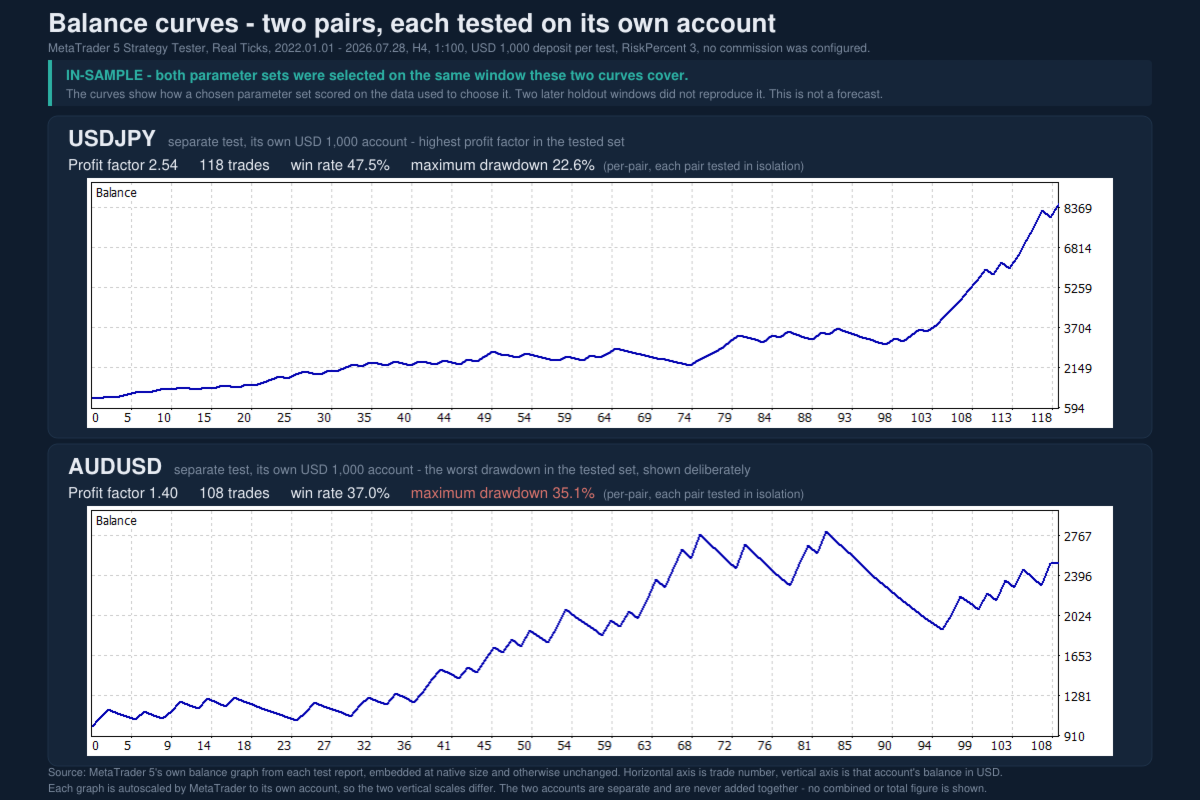
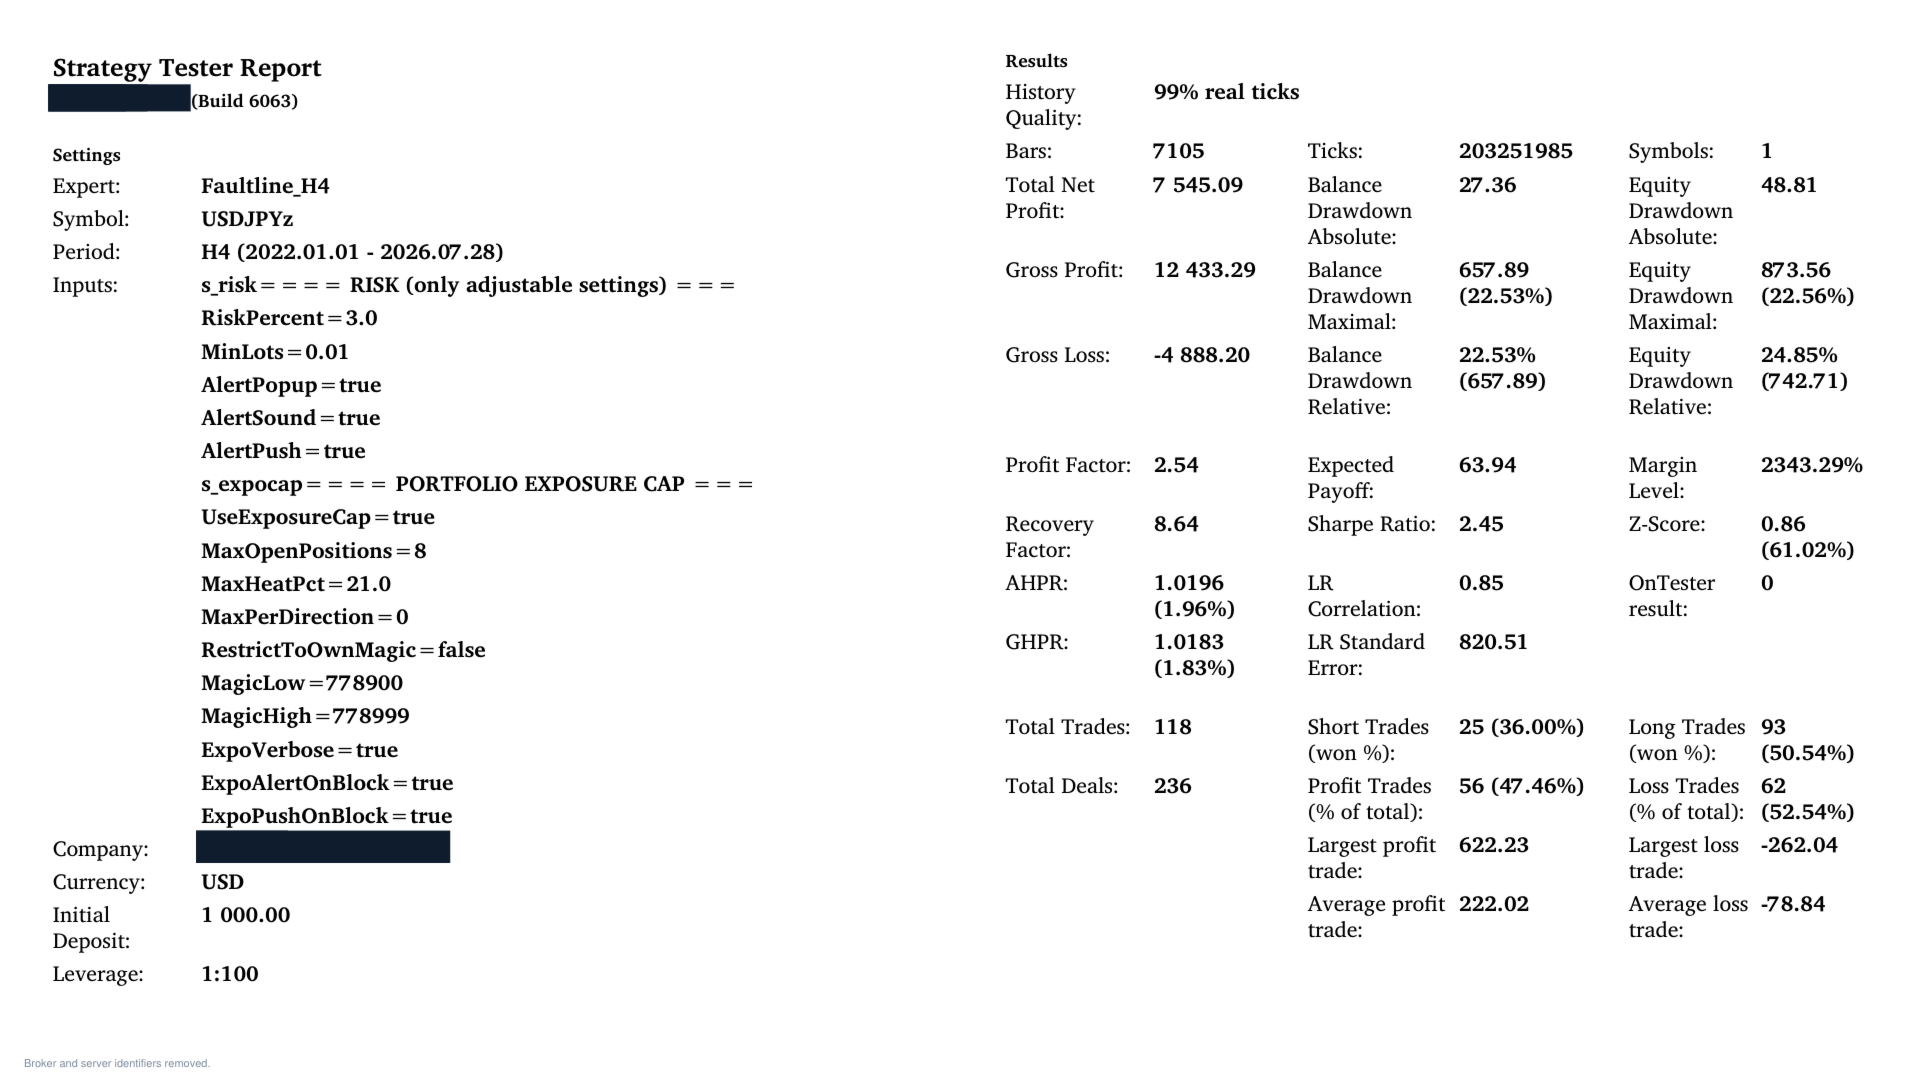
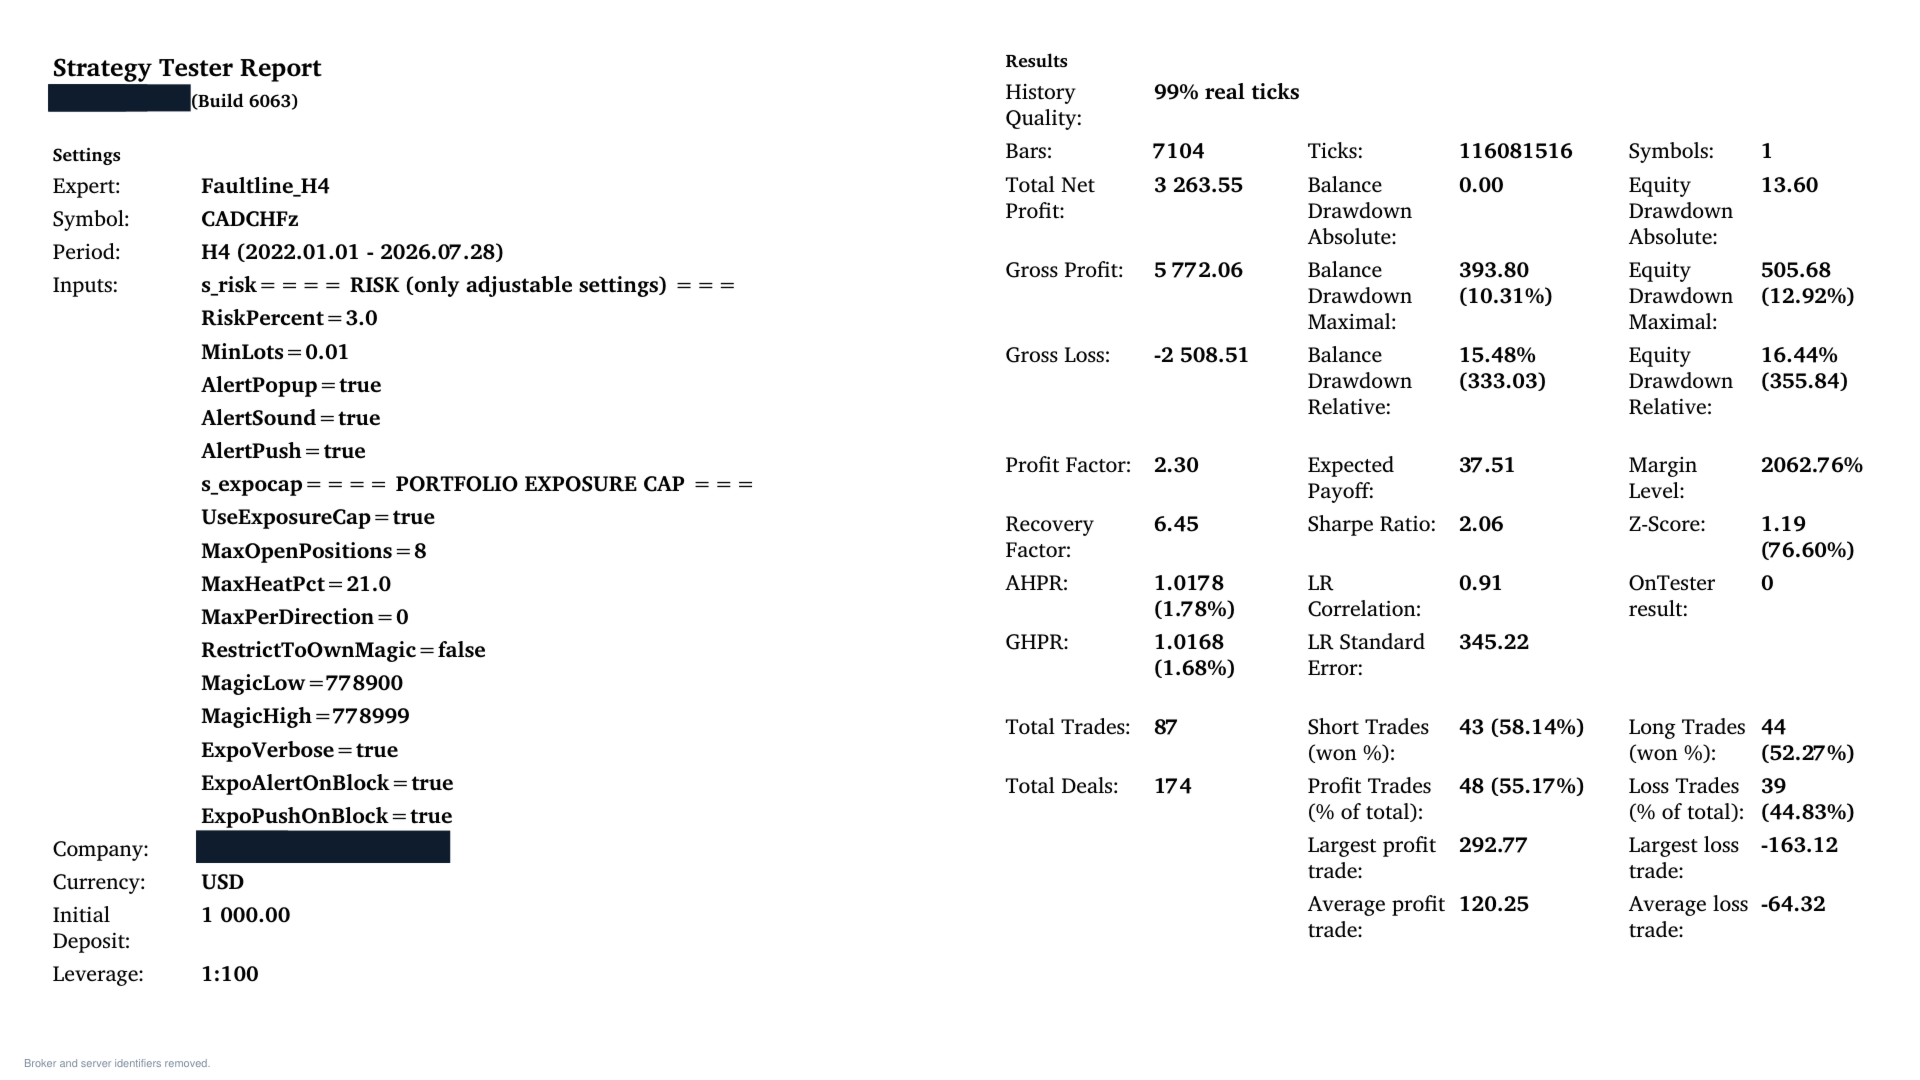
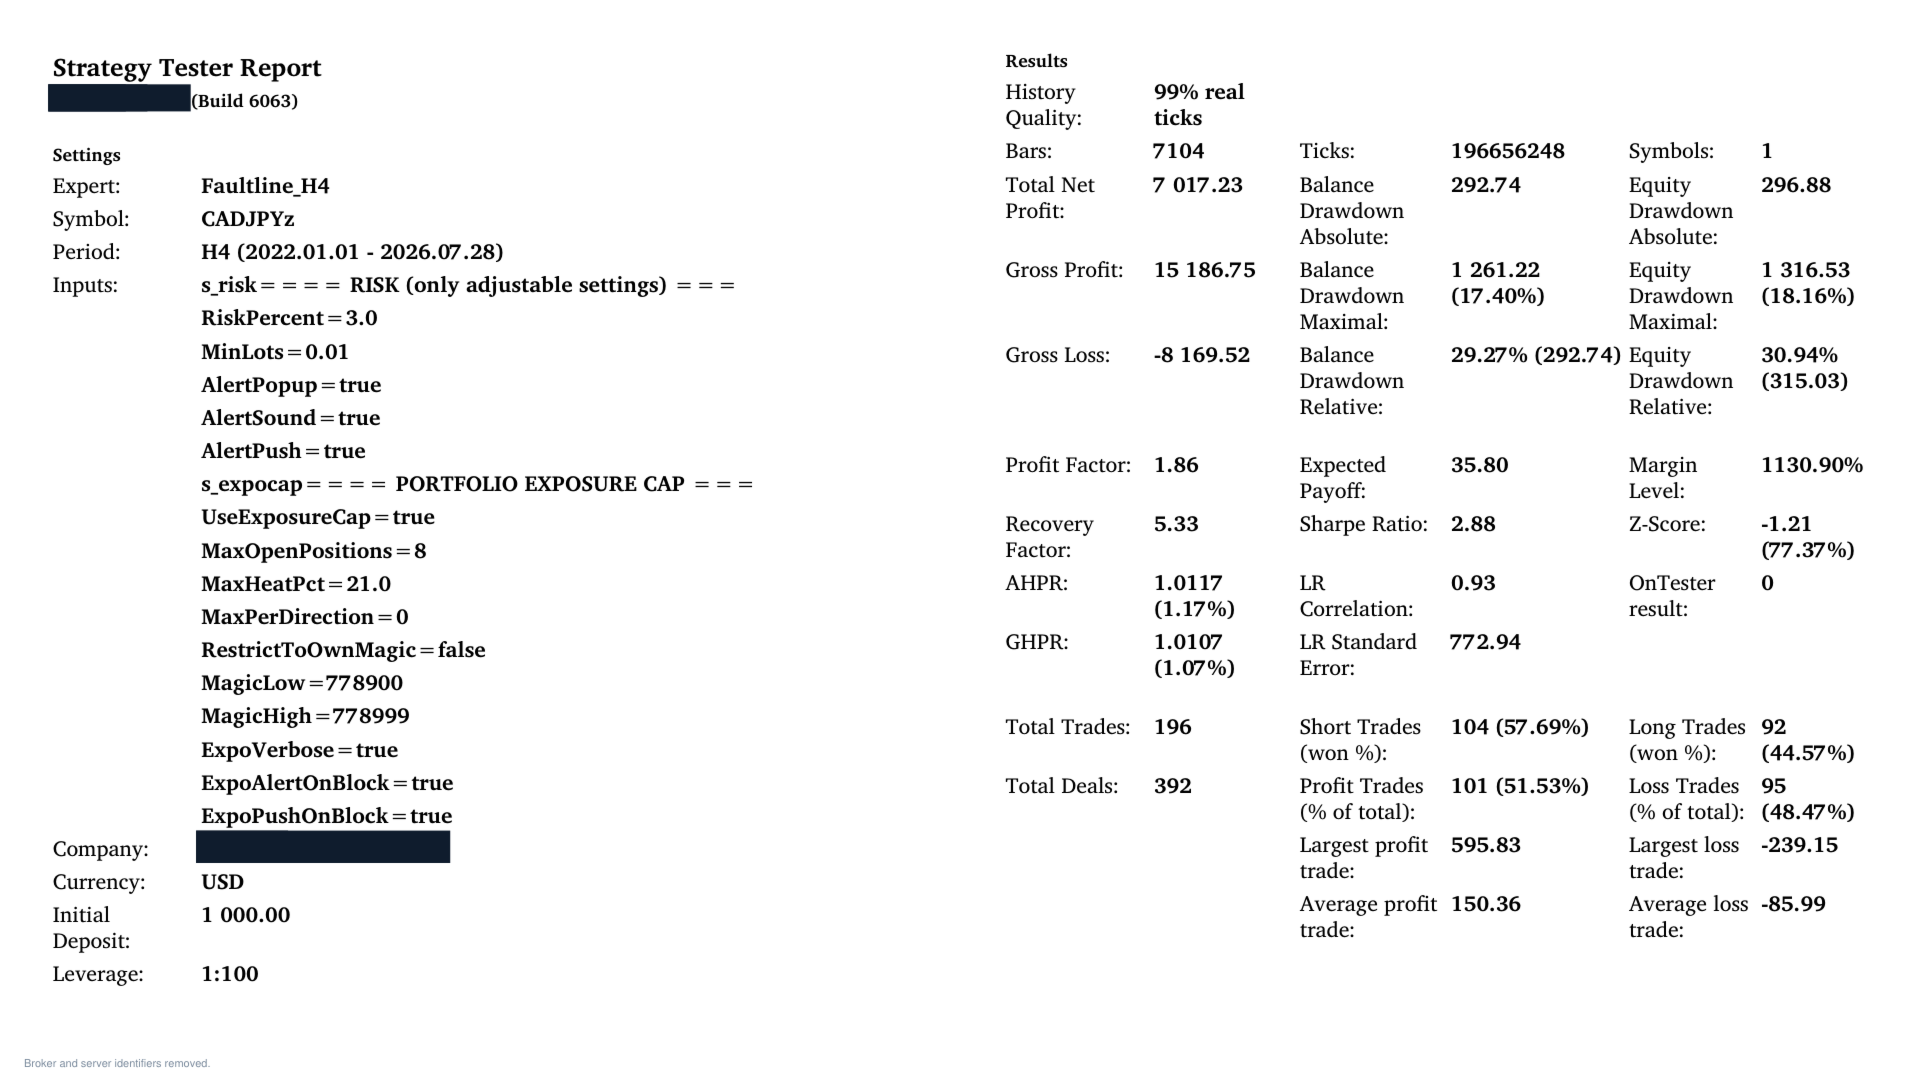
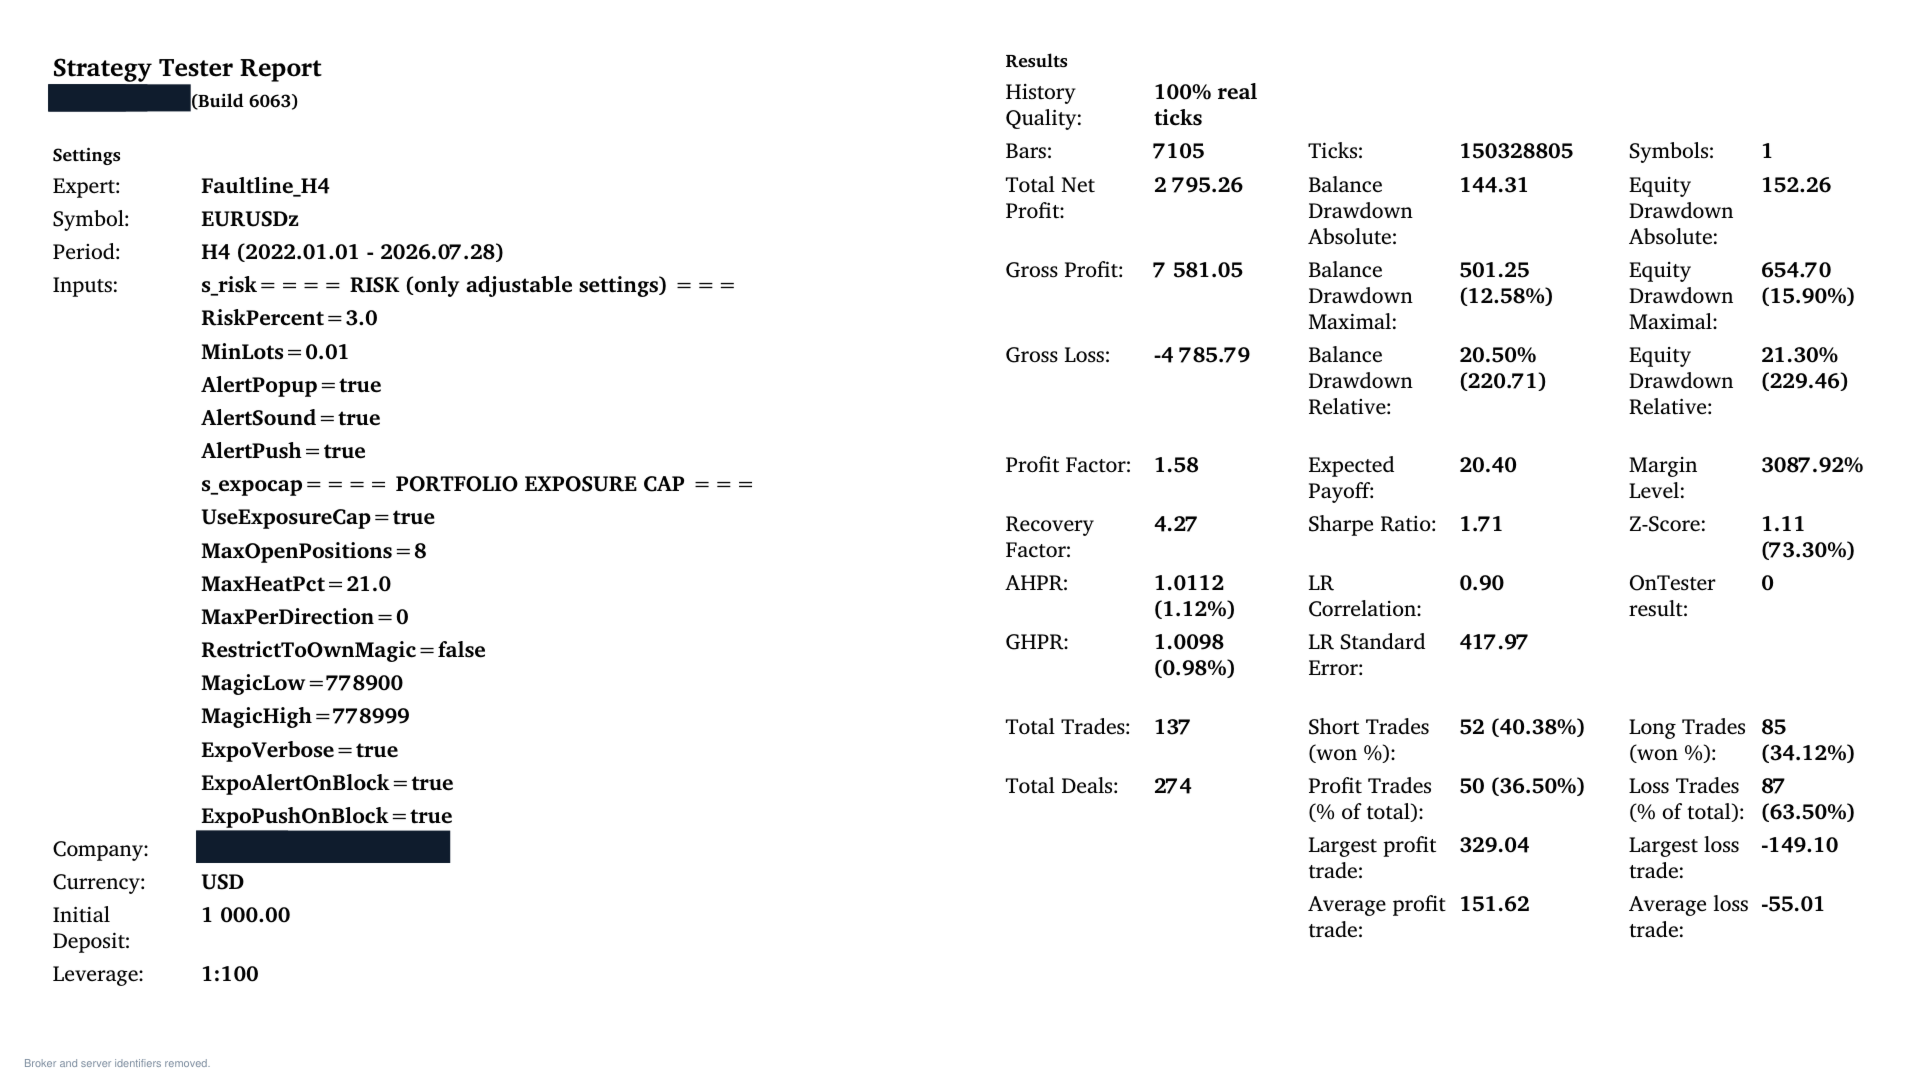
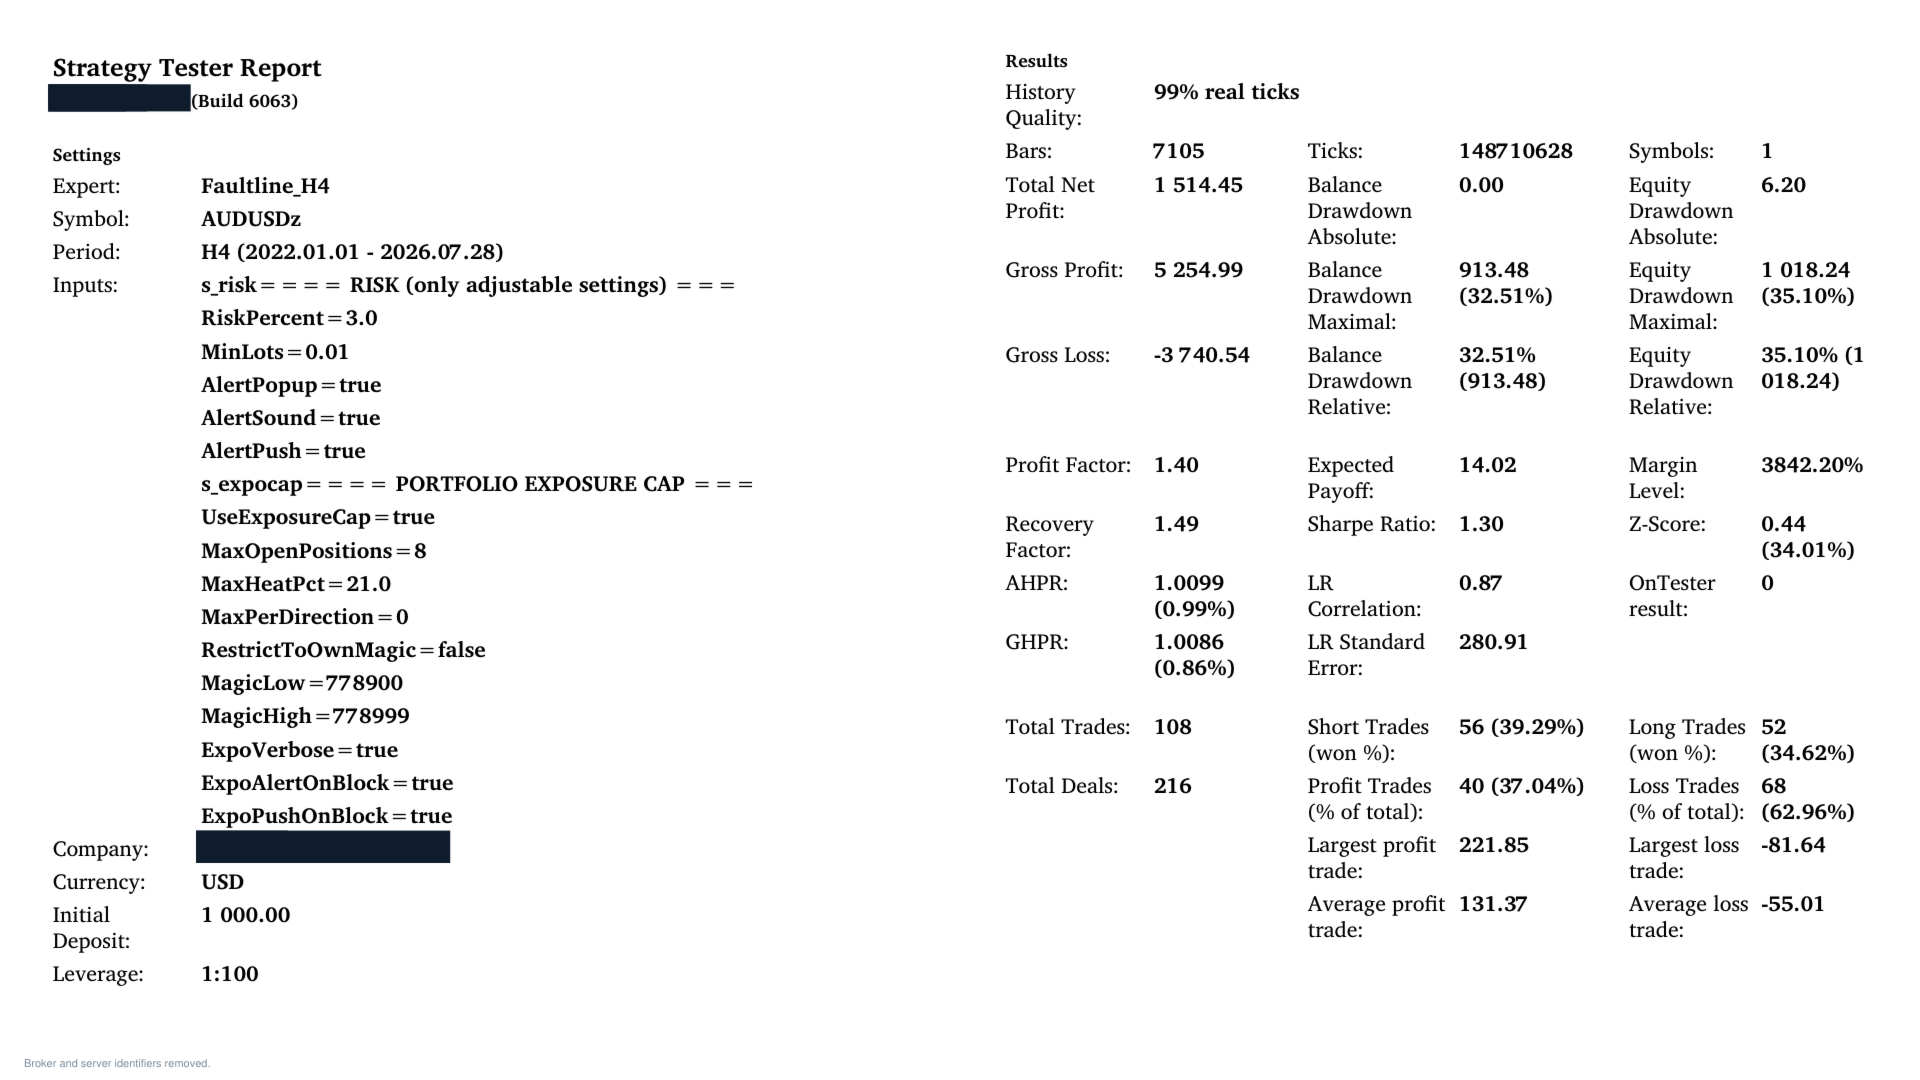
测试条件。MetaTrader 5 策略测试器,基于真实 tick 的每个价格变动模式, 2022-01-01 至 2026-07-28,共 4.6 年。每个货币对都是单独测试的,各自使用一个 1,000 美元账户,1:100 杠杆,RiskPercent 为出厂默认的 3%,其余所有设置都是默认值。 历史数据和点差来自一家经纪商。测试器中没有配置手续费,因此这些结果只反映点差和隔夜 利息。如果您使用的是收取手续费的账户,请自行扣除手续费。最大回撤是测试器报告的净值 回撤。
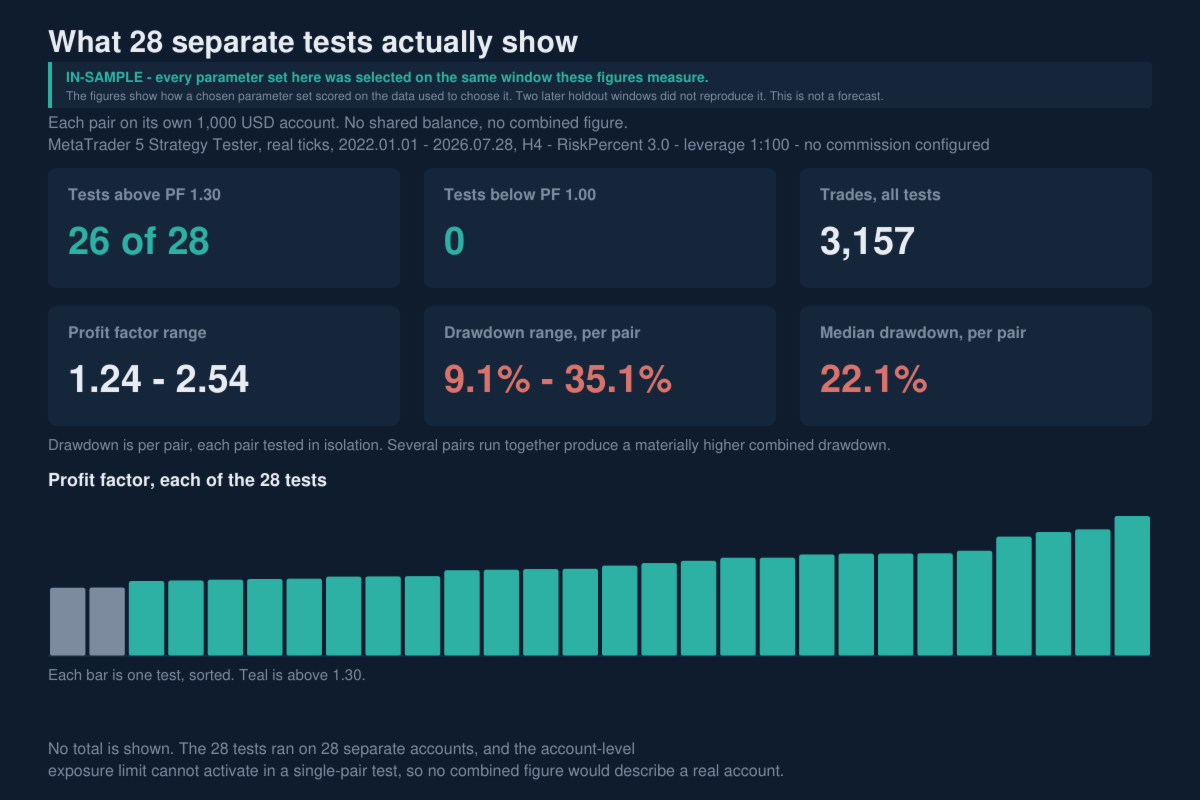
这些结果都是样本内结果。每个货币对的设置是使用同一段 2022 至 2026 年的历史挑选出来的, 因此下表是在挑选这些设置时所用的同一批数据上测得的。请把它当作对该时期的描述来读, 而不是当作未来表现的证据。
在这 28 项单品种测试中,28 个货币对里有 26 个的盈利因子 (profit factor) 高于 1.30, 没有一个低于 1.00。最大回撤从 9.1% 到 35.1% 不等,平均 21.3%。28 项测试的平均盈利 因子为 1.69,交易总笔数为 3,157,在这 4.6 年中平均每个货币对 113 笔。平均胜率为 44.5%。这是 28 项彼此独立的测试,它们的结果不能合并成单一账户的结果。
以下是按盈利因子排序的分货币对结果。PF 是盈利因子,DD 是最大净值回撤, trades 是交易笔数,win 是胜率。
USDJPY - PF 2.54 - 118 trades - DD 22.6% - win 47.5%
CADCHF - PF 2.30 - 87 trades - DD 12.9% - win 55.2%
NZDJPY - PF 2.25 - 83 trades - DD 9.1% - win 42.2%
EURJPY - PF 2.17 - 122 trades - DD 14.1% - win 42.6%
NZDCAD - PF 1.91 - 89 trades - DD 25.6% - win 40.5%
GBPAUD - PF 1.87 - 163 trades - DD 26.8% - win 42.9%
AUDJPY - PF 1.86 - 117 trades - DD 18.4% - win 53.0%
CADJPY - PF 1.86 - 196 trades - DD 18.2% - win 51.5%
GBPUSD - PF 1.84 - 123 trades - DD 22.1% - win 46.3%
GBPNZD - PF 1.79 - 85 trades - DD 16.5% - win 62.4%
USDCHF - PF 1.78 - 91 trades - DD 24.8% - win 50.5%
AUDNZD - PF 1.73 - 86 trades - DD 23.9% - win 44.2%
CHFJPY - PF 1.69 - 93 trades - DD 21.0% - win 43.0%
EURNZD - PF 1.64 - 101 trades - DD 24.1% - win 40.6%
EURAUD - PF 1.58 - 94 trades - DD 21.1% - win 47.9%
EURUSD - PF 1.58 - 137 trades - DD 15.9% - win 36.5%
GBPJPY - PF 1.57 - 95 trades - DD 15.9% - win 39.0%
EURGBP - PF 1.56 - 82 trades - DD 11.9% - win 48.8%
EURCAD - PF 1.45 - 145 trades - DD 17.0% - win 47.6%
GBPCHF - PF 1.45 - 86 trades - DD 29.2% - win 45.4%
AUDCAD - PF 1.44 - 157 trades - DD 23.8% - win 45.9%
AUDUSD - PF 1.40 - 108 trades - DD 35.1% - win 37.0%
GBPCAD - PF 1.40 - 131 trades - DD 21.9% - win 37.4%
AUDCHF - PF 1.39 - 130 trades - DD 23.4% - win 40.0%
USDCAD - PF 1.37 - 119 trades - DD 28.7% - win 36.1%
NZDCHF - PF 1.36 - 98 trades - DD 13.6% - win 43.9%
EURCHF - PF 1.24 - 89 trades - DD 33.6% - win 42.7%
NZDUSD - PF 1.24 - 132 trades - DD 26.0% - win 34.9%
最弱的两个货币对和最大的那笔回撤是特意留在这份列表里的。35.1% 的回撤来自 AUDUSD。 EURCHF 和 NZDUSD 是仅有的两个没有达到 1.30 的货币对。
如何复现这些结果
上方表格的每一行都来自以下测试器设置,没有例外。免费演示运行的是同一个文件,因此您可以免费自行重复其中任意一行。
品种:上方列出的 28 个货币对中的任意一个。周期 H4。
日期范围:2022.01.01 至 2026.07.28。
建模方式:基于真实报价的每一笔报价。
入金:1000 USD。杠杆:1:100。
输入参数:全部保持出厂默认值,RiskPercent 为 3。
建议从 CADJPY 开始。推荐它是因为它在这组测试中产生的交易笔数最多,而不是因为它的结果最好,交易越多可供观察的内容越多。
您的数字不会与表格完全一致,这是预期之中的情况,而不是缺陷。您经纪商的报价历史、点差和隔夜利息与这些测试所用的并不相同,这些测试也未设置佣金,而且上文所述的账户层面风险上限在单品种测试中无法触发。盈利因子或回撤出现差异属于正常。但交易笔数出现较大差异值得在评论区提出,因为那通常意味着品种或日期范围并不相同。
回测没有告诉您的事
这一节之所以存在,是因为这些局限是真实的,而且您自己迟早会发现它们。
这 28 项测试不共用一个账户余额。每一项都跑在它自己的 1,000 美元账户上。把它们的 结果相加描述的是 28 个账户,而不是一个账户,所以本页任何地方都没有发布合并后的 数字。以这种方式做出的测试所合并出的数字,并不能描述任何一个真实账户。
账户层面的敞口门控在这些测试中从来没有被触发过。单品种测试最多同时持有一个仓位, 所以 8 个仓位和 21% 风险总量这两个上限永远不会生效。同时运行多张图表会导致一部分 在这些测试中被执行的进场遭到拒绝,仅凭这一点,实际结果就会与测试结果不同。
这 28 条资金曲线是相关的。其中若干货币对共享同一种货币,往往会同向波动,因此多张 图表同时出现回撤时,深度可能超过任何单个货币对的数字所显示的程度。
结果来自一家经纪商的 tick 历史和一种点差环境。您的经纪商的点差、手续费、隔夜利息、 成交执行和可交易品种都会不同;而且本策略会把仓位持有数天,所以在部分货币对上隔夜 利息是一项实质性的成本。
这些测试中没有配置手续费。如果您使用的是收取手续费的账户,请自行扣除。
4.6 年不是一个完整的市场周期。它包含了某些特定的市场状态,也没有包含另外一些。
每个货币对的参数是使用同一段历史时期挑选出来的,因此本页的每一个数字都是样本内 结果,即在挑选参数时所用的同一批数据上测得的。当同样的方法在更早的一段区 间上拟合、再在它从未见过的时期上测量时,并没有产生盈利。请把这张表当作对 拟合时期的描述来读,而不是当作已知会延续的优势。
过往结果,无论是历史结果还是模拟结果,都不预示未来的结果。回测不是实盘结果,本页 任何内容都不应被理解为预测、推算或对任何结果的承诺。
这个产品不适合谁
买之前请读这一节。它放在这里是为了阻止错误的购买,不是出于谦虚。
如果您需要一条平滑的资金曲线,那不是这个产品。在已发布的测试中,在默认的 3% 风险 下,最大回撤从 9.1% 到 35.1% 不等,28 个货币对中有 9 个的回撤超过 24%。
如果您正在参加带有固定最大回撤规则的自营交易公司考核,请不要在默认设置下购买本 产品。已发布的回撤数字远远超出典型考核的限额。本产品没有发布任何其他风险设置下的 测试,所以您自己算出来的任何较低风险下的数字,都请当作您自己的估算,而不是经过验证 的结果。
如果您希望在购买前看到经过验证的实盘记录,请等待。发布时没有实盘记录。本页上的一切 都是在一家经纪商的历史数据上做的策略测试器模拟。
如果您希望交易频繁,那么这是错误的周期。这 28 个货币对在 4.6 年里平均每个成交 113 笔,大约相当于每张图表每月两笔。单张图表可能连续数周没有任何信号。
如果您想用一个小账户、在一张图表上只跑一个货币对,请另寻他处。本产品的设计假定您会 运行多张图表;而且在 3% 风险下,账户低于大约 500 美元时,最小手数的限制会使您每笔 交易实际承担的风险高于设置值。
如果您想优化或修改这套策略,那不是这个产品。各货币对的参数是编译进程序里的,无法 编辑。您能控制的只有风险、提醒和敞口上限,除此之外没有别的。这是刻意的设计,对于想 自行调参的交易者来说,这是错误的选择。
如果您的经纪商在品种名称前面加前缀,例如 mEURUSD 或 FX_EURUSD,本智能交易系统将 无法匹配到已调优的设置,会改用未经测试的中位数参数运行。请先检查您的品种命名方式。
如果您无法运行一台常开的终端或 VPS,请预期会漏掉信号。进场发生在已完成的 H4 K 线 上,漏掉一根 K 线就是漏掉一笔交易。
如果您想找的是一个能带来某个具体金额的产品,本产品并不打算提供这一点,本页也没有 承诺任何金额。
设置
策略参数是锁定的。每个货币对的关口周期、止损倍数、盈亏比、过滤条件和时段规则都编 译在程序里,不作为输入参数开放,因此不会被误改,您运行的版本就是被测试过的版本。 下面这些是由您控制的输入参数。
RiskPercent,默认 3。每笔交易按账户余额的这一比例承担风险,并结合该笔交易的止损 距离来计算手数。这一个参数会等比例放大或缩小一切,包括回撤。已发布的结果使用的 是 3。
MinLots,默认 0.01。手数下限。如果按 RiskPercent 算出的手数低于这个下限,或低于您 的经纪商自身的最小手数,本智能交易系统仍会按最小手数交易,那笔交易承担的风险就会 高于 RiskPercent。小额账户受此影响最大。
AlertPopup,默认 true。开仓时,以及在止损或止盈平仓时,在终端弹出提示。
AlertSound,默认 true。在同样的事件上播放终端标准的 alert 与 ok 提示音。
AlertPush,默认 true。在同样的事件上发送推送通知。这需要您在终端选项里配置 MetaQuotes ID。如果没有配置,每一次尝试都会失败,并在日志中写入一行错误。如果您 不使用推送通知,请把它设为 false。
MagicLow 与 MagicHigh,默认 778900 与 778999。账户层面的门控用这个区间来判断哪些 仓位属于本智能交易系统。只有在 RestrictToOwnMagic 为 true 时才会用到;除非您很清 楚自己在做什么,否则请不要改动。
账户层面的门控参数(UseExposureCap、MaxOpenPositions、MaxHeatPct、MaxPerDirection、 RestrictToOwnMagic)在上面"账户层面的敞口控制"一节中说明。
运行要求与设置
MetaTrader 5。建议使用对冲账户 (hedging)。在净额结算账户 (netting) 上,您在同一 品种上自己持有的仓位会与本智能交易系统的仓位合并,此时止损和止盈将作用于合并后的 仓位。
周期 H4。程序内部没有周期限制,因为市场规则不允许产品强制限定周期。自 1.11 版起,无论挂载在哪个周期的图表上,智能交易系统都读取 H4 的 K 线,因此在任何周期上策略与已公布的结果都是一致的。仍建议使用 H4 图表,这样您在图表上看到的内容与程序实际使用的内容相符。
每个货币对一张图表,全部放在同一个终端里,这样账户层面的门控才能看到所有图表。把 同一个文件挂载到每一张 H4 图表上。
经纪商品种命名。本智能交易系统按品种名称的开头来匹配货币对,所以经纪商后缀是可以 识别的:EURUSDz、EURUSD.raw、EURUSD_i 和 EURUSD.pro 都能被识别。经纪商前缀则无法 识别:如果经纪商把品种命名为 mEURUSD 或 FX_EURUSD,本智能交易系统将找不到已调优的 设置,会退回到未经测试的中位数参数组,并在日志中打印一条提示。如果这一点可能适用于 您,请在购买前检查您的经纪商的品种命名方式。
入金。请把账户规模设定为:余额的 RiskPercent 要大于您打算运行的、止损最宽的那个 货币对上一个最小手的风险;否则上面说的 MinLots 下限会让您的实际风险高于设置值。作为 一个实用的参考,这意味着在 3% 风险下大约需要 500 美元或以上,在 1% 风险下大约需要 1,500 美元或以上。已发布的测试使用的是每个货币对 1,000 美元、3% 风险。
点差和隔夜利息。进场判断在每根已完成的 H4 K 线上进行一次,所以本智能交易系统对网络 延迟不敏感;但仓位会被持有数天,所以隔夜利息是重要的,而点差偏高的账户会削减结果。 建议使用低点差账户。
建议使用 VPS 或一台常开的机器,因为漏掉一根 K 线就是漏掉一个信号。
已知局限
只在 H4 上做过验证。自 1.11 版起,无论挂载在哪个图表上都按 H4 的 K 线交易,因此挂载到其他周期不会改变策略或结果。
这 28 个货币对以外的品种会以未经测试的中位数参数运行,并在日志中留下提示。
在品种名称前面加前缀的经纪商无法被识别,如上文所述。
除非把 RestrictToOwnMagic 设为 true,否则账户层面的敞口门控会统计账户上的所有仓位。
已发布的结果是单品种测试。它们不代表一个投资组合的结果,也不能相加。
推送通知需要 MetaQuotes ID,没有配置时会记录错误。
本次发布没有随附任何已发布的实盘记录。本页上的一切都是模拟。
风险声明
以保证金方式交易外汇具有高度风险,可能并不适合所有投资者。高杠杆既可能对您有利, 也可能对您不利。在决定交易外汇之前,您应当审慎考虑自己的投资目标、经验水平和风险 承受意愿。您有可能损失部分或全部初始投资。
本页呈现的所有结果均来自 MetaTrader 5 策略测试器中的历史模拟。过往表现,无论是历史 表现还是模拟表现,都不预示未来的结果。回测描述的是一套规则在一家经纪商记录的历史 数据上本来会发生什么,而不是它们在未来的市场中将会发生什么。结果取决于您的经纪商的 点差、手续费、隔夜利息和成交执行,这些都与本次测试中使用的不同。