АКЦИИ новости , прогнозы , ожидания 2023 год - страница 225

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
Еще по Полиметаллу, сейчас наверное самый лакомый для покупки, но рискованный из-за корпоративных событий...
Полиметалл (Держать. Цель на год 360 руб./ +33%)
Компания еще работает над структурой международного бизнеса. Пока нет точного понимания о механизме выделения российских активов, есть лишь возможные сценарии. Перенос вопроса по дивидендам, снижение производства и прецедент с Петропавловском привели к обрушению бумаг ниже абсолютного исторического минимума в области 200 руб.
Цена сейчас не имеет принципиального значения, поскольку не отражает внутренней стоимости, а лишь характеризует полную потерю ориентиров. Движение бумаг может составлять десятки процентов в день. Как только инвесторы получат хоть какую-то определенность, бумага взлетит. При этом по соотношению риска и доходности видится, что многие страхи уже учтены в текущих котировках. Акция наверняка останется в лидерах изменчивости, но со значительным шансом показать уже положительную доходность за месяц.
-----
Дисклеймер: я ни к чему не призываю покупать ничего, просто транслирую что в ленте аналитики, вдруг кому интересно будет...
PS: про Распадскую тоже интересные оценки дают...
Долго не влезал в разговоры о валюте...
Зачем она Вам? У Вас что, миллионы долларов?
Рубли победят (со временем, конечно)
Ну да, а то мало отмели у наших буржуи....
Про мультипликаторы чуток:
Рассмотрим, какие российские компании сейчас оцениваются дешевле и какие из них притягивают внимание биржевых инвесторов, сравнив полученные данные с результатами в прошлом месяце.
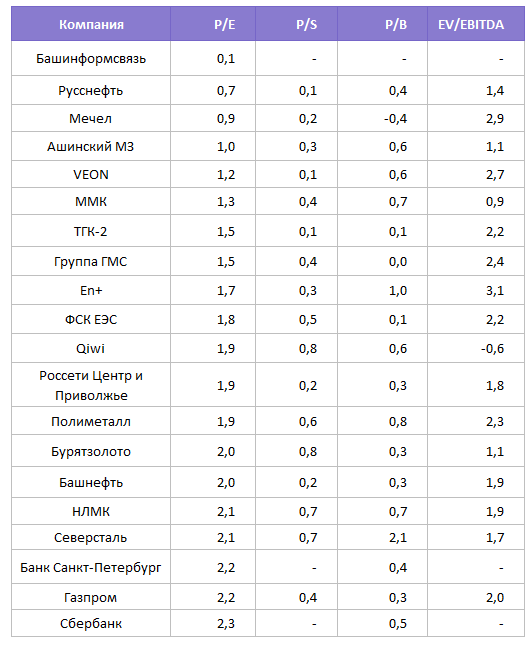
Для этого отберем компании с наиболее низким показателем соотношения капитализации к прибыли — P/E за 12 месяцев.
Подробности читайте в обзоре: «Мультипликатор P/E. Преимущества, недостатки, как его использовать»
Для объективного понимания ситуации показатель P/E нужно сочетать с другими мультипликаторами. В таблице также приведены: P/S — капитализация / выручка, P/B — капитализация / балансовая стоимость (собственный капитал), а также EV/EBITDA — стоимость компании / прибыль до уплаты налогов, процентов и начисления амортизации.
Выглядит дешево
На первой строчке Башинформсвязь, привилегированные акции которой в начале этого года приносили дивидендную доходность в 8,4%.
Россети Центр и Приволжье подешевели после дивидендной отсечки и пока удерживаются на текущих уровнях. Россети подорожали и покинули выборку, поддержку оказало запланированное слияние с ФСК ЕЭС, которая держится возле уровней прошлого месяца.Держат планку
Также угольщик Мечел (Покупать. Цель на год: 350 руб./ +182%) и поставщик телекоммуникационных услуг VEОN остались на прежних уровнях.
Сокративший подачу газа в Европу Газпром сохранил оценку на прежних значениях.
Акции НЛМК (Покупать. Цель на год: 250 руб./ +89%), продолжающего поставлять в Европу стальные заготовки в виде плит, — слябы, за месяц немного подешевели. Акции Северстали (Покупать. Цель на год: 1300 руб./ +78%) в большей степени просели в цене и достигли уровня НЛМК по P/E. Компания обратилась в правительство с просьбой отменить экспортную надбавку на тарифы РЖД (8%) в отношении черных металлов и «в срочном порядке» предоставить металлургическим компаниям индивидуальные скидки для сохранения объемов экспорта.Стали дешевле
Бумаги другого металлурга, ММК, тоже подешевели. Бизнес демонстрирует снижение производства и рентабельности.
Бумаги материнской группы компании РУСАЛа En+ также показали негативную динамику.
Акции Башнефти подешевели после дивидендной отсечки. Также Сбербанк немного потерял в рыночной капитализации.
Акции Полиметалла достигли выборки по наименее дорогим оценкам. Компания планирует выделить российские активы, что несет риски для акционеров.
Технологические акции оператора платежей Qiwi немного добавили в оценке.Подорожали
Банк Санкт-Петербург значительно вырос в оценке на фоне приближающихся дивидендов, последним днем для покупки акций является 25 августа. Обычка предлагает доходность в 0,8%, а префы более существенную — в 13,6%.
Также стоит отметить Ашинский металлургический завод. По итогам I первого полугодия 2022 г. его выручка, согласно отчетности по РСБУ, выросла на 20% г/г, а чистая прибыль за этот же период выросла более чем на 120% г/г.
Сейчас самолёт с этой дамочкой приземлится в Тайване и придётся тебе конвертировать всё через бартер (деньги-мука-соль-сахар-спички) в межгалактические кредиты по ходу.
Во, вот сейчас.
UPD: тигр оказался бумажным :) расходимся
Говорят, акции Озон упали.
Самое время прикупить ;)
«ВСС оценивает потенциальный ущерб от пожара на складах Ozon в сумму свыше 10 миллиардов рублей», – отметил глава Всероссийского союза страховщиков Игорь Юргенс.
Здание горящего склада застраховано в «АльфаСтраховании» на 6 млрд рублей, содержимое – в «Ингосстрахе» на 11 млрд рублей
https://www.rbc.ru/photoreport/03/08/2022/62ea67799a79473d0cd49e3f
Количество сотрудников Amazon по всему миру на конец соответствующего периода
Нефтяные цены ускорили падение после выхода данных о запасах в США