

От новичка до эксперта: Автоматизация внутридневных стратегий
 22
 0

Содержание:
- Введение
- Концептуальное исследование и наблюдение за рынком
- Реализация
- Тестирование
- Заключение
- Основные выводы
- Приложения
Введение
Под внутридневной торговлей понимается открытие и закрытие сделок в течение одного торгового дня. Проще говоря, это означает, что нас не интересует долгосрочное инвестирование или удержание позиций на ночь. Вместо этого мы стремимся улавливать более краткосрочные движения рынка — зачастую в течение нескольких минут или часов.
Поскольку внутридневная торговля ведётся в быстро меняющейся среде, трейдерам необходима последовательность в принятии решений. Эмоциональные заминки или нерешительность часто приводят к пропущенным входам, преждевременным выходам из рынка или запоздалым реакциям. Именно здесь автоматизация становится особенно эффективной.
Одной из широко используемых концепций внутридневной торговли является отскок от скользящей средней. На трендовых рынках цена часто откатывается к динамической средней, после чего продолжает движение в направлении тренда. Скользящая средняя выступает в качестве динамической поддержки при восходящем тренде и динамического сопротивления при нисходящем тренде.
Среди различных периодов 50-периодная скользящая средняя стала популярным ориентиром для институциональных участников рынка. Она не настолько быстрая, чтобы создавать шум, как MA(10) или MA(20), и не настолько медленная, как MA(200). Она удачно сочетает скорость реакции и структурность. Для внутридневных подходов этот баланс делает её идеальным вариантом.
Хотя эта статья сосредоточена на MA(50), итоговая система позволит настраивать период скользящей средней. Гибкость обеспечивает возможность адаптации к различным таймфреймам и стилям торговли.
Концептуальное исследование и наблюдение за рынком
Прежде чем приступить к написанию кода, я провёл ручное ретроспективное исследование графиков. Это важный шаг, который многие разработчики пропускают. Вручную прокручивая исторические графики назад, свеча за свечой, мы наблюдаем, как цена на самом деле ведёт себя вблизи MA(50).
Наше открытие имеет решающее значение: не существует единого жёсткого паттерна отскока.
Иногда отскок выглядит как четкий пин-бар. Тень прокалывает MA(50) или точно опирается на неё, после чего цена отбивается и уверенно закрывается в направлении тренда.
В других случаях отскок формируется через классические разворотные структуры:
- Двойное дно вблизи MA(50) при восходящем тренде.
- Двойная вершина вблизи MA(50) при нисходящем тренде.
- Свечные модели поглощения на уровне скользящей средней.
- Пробой внутреннего бара, происходящий после контакта со скользящей средней.
В ряде случаев цена слегка пробивает скользящую среднюю, формирует небольшую структуру, а затем возвращается для второго захода — тем самым создавая двухэтапный ретест перед продолжением движения.
Эта изменчивость свидетельствует о важной особенности: отскок — это не свечной паттерн, а кластер поведения.
Поэтому автоматизация не должна быть чрезмерно жесткой. Если мы запрограммируем только одно условие пин-бара, то упустим множество корректных отскоков. Если мы реализуем только логику паттерна поглощения, то проигнорируем структурные ретесты.
Поэтому стратегия должна обобщать идею «реакции», а не сосредотачиваться на одной свечной формации.
Наблюдение: вероятность повторного отскока
Еще одно важное открытие стало результатом ручного анализа: когда цена ранее отрабатывала MA(50) как значимый уровень в тренде, при следующем взаимодействии с ней часто наблюдается более высокая вероятность реакции.
Другими словами, если цена однажды четко совершила отскок от 50-периодной скользящей средней в ходе тренда, то в следующий раз, когда цена вернется к этой скользящей средней, участники рынка, скорее всего, снова будут защищать этот уровень.
Это не гарантируется. Это вопрос вероятностей. Но вероятность — это основа трейдинга.
Такое поведение с повторной защитой уровня позволяет предположить, что мы можем ввести контекстный фильтр:
- Выступала ли MA(50) в последнее время уровнем поддержки/сопротивления?
- Была ли предыдущая реакция сильной?
- Сохраняется ли тренд?
Приведенные ниже изображения (рис. 1 и рис. 2) наглядно иллюстрируют эти идеи:
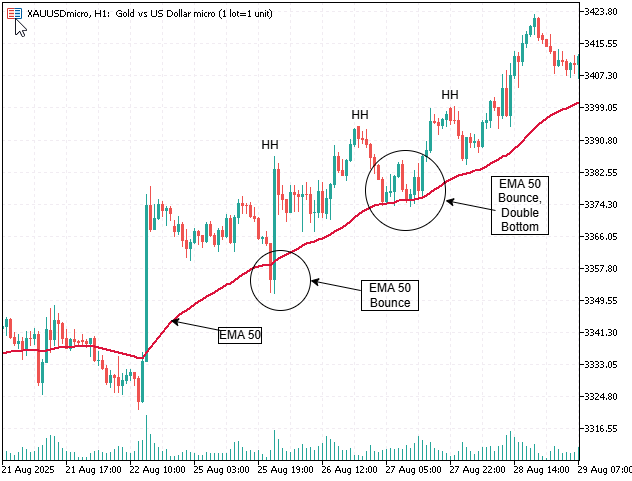
Рис. 1. Формации двойного дна вблизи EMA(50), поведение второго захода ретеста и более высокая вероятность, если ранее был отскок
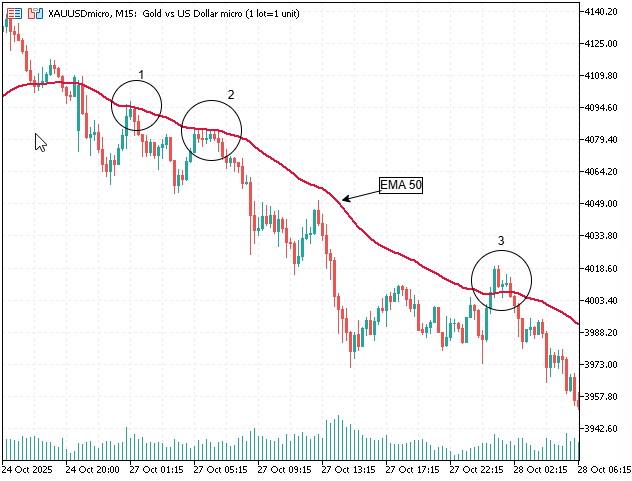
Рис. 2. Медвежий отскок от EMA(50)
Реализация
Теперь мы переводим результаты исследования в структуру.
Первый шаг — определение тренда:
- Цена выше MA(50) → бычье смещение.
- Цена ниже MA(50) → медвежье смещение.
Второй шаг: выявление взаимодействия с EMA с помощью механики свечей:
- Бычье взаимодействие: свеча прокалывает EMA и закрывается выше неё.
- Медвежье взаимодействие: свеча прокалывает EMA и закрывается ниже неё.
Это устраняет зависимость от точного расстояния до EMA и формирует базовое ядро, ориентированное прежде всего на поведение цены.
Третий шаг: подтверждение реакции. Гибкие условия включают:
- Бычье или медвежье закрытие после контакта с EMA.
- Пробой небольшого свингового максимума/минимума после ретеста.
- Отбой пин-баром, при котором тень превышает тело свечи по заданному соотношению.
- Подтверждение второго захода после первоначальной реакции.
Четвёртый шаг: фильтр повторной защиты уровня. Отслеживайте предыдущие события отскока; допускайте входы с повышенной вероятностью, если EMA недавно выступала в роли поддержки/сопротивления.
Реализация в MQL5 включает:
- Создание дескриптора MA с помощью iMA()
- Использование функции CopyBuffer() для исторических значений EMA
- Анализ структур свечей OHLC
- Отслеживание предыдущих событий отскока с помощью флагов
- Выполнение торговых операций с использованием класса CTrade
К модульным компонентам относятся:
- CheckTrend()
- CheckEMAInteraction()
- CheckReaction()
- CheckPreviousBounce()
- ExecuteTrade()
- ManageRisk()
Модули для будущего расширения могут включать:
- Подтверждение на нескольких таймфреймах
- Динамические стоп-лоссы на основе ATR
- Автоматический перевод в безубыток
- Логика трейлинг-стопа
Подробное объяснение кода
В этом разделе мы разберем советник построчно и по разделам, объясняя, что именно мы объявляем, зачем это делаем и каким образом каждый структурный блок вносит свой вклад в общую архитектуру.Данное объяснение следует естественному ходу работы программы — от инициализации до выполнения — в точном соответствии с тем, как терминал MetaTrader 5 обрабатывает код.
1. Директивы #property и торговый объектВ самом начале файла мы задаём метаданные и обеспечиваем строгие правила компиляции.
Мы объявляем:- #property strict — для обеспечения соблюдения современных стандартов синтаксиса MQL5.
- #property version — для отслеживания развития советника.
- #property description — для документирования назначения программы.
Сразу после этого мы подключаем торговую библиотеку и создаём экземпляр объекта CTrade. Этот объект будет обрабатывать все торговые операции, такие как ордера на покупку и продажу. Вместо того чтобы вручную формировать торговые запросы, мы используем стандартизированный класс CTrade для более корректного управления исполнением.
#property strict
#property version   "2.00"
#property description "EMA 50 Bounce EA using Candle Interaction Logic"

#include <Trade/Trade.mqh>
CTrade trade;
Этот раздел задаёт рабочую среду и подготавливает наш торговый интерфейс.
2. Входные параметры — уровень пользовательской конфигурации
Далее мы объявляем все входные параметры. Это внешние переменные, которые позволяют пользователю изменять поведение стратегии без редактирования исходного кода.
Мы делим входные параметры на логические категории:
Настройка скользящей средней
Мы объявляем:
- InpMAPeriod — для задания периода EMA.
- InpPrice — для типа применяемой цены.
input int      InpMAPeriod        = 50;
input ENUM_APPLIED_PRICE InpPrice = PRICE_CLOSE;
Это позволяет стратегии при необходимости сохранять гибкость и работать не только с EMA(50).
Управление риском и позициями
Мы объявляем:
- Фиксированный размер лота (InpLotSize)
- Необязательный режим риска в процентах (UseRiskPercent)
- Значение риска в процентах (RiskPercent)
input double   InpLotSize         = 0.10;
input bool     UseRiskPercent     = false;
input double   RiskPercent        = 1.0;
Эта двухрежимная система управления рисками позволяет использовать как фиксированный размер позиции, так и динамическое управление риском на основе капитала.
Параметры стоп-лосса и тейк-профита
Мы объявляем расстояния стоп-лосса и тейк-профита в пунктах:
input int      StopLossPoints     = 300;
input int      TakeProfitPoints   = 600;
Позже эти значения преобразуются в ценовые смещения с помощью _Point.
Дополнительные поведенческие фильтры
Затем мы объявляем логические компоненты с возможностью переключения:
input bool     UseTolerance       = false;
input int      TolerancePoints    = 50;

input bool     RequireSecondLeg   = false;
input bool     UsePinBarFilter    = false;
input bool     UseDoubleStructure = false;
Эти флаги позволяют модульно расширять стратегию без изменения основной логики взаимодействия с EMA.
На этом уровень конфигурации завершён.
3. Глобальные переменные
Мы объявляем глобальные переменные, используемые на протяжении всего жизненного цикла советника.
int    maHandle;
double maBuffer[];

bool   previousBounceDetected = false;
- maHandle хранит дескриптор индикатора, возвращаемый функцией iMA().
- maBuffer[] хранит значения EMA, скопированные из буфера индикатора.
- previousBounceDetected зарезервировано для контекстного расширения (логика повторного удержания уровня).
4. Инициализация — OnInit()
При загрузке советника первой выполняется функция OnInit().
Здесь мы создаём дескриптор индикатора EMA:
Мы указываем:- Торговый инструмент
- Таймфрейм
- Период
- Сдвиг (0)
- Режим (MODE_EMA)
- Применяемая цена
Если не удалось получить дескриптор, мы возвращаем INIT_FAILED.
Затем мы задаем массив как временной ряд:
ArraySetAsSeries(maBuffer,true);
Это меняет порядок индексации таким образом, что индекс [0] соответствует текущей свече — в соответствии с логикой временных рядов MQL5.
int OnInit()
{
   maHandle = iMA(_Symbol,_Period,InpMAPeriod,0,MODE_EMA,InpPrice);

   if(maHandle == INVALID_HANDLE)
      return(INIT_FAILED);

   ArraySetAsSeries(maBuffer,true);

   return(INIT_SUCCEEDED);
}
Инициализация подготавливает нашу инфраструктуру индикаторов.
5. Деинициализация — OnDeinit()
Когда советник удаляется, мы освобождаем дескриптор индикатора:
void OnDeinit(const int reason)
{
   if(maHandle != INVALID_HANDLE)
      IndicatorRelease(maHandle);
}
Это предотвращает утечку памяти и обеспечивает корректную очистку ресурсов.
6. Основной цикл выполнения — OnTick()
Функция OnTick() запускается при каждом рыночном тике.
Однако мы намеренно ограничиваем логику только новыми барами.
if(!IsNewBar())
   return;
Это позволяет избежать шума внутри свечи и излишних срабатываний.
Затем мы копируем данные EMA:
if(CopyBuffer(maHandle,0,0,3,maBuffer) <= 0)
   return;
Прежде чем продолжить, мы проверяем, что данные получены корректно.
Далее мы исключаем дублирующие позиции:
if(PositionSelect(_Symbol))
   return;
И, наконец, мы вызываем основную логику.
CheckForSetup();
Полный блок:
void OnTick()
{
   if(!IsNewBar())
      return;

   if(CopyBuffer(maHandle,0,0,3,maBuffer) <= 0)
      return;

   if(PositionSelect(_Symbol))
      return;

   CheckForSetup();
}
7. Основная логика — CheckForSetup()
В этой функции находится поведенческое ядро.
Сначала мы извлекаем значения EMA и OHLC:
double ema = maBuffer[1];
double open1  = iOpen(_Symbol,_Period,1);
double close1 = iClose(_Symbol,_Period,1);
double high1  = iHigh(_Symbol,_Period,1);
double low1   = iLow(_Symbol,_Period,1);
Мы определяем направленное смещение по цене закрытия предыдущей свечи:
bool bullishTrend = close2 > ema;
bool bearishTrend = close2 < ema;
Затем мы определяем взаимодействие с EMA — ядро системы:
bool bullishInteraction =
   (low1 < ema && close1 > ema);

bool bearishInteraction =
   (high1 > ema && close1 < ema);
Таким образом, жёсткая логика определения близости заменяется логикой отбоя на основе поведения цены.
Затем условно применяются дополнительные фильтры:
- Мягкий фильтр допуска
- Требование второго захода ретеста
- Фильтр пин-бара
- Фильтр двойной структуры
Окончательное решение:
if(bullishTrend && bullishInteraction)
   ExecuteTrade(ORDER_TYPE_BUY);

if(bearishTrend && bearishInteraction)
   ExecuteTrade(ORDER_TYPE_SELL);
Такой многоуровневый подход обеспечивает исполнение, в котором структура стоит на первом месте.
8. Обнаружение пин-баров
Мы рассчитываем размеры тела и теней свечи:
double body  = MathAbs(close-open);
double lowerWick = MathMin(open,close) - low;
Затем мы требуем выполнения следующих условий:
- Тень свечи не менее 2× тела
- Подтверждение закрытия в нужном направлении
return (lowerWick > body*2 && close > open);Это механическое определение исключает субъективность.
9. Выявление двойной структуры
Сравниваем свинговые точки:
return (MathAbs(low1 - low3) <= 20*_Point);Это упрощённая структурная модель, допускающая расширение в будущем.
10. Исполнение сделок
В функции ExecuteTrade():
- Мы получаем цены Bid и Ask.
- Мы рассчитываем размер лота (фиксированный или на основе риска).
- Мы вычисляем отступы для SL и TP.
Пример покупки:
sl = price - StopLossPoints*_Point;
tp = price + TakeProfitPoints*_Point;
trade.Buy(lot,_Symbol,price,sl,tp,"EMA50 OHLC Buy");
Для продажи логика применяется зеркально и симметрично.
Такое разделение отделяет исполнение сделок от логики сигналов.
11. Расчёт размера лота на основе рискаМы рассчитываем:
- Баланс счета
- Денежный риск
- Стоимость тика
- Размер тика
- Убыток на один лот
double lot = riskMoney/lossPerLot; Мы нормализуем размер лота по шагу объёма брокера и учитываем ограничение минимального лота.
Это обеспечивает реалистичное исполнение ордеров в соответствии с требованиями брокера.12. Обнаружение нового бара
Наконец, функция IsNewBar() обеспечивает стабильность сигнала:
static datetime lastBar=0;
datetime current=iTime(_Symbol,_Period,0);
Если время меняется, обнаруживается новый бар.
Это предотвращает несколько срабатываний на одну свечу.
Тестирование
Именно здесь теоретическая модель соприкасается с наблюдаемым поведением рынка. В данном исследовании в качестве основного метода проверки мы используем визуальное тестирование в Тестере стратегий MetaTrader 5. Цель заключается не в немедленной статистической оптимизации, а в структурном подтверждении — в том, чтобы убедиться, что советник ведёт себя именно так, как задумано, при взаимодействии с реальными историческими ценовыми данными.
Мы используем режим моделирования «Все тики на основе реальных тиков», чтобы обеспечить максимально возможную точность при воспроизведении. Поскольку стратегия зависит от взаимодействия свечей с EMA — в частности от механики «проколоть/пробить и закрыться» — точное моделирование внутри бара крайне важно. Более низкое качество моделирования может исказить поведение отбоя и привести к ошибочным выводам о том, как формируется сигнал.
В ходе визуального тестирования мы полностью сосредоточены на корректности поведения. Каждая сделка анализируется непосредственно на графике по мере хода моделирования. Мы подтверждаем, что входы в рынок происходят только после корректного взаимодействия с EMA: свеча должна проколоть/пробить EMA и снова закрыться в направлении преобладающего тренда. Мы убеждаемся, что логика реакции срабатывает ровно один раз на каждый допустимый сетап и что на одном и том же баре не генерируются дублирующие сигналы. Если включена опция второго захода ретеста, мы проверяем, правильно ли система дожидается дополнительного подтверждения перед открытием позиции.

Рис. 3. Тестирование на паре USDJPY
Этот этап также позволяет нам выявить контекстуальные нюансы, которые невозможно обнаружить, опираясь исключительно на статистику. Мы оцениваем, действительно ли взаимодействие с EMA отражает отбой цены от уровня, логично ли работают необязательные фильтры пин-бара и двойной структуры, а также избегает ли система реакции на незначительный ценовой шум. Визуальная проверка углубляет наше понимание того, как алгоритмическая абстракция проявляется в реальном поведении рынка.
Хотя в данной статье основное внимание уделяется визуальной валидации, в качестве последующих шагов рекомендуется провести дополнительный анализ, например многолетнее статистическое тестирование на исторических данных, проверку устойчивости на разных инструментах и оптимизацию параметров. Эти процедуры обеспечивают количественное подтверждение, однако их следует проводить только после того, как визуальная проверка подтвердит, что структурная логика работает правильно.
В данном контексте визуальное тестирование — это не поверхностный этап, а критически важная стадия проверки, которая подтверждает, что наша поведенческая модель взаимодействия с EMA точно реализована, прежде чем начнётся более глубокая статистическая оценка.
Заключение
Стратегия ретеста EMA(50) представляет собой модель реакции, основанную на поведении цены, а не жёсткую систему свечных паттернов. Благодаря тщательному ручному исследованию графиков на истории и наблюдениям нам удалось разработать систему, которая эффективно торгует отскоки от скользящей средней, преобразуя дискреционные наблюдения в структурированное алгоритмическое исполнение. Это свидетельствует о том, что автоматизация на основе анализа поведения является практичной и применимой в рамках внутридневной торговли.
Структуры отскоков в районе EMA(50) могут сильно варьироваться. Одни проявляются как резкие отбои, другие — как постепенные сжатия, а третьи демонстрируют двухэтапный ретест перед продолжением движения. Поэтому автоматизация должна фиксировать поведенческое взаимодействие с EMA, а не сосредотачиваться исключительно на фиксированных свечных паттернах. Сочетая оценку тренда, выявление взаимодействия с EMA, логику подтверждения реакции и концепции вероятности повторного удержания уровня, система последовательно выявляет высоковероятные отскоки от EMA(50) и отрабатывает их.
Для читателей, которым нужно структурированное резюме, ключевые выводы этого обсуждения представлены в таблице ниже вместе с прилагаемыми исходными файлами, которые служат справочными материалами как по исследованию, так и по реализации. Эти ресурсы помогают преодолеть разрыв между теоретическим изучением, структурой кода и практическим применением.
Мы будем рады вашим мнениям, замечаниям или вопросам. Пожалуйста, поделитесь своими мыслями и опытом в разделе комментариев, чтобы обогатить дискуссию и внести свой вклад в совместное совершенствование данного подхода к торговле.
Ключевой урок
| Ключевой урок | Описание |
|---|---|
| 1. Исследование перед написанием кода: | Перед автоматизацией следует провести ручное исследование графиков на истории. Программирование без учета реального поведения рынка приводит к созданию негибких и нереалистичных систем. |
| 2. Программируйте поведение, а не формы: | Рынки реагируют посредством кластеров поведения, а не фиксированных свечных моделей. Переносите логику реакции (прокол/пробой + закрытие), а не заучивайте визуальные формации. |
| 3. Разграничьте тренд и точку входа: | Определение тренда должно быть отделено от логики входа в рынок. Сначала определите направленное смещение, а затем оцените условия взаимодействия. |
| 4. Правильное использование дескрипторов индикаторов: | Всегда создавайте индикаторы с помощью функции iMA() и извлекайте значения с помощью функции CopyBuffer(). Правильное управление дескрипторами обеспечивает стабильность и производительность. |
| 5. Думайте в терминах сдвигов свечей: | Правильно используйте индексацию по сдвигу. Индекс 0 — это формирующаяся свеча; для подтверждённых сигналов следует использовать индекс 1 или выше, чтобы избежать преждевременного исполнения. |
| 6. Управляйте исполнением с помощью логики нового бара: | Используйте функцию IsNewBar(), чтобы предотвратить чрезмерные срабатывания внутри свечи и обеспечить стабильность сигнала. |
| 7. Модульная архитектура: | Разделите логику на функции, такие как CheckTrend(), CheckInteraction() и ExecuteTrade(). Модульные системы масштабируемы, и их легче отлаживать. |
| 8. Дополнительные фильтры должны включаться и выключаться: | Используйте булевы входные параметры для структурных фильтров, таких как пин-бары или двойные структуры. Это позволяет проводить гибкие эксперименты без переписывания основной логики. |
| 9. Избегайте чрезмерной точности: | Допуск по расстоянию должен быть необязательным. Подтверждение на основе поведения цены надёжнее, чем точное совпадение цен. |
| 10. Управление риском должно быть спроектировано: | Реализуйте модели как с фиксированным размером лота, так и с риском в процентах. Профессиональные системы рассчитывают размер лота исходя из риска по стоп-лоссу. |
| 11. Нормализуйте ограничения брокера: | При расчете размера лота всегда учитывайте значения SYMBOL_VOLUME_STEP и SYMBOL_VOLUME_MIN, чтобы обеспечить соответствие требованиям брокера. |
| 12. Защита от дублирующих позиций: | Используйте функцию PositionSelect() перед открытием сделок, чтобы избежать непреднамеренного накопления нескольких позиций. |
| 13. Корректное управление ресурсами: | Освобождайте дескрипторы индикаторов в функции OnDeinit(), чтобы предотвратить утечку памяти и обеспечить целостность программы. |
| 14. Перед оптимизацией проверьте структурную корректность: | Перед тем как приступить к статистической оптимизации, следует провести визуальное тестирование для подтверждения правильности поведения. |
| 15. Создавайте системы, а не сигналы: | Профессиональный советник — это не просто условие входа в рынок. Он включает в себя структуру, контекст, управление рисками, управление исполнением и методологию валидации. |
Вложения
| Имя файла | Текущая версия | Цель и описание |
|---|---|---|
| EMA50_Bounce_EA.mq5 | 1.00 | Полная реализация стратегии отскока от EMA(50) на основе поведения цены. Использует логику взаимодействия по OHLC свечей с необязательными структурными фильтрами, такими как пин-бары и подтверждения «двойной вершины»/«двойного дна». |
| Walkback_Study_Screenshots.zip | 1.00 | Набор скриншотов ручного исследования графиков на истории, демонстрирующих вариативность отскоков от EMA, глубину реакции и структуры второго захода ретеста. |
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/21283
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.

 Особенности написания Пользовательских Индикаторов
 Разработка системы оценки портфеля из нескольких советников с учетом корреляции в MQL5

 Использование Экономического календаря MQL5 для фильтрации новостей (Часть 3): Сохранение работы при перезапусках терминала во время новостного окна

- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Вы принимаете политику сайта и условия использования