MQL4和MQL5编程文章

在众多发表的文章中研究 MQL5语言编程交易策略 的多数由您—我们 MQL5.community的会员所作。文章以类别分组来帮助您迅速找到任何有关MQL5编程问题的答案:集成,测试,交易策略等等。
Follow our 新发表讨论它们在 MQL5.community论坛!


确定性振荡搜索(DOS)
确定性振荡搜索(DOS)算法是一种创新的全局优化方法,它结合了梯度算法与群体算法的优点,且不使用任何随机数。适应度振荡与斜率机制使得DOS能够以确定性方式探索复杂的搜索空间。


基于季节性因素的MetaTrader 5外汇价差交易质量评估
本文在日线周期上,针对单一品种及价差组合,检验季节性交易方法的质量。研究重点在于识别周期性月度规律,以及在当年交易中应用这些规律的可行性。


基于购买力平价(PPP)和 IMF 数据确定公允汇率
用 Python 构建基于购买力平价(PPP)的汇率分析系统。作者利用 IMF 数据开发了一套包含 5 种公允汇率计算方法的算法。这是一份关于外汇基本面分析、经济数据处理以及与交易系统集成的实用指南,全部代码开源。


Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。


神经网络在交易中的应用:用于智能体自适应行为的分层技能发现(HiSSD)
本文将介绍 HiSSD 框架,该框架结合分层学习与多智能体技术构建自适应系统。我们将详细分析这套创新方法如何挖掘金融市场中的隐藏模式,并在去中心化场景下优化交易策略。


基于生物地理学的优化算法(BBO)
基于生物地理学的优化算法(BBO)是一种精巧的全局优化算法,灵感源自群岛中物种在各个岛屿间迁徙的自然规律。该算法的核心思路简洁且高效:优质解会主动共享自身特征,劣质解则主动吸纳新特征,信息天然从最优解向较差解传递。其独有的自适应变异算子能够很好地平衡算法的全局探索与局部利用能力。在各类优化任务中,BBO 算法均表现出较高的运算效率。


市场模拟(第 18 部分):SQL 入门(一)
我们使用哪个 SQL 程序并不重要:MySQL、SQL Server、SQLite、OpenSQL 或其他。它们都有一个共同点,那就是都使用 SQL 语言。即使我们不打算使用 Workbench,我们也可以直接在 MetaEditor 中或通过 MQL5 操作数据库,以在 MetaTrader 5 中执行操作,但要做到这一点,你需要了解 SQL。所以在这里,我们至少要学习一些基础知识。


市场模拟(第 24 部分):SQL 入门(七)
在上一篇文章中,我们完成了对 SQL 的必要介绍。而且,在我看来,我们已经恰当地阐明了我们想要展示和解释的关于 SQL 的内容。这样做是为了让任何前来查看正在构建的市场回放/模拟系统的人,至少能对那里可能发生的情况有所了解。关键在于,对于那些 SQL 能完美处理的事情,编程是没有意义的。


神经网络在交易中的应用:将混沌理论融入时间序列预测(终篇)
我们继续将 Attraos 框架的作者提出的方法整合到交易模型中。让我提醒您,这个框架利用混沌理论的概念来解决时间序列预测问题,将其解释为多维混沌动态系统的投影。


市场模拟(第 20 部分):SQL 入门(三)
尽管我们可以在包含约 10 条记录的数据库上执行操作,但当我们处理包含超过 15000 条记录的文件时,这样学习效果会更好。也就是说,如果我们试图手动创建这样一个数据库,这项任务将十分艰巨。然而,即便出于教育目的,也很难找到这样一个可供下载的数据库。但实际上,我们无需采取这种手段 — 我们可以用 MetaTrader 5 为自己创建一个数据库。在今天的文章中,我们将探讨如何做到这一点。


在MQL5交易中集成计算机视觉(第二部分):将架构扩展到2D RGB图像分析
面向交易的计算机视觉:工作原理与分步开发指南。我们基于注意力机制与双向LSTM层,构建价格图表RGB图像识别算法。最终得到一套可用的欧元兑美元(EURUSD)价格预测模型,在验证阶段,模型预测准确率最高可达55%。

神经网络在交易中的应用:混合图序列模型(终篇)
我们继续探索混合图序列模型(GSM++),该模型融合了不同架构的优点,既提供了高分析精度,又实现了计算资源的有效分配。这些模型能够有效识别隐藏的模式,降低市场噪声的影响,并提高预测质量。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。


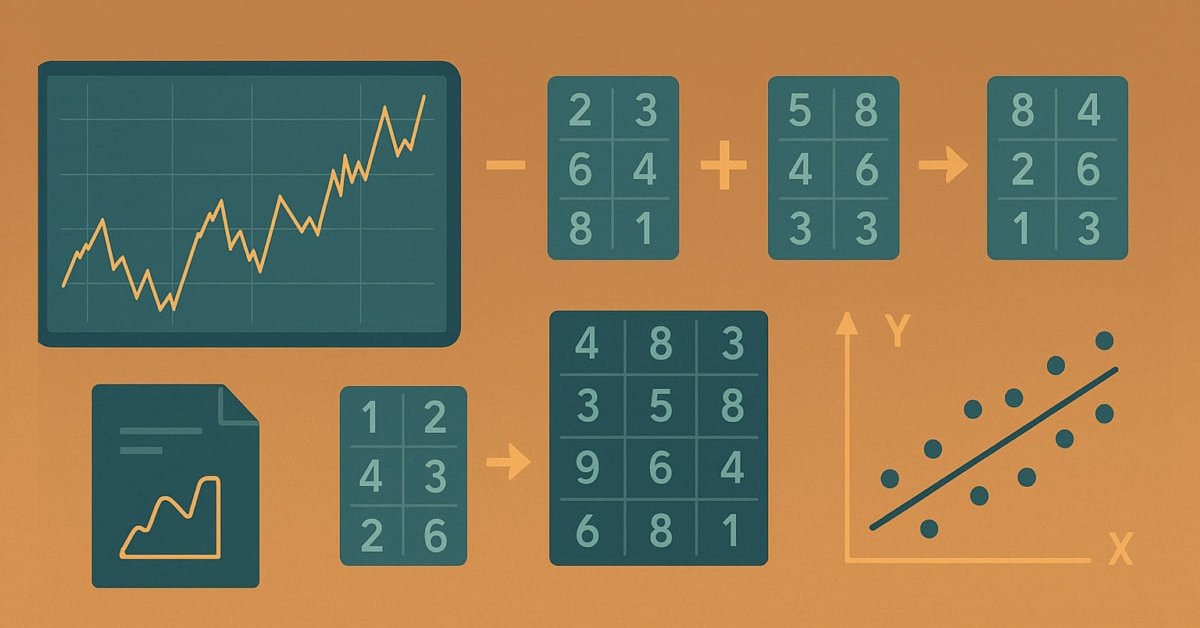
MQL5中的自优化智能交易系统(第十部分):矩阵分解
分解是一种用于挖掘数据属性规律的数学方法。当我们将分解应用于以行列形式组织的海量市场数据时,能够从中挖掘市场的模式与特征。分解是一种强大的工具,本文将展示如何在MetaTrader 5终端中通过MQL5 API使用该方法,从而更深入地洞察市场数据。


市场模拟:MQL5 中的 SQL 入门(四)
许多人往往低估了SQL,甚至根本不使用它,因为他们并不完全了解它的实际工作原理。在针对SQL数据库运行查询时,我们并不总是寻求一个通用的答案;在某些情况下,我们需要一个非常具体且实用的答案。如果数据库的结构和数据模型设计得当,几乎任何类型的信息都可以被整合到其中。


神经网络在交易中的应用:时间序列的概率预测(结论)
我们诚邀您了解 K²VAE 框架以及如何将所提出的方法集成到交易系统中。您将了解到混合 Koopman-Kalman-VAE 方法如何助力构建自适应且可解释的模型。本文最后将展示使用所实现方案的实际应用结果。


从新手到专家:使用MQL5实现动态新闻标题(9)—— 新闻交易中的单图表多品种管理
新闻行情往往伴随着剧烈波动,交易者需要在极短时间内管理多个持仓与交易品种。在本文中,我们将把多品种功能集成到新闻标题EA中,以集成多品种功能的方式应对多品种交易的挑战。接下来我们一起探讨,如何借助MQL5算法交易,让多品种交易变得更加高效、强大。


通过图表同步简化技术分析
图表同步作为简化技术分析的工具,可保证同一交易品种的所有周期图表,统一展示趋势线、矩形、指标等各类图形对象。诸如平移、缩放、切换品种等操作会在所有已同步图表上体现,交易者能够在多个周期下流畅地查看并对比同一价格走势环境。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。

数据科学与机器学习(第四十四部分):利用向量自回归(VAR)预测外汇 OHLC 时间序列
本文探讨如何使用向量自回归(VAR)模型预测外汇 OHLC(开盘价、最高价、最低价、收盘价)时间序列数据。文章涵盖 VAR 模型的实现、模型训练以及在 MetaTrader 5 中的实时预测,帮助交易者分析相互关联的货币走势,改进交易策略。


神经网络在交易中的应用:演员—导演—评论家框架
我们诚邀您探索演员-导演-评论家(Actor-Director-Critic)框架,该框架结合了分层学习和多组件架构,用于创建自适应交易策略。在本文中,我们将详细探讨如何利用导演(Director)对演员(Actor)生成的动作进行分类,以有效优化交易决策,并提高模型在金融市场环境下的稳健性。


交易机器人风险管理器(第一部分):EA风控头文件
交易对风控纪律有着极高的要求。本文分析了交易者亏损的主要原因,并针对MQL5平台提出一套技术方案 —— CEnhancedRiskManager(增强型风险管理器)类,并在激进网格EA上完成了实操测试。


市场模拟(第 17 部分):套接字(十一)
在 MetaTrader 5 中运行的那部分代码的实现没有任何困难。然而,有几点需要考虑。这是必要的,这样你才能让系统正常工作。记住一件重要的事情:不会只有一个程序在运行。事实上,我们必须同时运行三个程序。重要的是,要确保每个部分都能以一种能够相互交流和沟通的方式实施和构建,并且每个部分都能理解其他部分正在尝试或打算做什么。


MQL5自动化交易策略(第二十九部分):构建基于价格行为的加特利谐波形态交易系统
本文将使用MQL5开发一套加特利形态交易系统。该系统依托枢轴点与斐波那契比率识别看涨、看跌加特利谐波形态,并依据精准的入场、止损和止盈价位执行交易。系统可通过三角形、趋势线、文本标签等图表对象实现可视化展示,清晰呈现XABCD形态结构,辅助交易者分析行情。


价格行为分析工具包开发(第34部分):借助高级数据采集管道将原始市场数据转化为预测模型
你是否曾错过市场突然的尖峰行情,或者在行情发生时措手不及?预判实时行情的最佳方法是从历史形态中学习。为了训练一个机器学习模型,本文首先向您展示如何在 MetaTrader 5 中创建一个脚本,用于摄取历史数据并将其发送到 Python 进行存储 —— 为您的尖峰检测系统奠定基础。继续阅读,了解每个步骤的实际操作。


海豚回波定位算法(DEA)
在本文中,我们将深入探讨 DEA 算法:一种受海豚利用回声定位捕食的独特能力启发而设计的元启发式优化方法。从数学基础到 MQL5 中的实际实现,从原理分析到与经典算法的对比,我们将详细剖析为什么这一相对较新的方法值得在面临优化问题的研究者工具箱中占有一席之地。


构建交易系统(第 1 部分):量化方法
许多交易者根据短期表现来评估策略,往往过早放弃盈利的系统。然而,长期盈利能力取决于通过优化的胜率、风险回报比以及有纪律的仓位规模来实现的正期望值。这些原则可以通过 Python 中的蒙特卡洛模拟以及回测指标进行验证,以评估策略是否稳健或是否可能随时间推移而失败。


构建交易系统(第 1 部分):量化方法
许多交易者根据短期表现来评估策略,往往过早放弃盈利的系统。然而,长期盈利能力取决于通过优化的胜率、风险回报比以及有纪律的仓位规模来实现的正期望值。这些原则可以通过 Python 中的蒙特卡洛模拟以及回测指标进行验证,以评估策略是否稳健或是否可能随时间推移而失败。


按小时、星期几和每月日期分析的季节性指标
本文介绍如何开发一款用于分析金融市场中重复性价格模式的工具 —— 可按每月日期(1-31 日)、星期几(周一至周日)或每日小时(0-23 时)进行分析。该指标分析历史数据,计算每个周期的平均收益率,并以直方图形式展示结果并附带预测。指标包含可自定义参数:季节性类型、分析 K 线数量、以百分比或绝对值显示、图表颜色等。