Статьи о тестировании стратегий на языке MQL5

Как разработать, написать и протестировать торговую стратегию, как найти оптимальные параметры системы и как анализировать полученные результаты? Платформа MetaTrader предлагает разработчикам торговых роботов широкие возможности для быстрой и точной проверки торговых идей. Узнайте с помощью этих статей, как тестировать мультивалютных роботов и как использовать для оптимизации возможности MQL5 Cloud Network.
Разработчикам автоматических торговых систем рекомендуется начать с изучения основ тестирования и алгоритмов генерации тиков в тестере стратегий.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Моделирование рынка: Position View (IV)
Здесь мы начнем объединять различные компоненты или приложения, которые ранее были полностью изолированы друг от друга. Chart Trade, индикатор мыши и советник уже были связаны между собой, однако всё ещё отсутствовал способ прямой визуализации на графике открытых на торговом сервере позиций, которые зачастую обрабатывались через систему встречных ордеров. С этого момента это становится возможным, открывая путь для различных идей и будущих реализаций. Хотя мы только начинаем внедрять эти компоненты в работу, у нас уже появится направление для дальнейшего развития.


Разработка инструментария для анализа Price Action (Часть 57): Создание модуля классификации состояния рынка на MQL5
В этой статье представлен модуль классификации состояния рынка на MQL5, который интерпретирует поведение цены по данным закрытых свечей. Анализируя сжатие и расширение волатильности, а также согласованность структуры, инструмент классифицирует состояние рынка как сжатие, переходное состояние, расширение или тренд и тем самым формирует четкий контекст для анализа Price Action.


Моделирование рынка: Position View (V)
Несмотря на изложенное в предыдущей статье, это кажется чем-то простым. Там перед нами стоят различные проблемы и множество задач, которые нужно решить и выполнить. Вы, уважаемый читатель, можете представить, что всё легко и просто. По наивности вы просто принимаете то, что вам предлагают. И это ошибка, которой вам, уважаемый читатель, следует постараться избежать. Хуже простого принятия — непонимание и попытка использовать что-то без реального осознания того, что именно используется. Среди новичков часто встречается этап копирования и вставки кода. Если вы не хотите навсегда остаться на этом этапе, стоит научиться использовать определенные инструменты. Одним из наиболее часто используемых программистами инструментов является документация. Второй инструмент состоит из тестов и лог-файлов. Здесь мы увидим, как это сделать.


Разработка инструментария для анализа Price Action (Часть 56): Анализ принятия и отвержения на границах сессии с помощью CP
В этой статье представлен сессионный аналитический подход, сочетающий рыночные сессии с заданными временными границами и индекс давления свечи (CPI), чтобы на основе закрытых свечей и четко определенных правил классифицировать принятие и отвержение на границах сессий.


Моделирование рынка: Position View (II)
В этой статье я покажу как максимально просто и практично использовать индикатор для отслеживания открытых позиций на торговом сервере. Я делаю это именно так, шаг за шагом, чтобы показать, что вам не обязательно переносить всё это в советник. Многие из вас, вероятно, уже привыкли к этому по той или иной причине. На самом деле это ерунда, так как по мере развития данной реализации станет ясно, что вы сможете создавать или реализовать различные типы индикаторов для этой цели.


Разработка индикатора Market Memory Zones: Зоны вероятного возврата цены
В рамках данного обсуждения мы разработаем индикатор для выявления ценовых зон, сформированных в результате высокой рыночной активности, например: импульсных движений, структурных сдвигов и выбросов ликвидности. Эти зоны представляют собой области, где рынок оставил «память» из-за неисполненных ордеров или быстрого изменения цен. Отмечая эти области на графике, индикатор показывает, где цена со статистически более высокой вероятностью вернется и отреагирует в будущем.


Моделирование рынка: Position View (VII)
В данной статье мы начнем вносить некоторые улучшения в индикатор позиции, чтобы иметь возможность взаимодействовать с ним и изменять ценовые линии или закрывать позицию напрямую через взаимодействие с индикатором позиции. Прежде чем мы перейдем к реализации, стоит кое-что уточнить, особенно для тех, кто об этом не знает. Индикатор никак не может использоваться для изменения чего-либо на торговом сервере. Это связано с тем, что в MetaTrader 5 действует система безопасности, которая позволяет воздействовать на ордера и позиции только советникам. Никакое другое приложение, кроме советника, не сможет манипулировать ордерами или позициями.


Моделирование рынка: В единстве — сила (III)
В этой статье я представлю нашу систему для моделирования рыночных операций. Хотя всё уже практически завершено, ещё остаётся реализовать некоторые вещи и внести несколько изменений. Однако, признаюсь, после всего, что мы уже разработали, я устал от того, что всё ещё застрял в реализации этой системы.


Изучение Стандартной библиотеки MQL5 (Часть 6): Оптимизация сгенерированного советника
В данном обсуждении мы продолжаем работу над ранее разработанным мультисигнальным советником с целью изучения и применения доступных методов оптимизации. Цель состоит в том, чтобы определить, можно ли существенно улучшить торговые показатели советника путем систематической оптимизации на основе исторических данных.


Разработка динамического мультивалютного советника (Часть 8): Ротация капитала в зависимости от времени суток
В этой статье представлен механизм ротации капитала по торговым сессиям на языке MQL5, который распределяет риск по торговым сессиям вместо равномерной экспозиции в течение всего дня. Мы подробно разберем бюджеты риска по сессиям в рамках дневного лимита, динамический расчет лота на основе оставшегося риска сессии и автоматические ежедневные сбросы. При исполнении сделок используется специфичная для каждой сессии логика пробоя и торговли против ложного движения с подтверждением волатильности по ATR. В результате читатель получает практический шаблон, который позволяет направлять капитал туда, где условия конкретной сессии статистически наиболее сильны, сохраняя при этом контроль над экспозицией в течение всего дня.


Репликация и моделирование рынка: Большой финал
Я знаю, что многие, возможно, думали, что я опубликую ещё несколько статей, чтобы объяснить другие аспекты этой системы. Недостающие элементы легко реализовать. Тем не менее, её разработка позволит вам проверить, насколько вы действительно готовы.


Моделирование рынка: Position View (X)
Нам необходим способ обработки создаваемых графических объектов. Предложение, представленное в предыдущей статье, отлично подходит для некоторых сценариев. В данном случае нам потребуется нечто более сложное, учитывая специфику рассматриваемой проблемы. Поэтому мы не будем пытаться заменить существующие в MetaTrader 5 механизмы управления ZOrder и, конечно же, проверять, какой объект находится на переднем плане или скрыт другим объектом. Мы сделаем нечто совершенно другое. Здесь я покажу, какие изменения необходимо внести в код, чтобы задействовать часть того, что MetaTrader 5 уже делает за нас.

Анализ CSV-данных (Часть 1): Механизм экспорта CSV при многоядерной оптимизации в MQL5
При многоядерной оптимизации в MetaTrader 5 результаты могут незаметно теряться, когда параллельные агенты одновременно обращаются к одному CSV-файлу. Повторно используемый механизм экспорта MQL5 применяет итерационную спин-блокировку, чтобы надёжно открыть файл и добавлять строки без потерь. Он сохраняет пользовательские метрики, включая коэффициент Сортино, среднюю продолжительность сделки и показатели качества сигналов — запаздывание и частота ложных разворотов (whipsaws) — в сводном CSV-файле для последующей аналитической обработки.


Моделирование рынка: Position View (IX)
В данной статье, которая станет поворотным моментом, мы начнем более глубоко изучать взаимодействие между разрабатываемыми нами приложениями для обеспечения полной поддержки системы повторов и симуляции. Здесь мы проанализируем проблему, которая, с одной стороны, довольно неприятна, но с другой — очень интересна для объяснения и решения. Проблема заключается в следующем: как вернуть линии тейк-профита и стоп-лосса после того, как они были удалены, и сделать это без использования терминала путем выполнения операции прямо на графике. На первый взгляд, это кажется простым. Однако, существуют несколько препятствий, которые необходимо преодолеть.


Свинговые экстремумы и откаты в MQL5 (Часть 2): Автоматизация стратегии с помощью советника
Индикатор свинговых экстремумов и откатов (Swing Extremes and Pullbacks) основан на рыночной структуре младшего таймфрейма и затем согласовывается со старшим таймфреймом. Он выявляет свинговые экстремумы, в которых цена становится статистически уязвимой к развороту. Он визуализирует зоны перерастяжения и отката, позволяя заранее оценить поведение цены при возврате к среднему.


Моделирование рынка: Position View (XI)
В этой статье я покажу вам, уважаемый читатель, как можновыбирать объекты, которые мы создаём на графике модифицировать индикатор позиции, чтобы он мог выполнять гораздо больше функций, чем это было предусмотрено изначально. Мы рассмотрим, как реализовать возможность перемещения цен и создания ценовых линий непосредственно на графике. Многим это покажется сложным для решения. Однако вы увидите, что мы сделаем это с минимальными усилиями. Вам нужно всего лишь немного подумать.

Возможности Мастера MQL5, которые вам нужно знать (Часть 77): Использование индикаторов Gator и A/D (Accumulation/Distribution)
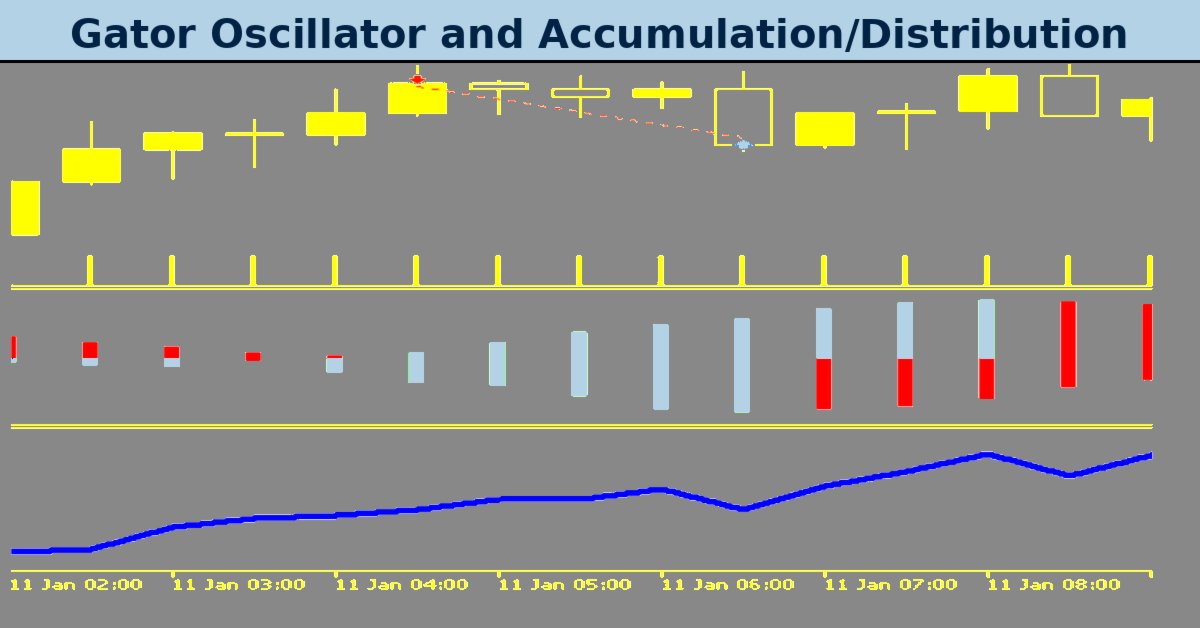
Осциллятор Gator Билла Вильямса и осциллятор накопления/распределения образуют еще одну пару индикаторов, которую можно совместно использовать в советнике на MQL5. Мы используем осциллятор Gator для подтверждения наличия тренда, а A/D – для его дополнительного подтверждения по объему. Как и прежде, для изучения этой пары индикаторов мы используем Мастер MQL5, чтобы создать и протестировать соответствующий советник.


Разработка индикатора рыночной энтропии: торговая система, основанная на теории информации
В статье рассматривается разработка индикатора рыночной энтропии, основанного на принципах теории информации, для измерения неопределённости и информационного содержания финансовых рынков. Применяя к ценовым движениям такие понятия, как энтропия Шеннона, индикатор количественно определяет, находится ли рынок в структурированном (трендовом), переходном или хаотичном состоянии.


Моделирование рынка: Position View (XII)
В этой статье вы научитесь создавать визуальный сигнал на своей торговой платформе, чтобы прямо на графике определять, является ли позиция длинной или короткой, без необходимости обращаться к терминалу. Кроме того, в тексте рассматривается реализация функциональности, которая улучшает отображение при перемещении линий тейк-профита и стоп-лосса, скрывая горизонтальную линию, следующую за курсором мыши, во время перемещения этих линий во избежание путаницы. Чтение предлагает практические знания для настройки систем моделирования рынка.


Моделирование рынка: Position View (XIV)
Теперь мы реализуем это решение, поскольку MQL5 следует тому же принципу, что и событийно-ориентированное программирование. Разработчики часто используют эту модель при создании DLL. Я знаю, что поначалу событийно-ориентированная модель работы покажется запутанной и лишённой логики. Но в этой статье я изложу принципы событийно-ориентированного программирования более понятно, чтобы вы, если только начинаете, правильно поняли, как оно работает. Понимание того, что я начну объяснять в этой статье, поможет вам в вашей жизни как программиста.


Изучение стандартной библиотеки MQL5 (Часть 8): Ведение журнала сделок гибридной системы с помощью CFileTxt
В этой статье мы рассмотрим классы модуля File Operations стандартной библиотеки MQL5 для создания надежного модуля отчетности, который автоматически генерирует CSV-файлы, готовые для использования в Excel. В процессе работы мы четко разграничим сделки, выполненные вручную, и ордера, выполненные алгоритмом, закладывая основу для надежной и поддающейся аудиту отчетности по сделкам.


База данных — это просто (Часть 1): Легковесный ORM-фреймворк для MQL5 на базе SQLite
В данной статье представлен структурированный подход к управлению данными SQLite в MQL5 с помощью ORM-слоя для MetaTrader 5. В нем представлены базовые классы для моделирования сущностей и доступа к базе данных, fluent API для CRUD, хуки рефлексии для OnGet/OnSet, а также макросы для быстрого определения моделей. В практических примерах кода показано создание таблиц, привязка полей, вставка, обновление, выборка и удаление записей. Разработчики получают готовые к повторному использованию типобезопасные компоненты, которые сводят к минимуму однотипный SQL-код.


Моделирование рынка: Position View (XX)
В этой статье мы рассмотрим, как изменить код индикатора позиции, чтобы создать своего рода тень, которая позволит нам увидеть, где в данный момент находится цена, всё ещё актуальная на торговом сервере. Этот механизм призван облегчить планирование операций, в ходе которых мы перемещаем уровни стоп-лосса или тейк-профита. Добавление этой функции, то есть ценовых теней, может показаться чрезвычайно сложной задачей. В этой статье я покажу, что реализовать это можно очень просто и на практике.


Моделирование рынка: Position View (XIII)
В этой статье мы рассмотрим, как без особых усилий реализовать индикатор, который показывает, приносит ли позиция убытки или прибыль. Процедура проста и эффективна. Даже без глубоких знаний этот индикатор позволит вам легко распознавать, когда следует закрывать позицию. Так вы избежите неожиданных результатов, поскольку расчёт отражает фактический результат, который дало бы закрытие позиции.


Автоматизация индикатора рыночной энтропии: Торговая система на основе теории информации
В этой статье представлен советник, автоматизирующий ранее представленную методику рыночной энтропии. Он рассчитывает быструю и медленную энтропию, моментум и состояния сжатия, подтверждает сигналы и исполняет ордера с уровнями SL/TP и опциональным разворотом позиции. В результате получается практичный настраиваемый инструмент, применяющий сигналы на основе теории информации без ручной интерпретации.


Моделирование рынка: Position View (XVI)
В этой статье мы внесем необходимые изменения, чтобы индикатор позиции отображал финансовый результат. Таким образом, трейдер сможет получить представление о финансовом результате по открытой позиции. Кроме того, я расскажу вам о том, чего многие не знают, даже те, кто давно использует MQL5: как использовать статические переменные для совместного использования памяти и избежать объявления глобальной переменной в основном коде.


Моделирование рынка: Position View (XV)
В этой статье я постараюсь как можно проще объяснить, как можно использовать обмен сообщениями между приложениям. Цель в том, чтобы вы могли создать что-то работоспособное максимально простым и эффективным способом, когда это возможно. Не знаю, удастся ли мне донести идею, лежащую в основе этой концепции, поскольку тому, кто сталкивается с ней впервые, её не так-то просто понять. Кроме того, я воспользуюсь случаем, чтобы показать вам, как изменить систему репликации/моделирования, чтобы вы могли отлаживать советник или любой другой код, который разрабатываете. И всё это — столь же просто и прямо.


Моделирование рынка: Position View (XVII)
В предыдущей статье мы сделали так, чтобы индикатор отображал финансовый результат. Однако не всем нравится использовать этот режим отображения. Причины могут различаться от трейдера к трейдеру, хотя в некоторых случаях они кажутся мне вполне разумными и оправданными. Адаптировать код, чтобы предоставить такую возможность, — отнюдь не одна из самых сложных задач. На самом деле это довольно просто. В этой статье мы рассмотрим, как это сделать.


Создание HTML-дашборда для Тестера стратегий и анализа проп-фирменных испытаний в MQL5
В этой статье показано, как создать многоразовый модуль оценки проп-фирм для советников MQL5 и экспортировать результаты на HTML-дашборд. Модуль отслеживает баланс и капитал во время тестирования стратегий на исторических данных, имитирует одиночные или скользящие серии испытаний, проверяет целевую прибыль, дневную и общую просадку, а также минимальное количество торговых дней, после чего выводит как итоговый отчет, так и отчет в HTML-формате, который можно открыть в браузере.


Изучение стандартной библиотеки MQL5 (Часть 13): Применение библиотеки математических решателей в торговле
Мы представляем полный рабочий процесс для адаптивной фильтрации в MQL5 с использованием решателя CNlEq, подобного алгоритму Левенберга — Марквардта. Советник подбирает параметры модели VAMAC — две экспоненциальные скользящие средние (EWMA) с масштабированием на основе ATR — путем передачи остатков и Якобиана через цикл механизма обратного обмена с решателем CNlEq, с возможностью использования численных или аналитических производных. Код, инструкции по настройке и тесты по паре GBPUSD на таймфрейме H1 показывают, как заменить статические пороги динамической переоценкой на закрытии каждого бара.


Реализация алгоритма усечённого метода Ньютона с сопряжёнными градиентами в MQL5
В статье реализован оптимизатор на основе усечённого метода Ньютона с сопряжёнными градиентами (TNC) с покомпонентными ограничениями на переменные, а также подробно описаны его основные компоненты: масштабирование, проекция на границы, поиск по направлению и произведения матрицы Гессе на вектор с помощью конечных разностей. Она предоставляет обёртку целевой функции, поддерживающую аналитические или численные производные, и проверяет работоспособность решателя на тестовой функции Розенброка. Пример логистической регрессии демонстрирует, как использовать TNC в качестве непосредственной замены LBFGS.


Моделирование рынка: В единстве — сила (II)
До сих пор приложение, разрабатываемое в рамках этой серии статей, было сосредоточено исключительно на моделировании графической части. Однако, чтобы получить более полную систему, в которой мы сможем протестировать советник в рамках сервиса репликации/моделирования, нам также необходимо смоделировать торговый сервер. Вы заметите, что это моделирование будет включать только самые необходимые элементы. Тем не менее вы, уважаемый читатель, сможете дополнить недостающие части. Поскольку эти дополнительные компоненты не влияют на то, что я хочу показать, у нас уже более чем достаточно для реализации задуманного.


Моделирование рынка: Position View (XVIII)
В этой статье я показал, в максимально доступной форме, как можно модифицировать и доработать код, способный решать определённые задачи, при этом минимально изменяя уже существующий код. Мы добавим индикатор объема и одновременно не позволим пользователю или трейдеру удалять объекты, создаваемые индикатором позиции.


Моделирование рынка: В единстве — сила (I)
Мы подходим к финишной прямой. Разработка системы репликации/моделирования почти завершена. Конечно, нам ещё предстоит доделать кое-что, но по сравнению со всем, что мы уже сделали, реализовать оставшееся будет несложно. Однако всё, что будет показано в этой статье, необходимо как следует усвоить и понять. Поэтому я желаю вам приятного чтения и, прежде всего, получить удовольствие от этого последнего этапа пути.


Свинговые экстремумы и откаты в MQL5 (Часть 3): Определение структурной валидности за рамками простых максимумов и минимумов
В статье представлен советник MQL5, который переводит первичное обнаружение свингов на уровень основанного на правилах модуля структурной валидации. Свинги подтверждаются сломом структуры (break of structure), импульсным смещением, снятием ликвидности или удержанием уровня во времени (time-based respect), после чего связываются с картой ликвидности (liquidity map) и структурной машиной состояний (structural state machine). В результате получаются учитывающие контекст точки входа и стопы, привязанные к подтверждённым уровням, что помогает фильтровать шум и систематизировать исполнение сделок.


Моделирование рынка: Position View (XIX)
Один из вопросов, который доставлял мне наибольший дискомфорт, заключается в том, что класс C_ElementsTrade содержит код для обращения к позициям. Не воспринимайте это как ошибку, потому что на самом деле это не так. Однако из-за этого некоторые задачи, которые нам предстоит выполнить позже, становятся более рискованными с точки зрения ошибок. Вся работа по реализации индикатора позиции велась с расчетом на его использование в сервисе репликации/моделирования. Однако при запуске в этой среде у нас не будет никакого доступа к реальной позиции. Следовательно, любой вызов библиотеки MQL5, предназначенный для получения данных о позиции, не окажет никакого влияния на код.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 4): Точное тестирование на истории со статическими данными
В этой статье реализован статический источник новостей на основе CSV для Тестера стратегий, позволяющий предварительно загружать и запрашивать исторические экономические события при тестировании на исторических данных. Он заменяет вызовы календаря в реальном времени в режиме тестера быстрым поиском в памяти, при этом логика работы в реальной торговле остается прежней и обеспечивает детерминированные, воспроизводимые результаты с явным контролем над тем, какие события включаются. Это позволяет надежно проверять новостные фильтры, временное удаление стопов и правила блокировки новых сделок.


Стресс-тестирование последовательностей сделок методом Монте-Карло в MQL5
Бэктест показывает лишь одну траекторию из множества возможных исходов. Данный MQL5-скрипт выполняет 1000 бутстрап-передискретизаций Монте-Карло для ряда P&L по сделкам, строит на графике веерную диаграмму процентилей с помощью CCanvas и выводит вероятность разорения, Value at Risk (VaR) и наихудшую просадку на уровне 95-го процентиля. В результате получается практический взгляд на траекторный риск и подверженность просадкам, выходящий за рамки одной кривой эквити.


MQL5 Bootstrap (III): Упрощенные средства работы с новостями
В этой статье представлены унифицированная модель новостей и набор переиспользуемых классов MQL5 для работы с Экономическим календарем MetaTrader 5. Вы сможете получать, фильтровать и кэшировать события по времени, валюте, стране и важности с помощью единого интерфейса для трех провайдеров: встроенного календаря, CSV и SQLite. Фреймворк поддерживает экспорт и импорт, поиск следующего и предыдущего событий, а также надежное тестирование на истории в Тестере стратегий без изменения торговой логики.