

Поиск торгового преимущества (Часть 4): Изотоническая регрессия и прогнозирование направления движения цены с помощью PNN в советнике
 14
 0

Введение
Мы продолжаем серию статей о разработке собственного торгового преимущества: в очередной статье, следующей за этой, мы рассматриваем новую пару «алгоритм — нейронная сеть». Оценка важности торгового преимущества может быть весьма субъективной: некоторые трейдеры предпочитают следовать глобальным трендам и популярным сигналам входа. Они могут хорошо работать в условиях тренда, однако можно утверждать, что если человек намерен заниматься трейдингом в течение достаточно длительного времени, ему необходимо выработать или освоить собственное видение рынков, которое подскажет ему, какой именно набор инструментов следует использовать. Такой подход позволит ему не упускать глобальные тренды и «потенциал роста», но, что ещё важнее, обеспечит относительную защиту при «коррекции» рынка. При использовании алгоритмов нам всегда нужен какой-либо стандартный индикатор, и в этой статье мы рассмотрим осцилляторы.
Осцилляторы обычно представляют как самодостаточные торговые инструменты: когда RSI достигает экстремального значения или линии стохастического осциллятора пересекаются, трейдер действует. Однако в автоматизированных системах обработать эти паттерны и определить, оправдывают ли они вход в рынок, не так просто, как может показаться на первый взгляд. В одном контексте RSI на уровне 65 может давать бычий сигнал, а в другом — указывать на перекупленность, тогда как пересечение линий стохастического осциллятора может означать как смену состояния рынка, так и просто шум. В таких ситуациях ни один из индикаторов не позволяет количественно оценить, насколько можно доверять данному сигналу.
Таким образом, пользовательский сигнал, который мы рассматриваем в данной статье, трактует это как задачу калибровки. Мы используем семь вариантов интерпретации RSI, стохастического осциллятора и отдельных характеристик ценовой динамики, чтобы сначала получить оценку направления с ограниченным диапазоном значений. Затем изотоническая регрессия преобразует эту оценку в вероятность, упорядоченную на основе эмпирических данных. Альтернативный подход — вероятностная нейронная сеть — позволяет оценить, похоже ли текущее многомерное состояние на прошлые бычьи или медвежьи состояния.
Разделение задач очень простое: изотоническая регрессия проверяет, заслуживают ли более сильные исходные сигналы большего доверия, а PNN оценивает, похожа ли внутренняя структура сигнала на исторические примеры, оказавшиеся полезными. Чем больше слоёв, тем, как правило, больше возможностей для переобучения; поэтому здесь мы стремимся скорее к быстрой проверке работоспособности, чем к «доказательству превосходства».
Реализация на MQL5
Наш пользовательский класс торгового сигнала «CSignalIsotonicPNN» наследуется от «CExpertSignal» и передает свои решения Мастеру MQL5 через методы «LongCondition()» и «ShortCondition()». Входной параметр «m_signal_mode» определяет, какое поведение рынка интерпретируется, а параметр «m_model_mode» — как эта интерпретация преобразуется в вероятность. Остальные входные параметры охватывают настройки RSI и стохастического осциллятора через «PatternLookback», настройки изотонической регрессии через «CalibrationWindow» и «ForecastHorizon», а также настройки PNN, включая «PNNSamples», «PNNSigma» и «PNNWeight».
Такое разделение позволяет сохранять режим «Согласованность импульсов» неизменным при сравнении модели только с изотонической регрессией и модели с изотонической регрессией и PNN либо оставлять модель неизменной при переключении между семью режимами алгоритма. Кроме того, это дает нам больше возможностей для оптимизации. Таким образом, быстрая проверка помогает проверять предположения по отдельности, а не постоянно искать наиболее прибыльное сочетание параметров.
Одна шкала — семь интерпретаций
Все семь режимов изотонического алгоритма используют одну и ту же исходную информацию. RSI, стохастический осциллятор и некоторые показатели, учитывающие ценовой контекст. Каждый из них возвращает оценку в диапазоне [0,1], причем значение 0.5 означает нейтральность. Мы считаем, что оценки выше 0.5 указывают на бычий прогноз, а ниже 0.5 — на медвежий. Тем не менее эта оценка еще не является вероятностью. Значение, скажем, 0.75 означало бы лишь то, что наш алгоритм обнаружил относительно веские признаки в пользу бычьего прогноза. При использовании параметра «ModelMode=0» эта оценка калибруется исключительно с помощью изотонической регрессии.
   //--- selected raw pattern score in [0,1], where 0.5 is neutral
   double             ModeScore(int ind);

   //--- seven independently coded signal modes
   double             Mode0MomentumAgreement(int ind);
   double             Mode1ExtremeReversal(int ind);
   double             Mode2ZoneCross(int ind);
   double             Mode3CenterlineImpulse(int ind);
   double             Mode4Divergence(int ind);
   double             Mode5PullbackContinuation(int ind);
   double             Mode6BreakoutConfirmation(int ind);

   //--- isotonic regression
   bool               BuildCalibrationSet(int ind,double &x[],double &y[],int &count);
   void               SortPairs(double &x[],double &y[],int count);
   double             IsotonicProbability(int ind,double raw_score);

   //--- probabilistic neural network
   bool               FeatureVector(int ind,double &features[]);
   double             PNNProbability(int ind);

   //--- complete model
   double             ProbabilityUp(int ind);
  };
Однако при значении «ModelMode=1» откалиброванный результат смешивается с апостериорной вероятностью PNN. Таким образом, наше исследование сводится к вопросу: «Дает ли PNN что-либо сверх изотонической калибровки при одном и том же режиме расчета исходной оценки?»
Инициализация
//+------------------------------------------------------------------+
//| Validation settings protected data.                              |
//+------------------------------------------------------------------+
bool CSignalIsotonicPNN::ValidationSettings(void)
  {
//--- validation settings of additional filters
   if(!CExpertSignal::ValidationSettings())
      return(false);

   if(m_model_mode<0 || m_model_mode>1)
     {
      printf(__FUNCTION__+": ModelMode must be 0 or 1");
      return(false);
     }
   if(m_signal_mode<0 || m_signal_mode>6)
     {
      printf(__FUNCTION__+": SignalMode must be from 0 through 6");
      return(false);
     }
   if(m_period_rsi<=1)
     {
      printf(__FUNCTION__+": RSI period must be greater than 1");
      return(false);
     }
   if(m_period_k<=1 || m_period_d<=0 || m_slowing<=0)
     {
      printf(__FUNCTION__+": invalid Stochastic periods");
      return(false);
     }
   if(m_rsi_low<=0.0 || m_rsi_high>=100.0 || m_rsi_low>=m_rsi_high)
     {
      printf(__FUNCTION__+": invalid RSI reference levels");
      return(false);
     }
   if(m_stoch_low<=0.0 || m_stoch_high>=100.0 || m_stoch_low>=m_stoch_high)
     {
      printf(__FUNCTION__+": invalid Stochastic reference levels");
      return(false);
     }
   if(m_pattern_lookback<3)
     {
      printf(__FUNCTION__+": PatternLookback must be at least 3");
      return(false);
     }
   if(m_calibration_window<30)
     {
      printf(__FUNCTION__+": CalibrationWindow must be at least 30");
      return(false);
     }
   if(m_forecast_horizon<1)
     {
      printf(__FUNCTION__+": ForecastHorizon must be at least 1");
      return(false);
     }
   if(m_entry_probability<=0.50 || m_entry_probability>=1.0)
     {
      printf(__FUNCTION__+": EntryProbability must be greater than 0.50 and less than 1.00");
      return(false);
     }
   if(m_raw_gate<0.0 || m_raw_gate>=0.50)
     {
      printf(__FUNCTION__+": RawGate must be in [0.00,0.50)");
      return(false);
     }
   if(m_pnn_samples<20)
     {
      printf(__FUNCTION__+": PNNSamples must be at least 20");
      return(false);
     }
   if(m_pnn_sigma<=0.0)
     {
      printf(__FUNCTION__+": PNNSigma must be greater than zero");
      return(false);
     }
   if(m_pnn_weight<0.0 || m_pnn_weight>1.0)
     {
      printf(__FUNCTION__+": PNNWeight must be in [0.00,1.00]");
      return(false);
     }
//--- ok
   return(true);
  }
Вначале наш пользовательский класс проверяет корректность периодов, порядка пороговых значений, режимов модели, настроек прогнозирования, а также входных параметров PNN. Значение параметра «PNNSigma» должно быть положительным, поскольку оно используется в знаменателе гауссова ядра. При этом значение входного параметра «PNNWeight» должно находиться в диапазоне [0,1], чтобы избежать взрыва градиентов. Наша модель настроена так, чтобы при некорректных или вырожденных вычислениях возвращать значение 0.5: отсутствие информации интерпретируется как нейтральная оценка, а не как случайный медвежий сигнал.
Затем класс инициализирует индикаторы RSI и стохастический осциллятор через стандартную коллекцию CIndicators. Основные параметры инициализации RSI — период и применяемая цена, а стохастического осциллятора — периоды K, D и замедления, методы усреднения и ценовое поле. При некорректной структуре ценовых данных возвращается значение 0.5, а не ноль, поскольку в нашей системе оценки ноль указывает на определенное направление.
//+------------------------------------------------------------------+
//| Create indicators.                                               |
//+------------------------------------------------------------------+
bool CSignalIsotonicPNN::InitIndicators(CIndicators *indicators)
  {
//--- check pointer
   if(indicators==NULL)
      return(false);
//--- initialize inherited series and filters
   if(!CExpertSignal::InitIndicators(indicators))
      return(false);
//--- create RSI
   if(!InitRSI(indicators))
      return(false);
//--- create Stochastic
   if(!InitStochastic(indicators))
      return(false);
//--- ok
   return(true);
  }
//+------------------------------------------------------------------+
//| Initialize RSI oscillator.                                       |
//+------------------------------------------------------------------+
bool CSignalIsotonicPNN::InitRSI(CIndicators *indicators)
  {
   if(indicators==NULL)
      return(false);

   if(!indicators.Add(GetPointer(m_rsi)))
     {
      printf(__FUNCTION__+": error adding RSI object");
      return(false);
     }

   if(!m_rsi.Create(m_symbol.Name(),m_period,m_period_rsi,m_applied))
     {
      printf(__FUNCTION__+": error initializing RSI object");
      return(false);
     }
   return(true);
  }
//+------------------------------------------------------------------+
//| Initialize Stochastic oscillator.                                |
//+------------------------------------------------------------------+
bool CSignalIsotonicPNN::InitStochastic(CIndicators *indicators)
  {
   if(indicators==NULL)
      return(false);

   if(!indicators.Add(GetPointer(m_stoch)))
     {
      printf(__FUNCTION__+": error adding Stochastic object");
      return(false);
     }

   if(!m_stoch.Create(m_symbol.Name(),m_period,m_period_k,m_period_d,m_slowing,m_method,m_price_field))
     {
      printf(__FUNCTION__+": error initializing Stochastic object");
      return(false);
     }
   return(true);
  }
У нас есть несколько вспомогательных функций, которые играют важную роль в дальнейшем. Например, функция «ValidValue()» отбрасывает значение «EMPTY_VALUE» и нечисловые значения, а функции «Clamp()» и «Clamp01()» обеспечивают удержание производных величин в допустимых пределах. Функция «CandleLocation()» определяет положение цены закрытия в пределах текущего бара. Значение, близкое к единице, означает, что цена закрытия находилась на уровне максимума бара или очень близко к нему, а значения, близкие к нулю, — на уровне минимума бара. Функция «PriceMomentum()» сравнивает текущую цену закрытия с ценой закрытия бара, отстоящего назад на число баров, заданное глубиной просмотра, и нормирует разность по диапазону между максимумом и минимумом за этот интервал. Функция «BreakoutPosition()», в свою очередь, определяет положение текущей цены закрытия в диапазоне, образованном предыдущими барами. Текущий бар, как правило, исключается при построении опорного диапазона для определения пробоя. Это помогает избежать смещения границы лишь из-за того, что текущий бар расширяет диапазон.
//+------------------------------------------------------------------+
//| Check an indicator/series value.                                 |
//+------------------------------------------------------------------+
bool CSignalIsotonicPNN::ValidValue(double value)
  {
   if(value==EMPTY_VALUE)
      return(false);
   if(!MathIsValidNumber(value))
      return(false);
   return(true);
  }
//+------------------------------------------------------------------+
//| Clamp a value.                                                   |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Clamp(double value,double lower,double upper)
  {
   if(value<lower)
      return(lower);
   if(value>upper)
      return(upper);
   return(value);
  }
//+------------------------------------------------------------------+
//| Clamp to a probability-like unit interval.                       |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Clamp01(double value)
  {
   return(Clamp(value,0.0,1.0));
  }
//+------------------------------------------------------------------+
//| Close location inside the current candle.                        |
//| 0 means near the low, 1 means near the high.                     |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::CandleLocation(int ind)
  {
   double h=High(ind);
   double l=Low(ind);
   double c=Close(ind);
   if(!ValidValue(h) || !ValidValue(l) || !ValidValue(c))
      return(0.5);

   double range=h-l;
   if(range<=m_symbol.Point())
      return(0.5);

   return(Clamp01((c-l)/range));
  }
//+------------------------------------------------------------------+
//| Price momentum normalized around 0.5.                            |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::PriceMomentum(int ind,int lookback)
  {
   if(lookback<1)
      return(0.5);

   double c0=Close(ind);
   double c1=Close(ind+lookback);
   if(!ValidValue(c0) || !ValidValue(c1))
      return(0.5);

   double highest=High(ind);
   double lowest =Low(ind);
   if(!ValidValue(highest) || !ValidValue(lowest))
      return(0.5);

   for(int i=1;i<=lookback;i++)
     {
      double h=High(ind+i);
      double l=Low(ind+i);
      if(ValidValue(h) && h>highest)
         highest=h;
      if(ValidValue(l) && l<lowest)
         lowest=l;
     }

   double scale=highest-lowest;
   if(scale<=m_symbol.Point())
      return(0.5);

   return(Clamp01(0.5+0.5*(c0-c1)/scale));
  }
//+------------------------------------------------------------------+
//| Position of current close inside the recent high/low range.      |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::BreakoutPosition(int ind,int lookback)
  {
   if(lookback<2)
      return(0.5);

   double highest=High(ind+1);
   double lowest =Low(ind+1);
   if(!ValidValue(highest) || !ValidValue(lowest))
      return(0.5);

   for(int i=2;i<=lookback;i++)
     {
      double h=High(ind+i);
      double l=Low(ind+i);
      if(ValidValue(h) && h>highest)
         highest=h;
      if(ValidValue(l) && l<lowest)
         lowest=l;
     }

   double range=highest-lowest;
   if(range<=m_symbol.Point())
      return(0.5);

   return(Clamp01((Close(ind)-lowest)/range));
  }
Эти показатели не составляют отдельной модели прогнозирования. Они дают компактное описание ценовой ситуации, без которого режимы формирования сигналов опирались бы только на RSI и стохастический осциллятор.
Выбор из семи
Наша функция «ModeScore()» намеренно сделана очень компактной. Оператор switch просто выбирает одну из семи функций распознавания паттернов, а при недопустимом входном индексе возвращается значение 0.5. Таким образом, этот пользовательский класс торгового сигнала не объединяет все режимы в один ансамбль.
//+------------------------------------------------------------------+
//| Select exactly one of the seven raw scoring modes.               |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::ModeScore(int ind)
  {
   switch(m_signal_mode)
     {
      case 0: return(Mode0MomentumAgreement(ind));
      case 1: return(Mode1ExtremeReversal(ind));
      case 2: return(Mode2ZoneCross(ind));
      case 3: return(Mode3CenterlineImpulse(ind));
      case 4: return(Mode4Divergence(ind));
      case 5: return(Mode5PullbackContinuation(ind));
      case 6: return(Mode6BreakoutConfirmation(ind));
     }
   return(0.5);
  }
Такой подход позволяет тестировать каждый режим отдельно. Поэтому вопрос состоит НЕ в том, можно ли настроить семь режимов в совокупности так, чтобы они приносили прибыль, а в том, дает ли конкретная интерпретация полезную упорядоченную оценку. Кроме того, наш главный вопрос заключается в том, приносит ли PNN какие-либо преимущества после калибровки оценки с помощью изотонического алгоритма.
Режим 0 — Согласованность импульсов
В режиме 0 сначала используются текущие и предыдущие значения RSI и линии K стохастического осциллятора, а также текущее значение линии D. Эти значения преобразуются в знаковые показатели уровня относительно отметки 50. Затем добавляются их изменения за один бар, а также количественно оценивается текущая разность между K и D.
//+------------------------------------------------------------------+
//| Mode 0: RSI/Stochastic directional agreement.                    |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Mode0MomentumAgreement(int ind)
  {
   double r0=RSI(ind);
   double r1=RSI(ind+1);
   double k0=StochMain(ind);
   double k1=StochMain(ind+1);
   double d0=StochSignal(ind);

   if(!ValidValue(r0) || !ValidValue(r1) || !ValidValue(k0) ||
      !ValidValue(k1) || !ValidValue(d0))
      return(0.5);

   double r_level=Clamp((r0-50.0)/35.0,-1.0,1.0);
   double k_level=Clamp((k0-50.0)/40.0,-1.0,1.0);
   double r_slope=Clamp((r0-r1)/10.0,-1.0,1.0);
   double k_slope=Clamp((k0-k1)/15.0,-1.0,1.0);
   double kd     =Clamp((k0-d0)/15.0,-1.0,1.0);

   double direction=0.28*r_level+0.22*k_level+0.20*r_slope+0.15*k_slope+0.15*kd;
   return(Clamp01(0.5+0.5*direction));
  }
Решение о входе в рынок уточняется с учетом согласованности осцилляторов. Вместо того чтобы одинаково трактовать все случаи, когда RSI выше 50, а K выше D, режим 0 оценивает, насколько согласованы уровни осцилляторов и заслуживает ли поэтому движение большего доверия. Изотоническая регрессия полезна, поскольку ее веса ранжируют признаки, но не задают вероятность. Затем PNN помогает проверить, не получены ли две одинаковые оценки режима 0 при существенно различающихся состояниях осцилляторов. Наша гипотеза потеряет основания, если более высокие исходные оценки не будут соответствовать упорядоченным будущим результатам или если PNN не обеспечит устойчивого улучшения при форвард-тестировании по сравнению с базовой моделью, использующей только изотоническую регрессию.
Режим 1 — Разворот из экстремальной зоны
Следующий режим немного более избирателен. Для выполнения бычьего условия необходимо, чтобы предыдущие значения RSI и K находились ниже заданных для них нижних опорных уровней, а оба текущих значения начинали расти. Исходная оценка бычьего сигнала растет в зависимости от глубины захода RSI и стохастического осциллятора в экстремальную зону, величины разворота RSI и положения закрытия текущей свечи. Бычье пересечение линий K и D служит дополнительным подтверждением. Для медвежьего сигнала применяется зеркальная логика у верхних опорных уровней.
//+------------------------------------------------------------------+
//| Mode 1: reversal from joint oscillator extremes.                 |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Mode1ExtremeReversal(int ind)
  {
   double r0=RSI(ind),r1=RSI(ind+1);
   double k0=StochMain(ind),k1=StochMain(ind+1);
   double d0=StochSignal(ind),d1=StochSignal(ind+1);

   if(!ValidValue(r0) || !ValidValue(r1) || !ValidValue(k0) ||
      !ValidValue(k1) || !ValidValue(d0) || !ValidValue(d1))
      return(0.5);

   double bull=0.0;
   double bear=0.0;

   if(r1<m_rsi_low && k1<m_stoch_low && r0>r1 && k0>k1)
     {
      bull+=0.35*Clamp01((m_rsi_low-r1)/20.0);
      bull+=0.30*Clamp01((m_stoch_low-k1)/25.0);
      bull+=0.20*Clamp01((r0-r1)/10.0);
      bull+=0.15*CandleLocation(ind);
      if(k1<=d1 && k0>d0)
         bull=Clamp01(bull+0.15);
     }

   if(r1>m_rsi_high && k1>m_stoch_high && r0<r1 && k0<k1)
     {
      bear+=0.35*Clamp01((r1-m_rsi_high)/20.0);
      bear+=0.30*Clamp01((k1-m_stoch_high)/25.0);
      bear+=0.20*Clamp01((r1-r0)/10.0);
      bear+=0.15*(1.0-CandleLocation(ind));
      if(k1>=d1 && k0<d0)
         bear=Clamp01(bear+0.15);
     }

   return(Clamp01(0.5+0.5*(bull-bear)));
  }
Таким образом, это превращает привычное правило «покупай при перепроданности» в более уместный вопрос. «Уже начался разворот из экстремальной зоны?» Это важно, поскольку RSI и стохастический осциллятор могут оставаться в экстремальной зоне при сильном тренде. Изотоническая регрессия проверяет, действительно ли более глубокие заходы в экстремальную зону в сочетании с более сильными разворотами указывают на все более высокую вероятность разворота. Контраргумент состоит в том, что наиболее глубокие заходы в экстремальную зону могут наблюдаться при самых сильных трендах. PNN призвана помогать распознавать такие ситуации, но лишь при условии, что это различие сохраняется и за пределами калибровочной выборки.
Режим 2 — Пересечение линий в зоне RSI
Наш третий режим, вызываемый функцией Mode2ZoneCross(), начинается с пересечения линий K и D стохастического осциллятора при выполнении условия по RSI. Для формирования бычьего сигнала необходимо, чтобы линия K пересекла линию D снизу вверх, а текущее значение RSI оставалось ниже 55. Для формирования медвежьего сигнала требуется обратное пересечение, при этом значение RSI должно оставаться выше 45. При расчете оценки мы отводим вес 45 % наличию пересечения, 30 % — положению RSI относительно соответствующего опорного уровня и 25 % — последнему направлению изменения RSI.
//+------------------------------------------------------------------+
//| Mode 2: Stochastic cross conditioned by the RSI zone.            |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Mode2ZoneCross(int ind)
  {
   double r0=RSI(ind),r1=RSI(ind+1);
   double k0=StochMain(ind),k1=StochMain(ind+1);
   double d0=StochSignal(ind),d1=StochSignal(ind+1);

   if(!ValidValue(r0) || !ValidValue(r1) || !ValidValue(k0) ||
      !ValidValue(k1) || !ValidValue(d0) || !ValidValue(d1))
      return(0.5);

   double bull=0.0;
   double bear=0.0;

   if(k1<=d1 && k0>d0 && r0<55.0)
     {
      bull=0.45*Clamp01((d1-k1+5.0)/20.0)
          +0.30*Clamp01((55.0-r0)/35.0)
          +0.25*Clamp01((r0-r1+5.0)/15.0);
     }

   if(k1>=d1 && k0<d0 && r0>45.0)
     {
      bear=0.45*Clamp01((k1-d1+5.0)/20.0)
          +0.30*Clamp01((r0-45.0)/35.0)
          +0.25*Clamp01((r1-r0+5.0)/15.0);
     }

   return(Clamp01(0.5+0.5*(bull-bear)));
  }
Этот режим призван улучшить отбор пересечений, поскольку линии стохастического осциллятора пересекаются часто, особенно на рынках с неустойчивыми разнонаправленными колебаниями. RSI дает дополнительный контекст без необходимости соблюдать жесткие ограничения режима 1. На этапе изотонической регрессии проверяется, действительно ли усиление пересечения приводит к монотонному росту вероятности благоприятного исхода. Наша PNN способна различать случаи с одинаковыми совокупными оценками, полученными из разных комбинаций значений RSI, K и D. Если дополнительный контекст RSI лишь отсекает прибыльные пересечения или преимущества PNN исчезают при форвард-тестировании, то предлагаемое усовершенствование не оправдывает своего усложнения.
Режим 3 — Импульс при пересечении центральной линии
В этом режиме уровень 50 индикатора RSI рассматривается как порог смены направления движения. Для формирования бычьего сигнала RSI должен перейти со значения 50 или ниже к значению выше 50, при этом линия K стохастического осциллятора должна находиться выше линии D. Мы оцениваем силу сигнала по величине превышения RSI над уровнем 50, расстоянию между линиями K и D, а также по положению закрытия свечи. Условия формирования медвежьего сигнала симметричны условиям формирования бычьего.
//+------------------------------------------------------------------+
//| Mode 3: RSI centerline impulse with Stochastic and candle.       |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Mode3CenterlineImpulse(int ind)
  {
   double r0=RSI(ind),r1=RSI(ind+1);
   double k0=StochMain(ind),d0=StochSignal(ind);

   if(!ValidValue(r0) || !ValidValue(r1) || !ValidValue(k0) || !ValidValue(d0))
      return(0.5);

   double bull=0.0;
   double bear=0.0;

   if(r1<=50.0 && r0>50.0 && k0>d0)
     {
      bull=0.45*Clamp01((r0-50.0)/15.0)
          +0.30*Clamp01((k0-d0+5.0)/20.0)
          +0.25*CandleLocation(ind);
     }

   if(r1>=50.0 && r0<50.0 && k0<d0)
     {
      bear=0.45*Clamp01((50.0-r0)/15.0)
          +0.30*Clamp01((d0-k0+5.0)/20.0)
          +0.25*(1.0-CandleLocation(ind));
     }

   return(Clamp01(0.5+0.5*(bull-bear)));
  }
Таким образом, этот сигнал ориентируется на «момент пересечения центральной линии», а не постоянно трактует любое значение RSI выше 50 как бычий признак. Стохастический осциллятор и положение закрытия свечи служат подтверждением. Очевидной слабостью этого сигнала может быть его поведение в боковом диапазоне, когда RSI многократно пересекает уровень 50, но за этим не следует устойчивого движения цены. Если изотонической регрессии приходится сводить оценки на большей части диапазона режима 3 к одному значению, предполагаемое упорядочение может быть малоинформативным. PNN будет полезна только в том случае, если более полное описание состояния рынка позволяет отличать полезные пересечения центральной линии от ложных сигналов при разнонаправленных колебаниях.
Режим 4 — Дивергенция
Пятый режим (режим 4) применения изотонической регрессии сравнивает текущие значения цены, RSI и линии K стохастического осциллятора с их значениями на баре, расположенном на PatternLookback баров раньше. Изменение цены нормализуется по локальному диапазону между максимумом и минимумом. Изменения значений осцилляторов также масштабируются с помощью фиксированных величин. Для бычьей дивергенции изменение цены должно быть отрицательным, а изменения RSI и K — положительными. В случае медвежьей дивергенции, основанной на этой логике, знаки меняются на противоположные. При расчете исходной величины смещению цены отводится вес 40 %, а изменениям RSI и стохастического осциллятора — по 30 %.
//+------------------------------------------------------------------+
//| Mode 4: price/oscillator divergence over PatternLookback bars.   |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Mode4Divergence(int ind)
  {
   int lb=m_pattern_lookback;

   double c0=Close(ind),c1=Close(ind+lb);
   double r0=RSI(ind),r1=RSI(ind+lb);
   double k0=StochMain(ind),k1=StochMain(ind+lb);

   if(!ValidValue(c0) || !ValidValue(c1) || !ValidValue(r0) ||
      !ValidValue(r1) || !ValidValue(k0) || !ValidValue(k1))
      return(0.5);

   double high=High(ind);
   double low =Low(ind);
   for(int i=1;i<=lb;i++)
     {
      double h=High(ind+i);
      double l=Low(ind+i);
      if(ValidValue(h) && h>high)
         high=h;
      if(ValidValue(l) && l<low)
         low=l;
     }

   double range=high-low;
   if(range<=m_symbol.Point())
      return(0.5);

   double price_change=(c0-c1)/range;
   double rsi_change =(r0-r1)/30.0;
   double sto_change =(k0-k1)/40.0;

   double bull=0.0;
   double bear=0.0;

   if(price_change<0.0 && rsi_change>0.0 && sto_change>0.0)
     {
      bull=0.40*Clamp01(-price_change)
          +0.30*Clamp01(rsi_change)
          +0.30*Clamp01(sto_change);
     }

   if(price_change>0.0 && rsi_change<0.0 && sto_change<0.0)
     {
      bear=0.40*Clamp01(price_change)
          +0.30*Clamp01(-rsi_change)
          +0.30*Clamp01(-sto_change);
     }

   return(Clamp01(0.5+0.5*(bull-bear)));
  }
Это не классическая дивергенция по локальным экстремумам. Эта функция сравнивает фиксированные конечные точки, а не ищет подтвержденные локальные максимумы или минимумы. Это делает тестирование относительно простым, но при этом повышает значимость параметра PatternLookback. Перед нами стоит следующий торговый вопрос: означает ли расхождение ослабление импульса или это просто запаздывание осциллятора в рамках сохраняющегося тренда? Сильная дивергенция не обязательно означает более высокую вероятность разворота, поэтому этот режим ставит под сомнение допущение о монотонности, лежащее в основе изотонической регрессии. Серьезными аргументами против нашей гипотезы стали бы чувствительность к небольшим изменениям глубины просмотра и утрата преимущества PNN при применении вне обучающей выборки.
Режим 5 — Продолжение тренда после отката
Мы используем функцию «Mode5PullbackContinuation()» для включения шестого режима, который начинается с нормализованного значения «PriceMomentum()». Для потенциального бычьего сигнала требуются импульс выше 0.55, RSI в диапазоне от 45 до 65, рост RSI и K, а также нахождение линии K выше линии D. В этом режиме 35 % оценки приходится на общую ценовую картину, по 25 % — на RSI и стохастический осциллятор, а 15 % — на положение закрытия свечи. Эти веса в некоторой степени произвольны, и читатель может дополнительно настроить их при тестировании. Для медвежьего сигнала используется импульс ниже 0.45, а условия для осцилляторов, по сути, зеркально противоположны.
//+------------------------------------------------------------------+
//| Mode 5: trend pullback followed by oscillator continuation.      |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Mode5PullbackContinuation(int ind)
  {
   int lb=m_pattern_lookback;

   double momentum=PriceMomentum(ind,lb);
   double r0=RSI(ind),r1=RSI(ind+1);
   double k0=StochMain(ind),k1=StochMain(ind+1),d0=StochSignal(ind);

   if(!ValidValue(r0) || !ValidValue(r1) || !ValidValue(k0) ||
      !ValidValue(k1) || !ValidValue(d0))
      return(0.5);

   double bull=0.0;
   double bear=0.0;

   //--- bullish continuation: longer price state positive, oscillators reset and turn up
   if(momentum>0.55 && r0>45.0 && r0<65.0 && r0>r1 && k0>k1 && k0>d0)
     {
      bull=0.35*Clamp01((momentum-0.50)/0.25)
          +0.25*Clamp01((r0-r1+2.0)/10.0)
          +0.25*Clamp01((k0-k1+3.0)/15.0)
          +0.15*CandleLocation(ind);
     }

   //--- bearish continuation: longer price state negative, oscillators reset and turn down
   if(momentum<0.45 && r0>35.0 && r0<55.0 && r0<r1 && k0<k1 && k0<d0)
     {
      bear=0.35*Clamp01((0.50-momentum)/0.25)
          +0.25*Clamp01((r1-r0+2.0)/10.0)
          +0.25*Clamp01((k1-k0+3.0)/15.0)
          +0.15*(1.0-CandleLocation(ind));
     }

   return(Clamp01(0.5+0.5*(bull-bear)));
  }
Здесь нужно определить, представляет ли временная коррекция показаний осциллятора возможность для торговли на продолжении тренда или свидетельствует о начале его нарушения. Если в режиме 1 мы искали разворот, то в режиме 5 предполагаем, что общая направленность ценового движения сохраняет свое значение. Изотоническая регрессия позволяет проверить, заслуживает ли большего доверия более устойчивый тренд в сочетании с возобновлением импульса осциллятора. Таким образом, PNN может сравнивать текущий откат с историческими состояниями, характеризующимися такими же конфигурациями осциллятора и цены. Зависимость от трендовых режимов обычно указывает на то, что данный режим в основном отражает участие в тренде, а не самостоятельное торговое преимущество на откатах.
Режим 6 — Подтверждение пробоя
В последнем из рассматриваемых режимов используется функция «BreakoutPosition()» для определения положения текущей цены закрытия относительно предыдущего диапазона. Для выполнения бычьего условия необходимо, чтобы показатель положения цены был выше 0.85, RSI — выше 55, а линия K — выше линии D и уровня 55. Для выполнения медвежьего условия также необходимы соответствующее положение цены в нижней части диапазона и более низкие значения осцилляторов. Положение цены дает 40 % общей оценки, а RSI и стохастический осциллятор — по 30 %.
//+------------------------------------------------------------------+
//| Mode 6: recent-range breakout with oscillator confirmation.      |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::Mode6BreakoutConfirmation(int ind)
  {
   double pos=BreakoutPosition(ind,m_pattern_lookback);
   double r=RSI(ind);
   double k=StochMain(ind);
   double d=StochSignal(ind);

   if(!ValidValue(r) || !ValidValue(k) || !ValidValue(d))
      return(0.5);

   double bull=0.0;
   double bear=0.0;

   if(pos>0.85 && r>55.0 && k>d && k>55.0)
     {
      bull=0.40*Clamp01((pos-0.80)/0.20)
          +0.30*Clamp01((r-50.0)/30.0)
          +0.30*Clamp01((k-d+MathMax(0.0,k-50.0))/50.0);
     }

   if(pos<0.15 && r<45.0 && k<d && k<45.0)
     {
      bear=0.40*Clamp01((0.20-pos)/0.20)
          +0.30*Clamp01((50.0-r)/30.0)
          +0.30*Clamp01((d-k+MathMax(0.0,50.0-k))/50.0);
     }

   return(Clamp01(0.5+0.5*(bull-bear)));
  }
Здесь нужно определить, действительно ли положение цены вблизи границы недавнего диапазона подкрепляется направленным импульсом. Это может помочь отсеять некоторые ложные пробои, однако правдоподобной может оказаться и противоположная интерпретация. Самые сильные выходы цены за границы диапазона могут происходить непосредственно перед истощением движения. Таким образом, калибровка позволяет проверить, действительно ли увеличение силы пробоя соответствует росту вероятности продолжения движения. PNN может оценить, сопровождались ли аналогичные состояния у границы диапазона в прошлом чаще успешными или неудачными пробоями. Если точность при этом повышается за счет исключения почти всех входов в рынок, такая дополнительная избирательность может оказаться не слишком полезной.
Изотоническая регрессия — калибровка исходного ранжирования
Если описанные выше режимы задают исходное ранжирование, то функция «BuildCalibrationSet()» определяет соответствующие исходы. Для каждого исторического наблюдения (s) наш код вычисляет «ModeScore(s)», а затем присваивает ему метку пропорционально величине роста цены закрытия через «ForecastHorizon» баров. Важно отметить, что первое наблюдение калибровочной выборки берется со сдвигом «ind + ForecastHorizon». Таким образом, период, по которому определяется исход этого наблюдения, заканчивается не позднее текущего оцениваемого бара. Такая схема призвана исключить использование в калибровочной выборке исхода, который на баре принятия решения еще относился бы к будущему.
//+------------------------------------------------------------------+
//| Build leakage-safe isotonic calibration pairs.                   |
//|                                                                  |
//| For historical shift s the raw score uses data at s and older.   |
//| The target is 1 if price is higher ForecastHorizon bars later.   |
//| Training begins far enough back that each target is known at ind.|
//+------------------------------------------------------------------+
bool CSignalIsotonicPNN::BuildCalibrationSet(int ind,double &x[],double &y[],int &count)
  {
   count=0;
   ArrayResize(x,m_calibration_window);
   ArrayResize(y,m_calibration_window);

   int first=ind+m_forecast_horizon;
   int last =first+m_calibration_window-1;

   for(int s=first;s<=last;s++)
     {
      double raw=ModeScore(s);
      double start_price=Close(s);
      double future_price=Close(s-m_forecast_horizon);

      if(!ValidValue(raw) || !ValidValue(start_price) || !ValidValue(future_price))
         continue;

      x[count]=Clamp01(raw);
      y[count]=(future_price>start_price ? 1.0 : 0.0);
      count++;
     }

   ArrayResize(x,count);
   ArrayResize(y,count);
   return(count>=30);
  }
Затем пары «исходная оценка — результат» сортируются с сохранением соответствия внутри каждой пары. В нашей реализации мы используем итеративную сортировку с разбиением, стремясь сохранить сопоставление между оценкой и её двоичным целевым значением.
//+------------------------------------------------------------------+
//| Sort calibration x values while preserving x/y pairing.          |
//+------------------------------------------------------------------+
void CSignalIsotonicPNN::SortPairs(double &x[],double &y[],int count)
  {
   if(count<2)
      return;

   int left_stack[],right_stack[];
   ArrayResize(left_stack,count);
   ArrayResize(right_stack,count);

   int top=0;
   left_stack[0]=0;
   right_stack[0]=count-1;

   while(top>=0)
     {
      int left =left_stack[top];
      int right=right_stack[top];
      top--;

      while(left<right)
        {
         int i=left;
         int j=right;
         double pivot=x[(left+right)/2];

         while(i<=j)
           {
            while(x[i]<pivot)
               i++;
            while(x[j]>pivot)
               j--;

            if(i<=j)
              {
               double tx=x[i]; x[i]=x[j]; x[j]=tx;
               double ty=y[i]; y[i]=y[j]; y[j]=ty;
               i++;
               j--;
              }
           }

         if((j-left)>(right-i))
           {
            if(left<j)
              {
               top++;
               left_stack[top]=left;
               right_stack[top]=j;
              }
            left=i;
           }
         else
           {
            if(i<right)
              {
               top++;
               left_stack[top]=i;
               right_stack[top]=right;
              }
            right=j;
           }
        }
     }
  }
Затем метод «IsotonicProbability()» объединяет равные или почти равные исходные оценки. Соответствующие им наблюдаемые целевые значения усредняются, а число наблюдений используется в качестве веса. После устранения всех нарушений вероятности блоков присваиваются всем исходным оценкам, вошедшим в соответствующие блоки. Для промежуточных исходных оценок используется линейная интерполяция, а выходные значения ограничиваются диапазоном [0.01; 0.99].
//+------------------------------------------------------------------+
//| Isotonic regression using the Pool Adjacent Violators algorithm. |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::IsotonicProbability(int ind,double raw_score)
  {
   double x[],y[];
   int count=0;

   if(!BuildCalibrationSet(ind,x,y,count))
      return(0.5);

   SortPairs(x,y,count);

   //--- consolidate equal/near-equal raw scores before PAV
   double gx[],gy[],gw[];
   ArrayResize(gx,count);
   ArrayResize(gy,count);
   ArrayResize(gw,count);

   int groups=0;
   for(int i=0;i<count;i++)
     {
      if(groups==0 || MathAbs(x[i]-gx[groups-1])>1.0e-9)
        {
         gx[groups]=x[i];
         gy[groups]=y[i];
         gw[groups]=1.0;
         groups++;
        }
      else
        {
         double new_weight=gw[groups-1]+1.0;
         gy[groups-1]=(gy[groups-1]*gw[groups-1]+y[i])/new_weight;
         gw[groups-1]=new_weight;
        }
     }

   if(groups<1)
      return(0.5);

   ArrayResize(gx,groups);
   ArrayResize(gy,groups);
   ArrayResize(gw,groups);

   //--- PAV blocks
   double block_mean[],block_weight[];
   int block_end[];
   ArrayResize(block_mean,groups);
   ArrayResize(block_weight,groups);
   ArrayResize(block_end,groups);

   int blocks=0;
   for(int i=0;i<groups;i++)
     {
      block_mean[blocks]=gy[i];
      block_weight[blocks]=gw[i];
      block_end[blocks]=i;
      blocks++;

      while(blocks>=2 && block_mean[blocks-2]>block_mean[blocks-1])
        {
         double merged_weight=block_weight[blocks-2]+block_weight[blocks-1];
         double merged_mean=(block_mean[blocks-2]*block_weight[blocks-2]
                            +block_mean[blocks-1]*block_weight[blocks-1])/merged_weight;

         block_mean[blocks-2]=merged_mean;
         block_weight[blocks-2]=merged_weight;
         block_end[blocks-2]=block_end[blocks-1];
         blocks--;
        }
     }

   //--- expand block means back to grouped x positions
   double fit[];
   ArrayResize(fit,groups);
   int begin=0;

   for(int b=0;b<blocks;b++)
     {
      int end=block_end[b];
      for(int i=begin;i<=end;i++)
         fit[i]=block_mean[b];
      begin=end+1;
     }

   double target=Clamp01(raw_score);

   if(target<=gx[0])
      return(Clamp(fit[0],0.01,0.99));
   if(target>=gx[groups-1])
      return(Clamp(fit[groups-1],0.01,0.99));

   //--- linear interpolation between neighboring fitted levels
   for(int i=0;i<groups-1;i++)
     {
      if(target>=gx[i] && target<=gx[i+1])
        {
         double dx=gx[i+1]-gx[i];
         if(dx<=1.0e-12)
            return(Clamp(fit[i],0.01,0.99));

         double t=(target-gx[i])/dx;
         double p=fit[i]+t*(fit[i+1]-fit[i]);
         return(Clamp(p,0.01,0.99));
        }
     }

   return(0.5);
  }
Таким образом, изотоническая регрессия играет намеренно ограниченную роль. Мы не создаём новое многомерное торговое правило, а оцениваем, какие вероятности следует сопоставить оценкам с учётом их упорядочения, заданного выбранным режимом. Ограничение изотонической регрессии обусловлено тем же принципом. Для изотонической регрессии необходима монотонная зависимость. Если очень высокие оценки бычьего сигнала часто указывают на истощение восходящего движения, фактическая зависимость может стать убывающей. Алгоритм объединения соседних нарушителей (PAV) может сделать зависимость плоской, но не способен воспроизвести смену её направления. Таким образом, широкие плоские участки калиброванной зависимости свидетельствовали бы о том, что ранжирование по исходным оценкам выбранного режима менее эффективно, чем ожидалось.
PNN — Оценка состояния рынка по расширенному набору признаков
Наша сеть получает больше информации, чем модель изотонической регрессии. Функция «FeatureVector()» создаёт шесть нормализованных признаков:
- RSI,
- Линия K стохастического осциллятора,
- Линия D стохастического осциллятора,
- Положение закрытия свечи,
- Нормализованный ценовой импульс,
- и текущее значение `ModeScore()` для выбранного режима.
//+------------------------------------------------------------------+
//| PNN feature vector.                                              |
//+------------------------------------------------------------------+
bool CSignalIsotonicPNN::FeatureVector(int ind,double &features[])
  {
   ArrayResize(features,ISOPNN_FEATURES);

   double r=RSI(ind);
   double k=StochMain(ind);
   double d=StochSignal(ind);

   if(!ValidValue(r) || !ValidValue(k) || !ValidValue(d))
      return(false);

   features[0]=Clamp01(r/100.0);
   features[1]=Clamp01(k/100.0);
   features[2]=Clamp01(d/100.0);
   features[3]=CandleLocation(ind);
   features[4]=PriceMomentum(ind,m_pattern_lookback);
   features[5]=ModeScore(ind);

   return(true);
  }
Состояния на исторических данных, за которыми следует рост цены, могут вносить вклад в плотность для класса роста, а все остальные состояния — в плотность для класса снижения. В нашем коде накопленная плотность для каждого класса делится на число наблюдений в нем, чтобы уменьшить прямое влияние частоты классов. Если в любом из классов количество пригодных для анализа наблюдений составляет менее пяти, нашему результату автоматически присваивается значение 0.5.
//+------------------------------------------------------------------+
//| Probabilistic Neural Network posterior P(up).                    |
//|                                                                  |
//| Each historical observation is a Gaussian pattern neuron.        |
//| Separate class densities are estimated for up and down outcomes. |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::PNNProbability(int ind)
  {
   double query[];
   if(!FeatureVector(ind,query))
      return(0.5);

   double density_up_sum=0.0;
   double density_down_sum=0.0;
   int count_up=0;
   int count_down=0;

   double denominator=2.0*m_pnn_sigma*m_pnn_sigma;
   int samples=(m_pnn_samples<m_calibration_window ? m_pnn_samples : m_calibration_window);
   int first=ind+m_forecast_horizon;
   int last =first+samples-1;

   for(int s=first;s<=last;s++)
     {
      double sample[];
      if(!FeatureVector(s,sample))
         continue;

      double start_price=Close(s);
      double future_price=Close(s-m_forecast_horizon);
      if(!ValidValue(start_price) || !ValidValue(future_price))
         continue;

      double distance2=0.0;
      for(int j=0;j<ISOPNN_FEATURES;j++)
        {
         double z=query[j]-sample[j];
         distance2+=z*z;
        }

      double kernel=MathExp(-distance2/denominator);

      if(future_price>start_price)
        {
         density_up_sum+=kernel;
         count_up++;
        }
      else
        {
         density_down_sum+=kernel;
         count_down++;
        }
     }

   if(count_up<5 || count_down<5)
      return(0.5);

   //--- average within each class to reduce direct class-count bias
   double density_up=density_up_sum/count_up;
   double density_down=density_down_sum/count_down;
   double total=density_up+density_down;

   if(total<=1.0e-15)
      return(0.5);

   return(Clamp(density_up/total,0.01,0.99));
  }
«PNNSigma» играет ключевую роль в этом процессе. При малых значениях сеть становится слишком локальной, поэтому значимый вклад вносят только ближайшие исторические наблюдения. Более высокие значения, как правило, позволяют учитывать более удаленные наблюдения, однако при этом они сглаживают локальные различия, которые PNN и должна была выявлять. Таким образом, причины объединения моделей носят более конкретный характер. Изотоническая регрессия определяет, какая вероятность исторически соответствовала рангу исходной оценки. PNN, со своей стороны, определяет, ближе ли текущая совокупность всех признаков к историческим состояниям, за которыми следовал рост или снижение цены.
Однако эти модели не независимы: RSI, K и D участвуют в расчете исходных оценок в различных режимах и одновременно напрямую используются в PNN. Само значение «ModeScore()» включено в качестве шестого признака. Таким образом, PNN должна подтверждать свою эффективность при применении вне обучающей выборки, а не получать признание лишь за счет усложнения модели.
Объединение вероятностей и формирование оценки торгового сигнала для Мастера MQL5
Функция «ProbabilityUp()» сначала вычисляет выбранную исходную оценку и соответствующую ей вероятность по изотонической регрессии. Результат кэшируется с привязкой ко времени бара, что позволяет избежать повторной калибровки и вычислений PNN, когда вероятность снова потребуется для того же бара.
//+------------------------------------------------------------------+
//| Complete probability model.                                      |
//+------------------------------------------------------------------+
double CSignalIsotonicPNN::ProbabilityUp(int ind)
  {
   datetime stamp=Time(ind);
   if(stamp!=0 && stamp==m_cache_time)
      return(m_cache_probability);

   double raw=ModeScore(ind);
   double p_iso=IsotonicProbability(ind,raw);
   double probability=p_iso;

   if(m_model_mode==1)
     {
      double p_pnn=PNNProbability(ind);
      probability=(1.0-m_pnn_weight)*p_iso+m_pnn_weight*p_pnn;
     }

   probability=Clamp(probability,0.01,0.99);

   m_cache_time=stamp;
   m_cache_raw=raw;
   m_cache_probability=probability;

   return(probability);
  }
Даже высокая откалиброванная вероятность не приводит к немедленному открытию сделки. В функции «LongCondition()» проверяется ряд предварительных условий, после чего полученная вероятность преобразуется в оценку торгового сигнала для Мастера MQL5 по шкале от 0 до 100. Функция «ShortCondition()» использует зеркальную логику.
//+------------------------------------------------------------------+
//| "Voting" that price will grow.                                   |
//+------------------------------------------------------------------+
int CSignalIsotonicPNN::LongCondition(void)
  {
   int result=0;
   int idx=StartIndex();

   double raw=ModeScore(idx);
   if(!ValidValue(raw))
      return(result);

   //--- retain directional meaning of the original oscillator pattern
   if(raw<0.5+m_raw_gate)
      return(result);

   double probability=ProbabilityUp(idx);
   if(probability<m_entry_probability)
      return(result);

   //--- calibrated probability becomes the Wizard vote in 0..100
   result=(int)MathRound(100.0*probability);
   return(result);
  }
//+------------------------------------------------------------------+
//| "Voting" that price will fall.                                   |
//+------------------------------------------------------------------+
int CSignalIsotonicPNN::ShortCondition(void)
  {
   int result=0;
   int idx=StartIndex();

   double raw=ModeScore(idx);
   if(!ValidValue(raw))
      return(result);

   //--- retain directional meaning of the original oscillator pattern
   if(raw>0.5-m_raw_gate)
      return(result);

   double probability_down=1.0-ProbabilityUp(idx);
   if(probability_down<m_entry_probability)
      return(result);

   //--- calibrated probability becomes the Wizard vote in 0..100
   result=(int)MathRound(100.0*probability_down);
   return(result);
  }
Заключительный фильтр сохраняет направленность исходного паттерна. В недавней калибровочной выборке доля случаев роста может быть высокой, но само по себе это не превращает почти нейтральный осциллятор в сигнал на открытие длинной позиции. Поэтому в нашем классе используется продуманное трёхуровневое сравнение. Это означает, что предполагаемое преимущество сети должно подтверждаться не только прибыльностью советника (которая по-прежнему важна): в условиях контролируемого сравнения наш советник должен давать лучшие результаты для той же исходной гипотезы после калибровки. Это различие играет ключевую роль при переходе к оптимизации кода и форвард-тестированию.
Тестирование после оптимизации
В представленном ниже форвард-тестировании торговля ведётся по паре GBPJPY на четырёхчасовом таймфрейме; для входного параметра 'SignalMode', задающего режим алгоритма в диапазоне [0,6], установлено значение 0. Поэтому сравнение вариантов с PNN и без неё сосредоточено на режиме «Согласованность импульсов». Основные настройки осциллятора и калибровки в целом совпадают, хотя некоторые параметры исполнения сделок различаются. Часто лучше рассматривать оптимизацию как поиск стабильных областей, а не как поиск одного идеального числа. Это может быть особенно важно для нашего параметра «PNNSigma», который контролирует ширину окна соседства, а также для параметра «PNNWeight», регулирующего степень влияния сети.
Грубый поиск по параметру сигма можно начать в диапазоне примерно от 0.05 до 0.50, а затем сузить его в окрестности найденной стабильной области. Плато, охватывающее соседние значения параметра, может быть убедительнее отдельного пика, полученного при оптимизации. Это же правило, как правило, применимо и к весам сети. Несколько соседних положительных значений веса, при которых результаты лучше, чем при калибровке только изотонической регрессией, обычно заслуживают большего внимания, чем один результат, полученный при тонкой подгонке параметров. Ниже представлены отчёты о форвард-тестировании, а не полные отчёты об оптимизации, поэтому напрямую оценить стабильность параметров невозможно. Тем не менее отчёты показывают, какие результаты дали выбранные конфигурации и соответствовали ли они широким плато или узким пикам на исследованном участке ценовой истории.
Форвард-тестирование только с изотонической регрессией
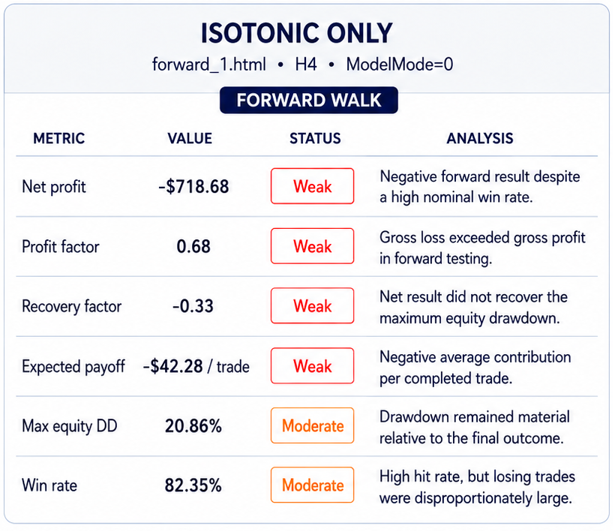
В первом отчёте о форвард-тестировании используется ModelMode=0: вероятности входа рассчитываются на основе изотонической регрессии без участия PNN. При начальном депозите 10 000 долларов США в отчёте зафиксирован чистый убыток в размере -718.68 доллара США и профит-фактор 0.68. Фактор восстановления составляет -0.33, а коэффициент Шарпа — -1.33. Было совершено 17 сделок, из которых 14 оказались прибыльными; доля прибыльных сделок составила 82.35%. Максимальная просадка средств достигла 20.86 %, а максимальная просадка баланса составила 18.62 %. 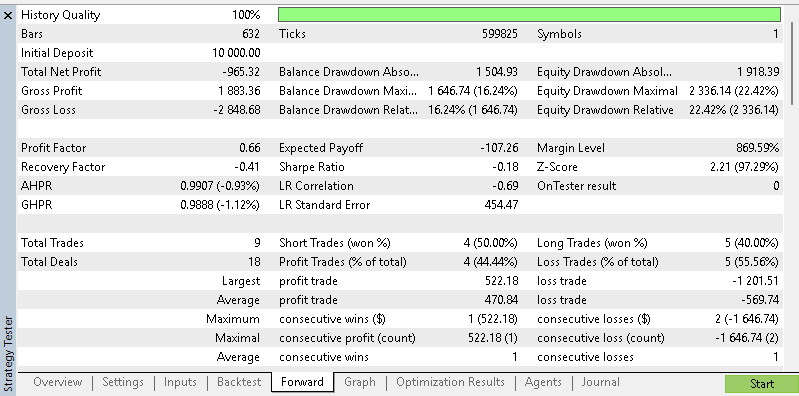
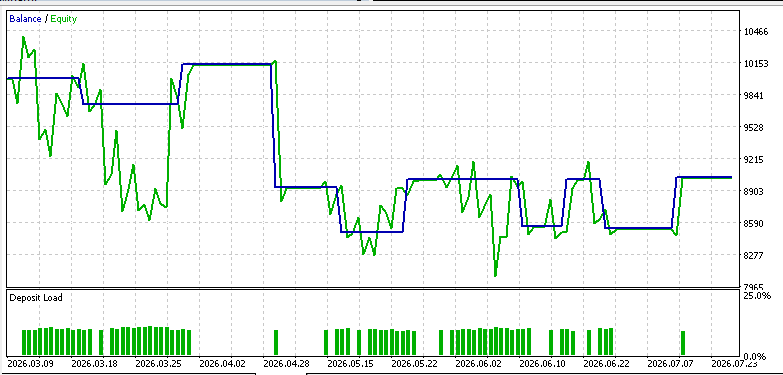
Таким образом, результаты этой базовой модели менее благоприятны, чем в предыдущем примере. Несмотря на высокую долю прибыльных сделок, форвард-тестирование модели только с изотонической регрессией завершилось с балансом ниже начального. Объяснение видно в распределении результатов сделок: наибольшая прибыль по одной сделке составила всего 125.50 доллара США, тогда как наибольший убыток достиг −1 207.37 доллара США. Средняя прибыль составила 110.10 доллара США, а средний убыток — −753.34 доллара США. Таким образом, относительно небольшого числа крупных убытков оказалось достаточно, чтобы перекрыть прибыль от гораздо большего числа прибыльных сделок. Модель, использующая только изотоническую регрессию, была избирательна в выборе направления торговли, однако эта избирательность не обеспечила положительного математического ожидания на данном форвард-периоде.
Форвард-тестирование с включенной PNN
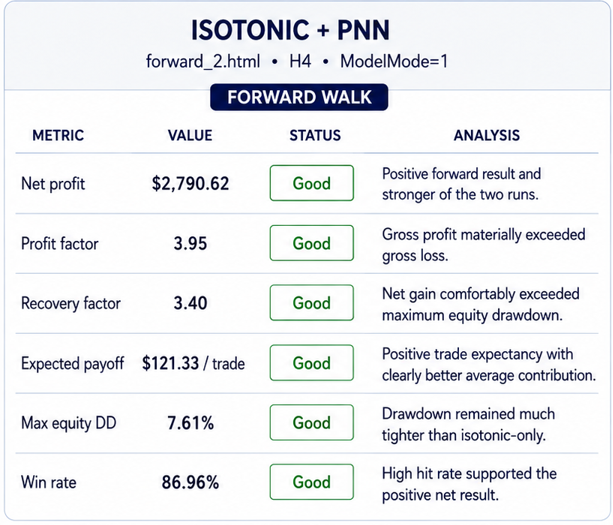
Второй отчет соответствует режиму ModelMode=1, в котором изотоническая регрессия дополняется сетью PNN. В данной конфигурации используются 180 опорных наблюдений PNN при PNNSigma=0.120 и PNNWeight=0.495. Таким образом, вес сети в итоговой смешанной вероятности составляет чуть менее половины, то есть сеть не доминирует в расчете. В этом прогоне чистая прибыль достигает 2 790.62 доллара США, профит-фактор повышается до 3.95, фактор восстановления достигает 3.40, а коэффициент Шарпа составляет 4.47. В ходе тестирования было совершено 23 сделки, из которых 20 оказались прибыльными, что соответствует общей доле прибыльных сделок 86.96 %. Максимальная просадка средств составила 7.61 %, а максимальная просадка баланса — всего 3.18 %.
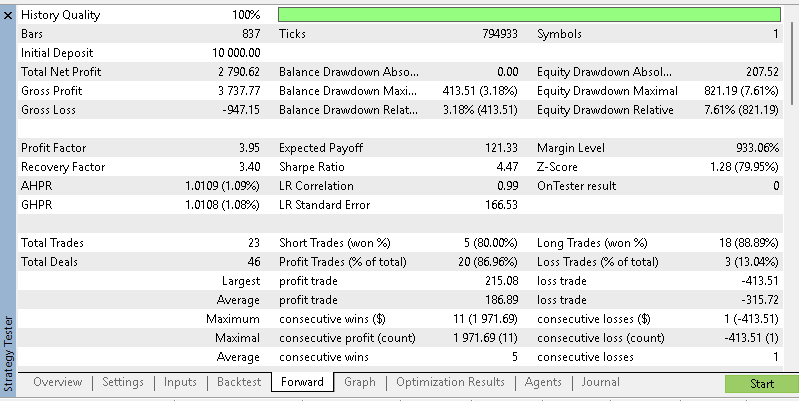
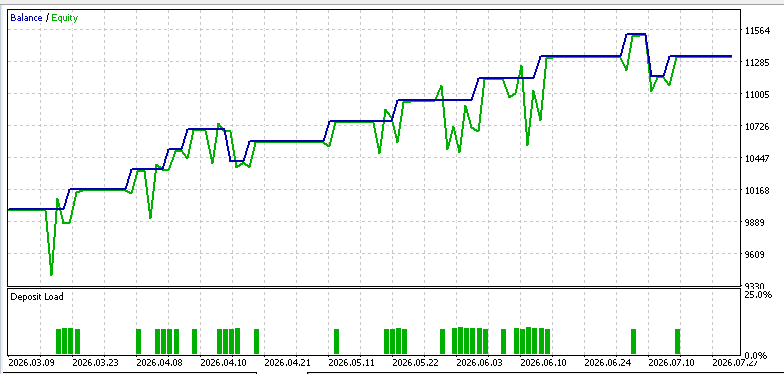
На первый взгляд, эта конфигурация показывает значительно лучшие результаты. Мы видим положительную чистую прибыль, более высокий профит-фактор, положительные значения показателей с учетом риска, большее число сделок и существенно меньшую просадку. Средняя прибыль составила 186.89 доллара США по сравнению со средним убытком в размере -315.72 доллара США. Максимальная прибыль составила 215.08 доллара США, а максимальный убыток — -413.51 доллара США. Таким образом, наблюдаемое преимущество связано не только с сохранением высокой доли прибыльных сделок, но и с тем, что убытки по сделкам значительно меньше, чем при форвард-тестировании модели только с изотонической регрессией. Это согласуется с предполагаемой ролью PNN в качестве фильтра, хотя сам по себе результат всё же не доказывает, что именно PNN стала причиной улучшения.
Какие факторы сравнение не позволяет оценить по отдельности
Сравнение этих двух отчетов по-прежнему нельзя считать строго контролируемым абляционным исследованием с изменением одной переменной. В конфигурации только с изотонической регрессией используются порог открытия позиции 1, порог закрытия позиции 4, ценовой уровень -58.0 пункта, уровень тейк-профита 26,0 пункта и срок действия 27 баров, что соответствует примерно 108 часам на H4. В конфигурации с включенной PNN используются другие настройки: порог открытия позиции 3, порог закрытия позиции 3, ценовой уровень -64.0 пункта, уровень тейк-профита 35.5 пункта и срок действия 49 баров, или примерно 196 часов.
Есть и еще одно осложнение: фактические выборки форвард-тестирования начинаются в разное время. В отчете по модели только с изотонической регрессией сделки начинаются с марта 2026 года, тогда как отчет по модели с включенной PNN содержит сделки начиная с января 2026 года. Таким образом, отчеты различаются не только конфигурацией модели и настройками исполнения сделок, но и фактической выборкой, рассматриваемой при форвард-тестировании. Поэтому было бы слишком категорично утверждать, что одно лишь добавление PNN изменило профит-фактор с 0.68 до 3.95 или превратило убыток в размере -718.68 доллара США в прибыль в размере 2 790.62 доллара США.
Тем не менее, отчеты подтверждают более узкое утверждение: в представленных тестах конфигурация с PNN показала существенно лучший результат при форвард-тестировании. Один из аргументов в пользу такой конфигурации заключается в том, что фильтрация с помощью PNN может настолько изменить избирательность отбора сигналов, что потребуются другие настройки исполнения сделок. Контраргумент заключается в том, что эти различия в настройках исполнения сделок, наряду с различиями в фактически охваченных периодах форвард-тестирования, могут объяснять значительную часть разницы в результатах.
Таким образом, необходимость в дополнительном тестировании по-прежнему сохраняется. При более строгом сравнении следует зафиксировать настройки индикатора, калибровки, исполнения сделок, управления капиталом и периода форвард-тестирования, чтобы единственным изменяемым параметром был ModelMode. Еще одно полезное абляционное исследование — оставить ModelMode=1, но установить PNNWeight=0, а затем постепенно увеличивать вес PNN, возвращаясь к положительным значениям. Если улучшение результатов устойчиво проявляется вновь по мере включения влияния PNN и сохраняется при близких значениях параметров, то аргумент в пользу дополнительной пользы PNN становится значительно весомее.
ТЕСТИРОВАНИЕ НА ИСТОРИЧЕСКИХ ДАННЫХ И ФОРВАРД-ТЕСТИРОВАНИЕ GBPJPY — СВОДКА РЕЗУЛЬТАТОВ
Январь 2025 г. — август 2026 г. | Встроенные настройки MetaTrader 5, использованные для меток
Заключение
Этот класс преобразовал обычную задачу работы с осцилляторами в последовательность этапов с проверяемыми утверждениями. Мы реализовали семь режимов, которые преобразовывали показания RSI и стохастического осциллятора, а также простой ценовой контекст в конкурирующие гипотезы о направлении движения. Изотоническая регрессия позволяла проверить, можно ли сопоставить исходному ранжированию эмпирические вероятности с сохранением порядка. PNN вновь разворачивала сжатую оценку в шестимерное состояние и проверяла, преобладали ли бычьи или медвежьи исходы у близких исторических наблюдений. Переменные RawGate, EntryProbability и PNNWeight помогли определить, можно ли преобразовать эти прогнозы в оценку торгового сигнала для MQL5.
В форвард-тестировании наши конфигурации с PNN показали более высокую чистую прибыль, а также более высокие профит-фактор и коэффициент Шарпа. Кроме того, по сравнению с конфигурацией, использующей только изотоническую регрессию, у нас было больше сделок и значительно меньшая просадка. Тем не менее различия в настройках исполнения, касающихся порогов открытия и закрытия позиций, а также расстояний до стоп-ордеров, представлялись достаточно существенными, чтобы не позволить объяснить улучшение результатов исключительно применением PNN.
Этот нерешенный вопрос о причинах улучшения результатов помогает определить дальнейшее направление тестирования. Быстрая разработка не должна означать лишь ускоренный поиск прибыльных настроек входных параметров. Скорее, под этим следует понимать как можно более быстрое проведение сравнения, способного опровергнуть предпочтительное объяснение. В данном случае сочетание изотонической регрессии и PNN дало нам достаточно свидетельств, чтобы обосновать проведение контролируемого абляционного исследования, но недостаточно, чтобы сделать такое исследование ненужным.
| имя | Описание |
|---|---|
| 04.mq5 | Собранный с помощью Мастера MQL5 советник, в заголовке которого перечислены используемые файлы кода |
| SignalIsotonicPNN.mqh | Файл пользовательского класса торгового сигнала, необходимый для сборки с помощью Мастера MQL5 |
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/24194
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.



