

Como negociar Fair Value Gaps: regras de formação, cenários de mitigação e negociação automatizada com breakers e mudanças na estrutura do mercado
 23
 2

Introdução
As lacunas de valor justo são um fenômeno muito comum nos mercados atuais, frequentemente associado ao conjunto de conhecimentos conhecido como Smart Money Concepts (SMC), ou considerado um conceito derivado dessa abordagem. O tema também aparece com frequência nas redes sociais, em discussões entre traders nas plataformas de negociação e em comunidades dedicadas à análise gráfica. No entanto, a maioria dos traders ainda considera os FVGs apenas um ponto de partida, sem explorar plenamente seu potencial para aprimorar as operações ou utilizá-los como ferramenta para definir o viés direcional e tomar decisões de negociação com base no momento e na região em que essas lacunas surgem.
Meu objetivo não é apenas abordar a mitigação das lacunas de valor justo, mas também mostrar como os traders podem utilizá-las a seu favor para estabelecer um viés direcional, construir uma narrativa de mercado e até mesmo executar operações. Além disso, analisarei em quais regiões essas lacunas têm maior probabilidade de surgir, quando e como se formam e de que maneira podem ser confirmadas como pontos de entrada ou de realização de lucros. Por fim, examinarei como utilizá-las como regiões de reentrada após uma retração que ocorre na sequência de um forte movimento de expansão dos preços.
Depois de compreender os FVGs e a lógica operacional utilizada para identificar, definir e confirmar o viés direcional e a narrativa de mercado, explicarei a formação dos breakers e das mudanças na estrutura do mercado, que normalmente servem como confirmação para operações alinhadas a esse viés e à narrativa estabelecida. Esses sinais oferecem confirmações relevantes e frequentemente justificam até mesmo operações de longo prazo. Neste artigo, apresento uma descrição clara e uma explicação da eficácia da combinação entre lacunas de valor justo e breakers, especialmente considerando que esses padrões aparecem em todos os períodos gráficos, tanto de curto quanto de longo prazo.
Entendendo o conceito de lacuna de valor justo
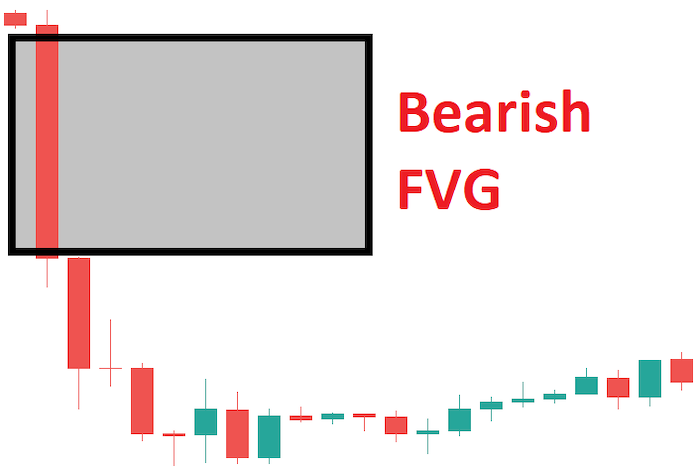
As lacunas de valor justo se formam quando o preço apresenta um movimento rápido e intenso em determinada direção, indicando uma forte pressão compradora ou vendedora, principalmente por parte de participantes institucionais. Em termos simples, essa pressão costuma gerar uma situação em que os participantes do mercado não dispõem das mesmas oportunidades para inserir ou executar ordens de compra e venda. Em um FVG de alta, o preço avança rapidamente e com força para níveis mais elevados, sem que os vendedores tenham tempo ou oportunidade suficiente para executar suas ordens. Já em um FVG de baixa, o preço cai rapidamente e com força para níveis inferiores, sem que os compradores tenham tempo ou oportunidade suficiente para executar suas ordens. Essas regiões são chamadas de faixas de desequilíbrio de preços, pois, durante a expansão, o preço não apresenta deslocamento na direção contrária, deixando uma área em que a atividade compradora e vendedora não se equilibrou.
Uma maneira bastante clara de explicar esse conceito é usar uma analogia com o trabalho de um pintor. Ao pintar uma parede, ele precisa aplicar pinceladas uniformes ou semelhantes em direções opostas, para que a tinta seja distribuída de maneira homogênea, equilibrada e com um bom acabamento. A mesma lógica se aplica ao preço. Quando uma vela de alta avança e ultrapassa determinado nível de preço, por exemplo, de 1.3010 para 1.3030, uma vela de baixa também precisa percorrer essa região no sentido contrário para restabelecer o equilíbrio dos preços. Caso isso não aconteça, forma-se uma lacuna de valor justo (FVG). Frequentemente, senão sempre, o preço acaba retornando a essa região. É justamente nesse momento que devemos considerar a possibilidade de aproveitar essas lacunas de valor justo, pois elas podem oferecer excelentes oportunidades de negociação.
A seguir, apresentarei alguns exemplos de lacunas de valor justo e maneiras de utilizá-las nas operações.
Como, quando e por que se formam
Agora que definimos o conceito de lacunas de valor justo, fica muito mais fácil compreender como elas se formam. Sua formação ocorre em situações específicas. Um dos cenários é a divulgação de notícias econômicas de alto impacto, como os dados do índice de preços ao consumidor (CPI), as decisões do Comitê Federal de Mercado Aberto (FOMC) ou o relatório de emprego não agrícola dos Estados Unidos (NFP). Outros comunicados também podem provocar esse efeito, dependendo de seu impacto sobre o mercado.
Em muitos casos, quando essas notícias são divulgadas, os grandes participantes do mercado já posicionaram suas ordens pendentes, antecipando a volatilidade, a velocidade e a intensidade dos movimentos que podem ocorrer. Como resultado, o preço se desloca rapidamente na direção favorável a esses participantes, deixando para trás lacunas de valor justo que, a meu ver, podemos aproveitar para obter lucros. De acordo com as práticas recomendadas no setor, não é aconselhável negociar antes da divulgação de notícias econômicas importantes. Muitas vezes, é mais prudente aguardar a divulgação e a volatilidade resultante antes de abrir posições. Portanto, o ideal é evitar entradas antecipadas, especialmente porque, na maioria dessas situações, ainda não existem setups operacionais que justifiquem uma entrada.
Outro cenário de formação dessas lacunas ocorre quando grandes participantes institucionais, como bancos e fundos de hedge, inserem ordens. Essas ordens podem influenciar significativamente os movimentos do mercado, já que seus valores podem chegar a bilhões de dólares.
Essas ordens de grande porte podem ser identificadas pela formação de velas de grande amplitude e por movimentos bruscos e repentinos em uma única direção, mesmo sem levar em conta o impacto da divulgação de notícias. Neste artigo, quero mostrar como podemos desenvolver nossa capacidade de observação para identificar as lacunas de valor justo que surgem durante esses movimentos expressivos do preço.
A ilustração a seguir mostra como o preço avançou rapidamente e com força para fora de determinada região, sem que a vela seguinte apresentasse uma retração suficiente para sobrepor a região percorrida pela vela de alta. Isso deixou uma faixa de preço sem sobreposição, conhecida como lacuna de valor justo.

Como analisar as lacunas de valor justo
Neste capítulo, veremos como analisar as lacunas de valor justo. Nos capítulos anteriores, expliquei o que são, quando surgem e como se formam. Agora, vamos nos concentrar em como analisar essas mesmas regiões para identificar quais operações devemos aguardar e executar.
A primeira regra fundamental é que, na maioria dos casos, devemos evitar negociar diretamente nas lacunas de valor justo e procurar oportunidades fora dessas regiões, sempre levando em conta sua influência sobre o preço. Quando utilizadas corretamente, em alinhamento com a tendência, o viés direcional e a narrativa de mercado, essas lacunas podem atuar como importantes forças impulsionadoras dos movimentos de preço. Afinal, por que operar contra uma força capaz de provocar, instantes depois, um movimento intenso na direção oposta à nossa posição? Esse princípio se aplica tanto ao curto quanto ao longo prazo, pois a dinâmica é essencialmente a mesma. A única diferença está no tempo necessário para que a operação se concretize. Segundo essa lógica, o comportamento descrito ocorre na maioria dos casos, aproximadamente 90% das vezes.
O ideal é começar com uma análise de cima para baixo (top-down), partindo dos períodos gráficos mais longos até chegar aos mais curtos, identificando e marcando todas as lacunas de valor justo. A próxima etapa fundamental é analisar a direção da tendência, o viés direcional e a narrativa de mercado. Por exemplo, suponhamos que a tendência, o viés e o contexto geral do preço do ouro, especialmente nos períodos MN, W1 e D1, indiquem oportunidades de compra. Podemos confirmar esse cenário de três maneiras principais: o preço está sendo negociado acima das médias móveis simples e exponenciais; a estrutura de mercado apresenta um claro impulso comprador; e há uma predominância significativa de velas verdes (de alta) sobre as vermelhas (de baixa).
Depois de identificar a tendência e o contexto geral do preço, ou seja, a narrativa de mercado, precisamos considerar outro aspecto importante. O preço se movimenta continuamente em direção a regiões de liquidez, buscando atingir determinados objetivos, enquanto a narrativa, a direção predominante e as mudanças de estrutura de mercado são identificadas nos períodos gráficos mais longos. A liquidez se concentra principalmente em torno das máximas e mínimas dos dias, semanas e meses anteriores, regiões nas quais podemos esperar reações significativas do preço. Portanto, ao compreender a distribuição da liquidez e a tendência predominante, conseguimos planejar e executar nossas operações com muito mais facilidade.
Para ilustrar esse cenário, suponhamos que tenhamos identificado que o preço do ouro está se aproximando da máxima da semana anterior, com um movimento confirmado pela estrutura de mercado e pelas médias móveis. Ao longo da semana ou durante as sessões de negociação atuais, o preço continua avançando em direção a essa máxima, enquanto novas lacunas de valor justo se formam. Essas lacunas devem ser identificadas como sinais de alta. Se surgirem em períodos gráficos mais longos, como H4, D1 ou H1, sua relevância será ainda maior, e devemos marcá-las como regiões de interesse para operações de compra. Os traders devem permanecer atentos a possíveis oportunidades de compra quando o preço retornar a essas lacunas, buscando então condições favoráveis para executar suas operações.
É importante destacar que, na maioria dos casos, o preço acaba retornando às lacunas de valor justo para restabelecer o equilíbrio. No entanto, quando o preço está próximo de um nível-alvo, como as máximas diárias, semanais ou mensais mencionadas anteriormente, a probabilidade de uma lacuna de valor justo não ser aproveitada para novas operações diminui significativamente após o preço atingir esse nível e capturar a liquidez disponível. Isso pode resultar em uma operação de compra malsucedida. Por esse motivo, devemos evitar esse tipo de entrada.
Como influenciam as operações e onde se localizam
Em essência, a ideia é que, depois de definir a tendência e a direção predominante do mercado, por exemplo, de baixa, devemos identificar e marcar as lacunas de valor justo por meio de uma análise de cima para baixo (top-down). É importante observar que o preço tende a retornar a essas regiões, oferecendo oportunidades de negociação e pontos de entrada enquanto os objetivos diários, semanais ou mensais permanecerem válidos. Em geral, o preço tende a restabelecer o equilíbrio e preencher as lacunas de valor justo. Assim, essas regiões podem contribuir para o fortalecimento do par ou ativo quando o preço retorna e atrai uma nova onda de compradores, pois mais traders aproveitam esse momento para abrir posições. Isso ajuda a explicar a velocidade e a intensidade dos movimentos do mercado, podendo provocar fortes movimentos de alta. Além disso, esse comportamento reforça a direção predominante, o viés direcional e a narrativa da tendência.
Como utilizar as lacunas de valor justo para realizar entradas bem-sucedidas
Esta é uma das partes mais importantes e valiosas do artigo. Depois de verificar e analisar cuidadosamente todos os nossos critérios, já sabemos onde e como confirmar ou invalidar as lacunas de valor justo, como se formam e onde têm maior probabilidade de surgir. A partir daqui, a aplicação prática se torna mais simples, pois a parte mais complexa da análise já foi concluída.
Agora, precisamos apenas de paciência, disciplina e concentração. Nossa análise terá como principal referência o gráfico D1, que utilizaremos para identificar as lacunas de valor justo. Quando identificarmos uma dessas regiões e o preço retornar a ela, assim que entrar na lacuna, passaremos rapidamente para o período gráfico H4. Nesse gráfico, procuraremos uma vela de engolfo de alta, caso a tendência, as mudanças de estrutura de mercado (MSS) e a narrativa apontem para a predominância dos compradores, ou uma vela de engolfo de baixa, caso esses mesmos elementos indiquem a atuação dos compradores. Esse padrão pode surgir em qualquer ponto dentro da lacuna de valor justo, mas o ideal é que apareça próximo à abertura de uma sessão de negociação, como a de Londres ou a de Nova York. Depois de identificar a vela de engolfo, passaremos para o gráfico H1, no qual procuraremos um rompimento da estrutura de mercado.
Um rompimento da estrutura de mercado indica uma mudança na dinâmica de movimentação do preço. Por exemplo, quando a pressão vendedora dá lugar à pressão compradora, ocorre uma mudança nessa dinâmica e, consequentemente, na estrutura de mercado. É exatamente esse sinal que devemos procurar no gráfico H1. O stop-loss deve ser posicionado no lado oposto ao rompimento, enquanto as entradas podem ser realizadas em pequenas lacunas de valor justo que se formem durante o rompimento no H1, desde que estejam em níveis de preço tecnicamente justificados. Outra possibilidade é entrar no nível de retração de 60%, caso ele seja atingido.
Os rompimentos ocorrem quando o preço ultrapassa a máxima anterior ou rompe abaixo da mínima anterior à mudança na estrutura de mercado. Se o mercado estiver sob pressão vendedora e o preço ultrapassar a máxima mais recente com rapidez e força, teremos um rompimento de alta. Por outro lado, se o mercado estiver sob pressão compradora e o preço romper a mínima mais recente de maneira rápida e intensa, teremos um rompimento de baixa.
A mesma lógica se aplica aos demais períodos gráficos. Quando identificarmos uma lacuna de valor justo no H4, aguardaremos a formação de uma vela de engolfo no H1 e, em seguida, uma mudança de estrutura de mercado (MSS) no M15. Essa estratégia também pode ser adaptada para traders que operam em períodos gráficos mais curtos. O procedimento se repete: identificamos a lacuna de valor justo no H1, aguardamos a vela de engolfo no M15 e procuramos a mudança de estrutura de mercado no M5. Para operações de scalping, podemos identificar as lacunas de valor justo no M15, procurar velas de engolfo no M5 e mudanças de estrutura de mercado no M1.
Como e quando evitar operações com lacunas de valor justo
Embora a maioria das lacunas de valor justo possa oferecer oportunidades de negociação, como expliquei anteriormente, nem todas apresentam condições adequadas para abrir posições.
1. As lacunas de valor justo que se formam contra a tendência, o viés direcional e a narrativa de mercado devem ser desconsideradas. Por exemplo, se a tendência e o viés apontarem para compras, mas o preço apresentar um movimento de baixa, deixando uma lacuna de valor justo durante uma possível correção, não devemos esperar que essa região, situada acima do preço, funcione como uma barreira quando a tendência de alta for retomada. Nesse cenário, o preço poderá simplesmente atravessar a lacuna rapidamente, sem apresentar uma reação significativa.
2. O segundo cenário em que essas lacunas podem perder sua eficácia ocorre quando o preço já atingiu os principais objetivos diários, semanais ou mensais. Nessa situação, os FVGs podem deixar de funcionar como regiões de entrada porque o mercado já não apresenta motivos suficientes para continuar avançando na mesma direção, uma vez que a liquidez visada foi consumida. Consequentemente, o movimento pode perder força e velocidade, pois os grandes participantes já contabilizaram seus lucros. Assim, as lacunas de valor justo podem falhar, pois o preço pode começar a cair ou até mesmo apresentar uma reversão.
3. O terceiro e último cenário em que essa estratégia pode falhar ocorre quando não há formação de uma vela de engolfo seguida de uma mudança de estrutura de mercado nos períodos gráficos inferiores, conforme demonstrado anteriormente. Além disso, esses dois sinais devem surgir durante sessões de negociação de elevada atividade, respeitando obrigatoriamente essa sequência: primeiro a vela de engolfo e, depois, a mudança de estrutura de mercado.
Primeiro, formam-se as lacunas de valor justo; em seguida, surgem as velas de engolfo e, por fim, ocorre uma mudança na estrutura de mercado. Portanto, somente depois que esses três sinais aparecerem nessa sequência poderemos executar operações com base em setups operacionais selecionados e de alta qualidade. Isso deixa claro que o trader não deve utilizar esse método nem negociar com base em uma lacuna de valor justo que não atenda a todas as condições mencionadas anteriormente, pois a probabilidade de a operação falhar é elevada.
Lacunas de valor justo em períodos gráficos mais longos
As lacunas de valor justo em períodos gráficos mais longos são aquelas identificadas nos gráficos H4, D1 e W1. Elas podem ser aproveitadas em movimentos de preço de maior duração, inclusive em operações com amplitudes de 200 a 500 pontos. Isso ocorre porque esses movimentos tendem a ser mais estáveis e lentos, estão menos sujeitos à volatilidade de curto prazo e apresentam menor propensão a deslocamentos em uma única direção. Essas características tornam os FVGs de períodos mais longos especialmente adequados para traders que preferem operações de longo prazo e conseguem manter suas posições com paciência, sem ansiedade ou receio diante das oscilações do mercado.
Lacunas de valor justo em períodos gráficos mais curtos
As lacunas de valor justo em períodos gráficos mais curtos são aquelas identificadas nos gráficos H1, M15 e M5. Elas são utilizadas principalmente por traders que preferem operações de curto prazo, desde scalpers até operadores que mantêm suas posições por algumas horas antes de encerrá-las. Essas lacunas podem surgir em mercados com tendência definida, especialmente no gráfico M15, e são muito confiáveis durante sessões de negociação com alavancagem. São voltadas para operações de execução rápida e podem proporcionar ganhos de 100 a 150 pontos. Dependendo da força e da velocidade dos movimentos de preço, essas regiões apresentam oscilações de curto prazo e elevada volatilidade. Por isso, são mais adequadas para traders capazes de tomar decisões operacionais rapidamente e lidar com eficiência com essas condições de mercado.
Automatização da negociação com lacunas de valor justo em MQL5
Para automatizar essa estratégia, desenvolvi dois componentes:
- Indicador FVG: identifica as lacunas de valor justo e as marca no gráfico.
- EA FVG + MSS: executa operações com base nos sinais identificados, utilizando as mudanças de estrutura de mercado (MSS) para determinar os pontos de entrada.
Código-fonte do indicador FVG
Este indicador identifica lacunas de valor justo (FVGs) por meio da análise de velas de grande amplitude que não apresentam sobreposição entre si (amplitude da lacuna superior ao mínimo definido). Ele desenha retângulos no gráfico para destacar visualmente as regiões em que essas lacunas são detectadas.
#property copyright "Eugene Mmene"
#property link      "EMcapital"
#property version   "1.0"

input int minPts = 100; // Minimum points for FVG gap to be valid
input int FVG_Rec_Ext_Bars = 10; // Length of FVG rectangle in bars
input bool DrawFVG = true; // Draw FVG rectangles on chart

#define FVG_Prefix "FVG_REC_"
#define CLR_UP clrLime
#define CLR_DOWN clrRed

struct TimeframeData {
   ENUM_TIMEFRAMES tf;
   datetime lastBar;
};

TimeframeData tfs[];
string eaSymbol;

void CreateRec(string objName, datetime time1, double price1, datetime time2, double price2, color clr) {
   Print("CreateRec called: objName=", objName, ", time1=", TimeToString(time1), ", price1=", DoubleToString(price1, _Digits));
   if(DrawFVG && ObjectFind(0, objName) < 0) {
      if(ObjectCreate(0, objName, OBJ_RECTANGLE, 0, time1, price1, time2, price2)) {
         ObjectSetInteger(0, objName, OBJPROP_TIME, 0, time1);
         ObjectSetDouble(0, objName, OBJPROP_PRICE, 0, price1);
         ObjectSetInteger(0, objName, OBJPROP_TIME, 1, time2);
         ObjectSetDouble(0, objName, OBJPROP_PRICE, 1, price2);
         ObjectSetInteger(0, objName, OBJPROP_COLOR, clr);
         ObjectSetInteger(0, objName, OBJPROP_FILL, true);
         ObjectSetInteger(0, objName, OBJPROP_BACK, false);
         Print("CreateRec: Rectangle created successfully: ", objName);
      } else {
         Print("CreateRec: Failed to create rectangle: ", objName, ", Error=", GetLastError());
      }
   } else {
      Print("CreateRec: Skipped - DrawFVG=", DrawFVG, ", Object exists=", ObjectFind(0, objName) >= 0);
   }
}

void DetectFVGs() {
   Print("DetectFVGs started");
   int maxObjects = 100; // Limit total objects to prevent overload
   int currentObjects = ObjectsTotal(0, 0, OBJ_RECTANGLE);
   if(currentObjects >= maxObjects) {
      Print("DetectFVGs: Object limit reached (", currentObjects, "/", maxObjects, "), skipping FVG creation");
      return;
   }

   for(int i = 0; i < ArraySize(tfs); i++) {
      if(!NewBar(tfs[i].tf)) continue;
      double low0 = iLow(eaSymbol, tfs[i].tf, 0);
      double high2 = iHigh(eaSymbol, tfs[i].tf, 2);
      double gap_L0_H2 = NormalizeDouble((low0 - high2) / _Point, 0);

      double high0 = iHigh(eaSymbol, tfs[i].tf, 0);
      double low2 = iLow(eaSymbol, tfs[i].tf, 2);
      double gap_H0_L2 = NormalizeDouble((low2 - high0) / _Point, 0);

      if(gap_L0_H2 > minPts) {
         string fvgName = FVG_Prefix + EnumToString(tfs[i].tf) + "_" + TimeToString(iTime(eaSymbol, tfs[i].tf, 0), TIME_DATE|TIME_MINUTES);
         Print(StringFormat("%s Bullish FVG detected: Low=%s, High[2]=%s, Gap=%s points",
               EnumToString(tfs[i].tf), DoubleToString(low0, _Digits), DoubleToString(high2, _Digits), DoubleToString(gap_L0_H2, 0)));
         CreateRec(fvgName, iTime(eaSymbol, tfs[i].tf, 0), high2, iTime(eaSymbol, tfs[i].tf, 0) + PeriodSeconds(tfs[i].tf) * FVG_Rec_Ext_Bars, low0, CLR_UP);
      }
      if(gap_H0_L2 > minPts) {
         string fvgName = FVG_Prefix + EnumToString(tfs[i].tf) + "_" + TimeToString(iTime(eaSymbol, tfs[i].tf, 0), TIME_DATE|TIME_MINUTES);
         Print(StringFormat("%s Bearish FVG detected: High=%s, Low[2]=%s, Gap=%s points",
               EnumToString(tfs[i].tf), DoubleToString(high0, _Digits), DoubleToString(low2, _Digits), DoubleToString(gap_H0_L2, 0)));
         CreateRec(fvgName, iTime(eaSymbol, tfs[i].tf, 0), low2, iTime(eaSymbol, tfs[i].tf, 0) + PeriodSeconds(tfs[i].tf) * FVG_Rec_Ext_Bars, high0, CLR_DOWN);
      }
   }
   if(DrawFVG) ChartRedraw(0); // Single redraw per tick
   Print("DetectFVGs completed");
}

bool NewBar(ENUM_TIMEFRAMES tf) {
   int idx = TimeframeIndex(tf);
   if(idx < 0) return false;
   datetime cur = iTime(eaSymbol, tf, 0);
   if(cur != tfs[idx].lastBar) {
      tfs[idx].lastBar = cur;
      return true;
   }
   return false;
}

int TimeframeIndex(ENUM_TIMEFRAMES tf) {
   for(int i = 0; i < ArraySize(tfs); i++) {
      if(tfs[i].tf == tf) return i;
   }
   return -1;
}

int OnInit() {
   eaSymbol = _Symbol;
   if(!SymbolSelect(eaSymbol, true)) {
      Print("Error: Failed to select ", eaSymbol, " in Market Watch");
      return(INIT_FAILED);
   }

   ArrayResize(tfs, 3);
   tfs[0].tf = PERIOD_M5;
   tfs[1].tf = PERIOD_M15;
   tfs[2].tf = PERIOD_H1;
   for(int i = 0; i < 3; i++) {
      tfs[i].lastBar = 0;
   }

   Print("FVG Detector initialized for ", eaSymbol, ". Timeframes: M5, M15, H1");
   return(INIT_SUCCEEDED);
}

void OnDeinit(const int reason) {
   if(DrawFVG) ObjectsDeleteAll(0, FVG_Prefix);
   Print("FVG Detector stopped: ", reason);
}

void OnTick() {
   DetectFVGs();
}
Instalação: compile o indicador no MetaEditor e adicione-o ao gráfico. O indicador desenha retângulos verdes para os FVGs de alta e retângulos vermelhos para os FVGs de baixa.
Exemplo de utilização: no gráfico GOLD M15, identifique as lacunas de valor justo para realizar uma análise visual.
Código-fonte do EA FVG + MSS
Este EA detecta lacunas de valor justo (FVGs), aguarda uma retração do preço em direção à região identificada, verifica o rompimento da máxima ou mínima recente e, em seguida, inicia a execução das operações. Também inclui mecanismos de gerenciamento de risco, com risco definido em 2% por operação.
#property copyright "Eugene Mmene"
#property link      "EMcapital"
#property version   "2.27.2"

#include <Trade\Trade.mqh>

input double RiskPct = 2.0; // Base risk per trade %
input double MaxLossUSD = 110.0; // Maximum loss per trade in USD
input double RecTgt = 7000.0; // Equity recovery target
input int ATR_Prd = 14; // ATR period
input int Brk_Prd = 10; // Breakout period
input int EMA_Prd = 20; // EMA period
input string GS_Url = ""; // Google Sheets webhook URL
input bool NewsFilt = true; // News filter
input int NewsPause = 15; // Pause minutes
input double MinBrkStr = 0.1; // Min breakout strength (x ATR)
input int Vol_Prd = 1; // Volume period
input bool Bypass = true; // Bypass volume, breakout, HTF trend filters for testing
input bool useHTF = false; // Use D1 or H4 EMA trend filter
input string NewsAPI_Url = "https://www.alphavantage.co/query?function=NEWS_SENTIMENT&apikey="; // Alpha Vantage API URL
input string NewsAPI_Key = "pub_3f54bba977384ac19b6839a744444aba"; // Alpha Vantage API key
input double DailyDDLimit = 2.5; // Daily drawdown limit (%)
input double OverallDDLimit = 5.5; // Overall drawdown limit (%)
input double TargetBalanceOrEquity = 6600.0; // Target balance or equity to pass challenge ($)
input bool ResetProfitTarget = false; // Reset target to resume trading
input int minPts = 100; // Minimum points for FVG gap to be valid
input int FVG_Rec_Ext_Bars = 10; // Length of FVG rectangle in bars
input bool DrawFVG = true; // Draw FVG rectangles on chart

double CurRisk = RiskPct;
double OrigRisk = RiskPct;
double LastEqHigh = 0;
double StartingBalance = 0;
double DailyBalance = 0;
datetime LastDay = 0;
bool ProfitTargetReached = false;
bool DailyDDPaused = false;
CTrade trade;
int h_ema_d1 = INVALID_HANDLE;
int h_ema_h4 = INVALID_HANDLE;
int winStreak = 0;
int lossStreak = 0;
string eaSymbol = _Symbol;

struct TimeframeData {
   ENUM_TIMEFRAMES tf;
   int h_atr;
   int h_vol;
   int h_vol_ma;
   datetime lastSig;
   datetime lastBar;
};

TimeframeData tfs[];
struct NewsEvt {
   datetime time;
   string evt;
   int impact;
};
NewsEvt newsCal[];
int newsCnt = 0;

struct TradeLog {
   ulong ticket;
   bool isWin;
   double profit;
   double brkStr;
   double vol;
   double risk;
   ENUM_TIMEFRAMES tf;
};
TradeLog tradeHistory[];
int tradeCnt = 0;
double dynBrkStr = MinBrkStr;

#define FVG_Prefix "FVG_REC_"
#define CLR_UP clrLime
#define CLR_DOWN clrRed

void CreateRec(string objName, datetime time1, double price1, datetime time2, double price2, color clr) {
   Print("CreateRec called: objName=", objName, ", time1=", TimeToString(time1), ", price1=", DoubleToString(price1, _Digits));
   if(DrawFVG && ObjectFind(0, objName) < 0) {
      if(ObjectCreate(0, objName, OBJ_RECTANGLE, 0, time1, price1, time2, price2)) {
         ObjectSetInteger(0, objName, OBJPROP_TIME, 0, time1);
         ObjectSetDouble(0, objName, OBJPROP_PRICE, 0, price1);
         ObjectSetInteger(0, objName, OBJPROP_TIME, 1, time2);
         ObjectSetDouble(0, objName, OBJPROP_PRICE, 1, price2);
         ObjectSetInteger(0, objName, OBJPROP_COLOR, clr);
         ObjectSetInteger(0, objName, OBJPROP_FILL, true);
         ObjectSetInteger(0, objName, OBJPROP_BACK, false);
         Print("CreateRec: Rectangle created successfully: ", objName);
      } else {
         Print("CreateRec: Failed to create rectangle: ", objName, ", Error=", GetLastError());
      }
   } else {
      Print("CreateRec: Skipped - DrawFVG=", DrawFVG, ", Object exists=", ObjectFind(0, objName) >= 0);
   }
}

void DetectFVGs() {
   Print("DetectFVGs started");
   int maxObjects = 100; // Limit total objects to prevent overload
   int currentObjects = ObjectsTotal(0, 0, OBJ_RECTANGLE);
   if(currentObjects >= maxObjects) {
      Print("DetectFVGs: Object limit reached (", currentObjects, "/", maxObjects, "), skipping FVG creation");
      return;
   }

   for(int i = 0; i < ArraySize(tfs); i++) {
      if(!NewBar(tfs[i].tf)) continue;
      double low0 = iLow(eaSymbol, tfs[i].tf, 0);
      double high2 = iHigh(eaSymbol, tfs[i].tf, 2);
      double gap_L0_H2 = NormalizeDouble((low0 - high2) / _Point, 0);

      double high0 = iHigh(eaSymbol, tfs[i].tf, 0);
      double low2 = iLow(eaSymbol, tfs[i].tf, 2);
      double gap_H0_L2 = NormalizeDouble((low2 - high0) / _Point, 0);

      if(gap_L0_H2 > minPts) {
         string fvgName = FVG_Prefix + EnumToString(tfs[i].tf) + "_" + TimeToString(iTime(eaSymbol, tfs[i].tf, 0), TIME_DATE|TIME_MINUTES);
         Print(StringFormat("%s Bullish FVG detected: Low=%s, High[2]=%s, Gap=%s points",
               EnumToString(tfs[i].tf), DoubleToString(low0, _Digits), DoubleToString(high2, _Digits), DoubleToString(gap_L0_H2, 0)));
         CreateRec(fvgName, iTime(eaSymbol, tfs[i].tf, 0), high2, iTime(eaSymbol, tfs[i].tf, 0) + PeriodSeconds(tfs[i].tf) * FVG_Rec_Ext_Bars, low0, CLR_UP);
      }
      if(gap_H0_L2 > minPts) {
         string fvgName = FVG_Prefix + EnumToString(tfs[i].tf) + "_" + TimeToString(iTime(eaSymbol, tfs[i].tf, 0), TIME_DATE|TIME_MINUTES);
         Print(StringFormat("%s Bearish FVG detected: High=%s, Low[2]=%s, Gap=%s points",
               EnumToString(tfs[i].tf), DoubleToString(high0, _Digits), DoubleToString(low2, _Digits), DoubleToString(gap_H0_L2, 0)));
         CreateRec(fvgName, iTime(eaSymbol, tfs[i].tf, 0), low2, iTime(eaSymbol, tfs[i].tf, 0) + PeriodSeconds(tfs[i].tf) * FVG_Rec_Ext_Bars, high0, CLR_DOWN);
      }
   }
   if(DrawFVG) ChartRedraw(0); // Single redraw per tick
   Print("DetectFVGs completed");
}

int OnInit() {
   if(AccountInfoDouble(ACCOUNT_BALANCE) < 10.0) {
      Print("Low balance: ", DoubleToString(AccountInfoDouble(ACCOUNT_BALANCE), 2));
      return(INIT_FAILED);
   }
   string sym = Symbol();
   bool selected;
   if(!SymbolExist(sym, selected)) {
      Print("Error: Symbol ", sym, " not found in Market Watch. Available: ", _Symbol);
      eaSymbol = _Symbol;
   } else {
      eaSymbol = sym;
      Print("Symbol validated: ", eaSymbol, ", Selected in Market Watch: ", selected);
   }
   if(!SymbolSelect(eaSymbol, true)) {
      Print("Error: Failed to select ", eaSymbol, " in Market Watch");
      return(INIT_FAILED);
   }

   Print("Please ensure ", NewsAPI_Url, " is added to allowed WebRequest URLs in MT5 settings");

   StartingBalance = AccountInfoDouble(ACCOUNT_BALANCE);
   LastEqHigh = AccountInfoDouble(ACCOUNT_EQUITY);
   DailyBalance = StartingBalance;
   LastDay = TimeCurrent() / 86400 * 86400;
   ProfitTargetReached = ResetProfitTarget ? false : ProfitTargetReached;
   DailyDDPaused = false;
   ArrayResize(newsCal, 100);
   ArrayResize(tradeHistory, 100);
   ArrayResize(tfs, 3);
   tfs[0].tf = PERIOD_M5;
   tfs[1].tf = PERIOD_M15;
   tfs[2].tf = PERIOD_H1;
   for(int i = 0; i < 3; i++) {
      tfs[i].h_atr = iATR(eaSymbol, tfs[i].tf, ATR_Prd);
      tfs[i].h_vol = iVolumes(eaSymbol, tfs[i].tf, VOLUME_TICK);
      tfs[i].h_vol_ma = iMA(eaSymbol, tfs[i].tf, Vol_Prd, 0, MODE_SMA, PRICE_CLOSE);
      tfs[i].lastSig = 0;
      tfs[i].lastBar = 0;
      if(tfs[i].h_atr == INVALID_HANDLE || tfs[i].h_vol == INVALID_HANDLE || tfs[i].h_vol_ma == INVALID_HANDLE) {
         Print("Indicator init failed for ", EnumToString(tfs[i].tf));
         return(INIT_FAILED);
      }
   }
   h_ema_d1 = iMA(eaSymbol, PERIOD_D1, EMA_Prd, 0, MODE_EMA, PRICE_CLOSE);
   h_ema_h4 = iMA(eaSymbol, PERIOD_H4, EMA_Prd, 0, MODE_EMA, PRICE_CLOSE);
   if(h_ema_d1 == INVALID_HANDLE || h_ema_h4 == INVALID_HANDLE) {
      Print("EMA init failed");
      return(INIT_FAILED);
   }
   if(NewsFilt) FetchNewsCalendar();
   Print("EA initialized. Timeframes: M5, M15, H1, News events: ", newsCnt, ", Bypass: ", Bypass, ", UseHTF: ", useHTF,
         ", Time时间: EAT (UTC+3), Server: ", TerminalInfoString(TERMINAL_NAME),
         ", Starting Balance: ", DoubleToString(StartingBalance, 2), ", Target Balance/Equity: ", DoubleToString(TargetBalanceOrEquity, 2));
   return(INIT_SUCCEEDED);
}

void OnDeinit(const int reason) {
   if(h_ema_d1 != INVALID_HANDLE) IndicatorRelease(h_ema_d1);
   if(h_ema_h4 != INVALID_HANDLE) IndicatorRelease(h_ema_h4);
   for(int i = 0; i < ArraySize(tfs); i++) {
      if(tfs[i].h_atr != INVALID_HANDLE) IndicatorRelease(tfs[i].h_atr);
      if(tfs[i].h_vol != INVALID_HANDLE) IndicatorRelease(tfs[i].h_vol);
      if(tfs[i].h_vol_ma != INVALID_HANDLE) IndicatorRelease(tfs[i].h_vol_ma);
   }
   if(DrawFVG) ObjectsDeleteAll(0, FVG_Prefix);
   Print("EA stopped: ", reason);
}

void CloseAllPositions() {
   for(int i = PositionsTotal() - 1; i >= 0; i--) {
      ulong ticket = PositionGetTicket(i);
      if(!PositionSelectByTicket(ticket) || PositionGetString(POSITION_SYMBOL) != eaSymbol) continue;
      long magic = PositionGetInteger(POSITION_MAGIC);
      if(magic == MagicNumber(PERIOD_M5) || magic == MagicNumber(PERIOD_M15) || magic == MagicNumber(PERIOD_H1)) {
         trade.PositionClose(ticket);
         Print("Closed position: Ticket=", ticket, ", Symbol=", eaSymbol, ", Magic=", magic);
      }
   }
}

void OnTick() {
   datetime currentDay = TimeCurrent() / 86400 * 86400;
   if(currentDay > LastDay) {
      DailyBalance = AccountInfoDouble(ACCOUNT_BALANCE);
      LastDay = currentDay;
      DailyDDPaused = false;
      Print("Daily balance reset: ", DoubleToString(DailyBalance, 2), " at ", TimeToString(currentDay, TIME_DATE));
   }

   double equity = AccountInfoDouble(ACCOUNT_EQUITY);
   double balance = AccountInfoDouble(ACCOUNT_BALANCE);
   if(balance >= TargetBalanceOrEquity || equity >= TargetBalanceOrEquity) {
      CloseAllPositions();
      ProfitTargetReached = true;
      Print("Trading paused: Target balance or equity reached. Balance=", DoubleToString(balance, 2), ", Equity=", DoubleToString(equity, 2),
            ", Target=", DoubleToString(TargetBalanceOrEquity, 2), ". All positions closed. Set ResetProfitTarget=true or restart EA to resume trading.");
      return;
   }

   double dailyDD = (DailyBalance - equity) / DailyBalance * 100;
   double overallDD = (StartingBalance - equity) / StartingBalance * 100;

   if(dailyDD >= DailyDDLimit) {
      CloseAllPositions();
      DailyDDPaused = true;
      Print("Trading paused until next trading day: Daily DD=", StringFormat("%.2f", dailyDD), "% reached (Limit: ", DoubleToString(DailyDDLimit, 2),
            "%), Equity=", DoubleToString(equity, 2), ", Daily Balance=", DoubleToString(DailyBalance, 2), ". All positions closed.");
      return;
   }

   if(overallDD >= OverallDDLimit) {
      CloseAllPositions();
      ProfitTargetReached = true;
      Print("Trading paused: Overall DD=", StringFormat("%.2f", overallDD), "% reached (Limit: ", DoubleToString(OverallDDLimit, 2),
            "%), Equity=", DoubleToString(equity, 2), ", Starting Balance=", DoubleToString(StartingBalance, 2), ". All positions closed. Set ResetProfitTarget=true or restart EA to resume trading.");
      return;
   }

   if(ProfitTargetReached) {
      Print("Trading paused: Target or overall drawdown previously reached. Balance=", DoubleToString(balance, 2), ", Equity=", DoubleToString(equity, 2), ", Target=", DoubleToString(TargetBalanceOrEquity, 2));
      return;
   }

   if(DailyDDPaused) {
      Print("Trading paused: Daily drawdown limit previously reached. Waiting for next trading day. Equity=", DoubleToString(equity, 2), ", Daily Balance=", DoubleToString(DailyBalance, 2));
      return;
   }

   static datetime lastNewsFetch = 0;
   if(NewsFilt && TimeCurrent() >= lastNewsFetch + 4 * 3600) {
      FetchNewsCalendar();
      lastNewsFetch = TimeCurrent();
   }

   for(int i = 0; i < ArraySize(tfs); i++) {
      if(!NewBar(tfs[i].tf)) continue;

      bool hasPosition = false;
      for(int j = PositionsTotal() - 1; j >= 0; j--) {
         ulong ticket = PositionGetTicket(j);
         if(PositionSelectByTicket(ticket) && PositionGetString(POSITION_SYMBOL) == eaSymbol && PositionGetInteger(POSITION_MAGIC) == MagicNumber(tfs[i].tf)) {
            hasPosition = true;
            break;
         }
      }
      if(hasPosition) {
         ManageTrades(tfs[i].tf);
         continue;
      }

      if(TimeCurrent() <= tfs[i].lastSig + PeriodSeconds(PERIOD_H1)) {
         Print(EnumToString(tfs[i].tf), " Trade skipped: Within 1-hour cooldown");
         continue;
      }

      if(NewsFilt && IsNews()) {
         Print(EnumToString(tfs[i].tf), " Trade skipped: News pause active");
         continue;
      }

      double eq = AccountInfoDouble(ACCOUNT_EQUITY);
      if(eq > LastEqHigh) LastEqHigh = eq;
      if(eq < LastEqHigh && lossStreak >= 2) CurRisk = MathMax(OrigRisk * 0.25, 0.1);
      else if(winStreak >= 3) CurRisk = MathMin(OrigRisk * 1.25, 5.0);
      else CurRisk = OrigRisk;
      if(eq >= RecTgt) {
         CurRisk = OrigRisk;
         winStreak = 0;
         lossStreak = 0;
      }

      bool bullHTF = !useHTF || (BullTrend(PERIOD_D1) || BullTrend(PERIOD_H4));
      bool bearHTF = !useHTF || (BearTrend(PERIOD_D1) || BearTrend(PERIOD_H4));
      bool buyBrk = BuyBrk(tfs[i].tf);
      bool sellBrk = SellBrk(tfs[i].tf);
      Print(EnumToString(tfs[i].tf), " Signal check: BullHTF=", bullHTF, ", BearHTF=", bearHTF, ", BuyBrk=", buyBrk, ", SellBrk=", sellBrk,
            ", Bid=", DoubleToString(SymbolInfoDouble(eaSymbol, SYMBOL_BID), _Digits), ", Ask=", DoubleToString(SymbolInfoDouble(eaSymbol, SYMBOL_ASK), _Digits));

      double atr[1], vol[2], vol_ma[1];
      if(CopyBuffer(tfs[i].h_atr, 0, 0, 1, atr) < 1 ||
         CopyBuffer(tfs[i].h_vol, 0, 0, 2, vol) < 2 ||
         CopyBuffer(tfs[i].h_vol_ma, 0, 1, 1, vol_ma) < 1) {
         Print(EnumToString(tfs[i].tf), " Trade skipped: Indicator copy failed");
         continue;
      }

      double slPips = atr[0] * 2 / _Point;
      double lots = CalcLots(eq, CurRisk, slPips);
      double margReq = SymbolInfoDouble(eaSymbol, SYMBOL_MARGIN_INITIAL) * lots;
      double freeMarg = AccountInfoDouble(ACCOUNT_MARGIN_FREE);
      Print(EnumToString(tfs[i].tf), " Lot size: ", DoubleToString(lots, 2), ", Margin required: ", DoubleToString(margReq, 2),
            ", Free margin: ", DoubleToString(freeMarg, 2), ", SL Pips: ", DoubleToString(slPips, 2),
            ", Contract size: ", DoubleToString(SymbolInfoDouble(eaSymbol, SYMBOL_TRADE_CONTRACT_SIZE), 0));

      if(freeMarg < margReq * 1.2) {
         Print(EnumToString(tfs[i].tf), " Trade skipped: Margin low (", DoubleToString(freeMarg, 2), " < ", DoubleToString(margReq * 1.2, 2), ")");
         continue;
      }

      double brkStr = MathAbs(buyBrk ? SymbolInfoDouble(eaSymbol, SYMBOL_ASK) - iHigh(eaSymbol, tfs[i].tf, iHighest(eaSymbol, tfs[i].tf, MODE_HIGH, Brk_Prd, 1)) :
                                     iLow(eaSymbol, tfs[i].tf, iLowest(eaSymbol, tfs[i].tf, MODE_LOW, Brk_Prd, 1)) - SymbolInfoDouble(eaSymbol, SYMBOL_BID)) / atr[0];
      if(!Bypass && brkStr < dynBrkStr) {
         Print(EnumToString(tfs[i].tf), " Trade skipped: Breakout strength too low (", DoubleToString(brkStr, 2), " < ", DoubleToString(dynBrkStr, 2), ")");
         continue;
      }

      if(bullHTF && buyBrk) {
         double price = SymbolInfoDouble(eaSymbol, SYMBOL_ASK);
         double sl = price - slPips * _Point;
         double tp = price + slPips * 2 * _Point;
         Print(EnumToString(tfs[i].tf), " Attempting Buy: Price=", DoubleToString(price, _Digits), ", SL=", DoubleToString(sl, _Digits),
               ", TP=", DoubleToString(tp, _Digits), ", Lots=", DoubleToString(lots, 2));
         trade.SetExpertMagicNumber(MagicNumber(tfs[i].tf));
         if(trade.Buy(lots, eaSymbol, price, sl, tp)) {
            tfs[i].lastSig = TimeCurrent();
            LogTrd(trade.ResultOrder(), eaSymbol, price, sl, tp, "Open", brkStr, vol[1], CurRisk, tfs[i].tf);
            Print(EnumToString(tfs[i].tf), " Buy opened: Ticket=", trade.ResultOrder());
         } else {
            Print(EnumToString(tfs[i].tf), " Buy failed: Retcode=", trade.ResultRetcode(), ", Error=", GetLastError(), ", Comment=", trade.ResultComment());
         }
      } else if(bearHTF && sellBrk) {
         double price = SymbolInfoDouble(eaSymbol, SYMBOL_BID);
         double sl = price + slPips * _Point;
         double tp = price - slPips * 2 * _Point;
         Print(EnumToString(tfs[i].tf), " Attempting Sell: Price=", DoubleToString(price, _Digits), ", SL=", DoubleToString(sl, _Digits),
               ", TP=", DoubleToString(tp, _Digits), ", Lots=", DoubleToString(lots, 2));
         trade.SetExpertMagicNumber(MagicNumber(tfs[i].tf));
         if(trade.Sell(lots, eaSymbol, price, sl, tp)) {
            tfs[i].lastSig = TimeCurrent();
            LogTrd(trade.ResultOrder(), eaSymbol, price, sl, tp, "Open", brkStr, vol[1], CurRisk, tfs[i].tf);
            Print(EnumToString(tfs[i].tf), " Sell opened: Ticket=", trade.ResultOrder());
         } else {
            Print(EnumToString(tfs[i].tf), " Sell failed: Retcode=", trade.ResultRetcode(), ", Error=", GetLastError(), ", Comment=", trade.ResultComment());
         }
      } else {
         Print(EnumToString(tfs[i].tf), " Trade skipped: No valid signal");
      }
   }

   // Run FVG detection after trade logic to ensure non-interference
   DetectFVGs();
}

void ManageTrades(ENUM_TIMEFRAMES tf) {
   for(int i = PositionsTotal() - 1; i >= 0; i--) {
      ulong ticket = PositionGetTicket(i);
      if(!PositionSelectByTicket(ticket) || PositionGetString(POSITION_SYMBOL) != eaSymbol || PositionGetInteger(POSITION_MAGIC) != MagicNumber(tf)) continue;
      double openPrice, sl, tp, currPrice, lots, profit;
      if(!PositionGetDouble(POSITION_PRICE_OPEN, openPrice) ||
         !PositionGetDouble(POSITION_SL, sl) ||
         !PositionGetDouble(POSITION_TP, tp) ||
         !PositionGetDouble(POSITION_VOLUME, lots) ||
         !PositionGetDouble(POSITION_PROFIT, profit)) continue;
      currPrice = PositionGetInteger(POSITION_TYPE) == POSITION_TYPE_BUY ? SymbolInfoDouble(eaSymbol, SYMBOL_BID) : SymbolInfoDouble(eaSymbol, SYMBOL_ASK);
      int idx = TimeframeIndex(tf);
      if(idx < 0) continue;
      double atr[1];
      if(CopyBuffer(tfs[idx].h_atr, 0, 0, 1, atr) < 1) continue;

      if((PositionGetInteger(POSITION_TYPE) == POSITION_TYPE_BUY && currPrice >= openPrice + (openPrice - sl) * 3) ||
         (PositionGetInteger(POSITION_TYPE) == POSITION_TYPE_SELL && currPrice <= openPrice - (sl - openPrice) * 3)) {
         if(lots > SymbolInfoDouble(eaSymbol, SYMBOL_VOLUME_MIN) * 2) {
            trade.PositionClosePartial(ticket, lots / 2);
            trade.PositionModify(ticket, openPrice, tp);
            Print(EnumToString(tf), " Partial close at 1:3 RR: Ticket=", ticket, ", Lots=", DoubleToString(lots / 2, 2));
         }
      }

      double trail = atr[0] * 1.5 / _Point;
      if(PositionGetInteger(POSITION_TYPE) == POSITION_TYPE_BUY && currPrice > openPrice + trail * _Point && sl < currPrice - trail * _Point) {
         trade.PositionModify(ticket, currPrice - trail * _Point, tp);
         Print(EnumToString(tf), " Trailing stop updated: Ticket=", ticket, ", New SL=", DoubleToString(currPrice - trail * _Point, _Digits));
      } else if(PositionGetInteger(POSITION_TYPE) == POSITION_TYPE_SELL && currPrice < openPrice - trail * _Point && sl > currPrice + trail * _Point) {
         trade.PositionModify(ticket, currPrice + trail * _Point, tp);
         Print(EnumToString(tf), " Trailing stop updated: Ticket=", ticket, ", New SL=", DoubleToString(currPrice + trail * _Point, _Digits));
      }

      if(profit != 0 && !PositionSelectByTicket(ticket)) {
         LogTrd(ticket, eaSymbol, openPrice, sl, tp, "Close", 0, 0, CurRisk, tf);
         Print(EnumToString(tf), " Position closed: Ticket=", ticket, ", Profit=", DoubleToString(profit, 2));
      }
   }
}

void FetchNewsCalendar() {
   string url = NewsAPI_Url + NewsAPI_Key;
   string headers = "";
   char post[], result[];
   string result_headers;
   int timeout = 5000;
   int res = WebRequest("GET", url, headers, timeout, post, result, result_headers);
   if(res != 200) {
      Print("News API request failed: HTTP ", res, ", Error=", GetLastError());
      newsCal[0].time = StringToTime("2025.07.15 14:30");
      newsCal[0].evt = "CPI";
      newsCal[0].impact = 90;
      newsCal[1].time = StringToTime("2025.07.23 20:00");
      newsCal[1].evt = "FOMC";
      newsCal[1].impact = 90;
      newsCnt = 2;
      Print("Using fallback news calendar with ", newsCnt, " events");
      return;
   }

   string response = CharArrayToString(result);
   newsCnt = 0;
   ArrayResize(newsCal, 100);

   int pos = 0;
   while(pos >= 0 && newsCnt < 100) {
      pos = StringFind(response, "\"items\":", pos);
      if(pos < 0) break;
      pos = StringFind(response, "{", pos);
      if(pos < 0) break;

      int end = StringFind(response, "}", pos);
      if(end < 0) break;
      string item = StringSubstr(response, pos, end - pos + 1);

      string evtName = ExtractJsonField(item, "\"title\":");
      string evtTime = ExtractJsonField(item, "\"time_published\":");
      string relevance = ExtractJsonField(item, "\"relevance_score\":");

      if(evtName != "" && evtTime != "") {
         string dt = StringSubstr(evtTime, 0, 4) + "." + StringSubstr(evtTime, 4, 2) + "." + StringSubstr(evtTime, 6, 2) + " " +
                     StringSubstr(evtTime, 9, 2) + ":" + StringSubstr(evtTime, 11, 2);
         newsCal[newsCnt].time = StringToTime(dt);
         newsCal[newsCnt].evt = evtName;
         newsCal[newsCnt].impact = (relevance != "") ? (int)(StringToDouble(relevance) * 100) : 80;
         if(newsCal[newsCnt].impact > 80 && newsCal[newsCnt].time > TimeCurrent() - 7 * 86400) {
            newsCnt++;
            Print("News event loaded: ", evtName, " at ", TimeToString(newsCal[newsCnt-1].time), ", Impact=", newsCal[newsCnt-1].impact);
         }
      }
      pos = end + 1;
   }
   Print("Loaded ", newsCnt, " high-impact news events from API");
}

string ExtractJsonField(string json, string field) {
   int pos = StringFind(json, field);
   if(pos < 0) return "";
   pos += StringLen(field);
   if(StringFind(json, "\"", pos) == pos) pos++;
   int end = StringFind(json, "\"", pos);
   if(end < 0) return "";
   return StringSubstr(json, pos, end - pos);
}

bool NewBar(ENUM_TIMEFRAMES tf) {
   int idx = TimeframeIndex(tf);
   if(idx < 0) return false;
   datetime cur = iTime(eaSymbol, tf, 0);
   if(cur != tfs[idx].lastBar) {
      tfs[idx].lastBar = cur;
      return true;
   }
   return false;
}

bool BullTrend(ENUM_TIMEFRAMES tf) {
   int handle = (tf == PERIOD_D1) ? h_ema_d1 : h_ema_h4;
   double ema[2];
   if(CopyBuffer(handle, 0, 1, 2, ema) < 2) {
      Print("EMA copy failed for ", EnumToString(tf));
      return false;
   }
   Print("EMA ", EnumToString(tf), ": ", DoubleToString(ema[1], _Digits), " vs ", DoubleToString(ema[0], _Digits));
   return ema[1] > ema[0];
}

bool BearTrend(ENUM_TIMEFRAMES tf) {
   int handle = (tf == PERIOD_D1) ? h_ema_d1 : h_ema_h4;
   double ema[2];
   if(CopyBuffer(handle, 0, 1, 2, ema) < 2) {
      Print("EMA copy failed for ", EnumToString(tf));
      return false;
   }
   Print("EMA ", EnumToString(tf), ": ", DoubleToString(ema[1], _Digits), " vs ", DoubleToString(ema[0], _Digits));
   return ema[1] < ema[0];
}

bool BuyBrk(ENUM_TIMEFRAMES tf) {
   double high = iHigh(eaSymbol, tf, iHighest(eaSymbol, tf, MODE_HIGH, Brk_Prd, 1));
   double price = SymbolInfoDouble(eaSymbol, SYMBOL_ASK);
   Print(EnumToString(tf), " BuyBrk check: Price=", DoubleToString(price, _Digits), ", High=", DoubleToString(high, _Digits));
   return price > high;
}

bool SellBrk(ENUM_TIMEFRAMES tf) {
   double low = iLow(eaSymbol, tf, iLowest(eaSymbol, tf, MODE_LOW, Brk_Prd, 1));
   double price = SymbolInfoDouble(eaSymbol, SYMBOL_BID);
   Print(EnumToString(tf), " SellBrk check: Price=", DoubleToString(price, _Digits), ", Low=", DoubleToString(low, _Digits));
   return price < low;
}

double CalcLots(double eq, double riskPct, double slPips) {
   double pipVal = SymbolInfoDouble(eaSymbol, SYMBOL_TRADE_TICK_VALUE);
   double riskAmt = MathMin(eq * (riskPct / 100), MaxLossUSD);
   double lots = riskAmt / (slPips * pipVal);
   double minLot = SymbolInfoDouble(eaSymbol, SYMBOL_VOLUME_MIN);
   double maxLot = SymbolInfoDouble(eaSymbol, SYMBOL_VOLUME_MAX);
   lots = NormalizeDouble(MathMax(minLot, MathMin(maxLot, lots)), 2);
   Print("CalcLots: Equity=", DoubleToString(eq, 2), ", Risk%=", DoubleToString(riskPct, 2), ", SL Pips=", DoubleToString(slPips, 2),
         ", PipVal=", DoubleToString(pipVal, 2), ", Lots=", DoubleToString(lots, 2), ", MinLot=", DoubleToString(minLot, 2), ", MaxLot=", DoubleToString(maxLot, 2));
   return lots;
}

bool IsNews() {
   if(newsCnt == 0 && NewsFilt) {
      Print("No news events loaded, bypassing news filter");
      return false;
   }
   datetime now = TimeCurrent();
   Print("News check: Current time=", TimeToString(now, TIME_DATE|TIME_MINUTES));
   for(int i = 0; i < newsCnt; i++) {
      if(now >= newsCal[i].time - NewsPause * 60 && now <= newsCal[i].time + NewsPause * 60 && newsCal[i].impact > 80) {
         Print("News event active: ", newsCal[i].evt, " at ", TimeToString(newsCal[i].time, TIME_DATE|TIME_MINUTES));
         return true;
      }
   }
   Print("No active news events");
   return false;
}

void LogTrd(ulong ticket, string sym, double price, double sl, double tp, string stat, double brkStr, double vol, double risk, ENUM_TIMEFRAMES tf) {
   string data = StringFormat("T=%I64u,S=%s,Tm=%s,P=%f,SL=%f,TP=%f,St=%s,BrkStr=%f,Vol=%f,Risk=%f,TF=%s",
      ticket, sym, TimeToString(TimeCurrent(), TIME_DATE|TIME_MINUTES), price, sl, tp, stat, brkStr, vol, risk, EnumToString(tf));
   if(StringLen(GS_Url) > 0) Print("Webhook pending: ", data);
   Print("Trd: ", data);

   if(stat == "Close" && tradeCnt < ArraySize(tradeHistory)) {
      double profit;
      if(PositionSelectByTicket(ticket)) {
         PositionGetDouble(POSITION_PROFIT, profit);
         tradeHistory[tradeCnt].ticket = ticket;
         tradeHistory[tradeCnt].isWin = profit > 0;
         tradeHistory[tradeCnt].profit = profit;
         tradeHistory[tradeCnt].brkStr = brkStr;
         tradeHistory[tradeCnt].vol = vol;
         tradeHistory[tradeCnt].risk = risk;
         tradeHistory[tradeCnt].tf = tf;
         tradeCnt++;
         UpdateWinLossStreak();
         AdjustBreakoutStrength();
      }
   }
}

void UpdateWinLossStreak() {
   if(tradeCnt > 0) {
      if(tradeHistory[tradeCnt-1].isWin) {
         winStreak++;
         lossStreak = 0;
      } else {
         lossStreak++;
         winStreak = 0;
      }
   }
}

void AdjustBreakoutStrength() {
   if(tradeCnt < 10) return;
   int lossCnt = 0;
   double avgBrkStr = 0;
   for(int i = tradeCnt - 10; i < tradeCnt; i++) {
      if(!tradeHistory[i].isWin) lossCnt++;
      avgBrkStr += tradeHistory[i].brkStr;
   }
   avgBrkStr /= 10;
   if(lossCnt >= 5 && avgBrkStr < MinBrkStr * 1.5) dynBrkStr = MinBrkStr * 1.5;
   else if(lossCnt <= 2) dynBrkStr = MinBrkStr;
   Print("Breakout strength adjusted: dynBrkStr=", DoubleToString(dynBrkStr, 2));
}

long MagicNumber(ENUM_TIMEFRAMES tf) {
   if(tf == PERIOD_M5) return 1005;
   if(tf == PERIOD_M15) return 1015;
   if(tf == PERIOD_H1) return 1060;
   return 0;
}

int TimeframeIndex(ENUM_TIMEFRAMES tf) {
   for(int i = 0; i < ArraySize(tfs); i++) {
      if(tfs[i].tf == tf) return i;
   }
   return -1;
}
Instalação e backtesting: compile o EA e adicione-o ao gráfico. Execute um backtesting com dados históricos do GOLD M15 referentes a 2025, utilizando um risco de 2% por operação.
Testes das estratégias
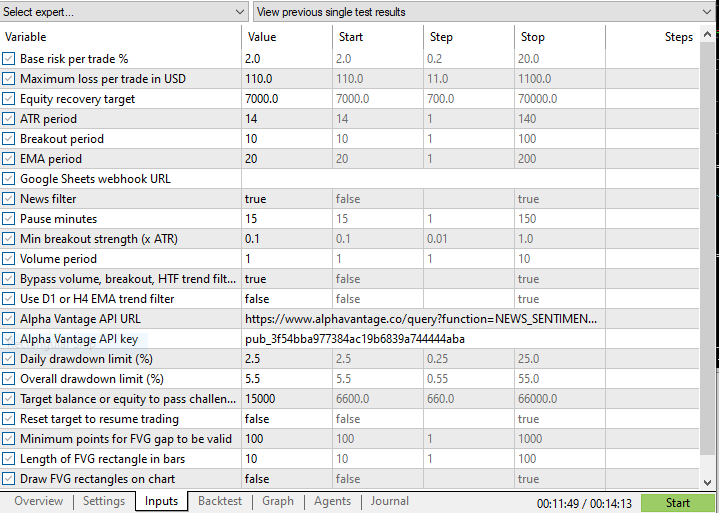
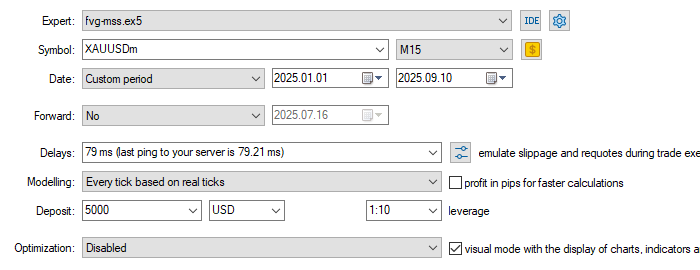
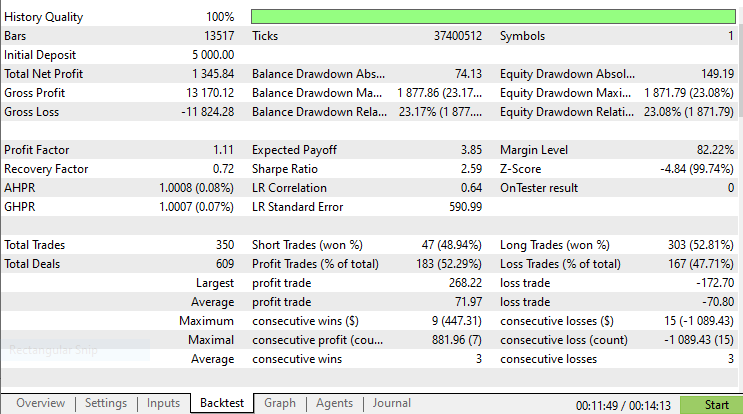
Essa estratégia é especialmente eficaz no mercado de ouro devido às oscilações relativamente rápidas do preço e à elevada volatilidade, características favoráveis às operações intradiárias realizadas por traders de varejo. Vamos testar a estratégia negociando ouro entre 1º de janeiro de 2025 e 29 de julho de 2025, utilizando o período gráfico de 15 minutos (M15). A seguir, apresento os parâmetros que selecionei para essa estratégia.
Resultados do testador de estratégias
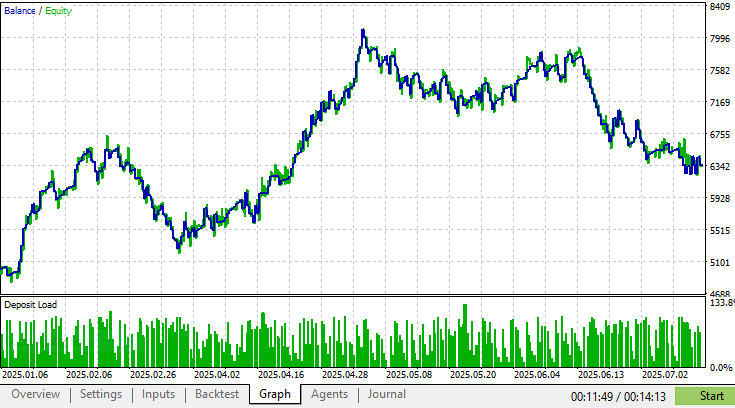
A seguir, apresento os resultados obtidos no testador de estratégias.
- Gráfico de saldo/patrimônio líquido:
- Resultados do backtesting:
Considerações finais
Escrevi este artigo para explicar o funcionamento de um EA para MetaTrader 5 que combina a identificação de lacunas de valor justo (Fair Value Gaps, FVG) com mudanças de estrutura de mercado (Market Structure Shift, MSS), buscando identificar setups operacionais de alta probabilidade no mercado de ouro. A negociação com base em lacunas de valor justo é uma das estratégias mais valorizadas e consolidadas na abordagem Smart Money Concepts (SMC), utilizada para identificar ineficiências de preço e mudanças de tendência.
Testei o EA no mercado de ouro, e os resultados demonstraram sua capacidade de identificar FVGs com eficiência e precisão nos períodos gráficos M15 e H1. No entanto, a identificação dessas lacunas representa apenas uma parte da estratégia. Se não ocorrer uma mudança de estrutura de mercado, não se espera que o EA execute operações, mesmo que os FVGs identificados sejam válidos. Essas mudanças funcionam como sinais de confirmação, contribuindo para aumentar a precisão e a qualidade das operações durante sessões de negociação de elevada volatilidade.
Para implementar essa estratégia, configure os parâmetros de entrada do EA conforme indicado abaixo, ajustando-os aos resultados desejados. O EA foi desenvolvido para analisar os gráficos M15 ou H1 em busca de FVGs, verificando se as mudanças de estrutura de mercado estão alinhadas às tendências dos períodos gráficos superiores, como H4 ou D1. Recomendo que os usuários interessados realizem testes históricos do EA para o ouro em suas contas de demonstração. Meu principal objetivo ao desenvolver o EA foi otimizá-lo para setups operacionais selecionados e de alta probabilidade, incorporando mecanismos de gerenciamento de risco, com percentuais entre 0,5% e 2% por operação, além de trailing stops.
Também recomendo que os usuários analisem regularmente os registros de desempenho para ajustar as configurações e os parâmetros de entrada de acordo com seus objetivos e sua tolerância ao risco. Atenção: antes de utilizar esse EA com capital real, é fundamental testá-lo e começar a operar em uma conta de demonstração. Isso permitirá que os usuários se familiarizem com essa abordagem de negociação institucional e busquem obter lucros consistentes antes de arriscar seu próprio capital.
Conclusão
O principal objetivo deste artigo foi explicar de maneira clara o que são as lacunas de valor justo, onde, como e por que se formam e, principalmente, como podem ser utilizadas de maneira eficaz para analisar e compreender os movimentos do mercado, além de identificar oportunidades e executar operações com base nesses padrões.
A maioria dos traders iniciantes, e até mesmo alguns com experiência intermediária, não sabe como lidar com a complexidade das lacunas de valor justo. Muitos acabam frustrados por não compreenderem plenamente o comportamento do preço, especialmente como ele sempre retorna a essas regiões e como essas lacunas podem ser aproveitadas para realizar operações clássicas e executar ordens potencialmente lucrativas. Mesmo que não utilizem diretamente os FVGs para abrir posições, os traders podem aplicar os conhecimentos apresentados neste artigo para validar suas próprias operações, estratégias de negociação e análises de tendência e direção do mercado. Dessa forma, poderão compreender melhor a importância e o papel fundamental que as lacunas de valor justo desempenham na dinâmica dos preços.
A automatização em MQL5 permite que os traders reduzam a influência das emoções sobre suas decisões, garantindo uma execução consistente das estratégias baseadas na combinação de FVG + Breaker/MSS.
Todo o código mencionado neste artigo está disponível nos arquivos anexos. A tabela a seguir apresenta os arquivos de código-fonte incluídos e suas respectivas descrições.| Nome do arquivo | Descrição |
|---|---|
| Fvg_detector.mq5 | Arquivo que contém o código para detectar lacunas de valor justo. |
| fvg-mss.mq5 | Arquivo que contém o código completo do EA que combina a identificação de lacunas de valor justo com a detecção de mudanças de estrutura de mercado. |
Traduzido do Inglês pela MetaQuotes Ltd.
Artigo original: https://www.mql5.com/en/articles/18669
Aviso: Todos os direitos sobre esses materiais pertencem à MetaQuotes Ltd. É proibida a reimpressão total ou parcial.
Esse artigo foi escrito por um usuário do site e reflete seu ponto de vista pessoal. A MetaQuotes Ltd. não se responsabiliza pela precisão das informações apresentadas nem pelas possíveis consequências decorrentes do uso das soluções, estratégias ou recomendações descritas.


Legal 👍.