 MetaTrader 5
 エキスパート
 インディケータ
 スクリプト
 ライブラリ
 ストレージ
無料でロボットをダウンロードする方法を見る
Telegram上で私たちを見つけてください。
私たちのファンページに参加してください
私たちのファンページに参加してください
スクリプトを気に入りましたか?MetaTrader 5ターミナルの中でそれを試してみてください。

Step VHF adaptive VMA - MetaTrader 5のためのインディケータ

- ビュー:
- 2302
- 評価:
- パブリッシュ済み:
- アップデート済み:
-
 取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索
-
 このコードに基づいたロボットまたはインジケーターが必要なら、フリーランスでご注文ください
フリーランスに移動
理論
Tushar Chandeが両方の開発に参加したため、VMA(可変移動平均)はVIDYA(ボラティリティ指数動的平均)と誤って混同されることがよくあります。しかしVMAはVIDYAに先行していたので、それを間違えてはいけません。元のVMA計算の式は次のとおりです。
VMA = (α * VI * Price) + ((1 – ( α * VI )) * VMA[1])
ここで
α = 2 / (N + 1)
VI = ユーザーが選択したボラティリティまたはトレンドの強さの尺度
N = ユーザーが選択した一定の平滑化期間
このバージョンの特徴
その名前から明らかなように、このバージョンには、2つのオプションといくつかの変更が追加されています。
- Tushar Chandeが標準偏差比(SDR)を使用していたVI(ボラティリティの尺度)に固定ユーザー入力の代わりにAdam Whites Vertical Horizontal Filter(VHF)を使用することによって、現在の市場のボラティリティに自動調整
- ステップ計算を使用して重要性の低い勾配方向の変化を除外するためのオプションを追加(ステップサイズを0に設定すると、ステップフィルタリングなしの元のVHF adaptive VMAが生成されます)。
市場のボラティリティが低いときにはほぼ水平方向の値の期間が長くなる傾向があるため、VMAはこのタイプのフィルタリングの「良い候補」です。 半EMA計算の結果として発生している変更は除外され、シグナルはより使いやすくなります。
使用法
変色をシグナルとして使用できます。ステップサイズを実験します(このバージョンでは、ユーザー入力として入力されたピップに基づいてステップサイズを使用しているため)。
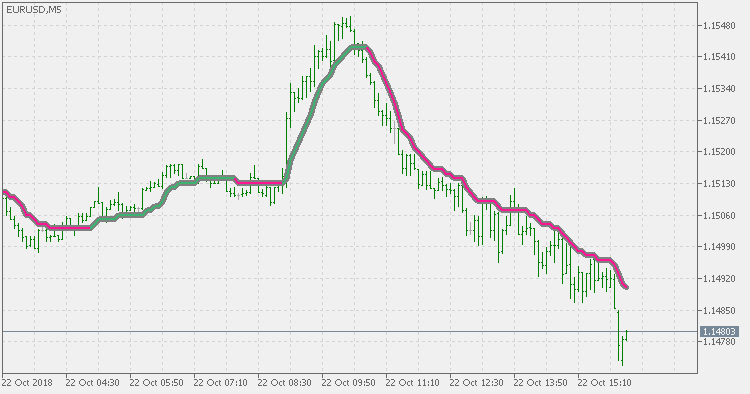
MetaQuotes Ltdによって英語から翻訳されました。
元のコード: https://www.mql5.com/en/code/22874
Averages composite trend
一連の平均で構成されるトレンド
Blau Ergodic TSI
ウィリアム・ブラウによって説明されたErgodic TSI (True Strength Index)です。