 MetaTrader 5
 Expert Advisors
 Indikatoren
 Skripte
 Bibliotheken
 Speicher
Schau, wie man Roboter kostenlos herunterladen kann
Finden Sie uns auf Telegram!
und werden Sie Mitglied unserer Fangruppe
und werden Sie Mitglied unserer Fangruppe
Interessantes Skript?
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Hat Ihnen das Skript gefallen?
Bewerten Sie es im Terminal MetaTrader 5
Bewerten Sie es im Terminal MetaTrader 5

Step VHF adaptive VMA - Indikator für den MetaTrader 5

- Ansichten:
- 1225
- Rating:
- Veröffentlicht:
- Aktualisiert:
-
 Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung EinloggenSie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich -
 Benötigen Sie einen Roboter oder Indikator, der auf diesem Code basiert? Bestellen Sie ihn im Freelance-Bereich
Zum Freelance
Theorie:
VMA (Variable Moving Average) wird oft fälschlicherweise mit dem VIDYA (Volatility Index Dynamic Average) verwechselt, was nicht verwunderlich ist, da Tushar Chande an der Entwicklung beider beteiligt war. Aber der VMA war dem VIDYA voraus und sollte nicht mit ihm verwechselt werden. Die Formel für die ursprüngliche VMA-Berechnung lautet wie folgt:
VMA = (α * VI * Price) + ((1 – ( α * VI )) * VMA[1])
Wobei:
α = 2 / (N + 1)
VI = Der Nutzer wählt ein Maß für die Volatilität oder Trendstärke.
N = Vom Nutzer gewählte konstante Glättungslänge.
Über diese Version:
Diese Version ist, wie aus dem Namen ersichtlich ist, mit zwei Optionen und einigen Änderungen ausgestattet.
- Anstatt feste Benutzereingaben für VI (das Maß für die Volatilität) zu verwenden, für das Tushar Chande das Standardabweichungsverhältnis (SDR) verwendet hat, wird hier Adam Whites Vertical Horizontal Filter (VHF) verwendet, wodurch sich automatisch eine Anpassung an die aktuelle Marktvolatilität ergibt.
- Es wird eine Option hinzugefügt, um einige geringfügige Änderungen in der Steigungsrichtung durch die Verwendung der Schrittberechnung herauszufiltern (wenn man die Schrittweite auf 0 setzt, erhält man eine ursprüngliche adaptive VHF-VMA - ohne Stufenfilterung).
VMA ist in der vorliegenden Form ein "guter Kandidat" für diese Art der Filterung, da es dazu neigt, bei geringer Volatilität des Marktes längere Zeiträume mit nahezu horizontalen Werten zu erzeugen, so dass bei Anwendung der Stufenfilterung die kleinen Steigungsänderungen, die durch die Semi-EMA-Berechnung entstehen, herausgefiltert werden und die Signale besser nutzbar werden.
Verwendung:
Sie können den Farbwechsel als Signal verwenden. Einige Experimente mit der Schrittweite (da diese Version die Schrittweite basierend auf Pips verwendet, die als Benutzereingabe eingegeben wird).
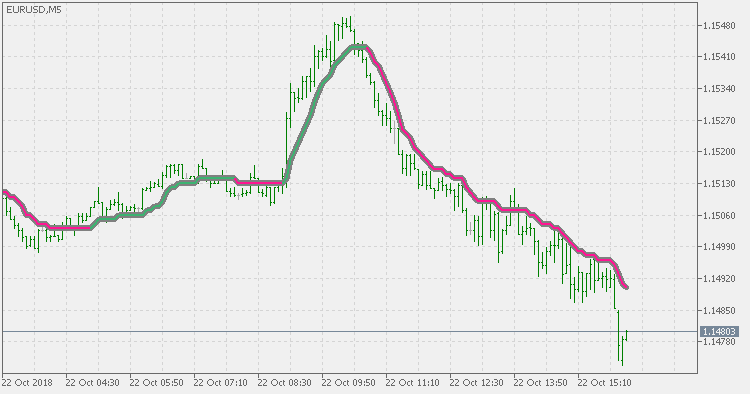
Übersetzt aus dem Englischen von MetaQuotes Ltd.
Originalpublikation: https://www.mql5.com/en/code/22874
Averages Composite Trend
Trend ermittelt durch eine Reihe von Durchschnitten
Blau Ergodic TSI
Ergodic TSI (True Strength Index) wie von William Blau beschrieben
Standard Deviation Ratio
Standard Deviation Ratio (SDR)
Standard Deviation Ratio Adaptive EMA
Standard Deviation Ratio Adaptive EMA