Execution Caliper とは
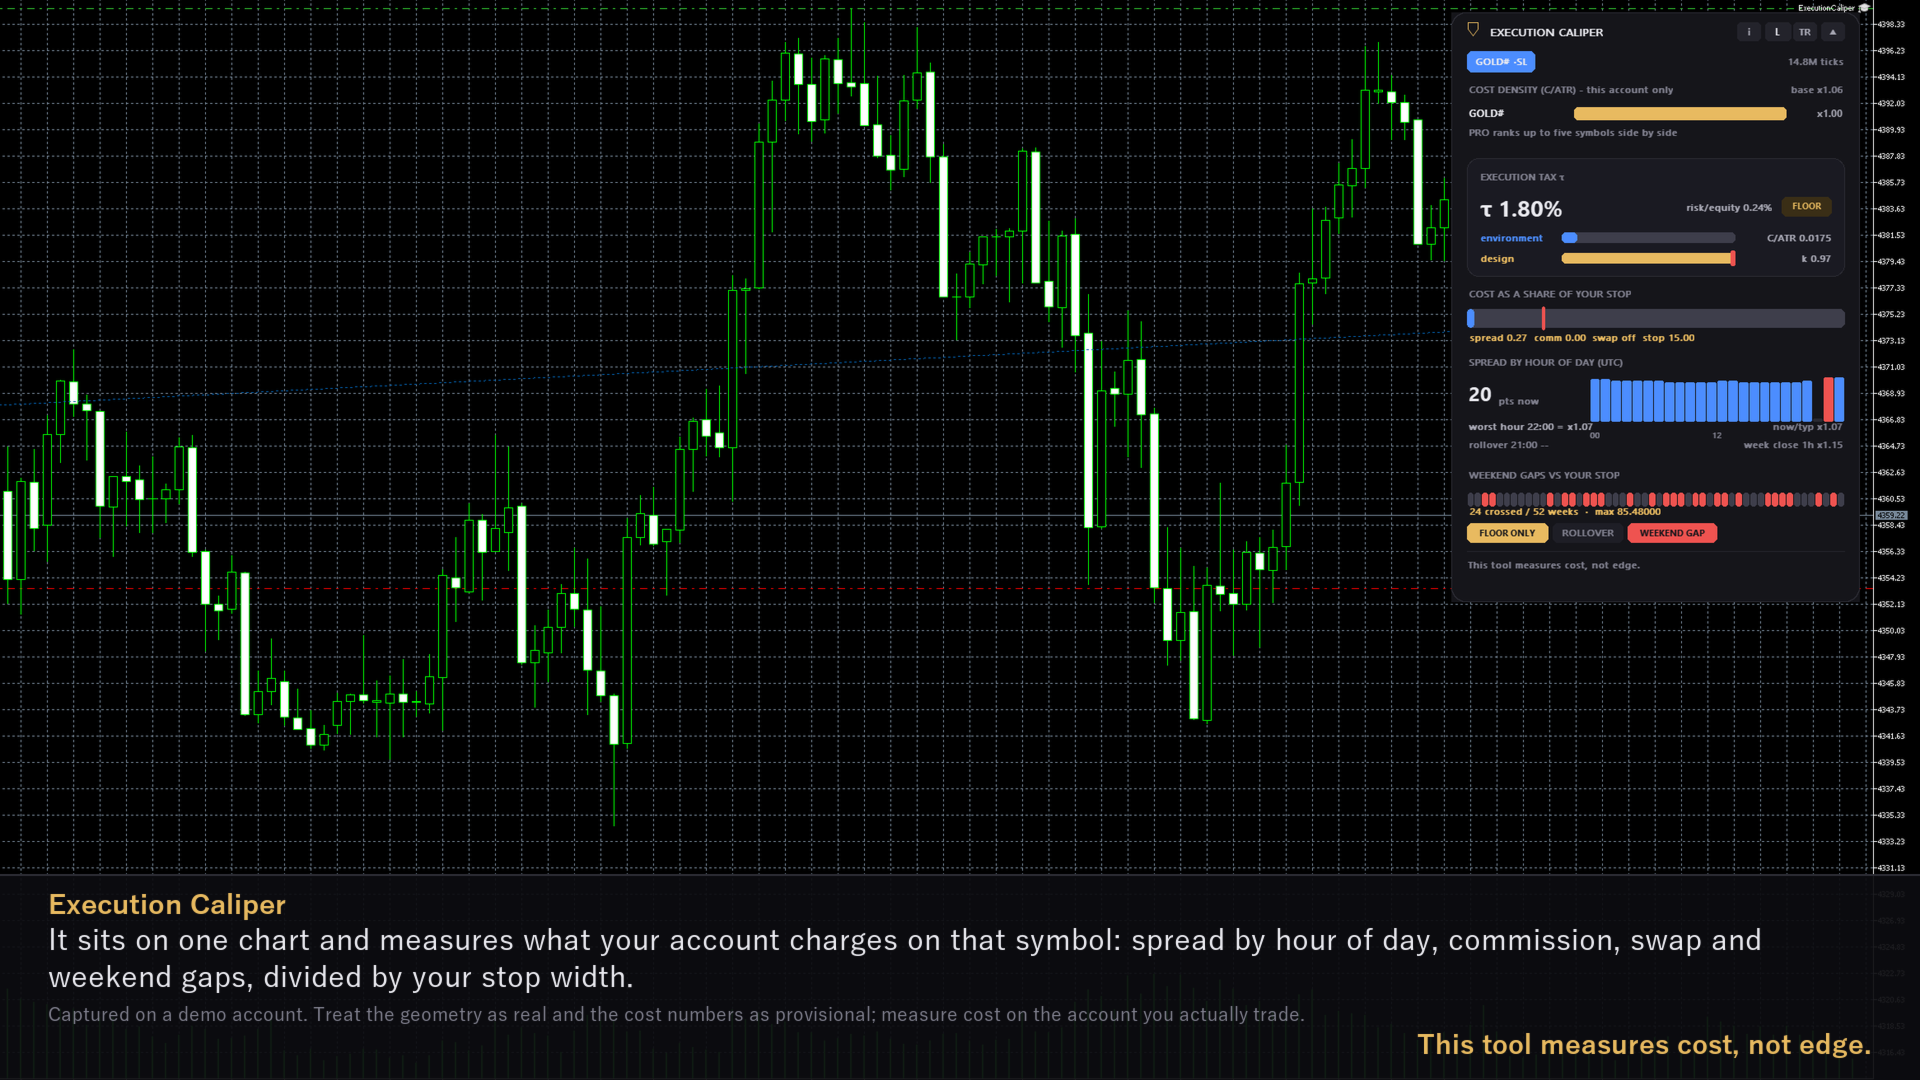
Execution Caliper は自動売買ロボットではなく計器です。チャート1枚の上に置いて、あなたの口座がその銘柄でいくら執行コストを課すかを測り、そのコストを、これから走らせようとしている EA のストップ幅で割ります。出てくるのは1つの比率、つまりストップに対するコストの割合です。発注はせず、ポジションも持たず、同じ端末の他の EA には一切触れません。そして勝てるとも言いません。パネルのフッターには常にこう書いてあります。この計器はコストを測る。優位性は測れない。
無料版の Execution Caliper は、置いたチャートの銘柄を測ります。Execution Caliper Pro は最大5銘柄を1枚のパネルで測り(銘柄ごとに別の SL幅を持てます)、さらに自分の決済履歴を読む履歴フォレンジクス、含み損の再構成、凍結ベースラインに対するレジーム警報、CSV 出力が加わります。本ガイドの記述は「Pro のみ」と書いた箇所を除き両方の版に共通です。掲載した画面はすべてデモ口座で撮影したもので、数値は例にすぎません。
クイックスタート
- 測りたい銘柄のチャートを開き、ナビゲータから Execution Caliper を他の EA と同じようにドラッグして載せます。DLL もインターネットアクセスも要りません。
- 入力画面で Language / 言語 を選びます。次にグループ Your EA profile (EA x SYMBOL) の Stop distance(Pro は Symbol 1 stop distance)に、検証したい EA の SL幅を入れ、Stop unit で Points(ポイント)か Price distance(価格差)かを選びます。まだ分からなければ 0 のままで構いません。収集は進み、比率だけが出ない状態になります。
- Tick-history backfill (days; 25+ for tau and baseline) は既定の 60 のままにします。25 日未満ではベースラインが凍結せず、20 日未満では比率(τ)とコスト密度も出せません。
- OK を押すとチャート右上にパネルが現れ、銘柄タブの右端に 収集中 とパーセントが出て、tick 履歴を読み始めます。
- タブの表示が標本数(M ticks)に変わり、τ のカードに数字が出たら、どの行でもマウスを載せてみてください。フッターに、その行が何から測られたかが出ます。
最初の1時間に起きること
遡り(バックフィル)。 起動直後から、その銘柄の tick 履歴をいまから過去へ、1秒に24時間ぶんずつ、遡り日数(既定 60 日)に達するまで読みます。タブには 収集中 と進んだ日数の割合が出て(100% にはなりません)、終わると標本の総数が M ticks で出ます。端末が tick をすぐ返す環境なら既定の 60 日は1分ほどです。端末が tick 履歴を返せない場合は、21 回続けて失敗した時点でその銘柄は ライブ収集のみ に切り替わり、以後は流れてくる気配だけから何日もかけて分布ができていきます。
何がいつ出るか。 現在スプレッド(pt 現在)はすぐに出ます。時間帯別の棒は標本が入るにつれて伸びます。コスト密度と τ には典型時間レンジが要ります。これは遡り窓の中の確定済み H1 足の真のレンジの中央値で、窓の中に 200 本以上、実スパン 20 日以上の足が必要です。週末や祝日の分を見込むと、窓は 25 日以上にしておく必要があります。起動時に H1 履歴がまだ揃っていなければ 5 分ごとに測り直すので、τ が出るまで 5 分ほどかかることがあります。τ にはさらに SL幅が要り、週末ギャップの行には SL幅と日足 30 本が要ります。遡りが 100% になるのを待つ数字はありません。材料が揃った数字から順に出て、計算は 2 秒ごとに更新されます。
ベースライン。 銘柄ごとに一度だけ凍結し、遡り日数を変えない限り書き換えません(遡り日数を変えたときだけ凍結し直します。全設定項目の表を参照)。既定の窓では、標本の期間が 30 日ぶんに達し、かつコスト密度が出ていれば凍結します。tick 履歴を持つブローカーでは初回の遡りの途中でこの条件が揃うため、凍るのはたいてい「装着した日の直前 30 日」であって、使い始めてからの1か月ではありません。凍るまでは About カードの BASELINE 節に 未設定 と揃った日数が、凍った後は 凍結日時 が出て、コスト密度の見出し右端の 基準比 に「いまのコスト密度 ÷ 凍結時のコスト密度」が出ます。
再起動。 収集状態は、EA をチャートから外したとき、入力を変えたとき、端末を普通に閉じたときに保存されます(端末を強制終了した場合は保存されません)。次に起動すると、止めていた間の分だけを加え、同じ tick を二度数えることはありません。収集中 が出るのも数秒だけです。Pro はレジーム警報の直近窓を作り直すために直近 31 日を読み直すので 30 秒ほどかかりますが、読み直した tick を分布に二重に足すことはありません。スプレッドの分布は初回からの累積で、分母の典型時間レンジだけは常に直近 N 日の H1 足から取ります。
パネルの読み方
本面の上から順に説明します。どの行もマウスを載せるとフッターに最大 2 行で、何から測ったかが出ます。見出し・チップ・理由文は日本語表示でも英語のままです。
見出し行
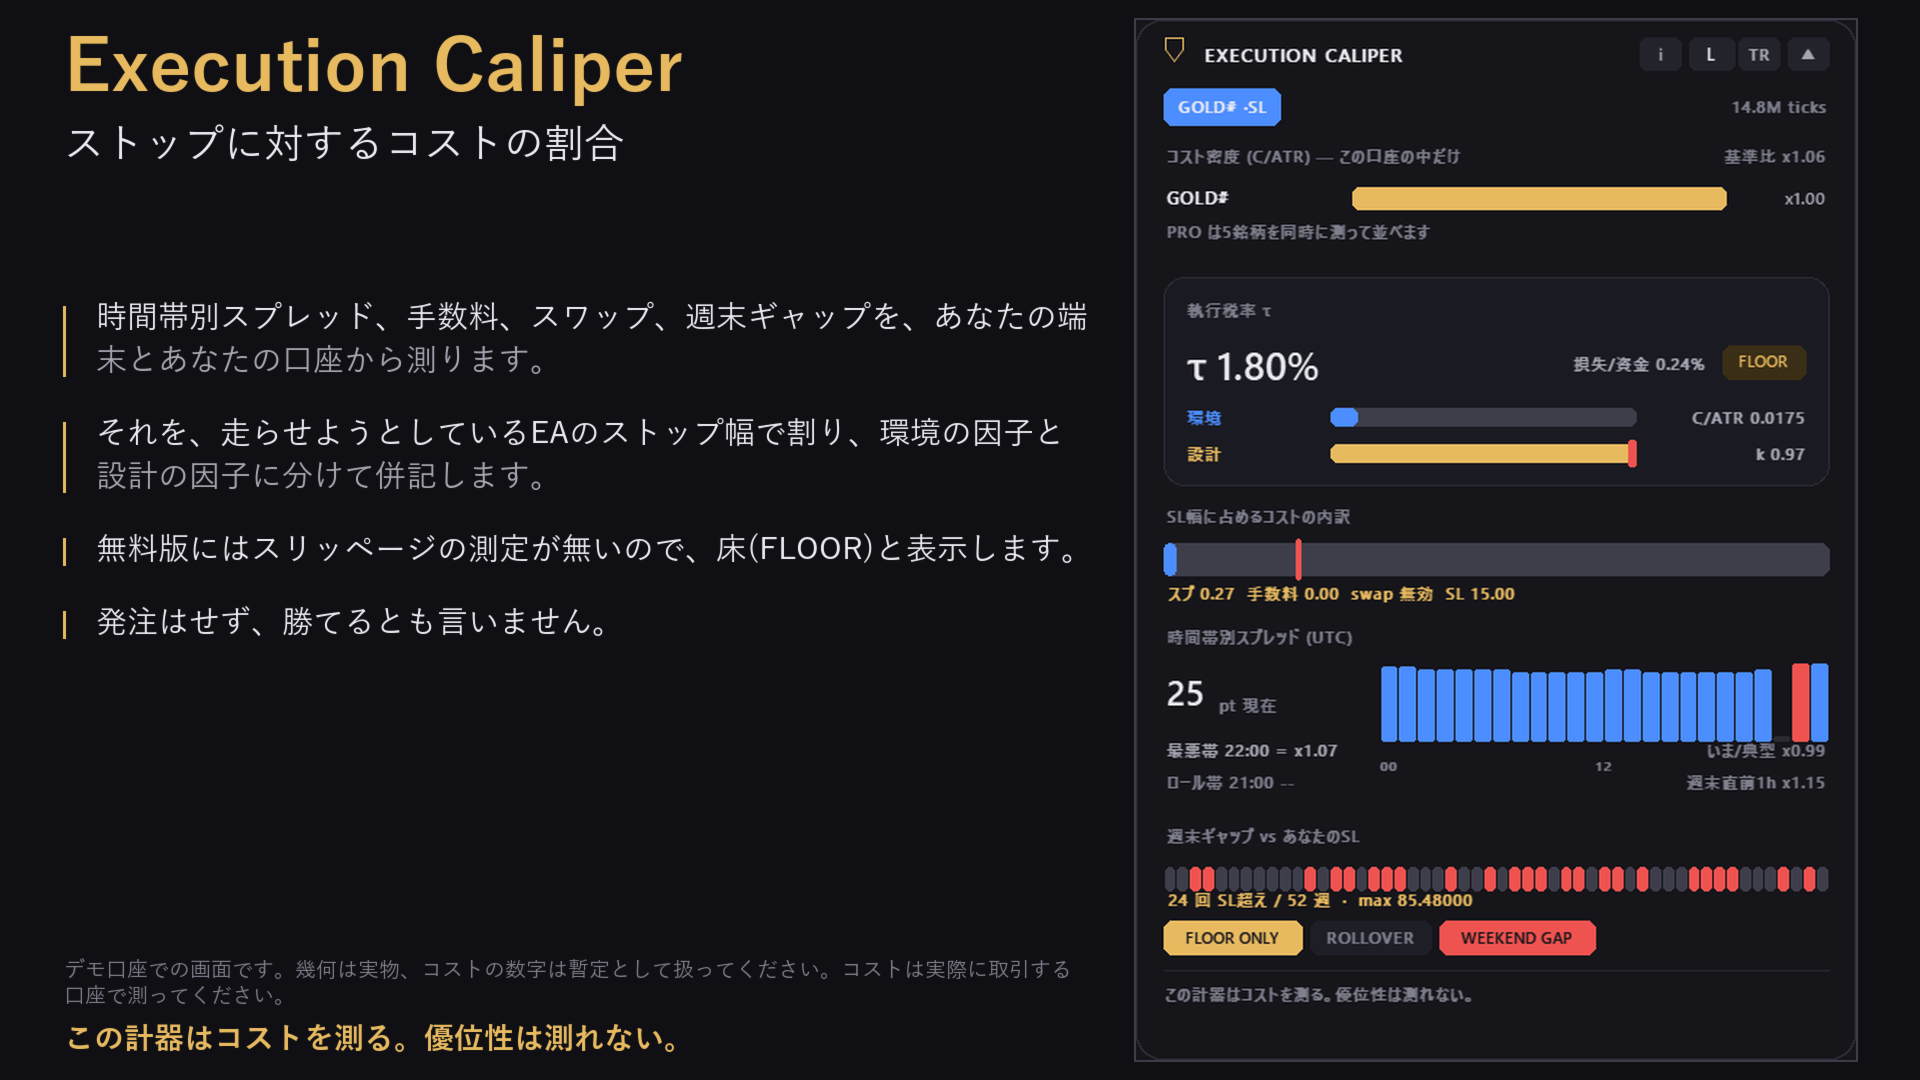
左に盾のマークと EXECUTION CALIPER(Pro は EXECUTION CALIPER PRO)。τ が 20% 以上になると盾が赤くなり、名前の横に赤い丸が付きます。右端から内側へ、折りたたみ(小さな三角)、隅(TL TR BR BL)、サイズ(S M L XL)、About を開く i、Pro のみフォレンジクスを開く F のボタンが並びます。見出し行の空いた部分を掴めばパネルをどこへでも動かせます。位置・サイズ・隅・折りたたみはチャートごとに記憶されます。折りたたむと 1 行になり、銘柄名と FLOOR τ に続けて比率が出ます。
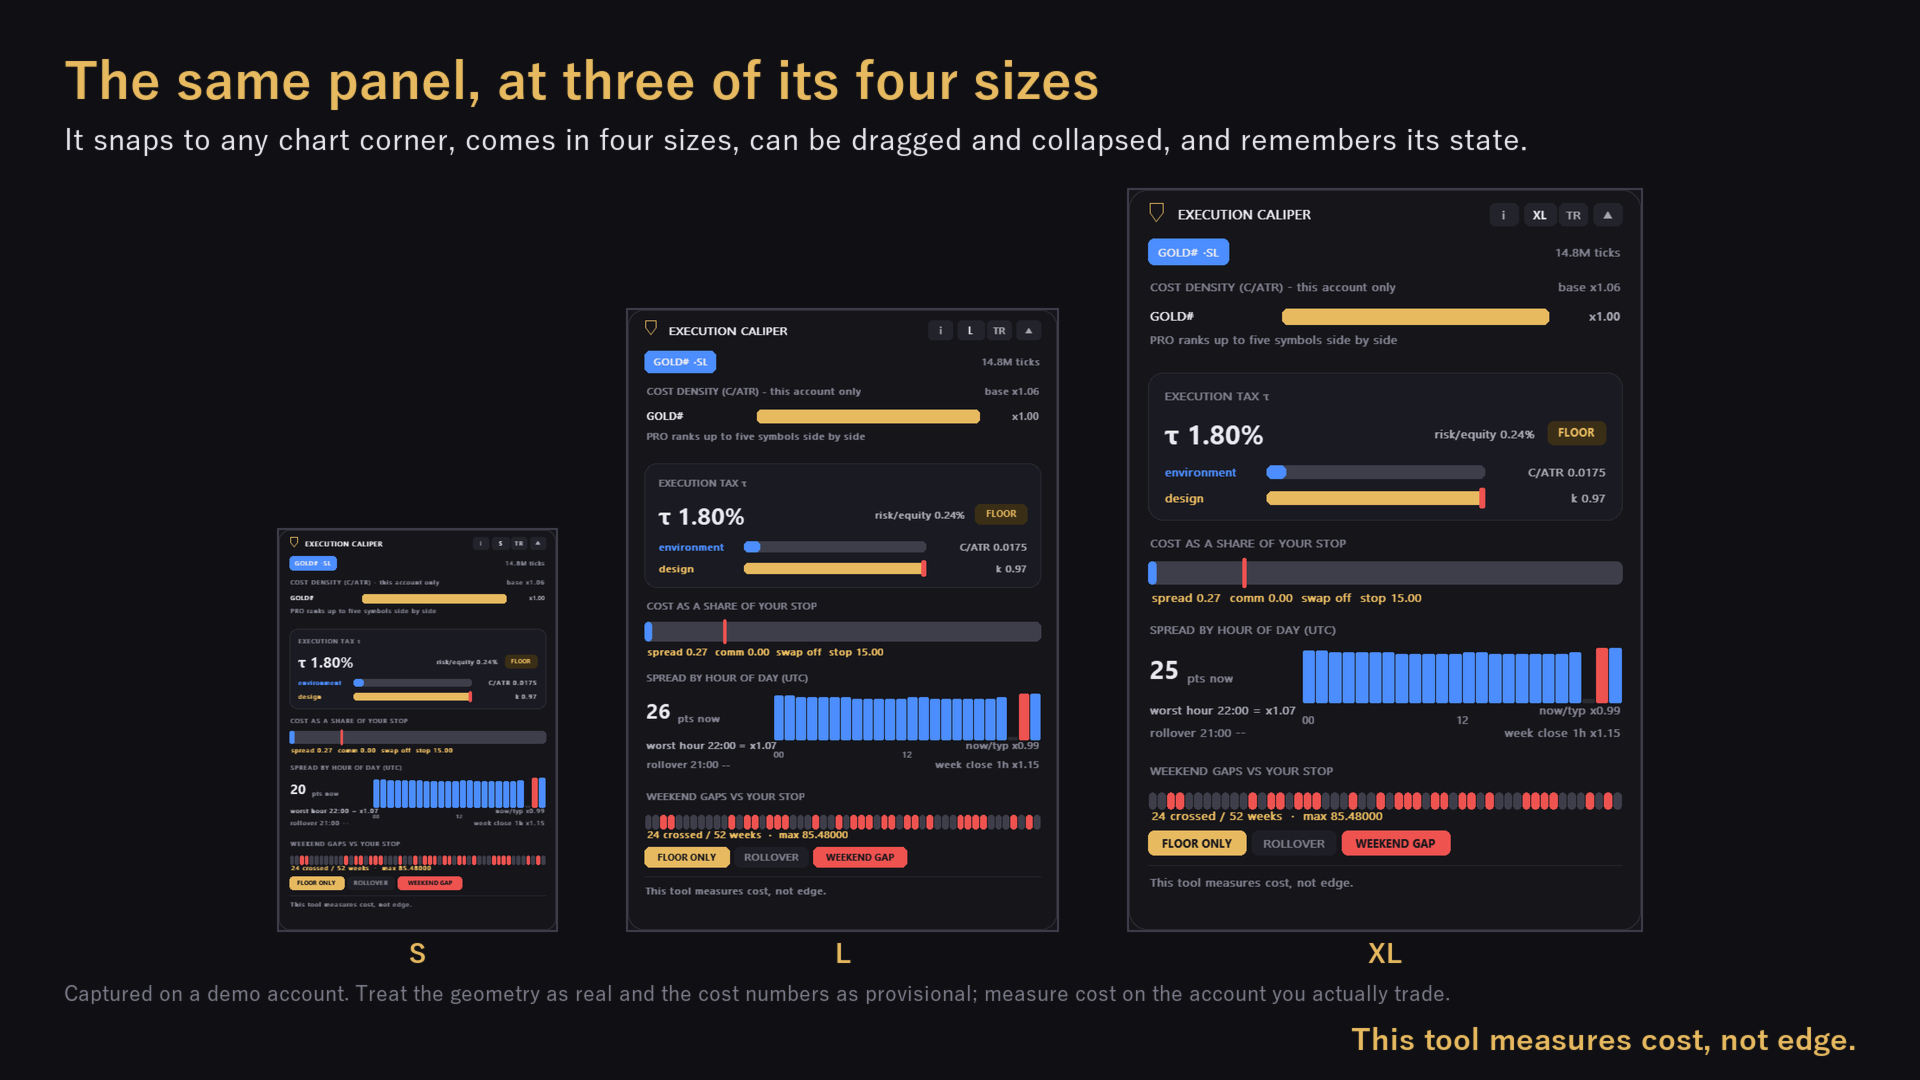
銘柄タブ
銘柄名と、その銘柄に SL幅が入っていれば ·SL の印。右端は収集状況で、収集中 とパーセント、M ticks、ライブ収集のみ、ストラテジーテスターでは 合成データ (テスター) のいずれかです。Pro では銘柄ごとにタブが並び、押すとランキング以外の全区画がその銘柄に切り替わります。
コスト密度 (C/ATR) — この口座の中だけ
SL幅は要りません。C はスプレッド中央値 + 手数料 + スワップ(価格単位)、ATR は典型時間レンジです。銘柄ごとに 1 行、不利な順に上から並び、最も高い銘柄を基準にした横棒と、最も安い銘柄に対する倍率 x(2.0 以上で金色)が出ます。無料版は 1 銘柄なので倍率は常に x1.00 で、その下に PRO は5銘柄を同時に測って並べます と出ます。見出しの右端の 基準比 は、いまのコスト密度 ÷ 凍結ベースラインのコスト密度(凍結前は 基準比 --、1.25 以上で金色)。比較は同じ口座の中だけで行います。
執行税率 τ
τ = 往復コスト ÷ SL幅。往復コストはスプレッド + 手数料 + スワップ + 滑り(いずれも価格単位)です。本面では滑りが常に 0 なので、数字の横のバッジは FLOOR、つまりこの値は下限です。20% 以上で赤くなります。About カードにあるとおり、20% は作者が自分の EA が執行コストで死ぬのを実測した帯であって、「そこに生存者はいない」という意味ではありません。
2 本の棒は τ = (C/ATR) × (1/k) の 2 つの因子です。青い 環境 の棒は C/ATR を 0〜0.20 の目盛りに置いたもので、銘柄・口座・時間帯で決まり、EA とは無関係です。金色の 設計 の棒は 1/k(k = SL幅 ÷ 典型時間レンジ)を 0〜1 の目盛りに置いたもので、その銘柄の典型時間レンジに対して SL幅をどれだけ取るかという EA 側の設計で決まります(口座には依りません)。目盛りを超えると棒は満杯で止まり、右端に赤い印が付きます。ロット数を入れていれば 損失/資金 に、そのロットで SL幅ぶん逆行したときの損失が有効証拠金に対する割合で出ます。τ が出るまでは、SL幅が未入力なら SL幅を入力すると τ が出ます、SL幅は入っていて他の材料が足りないなら τ はまだ算出できません と出て、2 行目に理由(英語)が出ます。
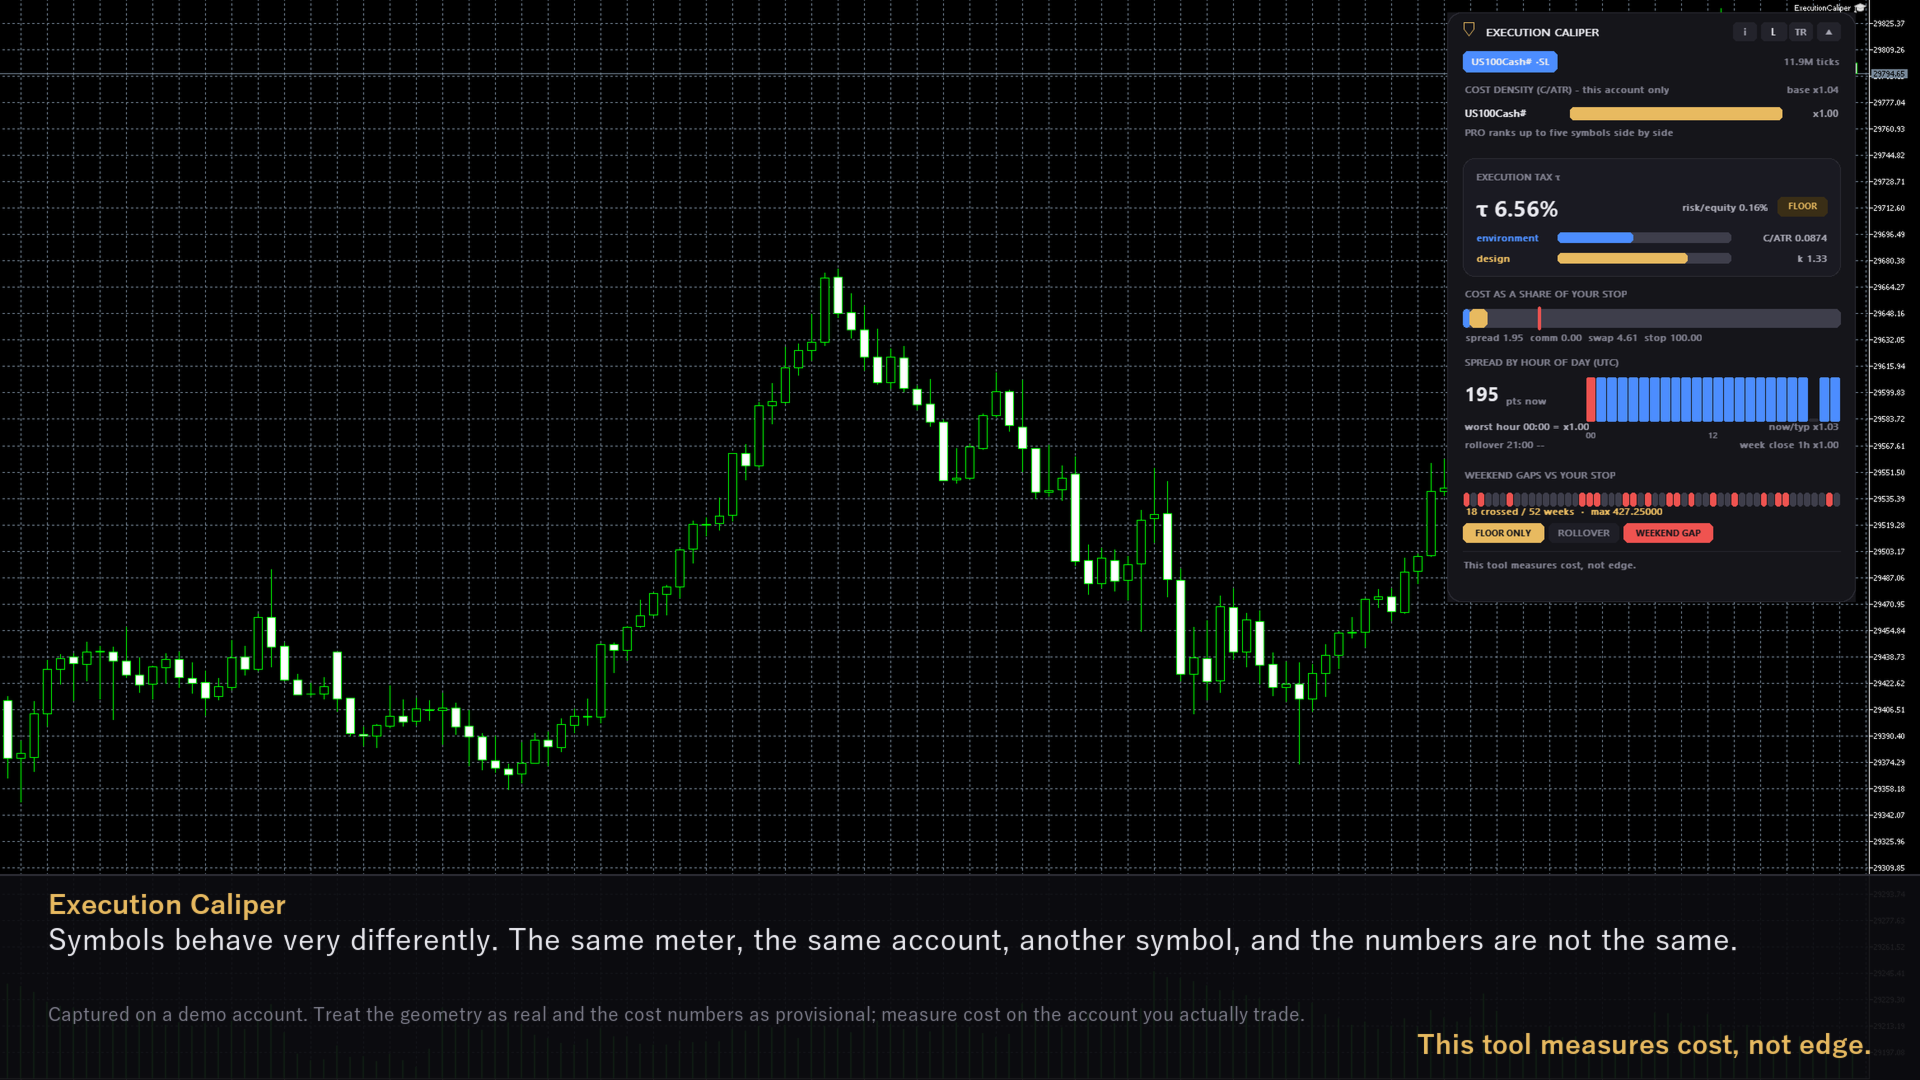
SL幅に占めるコストの内訳
横棒は SL幅を 100% とし、左からスプレッド(青)、手数料とスワップ(金)、滑り(赤。本面では常に空)で塗られ、20% の位置に赤い縦線があります。その下に スプ・手数料・swap・SL の値が価格単位で出ます。価格単位に換算できない項目は 未換算 と出て τ から外れるので、τ はその分だけ低めに出ます。無効 は、スワップのモードが無効なのに建値が入っている状態で、0 として計算します。τ が出るまでは SL幅の入力待ち と出ます。
時間帯別スプレッド (UTC)
左に現在スプレッド(ポイント。pt 現在)。右に UTC の 0〜23 時の 24 本の棒が、各時間帯の中央値を最大の中央値に対する高さで並び、最悪の時間帯だけ赤くなります。最悪帯 はその時刻と、他の全時間帯の中央値に対する倍率(2.0 以上で赤)。いま/典型 は直近 14 本の確定 H1 足の真のレンジの平均 ÷ 典型時間レンジで、表示専用(分母には使いません)、1 から 0.5 以上離れると金色。ロール帯 21:00 は 21:00〜21:59 UTC の中央値 ÷ 他の時間帯の中央値で、その時間に気配が無い銘柄では --。週末直前1h は、その銘柄の取引セッションから求めた週の最終取引 1 時間の中央値 ÷ 全標本の中央値で、週末も取引する銘柄では 無し です。
週末ギャップ vs あなたのSL
ブローカー自身の日足から読みます。前の足との間隔が 48 時間以上あいた所を「週末」とみなし(長い祝日休場も含みます)、前の足の終値と次の足の始値の差をギャップとします。52 個の小さな箱が直近 52 回の週末(左が古い)で、SL幅を超えた週末は赤。文字行には表示した週数のうち SL を超えた回数と、104 週の窓での最大ギャップ max が出ます。休みの無い銘柄は この銘柄は週末も動く。跨ぐギャップが無い、SL幅か日足 30 本が無いときは SL幅の入力待ち / D1履歴不足 と出ます。
チップ
FLOOR ONLY は τ が下限であるとき、つまり本面では常に点灯。ROLLOVER は実測の最悪帯(時刻は銘柄次第)の倍率が 2.0 に達すると点灯。WEEKEND GAP は 104 週の窓で SL を超えた週末があり、かつ Nights held (swap) が 0 より大きいときに点灯します。ホバーにあるとおり、2.0 倍と 1 回という閾値は取り決めで、実測なのは倍率と回数だけです。
フッターと About カード
フッターは この計器はコストを測る。優位性は測れない。 で、マウスを載せている間はホバー文に変わります。i ボタンか、盾または名前のクリックで この計器について が開きます。前半は端末から読んだファクトカード(口座、銘柄仕様、スワップ、計算に使っている手数料とその出どころ、典型時間レンジの測り方、ベースラインの状態)、後半は但し書きで、ページ番号を押すと次のページへ進みます。右下の ★ 評価 ボタンを押すと評価カードが開き、製品ページの URL をコピーできる欄が出ます(ブラウザは開きません)。評価をお願いするカードは自動でも出ますが、最大 3 回(Pro は 2 回)までで、評価するか 今後表示しない を押せば二度と出ません。General グループの rating reminder の入力で止めることもできます。
あなたの EA の条件の入れ方
いずれもグループ Your EA profile (EA x SYMBOL) にあります。銘柄ごとに違うのは SL幅だけで、他はパネル上の全銘柄に共通です。
SL幅の 3 通り。 1 つ目は Stop unit をポイントにして Stop distance にポイント数を入れる方法。ポイントは銘柄の最小価格単位で、5 桁の通貨ペアなら 1 pip = 10 ポイント、ポイントが 0.01 の銘柄なら 1500 ポイント = 価格差 15.00 です。2 つ目は単位を価格にして価格差をそのまま入れる方法。3 つ目は Stop distance を 0 のままにして ... or stop = this x typical hourly range に倍率を入れる方法で、SL幅 = 倍率 × 典型時間レンジ となり 2 秒ごとに置き直され、k はその倍率そのものになります。この方法は 1 枠目だけにあります。数字は EA 自身の入力欄、同じブローカーのデモで回して Pro のフォレンジクスに実測させた値、EA の製品ページのバックテスト記載、のいずれかから取り、別の銘柄の SL幅を流用しないでください。入れた値は名目の SL幅です。
Nights held (swap)。 典型的な保有泊数です。泊数 × 買い・売りのうち不利な側の 1 泊あたりの費用をスワップとし、その側が費用のときだけ数えます。0 ならスワップ無し。3 倍スワップ日は About カードに表示するだけで計算には入れません。この値は WEEKEND GAP チップの点灯条件にもなります。
手数料。 Round-trip commission/lot, account currency (0 = from history) に、1 ロット往復の手数料を口座通貨で入れます。0 のままなら、その銘柄の直近 365 日の口座履歴から実測します。実測には建てディールが 4 本以上要り、足りなければ不明として 0 で数え、About カードにそう出ます。価格単位への換算は、その銘柄で 1 ロットが価格 1 単位動いたときの金額で行い、換算できないときは内訳行に 未換算 と出て τ から外れます。
ロット数。 Typical lot size (for the equity-ratio row) を入れると τ カードに 損失/資金 の行が出ます。0 なら非表示です。
取引時間帯(UTC)。 Trading window start hour UTC (-1 = all hours) と Trading window end hour UTC (exclusive) で、τ とコスト密度に使うスプレッド中央値を EA が取引する時間帯に限ります。終了時は含まず、日付をまたいでも構いません(22→2 なら 22, 23, 0, 1 時)。どちらかが負、または両方同じなら全時間帯。窓の中に標本が無いときは断りなく全時間帯を使います。最悪帯・ロール帯・週末直前1h・チップは時間帯設定の影響を受けません。
Pro のみの機能
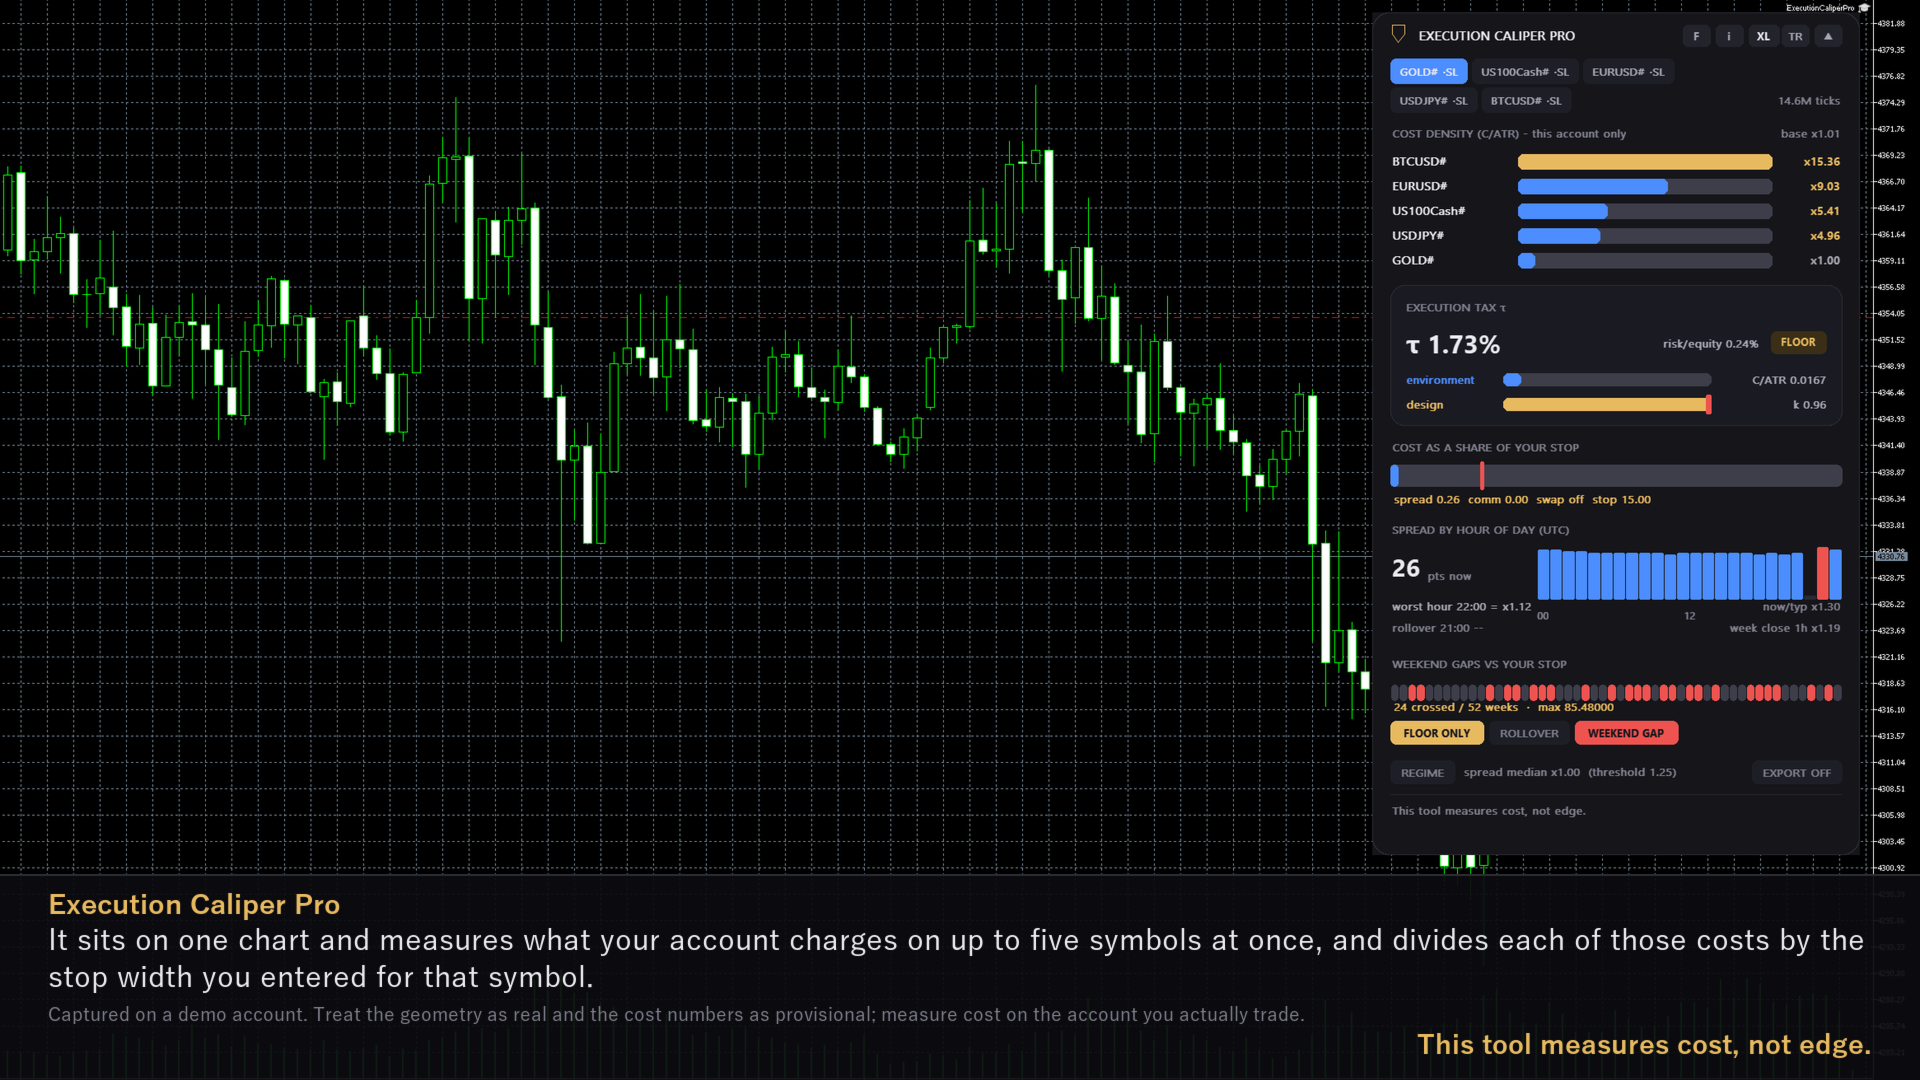
5 銘柄と SL 枠
Up to 5 symbols, comma separated ("" = chart) に最大 5 銘柄をカンマ区切りで、ブローカーの表記どおり(接尾辞も含めて)書きます。読むのはリストの先頭 5 項目だけです。空欄ならチャート銘柄だけを測り、何か書いた場合はチャート銘柄もリストに無ければ測りません。口座に存在しない銘柄はタブが出ず、ツールボックスの「エキスパート」タブにその名前が出ます。銘柄ごとに収集・保存・ベースラインの凍結を別々に持ちます。
リストの 1 番目は Symbol 1 stop unit と Symbol 1 stop distance(および倍率の入力)、2 番目は Symbol 2 の対、という具合に、n 番目に書いた銘柄は必ず n 番目の SL 入力を使います。使えなかった項目の SL は使われず、後ろの銘柄が繰り上がることもなく、どの銘柄も他の銘柄の SL幅を借りません。SL幅を持つ銘柄はタブに ·SL が付きます。SL幅の無い銘柄もコスト密度の順位には入り、その τ カードには この銘柄には SL を入れていません、上のコスト密度は SL 無しでも比較できます、別銘柄の SL を流用しないこと と出ます(リスト 1 番目の銘柄だけは無料版と同じ SL幅を入力すると τ が出ます です)。
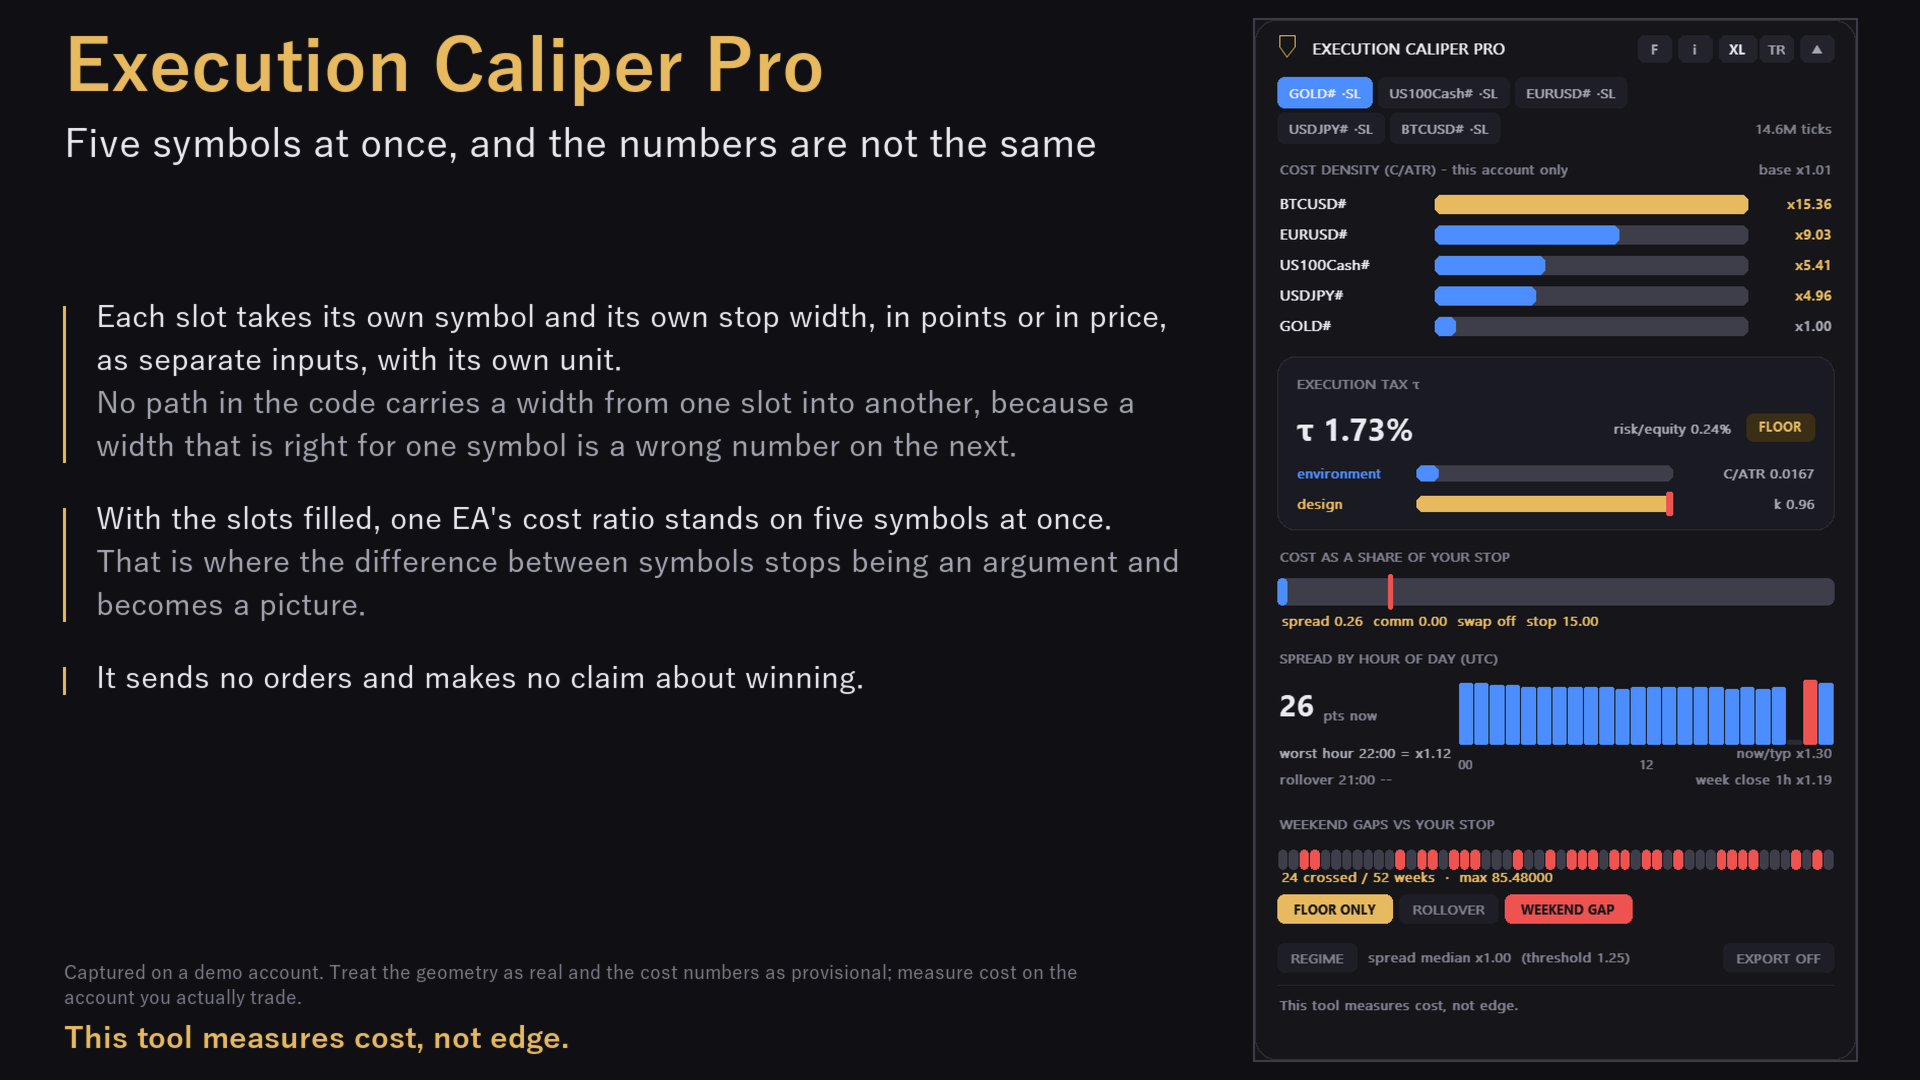
履歴フォレンジクス(F ページ)
F ボタンで 履歴フォレンジクス が開き、開いたときと、開いている間 60 秒ごとに口座履歴を走査します。期間は History window (days; 0 = the whole account history) で決めます。建てと決済は position_id で突き合わせ、ポジションの持ち主は建てディールの magic で、決済ディールの magic は読みません。行は Magic×銘柄 の組ごとに決済数の多い順に並び、決済ポジション数 n と、リスク単位があれば 損失/資金 が出ます。ドテンは飛ばし、分割決済や建て増しはロット加重で 1 本に畳みます。走査の上限はポジション 20,000 本・組 32・銘柄 32 です。ポジションが 20,000 本を超えると新しい方を残し、組が 32 を超えるとそれ以上の行は作りません。どちらの場合も、見出しの下の行に 表示外 として、行に入らなかった決済ポジションの本数を出します。
各行の τ の分母はリスク単位で、まずその行自身から読みます。建値に付いていた SL が 20 本以上あればその中央値、負けが 100 本以上あれば負け幅の p90 で RU MEASURED。それより薄い標本、またはその銘柄の枠に入れた SL幅を使う場合は RU PROVISIONAL。どれも無ければ RU MISSING で τ は出ません。スプレッドの項は、パネルがその銘柄で収集した分布を建て時刻の時間帯で絞った中央値なので、リストに無い銘柄の行には τ が出ません(symbol not collected - add it to the symbol list)。手数料とスワップはディールの実額を、いまのレートで価格に直します。滑りは建てディールの約定価格と発注価格の差(有利・不利を問わず)で、20 本以上あれば実測扱いになり、実測した滑りが 0 より大きいときだけバッジが FLOOR でなく MEASURED になります。チップ MARTINGALE・TAIL・DESIGN SHIFT の閾値は取り決めで、About カードにその旨があります。行が 1 つも無いときは この口座の履歴に決済済みポジションがありません と出ます。
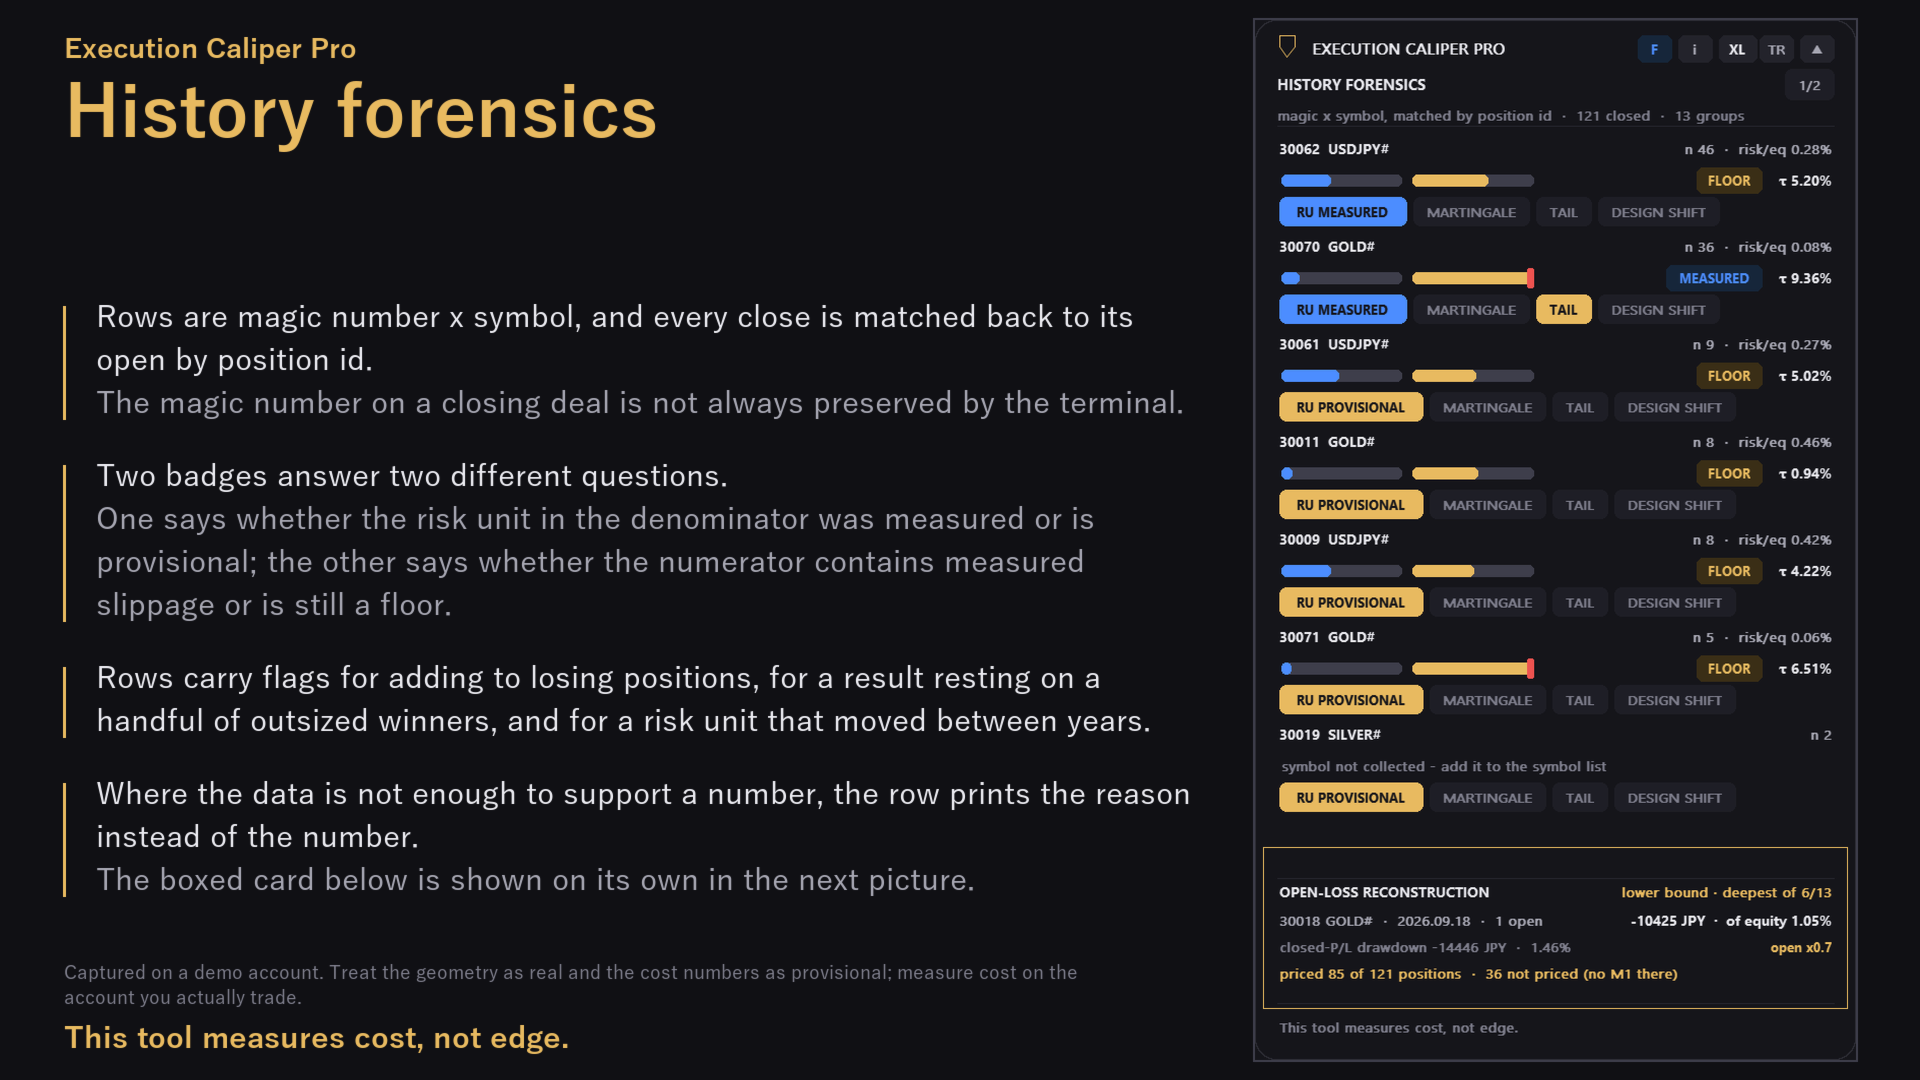
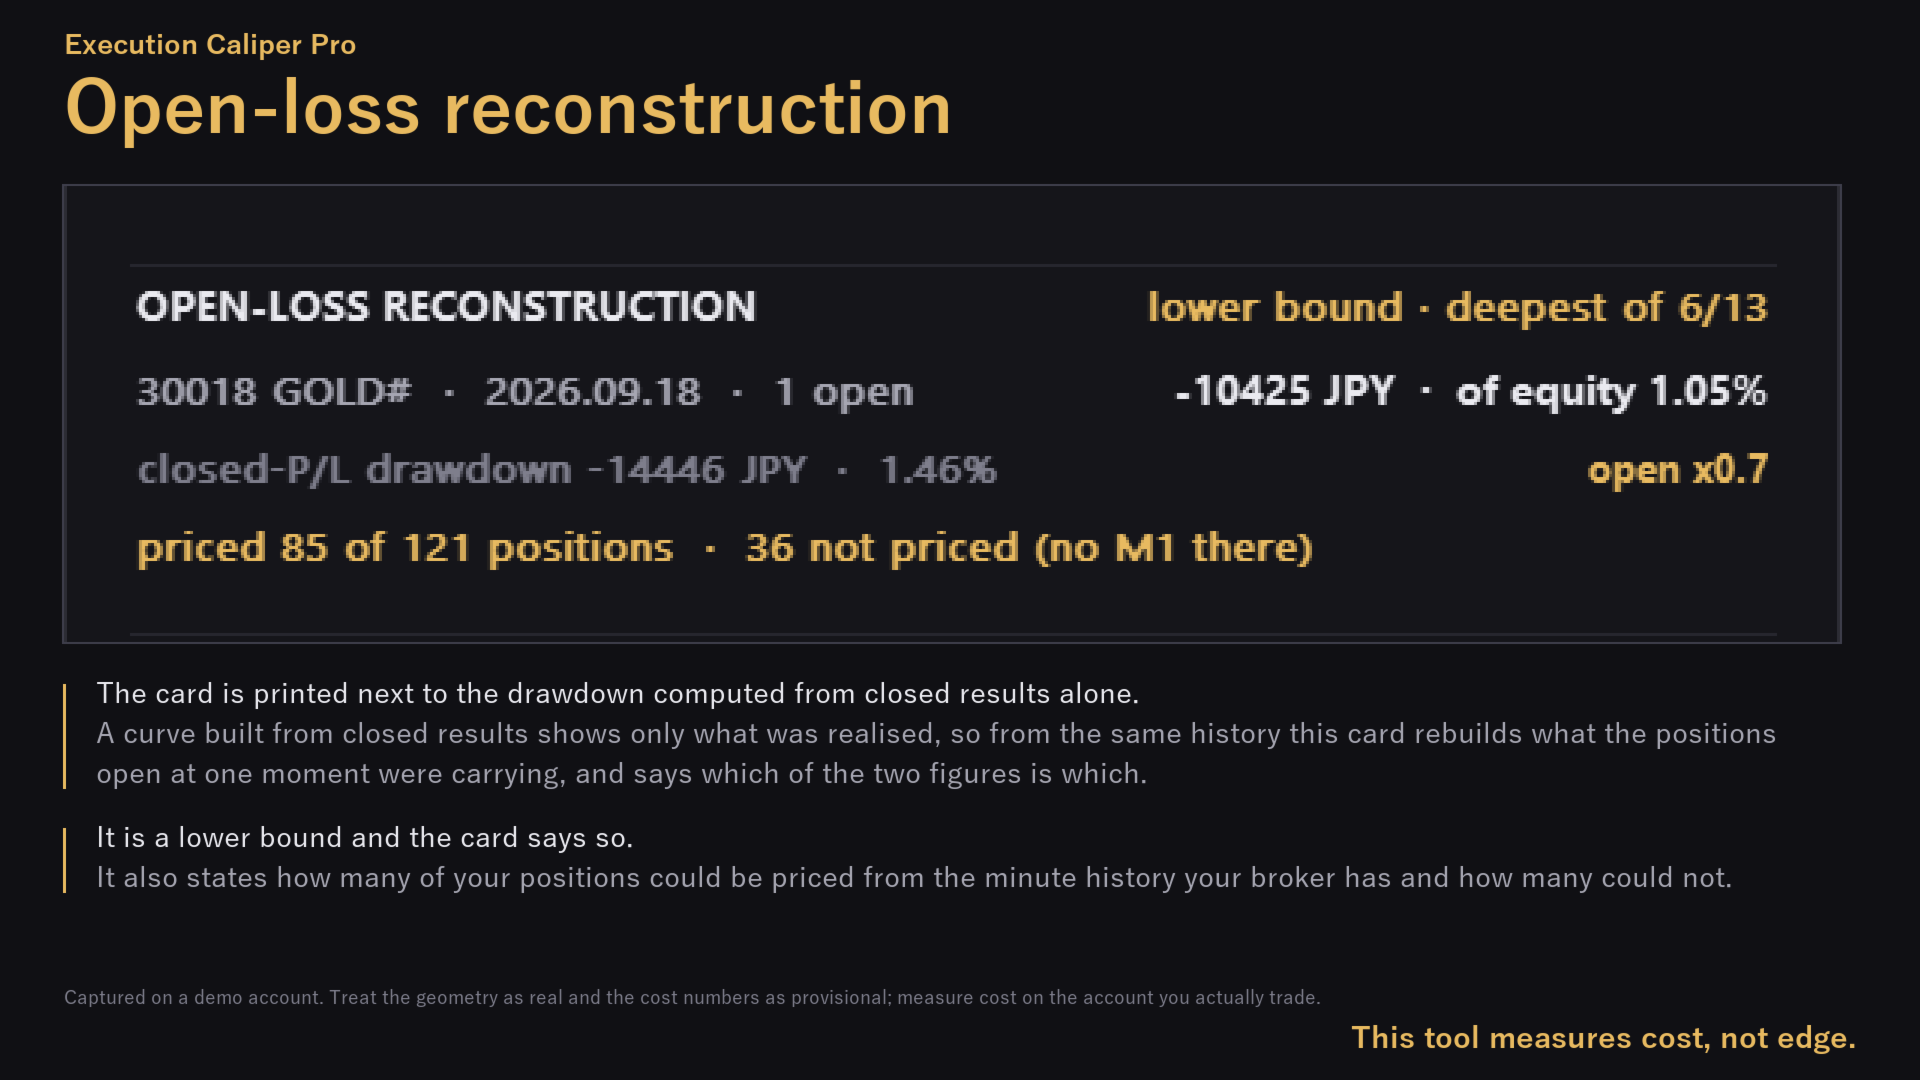
含み損の再構成
F ページ下部のカード 含み損の再構成 は、同時に開いていた建玉の合計評価損益がどこまで沈んだかを、1 つの Magic×銘柄 の組について M1 の高値・安値から作り直します。足を丸ごと覆っていた建玉だけを数え、安値の瞬間と高値の瞬間を別々に合計して悪い方を採るので、出る値は下界です。本当の最悪は少なくともこれより悪い、と読んでください。カードには資金比が最も深い組(下界 · n/m本中で最深。n は沈んだ組の数、m は全組数)、最悪額とその 資金比(いまの有効証拠金に対する割合)、比較用に同じ組の 確定損ベースDD と両者の倍率 含み x、口座全体で何建玉を値付けできたかが出ます。作れないときは 未測定 — に続けて理由(英語)が出ます。M1 履歴の読み込み待ち、ブローカーの M1 がその期間に無い、ストラテジーテスター内、などです。
レジーム警報
フッターの上の行で、いまと凍結ベースラインを 3 本の脚で比べます。スプレッド中央(直近 30 日 vs 凍結時の中央値)、最悪時間帯(いまの最悪帯の倍率 vs 凍結時)、週末ギャップ(104 週の日足の最大ギャップ vs 凍結時)です。比が 1.25 以上で警告(金色)、1.50 以上で重大(赤)。REGIME チップは 3 本の最大を採り、上がったときだけが警報で、下がったときは何も出ません。ベースラインが無い間は ベースライン未凍結 と出ます。警報はパネル上の表示だけで、ポップアップ・プッシュ通知・メール・音は一切出しません。
CSV 出力
既定はオフで、Write the measured numbers to MQL5\Files\ExecutionCaliper を true にするまで 1 バイトも書きません。オンにすると、起動のたびに、アクティブ銘柄の τ が初めて出た時点で 1 本自動で書き(収集状態が保存済みなら起動直後です)、以後は EXPORT チップを押すたびに 1 本書きます(オフの間は EXPORT OFF)。書き先は端末のデータフォルダの MQL5\Files\ExecutionCaliper で、ファイル名は口座番号・ecal_report・サーバー日時で毎回新しくなります。中身は [SPREAD] [TAU] [DENSITY] [BASELINE] [REGIME] [FORENSICS] [OPEN_LOSS_RECONSTRUCTION] の各節です。ストラテジーテスターでは書きません。
全設定項目
下の表は両版の出荷ソースから自動生成しているので、端末の入力画面に出る項目がそのままの名前で全部載っています。どちらの版にある項目かは右端の列に、選択式の項目は入力画面に出る選択肢を説明の下に示します。
General
パネルの表示と振る舞いの設定です。測定値には影響しません。
| 設定名(MT5 の表示) | 既定値 | 説明 | 版 |
|---|---|---|---|
| Language / 言語 | LANG_EN | パネル・About カード・評価カードの言語。見出し・チップ・理由文はどちらを選んでも英語のままです。 選択肢: LANG_EN, LANG_JP | 無料版・Pro 共通 |
| Start corner | C_TR | 初回起動時に吸着する四隅。C_TL=左上、C_TR=右上、C_BR=右下、C_BL=左下。そのチャートに保存済みのパネル状態があれば無視されるので、以後はパネルの隅ボタンで変えます。 選択肢: C_TL, C_TR, C_BR, C_BL | 無料版・Pro 共通 |
| Panel size | SZ_M | 初回起動時のパネルサイズ(SZ_S〜SZ_XL)。保存済みのパネル状態があれば無視され、以後はパネルのサイズボタンで変えます。 選択肢: SZ_S, SZ_M, SZ_L, SZ_XL | 無料版・Pro 共通 |
| Corner margin (px) | 16 | 隅に吸着するときに空ける余白(px)。 | 無料版・Pro 共通 |
| Extra right gap for the price scale (px) | 64 | 価格スケールが表示されている間、それを隠さないよう右側に余分に空ける幅(px)。スケール非表示のときは効かず、負の値は 0 として扱います。 | 無料版・Pro 共通 |
| 無料版: Rating reminder (up to 3 asks; stops when you rate or opt out) / Pro: Rating reminder (up to 2 asks; stops when you rate or opt out) | true | 評価をお願いするカードを最大 3 回(Pro は 2 回)表示します。初回は 1 時間以上(Pro は 3 時間以上)使ってから。評価するか「今後表示しない」を押せば二度と出ません。false にすると出なくなりますが、About カードの「★ 評価」はどちらでも使えます。 | 無料版・Pro 共通 |
Measurement
どれだけの tick 履歴を読むか、Pro ではどの銘柄を測るか。スプレッド分布と典型時間レンジの窓を決めます。
| 設定名(MT5 の表示) | 既定値 | 説明 | 版 |
|---|---|---|---|
| Up to 5 symbols, comma separated ("" = chart) | (空欄) | Pro。最大 5 銘柄をカンマ区切りで、ブローカーの表記どおり(接尾辞込み)に書きます。読むのは先頭の 5 項目だけです。空欄ならチャート銘柄だけ。何か書いた場合、チャート銘柄もリストに無ければ測りません。使えない項目は飛ばして「エキスパート」タブに名前を出し、その位置の SL は使いません。n 番目の銘柄は必ず n 番目の SL を使います。 | Pro のみ |
| Tick-history backfill (days; 25+ for tau and baseline) | 60 | 初回起動時に遡る tick 履歴の日数と、典型時間レンジを取る H1 足の窓。ベースラインは 25 日以上でないと凍結せず、20 日未満では τ とコスト密度も出せません。既定の 60 のままを推奨します。0 以下は 60 日として扱います。変えると既存のベースラインは無効になり、新しい窓で凍結し直されます。 | 無料版・Pro 共通 |
| Ticks per backfill slice | 500000 | 遡りの 1 スライス(24 時間)で数える tick の上限。超えた分は数えず、下げても読み込みの負荷は減りません。既定のままにしてください。 | 無料版・Pro 共通 |
Your EA profile (EA x SYMBOL)
検証したい EA の条件です。銘柄ごとに違うのは SL幅だけで、他はパネル上の全銘柄に共通です。
| 設定名(MT5 の表示) | 既定値 | 説明 | 版 |
|---|---|---|---|
| 無料版: Stop unit / Pro: Symbol 1 stop unit | Points | チャート銘柄(Pro ではリスト 1 番目の銘柄)の SL幅の単位。Points = ポイント(銘柄の最小価格単位。5 桁の通貨ペアなら 1 pip = 10 ポイント)、Price distance = 価格差。 選択肢: Points, Price distance | 無料版・Pro 共通 |
| 無料版: Stop distance (0 = use the multiple below) / Pro: Symbol 1 stop distance (0 = use the multiple below) | 0 | 検証したい EA の SL幅を上の単位で。0 なら下の倍率を使い、それも 0 なら SL 無しとなって、τ・内訳・週末ギャップの行は出ません。 | 無料版・Pro 共通 |
| 無料版: ... or stop = this x typical hourly range / Pro: ... or symbol 1 stop = this x typical hourly range | 0 | 固定幅の代わりに、SL幅 = この倍率 × 典型時間レンジ とします(2 秒ごとに置き直し)。上の SL幅が 0 のときだけ、かつ 1 番目の銘柄だけに効きます。 | 無料版・Pro 共通 |
| Nights held (swap) | 0 | 典型的な保有泊数。スワップ = 泊数 × 買い・売りの不利な側(それが費用のときだけ)。0 でスワップ無し。WEEKEND GAP チップの点灯にも 0 より大きい値が要ります。 | 無料版・Pro 共通 |
| Round-trip commission/lot, account currency (0 = from history) | 0 | 1 ロット往復の手数料を口座通貨で。0 ならその銘柄の直近 365 日の口座履歴から実測します(建てディール 4 本以上が必要。足りなければ不明として 0 で数え、About カードに開示)。銘柄ごとに価格単位へ換算し、換算できなければ内訳行に「未換算」と出て τ から外れます。 | 無料版・Pro 共通 |
| Typical lot size (for the equity-ratio row) | 0 | 損失/資金 の行に使うロット数。このロットで SL幅ぶん逆行したときの損失を、いまの有効証拠金で割って表示します。0 で非表示。 | 無料版・Pro 共通 |
| Trading window start hour UTC (-1 = all hours) | -1 | τ とコスト密度に使うスプレッド中央値を、この UTC 時から始まる時間帯に限ります。-1(負の値)で全時間帯。 | 無料版・Pro 共通 |
| Trading window end hour UTC (exclusive) | -1 | 終了時(この時は含みません。22→2 なら 22, 23, 0, 1 時)。負の値か開始と同じなら全時間帯。窓の中に標本が無ければ全時間帯を使います。 | 無料版・Pro 共通 |
PRO: stops for symbols 2-5 (never reuse another symbol's)
Pro のみ。銘柄リストの 2〜5 番目の SL幅です。リストの n 番目は必ず n 番目の枠を使い、他の銘柄の SL幅を流用することはありません。
| 設定名(MT5 の表示) | 既定値 | 説明 | 版 |
|---|---|---|---|
| Symbol 2 stop unit | Points | 銘柄リスト 2 番目の SL幅の単位。Points = ポイント、Price distance = 価格差。 選択肢: Points, Price distance | Pro のみ |
| Symbol 2 stop distance (0 = not set) | 0 | 銘柄リスト 2 番目の SL幅(上の単位)。0 なら SL 無し(コスト密度の順位には入りますが τ は出ません)。倍率方式は 1 枠目だけにあります。 | Pro のみ |
| Symbol 3 stop unit | Points | 銘柄リスト 3 番目の SL幅の単位。Points = ポイント、Price distance = 価格差。 選択肢: Points, Price distance | Pro のみ |
| Symbol 3 stop distance (0 = not set) | 0 | 銘柄リスト 3 番目の SL幅(上の単位)。0 なら SL 無し(コスト密度の順位には入りますが τ は出ません)。倍率方式は 1 枠目だけにあります。 | Pro のみ |
| Symbol 4 stop unit | Points | 銘柄リスト 4 番目の SL幅の単位。Points = ポイント、Price distance = 価格差。 選択肢: Points, Price distance | Pro のみ |
| Symbol 4 stop distance (0 = not set) | 0 | 銘柄リスト 4 番目の SL幅(上の単位)。0 なら SL 無し(コスト密度の順位には入りますが τ は出ません)。倍率方式は 1 枠目だけにあります。 | Pro のみ |
| Symbol 5 stop unit | Points | 銘柄リスト 5 番目の SL幅の単位。Points = ポイント、Price distance = 価格差。 選択肢: Points, Price distance | Pro のみ |
| Symbol 5 stop distance (0 = not set) | 0 | 銘柄リスト 5 番目の SL幅(上の単位)。0 なら SL 無し(コスト密度の順位には入りますが τ は出ません)。倍率方式は 1 枠目だけにあります。 | Pro のみ |
PRO: history forensics
Pro のみ。履歴フォレンジクスのページと CSV 出力の設定です。
| 設定名(MT5 の表示) | 既定値 | 説明 | 版 |
|---|---|---|---|
| History window (days; 0 = the whole account history) | 0 | Pro。履歴フォレンジクスが読む期間。いまから N 日前まで、0 なら全履歴。手数料の実測(常に 365 日)には関係しません。 | Pro のみ |
| Open the forensics page when the panel starts | false | Pro。true にすると、起動直後から本面ではなく履歴フォレンジクスのページを開いた状態で始まります。 | Pro のみ |
| Write the measured numbers to MQL5\Files\ExecutionCaliper | false | Pro。false(既定)では何も書きません。true にすると、起動のたびにアクティブ銘柄の τ が初めて出た時点で 1 本、以後 EXPORT チップを押すたびに 1 本、MQL5\Files\ExecutionCaliper に CSV を書きます。ストラテジーテスターでは書きません。 | Pro のみ |
よくある質問
τ カードが τ はまだ算出できません のまま。
SL幅は入っていますが、ほかの材料がまだ揃っていません。2 行目の理由(英語)がどれかを示します。collecting spread はスプレッド標本がまだ無い、volatility not measured は典型時間レンジが H1 足から取れていない状態です。理由の末尾が used bars span only と日数なら、遡り日数を 25 日以上に広げてください。H1 履歴の同期待ちなら次の測り直しは 5 分後です。なお SL幅を入力すると τ が出ます は、SL幅がまったく入っていないときの表示です。
ベースラインがいつまでも凍らない。
遡り日数が 25 日以上あること、標本の期間が必要日数(既定の窓では 30 日)に達していること、コスト密度が出ていることの 3 つが要ります。窓が短いときは About カードの BASELINE 節に「凍結しません」と出ます。そうでなければ、揃った日数がそこに出ます。ストラテジーテスターでは凍りません。
手数料が 不明のまま 0 で計算中、または内訳が 未換算 になる。
「不明」は、入力が 0 で、直近 365 日の履歴にその銘柄の建てディールが 4 本未満だったときです。1 ロット往復の手数料を口座通貨で入力してください。「未換算」は、その銘柄で金額を価格単位に直せず、手数料を τ から外した状態です。τ はその分だけ低めに出ています。
ROLLOVER が点いているのに ロール帯 21:00 は --。
チップは実測の最悪帯(時刻は銘柄次第)の倍率が 2.0 に達すると点きます。ロール帯 21:00 は 21:00 UTC の固定帯で、-- はその 1 時間に気配が無い銘柄です。
週末ギャップが SL を何度も超えているのに WEEKEND GAP が点かない。
このチップは Nights held (swap) が 0 より大きいことも条件です。行の表示自体は泊数に関係なく出ます。
Pro を買ったのに τ が FLOOR のまま。
本面の τ はどちらの版でも滑りを含みません。MEASURED になるのは、履歴フォレンジクスで発注価格を持つ建てが 20 本以上あり、実測した滑りが 0 でない行だけです。有料だから床でなくなる、ではなく、実測できたときだけ床でなくなります。
再起動すると何が残るか。
収集状態は、EA を外したときと端末を普通に閉じたとき(強制終了は除く)に保存され、次の起動では止めていた間だけを埋めるので、標本数が跳ね上がることはありません(Pro はレジーム警報の窓を作り直す 30 秒ほど 収集中 が出ます)。ベースラインは凍結した瞬間に書かれます。パネルの位置とサイズはチャートごとに残ります。残らないのはフォレンジクスの結果と、選んでいたタブです。
測定をやり直したい。
リセットのボタンはありません。以前の版(無料版 1.03 より前、Pro 1.01 より前)で保存した収集状態には、再起動のたびに二重に数えた tick が含まれていることがあります。一度やり直せば数え直せます。EA をチャートから外してから、端末のデータフォルダの MQL5\Files\ExecutionCaliper にある、口座番号と銘柄名の付いたファイルを削除します(spread のファイルが収集状態、baseline のファイルが凍結ベースライン)。収集状態は EA を外すときに書き直されるので、必ず外した状態で消してください。無料版の 1.00 か 1.01 を使っていた場合は、以前のフォルダ MQL5\Files\BFG にも同じファイルが残っていることがあります。そちらも消さないと、次の起動でまた読み込まれます。遡り日数を変えた場合も既存のベースラインは無効になり、新しい窓で凍結し直して同じファイルに上書きされます。
Start corner や Panel size を変えても反映されない。パネルが隅に戻らなくなった。
この 2 つの入力は、そのチャートに保存済みのパネル状態が無いときだけ効きます。以後は隅ボタンとサイズボタンで変えてください。手で動かしたパネルは、隅ボタンを押すまで自動吸着しません。
Pro: 書いた銘柄のタブが出ない。SL幅が別の銘柄に付いた。
銘柄名は口座の銘柄一覧と接尾辞まで完全に一致している必要があり、飛ばされた銘柄は「エキスパート」タブに名前が出ます。読むのはリストの先頭 5 項目だけです。SL 枠はリストの並び順どおりで、飛ばされた項目があっても後ろは繰り上がりません。SL幅を持つ銘柄はタブに ·SL が付きます。
この計器がしないこと・限界
- 売買・予測・助言はしません。発注関数・DLL・WebRequest・通知はどれも含まれていません。端末に及ぼす変化は、リストの銘柄を気配値表示に追加すること、自分のチャートでマウス移動イベントを有効にすること、MQL5\Files\ExecutionCaliper へのファイル書き込み、パネル位置のグローバル変数への保存、それと評価リマインダーの状態を端末共通の Common\Files フォルダの小さなファイルに記録することだけです。
- 本面の τ は床(下限)です。滑りが入るのは、Pro の履歴フォレンジクスであなた自身の約定から滑りを実測できた行だけです。
- 20% の線、チップの 2.0 倍と 1 回、レジームの 1.25 と 1.50、フォレンジクスのチップの閾値は取り決めであって実測ではありません。実測なのは倍率と回数です。τ は EA の生存の必要条件でも十分条件でもありません。
- 比較は同じ口座の中だけです。他のトレーダーや他のブローカーと比べることはありません。デモ口座で測ったコストは暫定値として扱ってください。
- スワップの 3 倍日は数えません。価格に換算できないスワップモードは 未換算 として 0 で数えるので、τ は低めに出ます。換算できない手数料も同じです。
- 過去の tick は、いま測ったサーバー時刻と UTC の差(1 時間単位に丸め、6 時間ごとに測り直し)で時間帯に振り分けます。遡り窓の途中で時差が変わっていれば、切替前の tick は 1 時間ずれた時間帯に入ります。最悪帯には最小標本数の下限が無いので、ホバーの n を確かめてください。ライブ収集は、チャート銘柄の tick ごとと毎秒の最新気配の抜き取りで、全銘柄の全 tick ではありません。
- 入力する SL幅は名目値です。含み損の再構成は 1 つの Magic×銘柄 の組についての下界で、資金比はいまの有効証拠金に対する割合です。
- 同じ口座・同じ銘柄のパネルは 1 枚にしてください。複数のチャートで同じ銘柄を測ると同じファイルに書きます。
- ストラテジーテスターでは、スプレッドの行に合成データ(合成データ (テスター))が入ります。保存もベースラインの凍結も CSV 出力も含み損の再構成も行いません。
サポート
製品ページ(無料版、Pro)の Comments タブに書いてください。銘柄・時間足・パネルに見えたものがあれば十分です。τ カードやフォレンジクスの行に理由文が出ていれば、そのまま書き添えてください。
このガイドは Execution Caliper 1.03(無料版)と Execution Caliper Pro 1.01 を説明しています。