

量子リザバコンピューティング(QRC)回路の実装
 19
 0

現代のトレーダーは、基本的なジレンマに直面しています。取引システムが複雑になるほど、過学習を起こしやすくなるという問題です。従来型の機械学習アルゴリズムは、過去のデータに対して非常に優れた結果を示す一方で、実際の取引では致命的な失敗につながることがあります。数千件のデータで学習させたニューラルネットワークが、市場環境がわずかに変化しただけで突然役に立たなくなることもあります。サポートベクターマシン(SVM)はバックテストで85%の精度を示していても、実運用を開始して最初の1週間で損失を出す場合があります。
問題の本質は、単なる技術的な細部にあるわけではありません。金融市場は適応型システムであり、市場参加者は他の参加者の行動に反応して、自らの行動を常に変化させています。過去の静的なパターンに基づく戦略は、動的に変化する環境では失敗を免れません。従来の機械学習手法は、データが定常的であることを前提としています。しかし、金融市場という文脈では、単に不正確なだけでなく、前提そのものが根本的に誤っています。
さらに、多くの取引アルゴリズムは「破滅的忘却」の問題を抱えています。新しいデータで学習すると、それまでに獲得した知識を完全に失ってしまうことがあります。これによって悪循環が生まれます。システムを固定したままにすれば市場環境の変化によって陳腐化し、常に再学習させれば過学習や不安定化を招く可能性があります。トレーダーは、過去に有効だったパターンへの依拠か新しい市場環境への適応性のどちらを重視するかという選択を迫られます。
量子リザバコンピューティング(QRC)は、このジレンマに対する洗練された解決策を提供します。QRCでは、量子状態を情報処理のための動的なリザーバーとして利用し、継続的な学習を出力層だけで行います。これにより、システムの安定性を維持しながら、新しい市場環境に適応できます。
量子アーキテクチャ:理論から実装へ
QRCは、量子力学の原理と機械学習手法を組み合わせたハイブリッドアーキテクチャです。すべての重みを学習可能にする従来型のニューラルネットワークとは異なり、QRCでは固定された量子リザバを使用して入力データを高次元の状態空間へ変換し、出力層だけを学習します。
このシステムの中心となるのは、16種類の異なる基底状態を生成できる4量子ビットの量子回路です。それぞれの状態は、市場データの量子的な特徴の異なる組み合わせを表します。入力特徴量であるボラティリティ、モメンタム、時間サイクル、平均値からの乖離などを量子ビットの回転角度にエンコードすることで、考えられるさまざまな市場シナリオの量子重ね合わせを生成します。
void GenerateReservoirState(double &features[], double &state_probs[])
{
    ArrayResize(state_probs, 16); // 2^4 quantum states
    ArrayInitialize(state_probs, 0.0);

    for(int shot = 0; shot < SHOTS; shot++)
    {
        double state[16];
        state[0] = 1.0; // Initial state |0000⟩

        for(int layer = 0; layer < NUM_LAYERS; layer++)
        {
            // Encode market data into quantum angles
            for(int qubit = 0; qubit < 4; qubit++)
            {
                double angle = m_weights[layer][qubit];
                if(layer == 0 && qubit < ArraySize(features))
                    angle += features[qubit] * M_PI;
                ApplyRotationGate(state, qubit, angle);
            }

            // Create quantum entanglement
            for(int i = 0; i < 3; i++)
                for(int j = i + 1; j < 4; j++)
                    ApplyEntanglementGate(state, i, j,
                        M_PI/2.0 * features[i] * features[j]);
        }
    }
}
このアーキテクチャの大きなメリットは、量子演算が本質的に非線形であることです。従来のアルゴリズムでは、非線形な依存関係をモデル化するために複雑な活性化関数や多数の層が必要になります。一方、量子システムでは、量子力学の基本原理によって同様の処理を実現できます。量子重ね合わせによって複数の市場シナリオを同時に処理でき、量子もつれによって異なる特徴量間に存在する隠れた相関関係を自動的に明らかにできます。
この実装の革新的な点は、継続学習システムにあります。ネットワーク全体を完全に再学習するのではなく、システムは最大1,000件の取引状況を保存できる専用バッファに経験を蓄積します。新しい事例には、その重要度に応じて重みが付与されます。重要な市場変動にはより大きな重みを与え、古い事例については指数関数的な減衰によって徐々に「忘却」していきます。
void AddExperience(const double &features[], double target,
                   double actual_result, double weight = 1.0)
{
    TrainingExample example;
    ArrayCopy(example.features, features, 0, 0, FEATURES_COUNT);
    example.target = target;
    example.actual_result = actual_result;
    example.timestamp = TimeCurrent();
    example.weight = weight;

    // Increase weight for larger movements
    if(MathAbs(actual_result) > 0.01)
        example.weight = 1.5;

    m_experience_buffer[m_buffer_head] = example;
    m_buffer_head = (m_buffer_head + 1) % EXPERIENCE_BUFFER_SIZE;
}
学習は2つのレベルでおこなわれます。一つは、新しいデータに即座に適応するためのオンライン学習です。もう一つは、長期的なパターンを安定させるためのバッチ学習です。適応型の学習率は、システムのパフォーマンスに応じて自動的に調整されます。予測精度が低下すると学習率を高め、素早く新しい状況に適応します。一方、システムが安定した結果を示している場合は学習速度を下げ、過学習を防ぎます。
特に注目すべきなのが、事例の検証メカニズムです。システムは単純にデータを蓄積するのではなく、過去におこなった予測の精度を積極的に評価します。正確な予測につながった事例には、将来の学習においてより大きな重みが与えられます。一方、予測に失敗した事例は、学習セットから徐々に除外されます。これにより、最も関連性の高い取引パターンを選択する進化的なメカニズムが形成されます。
実装例:コードから利益へ
理論的なQRCの概念を実際に動作する取引アルゴリズムへ変換するには、モデルの複雑さと計算効率のバランスを慎重に取る必要があります。ここで提案する実装では、量子コンピューティングをモンテカルロシミュレーションによって近似しています。これにより、専用の量子ハードウェアを必要とせず、一般的な取引ターミナルでもシステムを利用できるようになります。
システムは、市場データから7つの主要な特徴量を抽出します。具体的には、正規化された価格レンジ、12期間のボラティリティ、24期間のモメンタム、周期的なパターンを考慮するための時間のサイン成分とコサイン成分、移動平均からの乖離、そして現在のリターンです。各特徴量には、外れ値を除去するためのウィンザー化(winsorization)を用いたロバストな正規化をおこない、その後、値の範囲を制限するために双曲線正接変換を適用します。
取引ロジックは、複雑さを最小限に抑え、効率を最大化するように設計されています。システムでは、同時に保有できるポジションを1つだけに制限しています。これにより、ポートフォリオ管理に関する問題を排除し、リスク管理を簡素化できます。ポジションサイズは予測の信頼度に応じて変化します。システムの量子的な「信頼度」が高いほどロットサイズは大きくなりますが、資金管理を保守的に行うため、一定の範囲内に制限されます。
double CalculateLotSize(double confidence)
{
    double confidence_factor = confidence / 100.0;
    double lot_size = InpBaseLotSize +
        (InpMaxLotSize - InpBaseLotSize) * confidence_factor;

    // Risk management based on balance
    double account_balance = AccountInfoDouble(ACCOUNT_BALANCE);
    double risk_amount = account_balance * (InpRiskPerTrade / 100.0);

    return MathMin(lot_size, CalculateMaxLotByRisk(risk_amount));
}
重要な要素の一つが、予測検証システムです。各シグナルにはタイムスタンプと信頼度が付与されます。指定された本数のバーが経過すると、システムは予測の精度を自動的に検証し、精度統計を更新するとともに、その情報を次の学習に利用します。このアプローチによって、システムは自らの失敗から継続的に学習する、閉ループ型のフィードバック機構を形成します。
市場の異常や流動性の低い期間への対応にも特別な注意が払われています。システムは、異常に高いボラティリティや不自然に低い市場活動を自動的に検出し、状況が正常に戻るまで一時的に取引を停止します。これにより、学習プロセスを歪める可能性のある品質の低いデータに基づいて意思決定を行うことを防ぎます。
取引ターミナルとの統合は、量子コンピューティングの複雑さを明確で直感的な指標の背後に隠す、シンプルなインターフェースを通じて実現されています。トレーダーが確認できるのは、シグナルの方向、信頼度、現在のシステム精度、そして学習統計です。ダッシュボードはリアルタイムで更新され、量子システムの状態に関する即時のフィードバックを提供します。
void HandleQuantumSignal()
{
    double confidence = MathAbs(g_lastPrediction) * 100;

    if(confidence < InpMinTradingConfidence)
        return;

    if(HasOpenPosition())
    {
        // Reversal logic on signal change
        ENUM_POSITION_TYPE currentType = GetCurrentPositionType();
        ENUM_POSITION_TYPE signalType =
            (g_lastPrediction > 0) ? POSITION_TYPE_BUY : POSITION_TYPE_SELL;

        if(currentType != signalType)
        {
            ClosePosition("Reverse Signal");
            OpenPosition(GetOrderType(signalType), confidence);
        }
    }
    else
    {
        ENUM_ORDER_TYPE orderType =
            (g_lastPrediction > 0) ? ORDER_TYPE_BUY : ORDER_TYPE_SELL;
        OpenPosition(orderType, confidence);
    }
}
このシステムには、高度な資金保護機構も組み込まれています。標準的なストップロスに加えて、現在のポジションだけでなく、直近のトレード履歴も考慮する動的なリスク管理アルゴリズムを実装しています。システムが予測に失敗する状態が連続して発生すると、精度が回復するまでポジションサイズを自動的に縮小します。
実証結果と適応的な進化
さまざまな時間足や取引対象についてQRC量子システムをテストしたところ、いくつかの予想外のパターンが明らかになりました。時間の経過とともに精度が単調に低下する従来型アルゴリズムとは異なり、量子システムでは市場レジームの変化に適応しながら、周期的なパフォーマンスパターンを示します。
このシステムは、従来のインジケータが互いに矛盾するシグナルを出すような、市場の不確実性が高い局面で特に良好に機能します。量子重ね合わせによって複数のシナリオを同時に考慮し、蓄積された経験に基づいて最も可能性の高い結果を選択できます。トレンド相場では、システムは自動的により積極的な戦略へ調整します。一方、レンジ相場ではスキャルピング型のアプローチへ切り替えます。
継続学習の仕組みは、高い自己修正能力を示しました。システムの初期精度は約55~60%で、これはランダムな予測で一般的に得られる水準です。しかし、200~300個の取引シグナルを経ると、精度は65~72%で安定します。さらに経験バッファに1,000件の事例を蓄積すると、市場環境によっては75~80%に達する可能性があります。
重要な発見の一つは、入力データの品質とパフォーマンスとの間に強い関係があることでした。このシステムは価格データのアーティファクトに非常に敏感であり、単一の異常ティックであっても学習プロセスを大きく歪める可能性があります。そのため、ティックおよびスプレッドの検証、出来高分析、価格変動の検証などを含む高度なデータフィルタリングシステムが必要になりました。
誤った予測を分析したところ、多くの失敗はアルゴリズム自体の欠陥ではなく、予測できない外部イベントによって発生していることが分かりました。具体的には、ニュースによる急変、技術的障害、市場操作などです。システムはこのような異常な状況を認識し、予測に対する信頼度を一時的に低下させることを学習しました。その結果、全体的な取引の安定性が大きく向上しました。
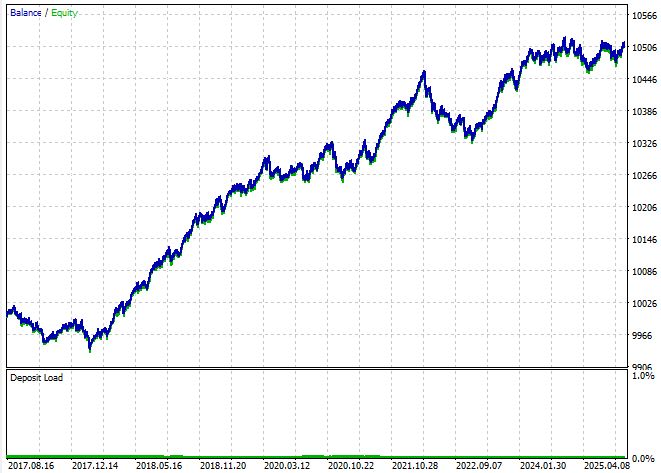
2017~2025年の8年間を対象としたテストでは、1,000米ドルの固定資金(0.01ロット)で取引した場合、505米ドルの純利益が得られました。シャープレシオは1.22で、勝率(利益取引比率)は82%でした。
このテストは、2017~2025年について主要ブローカーの一つを使用し、本記事に添付されている設定ファイルを用いて実施しました。OHLCティック生成モード、M15時間足で、取引銘柄はEURUSDです。
結論:アルゴリズム取引時代における量子の優位性
継続学習を備えた量子レザバコンピューティング(QRC)の実装は、自動売買に対するまったく新しいアプローチを提供します。トレーダーが得るのは、単なる別のインジケータや取引戦略ではありません。市場とともに進化することのできる、適応型のインテリジェントシステムです。
このシステムの大きなメリットは、安定性と適応性のジレンマを解消する点にあります。量子リザバが安定した分析基盤を提供する一方、継続学習システムが意思決定を常に最新の状態に保ちます。トレーダーは、実績のある戦略の信頼性と、新しい市場環境への適応性のどちらか一方を選択する必要がなくなります。
このシステムの実用的な価値は、単に売買シグナルを生成することだけにとどまりません。QRCは市場ダイナミクスを深く理解するためのツールとなり、従来の分析では捉えにくい隠れたパターンや関係性を明らかにします。また、それぞれの意思決定に伴う不確実性を定量的に評価できるため、トレーダーはポジションサイズやリスクレベルについて、より情報に基づいた判断を下せます。
技術的な側面も注目に値します。システム全体をMQL5で実装することにより、通常の取引ターミナルを利用するトレーダーでも量子コンピューティングを利用できるようになります。オープンソースコードであるため、さまざまな市場や取引スタイルの具体的な要件に合わせてアルゴリズムを適応させることもできます。
MetaQuotes Ltdによってロシア語から翻訳されました。
元の記事: https://www.mql5.com/ru/articles/19043
警告: これらの資料についてのすべての権利はMetaQuotes Ltd.が保有しています。これらの資料の全部または一部の複製や再プリントは禁じられています。
この記事はサイトのユーザーによって執筆されたものであり、著者の個人的な見解を反映しています。MetaQuotes Ltdは、提示された情報の正確性や、記載されているソリューション、戦略、または推奨事項の使用によって生じたいかなる結果についても責任を負いません。

 自動売買ロボット向けリスクマネージャー(第1回):EA向けリスク管理用インクルードファイル
 エラー 146 (「トレードコンテキスト ビジー」) と、その対処方法
 グレーモデルによるトレーディング予測

- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索