EA Robustness Lab
- Utilidades
- Versión: 1.0
- Activaciones: 10

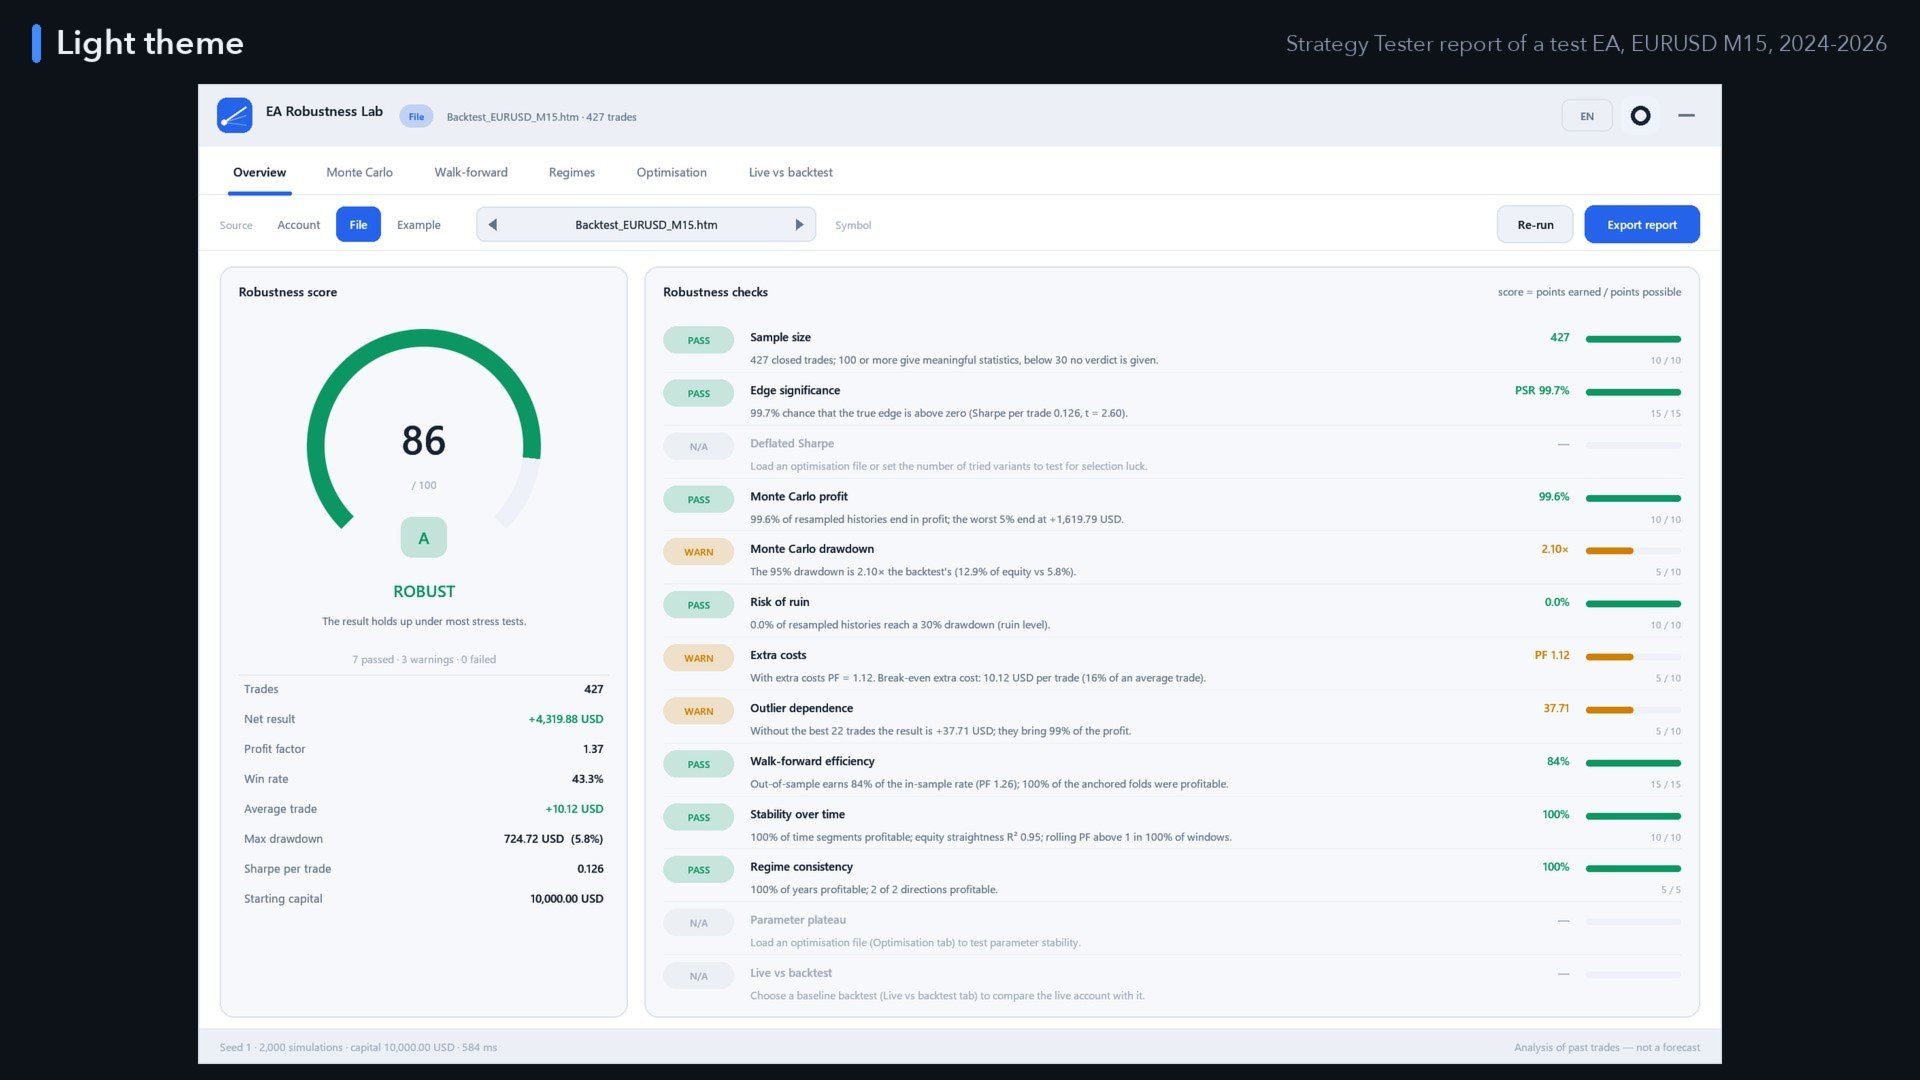
EA Robustness Lab te indica si los resultados de un asesor experto son robustos o si se ha producido un sobreajuste. Una buena prueba retrospectiva no es una garantía: puede deberse a una secuencia afortunada de operaciones, a unas pocas ganancias desmesuradas, a unos costes demasiado optimistas, a parámetros ajustados al pasado o a un régimen de mercado que ya no existe. El Lab toma las operaciones cerradas de una estrategia, las somete a pruebas de Monte Carlo, walk-forward, estabilidad, régimen y optimización, compara el trading en vivo con el backtest y lo resume todo en una puntuación de robustez del 0 al 100, con una calificación de A a F y una explicación en lenguaje sencillo de cada comprobación.
Solo lectura. Nunca realiza, modifica ni cierra una orden. Sin DLL, sin solicitudes web. Funciona con cualquier símbolo, marco temporal y tipo de cuenta.
Tres fuentes de operaciones
- Historial de la cuenta: todas las posiciones cerradas (cierres parciales agrupados, comisiones, swaps y gastos incluidos), filtradas por números mágicos, símbolo, comentario y rango de fechas. El saldo inicial se detecta a partir del historial.
- Archivos de informe: un informe del Probador de Estrategias guardado como HTML o XML, o un informe del historial de la cuenta. Las operaciones se reconstruyen a partir de las transacciones (comisiones de entrada emparejadas con sus salidas) y se comparan con la columna de saldo del informe; el depósito inicial se convierte en el capital inicial.
- Listas de operaciones en CSV: separadas por coma, punto y coma o tabulación, en cualquier formato numérico y de fecha habitual, con o sin encabezado.
Coloca los archivos en MQL5\Files\EA_Robustness_Lab (o en la carpeta común «Files») y selecciónalos con las flechas del panel.
Monte Carlo: cuatro métodos
- Orden aleatorio: las mismas operaciones en orden aleatorio: ¿qué grado de suerte tuvo la secuencia real?
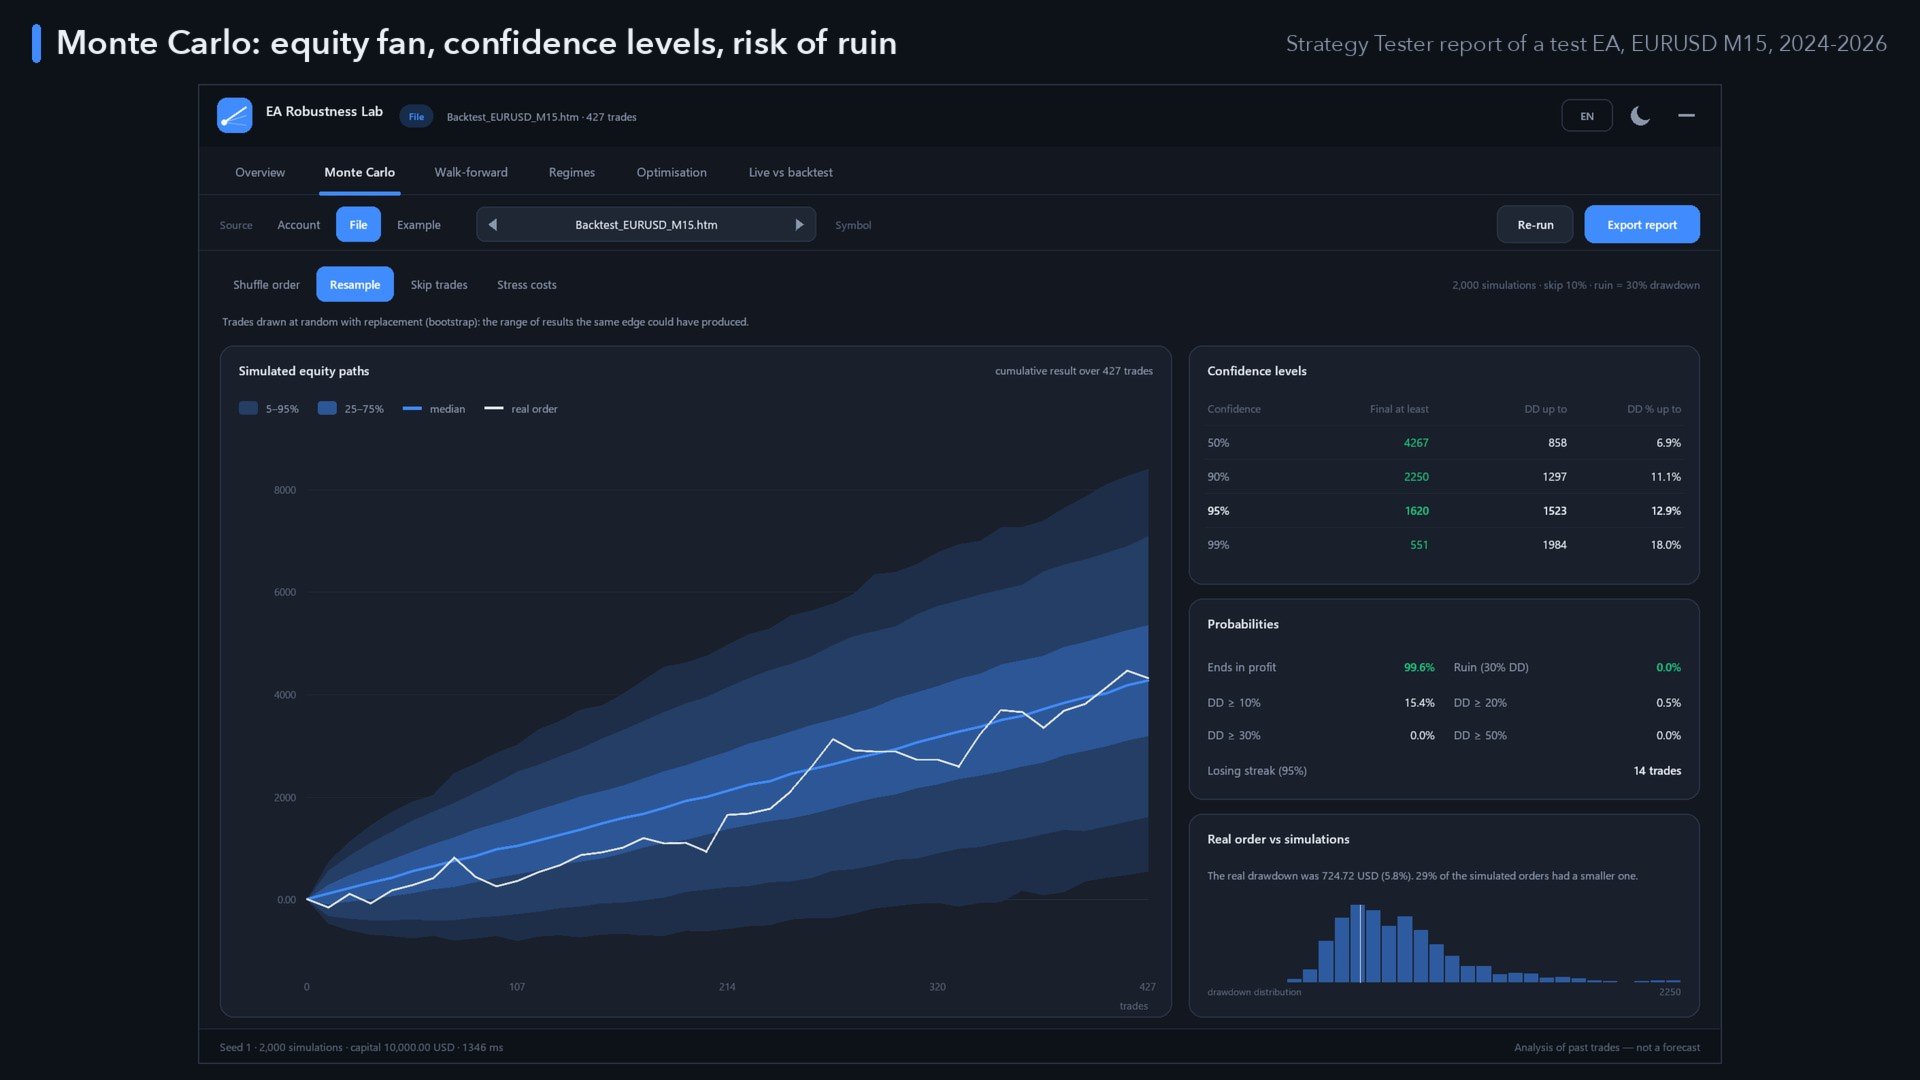
- Remuestreo: operaciones extraídas con sustitución (bootstrap): el rango de resultados que podría haber generado la misma ventaja.
- Omitir operaciones: una parte de las operaciones omitidas al azar, como en caso de interrupciones del servicio, filtros o recotizaciones.
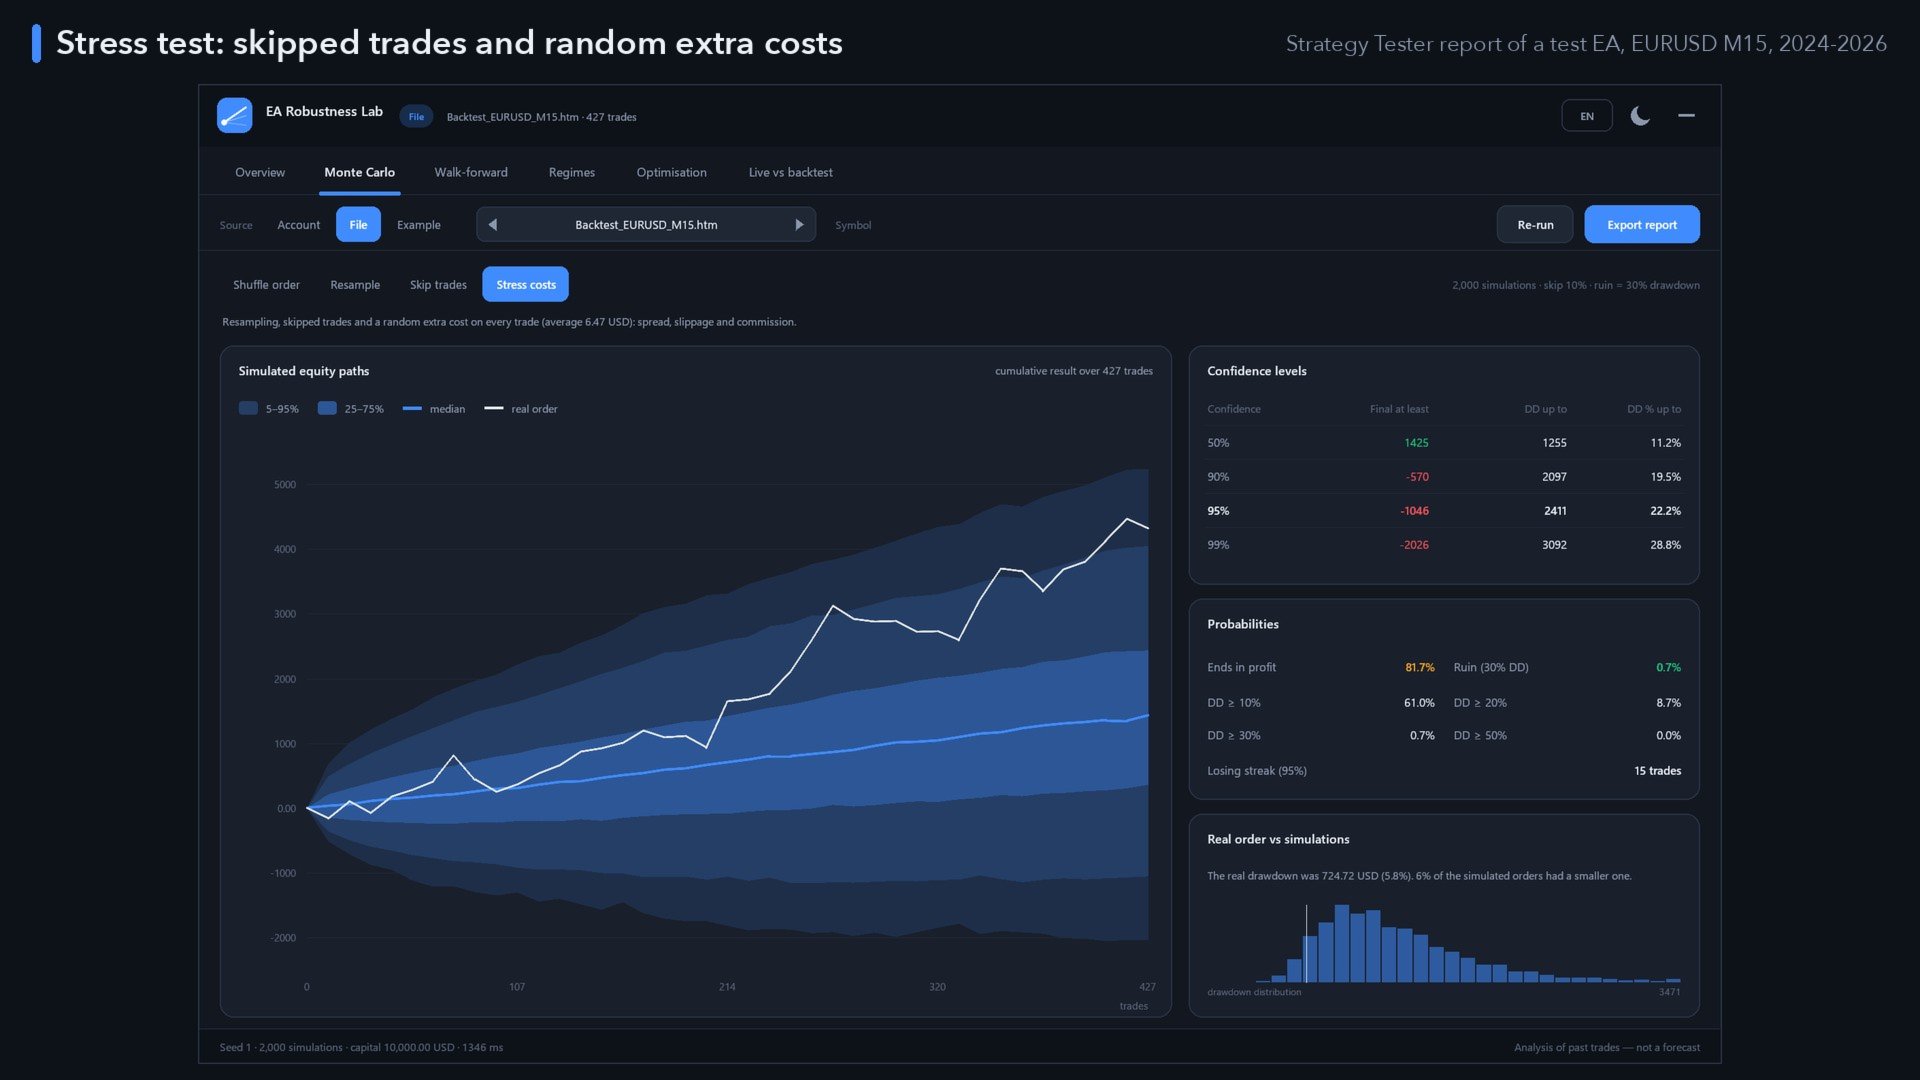
- Costes de estrés: remuestreo más operaciones omitidas más un coste adicional aleatorio en cada operación (spread, deslizamiento, comisión), establecido por lote o como porcentaje de la operación media.
- Gráfico en abanico de las trayectorias de capital simuladas (bandas del 1 al 99 %, del 5 al 95 %, del 25 al 75 %, mediana) con la trayectoria real en la parte superior.
- Tabla de confianza al 50 / 90 / 95 / 99 %: resultado final mínimo, caída máxima hasta (en dinero y %).
- Probabilidad de terminar con beneficios, probabilidad de ruina con la caída máxima que definas, probabilidad de caídas del 10 / 20 / 30 / 50 %, racha de pérdidas del 95 %, y dónde se sitúa la caída máxima real en la distribución.
- Semilla aleatoria fija: los mismos datos de entrada siempre dan los mismos resultados. Al volver a ejecutar, se utiliza la siguiente semilla.
Eficiencia y estabilidad del análisis prospectivo
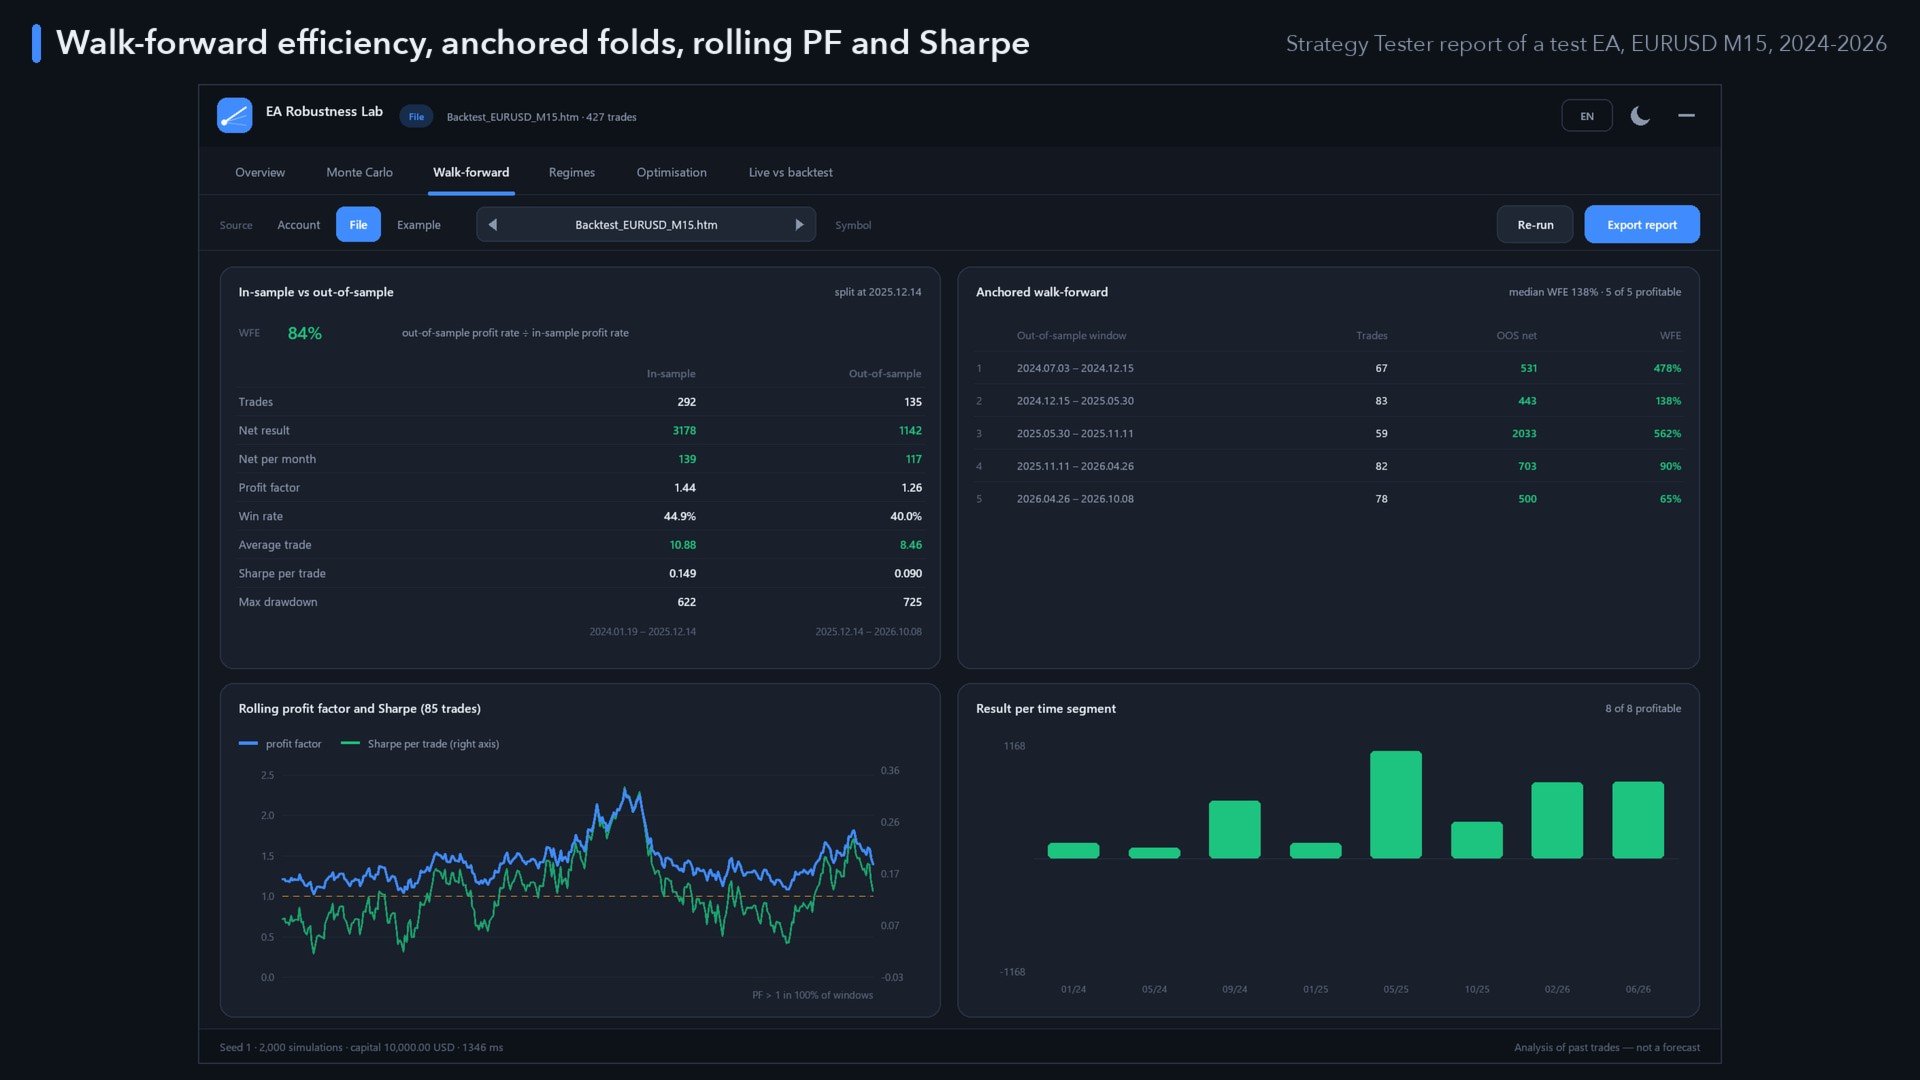
- Dentro de la muestra frente a fuera de la muestra: división en la fecha en que finalizó tu optimización (o en un porcentaje del historial): operaciones, resultado neto, resultado neto mensual, factor de beneficio, tasa de acierto, operación media, índice de Sharpe y drawdown en paralelo, así como la eficiencia «walk-forward» (tasa de beneficio fuera de la muestra ÷ tasa dentro de la muestra).
- Plegados «walk-forward» anclados: cada ventana posterior se compara con todo lo anterior, con la WFE por pliegue.
- Factor de beneficio y ratio de Sharpe móviles en una ventana de operaciones, y el porcentaje de ventanas con un factor de beneficio superior a 1.
- Resultado por segmento temporal: una ventaja que se ha desvanecido se aprecia de un vistazo.
Regímenes
- Resultados por dirección, año, día de la semana y hora de entrada.
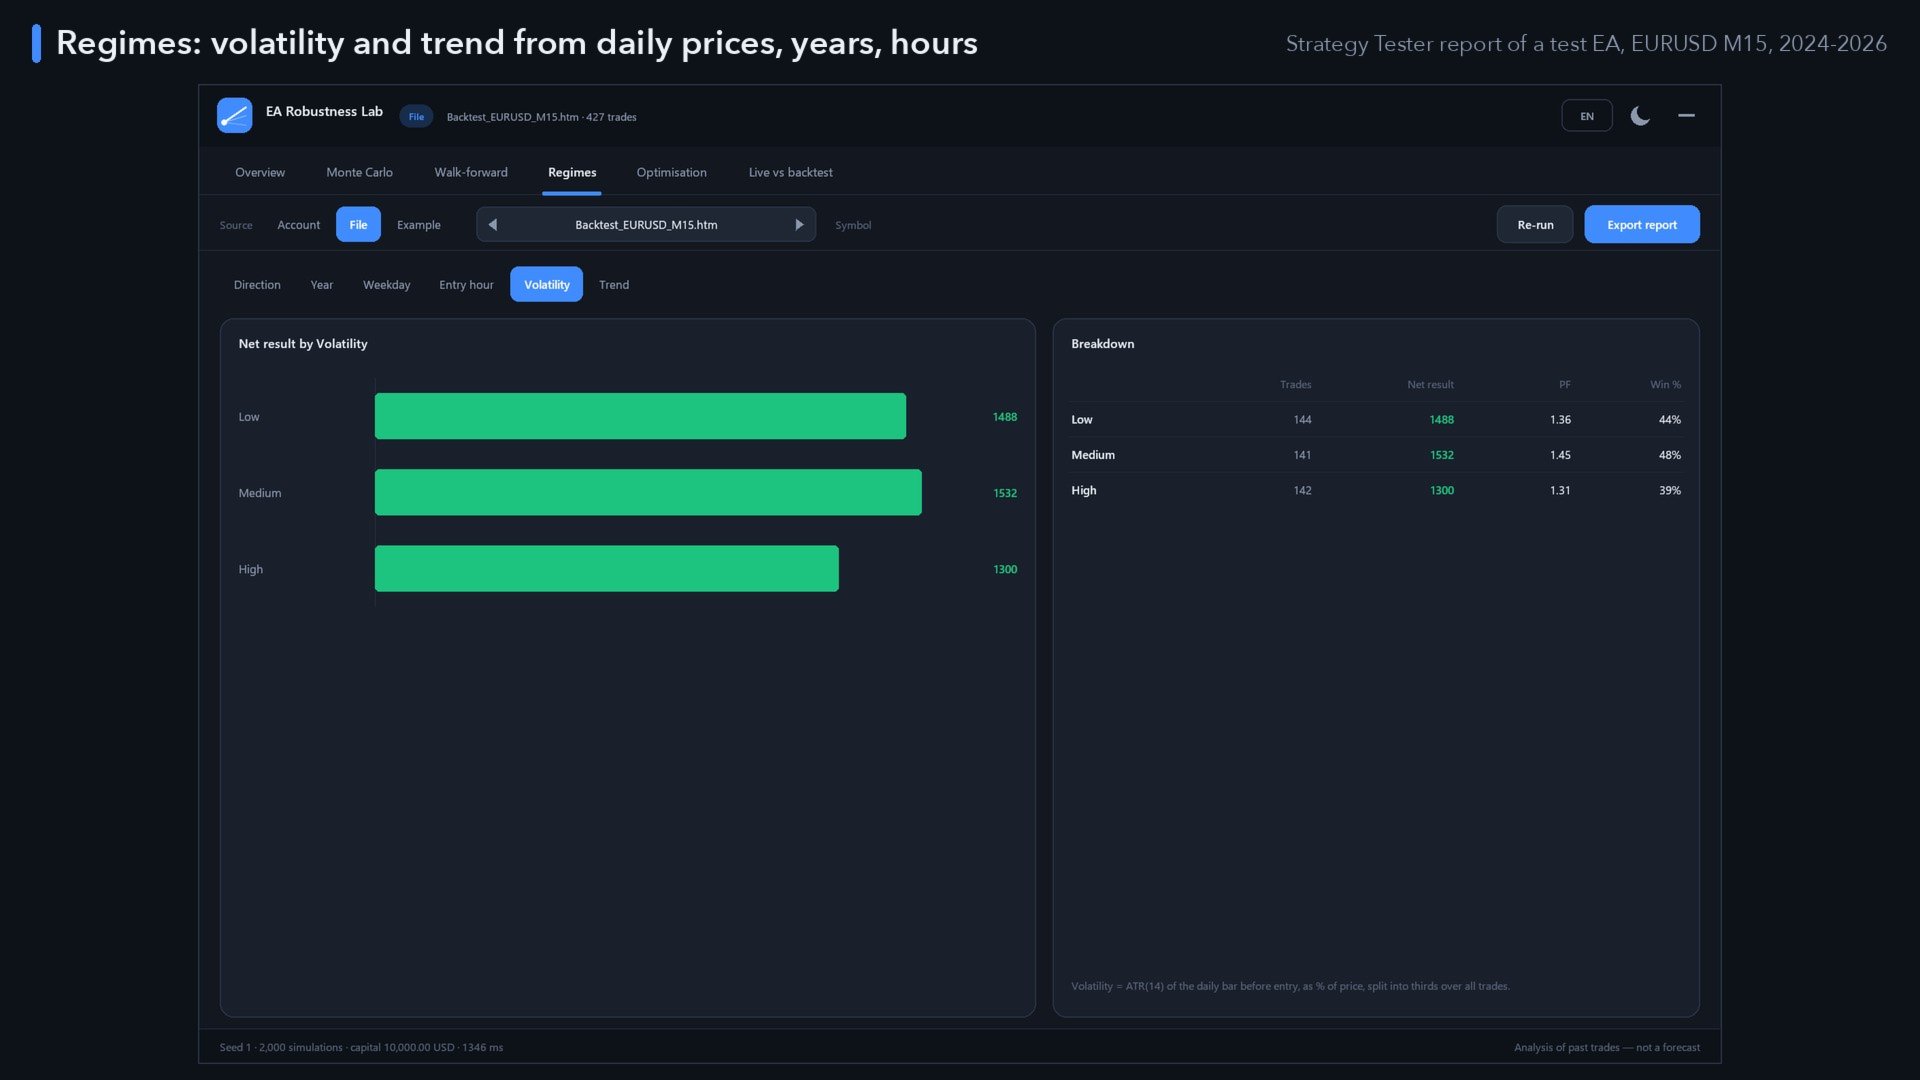
- Régimen de volatilidad (ATR de la barra diaria anterior a la entrada, en tercios) y régimen de tendencia (por encima o por debajo de la media de 200 días) a partir del propio historial diario del valor: es fácil detectar una estrategia que solo funcionó en una condición de mercado.
Análisis de optimización
- Lee los resultados de optimización del Strategy Tester exportados a XML (ejecuciones completas o genéticas, así como resultados prospectivos).
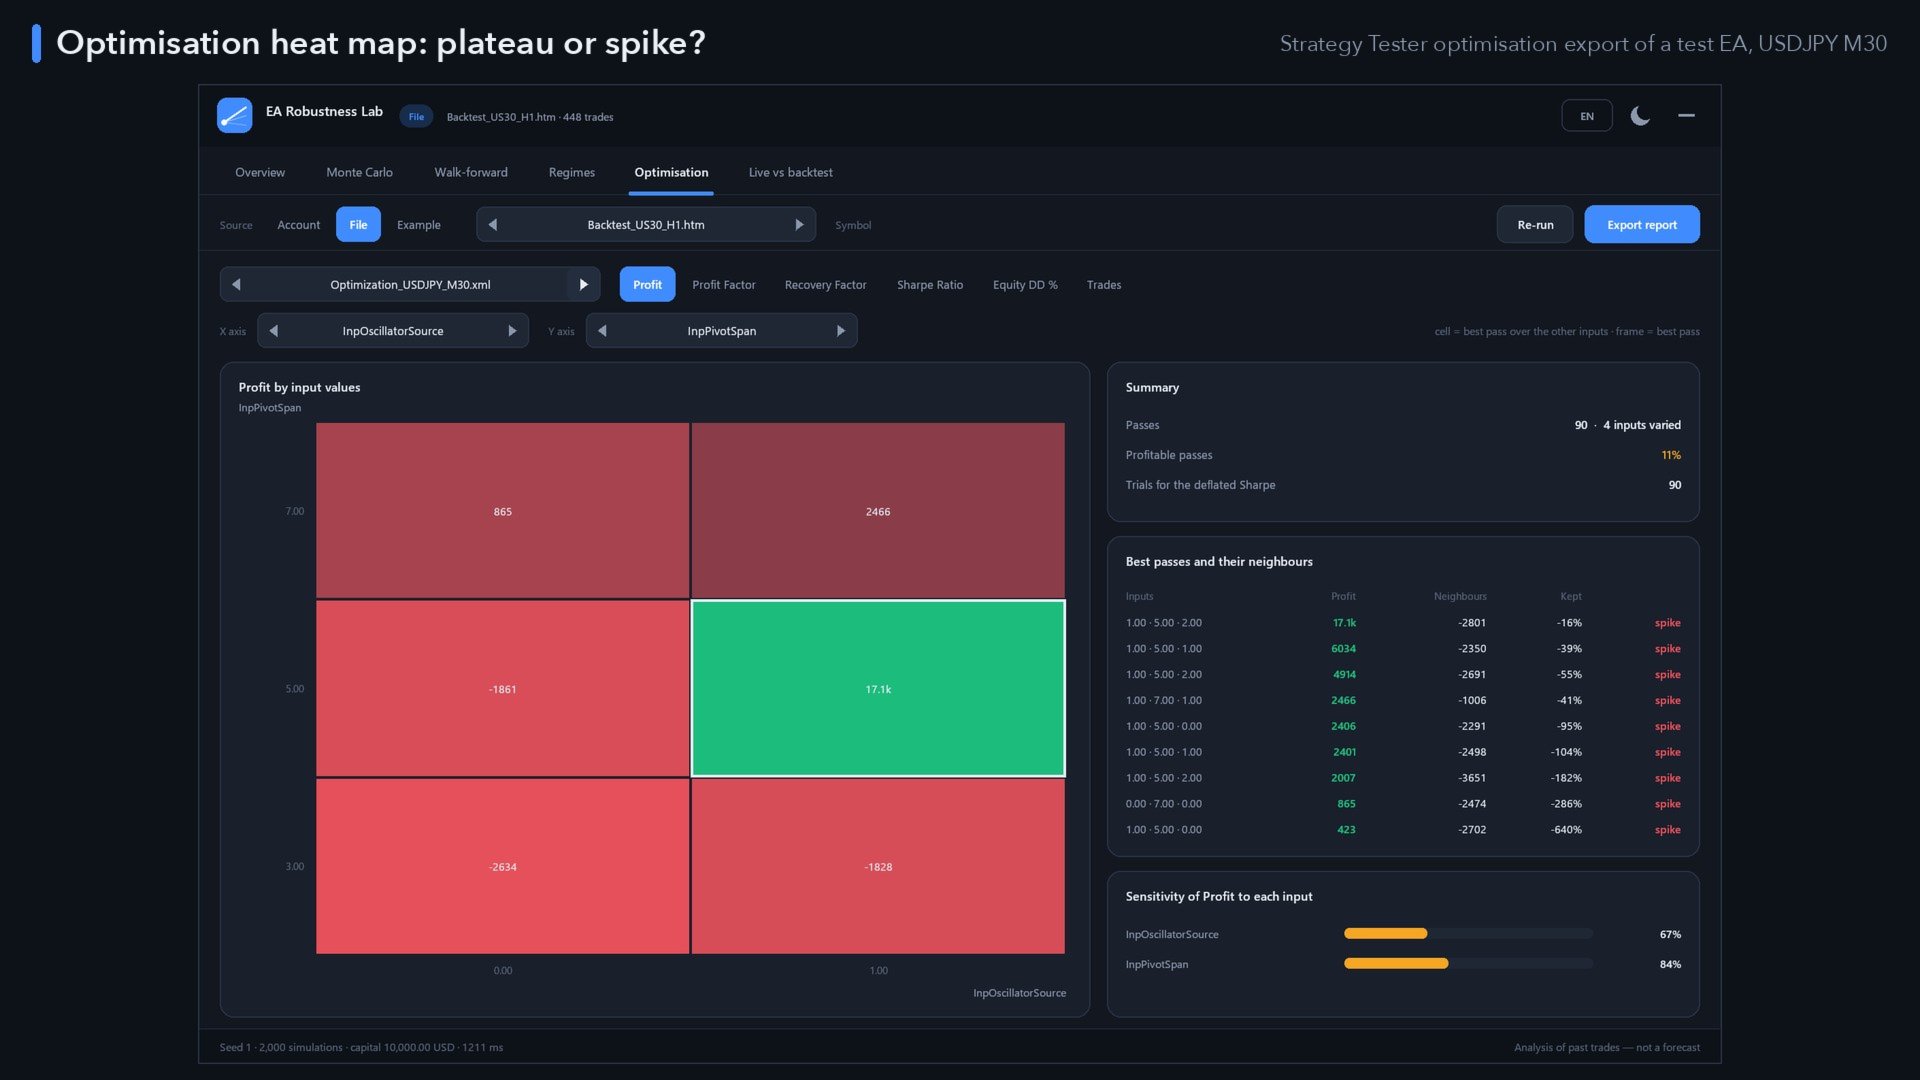
- Mapa de calor de dos variables cualesquiera para beneficio, factor de beneficio, factor de recuperación, ratio de Sharpe, drawdown u operaciones; se resalta la mejor pasada.
- Meseta o pico: las diez mejores ejecuciones con la media de sus ejecuciones vecinas y la proporción de beneficio que conservan (meseta / pendiente / pico).
- Sensibilidad del resultado a cada variable de entrada y porcentaje de pasadas rentables.
- El número de pasadas alimenta automáticamente la prueba del ratio de Sharpe deflacionado.
Operaciones en vivo frente a backtest
- Elige el informe de backtest del EA como referencia; las operaciones en vivo proceden del historial de la cuenta con tus filtros.
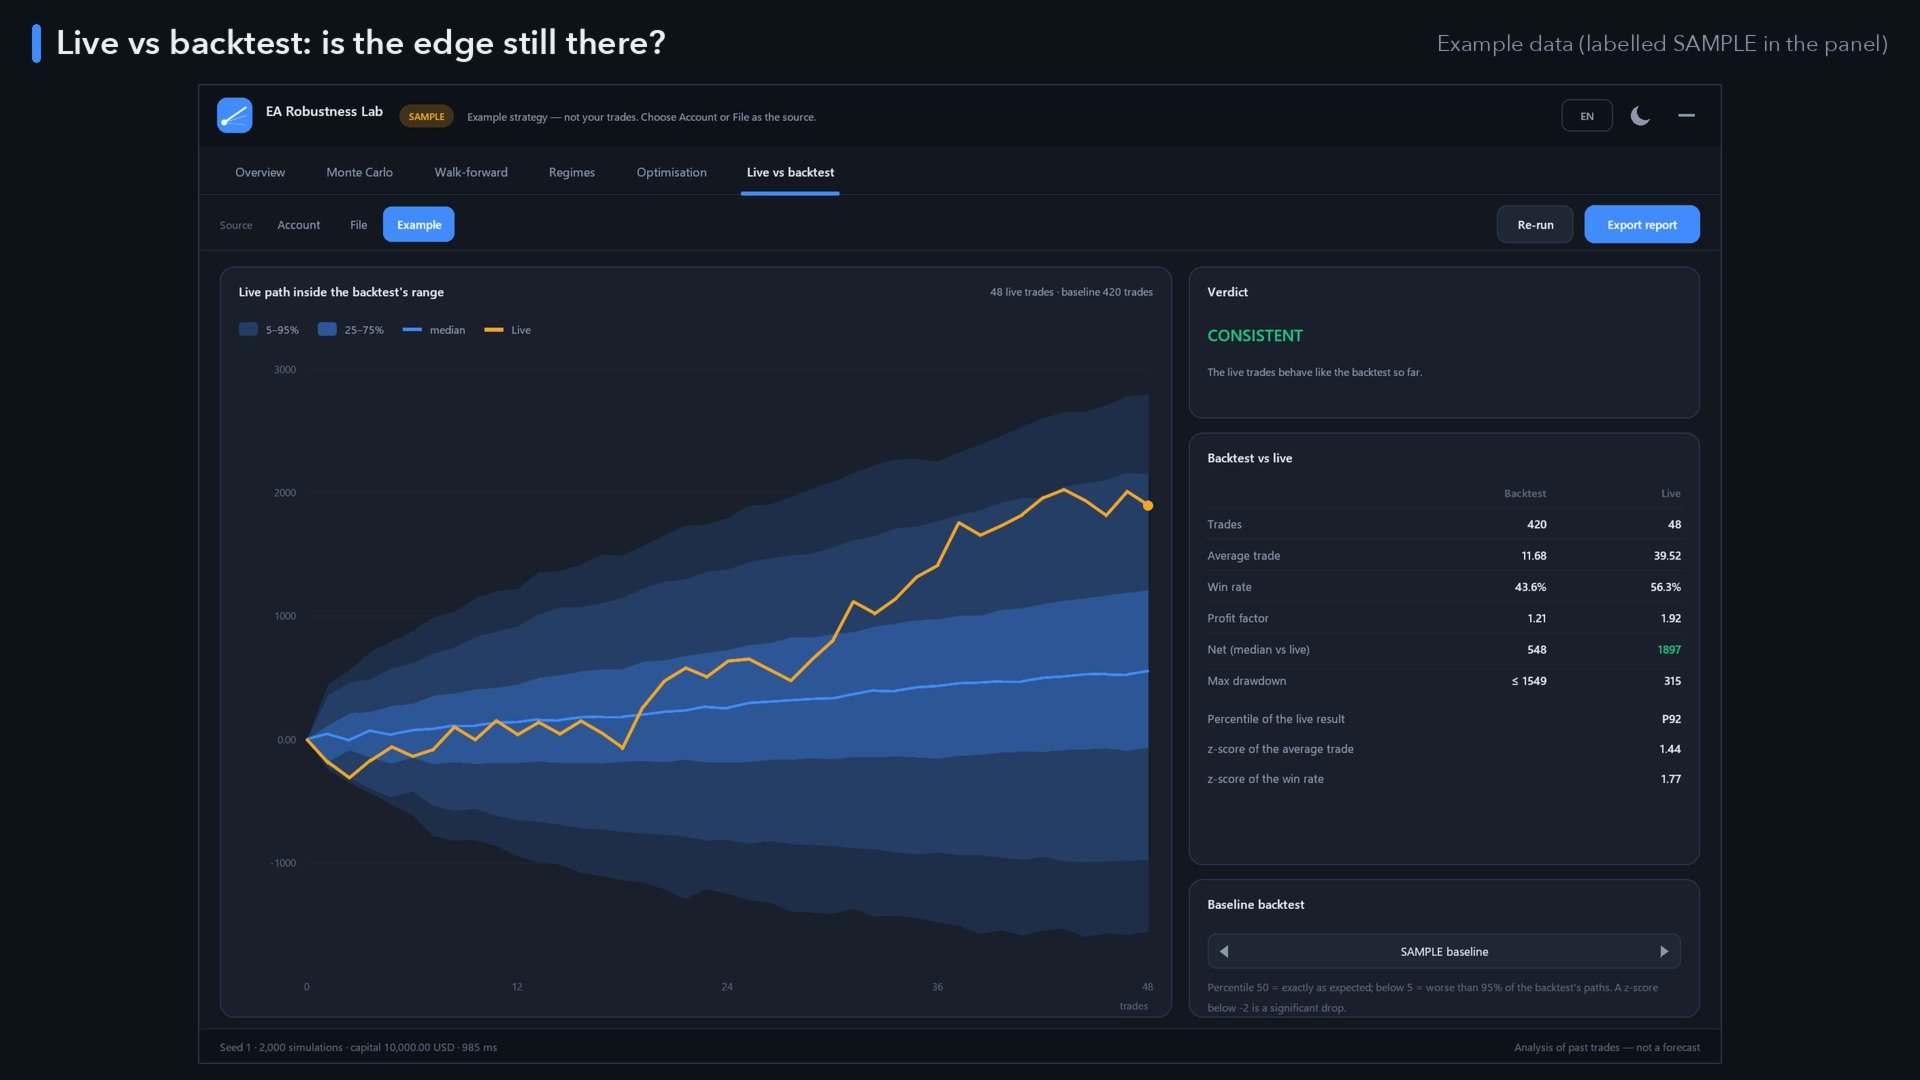
- La trayectoria del capital en vivo se traza dentro del rango que el backtest considera probable para el mismo número de operaciones.
- Percentil del resultado en tiempo real, puntuaciones z de la operación media y la tasa de aciertos, drawdown en tiempo real frente al drawdown del 95 % del backtest.
- Veredicto: CONSISTENTE, A VIGILAR o DETERIORADO.
La puntuación de robustez
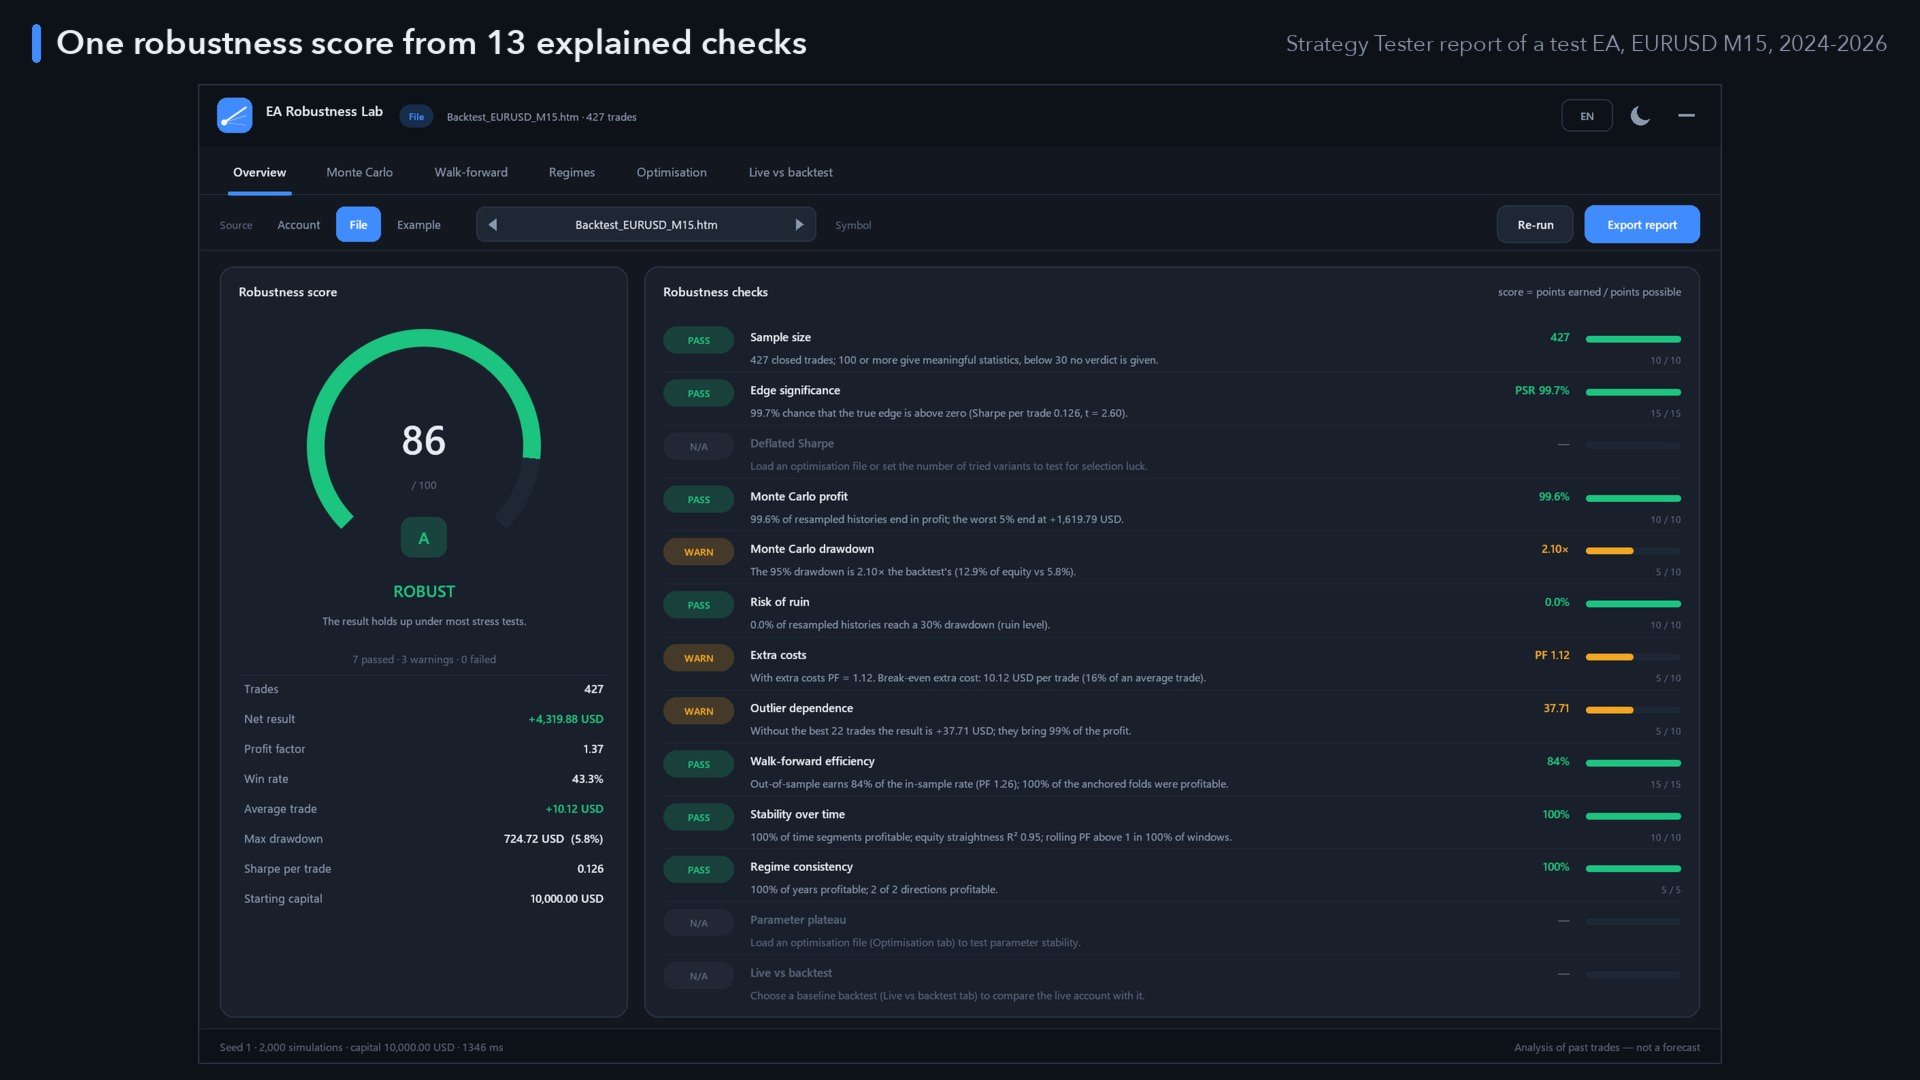
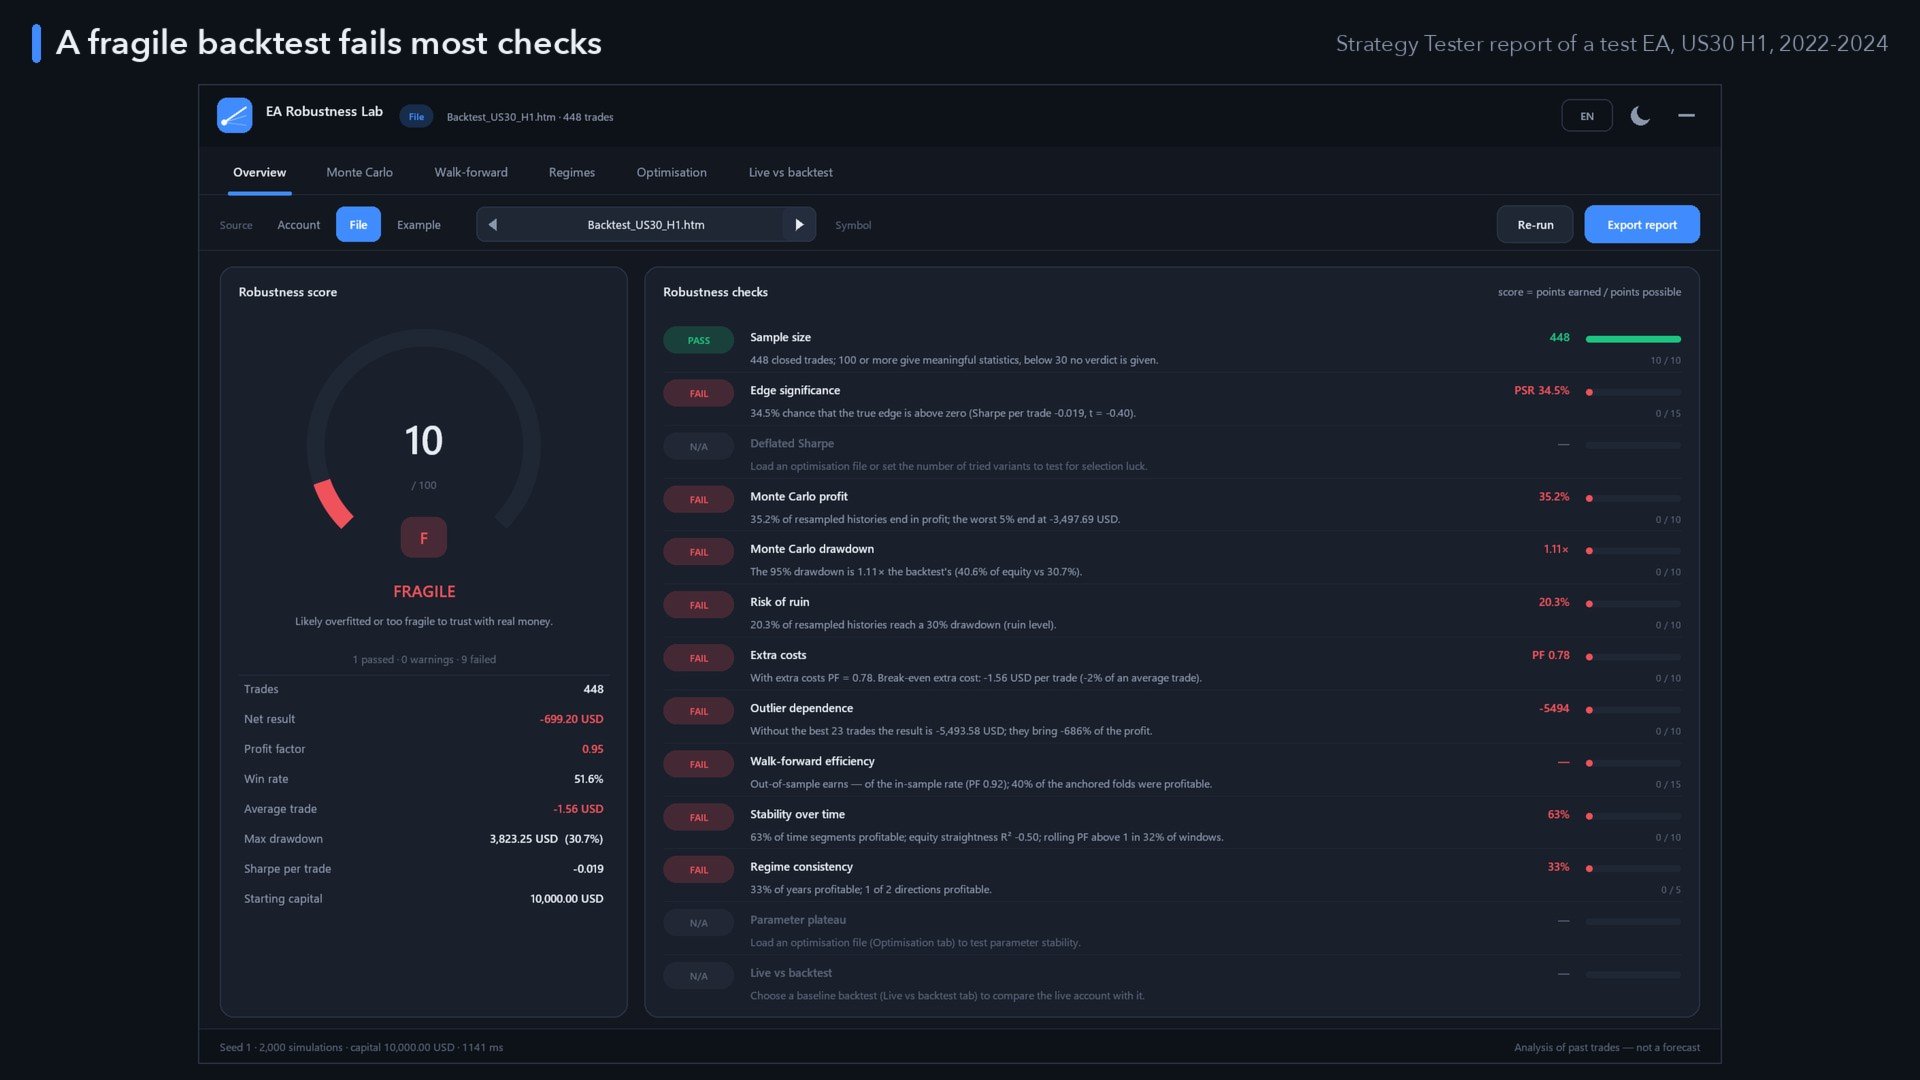
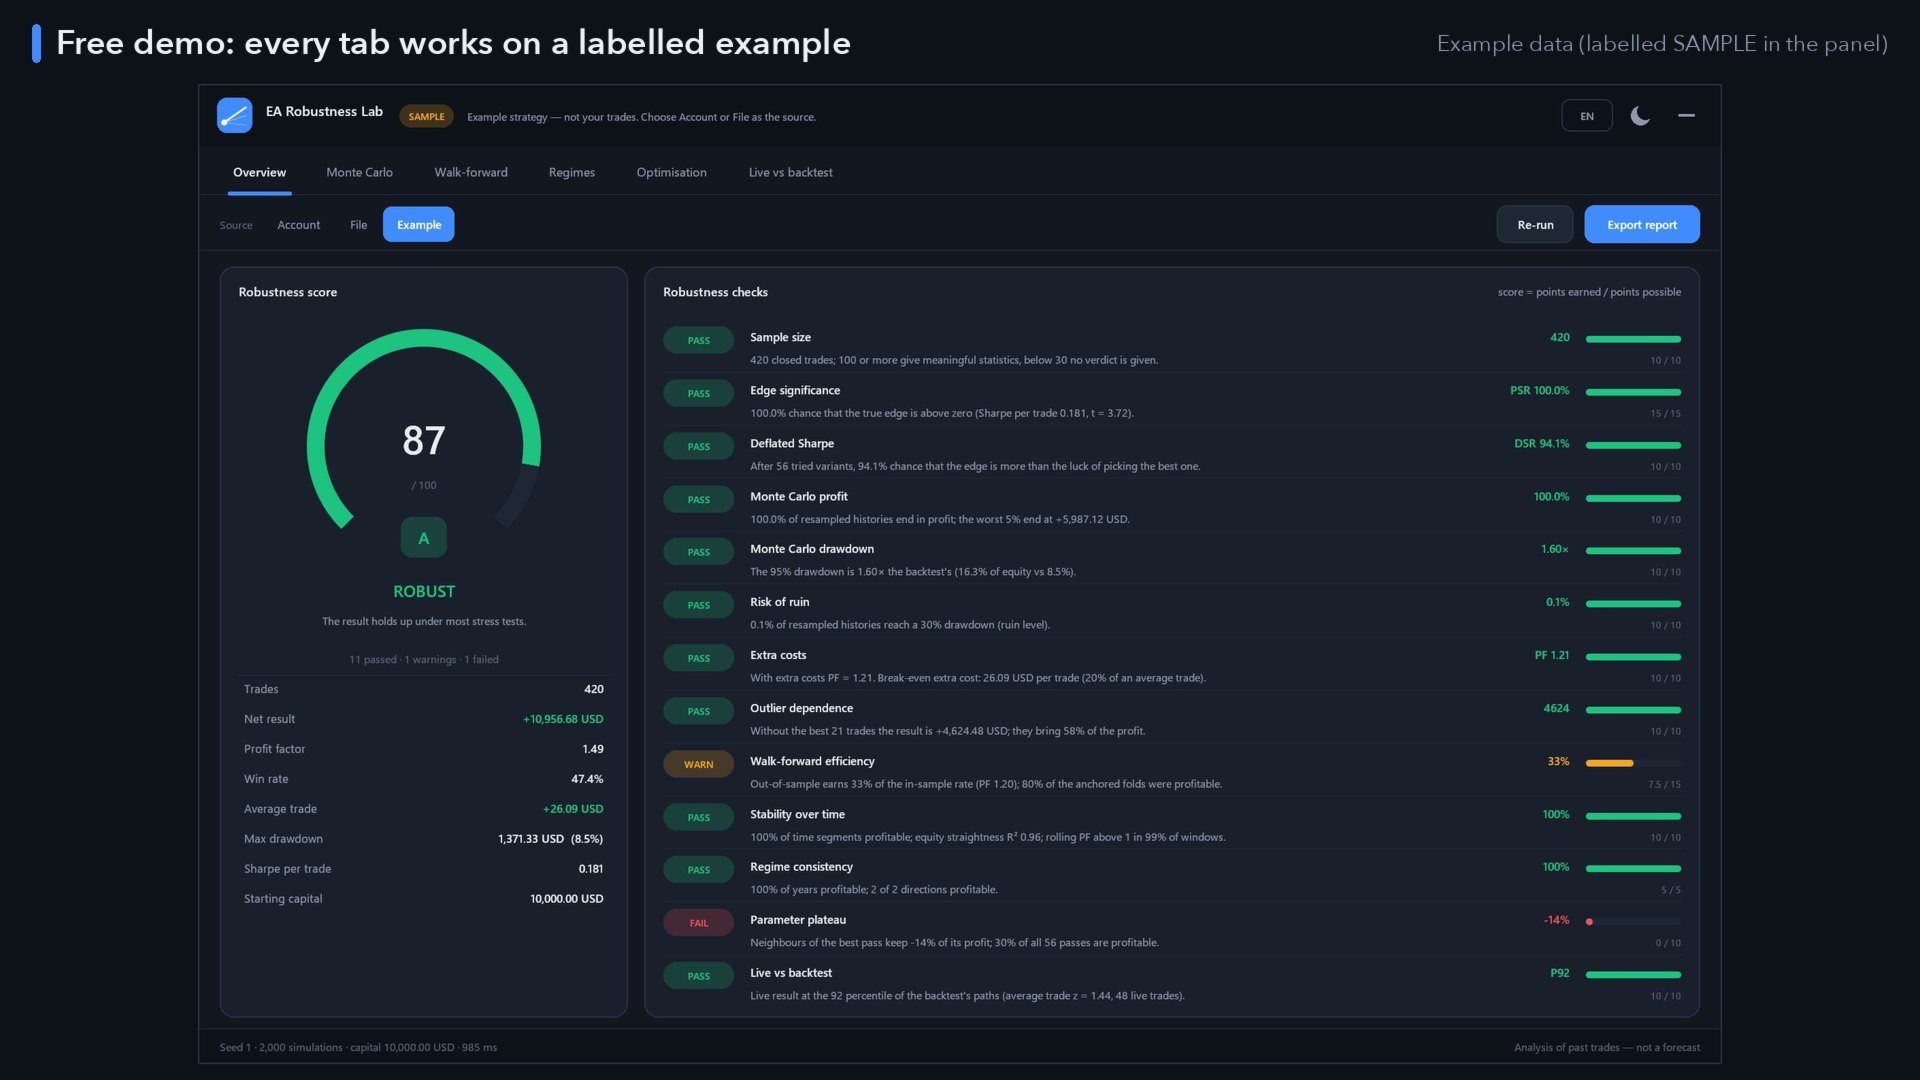
Trece comprobaciones, cada una con APROBADO / ADVERTENCIA / SUSPENSO y las cifras correspondientes: tamaño de la muestra, significación de la ventaja (ratio de Sharpe probabilístico con asimetría y curtosis), Sharpe deflacionado (número de variantes probadas), beneficio de Monte Carlo, drawdown de Monte Carlo, riesgo de ruina, costes adicionales (con el coste adicional de umbral de rentabilidad por operación), dependencia de las mejores operaciones, eficiencia walk-forward, estabilidad a lo largo del tiempo, consistencia del régimen, meseta de parámetros y comparación entre datos reales y backtest. Se omiten las comprobaciones que no sean aplicables. Puntuación = puntos obtenidos ÷ puntos posibles; veredicto: ROBUSTO, MODERADO o FRÁGIL, o «DATOS INSUFICIENTES» si no se alcanza el número mínimo de operaciones.
Informe y panel
- Exportación del informe: una página HTML independiente (puntuación, todas las comprobaciones, gráficos y tablas), además de un archivo CSV con las comprobaciones, las estadísticas, los percentiles de Monte Carlo y la lista de operaciones, en MQL5\Files\EA_Robustness_Lab\Reports.
- Panel de gráficos nativo: temas oscuros y claros, nitidez a cualquier escala de pantalla (100–300 %), desplazable y minimizable, configuración memorizada.
- Siete idiomas: inglés, alemán, español, portugués, ruso, chino y japonés.
- Estadísticas verificadas mediante pruebas unitarias comparadas con valores de referencia independientes.
Demostración gratuita
En el Probador de estrategias no hay historial de cuenta ni acceso a archivos, por lo que la demo se ejecuta con una estrategia de ejemplo claramente identificada (SAMPLE) en la que funcionan todas las pestañas. En un gráfico en tiempo real, puedes cambiar al ejemplo en cualquier momento con el botón «Ejemplo».
Datos principales
Fuente, nombre de archivo, números mágicos, símbolo, comentario, intervalo de fechas, capital inicial; simulaciones por método, porcentaje de operaciones omitidas, coste adicional (por lote o porcentaje de la operación media), drawdown de ruina, semilla aleatoria; fecha de finalización o proporción dentro de la muestra, número de pliegues y segmentos, ventana móvil, proporción de las mejores operaciones eliminadas, número de variantes probadas; archivo de optimización, archivo de referencia; idioma, tema, escala y posición del panel.
Las pruebas describen cómo se comportan las operaciones pasadas proporcionadas en condiciones de remuestreo, reordenación, costes adicionales y divisiones temporales. No predicen resultados futuros, y ninguna herramienta puede garantizar beneficios. Operar conlleva riesgos.