Evening Cross MeanReversion EA
- Asesores Expertos
- Versión: 1.1
- Activaciones: 10

EA «Evening Cross MeanReversion» — Cartera institucional de reversión a la media en pares cruzados de divisas
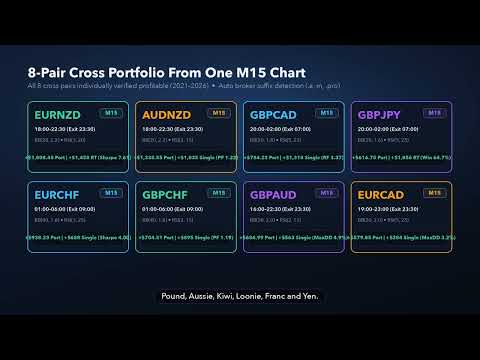
El EA Evening Cross MeanReversion es un asesor experto profesional de reversión a la media, multidivisa, sin rejilla y sin martingala, diseñado para la sesión vespertina posterior a Londres y la tranquila ventana de liquidez asiática. Al asociar el EA a un único gráfico M15 (por ejemplo, EURNZD M15), supervisa y opera simultáneamente con hasta 8 pares cruzados de divisas líquidos (EURNZD, GBPCAD, GBPJPY, AUDNZD, GBPCHF, EURCHF, GBPAUD, EURCAD) con detección automática del sufijo del bróker (.a, m, .pro, .ecn, .raw).
Vídeo de presentación y recorrido por el panel de control en directo: https://www.youtube.com/watch?v=umxe7-Ex_R4
A diferencia de los antiguos scalpers nocturnos de MQL5 que ocultan las operaciones con pérdidas tras redes de martingala de entre 5 y 10 niveles o que se ven arrasados por los picos de spread de la liquidación bancaria de medianoche, el EA «Evening Cross MeanReversion » aplica una estricta regla de una sola posición por par, con un Stop Loss y un Take Profit físicos en cada orden desde el primer milisegundo, protegidos por un «Midnight Rollover Shield» integrado, un «Currency Exposure Lock» y un «8-Hour Macro Impulse Circuit Breaker».
Por qué los pares cruzados en las sesiones vespertinas y tranquilas vuelven a la media
Durante el solapamiento entre Londres y Nueva York, el flujo de órdenes institucionales impulsa las rupturas direccionales. Una vez que pasa el cierre de Londres y el mercado pasa a las últimas horas de la sesión de Nueva York y a las tranquilas sesiones asiáticas, el volumen institucional disminuye y las mesas de creación de mercado cotizan liquidez dentro de un rango en los pares menores y cruzados. Las subidas repentinas de precios a corto plazo durante estas horas son, en su mayoría, oscilaciones excesivas impulsadas por la liquidez que vuelven al equilibrio de la sesión en curso.
- Entrada estadística con doble condición: las entradas se activan únicamente en una barra M15 cerrada cuando el precio se extiende más allá de su umbral de Z-Score de Bollinger específico para el par (entre 1,6 y 2,2 desviaciones estándar) y el RSI de Wilder (2/3/5) de horizonte corto alcanza un agotamiento extremo, con confirmación opcional de rechazo de la barra.
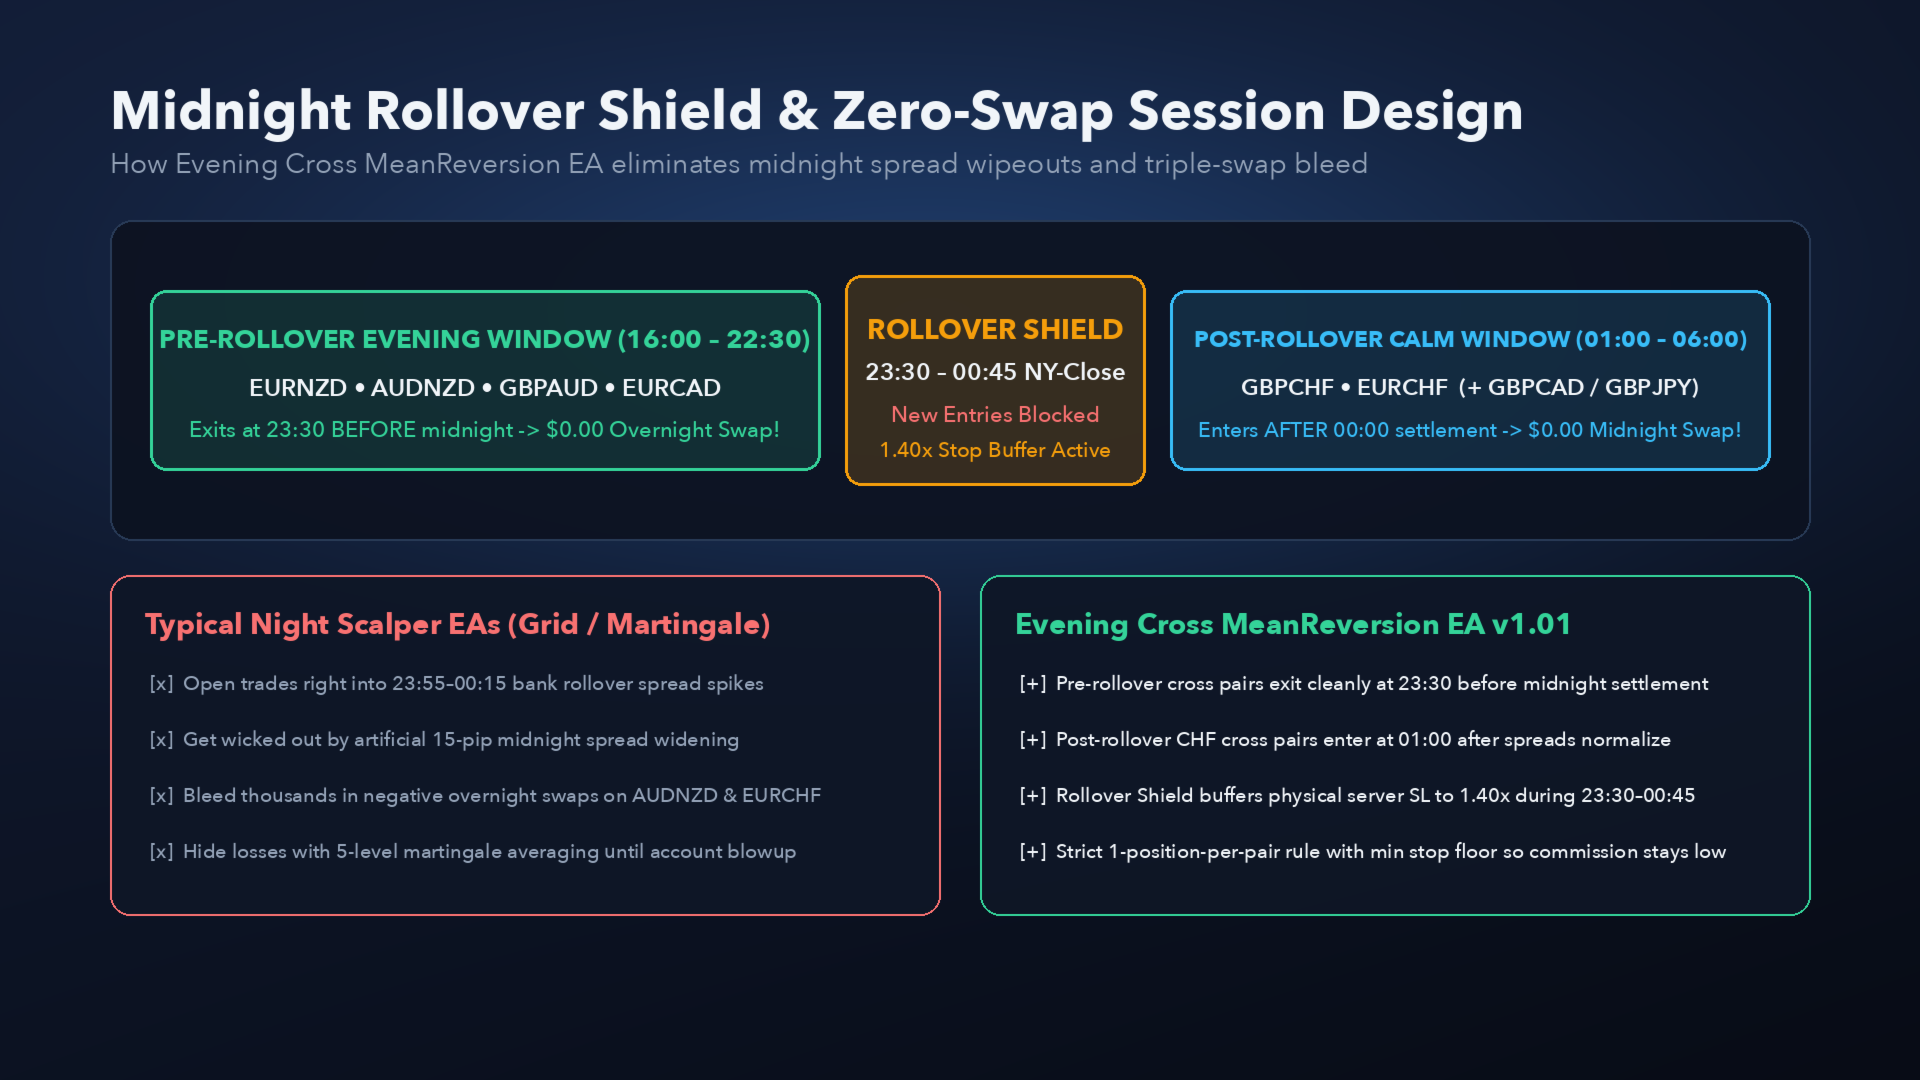
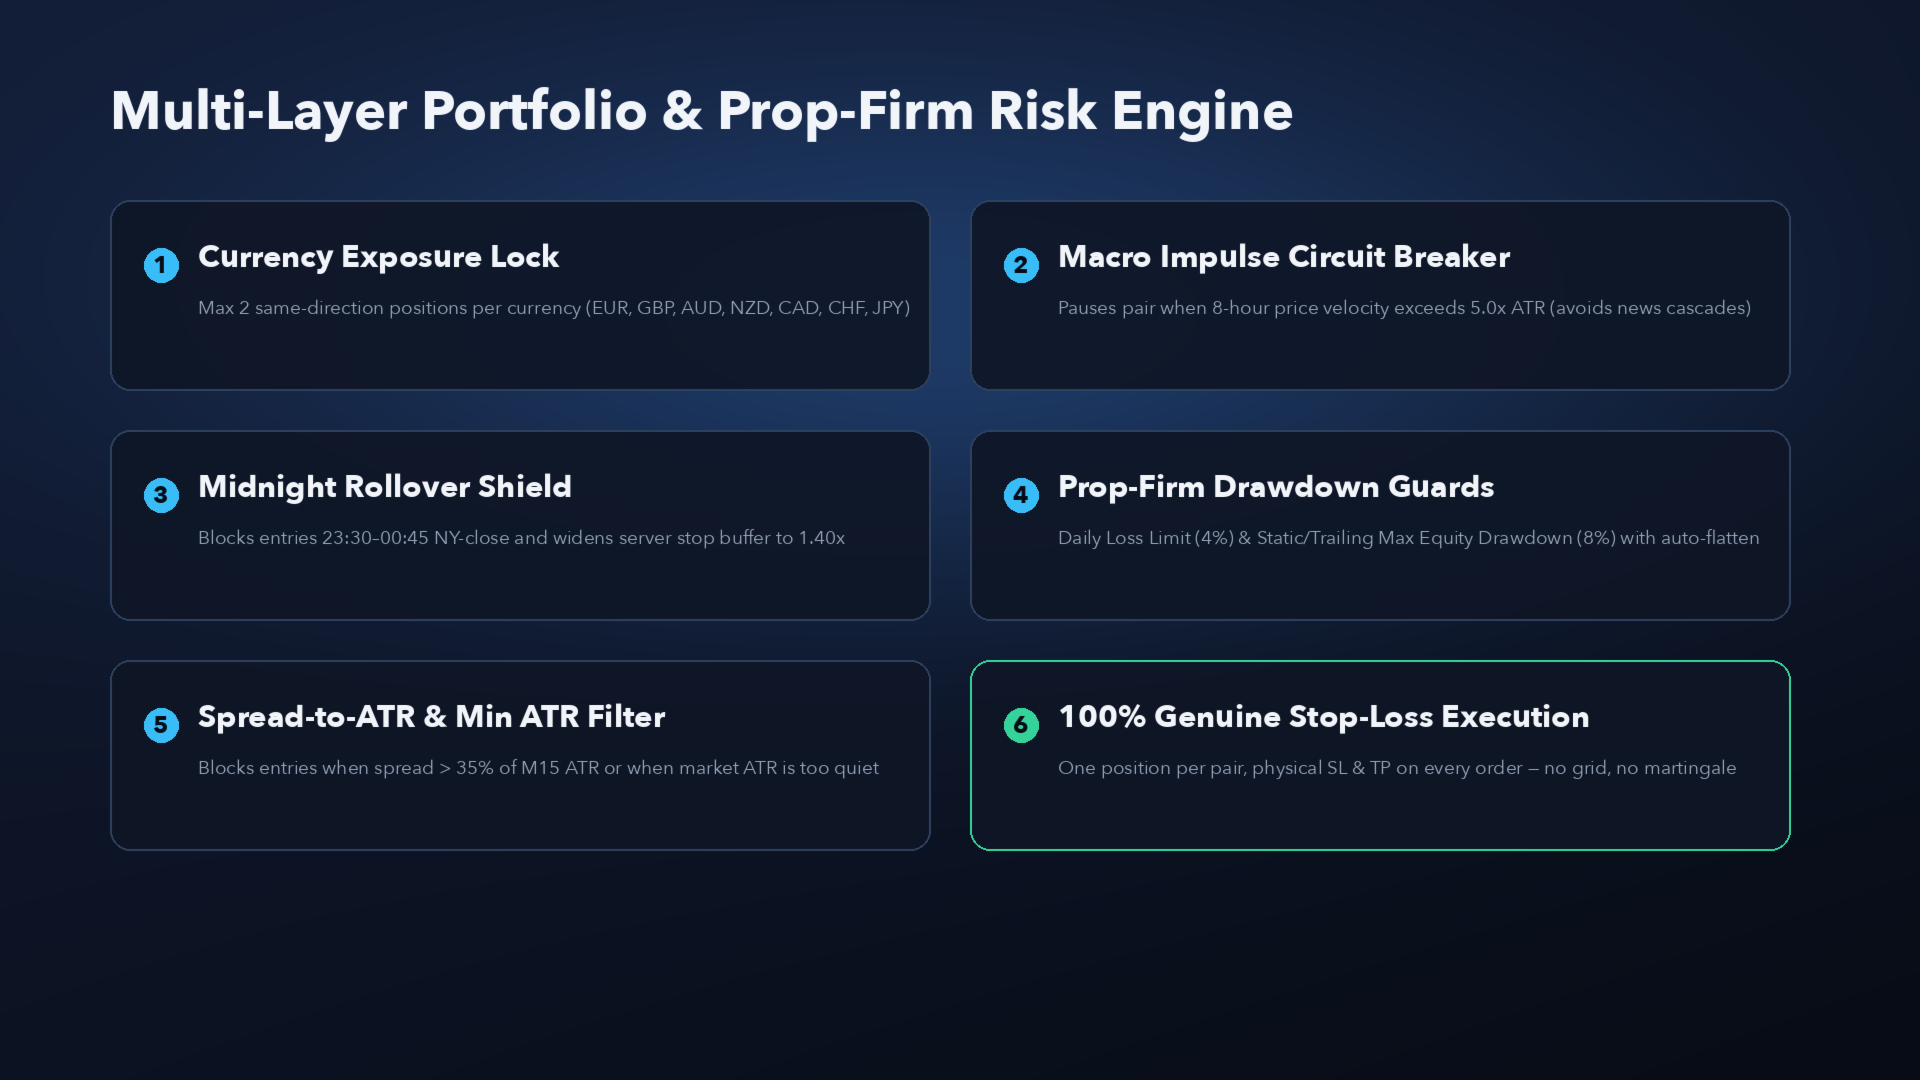
- Protección contra el rollover de medianoche (23:30–00:45, cierre de Nueva York): Entre las 23:30 y las 00:45, hora del servidor, la liquidación interbancaria provoca que los spreads se amplíen entre 5 y 10 veces. El «Rollover Shield» bloquea automáticamente las nuevas entradas durante este intervalo y amplía el margen de seguridad del servidor físico a 1,40 veces, de modo que los picos artificiales en los spreads no puedan liquidar prematuramente las posiciones activas.
- Arquitectura de sesión sin swap: Los pares vespertinos previos al rollover (EURNZD, AUDNZD, GBPAUD, EURCAD) se cierran limpiamente a las 23:30, antes de la liquidación con triple swap de medianoche, mientras que los pares cruzados con el franco posteriores al rollover (GBPCHF, EURCHF) entran a las 01:00, una vez que los spreads se han normalizado, lo que elimina miles de dólares en costes negativos por swap nocturno.
- Cortacircuitos de impulsos macroeconómicos: si una filtración inesperada del banco central o una crisis geopolítica hace que un par se desvíe más de 5,0 veces el ATR(14) en las últimas 8 horas, las entradas de reversión a la media en ese par se pausan automáticamente.
- Bloqueo de exposición a divisas: evita la acumulación correlacionada entre divisas compartidas (EUR, GBP, AUD, NZD, CAD, CHF, JPY) al limitar la exposición en la misma dirección a un máximo de 2 posiciones por divisa.
Rendimiento verificado en backtests plurianuales (enero de 2021 – octubre de 2026, IC Markets)
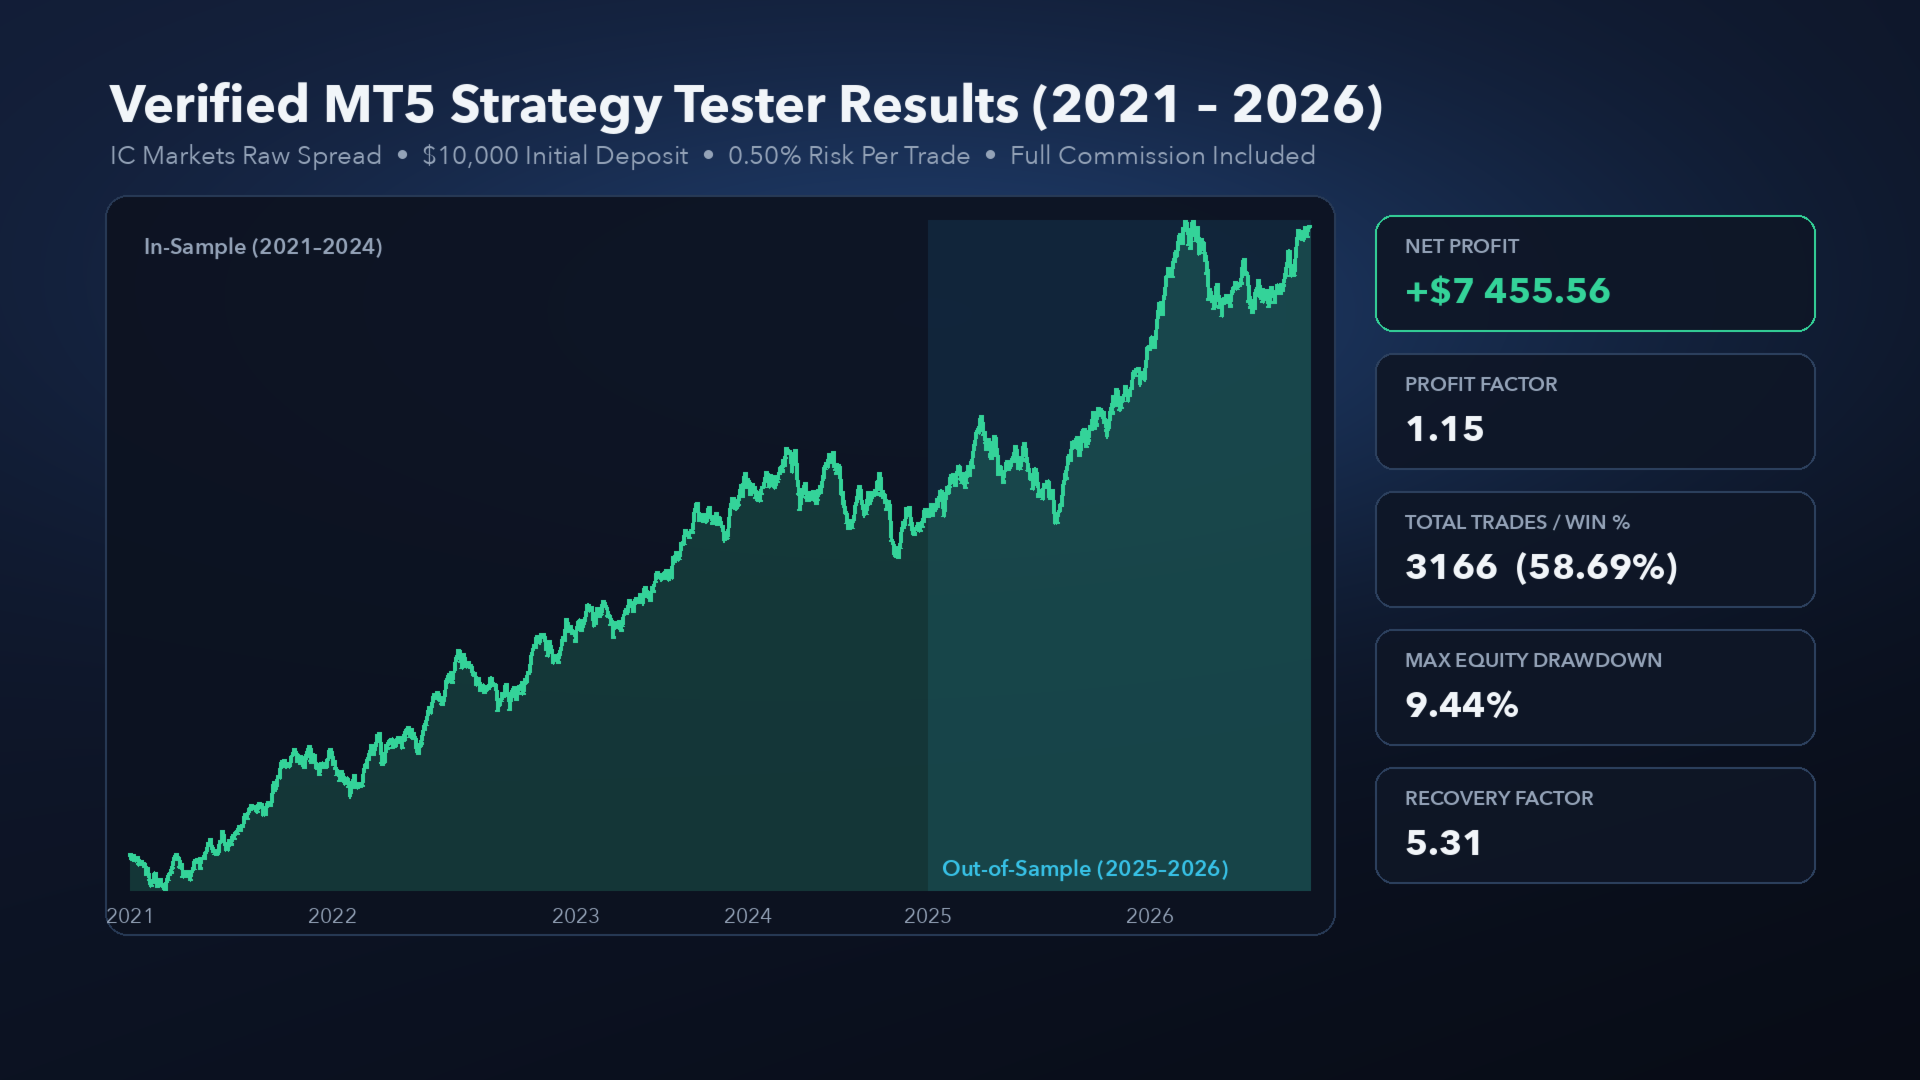
Probado con datos históricos de IC Markets desde enero de 2021 hasta octubre de 2026 (depósito inicial de 10 000 $, riesgo del 0,50 % por operación, comisión ECN de ida y vuelta incluida). Los parámetros se seleccionaron en el periodo dentro de la muestra 2021-2024 y se validaron en el periodo fuera de la muestra 2025-2026:
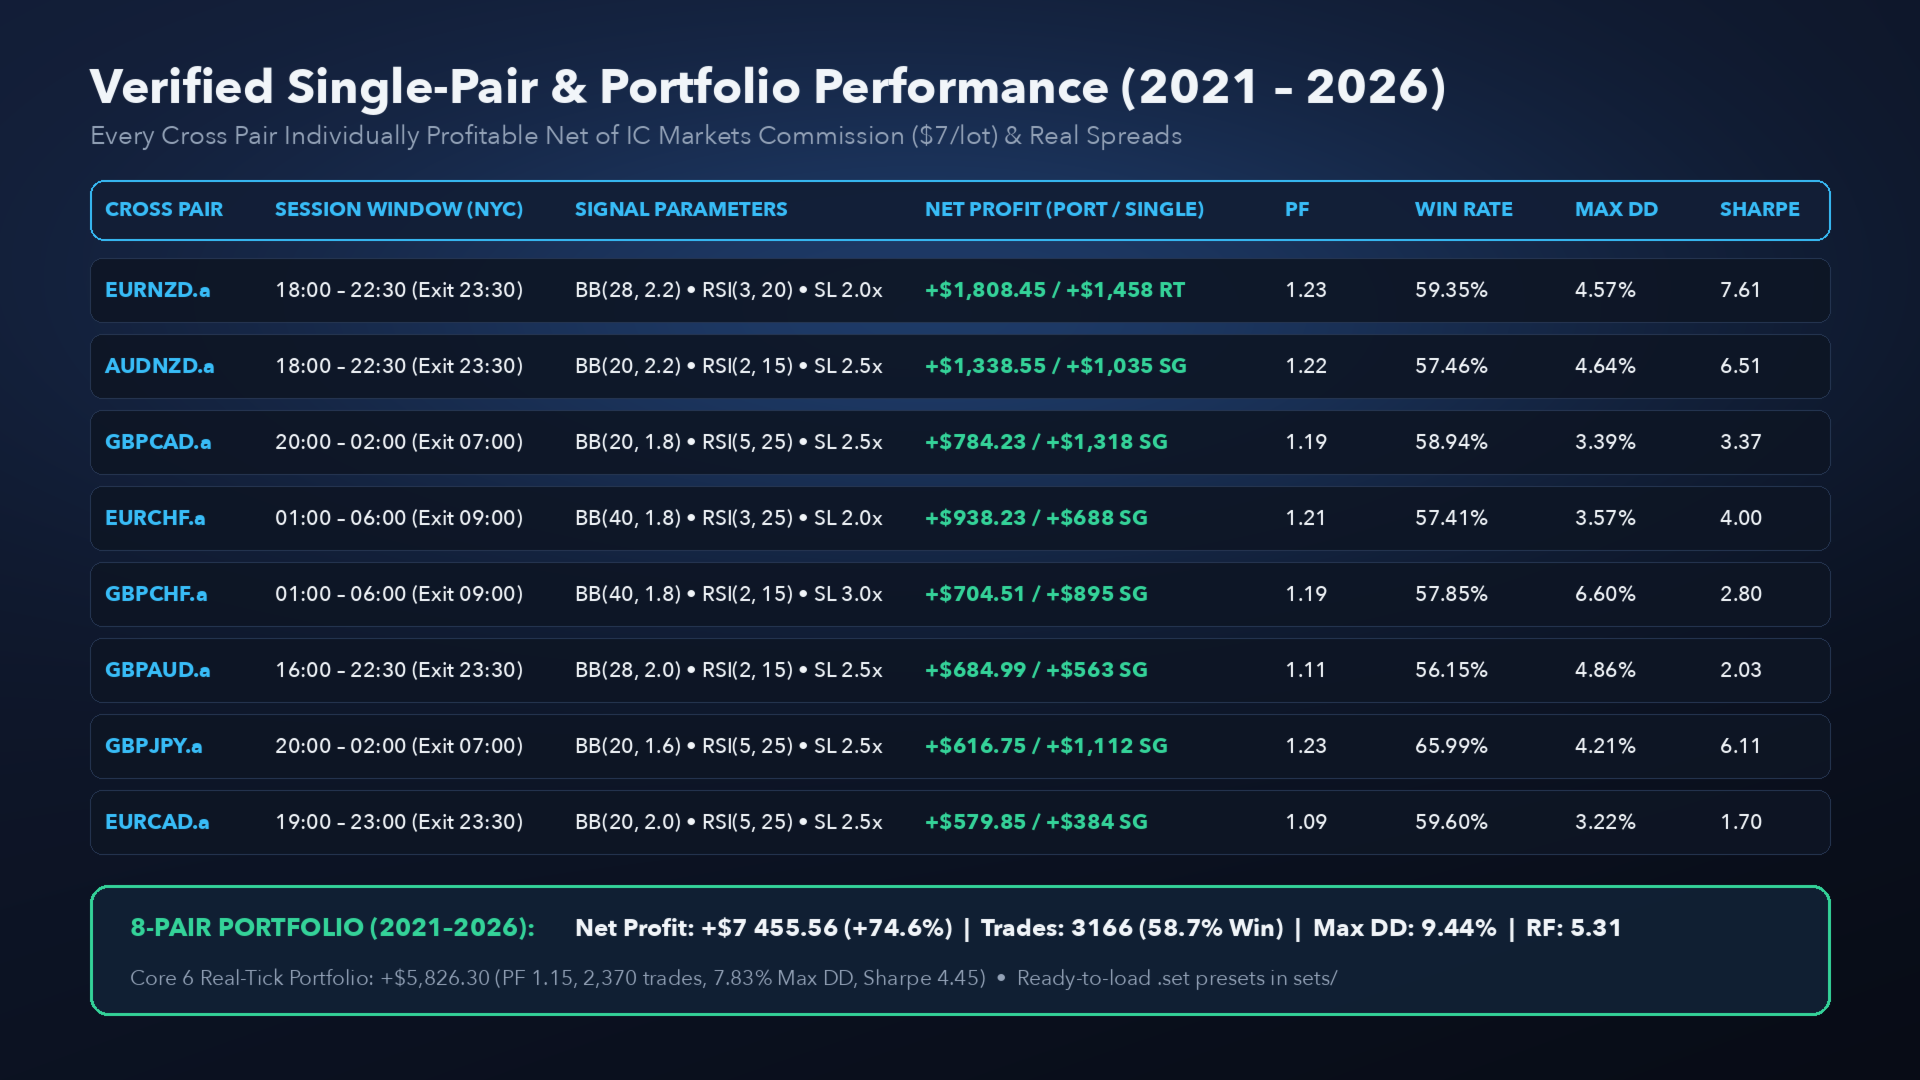
- Cartera predeterminada de 8 pares (un gráfico M15, los 8 pares cruzados son rentables): beneficio neto +7.455,56 $ (+74,56 %), factor de beneficio 1,15, total de operaciones 3.166, tasa de acierto 58,69 %, caída máxima del capital del 9,44 %, factor de recuperación de 5,31, ratio de Sharpe de 2,46 (EURNZD +1.808,45 $, AUDNZD +1.338,55 $, EURCHF +938,23 $, GBPCAD +784,23 $, GBPCHF +704,51 $, GBPAUD +684,99 $, GBPJPY +616,75 $, EURCAD +579,85 $).
- Cartera «Core 6» de mayor rendimiento — Ticks reales (EURNZD, GBPCAD, GBPJPY, AUDNZD, GBPCHF, EURCHF): Beneficio neto +5.826,30 $ (+58,26 %), factor de beneficio 1 , 15, total de operaciones 2.370, tasa de acierto 58,40 %, caída máxima del capital 7,83 %, factor de recuperación 4,42, ratio de Sharpe 4,45.
- Par individual n.º 1 — EURNZD M15 (ticks reales): beneficio neto +1.458,42 $ (+1.808,45 $ en la cartera), factor de beneficio 1,23, 433 operaciones, tasa de acierto del 58,66 % (59,35 % en M1), caída máxima del 4,57 %, factor de recuperación de 2,82, ratio de Sharpe de 7,61 (¡swap nocturno de 0,00 $!).
- Par único n.º 2 — GBPCAD M15: Beneficio neto +1.317,93 $ (+928,01 $ en ticks reales), factor de beneficio 1,19, 526 operaciones, tasa de acierto del 58,94 %, caída máxima del 3,39 %, factor de recuperación de 3,37 y ratio de Sharpe de 2,73.
- Par único n.º 3 — GBPJPY M15 (ticks reales): beneficio neto +1 055,51 $ (+1 112,33 $ en M1), factor de beneficio 1,22 (1,23 en M1), 337 operaciones, tasa de acierto del 64,69 % (65,99 % en M1), caída máxima del 4,21 %, factor de recuperación de 2,35, ratio de Sharpe de 6,11.
- Par único n.º 4 — AUDNZD M15 (ticks reales): beneficio neto +978,94 $ (+1.338,55 $ en la cartera / +1.034,73 $ en M1), factor de beneficio: 1,21 (1,22 en M1), 409 operaciones, tasa de acierto: 57,46 %, caída máxima: 5,29 % (4,64 % en M1), ratio de Sharpe : 6,51 (¡swap nocturno de 0,00 $!).
- Par único n.º 5 — GBPCHF M15: Beneficio neto +895,09 $ (+704,51 $ en la cartera), factor de beneficio 1,19, 465 operaciones, tasa de acierto del 57,85 %, caída máxima del 6,60 %, ratio de Sharpe de 2,80 (¡swap nocturno de 0,00 $!).
- Par único n.º 6 — EURCHF M15: Beneficio neto +687,99 $ (+938,23 $ en la cartera), factor de beneficio 1,21, 216 operaciones, tasa de acierto del 57,41 %, caída máxima del 3,57 %, ratio de Sharpe de 4,00 (¡swap nocturno de 0,00 $!).
Cumplimiento de las normas de las empresas de trading y las cuentas financiadas
- Sin estrategias de rejilla, sin martingala, sin promedios: estrictamente una posición por símbolo en todo momento. Cada operación cuenta con un stop loss y un take profit fijos por parte del bróker.
- Protección diaria contra pérdidas y límite de caída máxima: límite de pérdida de capital diario configurable (por defecto, 4,0 %) y límite de caída máxima estático o dinámico (por defecto, 8,0 %) que cierra automáticamente las operaciones abiertas y detiene nuevas entradas antes de que se incumplan las normas de la empresa.
- Límite de riesgo abierto de la cartera: limita el riesgo abierto total simultáneo en todos los pares (por defecto, el 3,0 % del saldo).
- Filtro de noticias del calendario económico integrado: Pausa automáticamente las entradas en torno a eventos de noticias de alto impacto que afecten a cualquiera de las divisas de un par en el trading en tiempo real.
Panel de control interactivo en el gráfico con alta resolución (DPI)
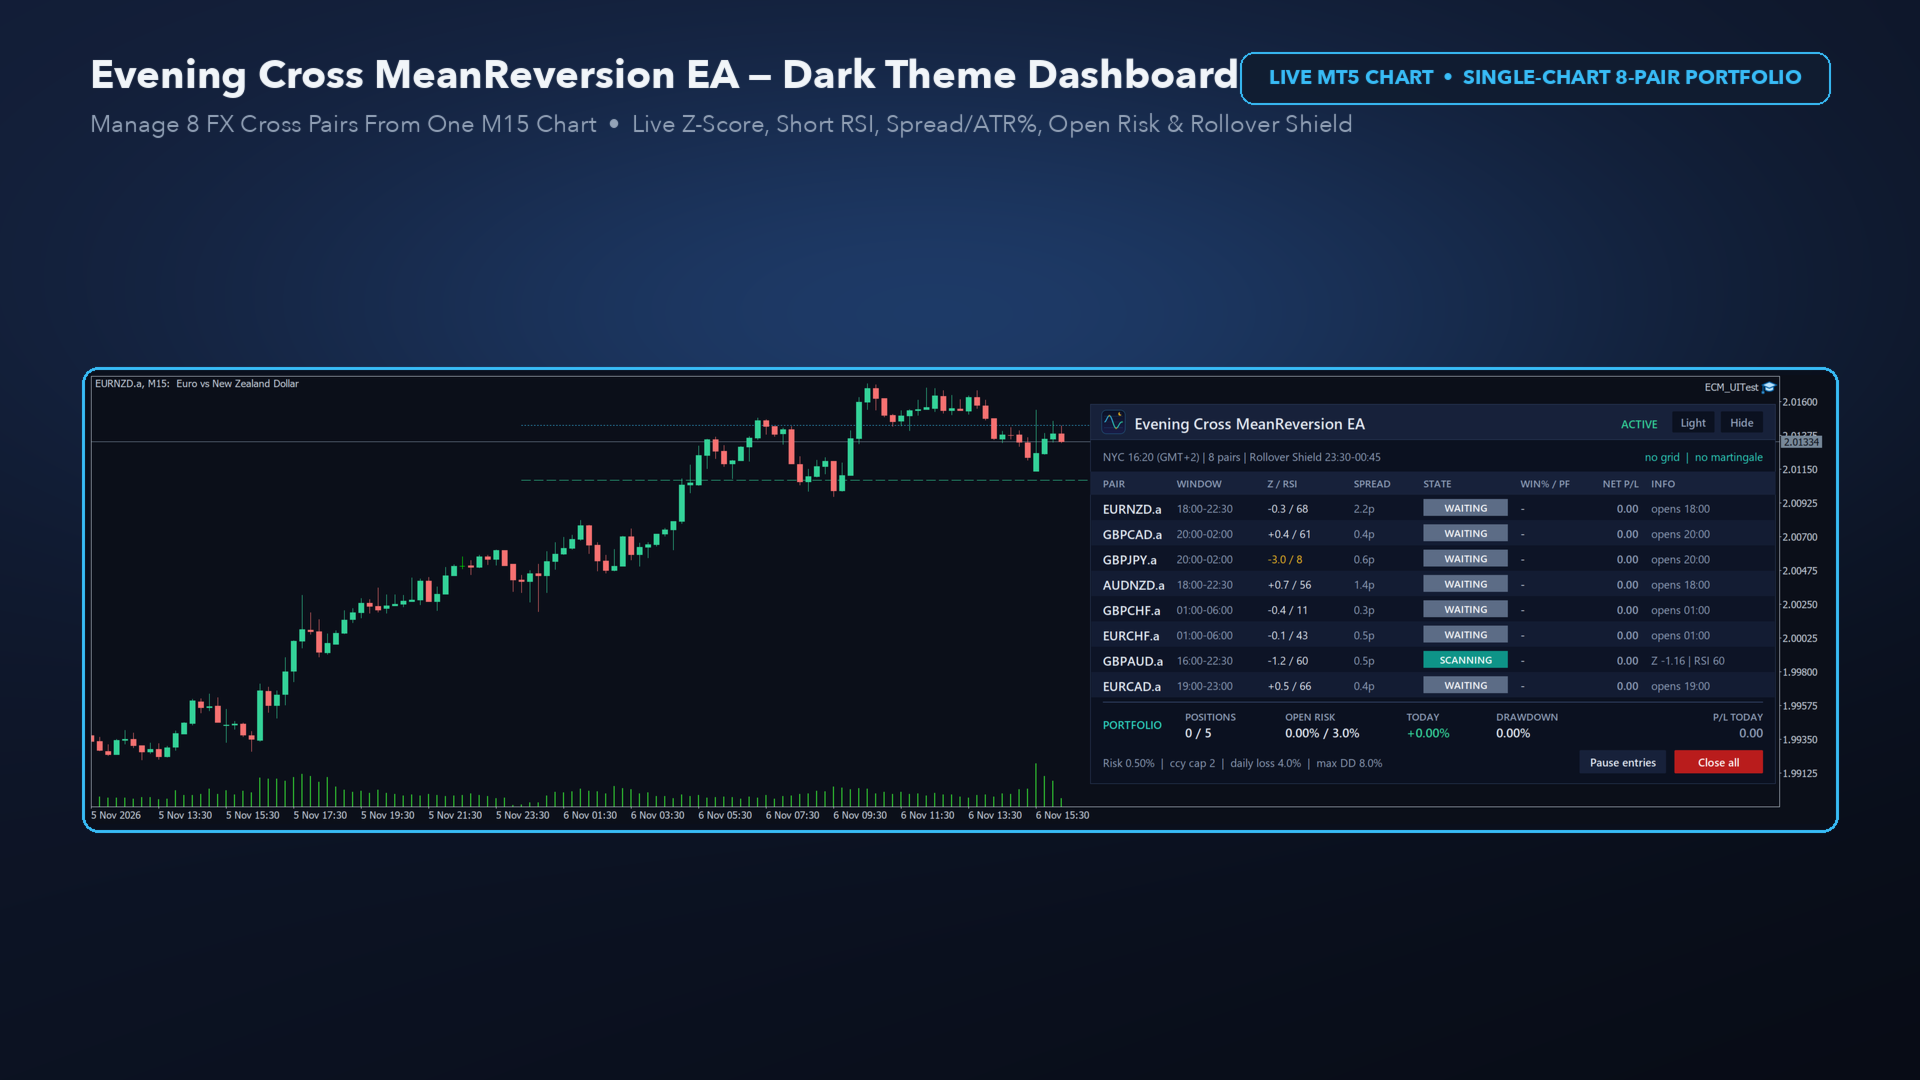
- Telemetría en tiempo real de 8 pares: Muestra la ventana de sesión de cada par, el Z-Score en tiempo real, el RSI corto, el spread en pips en tiempo real, la insignia de estado (EN ESPERA, ANALIZANDO, EN OPERACIÓN, RENOVACIÓN, FINALIZADA, FILTRADA), el porcentaje de ganancias histórico y el factor de beneficio, así como las pérdidas y ganancias netas.
- Navegación por gráficos con un solo clic: haz clic en cualquier fila de un par del panel de control para cambiar el gráfico directamente a ese símbolo e inspeccionar sus bandas de equilibrio de Bollinger en tiempo real.
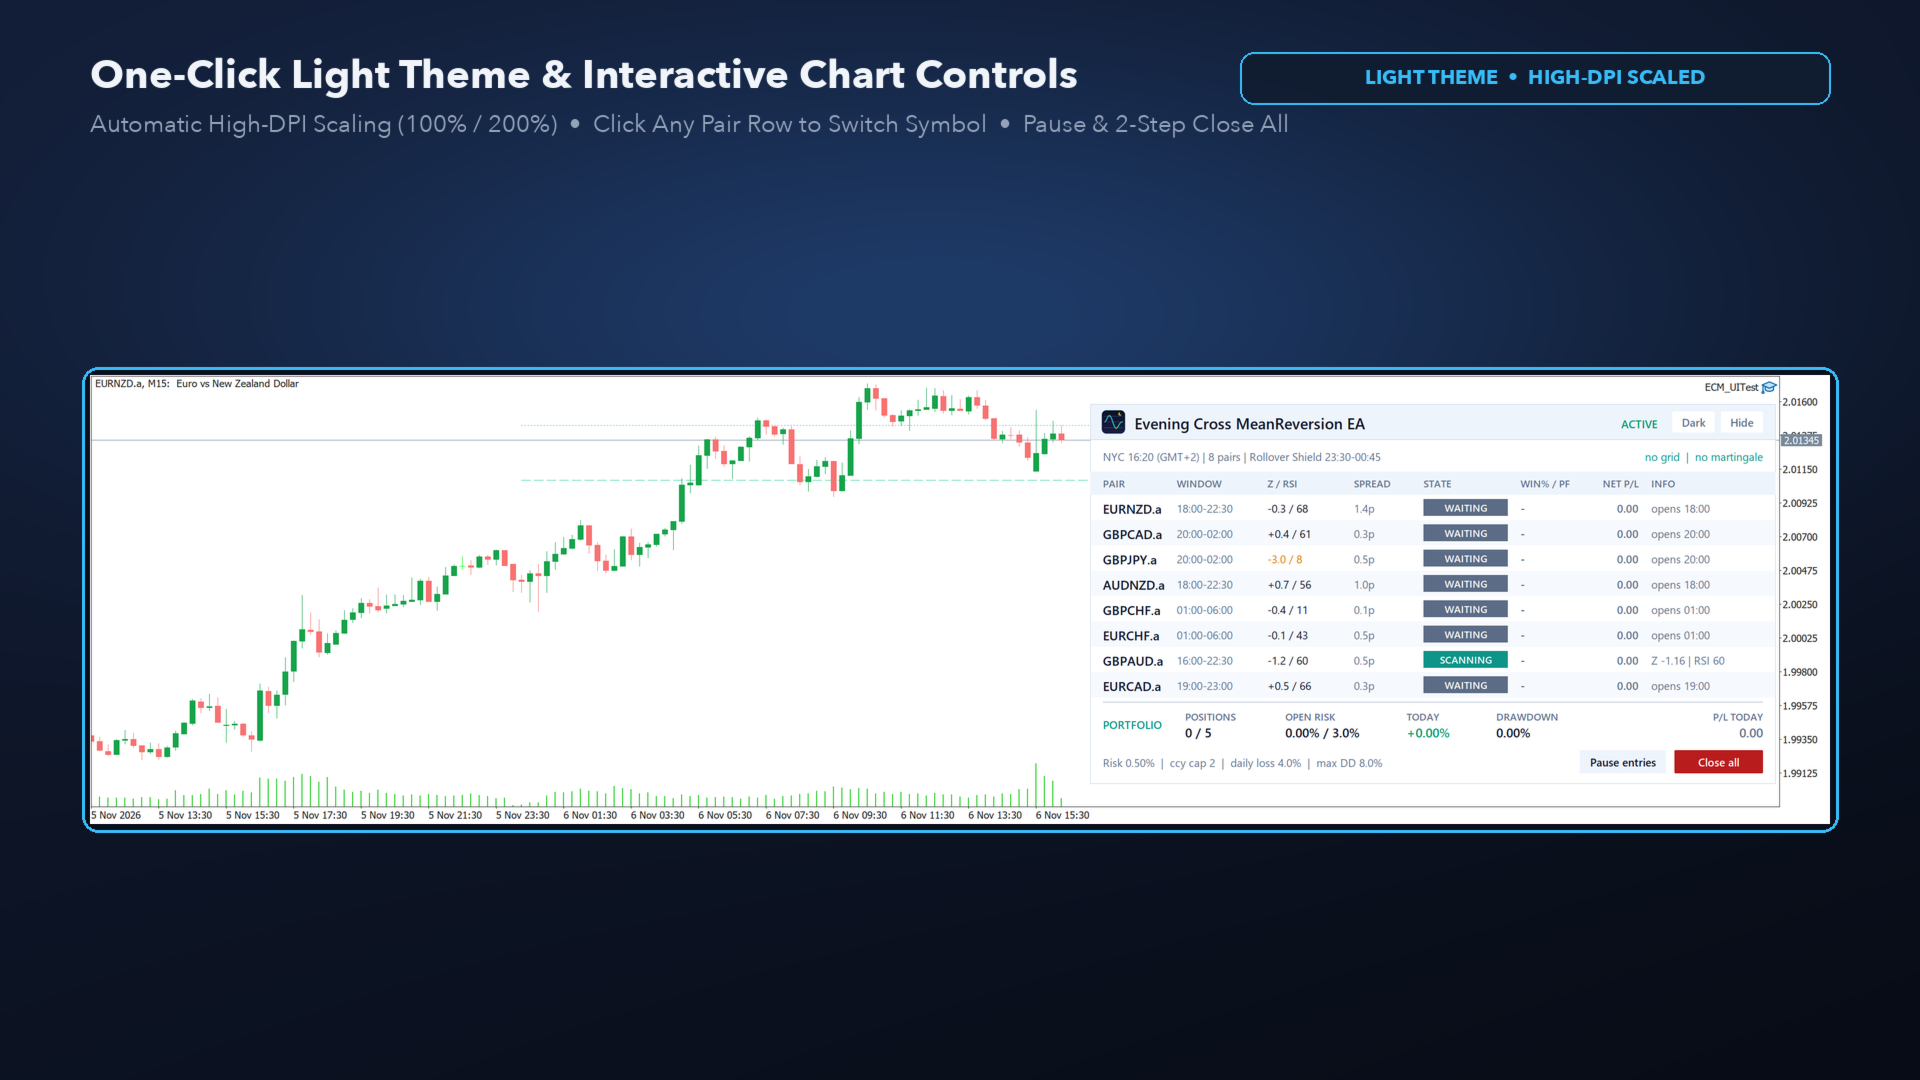
- Temas oscuros y claros + escalado de DPI al 100 %/200 %: se adapta automáticamente a pantallas 4K/Retina, con posicionamiento arrastrable, minimizar/restaurar, pausar/reanudar y un botón de emergencia de «Cerrar todo» con confirmación en dos pasos.
Guía rápida de configuración en 1 minuto
- Abre un único gráfico EURNZD M15 en MetaTrader 5 (asegúrate de que los 8 pares cruzados estén visibles en «Market Watch»).
- Añade el EA «Evening Cross MeanReversion» a ese gráfico único. Deja «InpPortfolioMode» en modo «Portafolio» (todos los pares cruzados habilitados desde un único gráfico), o cambia al modo «Símbolo único» si solo quieres operar con el símbolo del gráfico.
- Los sufijos de los brókers (como .a, m, .pro, .ecn) y los desfases horarios del servidor NY-Close DST se detectan automáticamente.
- Activa el trading algorítmico. Descarga los ajustes predefinidos (8 pares por defecto, los 6 pares con mejor rendimiento, modo seguro para empresas de inversión y conjuntos de un solo par) desde la pestaña «Comentarios».
Parámetros de entrada clave
InpPortfolioMode = Modo de cartera (8 pares cruzados en un solo gráfico) o modo de símbolo único InpSignalTF = PERIOD_M15 (Marco temporal de la señal) InpSessionZone = Cierre de Nueva York estándar (GMT+2 en invierno / GMT+3 en verano en EE. UU., horario de verano automático) InpRolloverShield = true (bloquea las entradas y protege los stops durante el rollover de 23:30 a 00:45) InpFridayCloseHM = 2200 (cierra todas las posiciones antes del cierre del viernes por fin de semana) InpRiskMode = % del saldo (riesgo predeterminado del 0,50 % por operación) InpMaxOpenRiskPct = 3,0 % (riesgo máximo combinado de la cartera abierta) InpMaxPositions = 5 (Número máximo de posiciones abiertas simultáneas) InpMaxPerCurrency = 2 (Número máximo de operaciones en la misma dirección por divisa individual) InpDailyLossPct = 4,0 % (Mecanismo de corte por pérdida diaria de capital) InpMaxDDPct = 8,0 % (Límite de caída máxima del capital, estático o dinámico) InpMaxImpulseATR = 5,0 (límite de velocidad del ATR de 8 horas) InpMinAtrPips = 4,5 / InpMinStopPips = 10,0 (volatilidad mínima y nivel mínimo de stop) InpMaxSpreadATR = 0,35 / InpMaxSpreadPips = 4,5 (protección dinámica del spread respecto al ATR)
Aviso de riesgo: El trading con divisas y CFD conlleva un riesgo significativo de pérdidas. Los resultados de las pruebas retrospectivas no garantizan los resultados futuros en operaciones reales. Prueba siempre en una cuenta demo o en una cuenta ECN/Raw de bajo spread antes de pasar a operar en vivo.