Currency Strength Matrix EA
- Asesores Expertos
- Versión: 1.1
- Activaciones: 10

EA «Currency Strength Matrix» — Cartera automatizada basada en la matriz de fortaleza de 8 divisas (gráfico único M15)
El EA «Matriz de fortaleza de divisas » es un asesor experto de cartera multidivisa de nivel institucional para MetaTrader 5 y el complemento oficial de trading automatizado de nuestro indicador «Matriz de fortaleza de divisas Pro ». A partir de un único gráfico M15 del EURNZD, el EA calcula en tiempo real la matriz de fortaleza de 8 divisas de suma cero para el EUR, la GBP, el AUD, el NZD, USD, CAD, CHF y JPY en una escala normalizada de -100 a +100, y opera con 8 pares cruzados de divisas líquidos (EURNZD, GBPCAD, GBPJPY, AUDNZD, GBPCHF, EURCHF, GBPAUD, EURCAD) utilizando una ejecución pura de un solo paso.
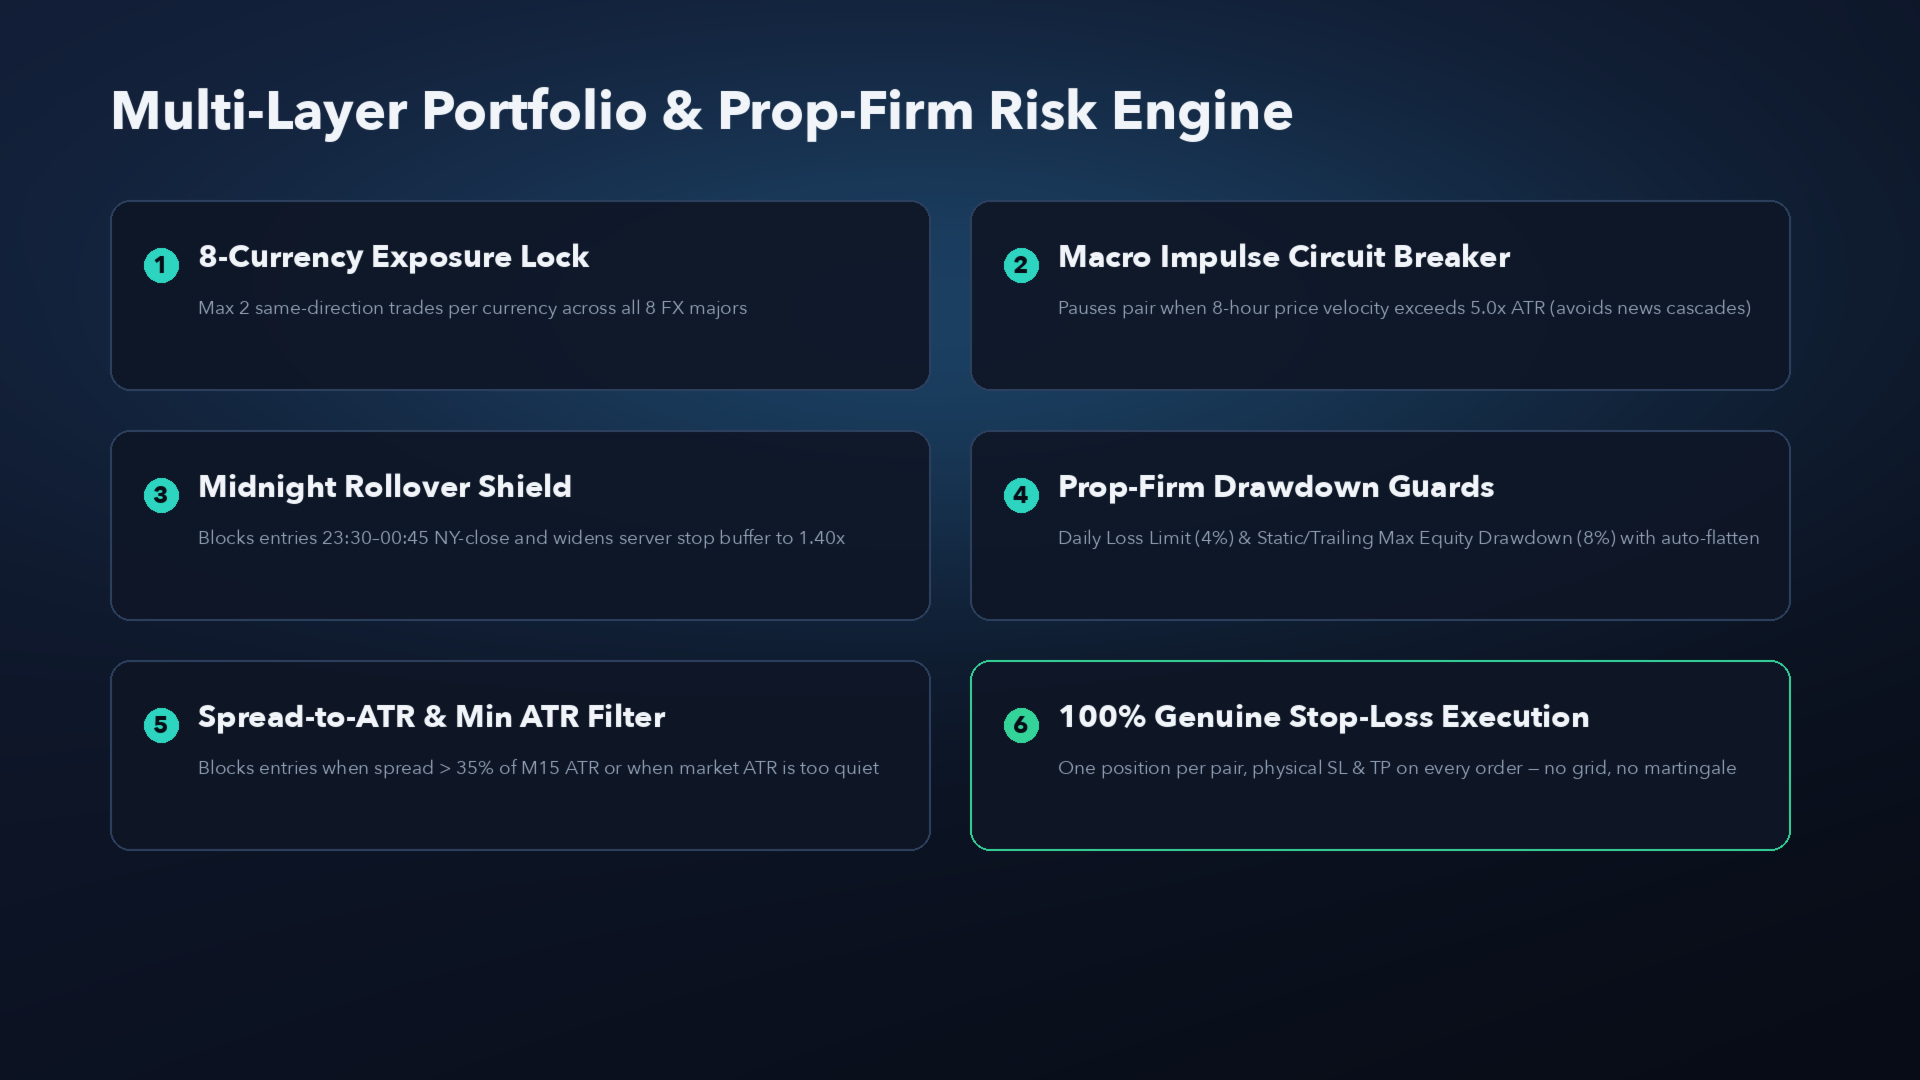
Ejecución 100 % genuina: cada orden se coloca con un Stop Loss y un Take Profit físicos por parte del bróker desde el primer milisegundo. Sin grid, sin martingala, sin promediar a la baja y sin cestas de recuperación ocultas.
Por qué el EA «Currency Strength Matrix» supera a los EAs comunes de «Currency Strength» y «Night Scalper»
- Resolución de cestas de 8 divisas de suma cero: en lugar de basarse en osciladores ruidosos de un solo par o perseguir cruces de fortaleza con retraso en el spread máximo, el EA resuelve el gráfico de fortaleza de las 8 divisas en cada barra M15 cerrada y combina el delta de fortaleza «base menos cotización» (S_base - S_quote) con la extensión de la puntuación Z de Bollinger y el agotamiento del RSI de Wilder en horizonte corto.
- Modos de estrategia de doble motor por par: cada posición de la cartera puede ejecutar la «Reversión de agotamiento de delta extremo» (aprovechando los picos de fortaleza de divisas sobreextendidos en los extremos de la banda de volatilidad para volver a la media de equilibrio), el «Retroceso de delta macro » (sumándose a las tendencias dominantes de fortaleza de divisas en los retrocesos del RSI) o el «Modo híbrido».
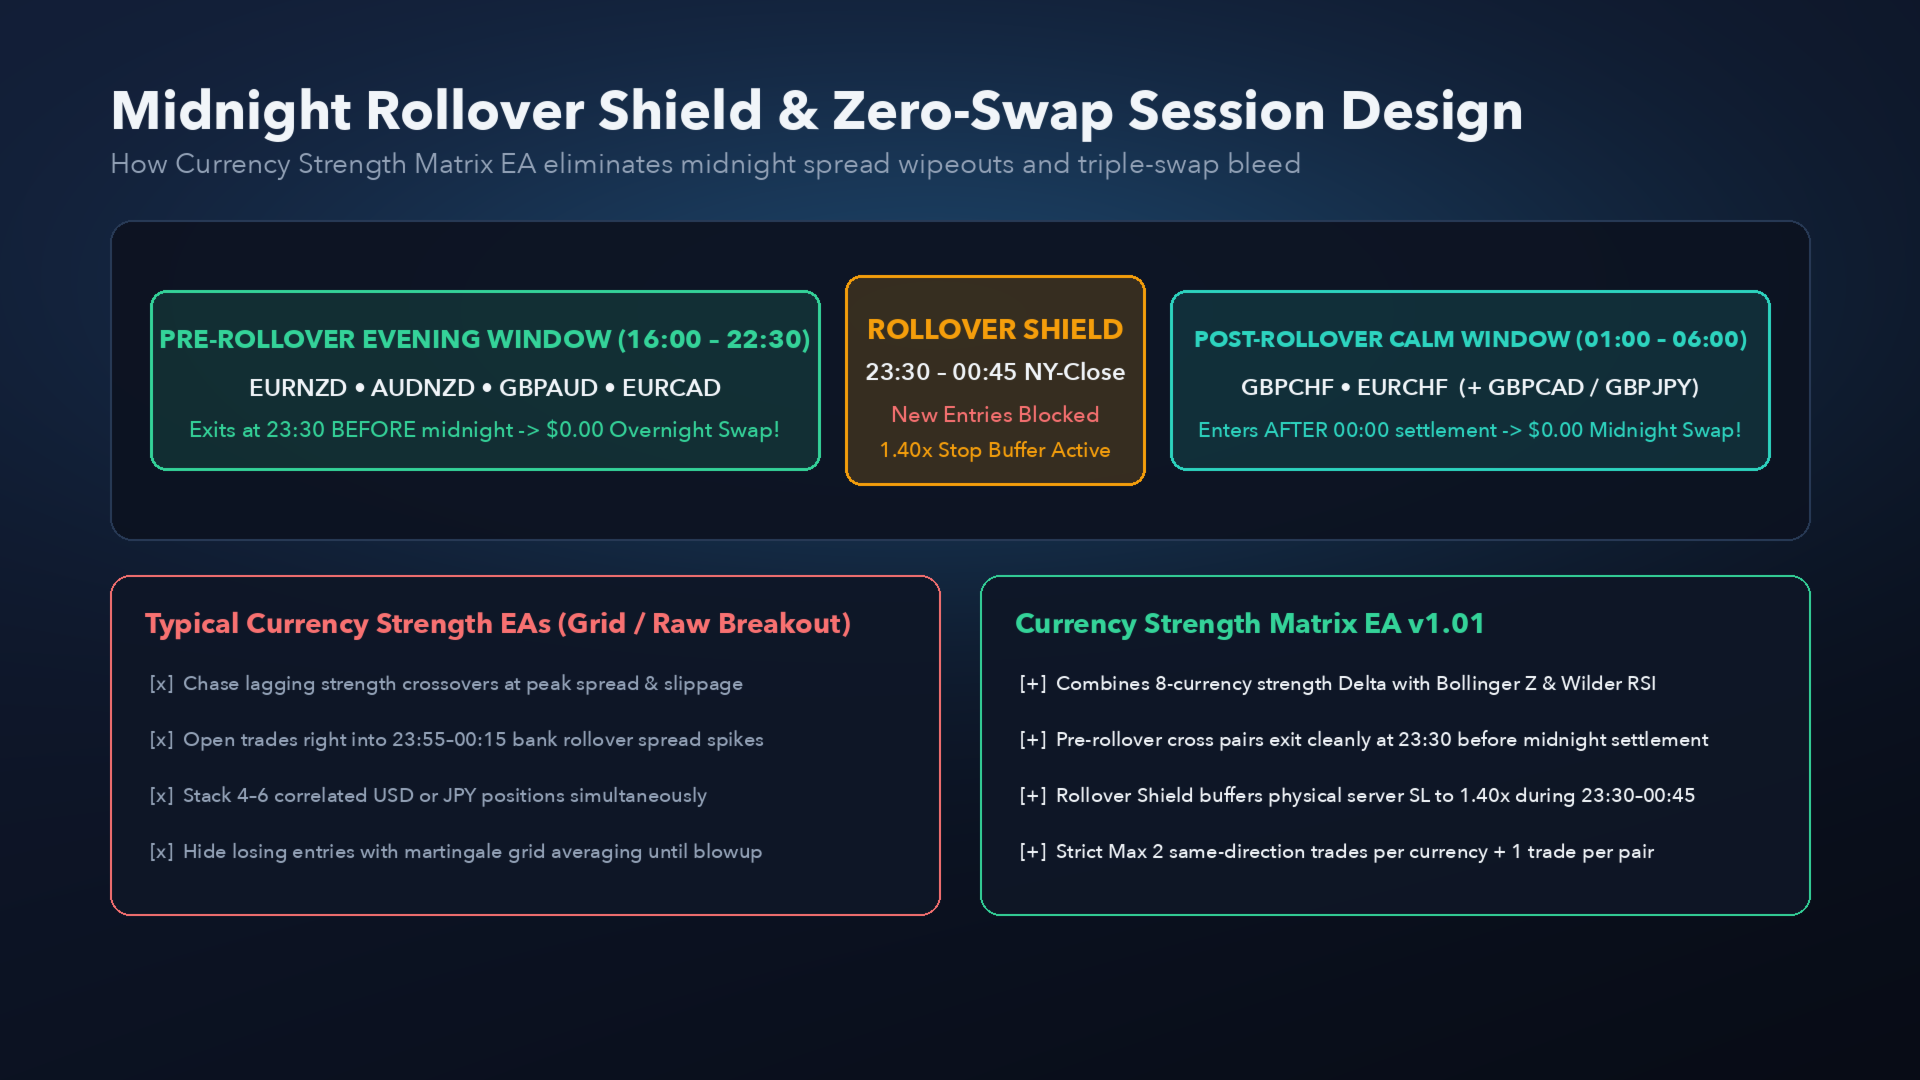
- Escudo de rollover de medianoche (23:30 - 00:45, cierre de Nueva York): Los scalpers minoristas suelen sufrir pérdidas catastróficas durante la liquidación bancaria de medianoche, cuando los spreads de los pares cruzados se amplían entre 5 y 15 veces y se aplican swaps triples negativos. Nuestro «Escudo de rollover» bloquea nuevas entradas entre las 23:30 y las 00:45, cierra las posiciones de las sesiones vespertinas previas al rollover (EURNZD, AUDNZD, GBPAUD, EURCAD) de forma limpia a las 23:30 con un swap nocturno de 0,00 $, abre las sesiones del CHF posteriores al rollover (GBPCHF, EURCHF) a las 01:00, una vez que los diferenciales se normalizan, y amplía los márgenes de seguridad de los stops del lado del servidor a 1,40 veces durante el rollover, al tiempo que aplica un stop activo exacto de 1,0R fuera del rollover.
- Límite de exposición a 8 divisas: limita las posiciones simultáneas en la misma dirección por cada divisa individual ( máximo predeterminado de 2 posiciones por divisa) y limita el riesgo total de la cartera abierta (por defecto, un 3,0 %), evitando la acumulación correlacionada cuando el EUR, la GBP o el NZD sufren una perturbación macroeconómica.
- Cortacircuitos de impulsos macroeconómicos y filtro de noticias: Pausa automáticamente un par si su velocidad direccional del precio en 8 horas supera 5,0 veces el ATR(14) o durante la publicación de datos económicos de gran impacto a través del calendario económico nativo de MT5.
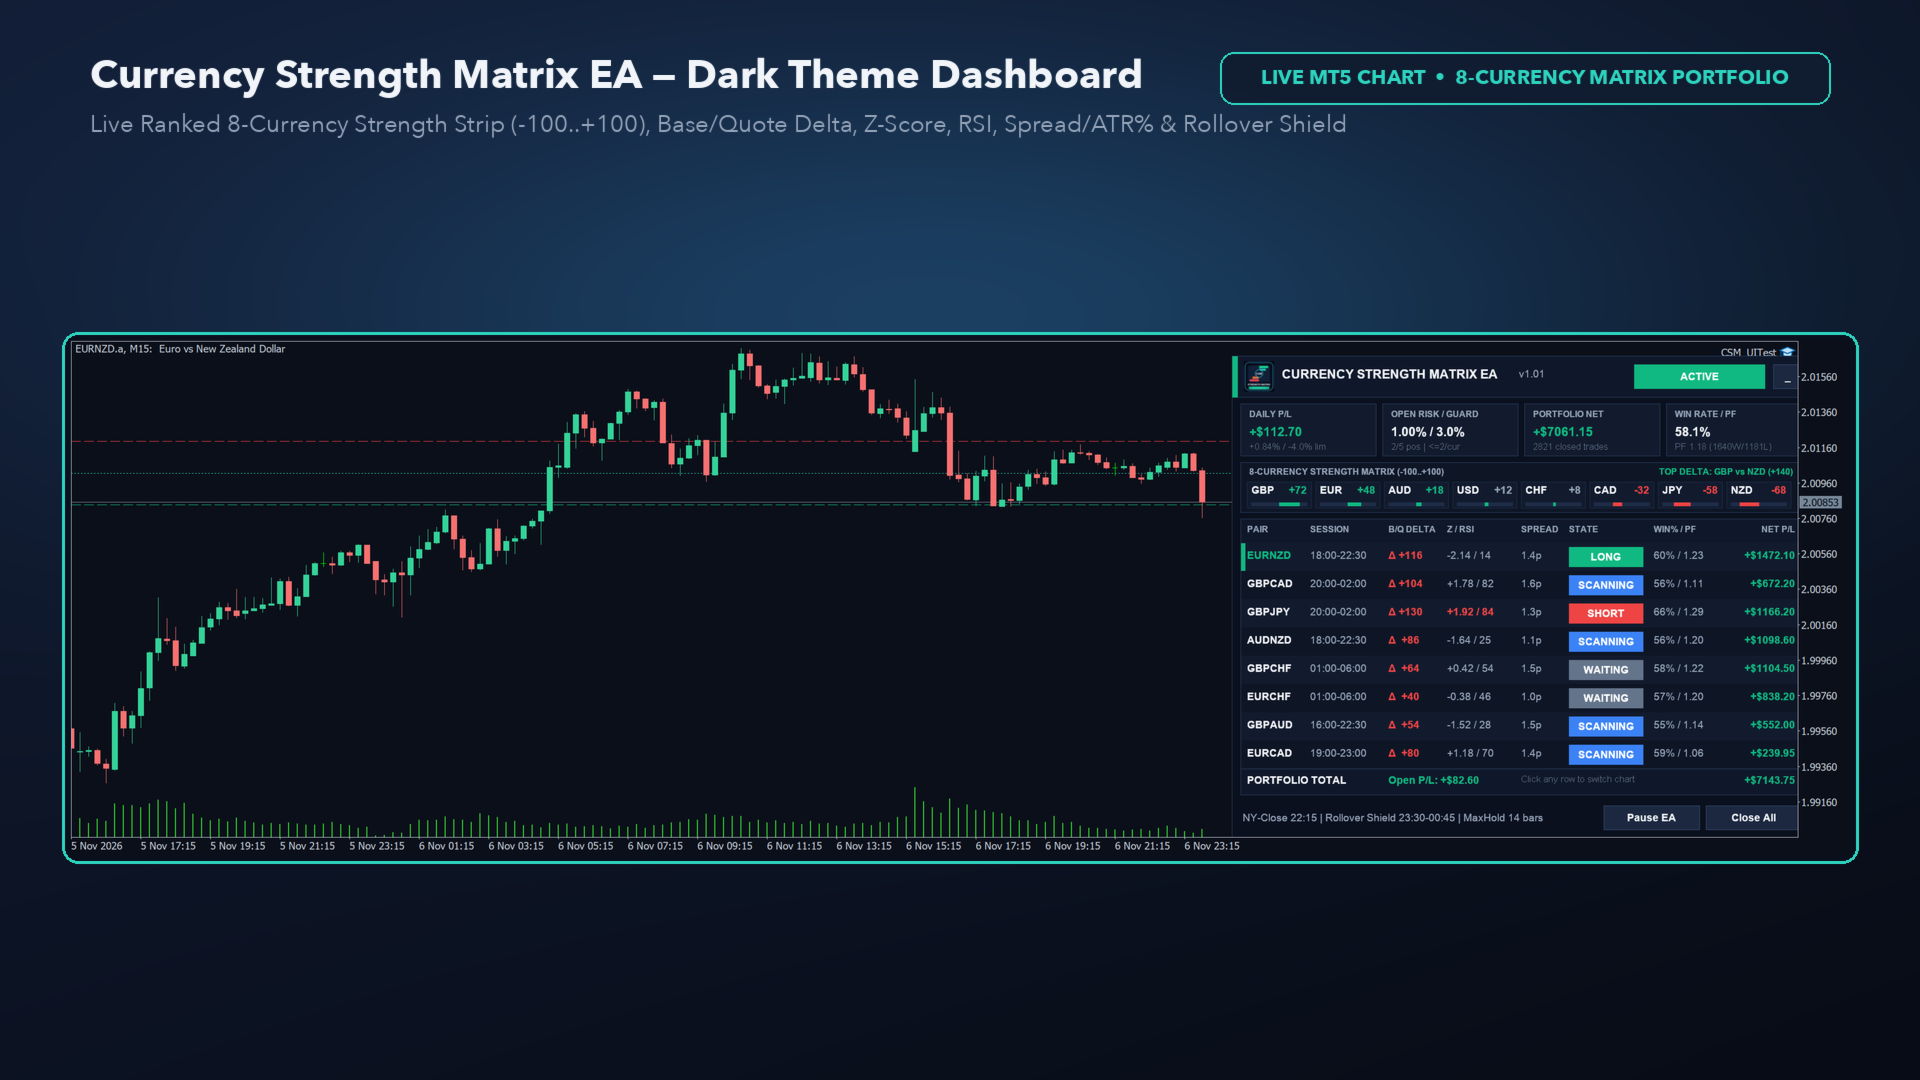
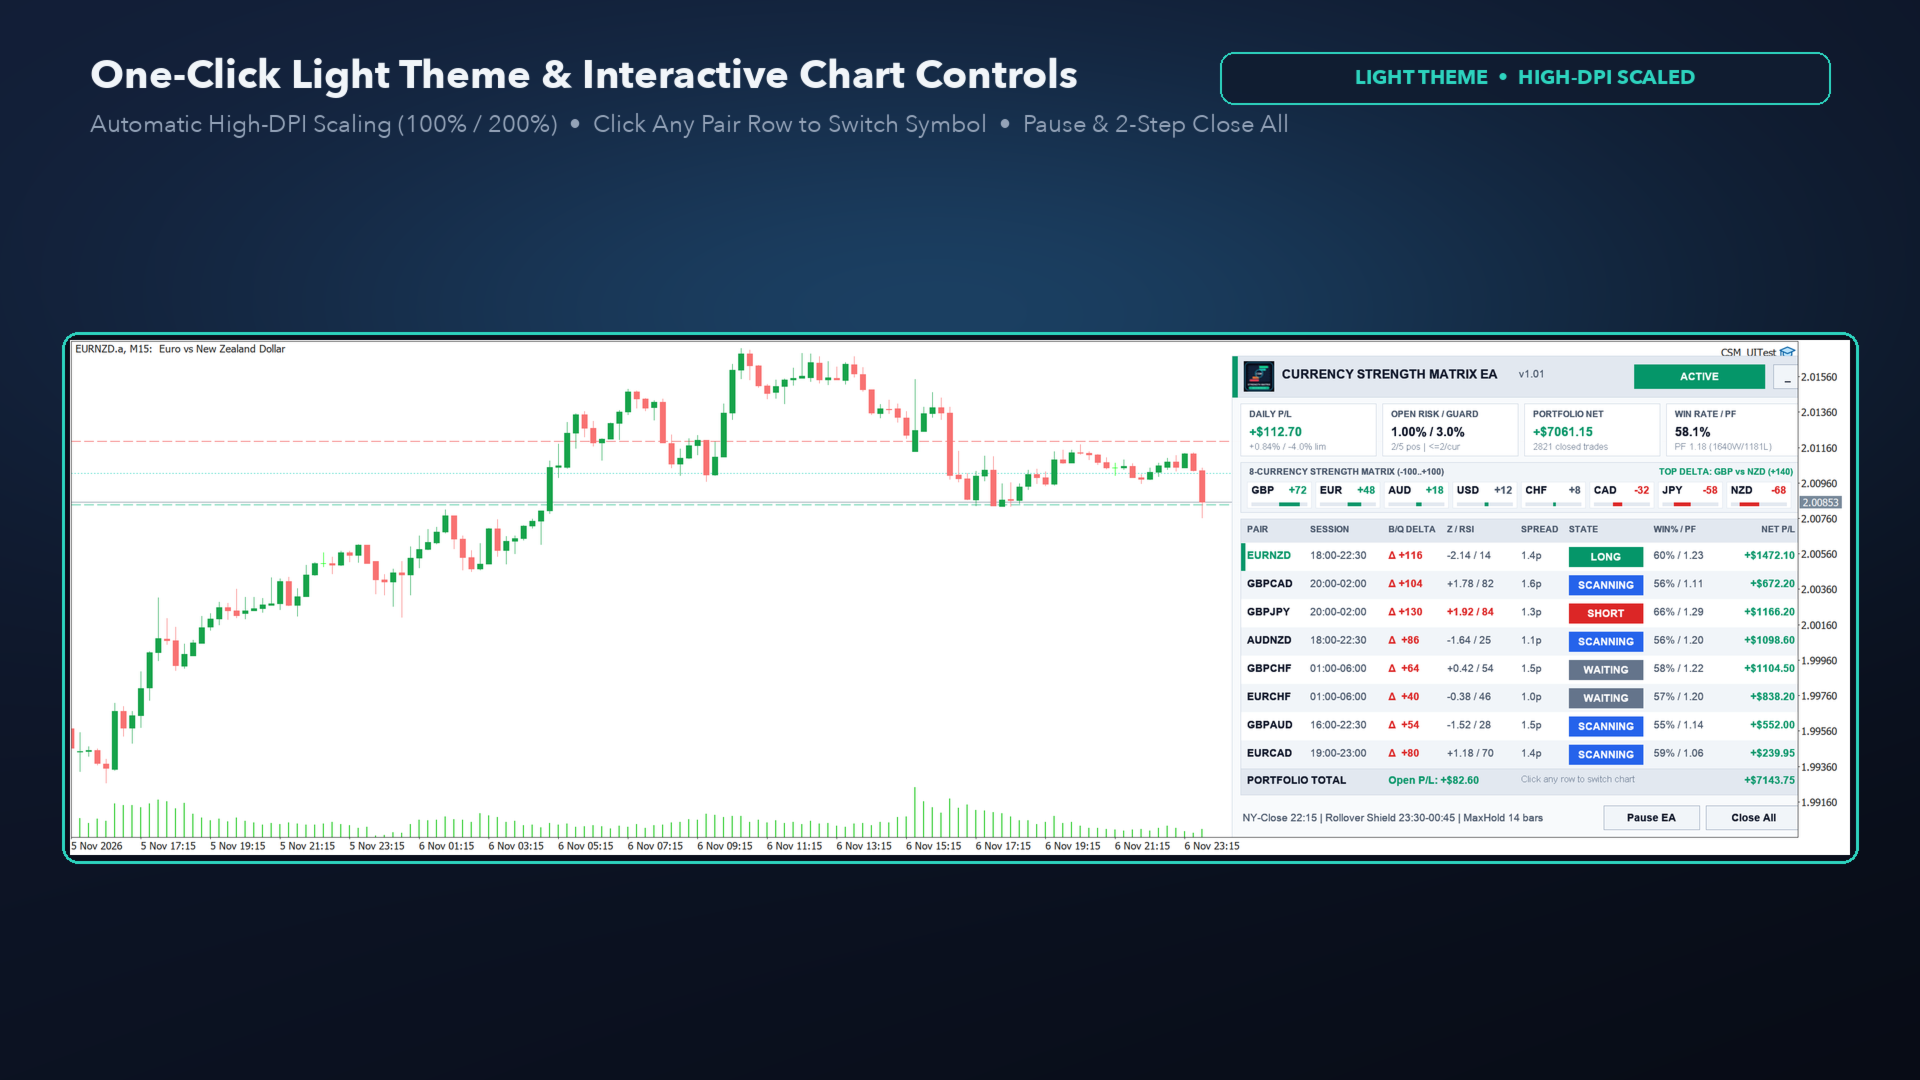
- Panel de control interactivo CCanvas de alta resolución (DPI): Muestra en tiempo real una barra de fortaleza de 8 divisas clasificadas (de la n.º 1 más fuerte a la n.º 8 más débil, con minibarras y una nota explicativa del delta superior), una ventana de sesión por par, el delta B/Q, la puntuación Z, el RSI, el spread/ATR %, el % de ganancias/PF y el P/L neto. Incluye cambio de tema oscuro/claro con un solo clic, cambio de símbolo al hacer clic en una fila, pausa/reanudación y cierre de emergencia de todo con dos pasos.
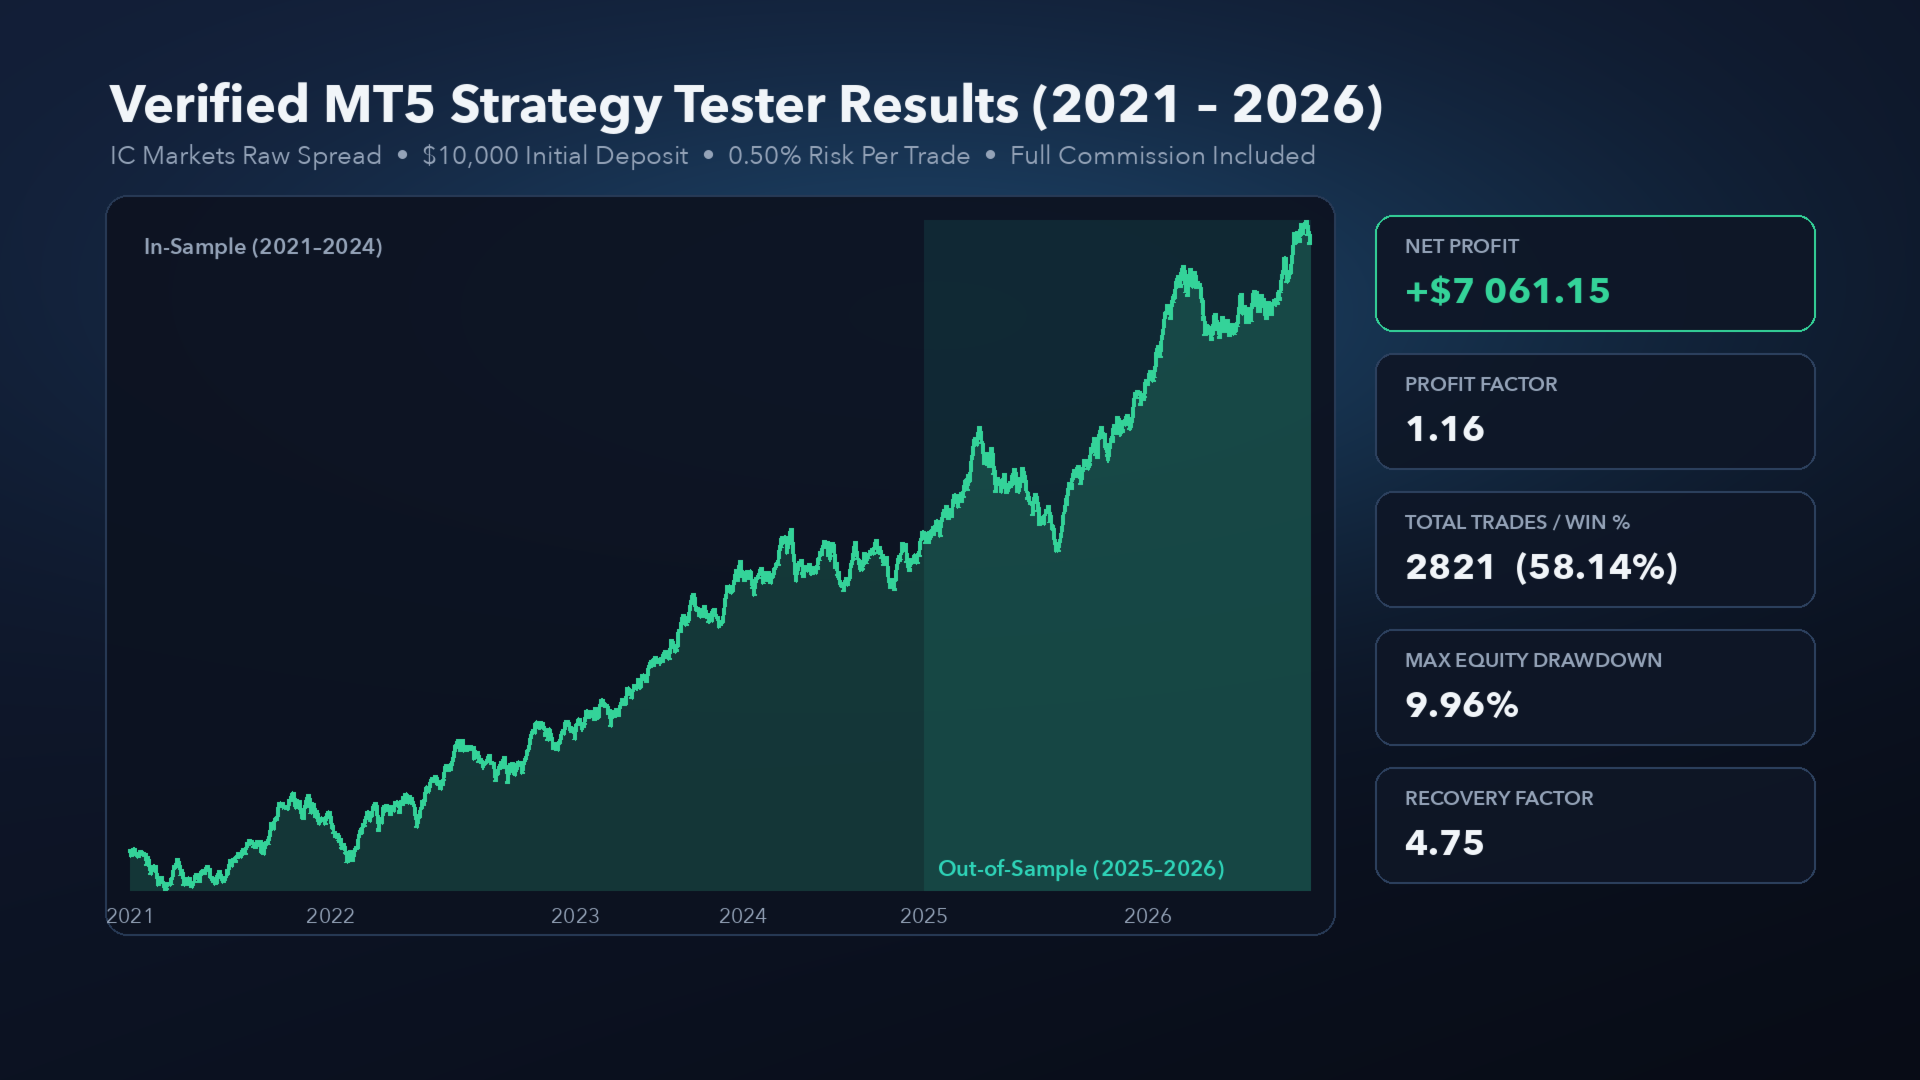
Rendimiento verificado del simulador de estrategias plurianual (enero de 2021 - octubre de 2026, spread bruto de IC Markets + comisión de 7 $ por lote)
Probado durante casi 6 años (de enero de 2021 a octubre de 2026, abarcando crisis inflacionistas, ciclos de subida de tipos de los bancos centrales y regímenes fuera de muestra de 2025-2026) con un depósito inicial de 10 000 $, comisiones ECN completas y spreads reales:
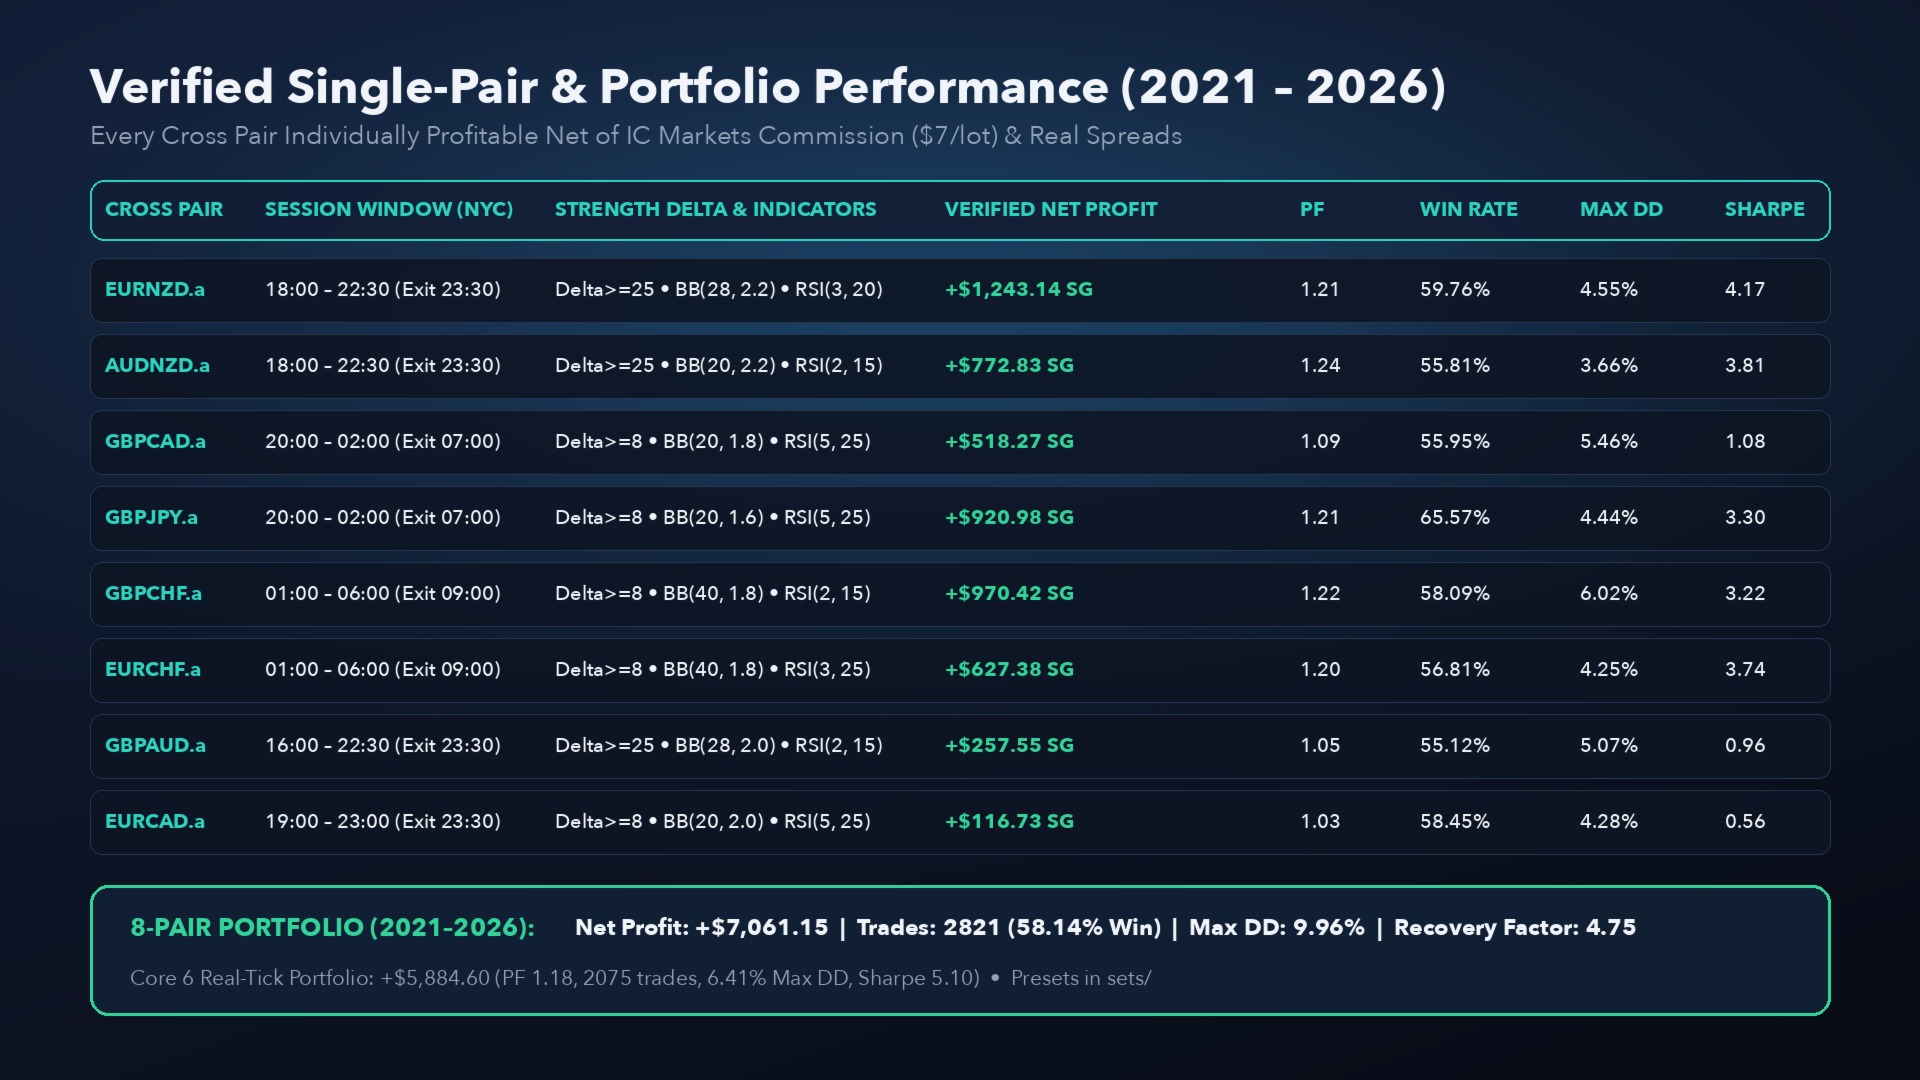
- Cartera predeterminada de 8 pares (0,50 % de riesgo por operación): beneficio neto de +7.061,15 $ (+70,61 %) | Factor de beneficio 1 , 16 | Operaciones 2.821 (tasa de acierto del 58,14 %) | Caída máxima del capital 9,96 % | Factor de recuperación 4,75 | Ratio de Sharpe 2,60
- Cartera Core-6 (0,50 % de riesgo por operación — 100 % de ticks reales, MODELO=4): Beneficio neto : +5.884,60 $ (+58,85 %) | Factor de beneficio: 1,18 | Operaciones : 2.075 (tasa de acierto: 57,69 %) | Caída máxima del capital: 6,41 % | Factor de recuperación: 5,52 | Ratio de Sharpe: 5,10 (M1 OHLC: +6.245,28 $, PF 1,19, caída máxima del capital: 7,00 %, RF 6,30)
- Cartera de alto crecimiento de 8 pares (1,00 % de riesgo por operación): Beneficio neto +18 732,16 $ (+187,32 %) | Factor de beneficio: 1 , 17 | Operaciones : 2.743 (tasa de acierto: 58,40 %) | Caída máxima del capital: 16,56 % | Factor de recuperación: 5,10 | Ratio de Sharpe: 2,66
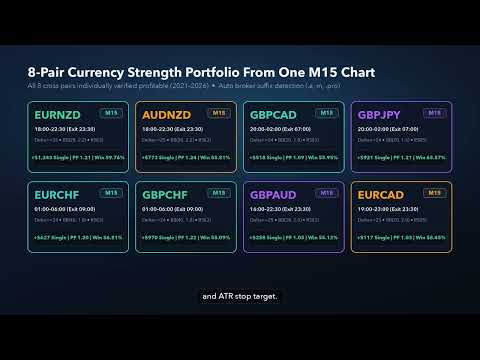
Los 8 pares cruzados han demostrado ser rentables tras una verificación individual (01/2021 - 10/2026, riesgo del 0,50 %)
Par       Sesión (cierre de Nueva York)       Configuración de fuerza y señal                  Beneficio neto (M1 / Real-Tick)      PF      % de aciertos     DD máx.   Sharpe
EURNZD     18:00-22:30 (Salida a las 23:30) Delta >= 25 | BB(28, 2,2) | RSI(3, 20)      +1 243,14 $ / +1 298,48 $ (RT)   1,21-1,44 59,8 %    4,55 %   4,17-12,29
GBPCHF     01:00-06:00 (Salida a las 09:00) Delta >= 8  | BB(40, 1,8) | RSI(2, 15)      +970,42 $                         1,22    58,1 %    6,02 %   3,22
GBPJPY     20:00-02:00 (Salida a las 07:00) Delta >= 8  | BB(20, 1,6) | RSI(5, 25)      +920,98 $                         1,21    65,6 %    4,44 %   3,30
AUDNZD     18:00-22:30 (Salida a las 23:30) Delta >= 25 | BB(20, 2,2) | RSI(2, 15)      +772,83 $   / +732,89 $ (RT)     1,24-1,42 55,8 %    3,66 %   3,81-11,13
EURCHF     01:00-06:00 (Salida a las 09:00) Delta >= 8  | BB(40, 1,8) | RSI(3, 25)      +627,38 $                         1,20    56,8 %    4,25 %   3,74
GBPCAD     20:00-02:00 (Salida a las 07:00) Delta >= 8  | BB(20, 1,8) | RSI(5, 25)      +518,27 $   / +297,26 $ (RT)     1,09-1,18 56,0 %    5,46 %   1,08-3,53
GBPAUD     16:00-22:30 (Salida a las 23:30) Delta >= 25 | BB(28, 2,0) | RSI(2, 15)      +257,55 $   (+947,27 $ estricto)   1,05-1,55 55,1 %    5,07 %   0,96-8,35
EURCAD     19:00-23:00 (Salida a las 23:30) Delta >= 8  | BB(20, 2,0) | RSI(5, 25)      +116,73 $                         1,03    58,5 %    4,28 %   0,56
Guía rápida de configuración en 3 pasos
- Abre un único gráfico de EURNZD en el timeframe M15.
- Aplica el EA «Currency Strength Matrix». Los parámetros predeterminados ya ejecutan la cartera completa de 8 pares con un riesgo del 0,50 % por operación y resolución automática de sufijos de bróker (.a, .pro, m, .ecn, .raw).
- Para realizar pruebas con un solo par en el Strategy Tester, puedes probar en el EURNZD M15 con InpPortfolioMode = «Modo cartera» para probar los 8 pares simultáneamente, o bien establecer InpPortfolioMode = «Modo símbolo único» para probar cualquier par individual en su propio gráfico.
Especificaciones recomendadas para la cuenta y el bróker
- Tipo de cuenta: ECN / Spread sin filtrar (IC Markets, Pepperstone, FTMO, Tickmill o brókers similares con spreads bajos)
- Saldo mínimo: 500 USD (se recomiendan 2 000 USD o más para una cartera completa de 8 pares con un riesgo del 0,50 %; 10 000 USD o más para evaluaciones de empresas de gestión propia con un riesgo del 0,25 %)
- Apalancamiento: de 1:30 a 1:500 (se recomienda 1:100 o superior)
- VPS: Se recomienda un VPS de baja latencia para la ejecución 24/5 y la gestión de Rollover Shield
Aviso de riesgo: La negociación de divisas y CFD conlleva un riesgo significativo de pérdida y no es adecuada para todos los inversores. Los resultados anteriores en pruebas retrospectivas o cuentas reales no garantizan resultados futuros. Prueba siempre en una cuenta demo antes de invertir capital real.