EA Robustness Lab
- Utilitys
- Version: 1.0
- Aktivierungen: 10

Das EA Robustness Lab zeigt Ihnen, ob die Ergebnisse eines Expert Advisors robust sind oder eine Überanpassung aufweisen. Ein guter Backtest ist kein Beweis: Er kann auf einer glücklichen Abfolge von Trades, einigen außergewöhnlich hohen Gewinnen, zu optimistischen Kosten, an die Vergangenheit angepassten Parametern oder einem Marktumfeld beruhen, das nicht mehr existiert. Das Lab nimmt die abgeschlossenen Trades einer Strategie, unterzieht sie Monte-Carlo-, Walk-Forward-, Stabilitäts-, Regime- und Optimierungstests, vergleicht den Live-Handel mit dem Backtest und fasst alles in einem Robustheitswert von 0 bis 100 zusammen, mit einer Note von A bis F und einer leicht verständlichen Erklärung jeder Prüfung.
Nur Lesezugriff. Es platziert, ändert oder schließt niemals eine Order. Keine DLL, keine Webanfragen. Funktioniert mit jedem Symbol, jedem Zeitrahmen und jedem Kontotyp.
Drei Handelsquellen
- Kontoversicht – jede geschlossene Position (Teilschließungen zusammengefasst, inklusive Provisionen, Swaps und Gebühren), gefiltert nach Magic Numbers, Symbol, Kommentar und Datumsbereich. Der Anfangssaldo wird aus der Kontoversicht ermittelt.
- Berichtsdateien – ein als HTML oder XML gespeicherter Strategy-Tester-Bericht oder ein Kontoverlaufsbericht. Trades werden aus den Transaktionen rekonstruiert (Einstiegsprovisionen werden ihren Ausstiegen zugeordnet) und mit der Saldo-Spalte des Berichts abgeglichen; die Ersteinzahlung wird zum Startkapital.
- CSV-Handelslisten – durch Komma, Semikolon oder Tabulator getrennt, beliebige gängige Zahlen- und Datumsformate, mit oder ohne Kopfzeile.
Legen Sie die Dateien im Ordner „MQL5\Files\EA_Robustness_Lab“ (oder im allgemeinen Ordner „Files“) ab und wählen Sie sie mit den Pfeilen auf dem Bedienfeld aus.
Monte-Carlo – vier Methoden
- Reihenfolge mischen – dieselben Trades in zufälliger Reihenfolge: Wie viel Glück hatte die tatsächliche Abfolge?
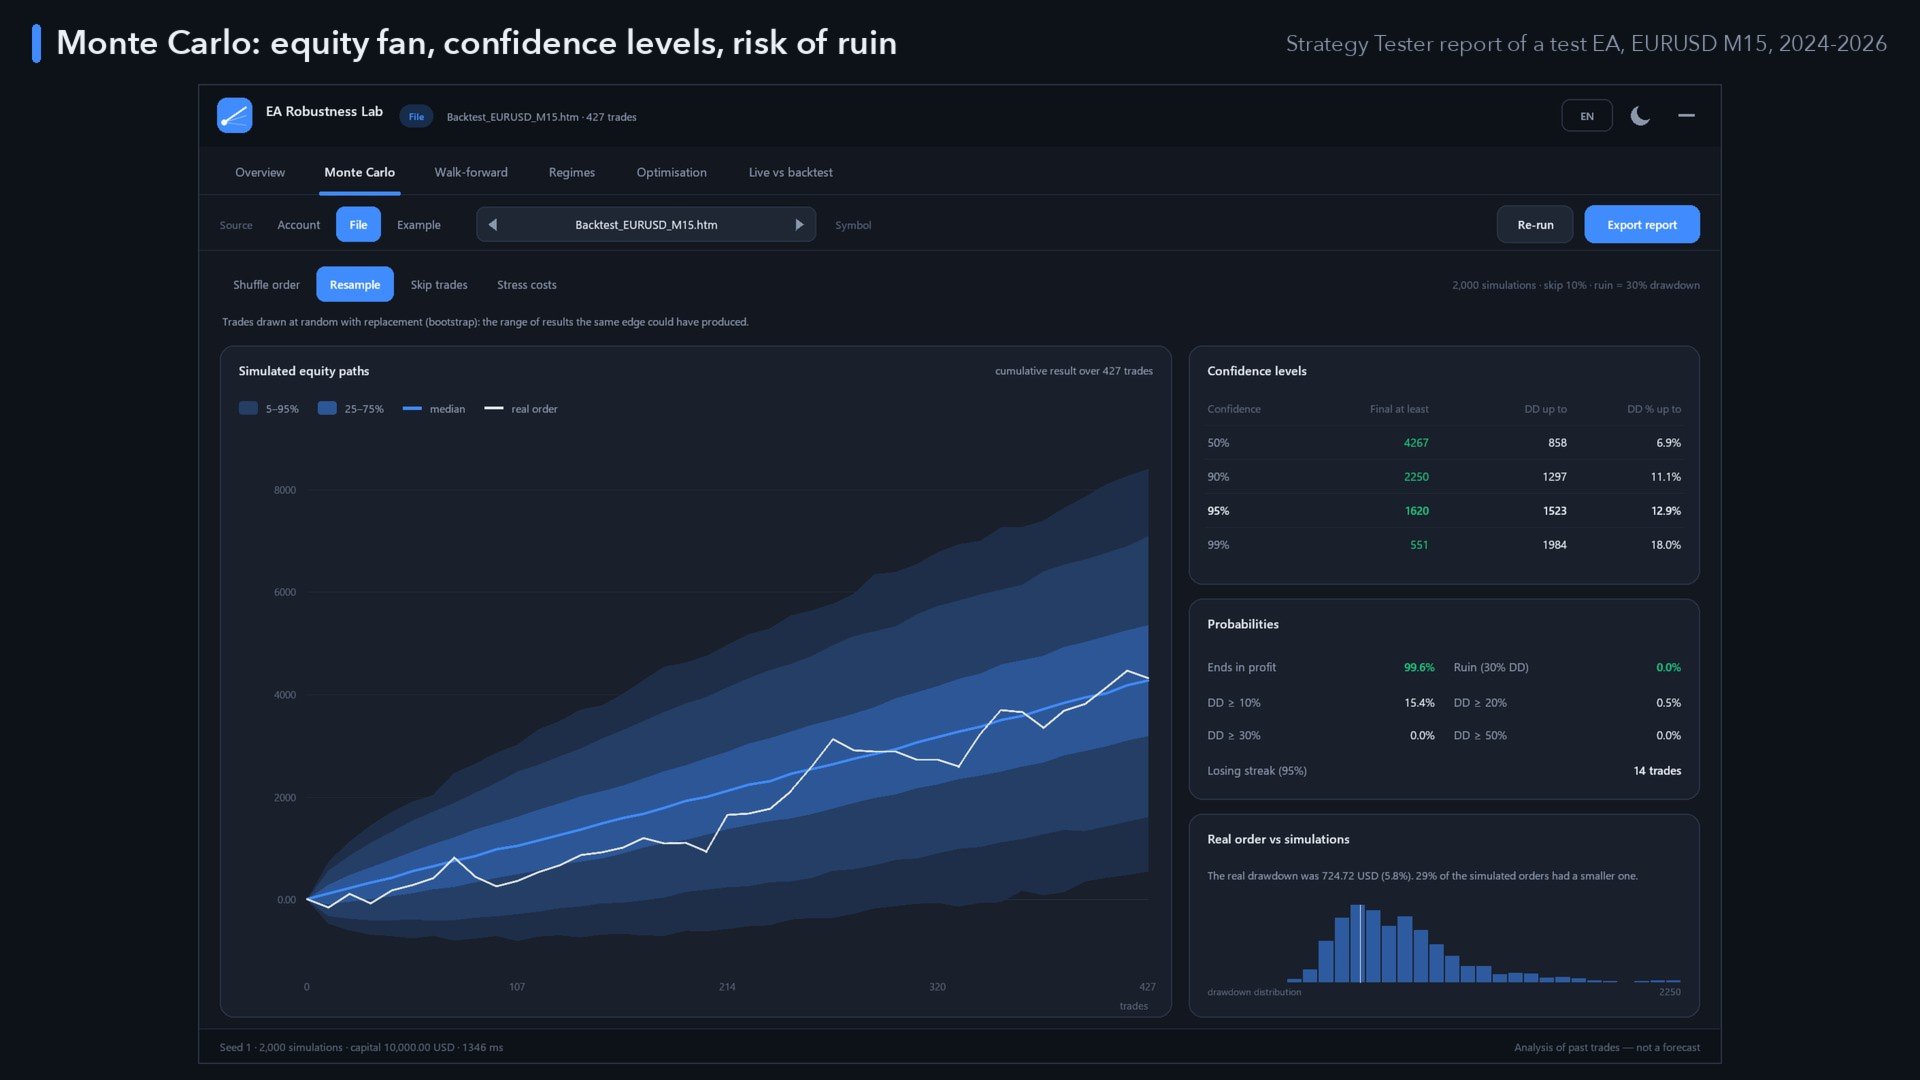
- Neuauswahl – Trades mit Zurücklegen (Bootstrap): die Bandbreite der Ergebnisse, die derselbe Vorteil hätte erzielen können.
- Trades überspringen – ein Anteil von Trades, der zufällig ausgelassen wird, wie bei Ausfallzeiten, Filtern oder Requotes.
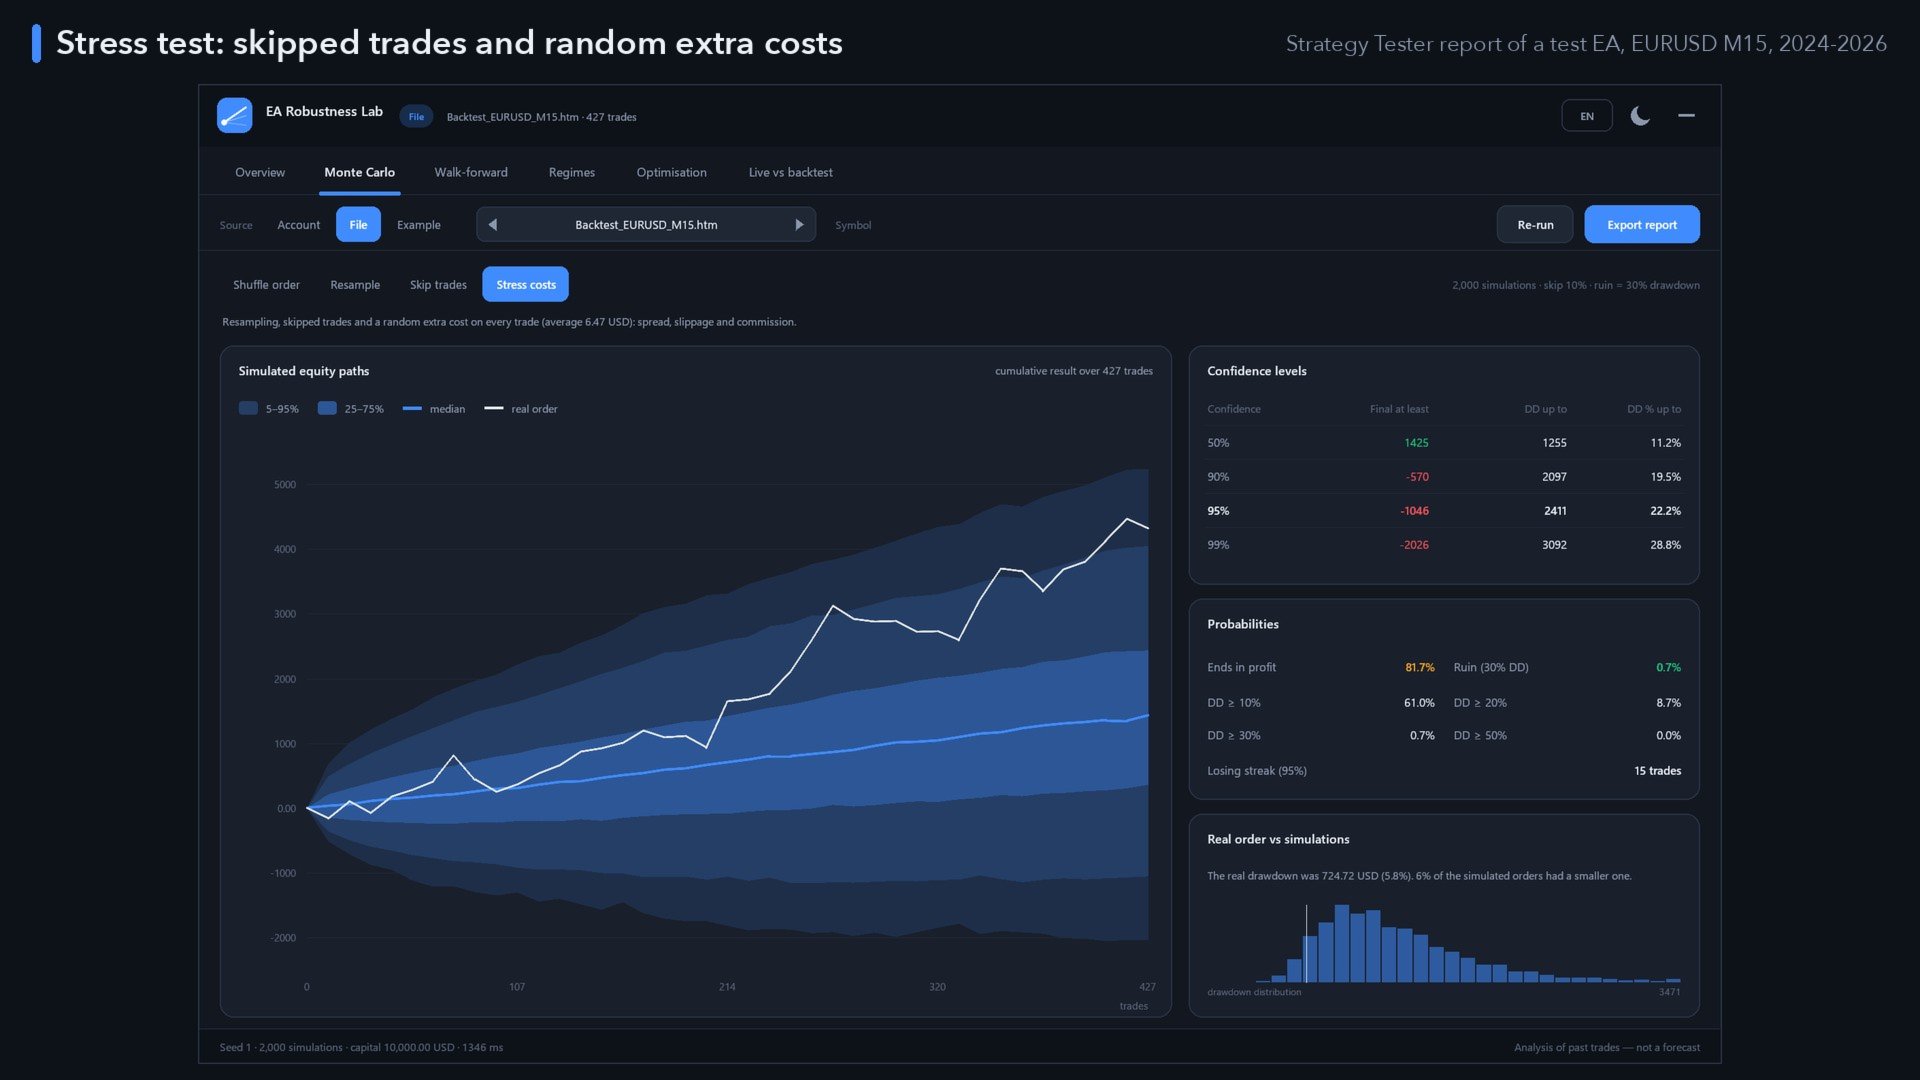
- Stresskosten – Resampling plus übersprungene Trades plus zufällige Zusatzkosten bei jedem Trade (Spread, Slippage, Provision), festgelegt pro Lot oder als Anteil des durchschnittlichen Trades.
- Fächerdiagramm der simulierten Kapitalverläufe (1–99 %, 5–95 %, 25–75 %-Bänder, Median) mit dem tatsächlichen Verlauf obenauf.
- Konfidenz-Tabelle bei 50 / 90 / 95 / 99 %: mindestens Endergebnis, maximaler Drawdown bis zu (Geld und %).
- Wahrscheinlichkeit eines Gewinns am Ende, Ruinwahrscheinlichkeit bei dem von Ihnen definierten Drawdown, Wahrscheinlichkeit von 10/20/30/50 %-Drawdowns, 95 %-Verlustserie und wo der tatsächliche Drawdown in der Verteilung liegt.
- Fester Zufallswert: Gleiche Eingaben liefern immer dieselben Zahlen. Bei einer erneuten Ausführung wird der nächste Zufallswert verwendet.
Walk-Forward-Effizienz und -Stabilität
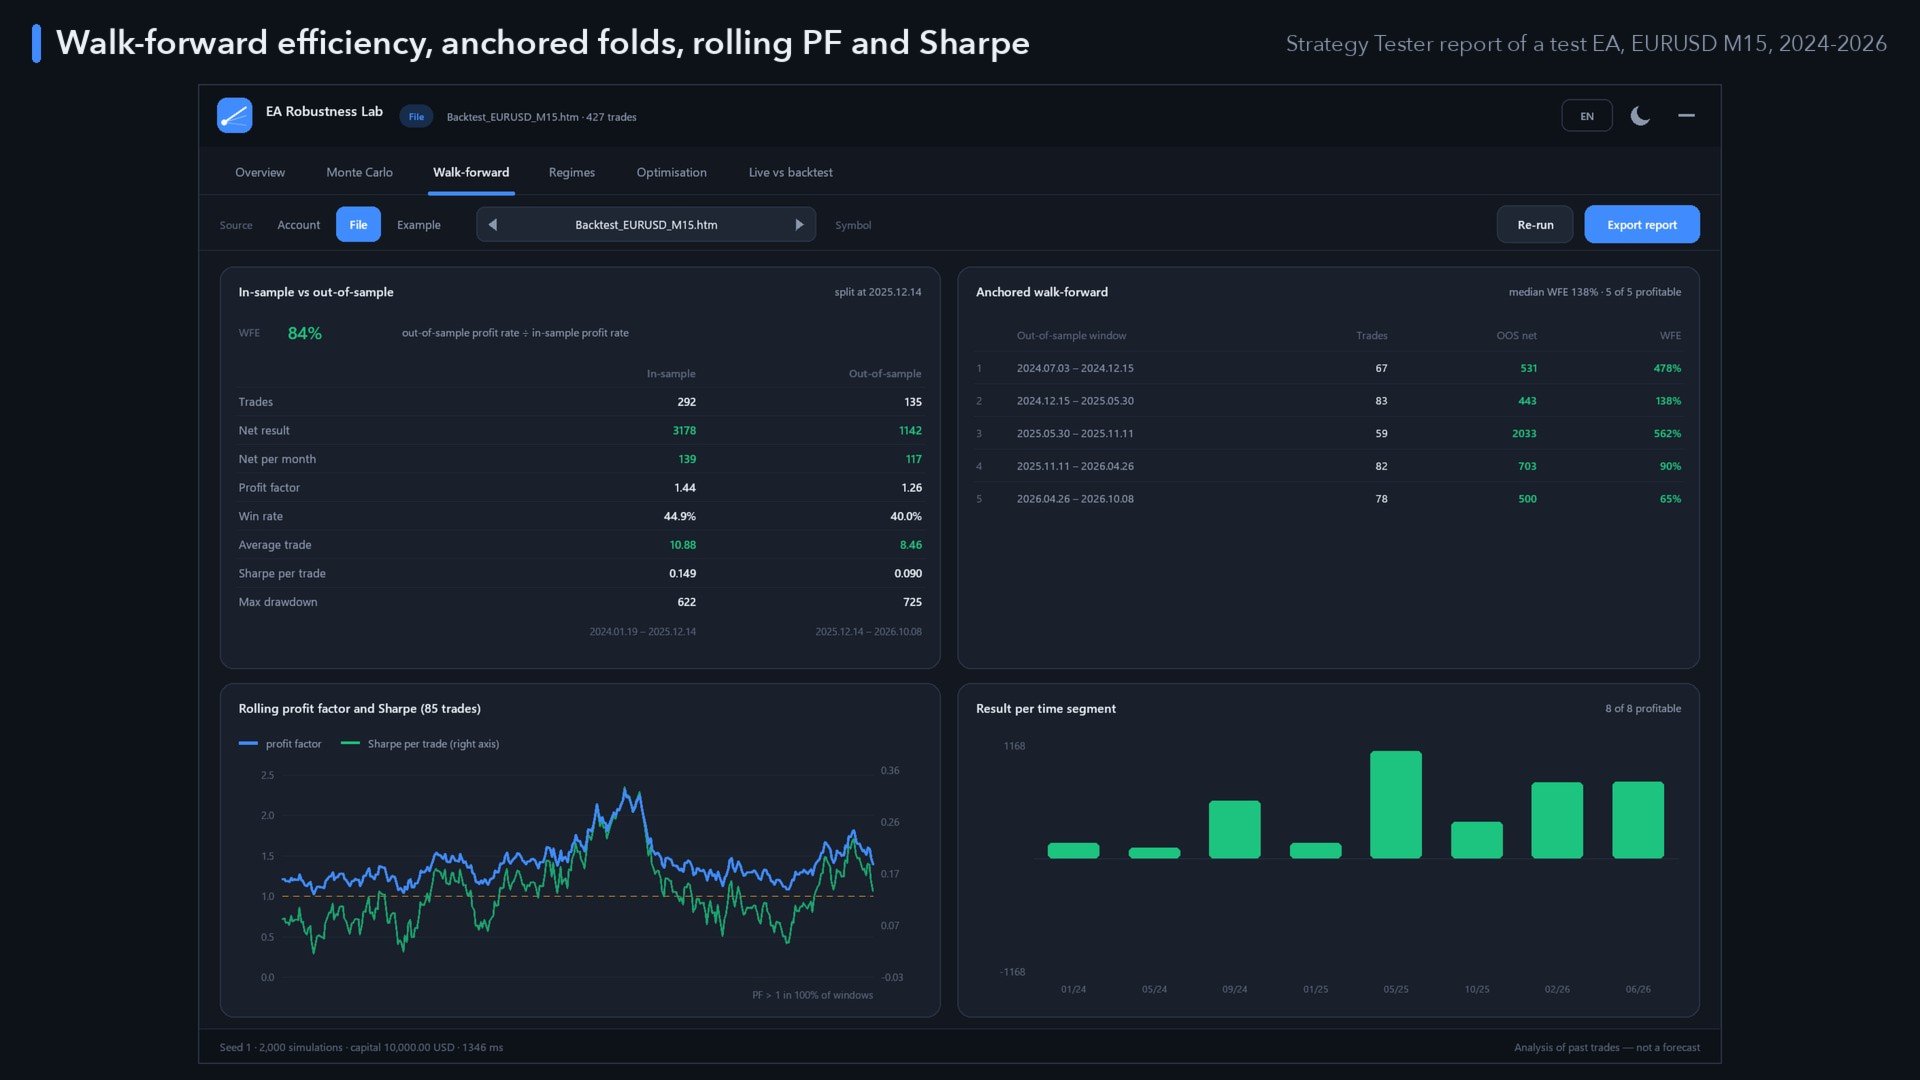
- In-Sample vs. Out-of-Sample – Aufteilung zum Datum, an dem Ihre Optimierung endete (oder zu einem bestimmten Anteil der Historie): Trades, Nettoertrag, Nettoertrag pro Monat, Profitfaktor, Gewinnquote, durchschnittlicher Trade, Sharpe-Ratio und Drawdown im direkten Vergleich sowie die Walk-Forward-Effizienz (Out-of-Sample-Gewinnquote ÷ In-Sample-Gewinnquote).
- Verankerte Walk-Forward-Folds – jedes spätere Fenster wird anhand aller vorherigen Fenster gemessen, mit WFE pro Fold.
- Rollierender Profitfaktor und Sharpe-Ratio über ein Fenster von Trades sowie der Anteil der Fenster mit einem PF über 1.
- Ergebnis pro Zeitabschnitt – ein nachlassender Vorteil ist auf einen Blick erkennbar.
Regime
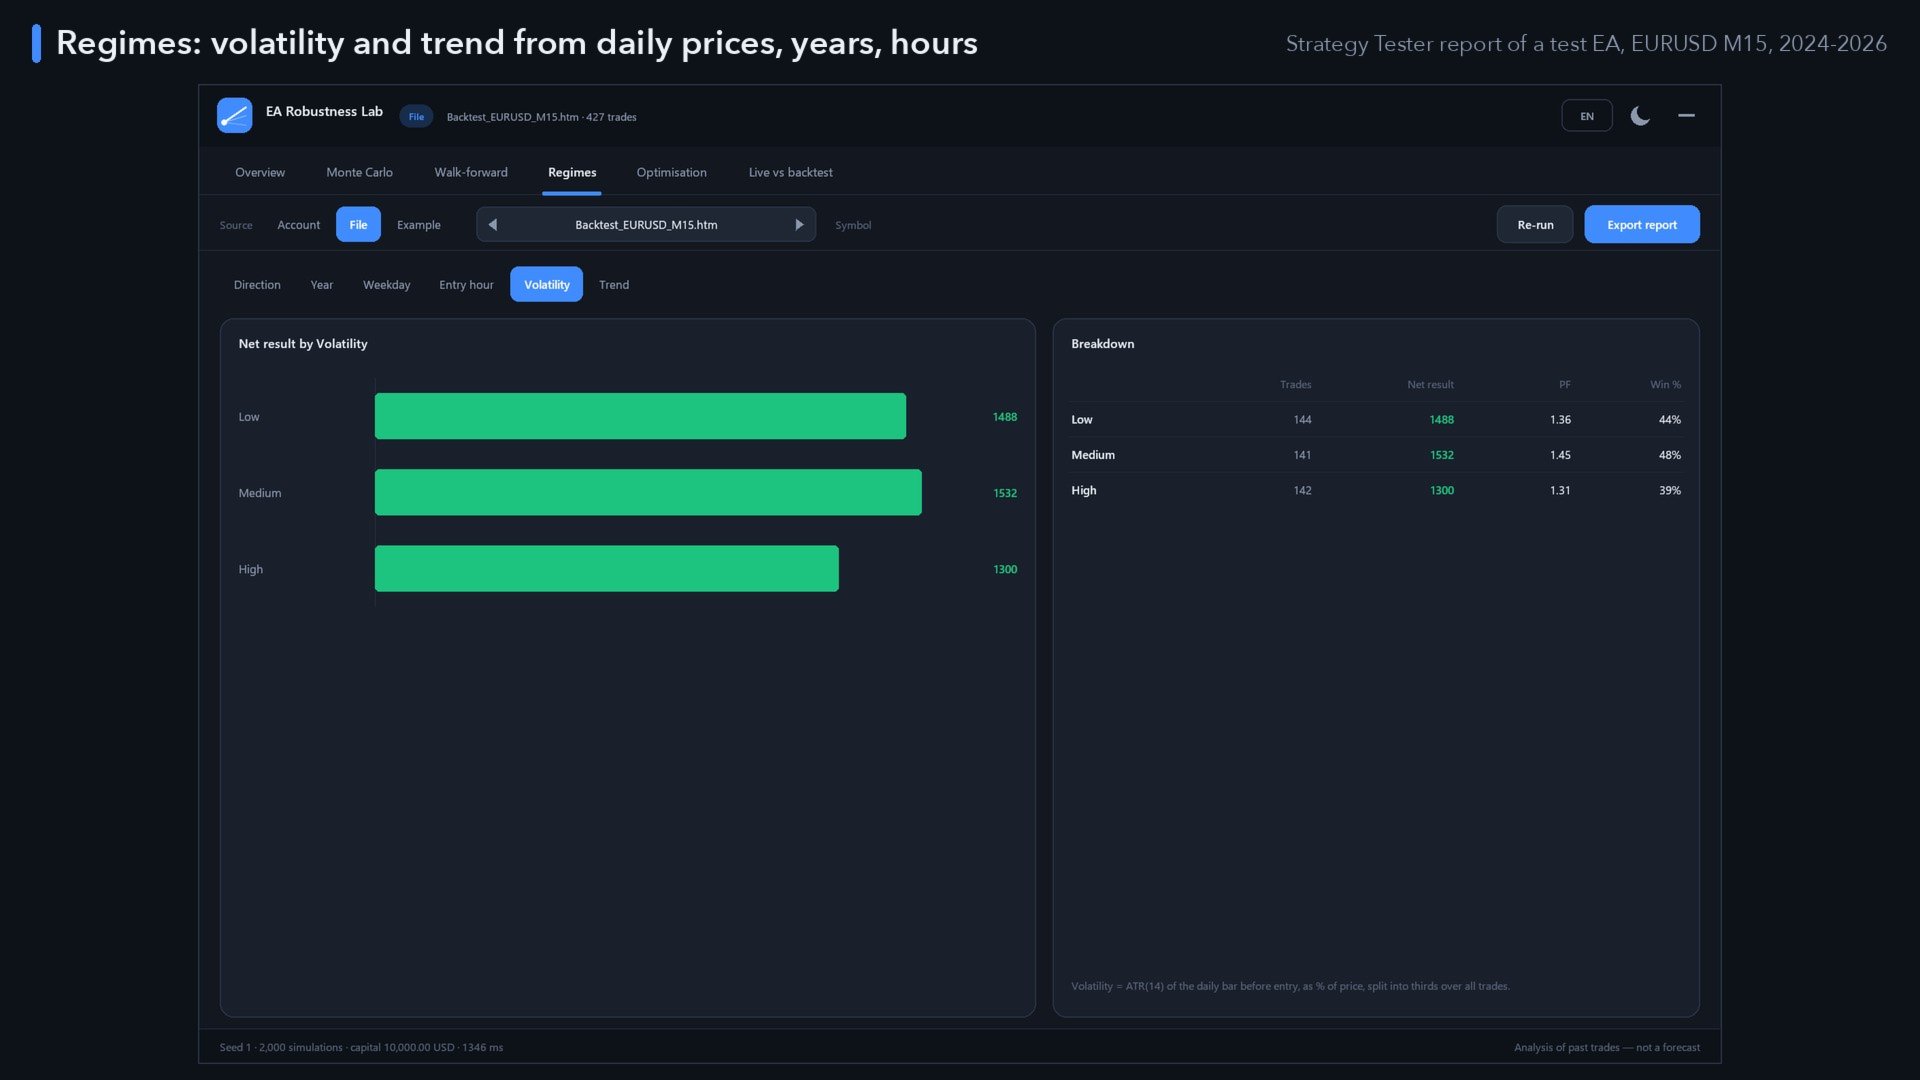
- Ergebnisse nach Richtung, Jahr, Wochentag und Einstiegszeit.
- Volatilitätsregime (ATR des Tagesbalkens vor dem Einstieg, in Dritteln) und Trendregime (über oder unter dem 200-Tage-Durchschnitt) aus der eigenen Tageshistorie des Symbols – eine Strategie, die nur unter einer Marktbedingung funktionierte, ist leicht zu erkennen.
Optimierungsanalyse
- Liest die in XML exportierten Optimierungsergebnisse des Strategietesters ein (vollständige oder genetische Durchläufe, auch Forward-Ergebnisse).
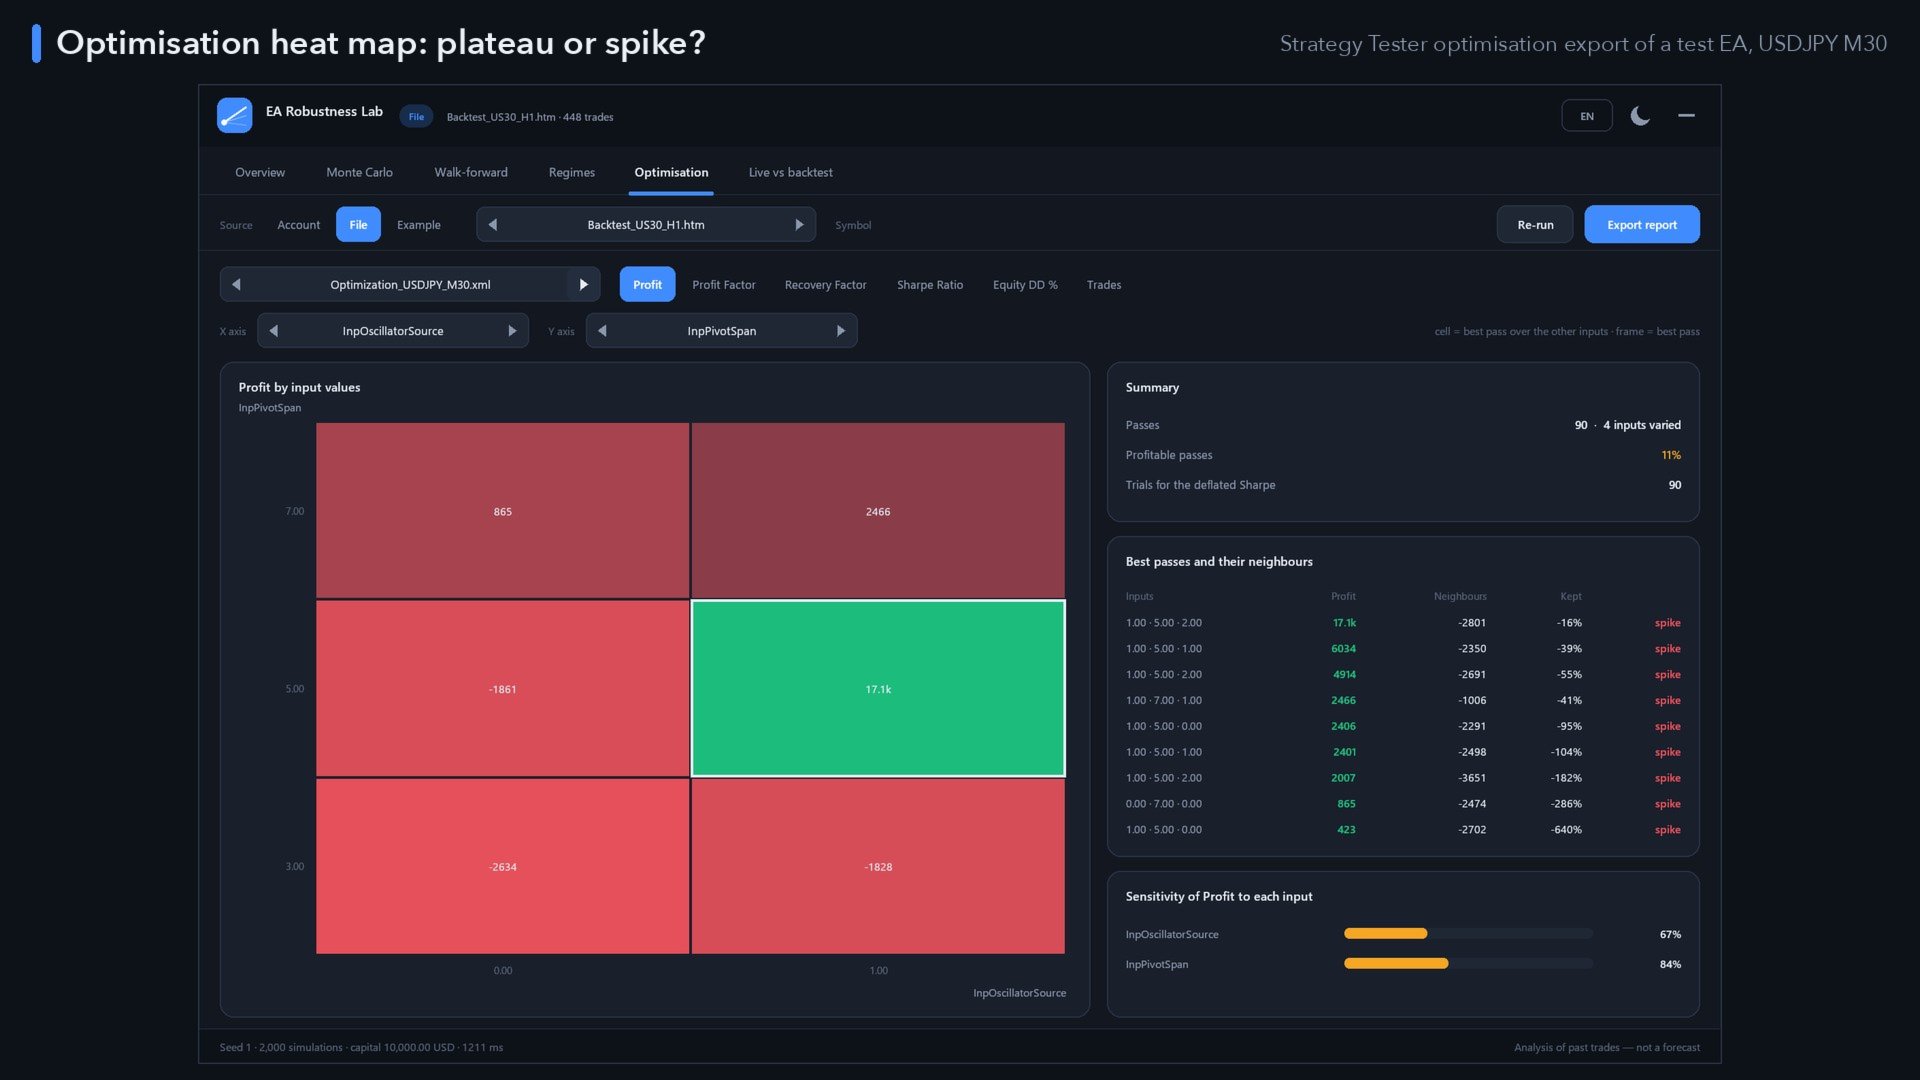
- Heatmap beliebiger zweier Eingabewerte für Gewinn, Gewinnfaktor, Recovery-Faktor, Sharpe-Ratio, Drawdown oder Trades; der beste Durchlauf wird hervorgehoben.
- Plateau oder Spike – die zehn besten Durchläufe mit dem Durchschnitt ihrer benachbarten Durchläufe und dem Anteil des Gewinns, den sie behalten (Plateau / Steigung / Spike).
- Sensitivität des Ergebnisses gegenüber jedem Eingabewert und der Anteil der profitablen Durchläufe.
- Die Anzahl der Durchläufe fließt automatisch in den Deflated-Sharpe -Test ein.
Live vs. Backtest
- Wählen Sie den Backtest-Bericht des EAs als Basis; die Live-Trades stammen aus der Kontenhistorie mit Ihren Filtern.
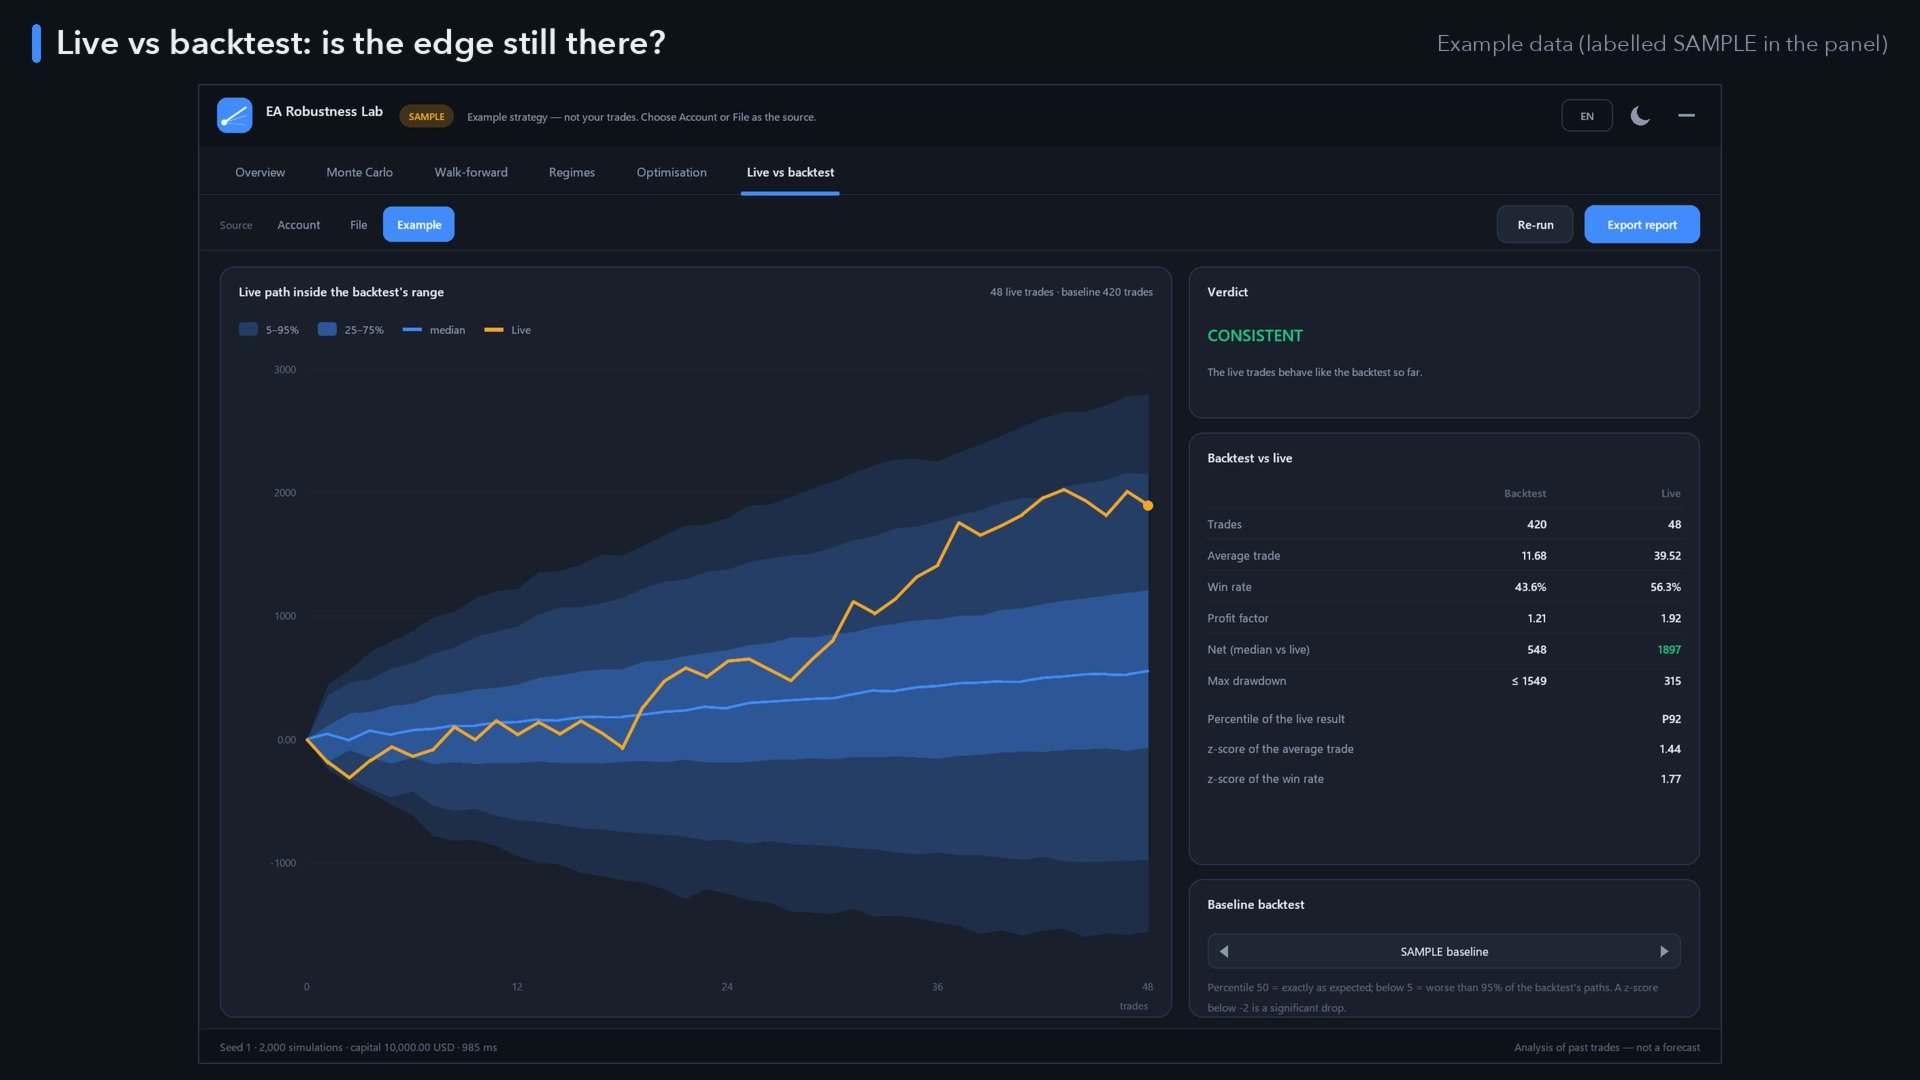
- Der Live-Kapitalverlauf wird innerhalb des Bereichs dargestellt, den der Backtest für die gleiche Anzahl von Trades als wahrscheinlich einschätzt.
- Perzentil des Live-Ergebnisses, Z-Scores des durchschnittlichen Trades und der Gewinnquote, Live-Drawdown im Vergleich zum 95-%-Backtest-Drawdown.
- Fazit: KONSISTENT, BEOBACHTEN oder VERSCHLECHTERT.
Der Robustheitswert
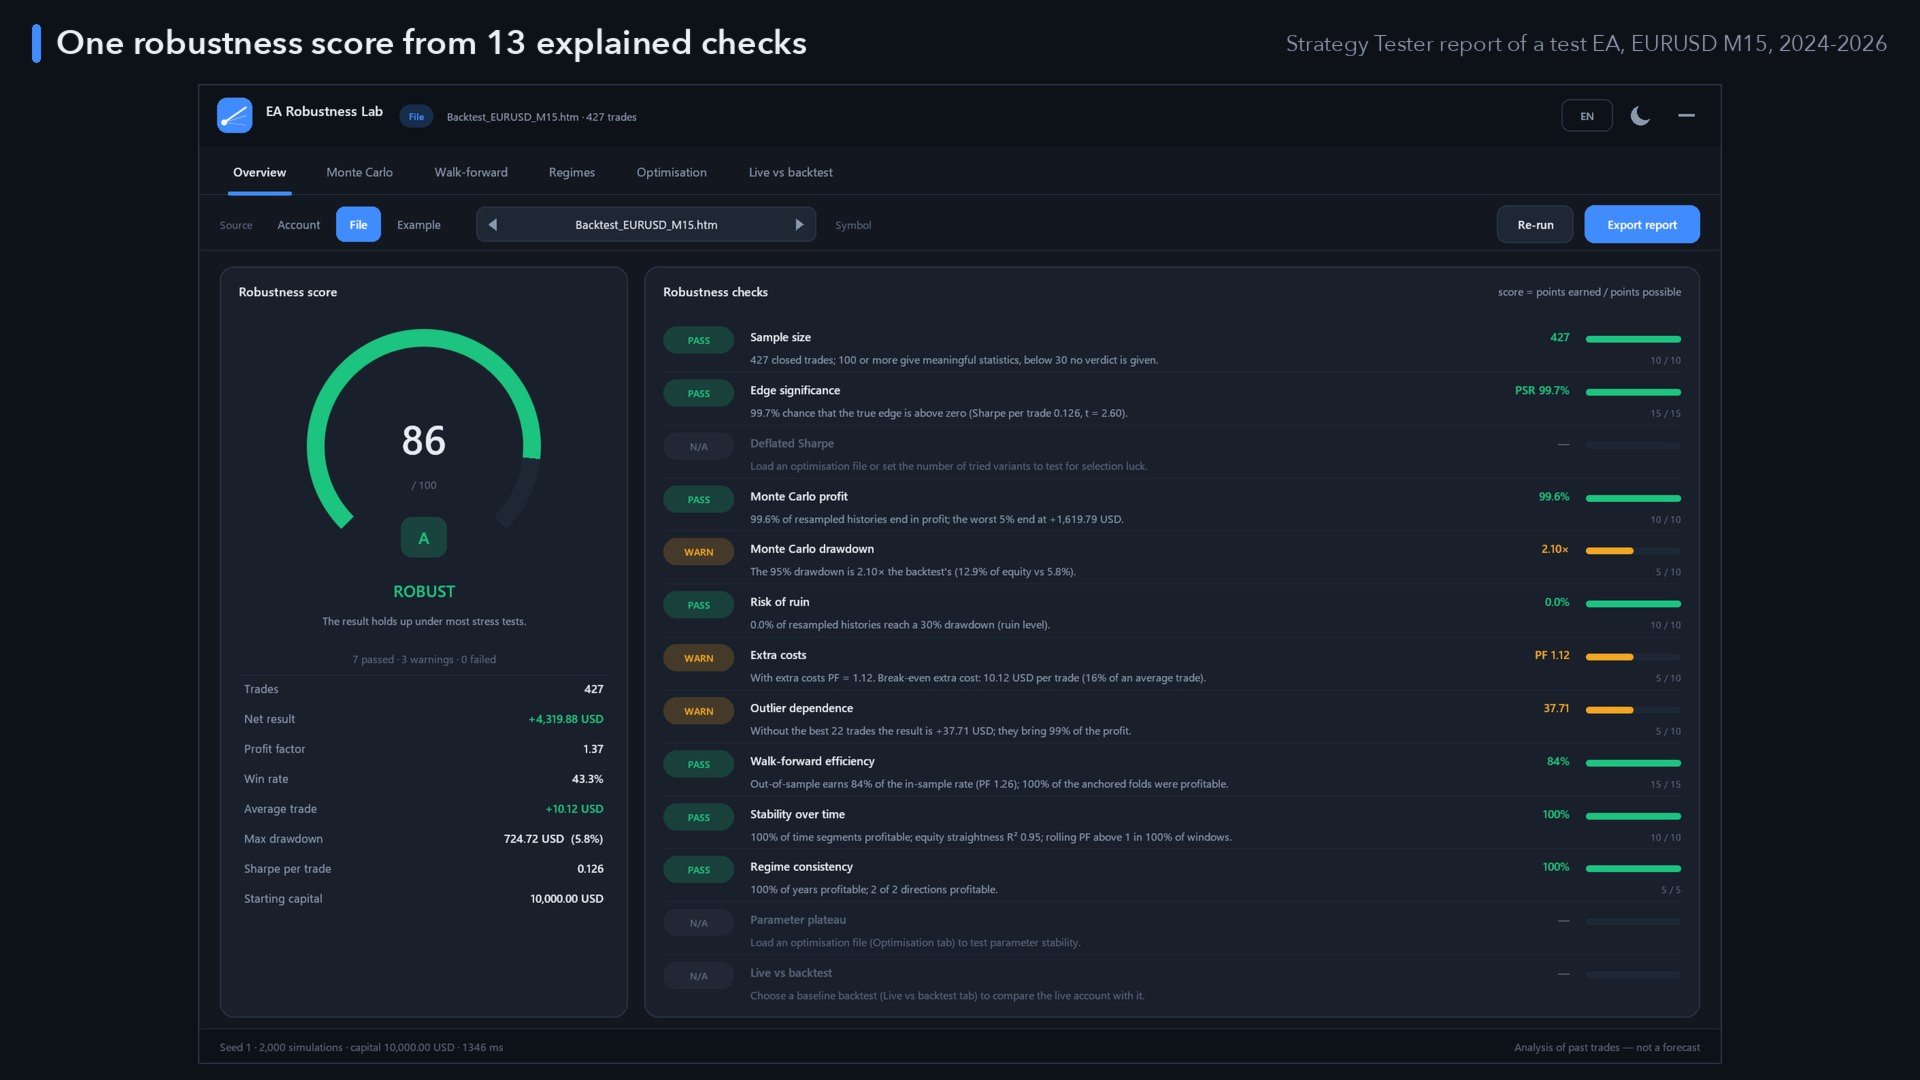
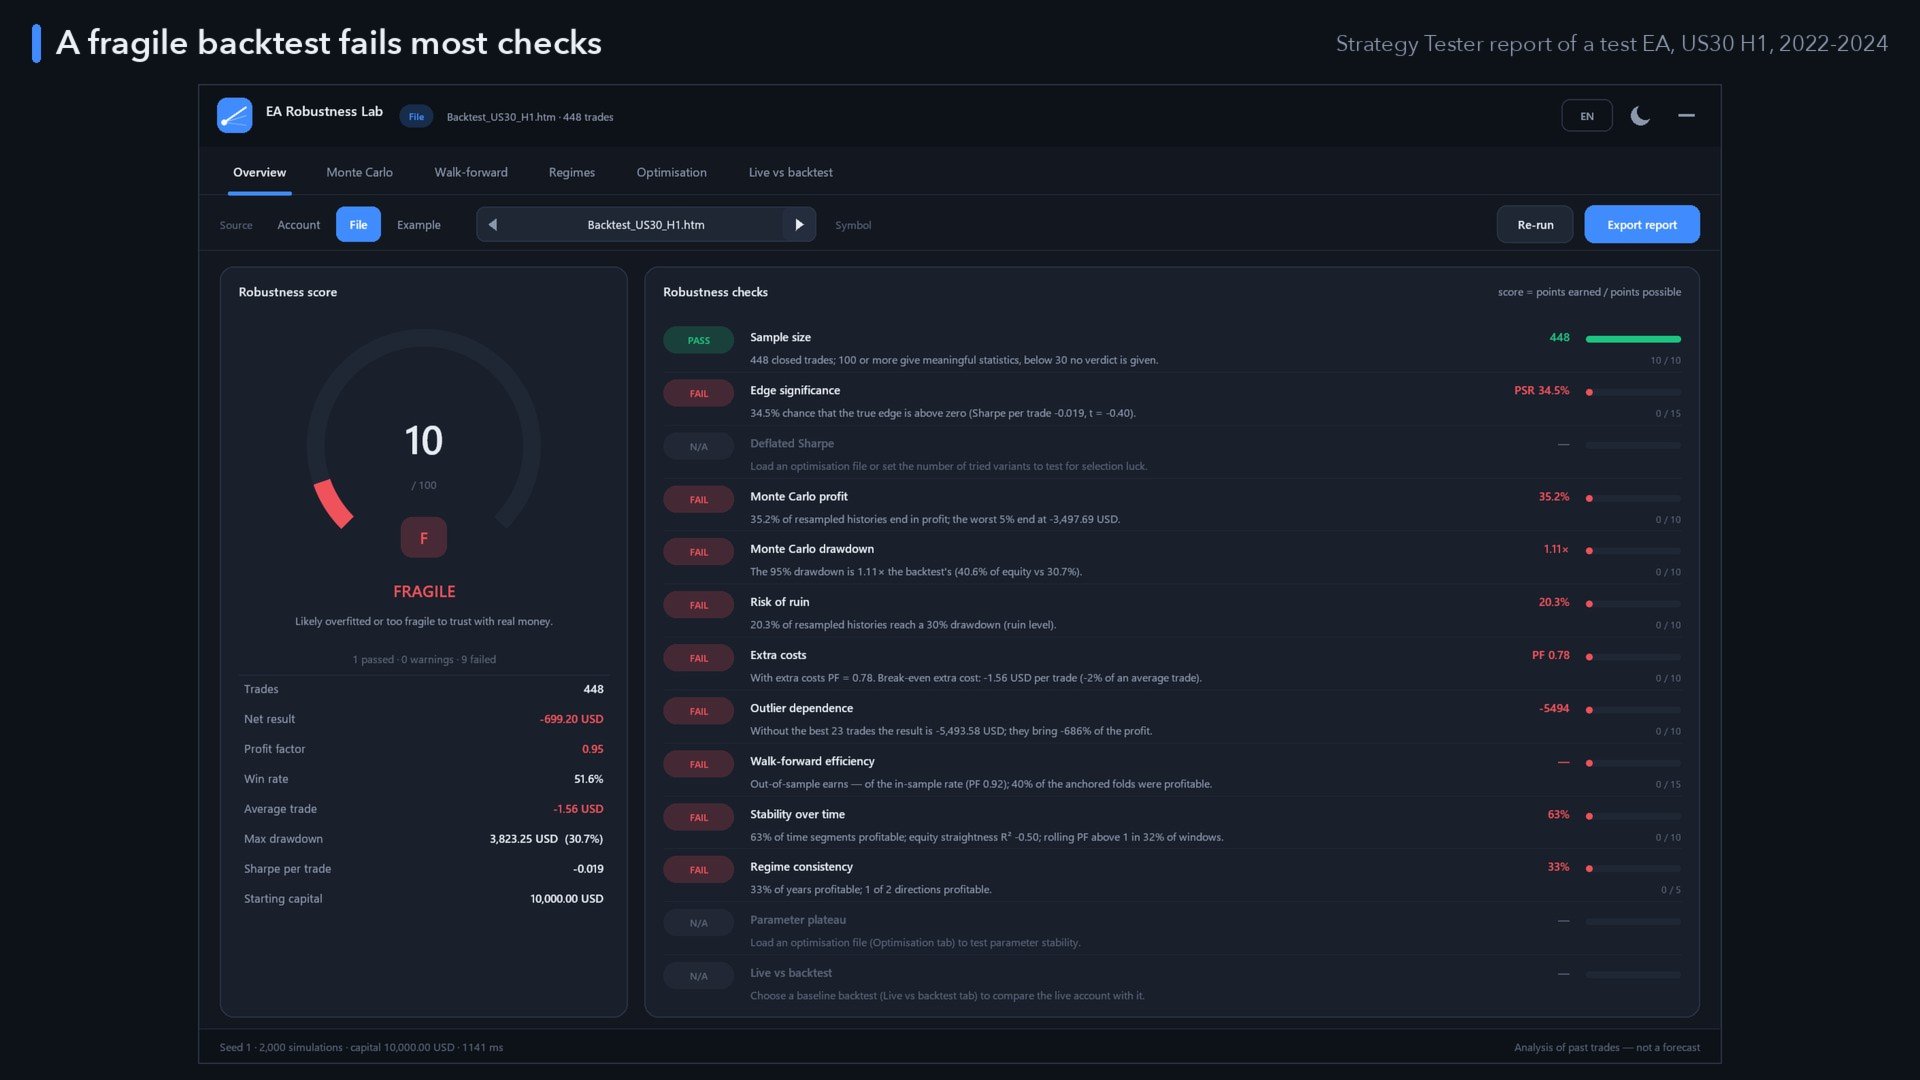
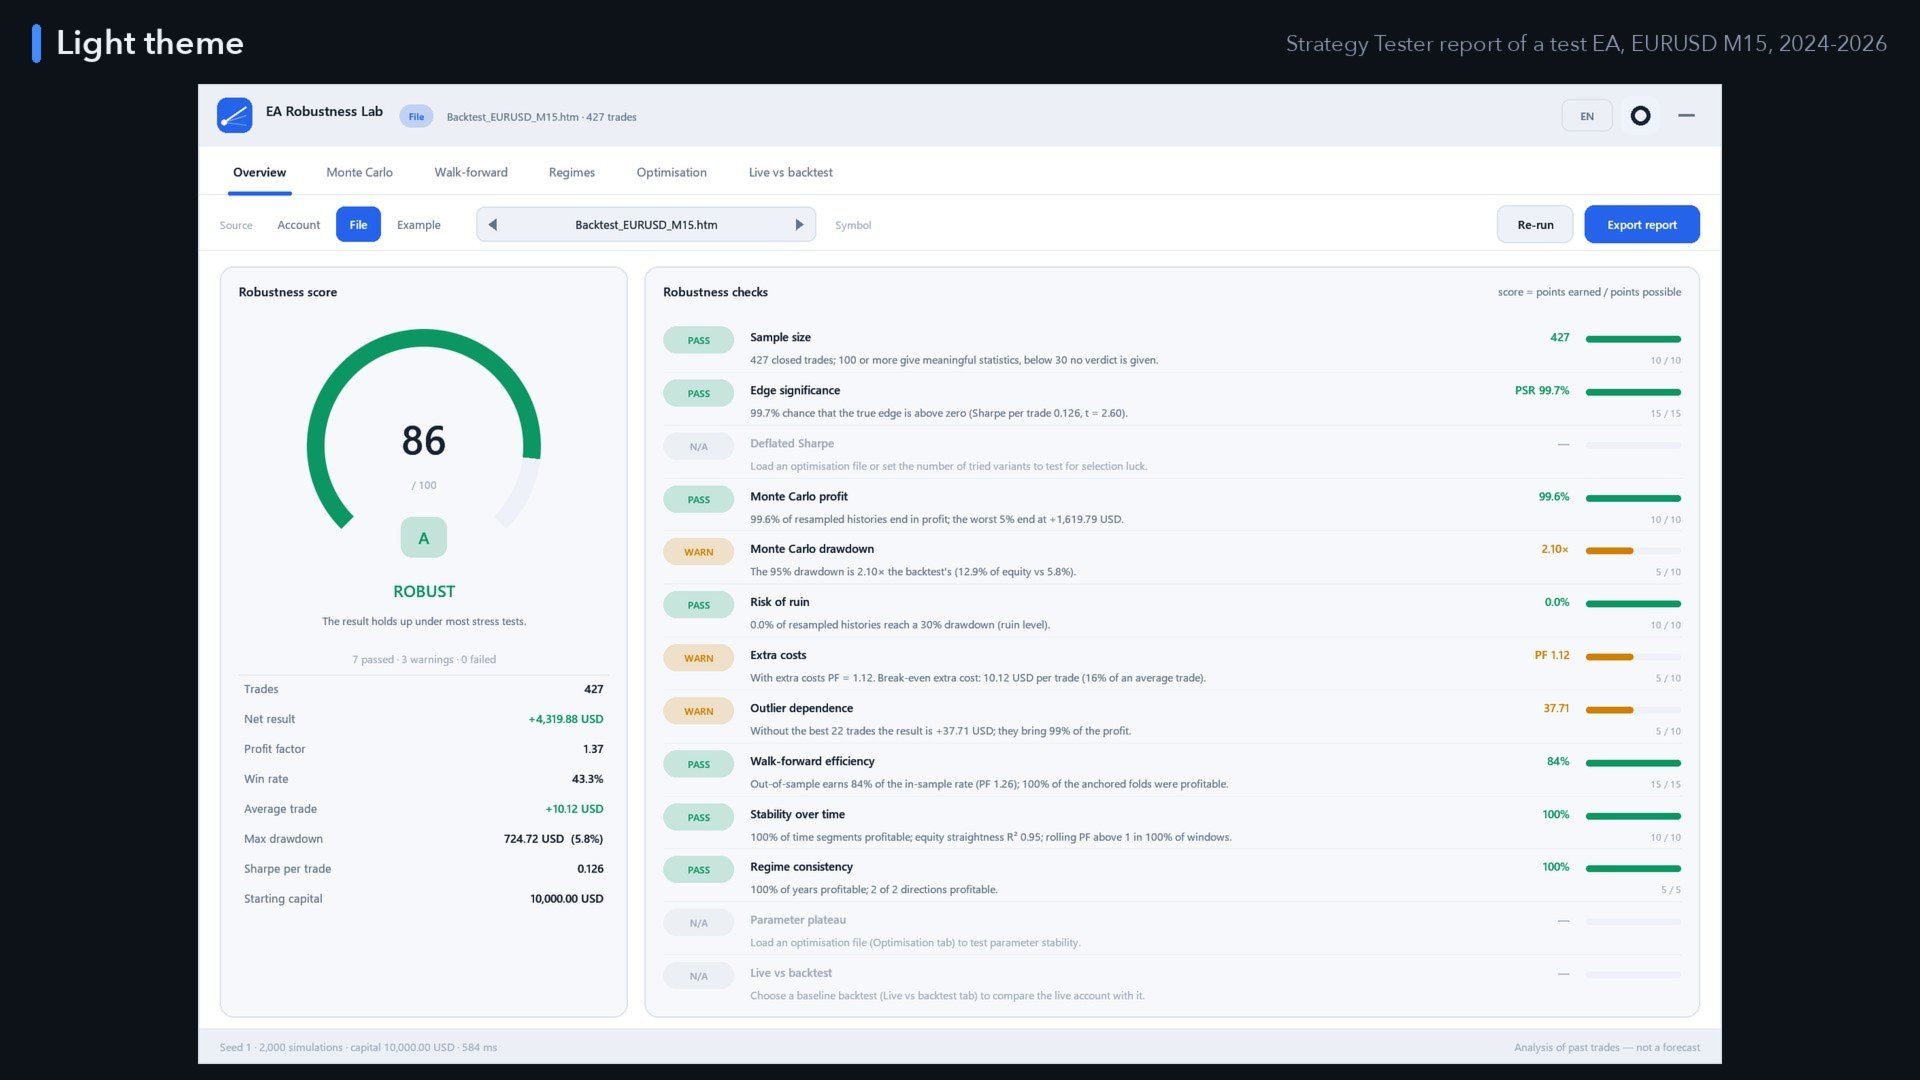
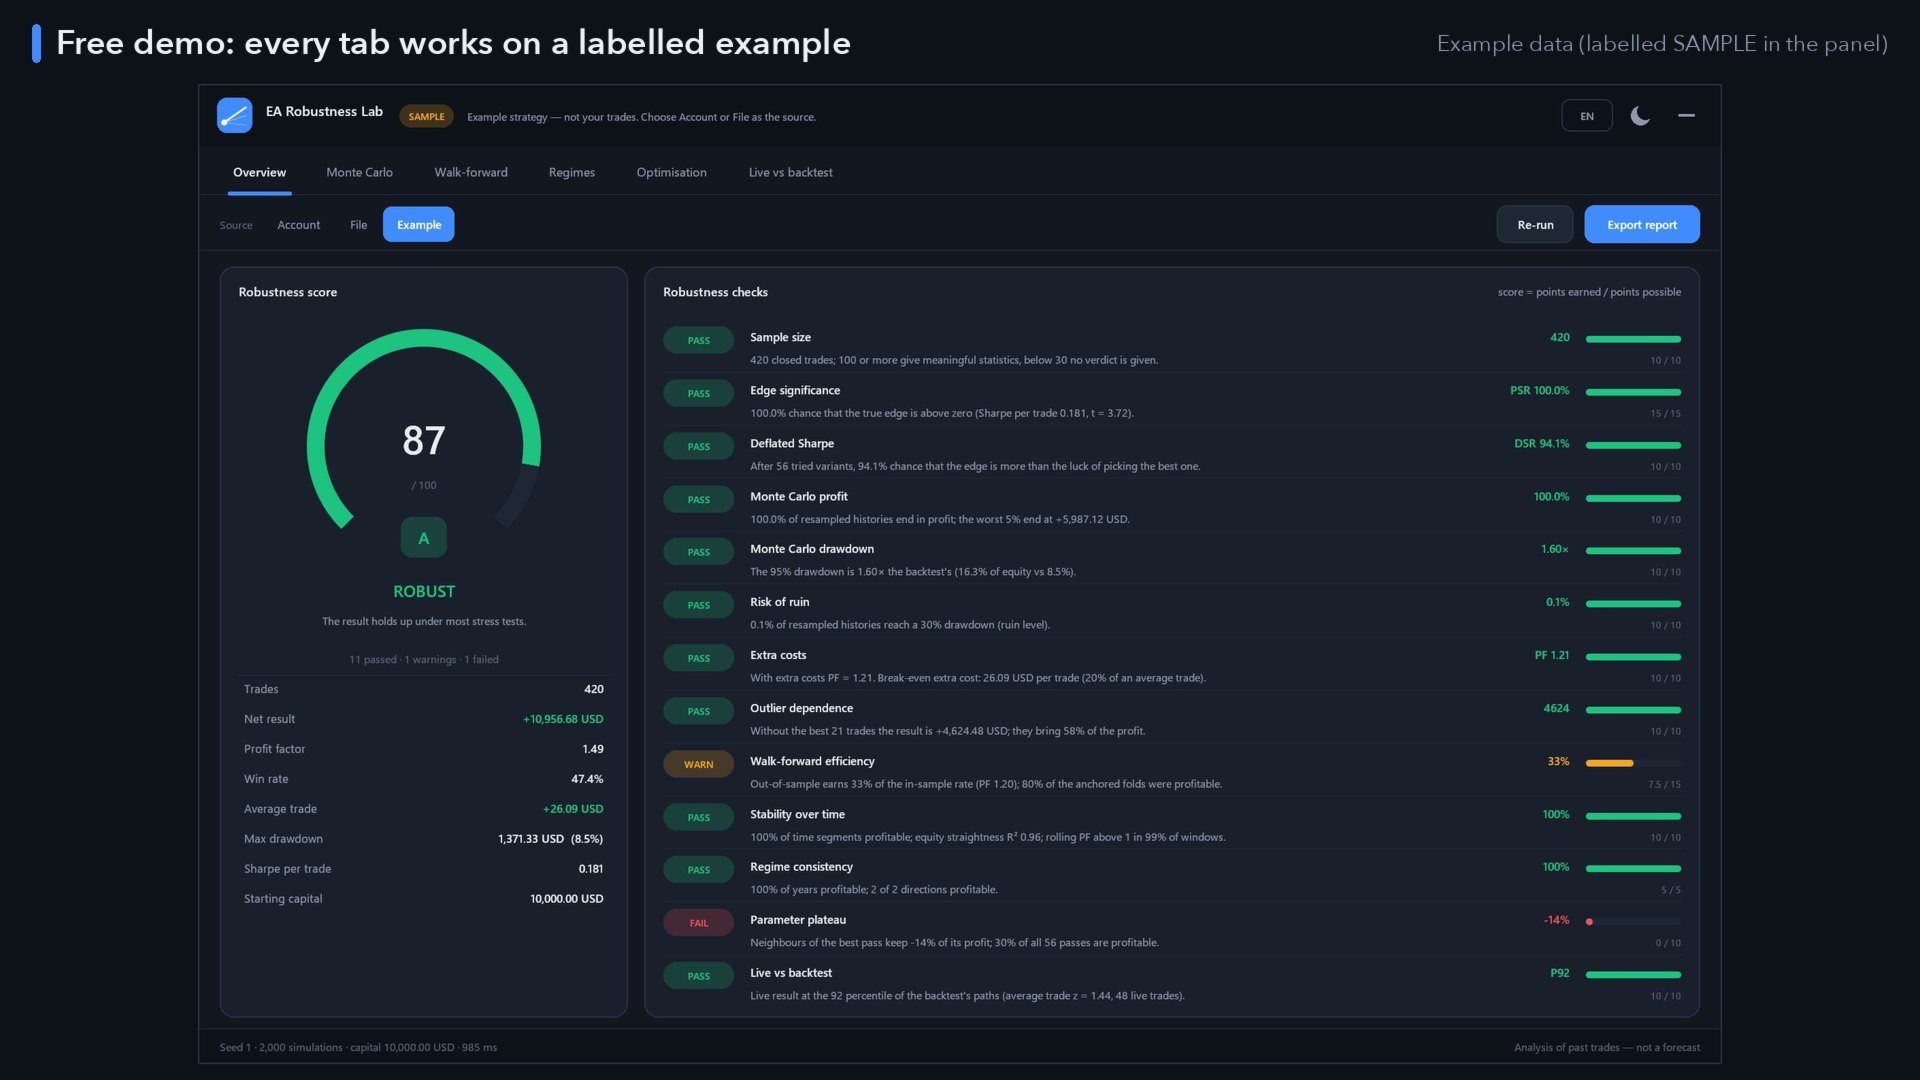
Dreizehn Prüfungen, jeweils „BESTANDEN“ / „WARNUNG“ / „GESCHEITERT“ mit den dahinterstehenden Zahlen: Stichprobengröße, Signifikanz des Vorteils (probabilistische Sharpe-Ratio mit Schiefe und Kurtosis), deflierte Sharpe-Ratio (Anzahl der getesteten Varianten), Monte-Carlo-Gewinn, Monte-Carlo-Drawdown, Ruinrisiko, Zusatzkosten (mit den Break-even-Zusatzkosten pro Trade), Abhängigkeit von den besten Trades, Walk-Forward-Effizienz, Stabilität über die Zeit, Regimekonsistenz, Parameterplateau und Live-Ergebnis im Vergleich zum Backtest. Nicht zutreffende Prüfungen werden weggelassen. Bewertung = erzielte Punkte ÷ mögliche Punkte; Urteil: ROBUST, MODERAT oder FRAGIL, oder „NICHT GENÜGEND DATEN“, wenn die Mindestanzahl an Trades unterschritten wird.
Bericht und Übersichtsfenster
- Bericht exportieren – eine eigenständige HTML-Seite (Bewertung, alle Prüfungen, Diagramme und Tabellen) sowie eine CSV-Datei mit den Prüfungen, Statistiken, Monte-Carlo-Perzentilen und der Handelsliste, im Verzeichnis MQL5\Files\EA_Robustness_Lab\Reports.
- Natives Chart-Panel: dunkles und helles Design, gestochen scharf bei jeder Bildschirmskalierung (100–300 %), verschiebbar und minimierbar, Einstellungen werden gespeichert.
- Sieben Sprachen: Englisch, Deutsch, Spanisch, Portugiesisch, Russisch, Chinesisch, Japanisch.
- Statistiken durch Unit-Tests anhand unabhängiger Referenzwerte verifiziert.
Kostenlose Demo
Im Strategietester gibt es weder eine Kontoverlaufsanzeige noch Dateizugriff, daher läuft die Demo auf einer eindeutig gekennzeichneten Beispielstrategie (SAMPLE), bei der alle Registerkarten funktionieren. In einem Live-Chart können Sie jederzeit über die Schaltfläche „Beispiel“ zu diesem Beispiel wechseln.
Wichtigste Eingabeparameter
Quelle, Dateiname, Magic Numbers, Symbol, Kommentar, Datumsbereich, Startkapital; Simulationen pro Methode, Anteil übersprungener Trades in %, zusätzliche Kosten (pro Lot oder % des durchschnittlichen Trades), Ruin-Drawdown, Zufallszahlensamen; Enddatum oder Anteil innerhalb der Stichprobe, Anzahl der Folds und Segmente, rollierendes Fenster, Anteil der entfernten besten Trades, Anzahl der getesteten Varianten; Optimierungsdatei, Baseline-Datei; Sprache, Design, Skalierung und Position des Panels.
Die Tests beschreiben, wie sich die bereitgestellten historischen Trades unter Berücksichtigung von Resampling, Neuordnung, zusätzlichen Kosten und Zeitaufteilung verhalten. Sie sagen keine zukünftigen Ergebnisse voraus, und kein Tool kann Gewinne garantieren. Der Handel ist mit Risiken verbunden.